
JX金属(5016)の株価は、2026年9月14日終値で3,617円です。5月の上場来高値から約38%下落した一方、8月の1Q決算では通期業績予想を上方修正しました。成長余地はあるものの、高値からの下落だけで買い時とは言い切れません。
本記事では、増益を支えたAI需要・銅価・売却益を分け、日経平均への採用、半導体材料の増産、配当予想から今後の株価を考えます。株価と評価指標は9月14日終値を基準にしています。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
JX金属は半導体材料へ軸足を移す非鉄大手
JX金属は、銅の鉱山・製錬と先端材料を手がける会社です。半導体材料と情報通信材料を成長の中心に据え、利益や技術を増産投資へ振り向けています。事業の違いを知ると、AI需要と銅価が業績に与える影響を分けて読めます。
主力は半導体材料・情報通信材料・基礎材料の3事業
JX金属は2025年3月19日に東証プライムへ上場しました。事業は半導体材料・情報通信材料・基礎材料の3部門です。最初の2部門を「フォーカス事業」、基礎材料を「ベース事業」と呼び、成長投資と収益基盤の役割を分けています。
半導体材料は薄膜を形成するスパッタリングターゲットやInP基板、情報通信材料は圧延銅箔や銅合金が中心です。基礎材料には鉱山権益と金属・リサイクル事業が含まれ、電子材料だけで全社利益が決まる構造ではありません。
AIサーバー向けチタン銅とスマホ向け銅箔を分ける
AI向け材料と一括りにすると、需要の出どころを見誤ります。会社が1Qで説明したのは、半導体用ターゲットの増販に加え、AIサーバー向けのチタン銅と、スマートフォン向けの圧延銅箔の増販です。チタン銅は高機能な銅合金で、圧延銅箔とは別の製品を指します。
27年3月期1Qの半導体材料の営業利益は144億円、情報通信材料は131億円でした。両部門とも前年同期を上回っています。今後の決算でも製品別の販売量を追い、AI向けが伸びても他用途の減速に相殺されていないか確かめたいところです。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
株価は高値から約38%下落、予想PERは23.2倍に低下
5月までの急騰を経て、9月は高値から大きく調整しています。株価の下落と利益予想の上方修正で、予想PERは低下しました。株価の基準日と利益予想をそろえ、値下がり後にも残る成長期待の大きさを確認します。
上場後の上昇は一服し、9月14日は3,617円
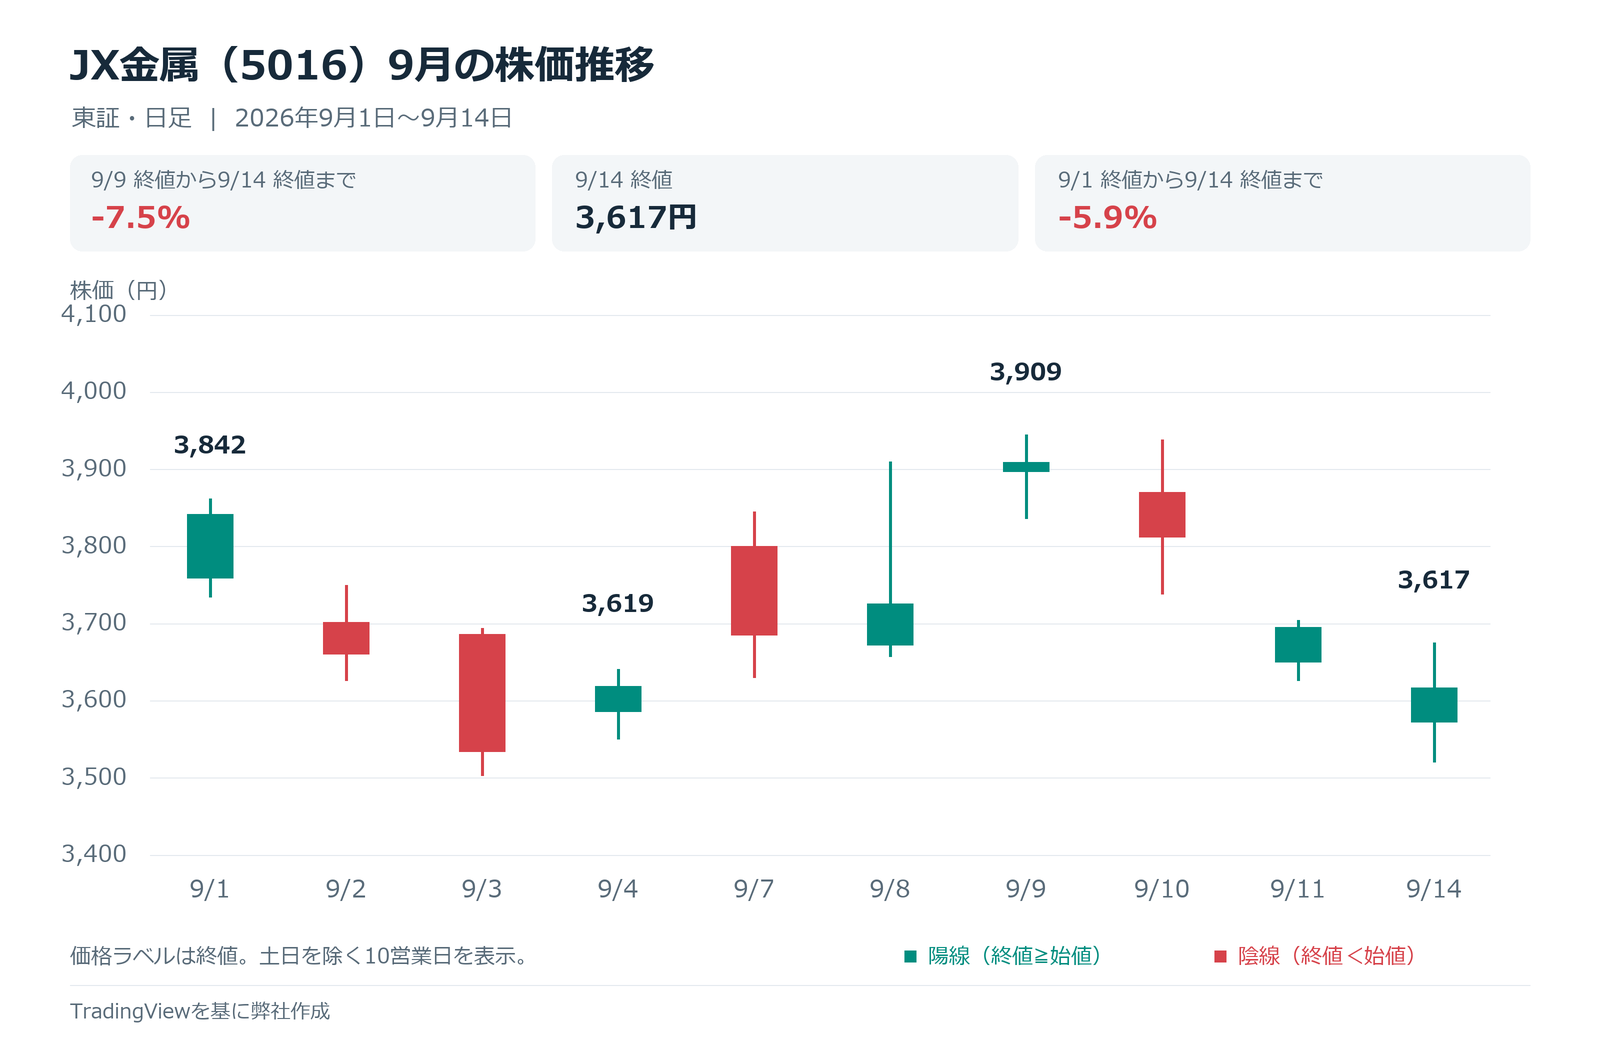
JX金属は2025年上場のため、上場株として5年分の値動きはありません。2026年の年初来安値は1月5日の1,984円、上場来高値は5月11日の5,828円です。9月14日終値は高値比37.9%安となり、高値更新が続く状態からは変わりました。
ただし、年初来安値よりは高い水準にあります。長期の上昇と、その後の調整を混同せずに読む必要があります。株価が以前より安いのは事実でも、将来利益に対して割安かどうかは別です。過去最高値へ戻る想定だけで値上がり余地を計算するのは避けたいところです。
9月10日から3営業日続落し、採用発表前の水準へ戻る
9月4日終値は3,619円で、同日の日経平均採用発表後、9日には3,909円まで上昇しました。その後は10日、11日、14日と下落し、9日終値から14日終値までの下落率は7.5%です。採用発表前とほぼ同じ水準へ戻っています。
この値動きから確認できるのは、好材料が出ても上昇が続かなかった事実です。個々の売りの理由までは株価だけでは分かりません。指数採用への期待、利益確定、相場全体の動きなどを分け、下落を特定の材料だけに結び付けないようにします。
会社予想EPS155.80円で計算するとPER23.2倍
9月14日終値を、8月6日公表の会社予想EPS155.80円で割ると予想PERは23.2倍です。6月末BPS675.53円を使った実績PBRは5.35倍、発行済株式数ベースの時価総額は約3.43兆円です。PERは本稿の再計算値を用いています。
株価情報サイトではEPSの算定方法や反映時期が異なり、倍率が一致しない場合があります。今回は会社が開示した1株利益を採用しました。PERが低下してもPBRは1倍を大きく上回り、市場は純資産以上の収益力を評価しています。利益成長が鈍れば、その評価も下がり得ます。
1Qは大幅増益だが、銅価と売却益の押し上げも大きい
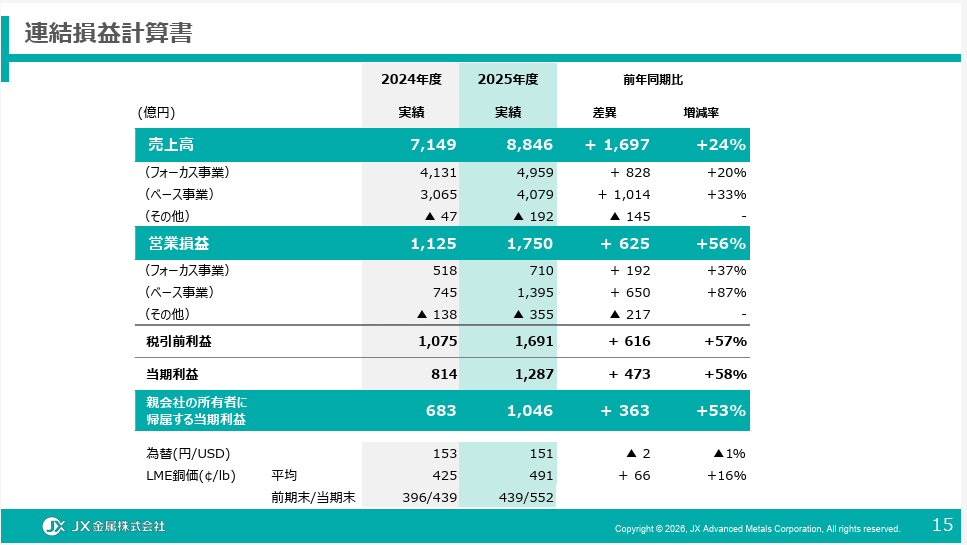
8月6日に発表された27年3月期1Qは増収増益でした。ただし、営業利益の増加をすべてAI需要の成果として扱うのは不正確です。過去の通期実績、最新の四半期実績、今期予想を区別し、増益の中身まで確認します。
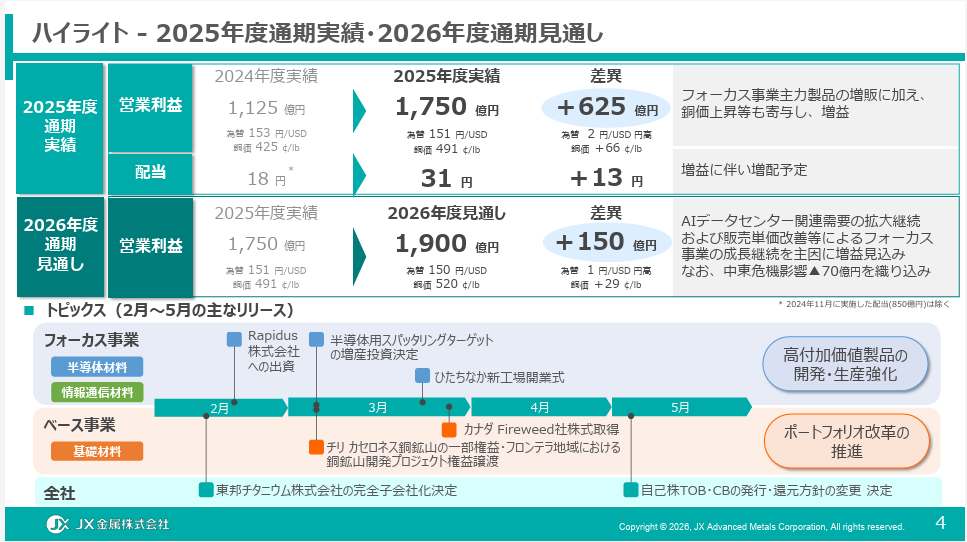
26年3月期の好決算に続き、1Q営業利益は814億円
26年3月期は売上高8,846億円、営業利益1,750億円、親会社帰属利益1,046億円でした。続く27年3月期1Qは、売上高2,606億円、営業利益814億円で前年同期比175.5%増、親会社帰属利益531億円で同181.3%増です。
1Qは2026年4〜6月の3カ月間で、前期通期とは対象期間が異なります。増益率の比較相手は前年の同じ3カ月です。売上高の伸び以上に営業利益が増えていますが、その差には販売量の増加だけでなく、市況と資産売却も影響しています。
増益518億円のうち市況265億円、一過性191億円
会社説明資料の億円単位の増減分析では、営業利益は前年同期の296億円から814億円へ518億円増えました。内訳は為替・銅価等が265億円、一過性要因が191億円です。一過性要因にはカセロネス銅鉱山の一部権益売却益が含まれます。
フォーカス事業の数量増は78億円の増益要因となりました。一方、ベース事業の数量減は32億円の減益要因です。材料の出荷は伸びていますが、全社利益には市況と資産売却の寄与が大きく残っています。この四半期の利益を単純に4倍して年間利益とみなすのは適切ではありません。
通期営業利益を2,320億円へ上方修正
会社は27年3月期の売上高予想を9,300億円から1兆250億円へ、営業利益予想を1,900億円から2,320億円へ引き上げました。親会社帰属利益は1,140億円から1,410億円へ増額しています。今期の営業利益は前期比32.6%増を見込む計画です。
理由はAIサーバー関連の増販・販売単価改善と、円安・銅価上昇です。半面、天候不良による鉱山減産も織り込みました。上方修正は事業の改善を示しますが、市況が変われば予想も動きます。売上高だけでなく、採算と資源価格の条件を併せて読む必要があります。
将来性は光通信基板とAIサーバー材料の増産にある
JX金属は半導体の製造工程だけでなく、データの通信や電子部品にも素材を供給します。InP基板とニッケル粉の増産計画は、既存の強みを広げる取り組みです。投資額や生産能力を、そのまま売上や利益の増加額と置き換えずに確認します。
半導体用ターゲットは増販から供給力の強化へ
半導体用スパッタリングターゲットは、半導体上に金属の薄膜を作るための材料です。先端半導体の量産が増えるほど、材料の品質に加えて安定供給が求められます。JX金属はひたちなか工場で、25年度比1.3倍の生産能力を計画しています。
8月の説明資料では、27年度から順次稼働する予定です。台湾や韓国の最終加工能力も増やし、顧客に近い場所で供給を支えます。ただし、設備が完成する時期と販売が増える時期は一致するとは限りません。稼働後の出荷量が増え、固定費を吸収できるかまで追う必要があります。
InP基板は4カ年で最大1,200億円の追加投資方針
6月16日、光通信に使うInP基板について、今後4カ年で最大1,200億円を投じる方針が公表されました。既公表分を合わせた総投資額は約1,500億円です。磯原・ひたちなかで供給を増やし、25年度比7〜10倍の生産能力を目指します。
InP基板は電気と光の信号を変換する部品に使われ、AIデータセンターの通信量増加が需要を支えます。会社は価格改定の要請も進める方針です。能力を7〜10倍にする計画であり、売上や利益が同じ倍率で増える確約ではありません。販売単価と設備の稼働率が収益を左右します。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
9月10日発表のニッケル粉増産は2027年から順次稼働
東邦チタニウムは、AIデータセンター向け電子部品に使う超微粉ニッケルの増産を決めました。9月10日の発表によると、茅ヶ崎工場で小粒径品の生産能力を2倍にする計画です。設備は2027年から段階的に稼働させます。
用途は積層セラミックコンデンサ(MLCC)の内部電極です。JX金属は東邦チタニウムを2026年6月に完全子会社化しており、材料の供給範囲が広がっています。増強対象はニッケル粉の小粒径品で、同社全体の生産能力ではありません。今期の増益実績と、来年以降の成長投資を分けて評価します。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
年間配当予想は20円、利回りは約0.55%にとどまる
配当を見る際は、前期の実績と今期の予想を分ける必要があります。27年3月期は前期31円から20円へ減配する予想です。増益予想でも増配とは限らず、大規模な自社株買いと合わせた還元方針を確認する必要があります。
配当性向25%が基本でも今期は下限の20円
27年3月期の配当予想は中間10円・期末10円の年間20円です。9月14日終値3,617円に対する予想配当利回りは約0.55%となります。前期実績31円を使った利回りを、今後受け取る予定の配当利回りとして示すのは適切ではありません。
5月11日公表の新方針は、連結配当性向25%程度を基本とし、1株20円を下限とします。ただし大規模な資産売却や自社株買いでは総還元性向も考慮します。今期はこの例外を適用して20円とする方針のため、業績予想の上方修正から自動的に増配額を計算できません。
自社株買いは約1,949億円で完了、CBの影響も確認
自己株式の公開買付けは6月17日に終了し、7月9日に決済が完了しました。取得株数は5,730万112株、取得総額は約1,949億円です。発表時の取得上限約2,500億円と実際の買付額は異なり、現在も同額の市場買付けが続いているわけではありません。
資金調達には転換社債型新株予約権付社債(CB)も使いました。CBは将来株式へ転換される可能性がある社債です。自社株買いによる1株利益への効果を評価する際は、将来の転換も含めた株式数の変化を確認する必要があります。買付終了後の需給と資金調達を切り離さないようにします。
買い時は指数採用後の需給と、次の決算の利益で考える
基本的には、AI向け素材の成長を追いながら、短期の上昇を急いで買わない姿勢が合います。日経平均への採用だけを理由に買い時と決めないのが本稿の結論です。価格の下落率より、次に確認できる事実を売買の条件にします。
日経平均への採用は10月1日、業績の増額とは別
9月4日に発表された日経平均の定期入れ替えでは、JX金属が新規採用されました。実際に同社を含めて指数を算出するのは10月1日からの予定です。採用の発表日と、指数に組み入れられる実施日を区別する必要があります。
指数に連動する運用資金の売買は短期の需給に影響し得ますが、会社の受注や利益予想が増えたわけではありません。採用を先回りした売買が出れば、実施前後に反対方向へ動く可能性もあります。9月のチャートで上昇後に失速した事実を踏まえ、採用日までの上昇を当然視しない姿勢が必要です。
次の決算ではフォーカス事業の数量と採算を確かめる
中期で買いを考えるなら、次の決算で半導体用ターゲットやInP基板などの出荷が伸び、値上げが利益に反映されるかを確かめたいところです。全社の増益率に加え、フォーカス事業単独の営業利益と利益率を追うと、市況の押し上げとの違いが見えます。
新工場の稼働前後には費用も増えるため、増産計画の発表だけで利益が増えるとは限りません。販売量や採算の改善が続けば評価を支えますが、設備負担が先行すれば下押し要因になります。直近の安値へ近づいた銘柄を機械的に買うより、業績が株価を支えられるかを確かめてから購入額を決める方が筋が通ります。
銅価・為替の変化と資金流出は下振れ要因になる
8月の通期予想は、平均で銅価1ポンド586セント、為替1ドル157円を置いています。想定より銅安・円高が進めば、増益予想が下振れる可能性があります。半導体材料が伸びても、資源・金属事業の減益をすべて補えるとは限りません。
財務面では6月末の親会社所有者帰属持分比率が38.5%となり、3月末の48.3%から低下しました。さらに自己株式の買付決済は7月なので、6月末の手元資金だけでは決済後の余力を測れません。次の決算では、設備投資と還元後の現金・有利子負債まで確認します。
まとめ|JX金属は成長投資の実現と市況を分けて追う
JX金属にはAI向け素材の成長余地があります。ただし、株価が高値から下がっただけでは割安とは決まりません。材料の出荷や販売単価が利益に結び付くかを確かめる必要があります。
日経平均への採用は短期の需給材料、InP基板やニッケル粉の増産は中期の事業材料です。効果が出る時期を分けて追うと、期待だけが先行していないかを確認できます。
配当目的なら今期の予想利回りを、成長目的なら次の決算で販売量・採算・資金繰りを確認し、投資期間に合う購入額を決めたいところです。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
大学時代に投資家である祖母の影響で日本株のトレーディングを始める。大学時代、アベノミクスの恩恵も受けて資金を増やすことに成功する。卒業後、証券会社、投資顧問会社を経て2019年2月より日本投資機構株式会社の分析者に就任。モメンタム分析を最も得意としており、IPO(新規上場株)やセクター分析にも長けたアナリスト。