三菱UFJフィナンシャル・グループ(8306)の9月15日終値は3,668円。最新の27年3月期1Qは純利益が前年同期比48.2%増となり、業績は好調です。ただし、株価はすでに高値圏にあり、増益が続くだけで上昇が約束されるわけではありません。
本記事では2026年9月16日時点の開示を基に、株価推移、日銀利上げ、配当・自社株買い、インド出資や米資産運用会社との協働を整理します。今後の上昇余地を、利益成長と現在の評価水準から考えます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
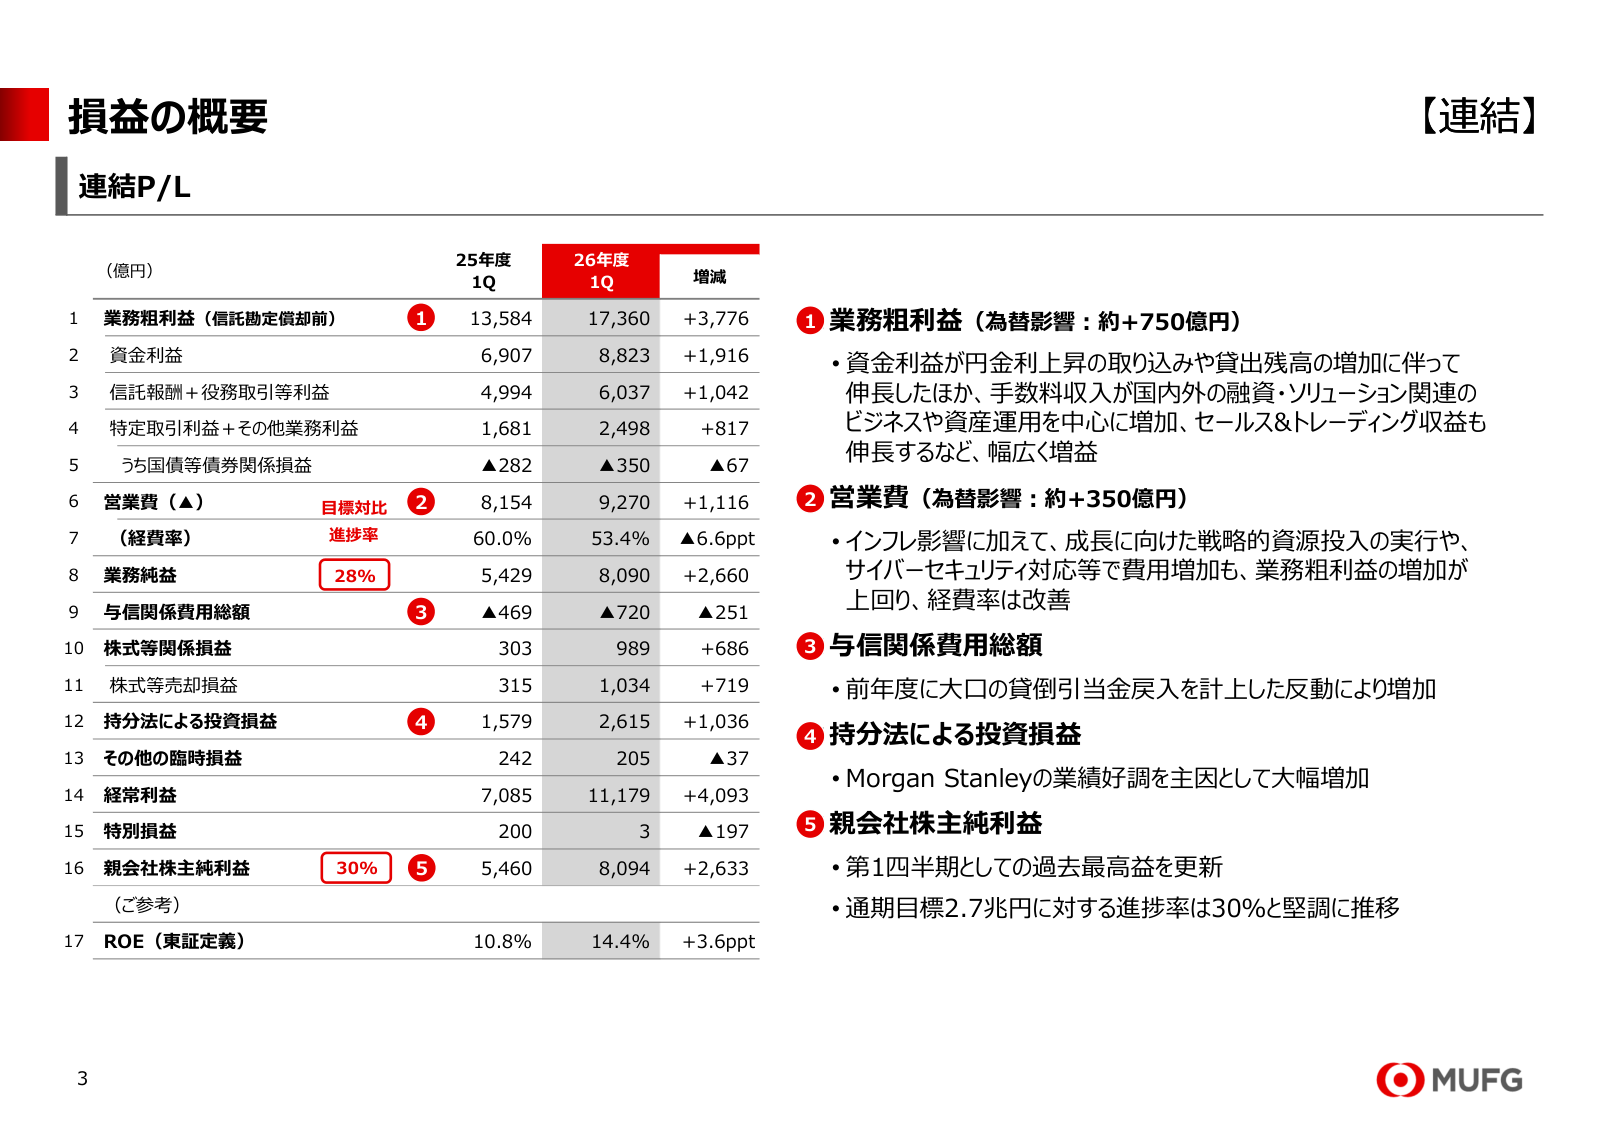
三菱UFJの最新業績|1Q純利益48.2%増、通期目標への進捗30%
三菱UFJは銀行・信託・証券などを展開する金融持株会社です。最新決算では国内の金利収益に加え、海外や手数料収益も伸びました。増益の中身と通期目標への進み具合を分けて見ると、成長の持続性を判断しやすくなります。
1Q純利益は8,094億円|通期2兆7,000億円目標を維持
8月3日発表の27年3月期1Qは、親会社株主に帰属する純利益が8,094.27億円でした。以下、本記事ではこれを「純利益」と表記します。1Qとして過去最高を更新し、通期目標への進捗率は30.0%です。
| 1Q指標 | 実績 | 前年同期比 |
|---|---|---|
| 経常収益 | 3兆9,075億円 | +20.1% |
| 経常利益 | 1兆1,179億円 | +57.8% |
| 純利益 | 8,094億円 | +48.2% |
会社は通期純利益2兆7,000億円の目標を据え置きました。現時点で上方修正を決定したわけではありません。
利ざや拡大と手数料収益が増益を支える
1Qの資金利益は前年同期比1,916億円増の8,823億円、信託報酬と役務取引等利益の合計は1,042億円増の6,037億円でした。金利以外の収益も増加しています。
経費率は60.0%から53.4%へ改善しましたが、営業費自体は1,116億円増えています。インフレや成長投資、サイバー対応の費用増を収益拡大で吸収した結果であり、「人件費削減で利益が伸びた」とは説明できません。
過去5期の純利益|最高益でも一時要因を含む
純利益は26年3月期まで3期連続で最高益を更新しました。銀行では一般事業会社の売上高だけを比べるより、純利益や利ざやの推移が収益力の変化を捉える助けになります。
| 決算期 | 純利益(億円) |
|---|---|
| 22年3月期 | 11,308 |
| 23年3月期 | 11,164 |
| 24年3月期 | 14,907 |
| 25年3月期 | 18,629 |
| 26年3月期 | 24,272 |
| 27年3月期会社目標 | 27,000 |
26年3月期は前年の債券組み替え損失の反動も寄与しました。過去の増益率をそのまま延ばすより、通常の貸出・手数料収益が伸びるかが重要です。
海外戦略の現在地|インド出資と米資産運用会社との協働
海外戦略は拠点を増やす段階から、既存の顧客網と金融機能を組み合わせる段階へ進んでいます。出資先の利益、国内外の案件紹介、資金調達力の改善が、投じた資本に見合う収益につながるかを確認します。
Morgan Stanleyは1Q純利益に2,222億円寄与
1Q純利益のうち、Morgan Stanleyの持分比率を勘案した寄与額は2,222億円でした。全体の約27%に相当し、日本の金利だけでは説明できない収益源です。海外貸出残高も6月末に57.3兆円へ増えています。
この構成は国内景気への依存を和らげる一方、米国の資本市場や円相場に利益が左右されることも意味します。投資銀行業務や資産運用が弱まれば、国内の利ざや改善を相殺する可能性があります。国内銀行の業績だけでMUFG全体を予想するのは不十分です。
Shriram Financeへの20%出資は完了|調達コスト低下を狙う
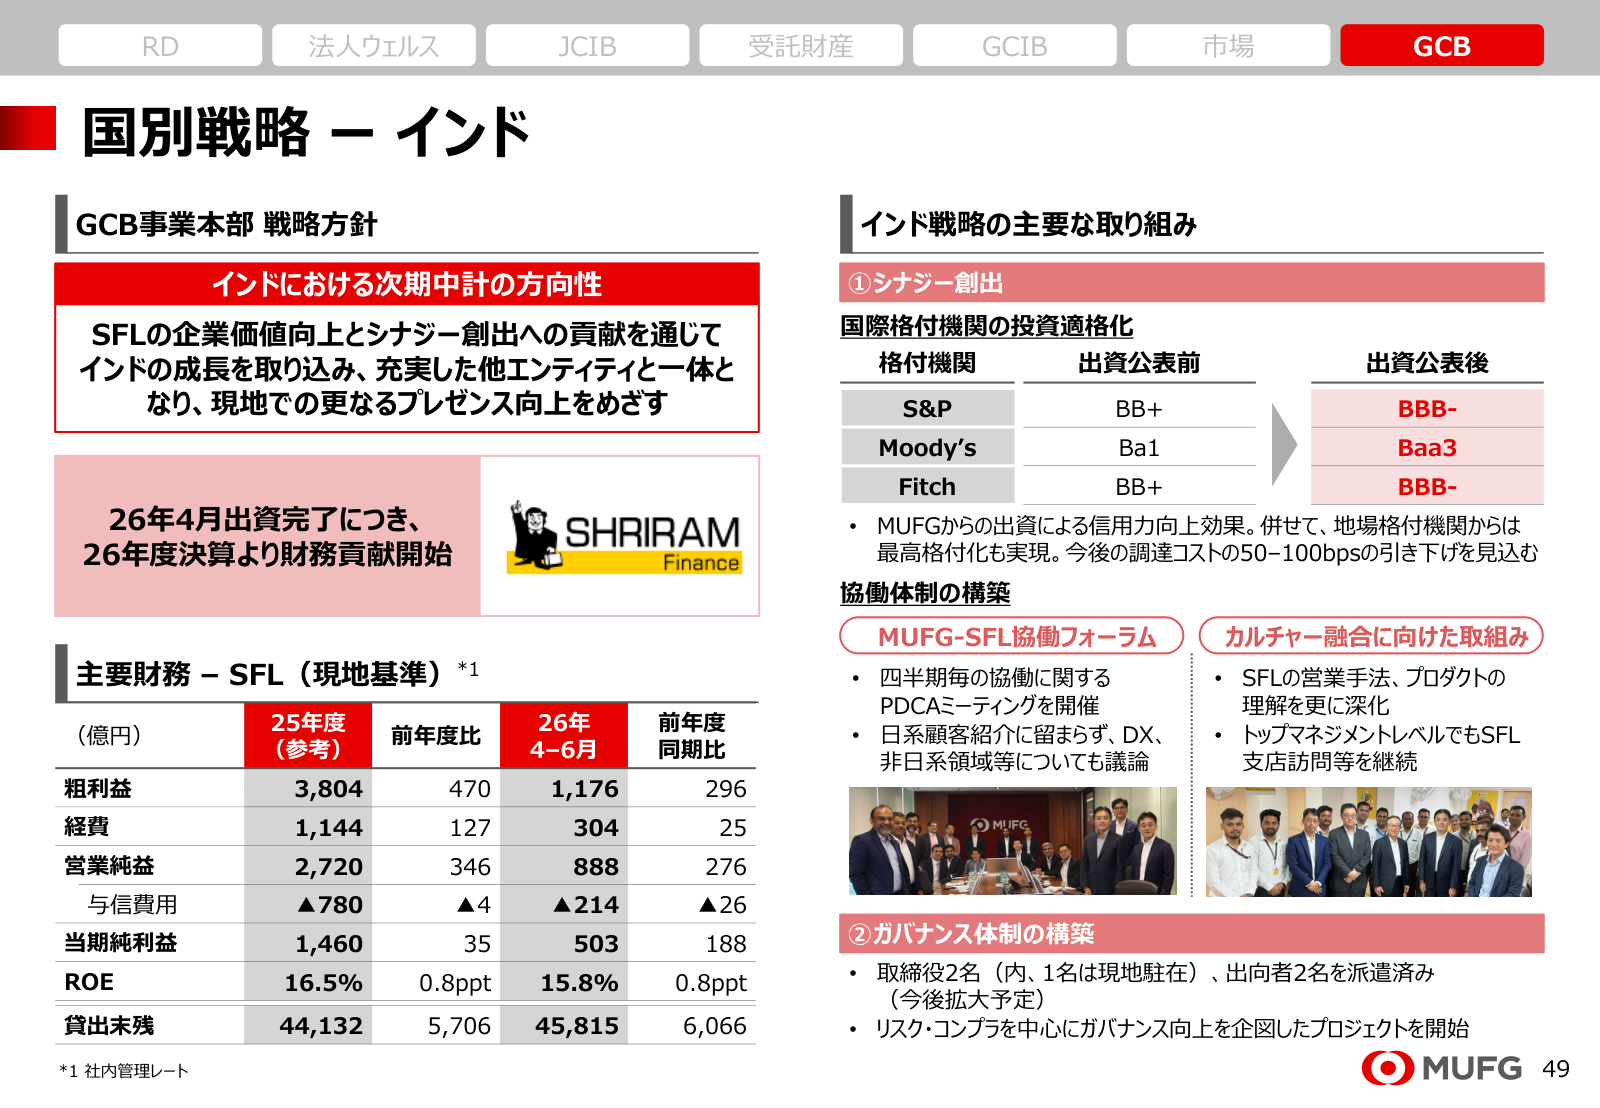
4月8日、インドのノンバンクShriram Financeへの20.0%出資が完了しました。出資額は約3,962億インドルピーです。9月の説明資料では、取締役2名と出向者2名を派遣済みとしています。
出資後の信用力改善を背景に、今後の調達コストを0.5〜1.0ポイント引き下げる見込みも示しました。ただし、これは会社の見通しです。融資拡大とともに延滞・貸倒れを抑えられるかが、出資の成果を左右します。
9月1日、BlackRock・MSIMとの協働検討を公表
9月1日にはBlackRockと、Morgan Stanleyの資産運用部門であるMSIMのそれぞれと、日本のプライベート・クレジット分野で協働を検討すると発表しました。企業向け融資などへ機関投資家の資金をつなぐ取り組みです。
MUFGの案件網と運用会社の投資家基盤が結び付けば、組成・運用などの収益機会が広がります。ただし協働内容は検討段階で、利益額は未公表です。発表をそのまま今期利益の上乗せと扱わず、具体的な契約や運用規模の開示を待つ必要があります。
日銀利上げと株価の関係|政策金利1.0%の効果と注意点
日銀は6月に政策金利を1.0%程度へ引き上げ、7月会合では維持しました。次の会合は9月17〜18日です。利上げの有無だけでなく、貸出金利と預金金利の差が広がるかがMUFGの利益に直結します。
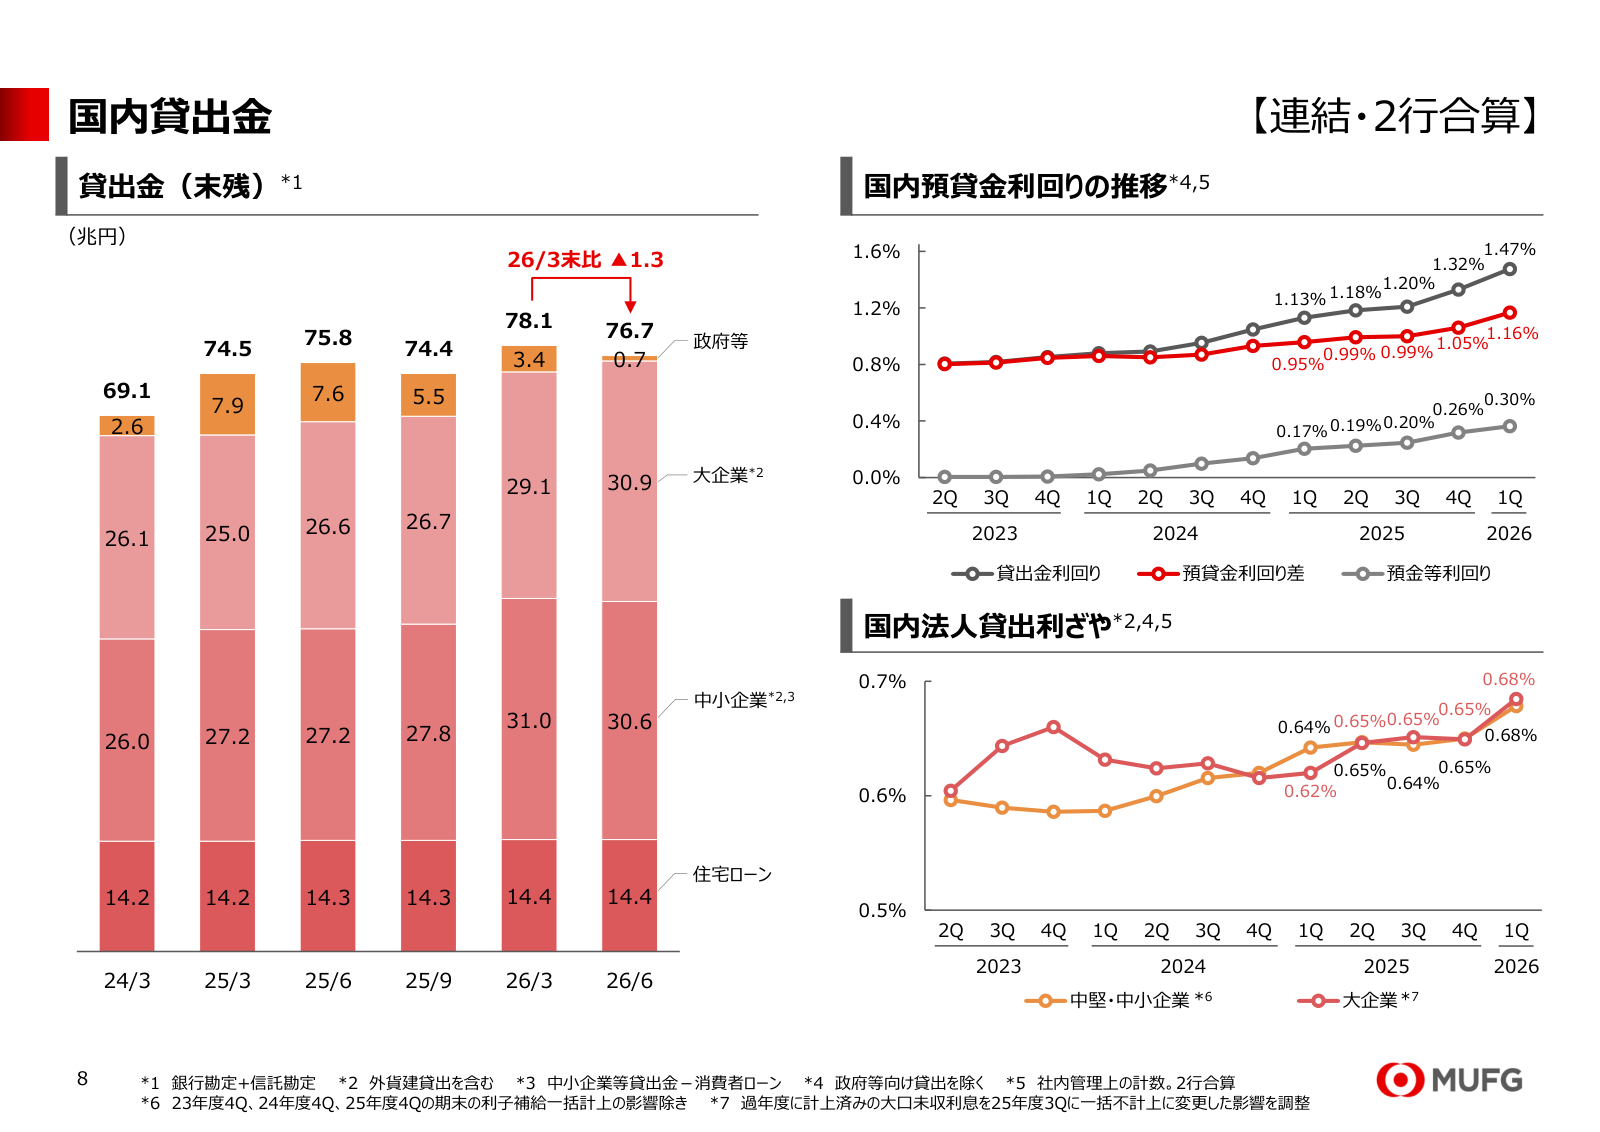
国内預貸金利回り差は1.16%へ拡大
1Qの国内預貸金利回り差は、前年同期の0.95%から1.16%へ拡大しました。銀行・信託の2行合算、政府等向け貸出を除く社内管理値です。貸出金利回りは1.47%、預金等利回りは0.30%でした。
MUFGは27年3月期目標の前提に本邦政策金利1%程度を置いています。したがって1%への上昇を、目標に未反映の追加利益として丸ごと加えることはできません。追加利上げ後も、預金金利の引き上げ幅で実際の恩恵は変わります。
利上げは債券損失や貸倒れ増加にもつながる
金利上昇は保有債券の価格を押し下げ、借り手の返済負担も増やします。6月末の国内債券の評価損は約2,800億円で、1Qの与信関係費用は720億円でした。後者は前年同期比251億円増ですが、前年の大口引当金戻入の反動も含みます。
評価損が直ちに同額の損益計上になるわけではありません。それでも、売却時の損失や自己資本への影響は残ります。銀行株を比較する際は、利ざやの改善と債券・信用リスクを同じ決算で確認すると、金利上昇の得失を判断しやすくなります。
ROE改善と株主還元|96円配当、自社株買いの実行状況
会社は27年3月期にROE12%程度を目指し、年間96円の配当を予想しています。利益成長だけでなく、資本をどれだけ使い、配当・成長投資へどう配分するかが企業価値を左右します。還元策は決議と実行を分けて確認します。
年間配当は86円から96円予想|利回りは約2.62%
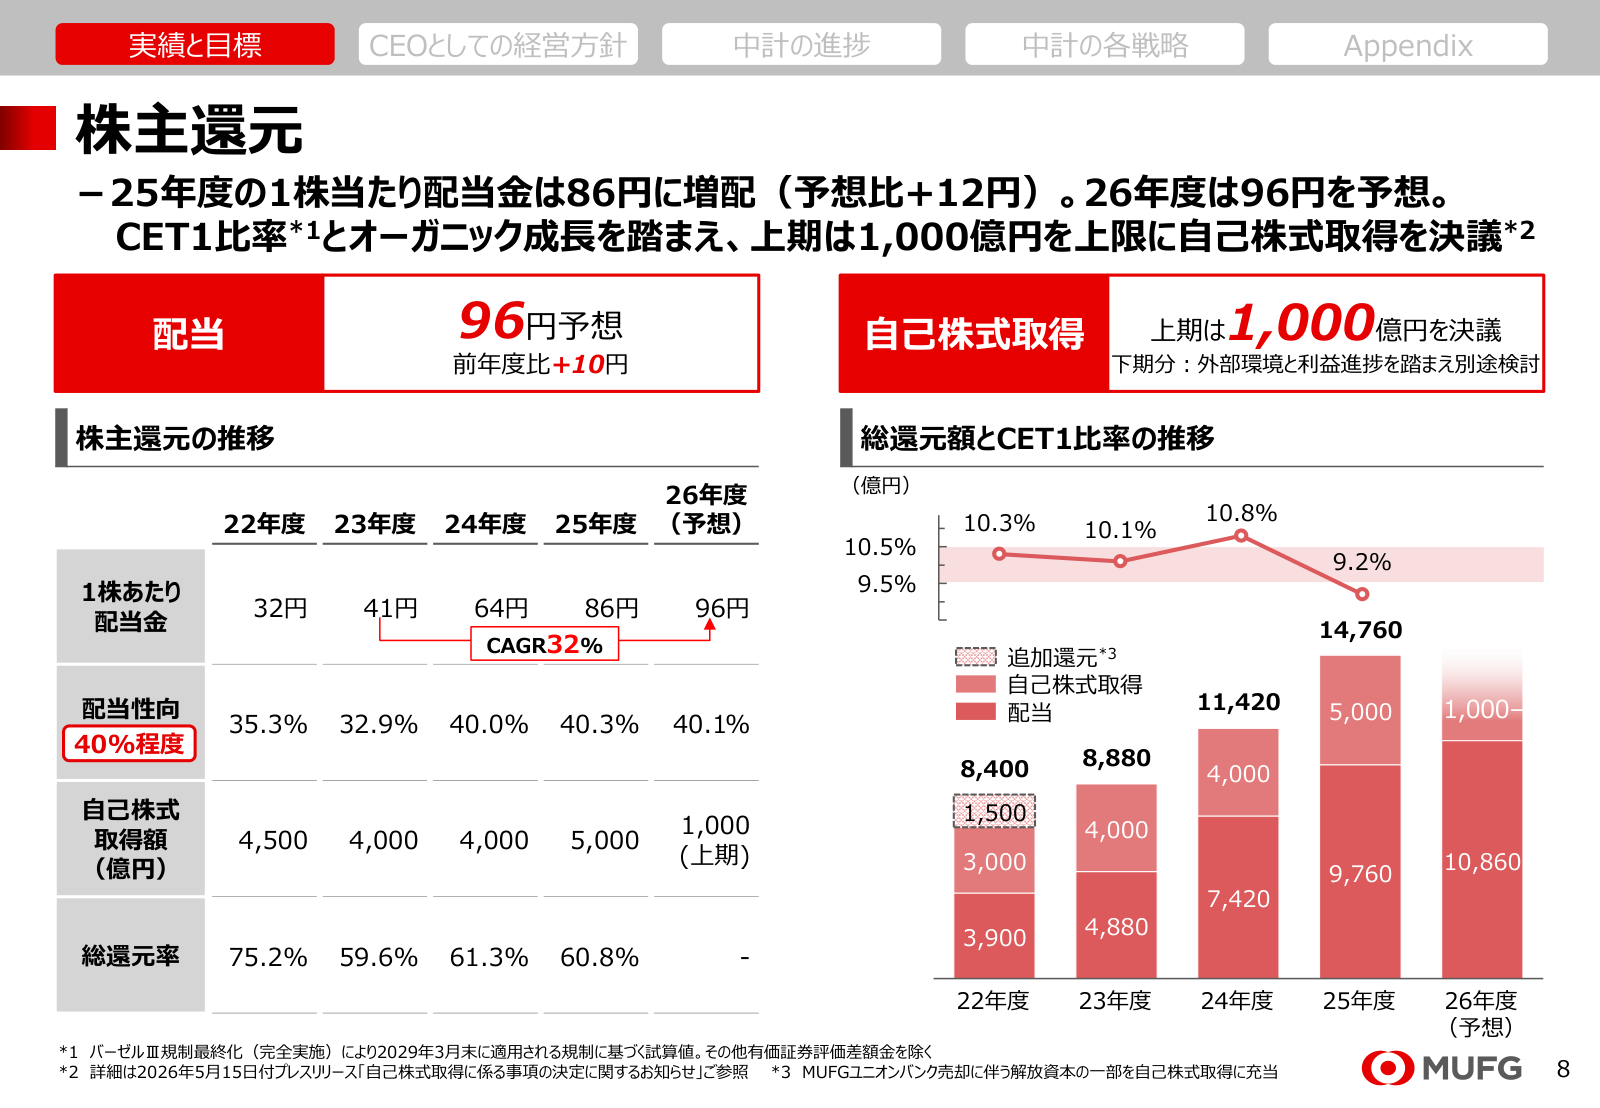
27年3月期の年間配当予想は中間48円、期末48円の合計96円です。前期86円に対して10円増配となり、9月15日終値3,668円で計算した予想配当利回りは約2.62%です。
会社は配当性向40%程度を基本に、利益成長に伴う累進的な配当を目指しています。ただし増配予想でも株価が先に上がれば利回りは低下します。過去の高利回りを現在も得られると考えず、自分の購入価格で受け取る配当の割合を計算したいところです。
[関連]配当性向とは?配当利回りとの違いや目安、高すぎる場合の注意点を解説
1,000億円の自社株買いは6月25日までに終了
5月に決議した自社株買いは、6月25日までの累計で3,196万7,100株、約1,000億円を取得し、終了しました。取得金額の上限をほぼ使い切っており、未使用の買付枠が残っている状態ではありません。
会社は下期の追加取得を、外部環境と利益進捗を踏まえて別途検討する方針です。成長投資や融資拡大にも資本が必要なため、追加還元を確定事項として扱うのは避けたいところです。次の発表では、新しい取得枠の有無と規模を確認します。
ROE12%目標は東証定義|旧9%目標とは算式が違う
5月に修正したROE目標は東証定義で12%程度です。従来の9%程度はMUFG独自定義だったため、単純な3ポイントの改善計画とはいえません。26年3月期実績の東証定義ROEは11.3%でした。
1Qの同ROEは14.4%ですが、四半期の利益水準が通年続くとは限りません。会社は政策保有株式売却益などの減少も見据えています。売却益や資本圧縮に加え、貸出・手数料の利益で高いROEを保てれば、株価評価の持続性も高まります。
[関連]ROE(自己資本利益率)とは?|計算式や目安を株式投資で使えるようにプロが徹底解説
ESG・デジタル戦略の将来性|成長投資をどう利益に変えるか
環境分野やデジタル金融は、社会課題への対応と収益機会の両方に関わります。テーマへの参加だけでは利益を見積もれません。案件を獲得し、資金を供給・販売する仕組みと、そのリスクを具体的に確認します。
GX支援は案件化が進展|環境目標と融資収益を区別
26年3月期のGXプロジェクト共創件数は42件で、27年3月期には50件を目指しています。会社は再生可能エネルギーや蓄電池などについて、出資、運営、ファイナンスを組み合わせる方針です。
共創件数は顧客との対話などを通じた事業づくりの指標で、全件の融資実行や同額の収益計上を示すものではありません。電力価格、建設費、許認可の遅れによって採算も変わります。環境目標の大きさより、契約成立や運営開始、その後の回収状況を見たい分野です。
AIデータセンターは、融資組成と投資家への販売を拡大
9月の投資家説明資料では、データセンターや半導体関連の資金需要を支える方針を示しました。25年度のGW級大型案件では、MUFGが組成した自社シェアの約90%を投資家へ販売しています。
自社で貸出を抱え続けるだけでなく、投資家へ販売して資金を回すことで大型案件を支援できます。ただし販売先の需要が弱まれば、資産が手元に残るリスクがあります。AI需要の増加とともに、案件審査と販売力が収益の質を左右します。
三菱UFJの株価推移とバリュエーション|今は割安か
9月15日の株価は年初来高値に近く、かつての低PBR・高配当利回りの印象だけでは評価できません。利益成長の期待がどこまで株価に入っているかを、長期チャートと直近の指標から確かめます。
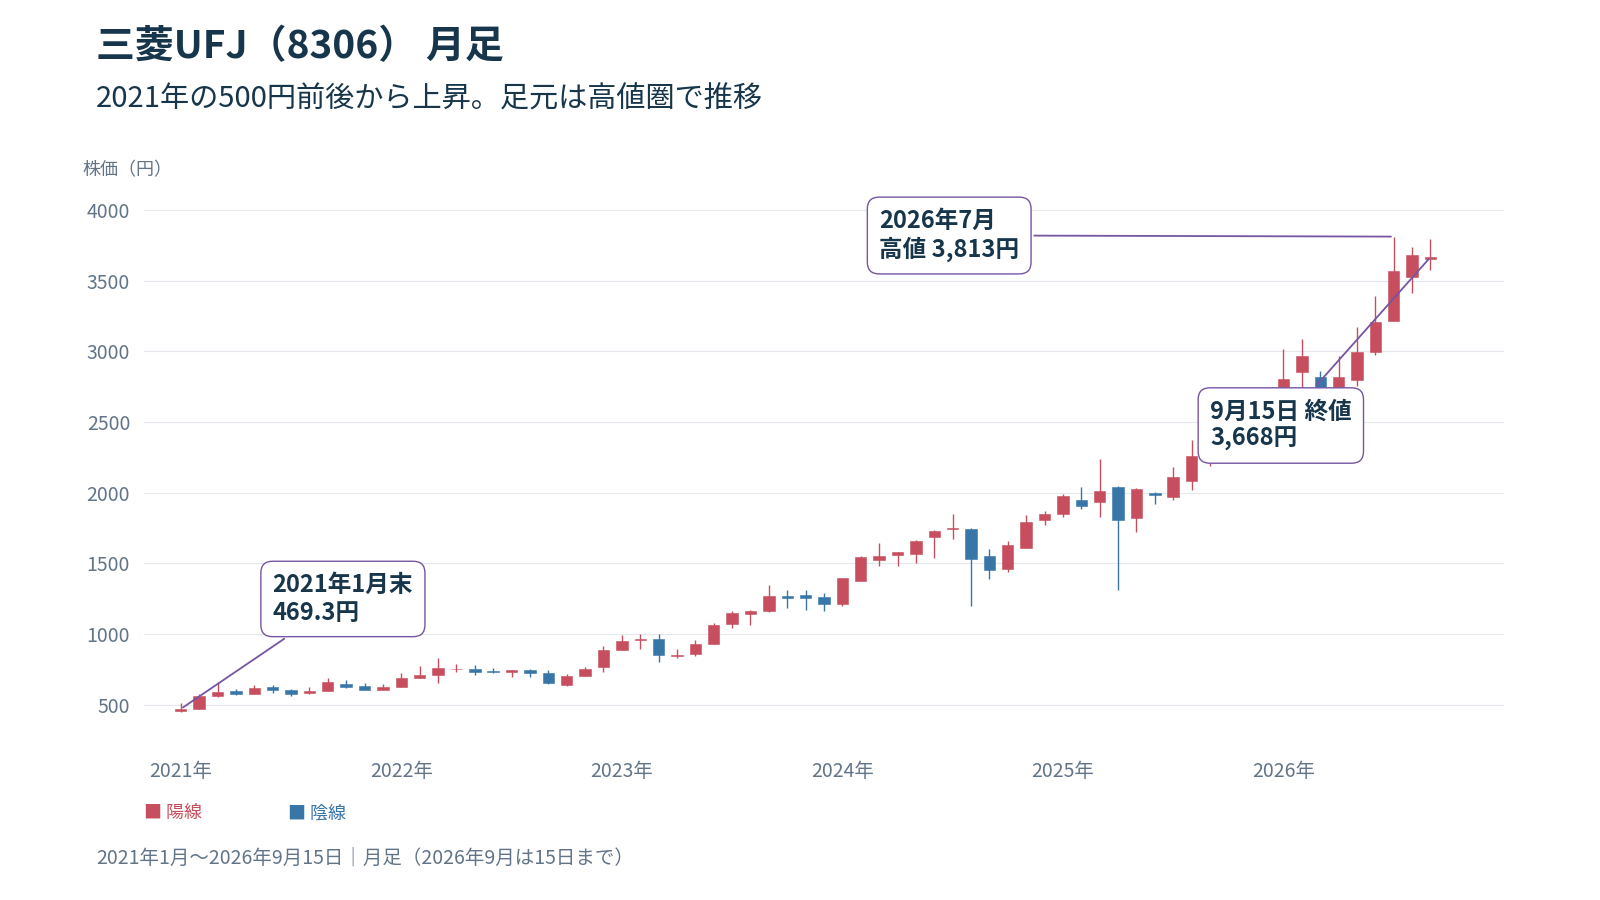
長期では大きく上昇|2021年の500円前後から高値圏へ
2021年1月末の469.3円に対し、9月15日終値は約7.8倍です。金融政策の変化と利益拡大に伴い、長期の株価水準は大きく切り上がりました。配当を含めない株価同士の比較です。
ただし過去の上昇率は今後の期待収益率を示しません。安い評価からの見直しが進んだ後は、利益が伸びても同じ倍率で株価が上がるとは限らなくなります。これから買う場合は、過去の購入者の利回りや含み益と切り分けて判断する必要があります。
直近1年の高値は3,813円|決算翌日は2.7%下落
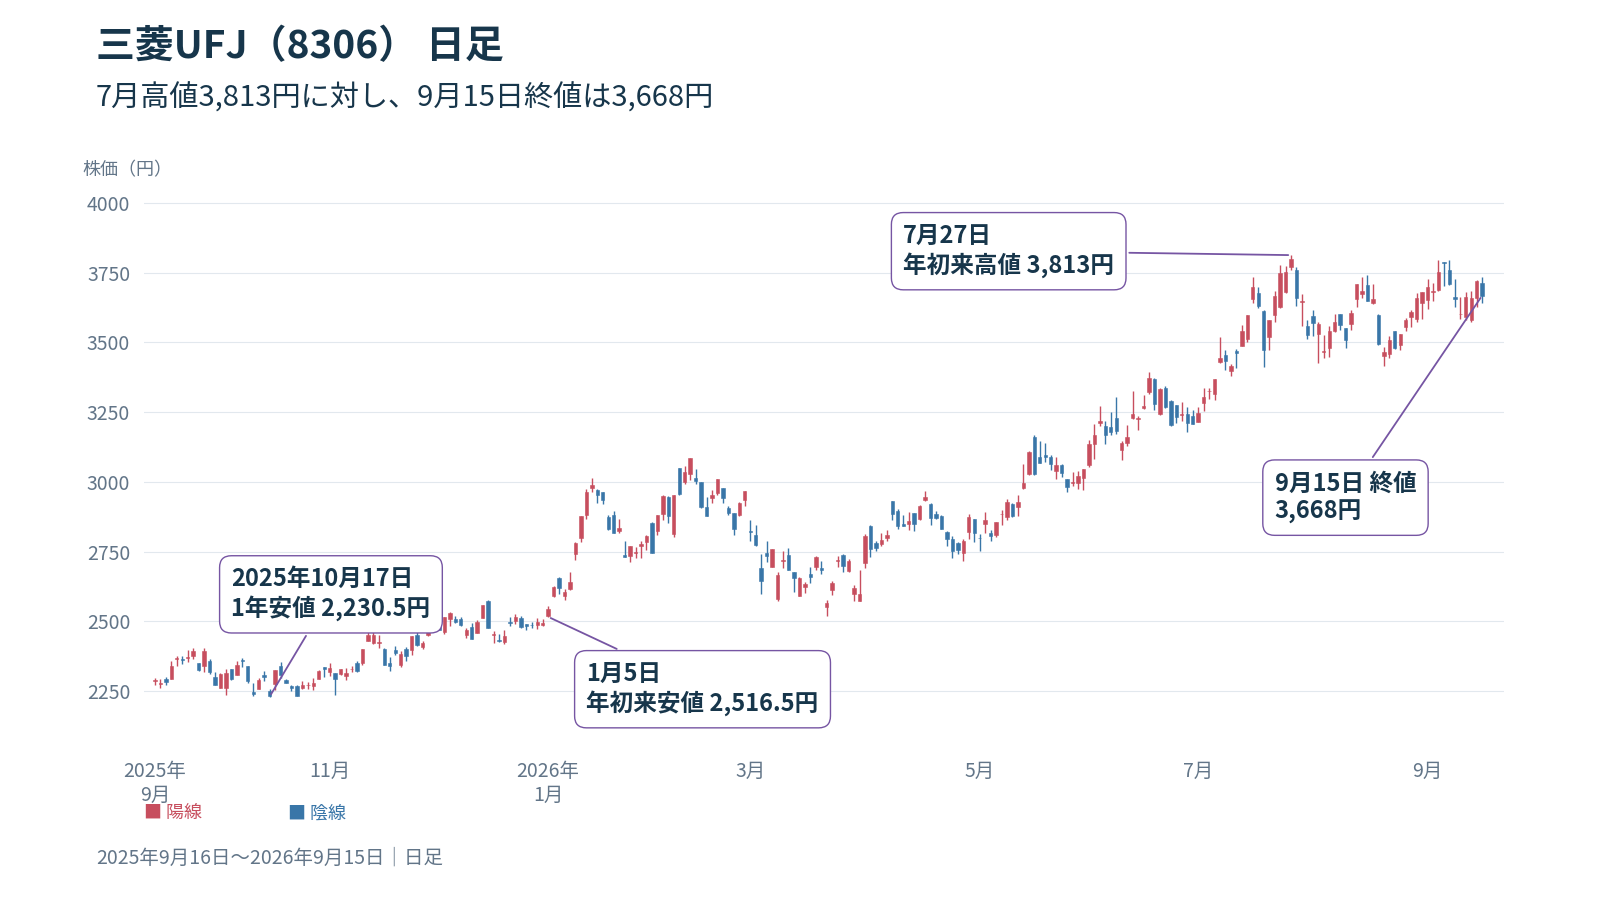
直近1年の安値は2025年10月17日の2,230.5円、高値は2026年7月27日の3,813円です。年初来安値は1月5日の2,516.5円で、9月15日終値はそこから45.8%高い水準です。
一方、1Q発表翌日の8月4日終値は3,470円で、前日比2.7%下落しました。好決算と株価上昇が必ず一致するわけではありません。9月15日終値は7月高値を3.8%下回っており、高値更新には改めて買いが続く必要があります。
PBRは約1.82倍|会社目標から試算した参考PERは15.3倍
指標は9月15日終値3,668円で計算しました。自己資本・株式数は6月末実績を使用しています。
| 指標 | 水準 |
|---|---|
| 時価総額(自己株式を含む) | 約43.53兆円 |
| 実績PBR | 約1.82倍 |
| 会社予想PER | 予想EPSの公表なし |
| 会社目標純利益による参考PER | 約15.3倍 |
| 予想配当利回り | 約2.62% |
参考PERは目標純利益2.7兆円を、自己株式を除く株数で割った1株利益から算出しています。会社が公表した予想PERではなく、株式数の変動も織り込んでいません。
[関連]PBR(株価純資産倍率)とは?業種別の目安や計算式、投資での活用術をプロが解説!
三菱UFJの今後の株価|上昇余地を判断する具体的な条件
基本となる見通しは、通期目標の達成と高い収益性の維持を確かめながらの株価評価です。利上げ期待だけで買い上がれるかは別問題です。次の決算と政策発表で、現在の高値圏を支える根拠が増えるかを確認します。
4,000円には何が必要か|PBR約1.98倍を支える利益成長
6月末の1株当たり純資産約2,017円を使うと、株価4,000円はPBR約1.98倍に相当します。これは目標株価の予測ではなく、現在の純資産を基にした水準比較です。
12%程度のROEを継続し、利益の蓄積で純資産が増えれば、同じ倍率でも株価を押し上げる余地があります。逆に利益が一時要因に偏り、高い収益性が続かないと判断されれば、評価倍率は下がり得ます。金利上昇による増益と海外・手数料収益の伸びが両立するかが、上値の根拠になります。
次の確認点は、残り9か月の利益と追加還元の判断
通期目標から1Q実績を引くと、残る9か月に必要な純利益は約1兆8,906億円です。前年同期間の約1兆8,811億円を約0.5%上回れば目標に届く計算で、1Qの好発進は余裕を生んでいます。
ただし四半期ごとの利益には為替、売却益、引当金などの変動があります。国内利ざや、Morgan Stanleyの寄与、与信費用を追い、目標への進捗が維持されるかを確認します。9月17〜18日の日銀会合と、下期の追加還元の判断も、株価の期待を変える材料です。
まとめ|三菱UFJの今後は利益成長と現在の評価を併せて判断
三菱UFJは1Q最高益を更新し、国内の金利収益と海外・手数料収益が成長を支えています。今後の上昇余地は、好業績の持続性とPBR約1.82倍の評価が見合うかで考えたいところです。
年間96円の配当予想は魅力の一つですが、1,000億円の自社株買いは終了済みです。追加還元は決定を確認してから評価する必要があります。
次の日銀会合、国内利ざや、海外の利益寄与、与信費用を追うと、株価を支える根拠が強まったかを判断しやすくなります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。