
信越化学工業(4063)の株価は高値から下落しましたが、割安と判断するには、半導体材料の成長が塩ビの収益低迷を補えるかを確かめる必要があります。記念増配は支えになる一方、翌期も続く収益力とは分けて評価したい材料です。
本記事では、2026年9月16日までの公表情報と9月15日終値を基準に、決算、配当、自社株買いを整理します。株価の下落理由と、今後の回復を判断する具体的な確認項目を見ていきましょう。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
高値から約28%下落|予想PER約19.9倍だけでは割安と断定できない
株価の下落幅が大きくても、利益の見通しが弱まれば割安さは薄れます。信越化学工業では、下落前の期待と、現在の会社予想に基づく評価を分ける必要があります。まず、チャートと指標の計算条件を確認します。
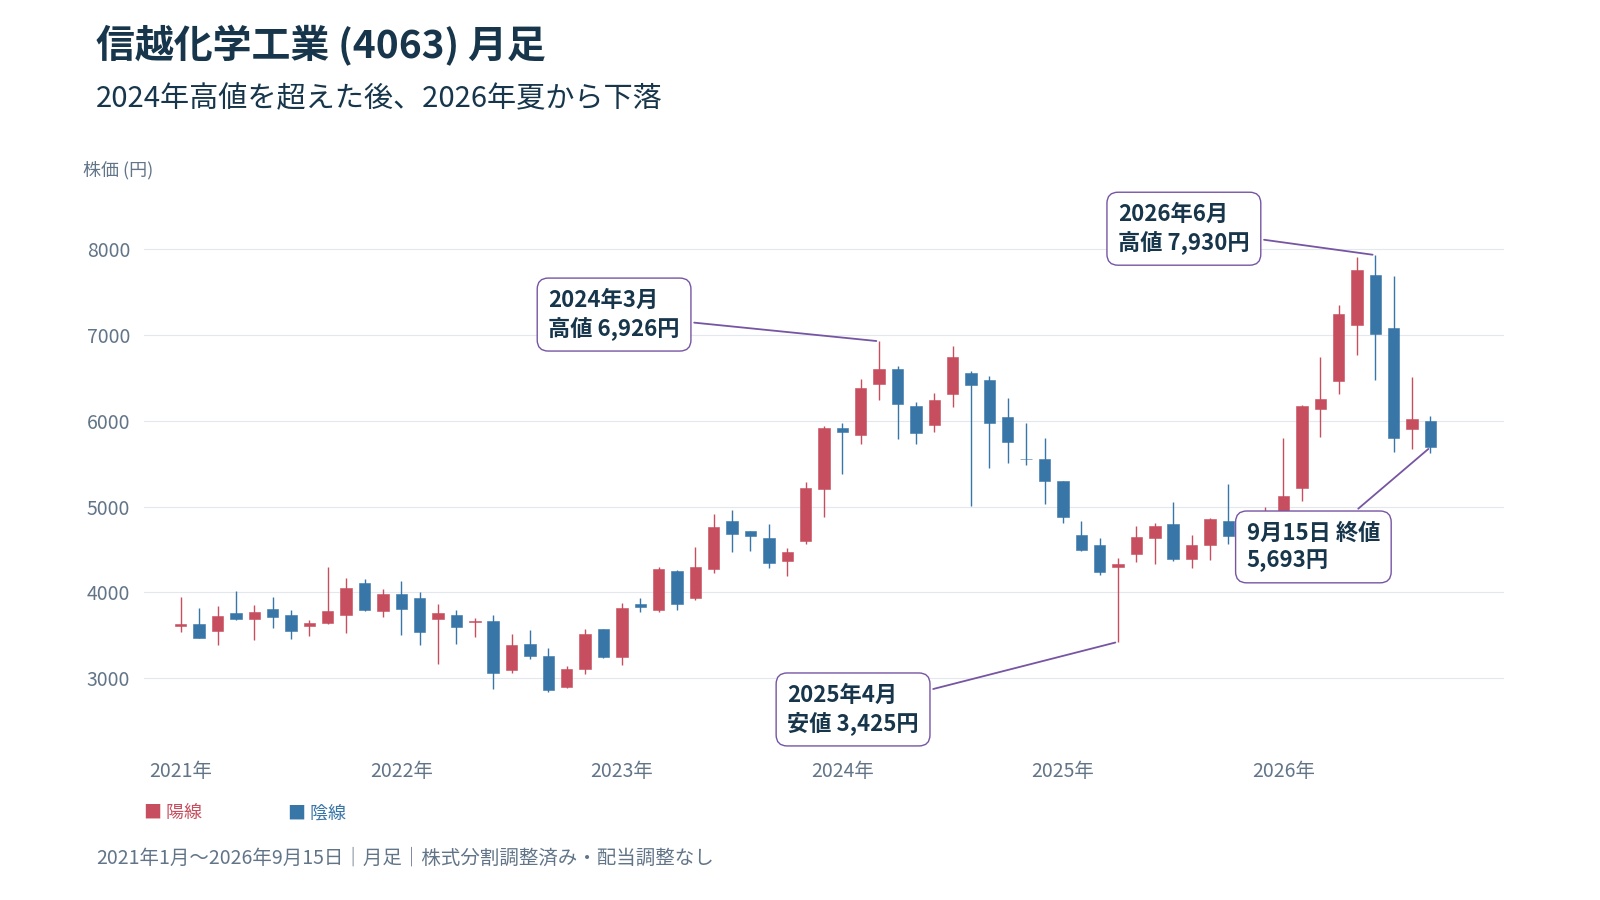
6月高値7,930円から9月15日終値5,693円へ
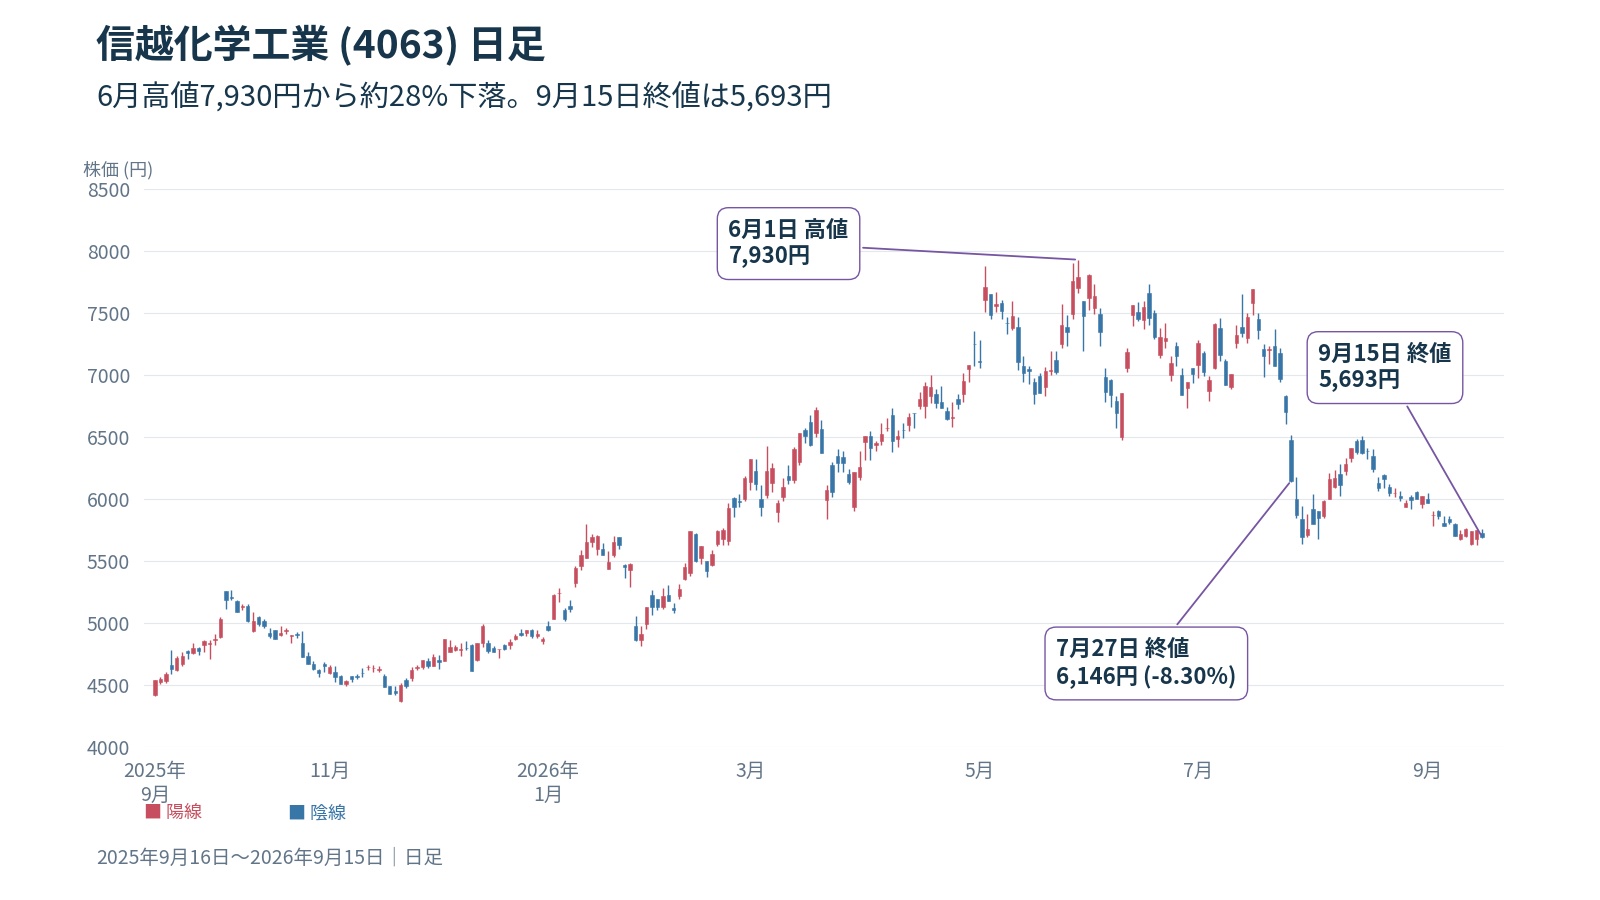
株価は2025年4月の安値から上昇し、2026年6月1日に7,930円を付けました。そこから9月15日終値5,693円までは約28.2%の下落です。8月の戻り高値6,508円も下回り、足元では反発後も上値を切り下げています。
月足では2024年の高値を一度超えた後の調整です。過去の高値との差だけで買いを決めず、戻りが続くかも確認したいところです。
7月決算後の下落は市場期待との隔たりが背景
7月24日の決算発表後、翌営業日の27日終値は6,146円となり、24日の6,702円から8.30%下落しました。会社は決算説明会で、市場の利益期待との隔たりについて、塩ビ事業の想定が主な違いだと説明しています。
つまり、増益予想でも、投資家が期待した回復の強さに届かなければ株価は下がります。半導体の需要拡大だけを買い材料にしていた投資家には、別事業の低迷が残る決算でした。ただし、売買には相場全体や需給も影響するため、値下がりの原因を1つに限定はできません。
PER・PBRと目標株価は利益予想の前提まで確認
9月15日終値での評価は下表の通りです。PERは株価を1株利益で割った指標で、会社予想EPS286円を使い約19.9倍となります。
| 指標 | 数値・計算条件 |
|---|---|
| 時価総額 | 約11.30兆円(自己株式を含む発行株式数で計算) |
| 予想PER | 5,693円÷286円=約19.9倍 |
| PBR | 5,693円÷6月末BPS2,447.41円=約2.33倍 |
BPSは1株純資産です。PBRの分母は7月の自社株買い前であり、足元の純資産と同一ではありません。証券会社の目標株価も、予想利益と評価倍率、算定日が異なれば変わります。目標額だけを上昇余地と捉えるのは避けましょう。
信越化学工業の電子材料23%増益と生活環境基盤材料34%減益が併存
最新決算は全社の回復を示しましたが、事業ごとの差が大きく残りました。半導体材料の好調を、全社一様の好調と読み替えない姿勢が大切です。通期計画の回復幅と、足元でどの事業が利益を稼いでいるかを確認します。
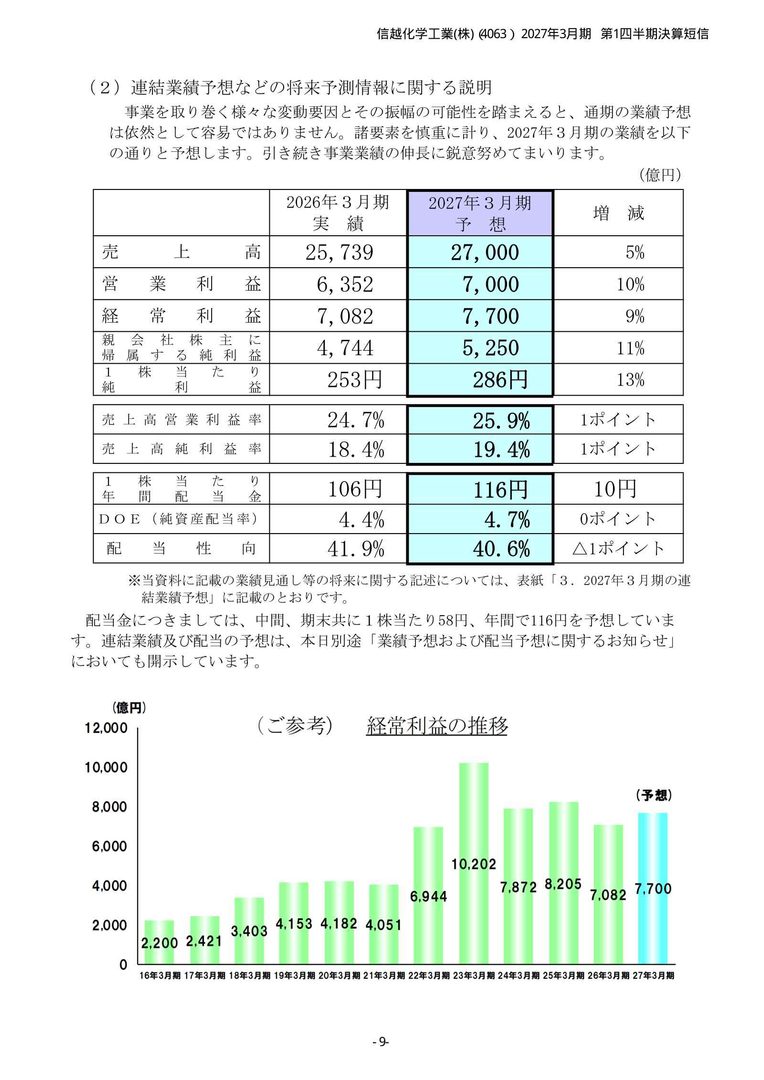
27年3月期は営業利益7,000億円を計画
27年3月期の会社計画は、売上高2兆7,000億円、営業利益7,000億円、純利益5,250億円です。営業利益は前期比10.2%増ですが、25年3月期の7,421億円には届きません。減益だった前期からの回復計画であり、過去最高益への復帰ではありません。
この予想は7月24日に初めて示されました。4月時点では通期予想を未定としていたため、既存予想の上方修正とは区別します。増益率だけで回復の到達点を誤らないようにしたいところです。
4事業の利益構成から回復の強さを見極める
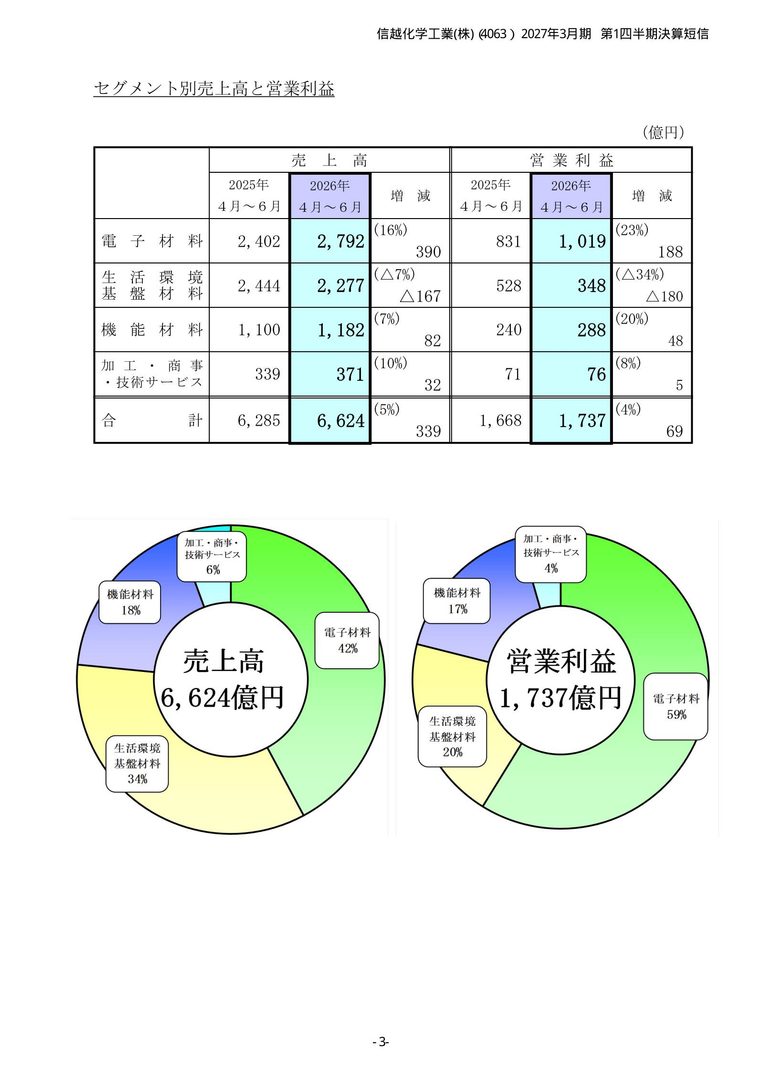
27年3月期4〜6月の営業利益は約1,738億円で、前年同期比4.2%増でした。内訳は次の通りです。
| 事業 | 営業利益 | 前年同期比 |
|---|---|---|
| 電子材料 | 1,019億円 | 23%増 |
| 生活環境基盤材料 | 348億円 | 34%減 |
| 機能材料 | 288億円 | 20%増 |
| 加工・商事・技術サービス | 76億円 | 8%増 |
電子材料が全体の営業利益の約59%を稼いでいます。売上構成比は約42%のため、同事業の採算変化が全社利益に及ぼす影響は大きめです。機能材料も増益に寄与しており、塩ビ以外の回復の広がりも確認できます。
半導体材料は需要拡大と価格交渉の両方が重要
半導体向けの出荷回復は追い風です。ただし、増産には設備費用がかかり、売上が増えても利益が同じ率で伸びるとは限りません。需要の広がりと、増える費用を価格へ反映できるかを合わせて見ます。
300mmウエハーに加え200mm以下にも回復が広がる
7月の会社説明では、半導体の基板になるウエハー市場で300mmの6月出荷が月間最高となりました。200mm市場も前年同期比、前四半期比ともに10%台半ばの伸びとされ、回復は先端用途向けの大口径だけにとどまっていません。
一方で、顧客には地政学リスクや将来の生産拡大を見越した在庫積み増しもあります。出荷増をすべて最終製品の需要増と捉えると、先々の在庫調整を見落とします。半導体関連銘柄を比較する際も、製造装置、検査、ウエハーで受注の時期や収益構造が異なる点に注意しましょう。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
長期契約の更新と投資コストが今後の採算を左右
シリコンウエハーは長期契約の割合が高く、需給が引き締まっても全量がすぐ新価格になるわけではありません。7月の説明では、早い契約は2027年末に期限を迎える一方、3〜4年先まで残る契約もあるとされています。
さらに会社は、工場建設費が以前の2倍以上に上がったと説明しています。増産の売上効果と、減価償却などの費用増を分けて評価する必要があります。価格改定が投資負担を吸収できなければ、数量が伸びても利益率は低下します。次の契約更新で価格条件がどう変わるかを追います。
塩ビの回復を読むには市況と決算の時間差に注意
塩ビは住宅だけでなく、インフラや産業設備にも使われます。地域ごとの価格差に加え、北米子会社の連結には時間差があります。直近の市況と発表済みの連結利益を同じ期間として比較しない点が、回復を読むうえで欠かせません。
北米の値上げとアジアの価格下振れを分けて見る
会社説明によれば、北米の4〜6月の業界販売量は前四半期比12%増、前年同期比4%増でした。価格も3月比で1ポンド当たり7セントの値上げが実現しています。住宅が弱くても、データセンターやインフラ関連の需要が下支えしました。
対照的に、アジアでは5月後半から在庫積み上がりと需要の鈍化を受けて価格が下がりました。北米の値上げを、世界全体の塩ビ市況の改善とは扱えません。輸出先を含めた販売価格と原料コストの差が広がるかが、塩ビの収益回復を確かめる基準です。
シンテックの業績は1四半期遅れて連結に反映
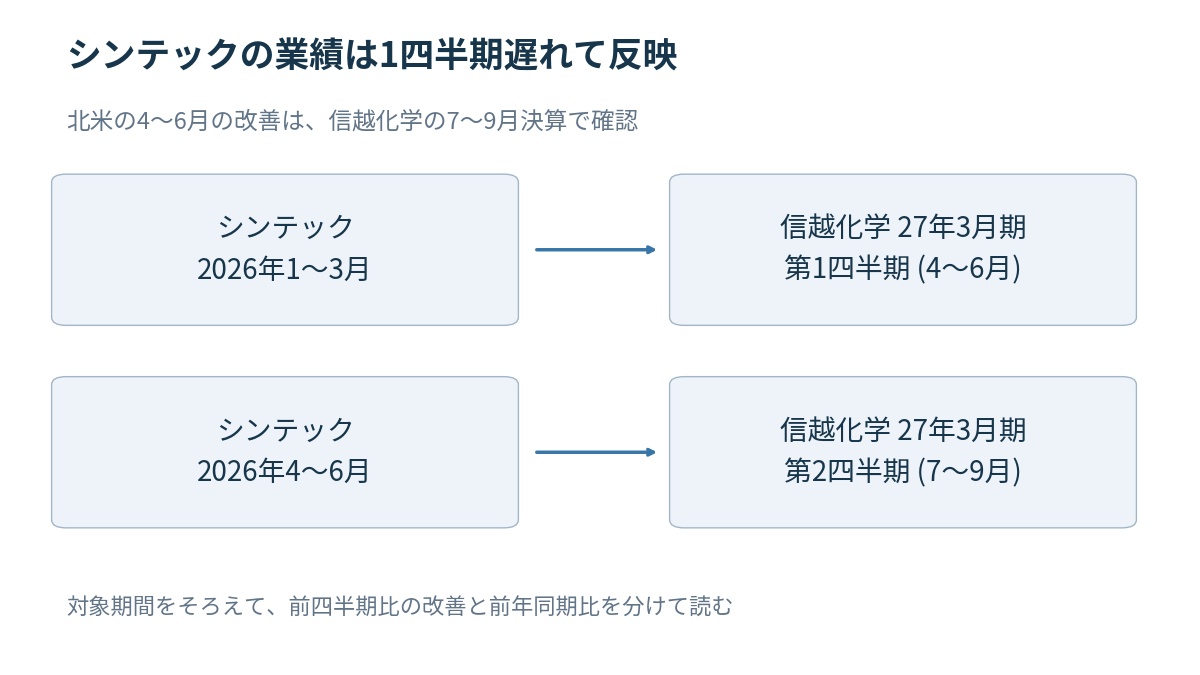
北米子会社シンテックは12月決算で、信越化学の連結には1四半期遅れて業績が入ります。信越化学の4〜6月決算に含まれるのは、シンテックの1〜3月業績です。北米で4〜6月に進んだ改善は、その次の連結四半期で確認する順序になります。
7月の説明では、シンテックの4〜6月経常利益は前四半期より増加する一方、前年同期にはやや届かない水準でした。改善方向でも減益が残り得るため、前年同期比と前四半期比を分けて読みましょう。
信越化学工業の年間配当136円と自社株買いは内訳まで確認
還元策は投資家にとってプラスですが、継続的な配当と一度限りの増配では意味が違います。自社株買いも発表時と終了後を分ける必要があります。今後も続く還元と、すでに実行された還元を区別して評価しましょう。
利回り約2.39%に含まれる記念配当20円
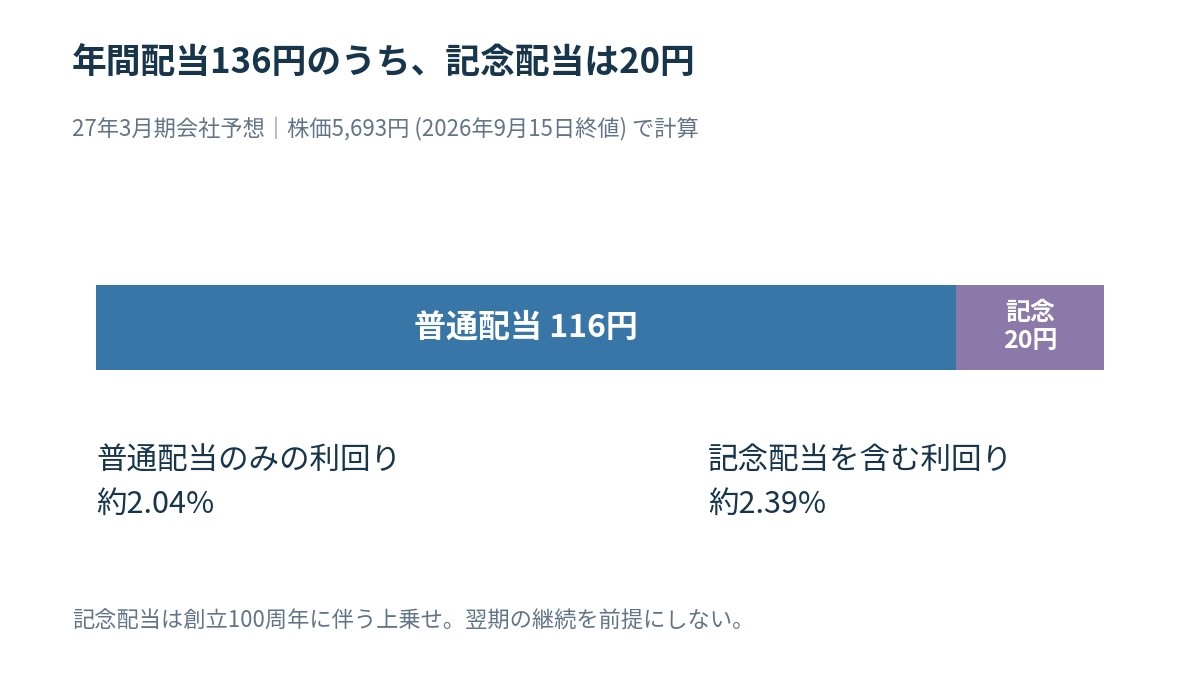
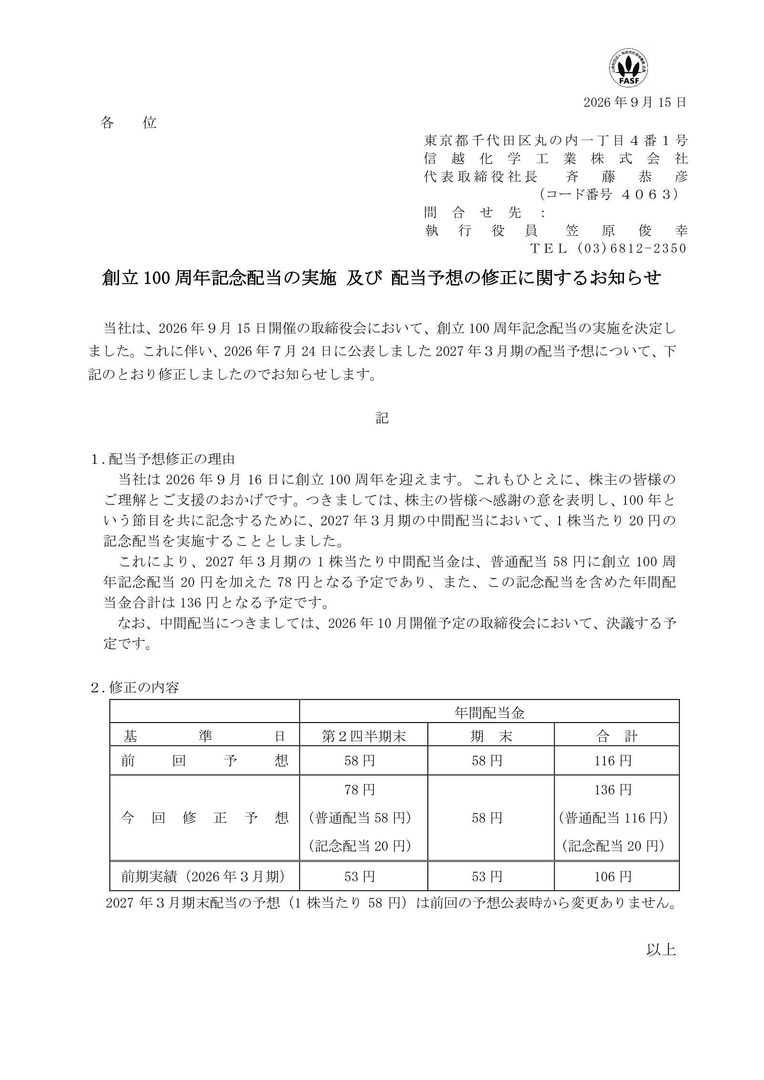
9月15日、創立100周年の記念配当20円が発表されました。27年3月期の配当予想は中間78円、期末58円、年間136円です。普通配当は年間116円で、記念分を翌期も受け取れる前提にはできません。
9月15日終値に対する予想利回りは136円÷5,693円で約2.39%、普通配当だけなら約2.04%です。中間配当は9月30日を基準日とし、正式決定は10月の取締役会を予定しています。
2,500億円の自己株式取得は終了し事後調整へ
2,500億円を上限とした自己株式取得は、公開買い付けに続く7月30日の取得で終了しました。9月時点で未実行の買い付け枠が残っているとは扱えません。買い付けによる市場需給の支えを、今後も同じように期待するのは避けたいところです。
9月15日の開示は、先に取得した株数を平均株価に応じて調整する仕組みに関する発表です。第1回調整では64万1,600株を減らす内容で、新たな買い増しではありません。なお、会社予想EPSにはこの自己株式取得の効果が織り込まれています。
設備投資3,500億円と株主還元を支える資金力
27年3月期は設備投資3,500億円を計画し、6月末の現金・預金は約1.65兆円です。ただし、4〜6月の営業キャッシュフローと投資キャッシュフローの合計は273億円の流出でした。
ここには定期預金の増加694億円が含まれます。営業キャッシュフロー1,307億円から設備投資支出905億円を引くと402億円のプラスです。資金流出の数字だけで本業の資金創出力が悪化したとはいえません。還元余力は預金残高に加え、本業が生む現金と投資支出を分けて確認します。
[関連]フリーキャッシュフローとは何か?利益だけじゃ分からない企業の“本当の実力”を見る方法
信越化学工業の今後の株価は10月決算の塩ビ収益と半導体採算に注目
基本的には本業の回復を待つ投資対象ですが、回復が遅れれば評価の引き下げもあり得ます。次は10月の中間決算で、塩ビの改善が連結利益に表れ、半導体材料の採算も維持されるかを確認します。還元発表の数より、利益の中身を優先したいところです。
電子材料の増益継続と生活環境基盤材料の改善を確認
次の決算では、電子材料の売上と利益の伸びを並べ、増収効果が費用増で相殺されていないかを確認します。同時に、生活環境基盤材料の利益を単独四半期で比較すると、回復の方向が読みやすくなります。
中間期の累計利益から第1四半期の利益を引けば、7〜9月の利益を取り出せます。累計が増益かどうかだけでなく、直近四半期の改善が続くかが重要です。電子材料の利益率が保たれ、塩ビ側の減益幅が縮めば、回復期待を支えます。どちらかが逆に動けば、投資の前提を再点検します。
1ドル160円の想定為替と通期予想の変化を点検
会社が7月に示した7月以降の想定為替は、1ドル160円、1ユーロ180円です。ドルの年間経常利益への感応度は1円当たり37億円とされ、円高が進む場合は業績の押し下げ要因になります。
ただし、感応度を残り期間へそのまま掛けた数字を会社予想の修正額とは見なせません。適用期間や通貨別の収益、実際の販売条件で影響が変わるためです。中間決算では利益予想の増減だけでなく、為替前提を変えたかも確認します。為替による増減と販売数量・価格による増減を分けると、本業の回復を読み違えにくくなります。
買い増しは株価下落と利益見通しの悪化を分けて判断
信越化学を買い増すなら、先に保有額の上限を決め、決算で確認する条件を記録しておきたいところです。株価が下がっても利益見通しが維持される場合と、利益も下がる場合では、同じ割安判断はできません。
特に同社では、長期契約の値上げが投資費用を吸収できない場合や、塩ビの価格改善が続かない場合は前提が崩れます。反対に、その懸念が和らげば下落した株価を再評価しやすくなります。配当を目的にする投資家も、次期の普通配当と利益の関係を確認し、記念配当だけを買い増しの理由にしない姿勢が必要です。
まとめ|信越化学工業は還元と本業の回復を合わせて判断
信越化学工業の株価を判断するには、還元の充実に加え、2つの主力事業が利益をどう伸ばすかを追う必要があります。下落率だけでは投資の根拠は十分ではありません。
次の決算では、発表された数字がどの期間の事業活動を表すかをそろえ、回復が継続しているかを確認しましょう。
資金を一度に投じる前に、期待が外れた場合の見直し条件も決めておけば、値動きに振り回されにくくなります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。