
ファーストリテイリング(9983)の株価は、2026年10月13日終値で73,790円です。7月の最高値から調整した後、9月安値から反発しています。今後の上昇余地は、海外の利益成長が株価に織り込まれた期待を上回れるかで変わります。
店で見かけるユニクロの強さだけでは、買い時までは決まりません。冬にも半袖を売る戦略や海外の大型店は、どれほど利益を増やせるのでしょうか。国内の仕入れ負担も含め、事業の成長と買値の釣り合いを探ります。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
最高益でも株価は下落|ファーストリテイリング決算の読みどころ
決算発表では増収増益が続く姿が示されました。それでも、翌日の市場は売りで反応しています。連結の最高益、利益予想の内訳、ブランドごとの販売を分けると、好調な全社業績の裏で残る課題も見えてきます。
5期連続の最高益でも決算翌日は4.04%下落
会社発表によると、26年8月期の連結売上収益は3兆9,633億円で16.6%増、事業利益は7,184億円で30.4%増でした。営業利益は7,431億円で31.7%増、親会社に帰属する純利益は5,425億円で25.3%増です。会社はこれを5期連続の最高業績と説明しています。
それでも株価は10月8日終値74,800円から、9日終値71,780円へ4.04%下落しました。13日は73,790円へ2.80%反発しましたが、決算発表日の終値は回復していません。市場全体の動きや事前の期待も株価に影響するため、この値動きだけで会社の成長力が否定されたとは言い切れません。
純利益3.2%増には税率正常化と非支配持分の影響がある
27年8月期の会社予想は、売上収益4兆4,500億円(12.3%増)、事業利益8,300億円(15.5%増)です。事業利益は売上から原価と販管費を引いた本業の利益で、営業利益はこれにその他の収益・費用などを加えたものです。営業利益予想も8,300億円(11.7%増)です。
税引前利益は8,800億円で9.7%増ですが、純利益は5,600億円で3.2%増に縮みます。会社は、26年8月期に一部事業の税務上の損金計上が増えて低かった税率が、平常に戻ると想定しています。韓国や東南アジアの成長に伴い、連結子会社の利益のうち外部株主に帰属する分も増える見込みです。
GUは通期増益でも第4四半期と9月の販売が計画未達
GUは26年8月期に売上1.8%増、事業利益11.0%増でしたが、第4四半期は減収・小幅な事業赤字でした。夏物需要と商品切替への対応不足に、広告費などの増加が重なりました。
2026年9月も販売計画に届かず、秋物での挽回を目指します。下表の利益規模からも、海外ユニクロの好調とGUの課題は分けて読む必要があります。
| 26年8月期セグメント | 売上収益(億円) | 事業利益(億円) |
|---|---|---|
| 国内ユニクロ | 10,848 | 1,960 |
| 海外ユニクロ | 24,111 | 4,398 |
| GU | 3,367 | 315 |
| グローバルブランド | 1,285 | 28 |
冬でも半袖が売れる|海外ユニクロは日本と売れ方が違う
海外ユニクロの成長は、出店数だけでは説明できません。会社は、欧米の着こなしに合わせた商品の売り方と、1店で大きな売上を稼ぐ店舗づくりを重視しています。決算説明会の内容から具体像を見ます。
欧米ではTシャツを通年商品として売り込む
塚越COOは10月8日の決算説明で、欧米では冬でもアウターの下に半袖Tシャツを着る習慣があると説明しました。会社はすでに世界で年間を通じて販売し、最も売れる商品の一つになっていると説明しています。
夏の終わりをTシャツの販売期の終わりにしない売り方です。カジュアルアウターも春秋だけでなく通年販売したところ、夏の朝晩に需要があったといいます。日本の季節区分をそのまま海外へ当てはめず、現地の着方に合わせて販売機会を広げています。商品ごとの売上や利益の増加額は未開示です。
パリやニューヨークには年商100億円以上の店舗がある
会社資料によると、26年8月期に年商50億円以上の店舗は世界で60店以上ありました。年商100億円以上は10店で、合計売上は約1,400億円です。単純平均では1店あたり約140億円にのぼります。この10店には国内の3店も含まれます。
海外の7店は、パリのオペラ、ニューヨークの5番街とソーホー、ミラノ、ローマ、ロンドン、マドリードにあります。いずれも欧米の主要都市の中心にある商業地の店舗です。店舗の数だけでなく1店の売上規模が、欧米の成長を支える要素になっています。
年商50億円以上の店舗を世界200店へ増やす構想
会社は今後、年商50億円以上の店舗を世界で200店に増やす構想を示しています。達成時期は公表されていません。200店は年間売上50億円以上の店舗総数の目標で、新規出店数を指す数字ではありません。
会社はその前提として、100人以上の店長育成、商品の改善、店舗の発信力を重視しています。大型店には人件費や賃料もかかるため、店舗を大きくする投資を売上増で回収する仕組みが欠かせません。店長が品ぞろえや接客を地域の需要に合わせ、再来店につなげられるかが、大型店を継続的な収益源にする条件です。
株価の今後を支える海外成長|欧米売上が中華圏を初めて上回る
26年8月期は、海外ユニクロの地域構成が変わった年でした。北米と欧州の売上合計がグレーターチャイナを初めて上回り、成長の中心が欧米へ移っています。中国と国内の状況も合わせて確認します。
北米・欧州は現地通貨でも2桁増収増益
26年8月期の売上は北米3,649.61億円、欧州5,126.51億円で、合計8,776.12億円です。中華圏の7,240.33億円を超え、両地域は現地通貨でも2桁増収増益でした。
円安換算だけでなく現地の販売が伸びています。北米の値引き抑制、欧州の物流効率改善も全社の増益を支えました。連結業績の推移は下表の通りです。
| 決算期 | 売上収益(億円) | 営業利益(億円) |
|---|---|---|
| 22年8月期 | 23,011 | 2,973 |
| 23年8月期 | 27,665 | 3,810 |
| 24年8月期 | 31,038 | 5,009 |
| 25年8月期 | 34,005 | 5,642 |
| 26年8月期 | 39,633 | 7,431 |
| 27年8月期(会社予想) | 44,500 | 8,300 |
中国大陸は売上約3%増・事業利益約18%増へ回復
中華圏のうち中国大陸だけを見ると、26年8月期は現地通貨ベースで売上が約3%増、事業利益が約18%増でした。売上の伸びは小さいものの、利益の伸びが売上を大きく上回っています。
店舗数は902店から851店へ減りました。店舗を減らしながら利益を伸ばしており、会社は閉店を伴う店舗網の組み替えや商品構成の改善を進めています。なお前節のグレーターチャイナは香港や台湾なども含む円換算の数字で、中国大陸の現地通貨ベースとは範囲が異なります。中国大陸は第4四半期の既存店売上も、現地通貨ベースで増収でした。
国内は既存店売上約2%増計画でも事業利益は前年並み
国内ユニクロの27年8月期計画は、既存店売上が約2%増の一方、事業利益は前年並みです。売上総利益率は若干低下する見通しです。会社は、過去に円安の水準で予約した仕入れの為替が、原価の上昇につながると説明しています。
衣料品は企画から販売まで時間がかかり、為替予約や在庫を通じて原価に反映されるまでに時間差があります。円高になっても、予約済みの仕入れや在庫が入れ替わるまでは、負担軽減に時間がかかります。円高メリットを狙う投資でも、為替が原価へ反映される速さで企業の差が生じます。同社の具体的な調達予約レートは未公表です。
[関連]円高メリット銘柄8選|ニトリ・食品・航空の注目株を比較
株価は最高値から16.8%安|それでも予想PERは40倍台
株価は7月の最高値から下がりましたが、利益に対する評価はまだ高い水準です。1株の価格や高値からの下落率だけでは割安とは言えません。2026年10月13日終値を基準に、株価の位置と指標を整理します。
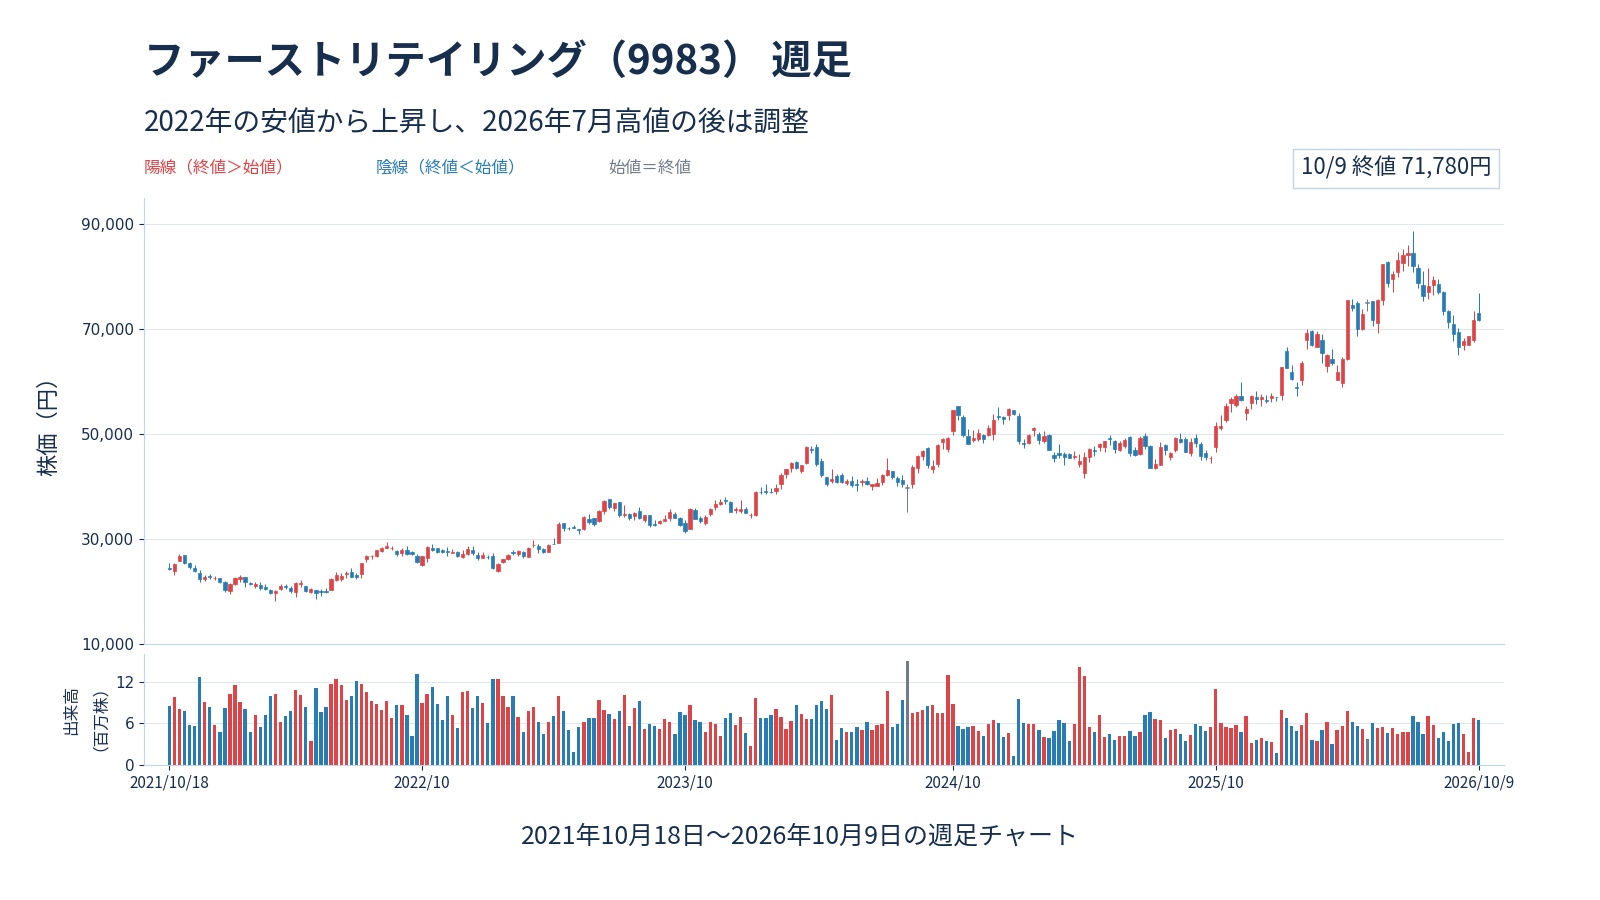
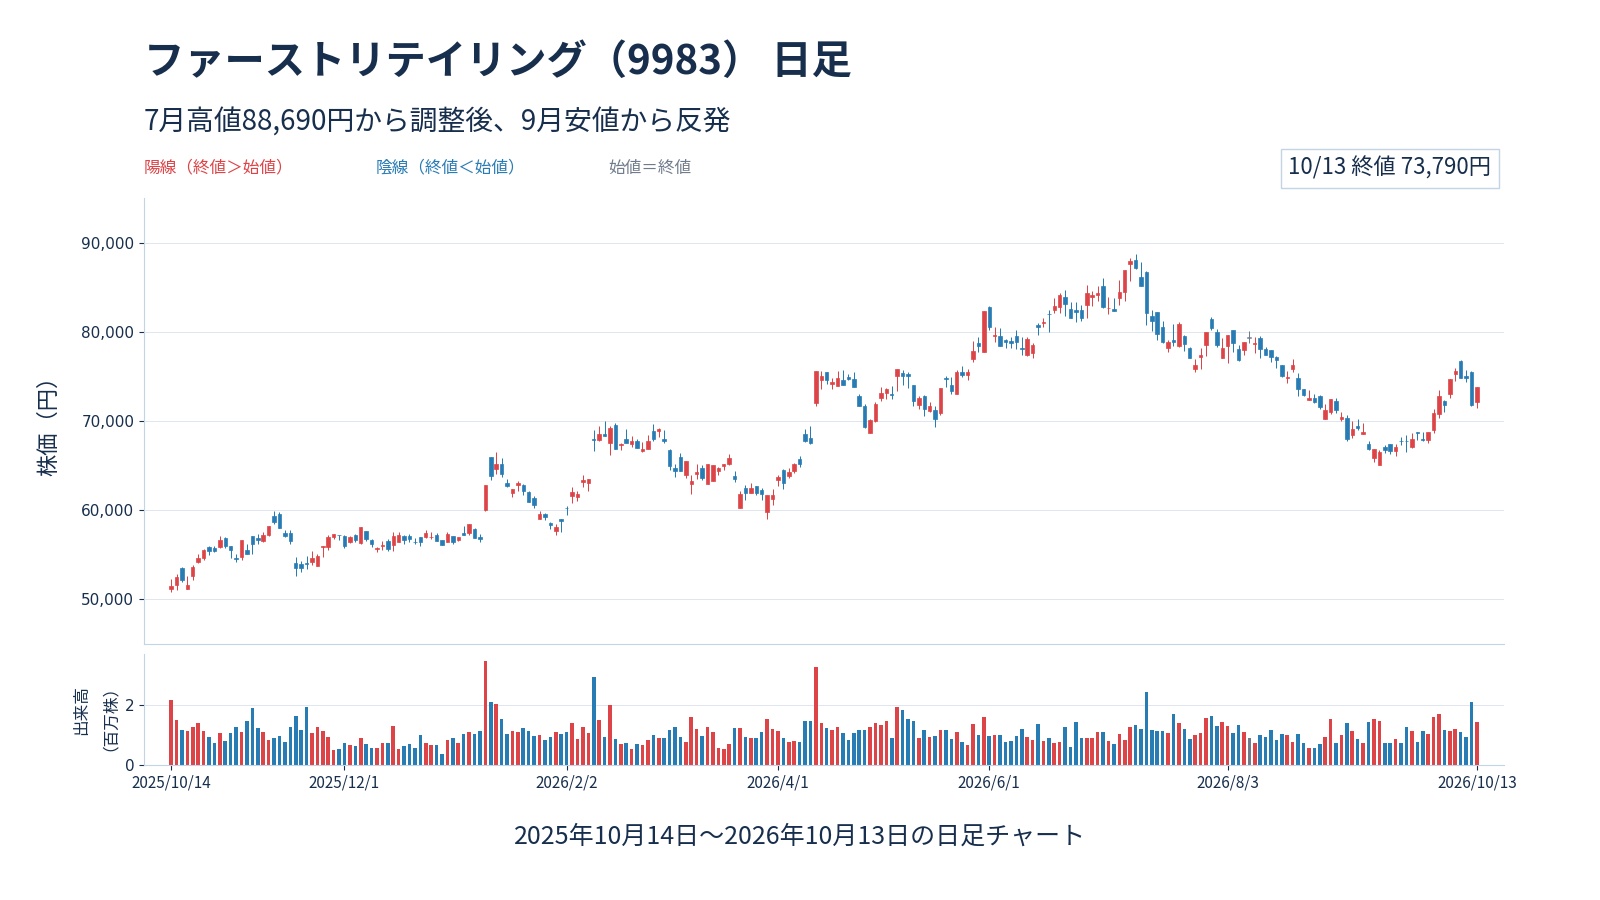
長期上昇の後に7月高値から調整し、9月安値から反発
分割調整後の株価は、2022年3月16日の安値18,103円から2024年10月15日に55,310円へ上昇しました。2025年4月7日の41,650円への下落を経て、2026年7月8日に最高値88,690円をつけています。
その後は9月11日に65,010円まで下げ、10月13日終値は73,790円へ戻りました。長期上昇の中で、直近は調整後の反発という位置です。高値更新の勢いが続いている状態とは区別できます。
1年前の予想PER36倍台から40倍台へ評価も上がった
PERは株価が1株利益(EPS)の何倍かを示します。各年の翌期会社予想で比べると、2025年10月14日の36.30倍から40.43倍へ上がりました。
同じ期間に株価は43.37%上昇、予想EPSは28.71%増です。利益見通しの伸びに評価倍率の上昇も加わった形で、同一年度の上方修正率を比べた数字ではありません。PBRは株価と1株純資産の比率です。
| 指標(2026年10月13日基準) | 数値 |
|---|---|
| 株価(終値) | 73,790円 |
| 時価総額(自己株式含む) | 23兆4,815億円 |
| 予想PER | 40.43倍 |
| 実績PBR | 7.96倍 |
| 予想配当利回り | 1.22% |
年間900円の配当予想でも利回りは1.22%
26年8月期の年間配当は850円の予定で、このうち期末の530円は11月5日の取締役会で決議される予定です。27年8月期は年間900円を予想しており、会社は配当性向を50%程度へ引き上げる方針を示しています。
それでも株価73,790円に対する予想配当利回りは1.22%です。会社が配当を厚くしても、株価も高ければ投資額に対する受取配当の割合は小さくなります。配当の受け取りを主な目的にする銘柄ではなく、海外を中心とした利益の成長を買う株と考えるほうが実態に合います。
今後の株価は欧米2桁成長と国内の採算維持が分かれ目
会社計画の基本形は、海外の増益で国内の原価負担を補う姿です。投資家としては、欧米で現地通貨ベースの成長と採算改善が続くかを確かめたいところです。地域ごとの確認点を整理します。
北米20店・欧州15店の出店計画は利益率改善を伴うか
27年8月期は北米で20店、欧州で15店の出店を予定しています。これは新規出店の数で、退店を差し引く純増数とは異なります。会社は両地域で現地通貨ベースの2桁増収増益と、事業利益率の改善を計画しています。
欧州は輸送費の増加で売上総利益率が若干下がる見通しで、物流費率の改善などで利益率を高める考えです。売上の拡大に対して運営費の増加を抑えられるかが、出店を利益へつなぐ条件です。既存店の伸びと販管費率が揃って改善すれば、店舗網の拡大を評価しやすくなります。
中国は店舗改革の効果と約16%の事業利益率を追う
中国大陸の26年8月期の事業利益率は約16%で、会社は27年8月期にさらに改善すると予想しています。会社が進めるのは、店舗数の拡大を優先した運営から、立地や品ぞろえに合った店舗へ組み替える改革です。利益率の改善が続けば、少ない店舗で稼ぐ力が強まります。
会社は、スクラップ&ビルドを実施した店舗の平均月商が約1.5倍になったと説明しています。ただし対象の店舗数や比較期間、算定方法は開示されておらず、中国全店の伸びとは読めません。低売上店の閉鎖だけでも平均売上は上がるため、地域全体の売上と利益率でも改革の成果を確かめたいところです。
国内は冬物の販売増で原価負担を吸収できるか
国内ユニクロの9月既存店売上は10.8%増でした。秋の好発進が、冬物の販売や通期の採算維持へつながるかが次の確認点です。全社の棚卸資産は6,172億円と前年から20.8%増えました。
会社は、海外の拡大と国内の夏物の積み上げが要因で、コア商品は次期に販売する予定だと説明しています。現時点で在庫が滞留しているとは判断できません。一方で冬物が弱く値引きが増えれば、原価高と値引きが重なり国内の採算が悪化します。10月の国内月次は11月4日、11月分は12月2日に公表予定です。
ユニクロの強さだけでは消えない株価下落リスク
店舗や商品の強さが続いても、投資家が払う価格まで一定とは限りません。成長期待の後退、円相場の変化、指数関連の売買で株価が下がる経路があります。業績の悪化と、それ以外の値動きを混同しない視点が必要です。
成長率が鈍ればPER低下で株価が下がる余地がある
高いPERを支えるには、会社計画の達成に加え、その先も利益を伸ばせる説得力が必要です。既存店売上の伸びが鈍り、利益が予想に届かなければ、増益であっても投資家が払う倍率は下がりやすくなります。
注意したいのは一時的な改善の扱いです。欧州では2026年3月に複数倉庫の並行運用が解消しました。その費用減が業績比較を押し上げる効果は、翌年も同じ幅で積み上がるわけではありません。中国の回復、店長育成、新店の採算も1年で結論は出ません。一度きりの改善を恒常的な成長と見誤ると、期待と実績の差が倍率の低下として表れます。
円相場は海外利益の換算と国内仕入れに違って効く
円安は、海外子会社の利益を円に換算する際の金額を押し上げます。一方で、海外で生産した商品を輸入する国内ユニクロにとっては原価の上昇要因です。円高になれば逆に、海外利益の円換算額は目減りし、国内の仕入れ負担は軽くなります。
会社は27年8月期の損益の取り込みレートを1ドル156.2円、1ユーロ181.8円とし、前年実績と同程度に置いています。これは決算換算のレートで、仕入れの為替予約とは別物です。また本業の取引で生じる為替差益と、金融収益に入る為替差益や利息は区別して読む必要があります。
指数関連の需給は業績と分けて見る
日経平均株価は時価総額加重ではなく、株価に株価換算係数を掛けて調整する価格加重型の指数です。単価の高い同社株は比率が大きく、2026年10月8日時点の構成比率は8.77%でした。
このため、指数に連動する商品の売買や先物取引の影響で、業績と関係なく株価が動く場面はあり得ます。ただし、構成比率が高いからといって、それが10月9日の下落の原因だったとは言えません。売りの主体は確認できていません。日々の需給による値動きと業績予想の変化を分け、後者は会社の開示で確かめられます。
まとめ|ファーストリテイリングの株価は海外成長と買値で考える
海外で売れる商品の広がりと大型店舗の収益力は、ファーストリテイリングの成長を支える具体的な強みです。国内で見慣れたユニクロとは違う売れ方が、世界の事業を育てています。
ただ、事業の好調だけで買値の妥当性は決まりません。欧米の成長と国内の採算維持が続くかを軸に、株価に残る期待の大きさを考えたい銘柄です。
次の月次や決算で販売の鈍化、値引き増、利益率悪化が見えた場合は、成長を見込んだ買値を見直す必要があります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。