NTT(9432)を配当目的で持つなら、受取額の大きさより、通信事業で稼ぐ力と投資負担を見て選びたい銘柄です。小幅な増配を受け取りながら長く保有する候補にはなりますが、増配の加速や元本の安定まで期待する買い方は勧めにくいと考えます。
株価は6月の安値から上昇した後、2026年10月23日は高値181.3円から174.8円で引けました。配当だけを見て買えば、この値動きを見落とします。受取条件に加え、投資後に残る現金と買値から、保有に見合うかを検討します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
NTTの配当は年間5.4円予定|受取額と支払時期
配当の予想額が変わらなくても、買う時期と受取方法で実際の入金は変わります。NTTの年間配当は中間と期末の2回分です。今から購入する人と、すでに権利を持つ人では、直近に受け取れる配当が異なります。
100株なら年間540円、1,000株なら5,400円の予定
NTTが2026年8月6日に公表した第1四半期決算短信では、27年3月期の年間配当予想は5.4円です。この予想が実現すると、100株で540円、1,000株で5,400円を受け取れます。中間と期末の両方で権利を取った場合の税引き前の合計で、片方だけなら100株で270円となります。
課税口座では所得税と住民税が差し引かれます。年間額は購入日から12カ月の受取保証ではなく、対象の決算期に2回の権利を得た場合の数字です。少額から保有できても、100株の配当だけでまとまった収入を得るのは難しく、生活費の補填を期待するなら保有株数と資金額が膨らみます。
11月の中間配当は9月末の株主が対象|今から買っても受け取れない
2026年10月26日に新しく買う株は、11月支払予定の中間配当の対象外です。対象は9月末の基準日の株主で、購入時期が近いだけでは権利を得られません。新規購入者は、2027年3月末の期末配当の権利を得るまで保有する必要があります。
2026年10月26日時点のNTTのIR・株式カレンダーでは、中間配当は11月支払予定で、正確な支払日は未公表です。関係書類は11月末発送、12月上旬到着という案内もあります。書類の到着前に口座へ入金される場合もあるため、郵便物が来ていないだけで未払いとは判断できません。
配当が届かないときは受取方法と登録住所を確かめる
配当の受取先は、証券口座、指定した銀行口座、金融機関に持参する領収証など、登録方式によって異なります。証券口座に入っていなければ、銀行の入出金履歴や届いた領収証も確認します。
金融庁のNISA制度説明では、NISA口座で持つ株でも、配当を非課税で受け取るには株式数比例配分方式が必要です。これは証券口座で受け取る方式で、銀行振込などを選ぶと課税されます。通知書や領収証が未着なら登録住所を確かめ、証券口座で管理する株の住所・受取方法の変更は証券会社で手続きします。
NTTは16期連続増配を計画|増配幅は前年度比0.1円
連続増配の年数は、受取額が速いペースで増える保証ではありません。NTTの増配は、直近では年0.1円ずつにとどまっています。利益に対する配当の割合も上がる計画で、過去の増配実績と今期の利益予想には違いがあります。
5.3円から5.4円への増配率は約1.9%
26年3月期の5.3円から今期予想5.4円への増配率は約1.9%で、100株の年間増額は10円です。増配幅は今期計画を含め3期続けて0.1円となり、24年3月期の0.3円増から縮小しています。連続増配という記録だけで、受取額が大きく増えると期待するのは避けたいところです。
| 期末 | 年間配当(分割調整後) |
|---|---|
| 22年3月期 | 4.6円 |
| 23年3月期 | 4.8円 |
| 24年3月期 | 5.1円 |
| 25年3月期 | 5.2円 |
| 26年3月期 | 5.3円 |
| 27年3月期予想 | 5.4円 |
配当性向は44.6%の計画|純利益は5.5%減る予想
27年3月期の予想配当性向は44.6%で、前期の42.0%から上がります。配当性向は利益のうち配当に回す割合です。会社は純利益を前期比5.5%減の9,800億円、1株あたり利益を12.10円と予想し、利益が減る中で配当を増やす計画です。
営業利益は0.2%増の1兆7,100億円を見込みますが、利払いや税負担などを経た純利益は減る予想です。小幅増配を賄う利益は見込む一方、利益の伸びが増配を後押しする計画ではありません。8月6日の第1四半期決算でも通期予想は据え置かれました。
NTTの増配余力は潤沢とは言えない|投資負担と借入増を検証
利益が出ていても、設備や買収に現金を使えば配当に回せる余裕は減ります。NTTは投資後の現金収支に加え、子会社株の追加取得と借入まで含めて評価する必要があります。配当性向だけでは、この資金負担は読み取れません。
銀行連結の影響を除いても、前期の投資後の現金収支は4,039億円の赤字
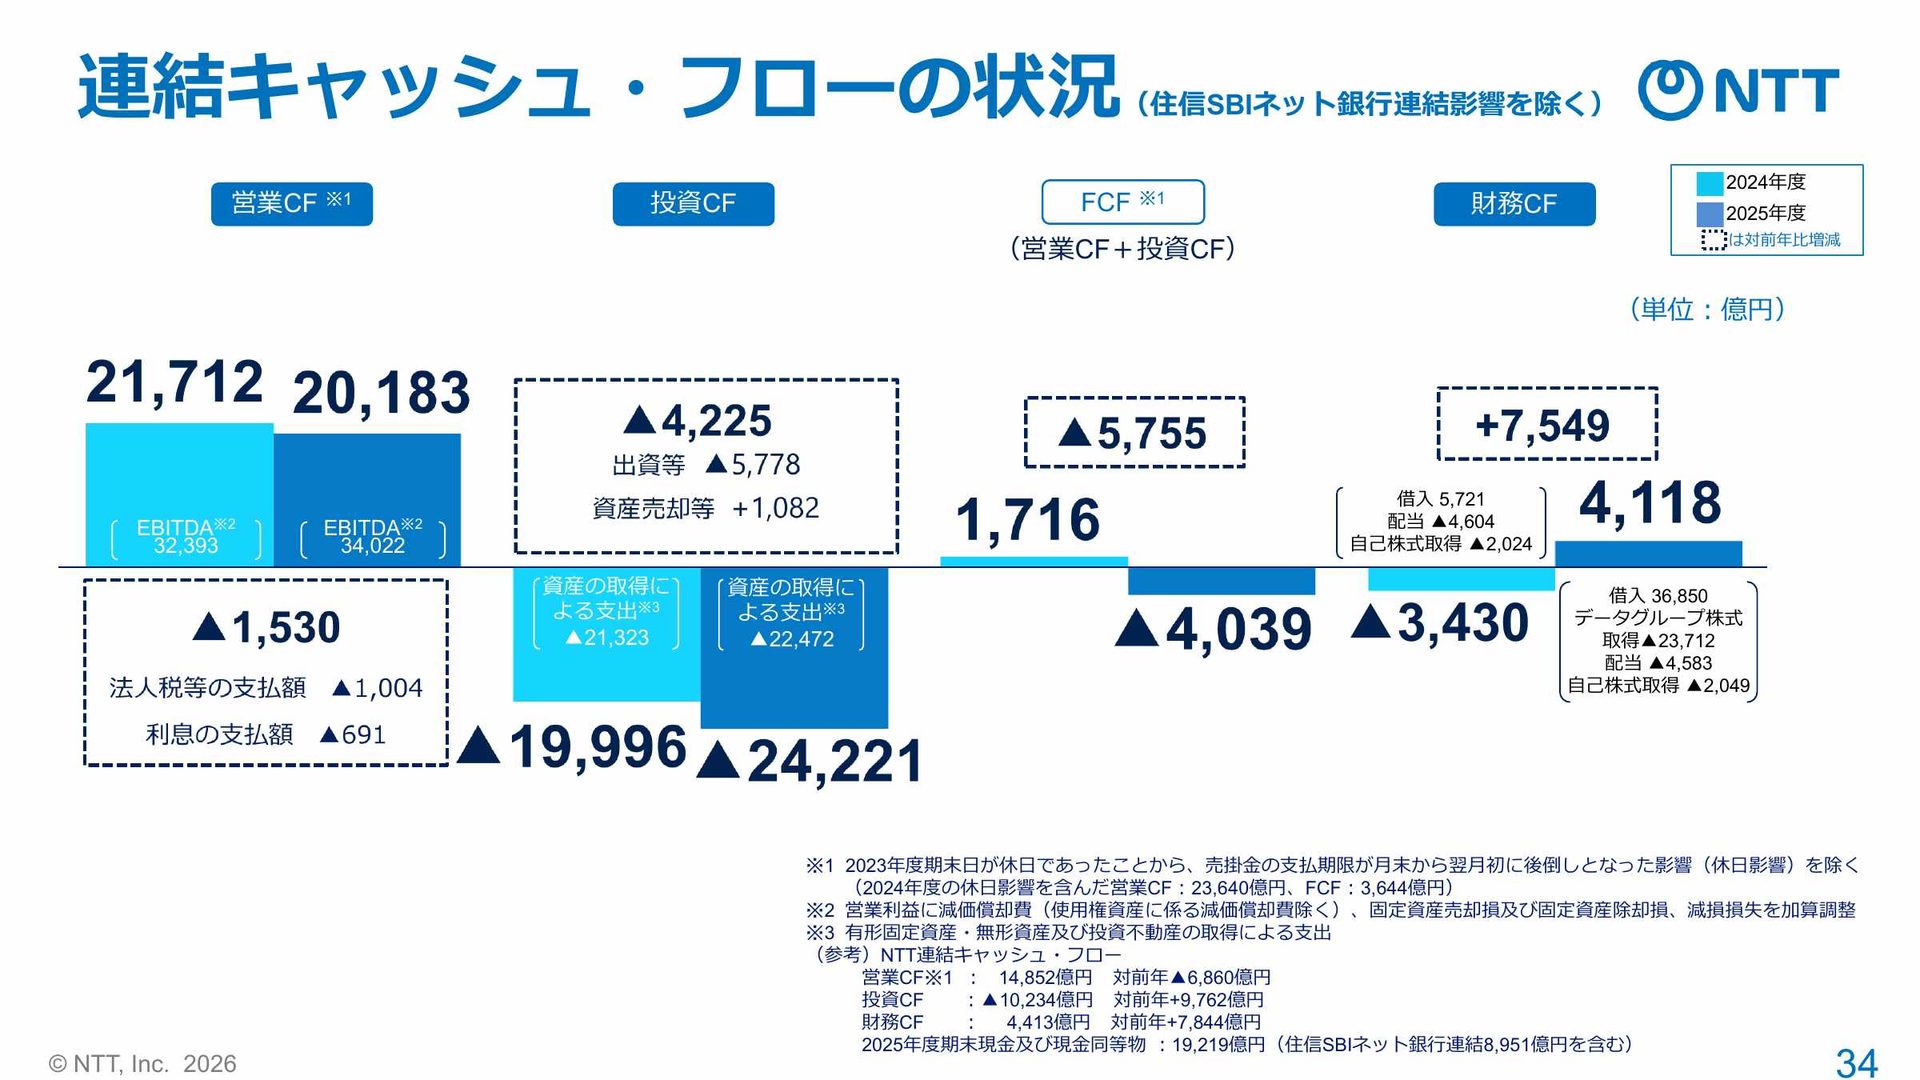
26年3月期は、住信SBIネット銀行の連結影響を除いた営業キャッシュフロー(事業活動の現金収支)が2兆183億円でした。投資活動の支出超過は2兆4,221億円で、投資後の現金収支は4,039億円の赤字です。
銀行買収で取り込んだ現金を含む連結全体の収支とは区別した会社公表値です。除外対象は金融事業全体ではありません。出資などの支出も含むため恒常的な赤字とは断定できませんが、前期の投資後に配当や借入返済へ回せる現金が余ったとは評価できません。
NTTデータの追加取得は設備投資とは別の資金負担
NTTデータグループ株の追加取得は、すでに支配する子会社の持ち分を買い増す取引で、財務キャッシュフローに計上されます。前項の投資活動とは別の支出です。会社の現金収支図が示すNTTデータ株取得の支出は2兆3,712億円でした。
この金額を設備投資に含めると、通常の事業投資と所有権の買い増しが混ざります。同じ図では純借入が3兆6,850億円に達し、買収などに必要な資金を借入で調達しています。完全子会社化で外部株主に帰属していた利益もNTTに帰属する効果だけでなく、先に負う借入と利払いも評価に含めるべきです。
増配の加速には利払い増と借入返済を賄う現金が必要
27年3月期の設備投資は2兆4,300億円を計画し、前期の2兆3,260億円から増えます。26年3月期には利息の現金支払いも前年より691億円増えました。利息は営業キャッシュフローに織り込み済みで、投資後収支から再び差し引く支出ではありません。
会社は金融事業を除く有利子負債のEBITDA倍率を26年3月末の4.2倍から2030年度ごろに3.5倍へ下げる方針です。EBITDAは利払い・税金・償却前の利益を示し、利益増でも倍率は下がります。増配の加速には、投資を続けながら将来の返済余力も確保する現金収支の改善が必要です。
NTTの配当利回りは3.09%|KDDIを上回りソフトバンクを下回る
配当利回りは、同じ年間配当でも株価が上がれば下がります。NTTが競合2社より一段高い利回りを提供しているわけではありません。NTTの利益は減る予想で、配当の多さだけでは現在の株価を割安とは評価できません。
5年の株価と直近1年の値動きを業績・還元策と照合する
5年週足では2024年1月に192.9円まで上昇しました。同年5月の減益計画公表と重なる週には、増配計画でも株価は下落しています。前年の資産売却益の反動があり、配当増だけでは利益減への懸念を補えなかったと考えられます。
直近1年は2026年6月23日の142.6円から10月23日の高値181.3円まで回復しましたが、終値は174.8円です。6月以降は上昇しているものの、直近高値からは反落しています。増配だけを値上がりの根拠にはできません。
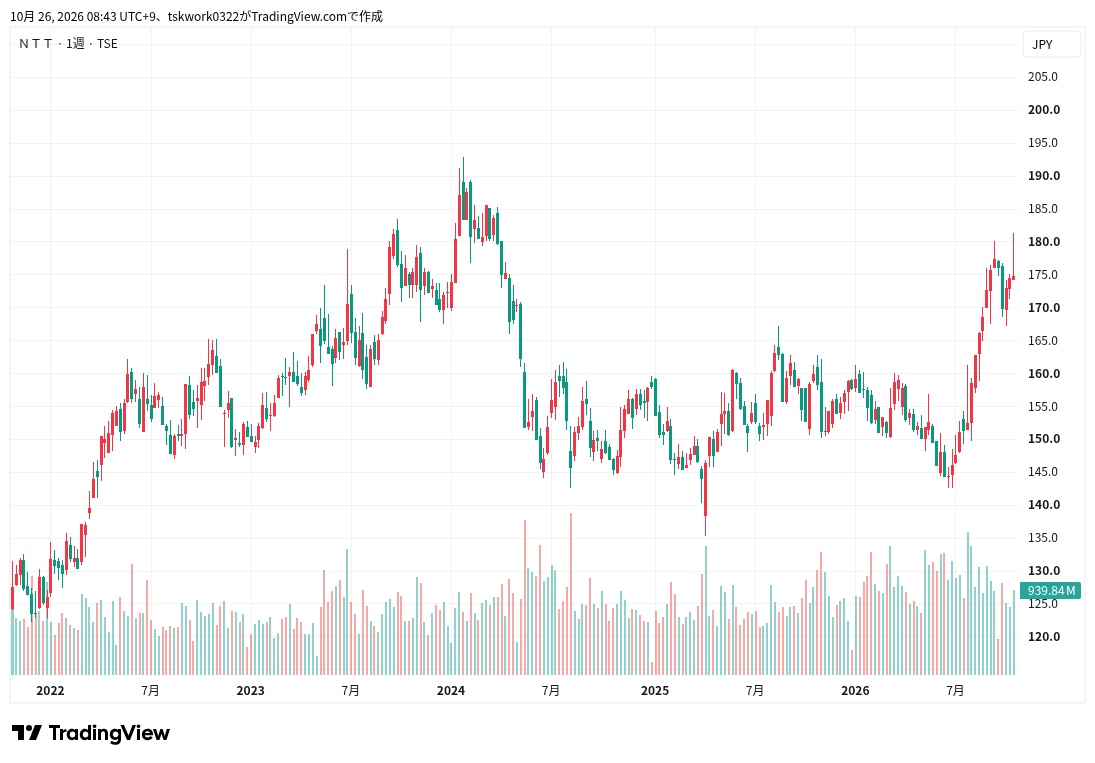
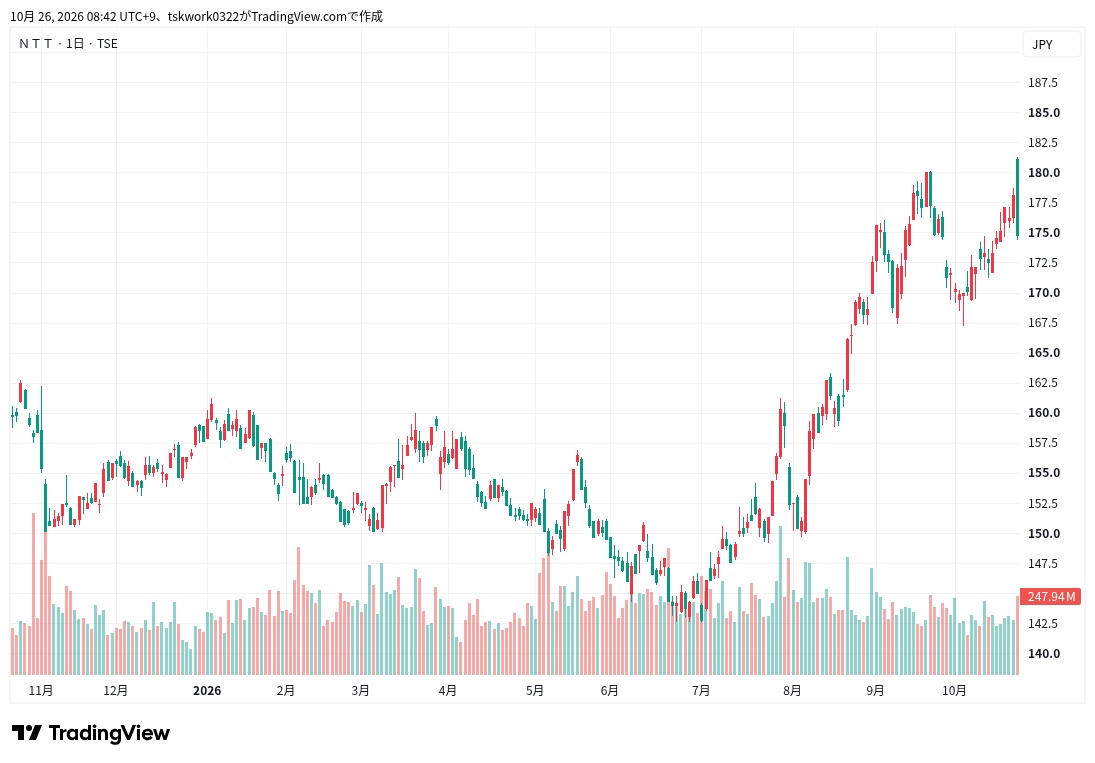
PER約14.45倍を割安と呼べるか|純利益は5.5%減る予想
10月23日の株価を会社予想の1株あたり利益12.10円で割ると、PERは約14.45倍です。PERは株価が利益の何倍かを示します。2026年6月末の1株あたり純資産121.07円に対するPBRは約1.44倍、時価総額は発行済み全株数ベースで約15兆8,282億円です。
100円台という1株の値段だけでは割安といえません。純利益が減る計画の下で、この倍率だけを根拠に積極的に買う評価はしにくいと考えます。通信利益の回復で利益減が一時的と確認できれば評価は変わりますが、減益が続けば同じ株価でもPERは上昇します。
配当性向は利益の定義も比較|KDDIは調整後利益を使用
下表は2026年10月23日終値と27年3月期会社予想の比較です。配当は各社が2026年8月に公表した第1四半期決算短信の予想値です(NTT6日、KDDI7日、ソフトバンク4日)。KDDIの配当性向は調整後利益基準で、NTTとの差だけでは増配余力の優劣を決められません。ソフトバンクは優先株配当を控除した普通株利益の4分の3超を配当に回す計画で、高い利回りには利益配分の違いも表れています。
| 銘柄 | 株価 | 予想配当 | 利回り | 配当性向 |
|---|---|---|---|---|
| NTT | 174.8円 | 5.4円 | 3.09% | 44.6% |
| KDDI | 2,865.5円 | 84円 | 2.93% | 42.8%(調整後) |
| ソフトバンク(9434) | 237.4円 | 8.8円 | 3.71% | 76.2% |
NTTの今後の株価は通信利益の回復と成長投資の回収が焦点
通信利益の減少が続く間は、将来の技術開発だけで株価の上昇を期待しにくいと考えます。ドコモの収入改善が利益に届くか、成長投資が現金を生むかが、現在の慎重な評価を変える条件です。次の決算と事業化の進捗を分けて追います。
11月4日予定の決算でドコモの個人向け通信の減益幅を確認する
ドコモの個人向け通信の営業利益は、27年3月期第1四半期に前年同期比約18.4%減の854億円でした。営業収益は7,997億円から7,928億円へ減り、顧客基盤や通信品質の強化費用も利益を圧迫しました。法人向けを含まない、非監査の社内管理数値です。
全社は増益でも、配当原資を支える個人向け通信には弱さが残ります。ただし会社は8月6日にARPU(契約あたり平均収入)の改善と減収幅縮小も説明しました。11月4日予定の決算で収入改善が利益に届けば、回復を評価しやすくなります。費用増で減益が続くなら、通期計画の修正も確認が必要です。
データセンターは建設費が先行|稼働後の収入が増配余力を左右する
国内データセンターの容量は、2024年度の約300MWから2033年度に約1GWへ増やす計画です。MWやGWは電力の規模を示す単位で、ここでは複数のグループ会社の設備能力を表します。設備が増えても、すぐに同じ割合で利益が増えるわけではありません。
建設中は現金支出が先行し、稼働後に契約先から利用料を得ます。満室に近づく速さと、電力費を賄える利用料を確保できるかが投資回収を左右します。回収が遅れれば追加建設と借入負担が先に増えるため、容量拡大だけを増配余力の拡大と評価するのは難しいと考えます。
IOWNの量産技術開発は進むが、配当原資への寄与はまだ測れない
2026年10月20日、NTTイノベーティブデバイスなど4社の光チップレット製造技術開発がNEDOの事業に採択されました。NTTは助言役です。試作製造ラインを整え、研究段階に比べ生産性を10倍以上に高める目標で、量産販売の実績ではありません。
光チップレットはCPUやGPUなどのチップ間のデータ伝送に光を使う部品で、IOWNが目指す通信・計算基盤の省電力化につながる技術です。今回の採択だけでは利益への寄与を見積もれません。光電融合では、部品・装置の販売が伸びる企業と開発中の企業を区別し、NTT以外も事業化の段階で比較できます。
[関連]光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
配当を受け取っても株価下落で損失は残りうる
配当を長く受け取るつもりでも、途中で売る必要が生じれば値下がりは損失になります。配当の受取額と株価の変動幅は同じ投資額で比べる必要があります。利回りの数字だけでは、売却時に手元へ残る金額は決まりません。
10%の値下がりは年間配当約3.24年分|20%なら約6.47年分
100株を174.8円で購入した場合、投資額は1万7,480円です。下表のように、10%の値下がりだけで年間配当の約3.24年分に相当します。1年分の配当を受け取っても、値下がり損は残ります。
税金・手数料を除き、配当据え置き、再投資と株価回復なしで比べた金額です。年数は損失の大きさを配当額に換算しただけで、取り戻すまでの期間を予測していません。
| 下落率 | 100株の損失 | 年間配当換算 | 1年分配当後 |
|---|---|---|---|
| 10% | 1,748円 | 約3.24年分 | -1,208円 |
| 20% | 3,496円 | 約6.47年分 | -2,956円 |
配当目的で保有を続ける条件と購入を見送る条件
長期の収入目的なら、小幅増配を受け取りつつ株価下落も許容できる資金で保有する選択肢はあります。ただし、通信利益の改善が投資後の現金増につながらず、借入負担が膨らむなら、保有理由を再検討する必要があります。
数年以内に使う資金や、元本の安定を求める資金での購入は見送りたい銘柄です。今の配当利回りだけで購入を急ぐ理由は弱く、通信利益と現金収支の改善を確かめてからでも遅くないと考えます。増配の加速を当然視せず、受取収入と必要な保有期間が自分の資金用途に合うかで選びたいところです。
まとめ|NTTは小幅増配を計画する一方、増配加速には資金面の改善が必要
NTTは小幅な増配を計画していますが、設備投資や買収の負担を踏まえると、増配を速める余裕まで見込んだ購入には慎重です。
長期の配当収入を求め、値下がりも受け入れられるなら保有の候補になります。利回りの高さだけを優先する場合や、近く使う資金の置き場としては選びにくいと考えます。
通信利益が回復し、成長投資から費用を上回る収入を得られれば、増配と借入返済を両立しやすくなります。利益の回復だけでなく、投資後に現金が残る段階へ進むかが、保有を続ける理由になります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
国内株式、海外株式、外国為替の領域で経験豊富なアナリスト・ファンドマネージャーのもと、金融市場の基礎・特徴、マクロ経済の捉え方、個別株式の分析、チャート分析、流動性分析などを学びながら、日本投資機構株式会社では唯一の女性アナリストとして登録。自身が専任するLINE公式など各コンテンツに累計7000名以上が参加。Twitterのフォロワー数も3万人を超える人気アナリスト。