時価総額とは、会社の株式全体についた市場の評価額です。通常は「株価×発行済株式数」で求め、株価だけでは分からない会社の規模を比べるときに使います。ただし、時価総額が小さいから割安、大きいから安全とは決まりません。
株価の高い会社より、安い会社の時価総額が大きい場合もあります。株価と株数を分け、利益との釣り合いまで確かめると、銘柄画面に並ぶ数字を企業比較へつなげられます。
時価総額は会社の株式全体についた市場の評価額
企業の大きさには、売上高、従業員数、工場の数など複数の測り方があります。時価総額が示すのは、そのうち株式市場で評価された規模です。事業の実績を示す数字とは性質が違うため、まず評価の対象を押さえます。
会社の株式全体がいくらと評価されているかを表す
時価総額が表すのは、会社のうち株主に帰属する持分の市場価値です。株主が持つ株式を、同じ時点の株価で評価して合計します。工場や店舗の売却価格を足した数字でも、借入金まで含む事業全体の買収価格でもありません。
このため、時価総額だけで会社を丸ごと買える金額が決まるわけではありません。全株を買い集める過程で株価が動く可能性があり、買収条件も別に交渉されます。今ついている株価による評価と、実際の取引に必要な金額を区別すると、ニュースの「企業価値」という言葉も読み違えにくくなります。
売上高・利益・手元の現金とは別の数字
売上高や純利益は一定期間の事業の成果、現金はある時点で会社が保有する資産です。対して時価総額は、株式に市場がつけた評価を示します。利益を生む力への期待が変われば、決算発表がなくても株価と時価総額は動きます。
時価総額が減った金額だけ、会社の預金が減るわけではありません。市場で投資家同士が株を売買しても、その売買代金が直接会社に入るわけではないためです。業績の悪化と株式の評価低下は関係し得ますが、損失額と時価総額の減少額は別々に読みます。
時価総額は株価と発行済株式数を掛けて求める
通常の時価総額は、1株の値段に会社が発行している株の数を掛けて求めます。単元株数ではなく発行済株式数を使うのがポイントです。購入に必要な金額と会社全体の評価額は、掛ける株数が異なります。
株価1,000円・1,000万株なら時価総額は100億円
架空の会社の株価を1,000円、発行済株式数を1,000万株とすると、時価総額は100億円です。ここで使う株数は、投資家が持っている株数や、1回の取引単位を表す100株ではなく、会社が発行している株式の数です。
100株を掛けて出る10万円は、通常の1単元を買うための金額です。「いくらで買えるか」と「会社の評価額」は計算の目的が違います。銘柄画面の株数が千株単位、時価総額が百万円単位などで表示されていれば、その単位までそろえてから計算すると桁の取り違えを防げます。
株価が高い会社ほど時価総額が大きいとは限らない
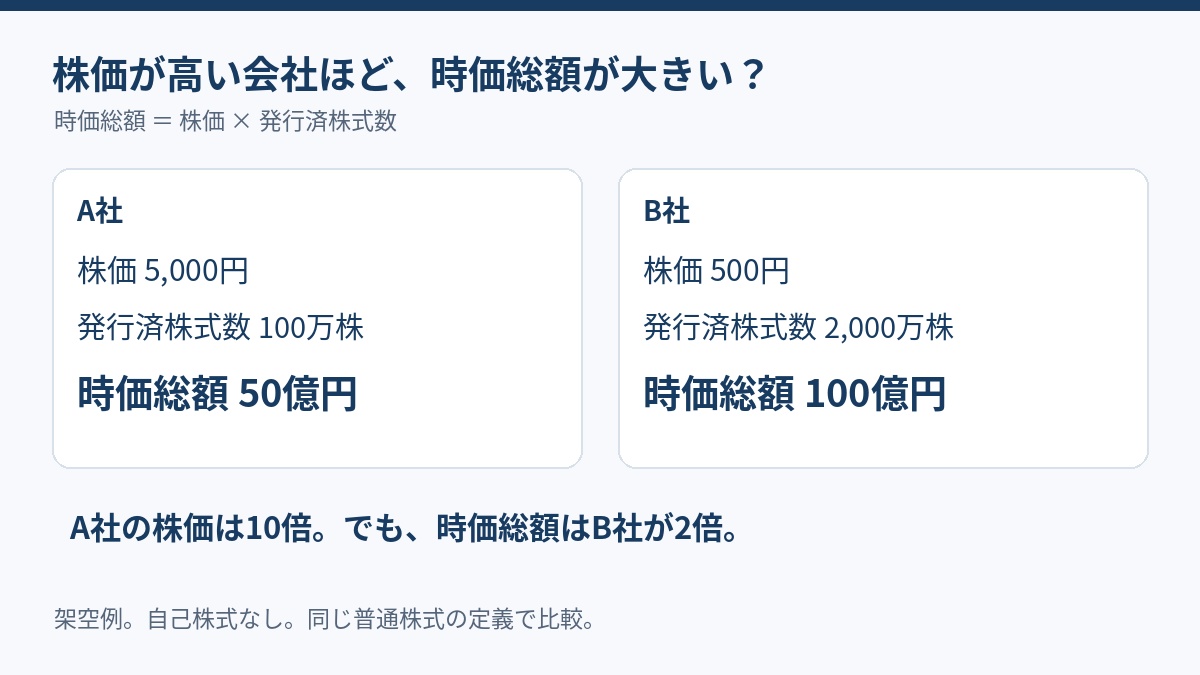
図のA社とB社は、どちらも架空の会社です。A社の株価はB社の10倍ですが、B社はA社の20倍の株式を発行しています。そのため、時価総額はB社がA社の2倍となり、株価の順位と逆転します。
1株という単位をどのくらい細かく分けているかは、会社によって異なります。株価の高低は、同じ100株を買う際の必要資金の違いとしては意味があります。一方、会社同士の規模を比べるときは株数を含めた評価額を使います。安い株価の会社が、必ずしも小さな会社とは限りません。
時価総額の変化は株価と株数に分けて読む
時価総額が変わる理由は、株価の変化か株数の変化のどちらか、またはその両方です。どちらが動いたかで、株主にとっての意味は大きく異なります。株価の変動、株式分割、新株発行の3つに分けて見ていきます。
株数が同じなら株価の上昇・下落がそのまま反映される
発行済株式数が変わらなければ、時価総額は株価と同じ割合で増減します。株価が2割上がれば時価総額も2割増えます。ただし、これは株数の定義と比較時点をそろえた場合の関係です。
株価が昔の水準に戻っても、時価総額まで元通りとは限りません。途中で増資して株数が増えていれば、同じ株価でも総額は以前より大きくなります。過去の高値を目標にする前に、当時と現在の株数が同じかを確認すると、回復に必要な会社全体の評価を過小に見積もらずに済みます。
株式分割だけで時価総額が増えるわけではない
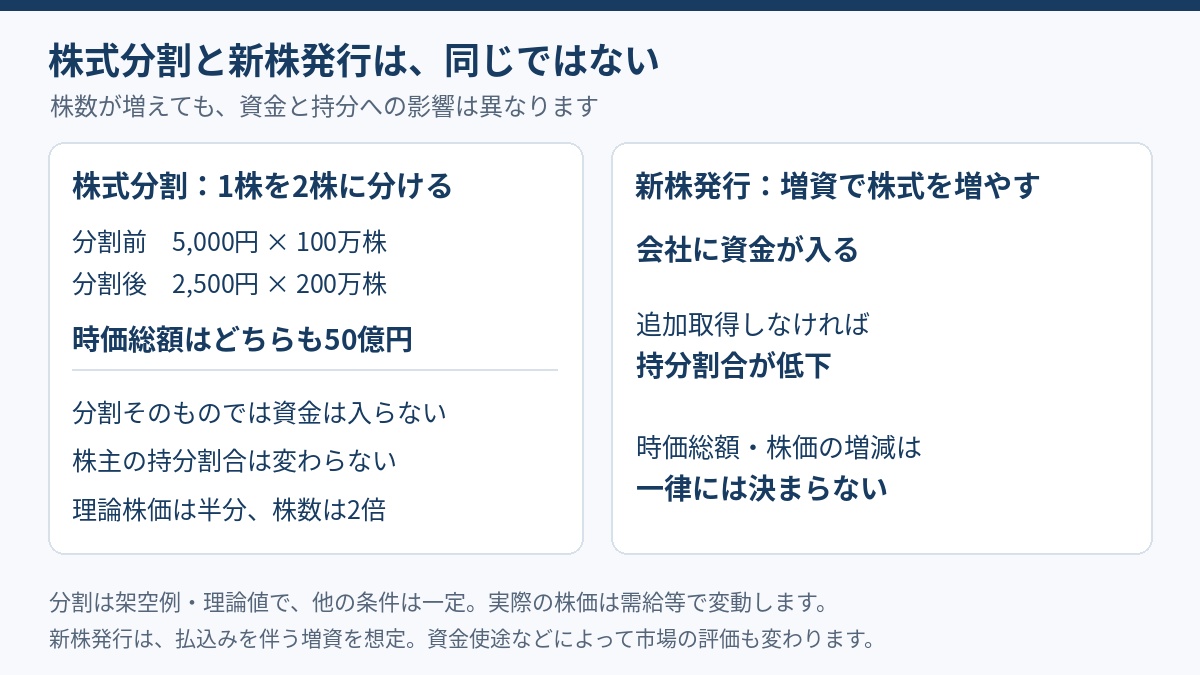
株式分割は既存の株式を細かく分ける手続きです。先ほどのA社が1株を2株に分割すると、株数が倍になり、理論株価は半分になります。図のように掛け算の結果は同じで、分割そのものでは時価総額は増えません。
既存株主も同じ割合で株を受け取るため、会社に対する持分の割合は変わりません。新たな事業利益や資金が生まれる手続きではなく、1株の単位を変える仕組みです。ただし、実際の株価は分割への期待や売買の需給でも動きます。分割の目的や株主への影響は、関連記事で補足しています。
[関連]株式分割のメリット・デメリットとは?株価への影響と注意点を徹底解説
新株発行は時価総額と1株あたりの価値を分けて見る
現金を払い込む新株発行では、株数の増加と同時に会社へ資金が入ります。既存株主が追加取得しなければ、会社に対する持分の割合は下がります。株式を細分化するだけの分割とは、この点が異なります。
例えば株数が1割増え、純利益が変わらなければ、1株あたり利益は約9.1%減ります。株数が増えるペースを利益の伸びが上回るかが既存株主にとって大切です。調達資金で設備や事業を増やしても、利益への貢献には時間がかかる場合があります。増資後の株価は資金使途や発行条件にも左右され、上昇・下落のどちらかには決められません。
時価総額の大小から分かるのは市場での規模
時価総額の大小からまず分かるのは、株式市場における会社の規模です。同じ業界の会社と比べれば評価の差が見えますが、規模が大きいから安全、小さいから危ないとは単純に言えません。比較の使い方と限界を確認します。
同業他社と比べると市場評価の差が分かる
架空の同業C社とD社が、ともに売上高300億円で、時価総額は150億円と450億円だったとします。事業の売上規模は同じでも、市場での評価には3倍の差があります。ただ、この2つの数字だけでは差の理由までは分かりません。
利益率が違えば、同じ売上でも株主に残る利益が異なります。成長速度や負債の多さが違う場合も、同じ評価にはなりません。同業比較でも、売上の大きさだけで評価差を割高・割安と決めないのが基本です。まず利益と財務の違いを並べると、会社の規模による差と、収益力に対する評価差を分けられます。
大型・小型という分類だけでは安全性は決まらない
大型株・小型株の区分は、使う指数やサービスによって異なります。TOPIXの規模別区分では時価総額に加えて流動性も使うため、一定金額だけで全銘柄を分類する仕組みではありません。分類名を見るときは、その選定基準もセットで読みます。
大型という区分は、財務の健全性を認定する印ではありません。借入金の返済負担や利益の落ち込みは、規模とは別に確認が必要です。例えば現金が少なく返済が迫る会社と、十分な現金を持つ会社では資金繰りの余裕が違います。時価総額だけでは、この違いは表れません。
時価総額が小さいだけでは割安といえない
時価総額が小さい会社を見ると、まだ安いのではと感じるかもしれません。しかし割安かどうかは、時価総額を利益などと比べて初めて判断できます。PER、利益の実績と予想、売買のしやすさの順に確認します。
同じ時価総額でも利益が違えばPERは変わる
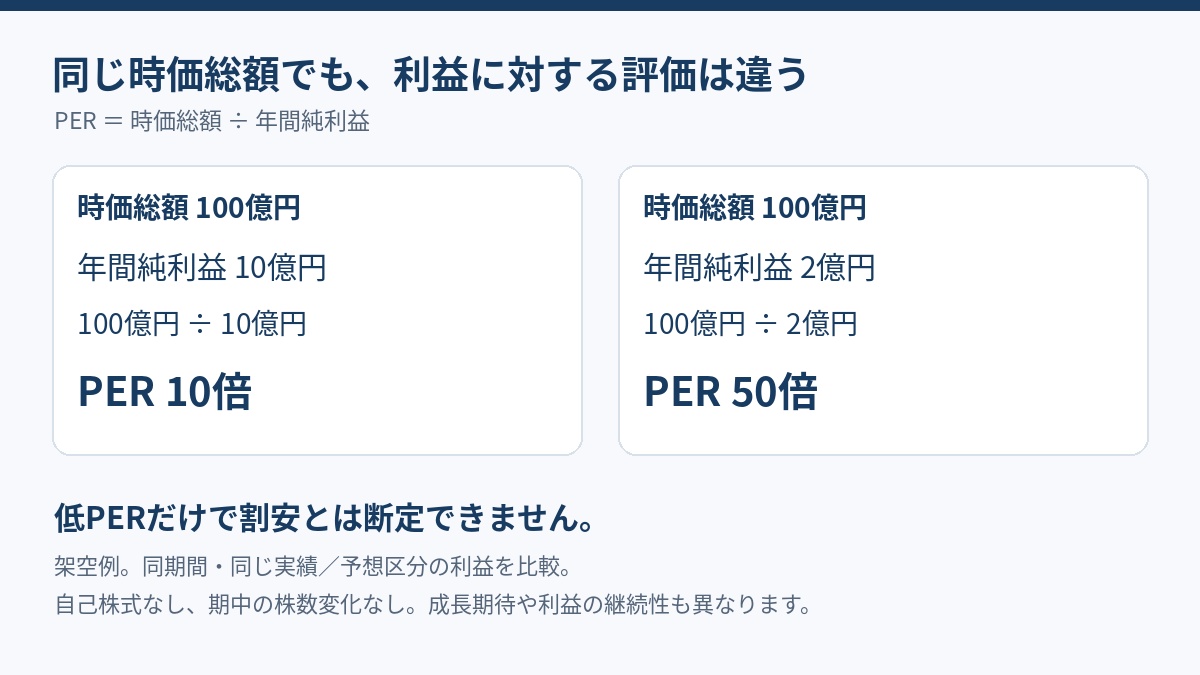
PER(株価収益率)は、株式の評価額が年間純利益の何倍かを示します。図の架空2社は同じ時価総額でも利益が異なるため、PERは10倍と50倍に分かれます。比較するには、まず両社の利益を同じ期間・同じ実績区分にそろえます。
低い倍率が付く理由には、利益の縮小が見込まれている場合もあります。高い倍率なら、将来の利益成長を期待した評価かもしれません。倍率の大小を売買の結論にせず、利益の継続性と合わせて読む必要があります。PERの目安や業種ごとの違いは、関連記事で詳しく扱っています。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
利益の実績と予想を分けて成長期待を確かめる
実績PERは確定した利益、予想PERは今後の利益予想を使います。実績でも前期通期を使う場合と、直近12か月を使う場合があり、対象期間の確認が必要です。J-Quantsでは直近12か月の実績と、進行期の会社予想を区別しています。
時価総額が同じなら、予想純利益が実績の2倍になると予想PERは半分です。低い予想PERは、利益予想が達成されて初めて裏付けられます。一時的な資産売却益や強い増益予想で倍率が低く見えている場合は、通常の事業で利益を稼ぎ続けられるかが評価の分かれ目です。
成長余地と売買のしやすさは別に確認する
時価総額の小ささだけでは、伸びる事業を持っているかは分かりません。売上が増えても費用がそれ以上に増えれば、利益は減ります。成長を評価するときは、売上の伸びが利益の増加につながっているかまで確認します。
さらに、事業の成長性と希望価格で売れるかは別の問題です。売買代金が少なく注文が薄い銘柄では、保有株を売る際に価格を大きく下げる場合があります。出来高は取引された株数、売買代金は取引金額を示します。企業規模だけで流動性を推定せず、日々の売買と注文状況を合わせて見ると、売却時の難しさが分かります。
時価総額を調べるときは基準日と株数をそろえる
時価総額は一度計算して終わりではなく、株価の基準時点や株数の数え方で表示が変わります。比較するときは、基準日と株数の定義をそろえるのが前提です。確認先と、サイトごとに数値がずれる理由を整理します。
証券会社の銘柄情報と企業IRで確認できる
証券会社の銘柄情報なら時価総額を手早く確認できます。表示値を自分で検算するときは、企業IRの決算短信にある発行済株式数と自己株式数を使います。いずれも何月末の数字かが付いており、株価と同じ日の株数とは限りません。
決算後に分割や増資があれば、短信の株数をそのまま掛けないようにします。IRの適時開示で効力発生日や発行株数を確かめ、比較時点に合わせます。記録には株価の日付、株数の基準日、取得先を残すと、後から数字が変わっても計算をたどれます。
サイト間の差は更新時刻や自己株式の扱いを確認する
時価総額がサイト間で違うときは、まず株価の基準時点を比べます。野村證券の銘柄情報ヘルプは前日終値ベースと説明し、J-Quantsは当日終値を使います。日中の現在値を掛けた数字とは一致しない場合があります。
次に、会社が保有する自社株を株数から除いているかを確認します。J-Quantsは自己株式控除後の株数を使うと明記しています。自己株式の扱いが違えば、同じ株価でも総額が変わります。表示の差をすぐ誤りと決めず、更新時点と計算対象が一致するかを先に照合します。
ランキングは規模の比較に使い買い推奨と混同しない
ランキングは市場全体や同じ業界の中で、株式の評価額がどの程度大きいかを見渡すために使います。ただし、国内株だけか、海外株や複数の市場を含むかで順位の意味は変わります。日付に加え、集計対象の違いにも注意が必要です。
順位が上がっても、その会社の時価総額が増えたとは限りません。他社がそれ以上に下がれば、横ばいや下落でも順位は上がります。順位の変化から好調さを読み取るときは、実際の総額の増減も確認します。大きい順の一覧は利益成長や割安さの順位ではなく、購入候補の規模を知る入口です。
まとめ|時価総額は会社の規模と株価評価を分ける入口
時価総額は企業を株式市場での規模で比べるための数字で、割安さや安全性まで一度に示す指標ではありません。
候補を規模で絞り、利益と財務で中身を比べると、値段の安さだけに引かれた銘柄選びを避けやすくなります。小さい会社にも大きい会社にも、それぞれ評価に見合う収益力が求められます。
気になる銘柄が見つかったら、同業1社と同じ時点の数字を並べてみてください。総額の差を見つけ、利益や株数の違いまでたどる習慣が、株価を見る目を具体的にしてくれます。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。