複利とは、運用で得た利益を元本に加え、その合計を次の運用に回す仕組みです。最初の元本だけで利益を計算する単利と違い、再投資した利益も収益を生む原資になります。ただし、株式や投資信託が毎年決まった割合で増えるという意味ではありません。
仕組みを理解するには、増えた金額だけでなく「利益がどこへ回ったか」を追うと分かりやすくなります。株の配当を受け取って買い増す場合と、投資信託の内部で再投資される場合では、お金の流れも投資家の手続きも異なります。
複利とは|利益を元本に加えて運用する仕組み
複利の特徴は、収益を生む原資に過去の利益も含める点にあります。同じ利回りでも、利益を戻すか外へ出すかで次の計算対象が変わります。新しいお金を入れる積立とは区別すると、残高が増えた理由を追いやすくなります。
複利は元本だけでなく利益にも収益がつく
複利で次の収益を計算する対象は、最初に出したお金だけではなく、それまでの利益を加えた残高です。運用がプラスで続けば、同じ利回りでも収益を生む金額が大きくなります。利率そのものが上がるのではなく、利率を掛ける残高が変わる仕組みです。
ただし、利益を口座に置いておくだけで再投資になるとは限りません。預金なら利息が元本へ組み入れられる契約か、株式なら配当金が追加購入に回るかで違います。利益の発生と、その利益を次の運用へ回す動作を区別すると、預金と投資の説明を混同せずに理解できます。
単利との違いは利益を次の運用に回すかどうか
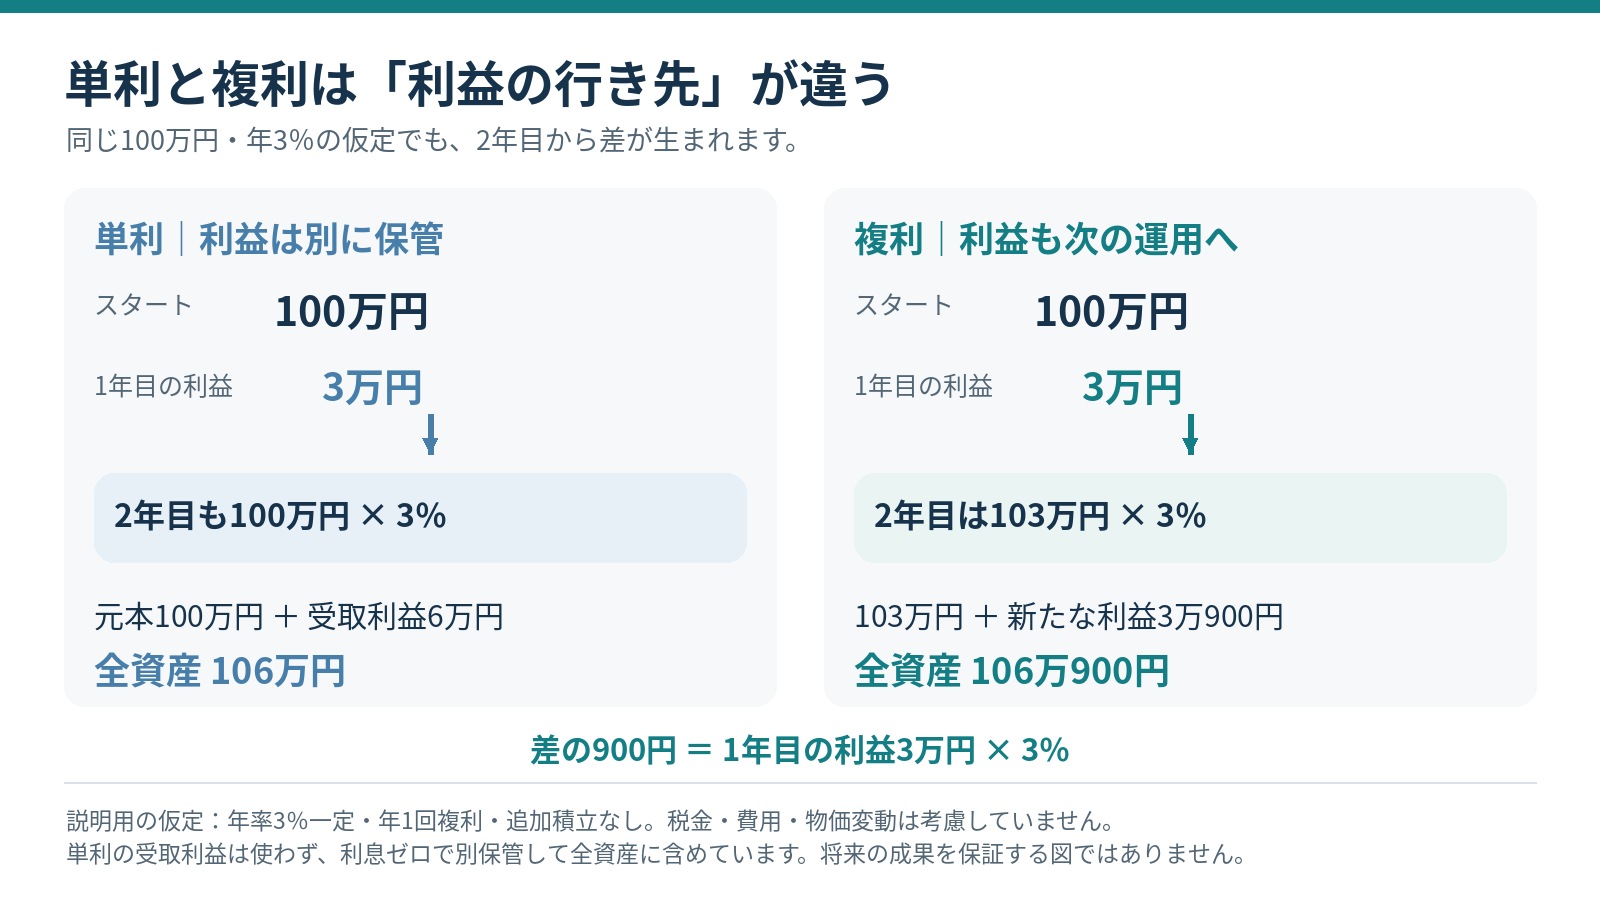
単利は、最初に投じた元本だけに利益がつく計算方法です。100万円を年3%の単利で運用すると、利益は毎年3万円のまま変わりません。受け取った3万円は運用の外に出て、元本は100万円に据え置かれます。
複利では同じ3万円が運用の中に残り、翌年の元本に加わります。両者の違いは利回りの高さではなく、利益を次の運用に回すかどうかにあります。なお本記事の比較では、単利で受け取った利益は使わず、利息のつかない場所に別に保管しておく前提とし、総資産を「元本+受け取った利益の合計」で示します。
積立は元本を増やす方法で複利とは別の仕組み
積立は、毎月など決まった間隔で新たなお金を投資へ回す方法です。利益の再投資とは資金の出どころが異なり、給与からの入金を増やして残高が伸びても、その全額が運用益ではありません。成績を見る際は、残高から自分が入金した元本を区別します。
また、毎月の積立では、最初に投じた分と最後に投じた分で運用期間が違います。積立総額を最初から全額運用した計算式へ入れると、収益を大きく見積もりすぎます。複利の計算には入金時期も関係するため、毎月定額で購入する積立投資は、一括投資とは分けて計算します。
[関連]ドルコスト平均法とは?メリット・デメリットやシミュレーション結果を解説
複利の計算方法|元本・利回り・期間をそろえる
単利と複利を比べるときは、元本、利回り、期間の3つの条件をそろえる必要があります。ここでは年1回利益を組み入れる前提で、それぞれの計算式と、資産が倍になる年数の目安を示す72の法則を紹介します。
複利は元本に「1+利回り」を年数分掛ける
年1回利益を元本に組み入れる複利の資産額は、「元本×(1+利回り)^年数」で求められます。^は累乗を表す記号で、年数の回数だけ同じ数を掛け合わせるという意味です。利回りは3%なら0.03のように小数に直して使います。
100万円・年3%・10年なら、100万円に1.03を10回掛けて134万3,916円になります。計算に使う年数は、利益を組み入れる回数と対応させる必要があり、年1回の組み入れなら整数の年数を当てはめます。表計算ソフトでは「=1000000*(1+0.03)^10」と入力すれば同じ結果が得られます。
単利は元本から生じる毎年の利益を足し合わせる
単利の総資産は「元本×(1+利回り×年数)」で計算します。毎年の利益を元本へ加えないため、利益を計算する対象は当初の金額のままです。この式は利回りが一定で、受け取った利益を使わず保管する場合の、元本と累計利益の合計を表します。
運用口座の残高だけを見て比較すると、単利の受取利益を数え落とします。別口座へ移した利益も自分の資産であり、複利側と同じ範囲で集計する必要があります。別口座の利益にも利息がつく場合や途中で使う場合は、その増減を加えないと資産全体の比較になりません。
72の法則は資産が倍になる年数の概算に使う
72の法則は「72÷年利率(%)」で、複利運用した資産が約2倍になる年数を求める近似です。年3%なら72÷3で約24年となります。この式には3%を「3」と入れ、通常の複利計算式で使う小数の「0.03」と取り違えないようにします。
元本を100万円として年1回複利で検算すると、23年後は約197万円、24年後は約203万円です。概算は期間の感覚をつかむために使い、具体額は計算式で確かめます。一定の正の利回りを想定した目安なので、値動きのある投資の到達年を約束する数字ではありません。
単利と複利の差|同じ100万円でも期間で差が広がる
ここからは元本100万円、年3%一定、年1回の複利という同じ条件で、単利と複利の資産額を比べます。追加の積立はなく、税金・手数料・物価の変動は含めていません。将来の運用成果を予想した数字ではありません。
年3%の仮定では2年目から利益の差が生まれる
1年目は単利も複利も利益は3万円で、資産額はどちらも103万円です。まだ組み入れる利益がないため、計算結果に違いは出ません。差が表れるのは2年目からで、単利の利益は3万円、複利の利益は103万円に3%を掛けた3万900円になります。
2年後の資産額は単利が106万円、複利が106万900円です。900円の差は小さく見えますが、翌年以降はこの900円も元本の一部として利益を生むため、差は毎年わずかずつ大きくなります。複利の効果は最初の数年では数字にほとんど表れないと理解しておくと、短期間で大きな差を期待する誤解を避けられます。
10年・20年・30年の比較では再投資の差が広がる
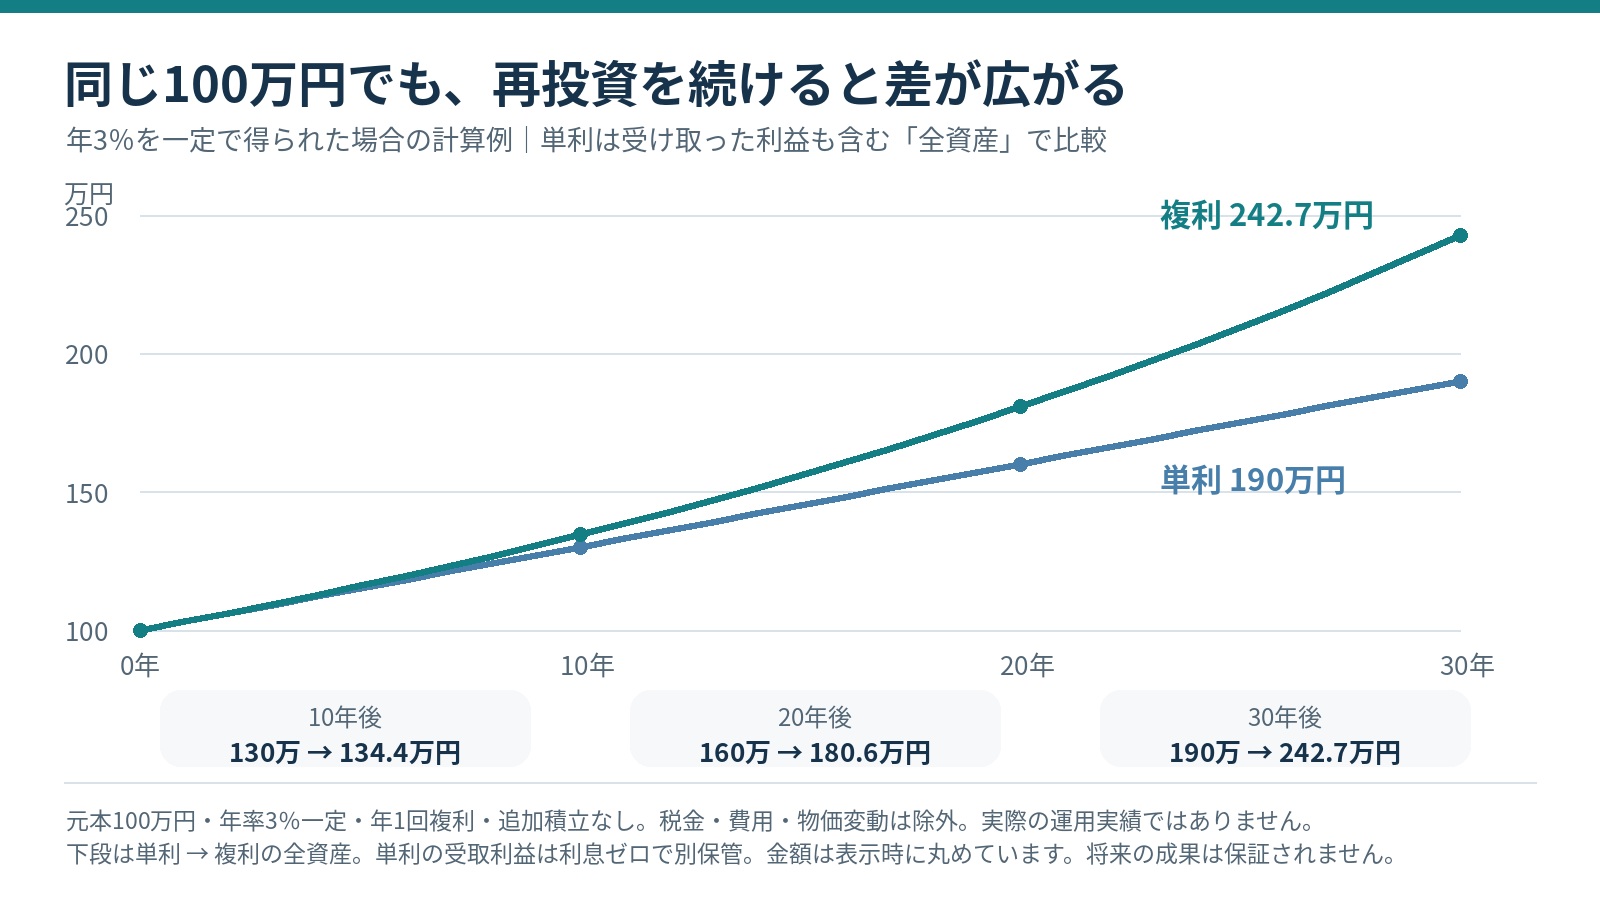
期間が延びると、毎年の利益を再投資できる回数が増えます。固定3%の例では、複利の資産が最初の10年間で増える額より、次の10年間で増える額のほうが大きくなります。単利側は各期間の利益が一定なので、期間が長いほど差が開きます。
この差は高い利回りへ乗り換えた結果ではなく、同じ利回りで利益を運用に戻し続けた結果です。表では受取利益も含めて比較しています。実際の運用では一定の利益を得続けられるとは限らず、時間だけで差が確定するわけではありません。
| 年数 | 単利(万円) | 複利(万円) |
|---|---|---|
| 10 | 130 | 134.3916 |
| 20 | 160 | 180.6111 |
| 30 | 190 | 242.7262 |
複利運用の方法|株と投資信託で再投資の流れが違う
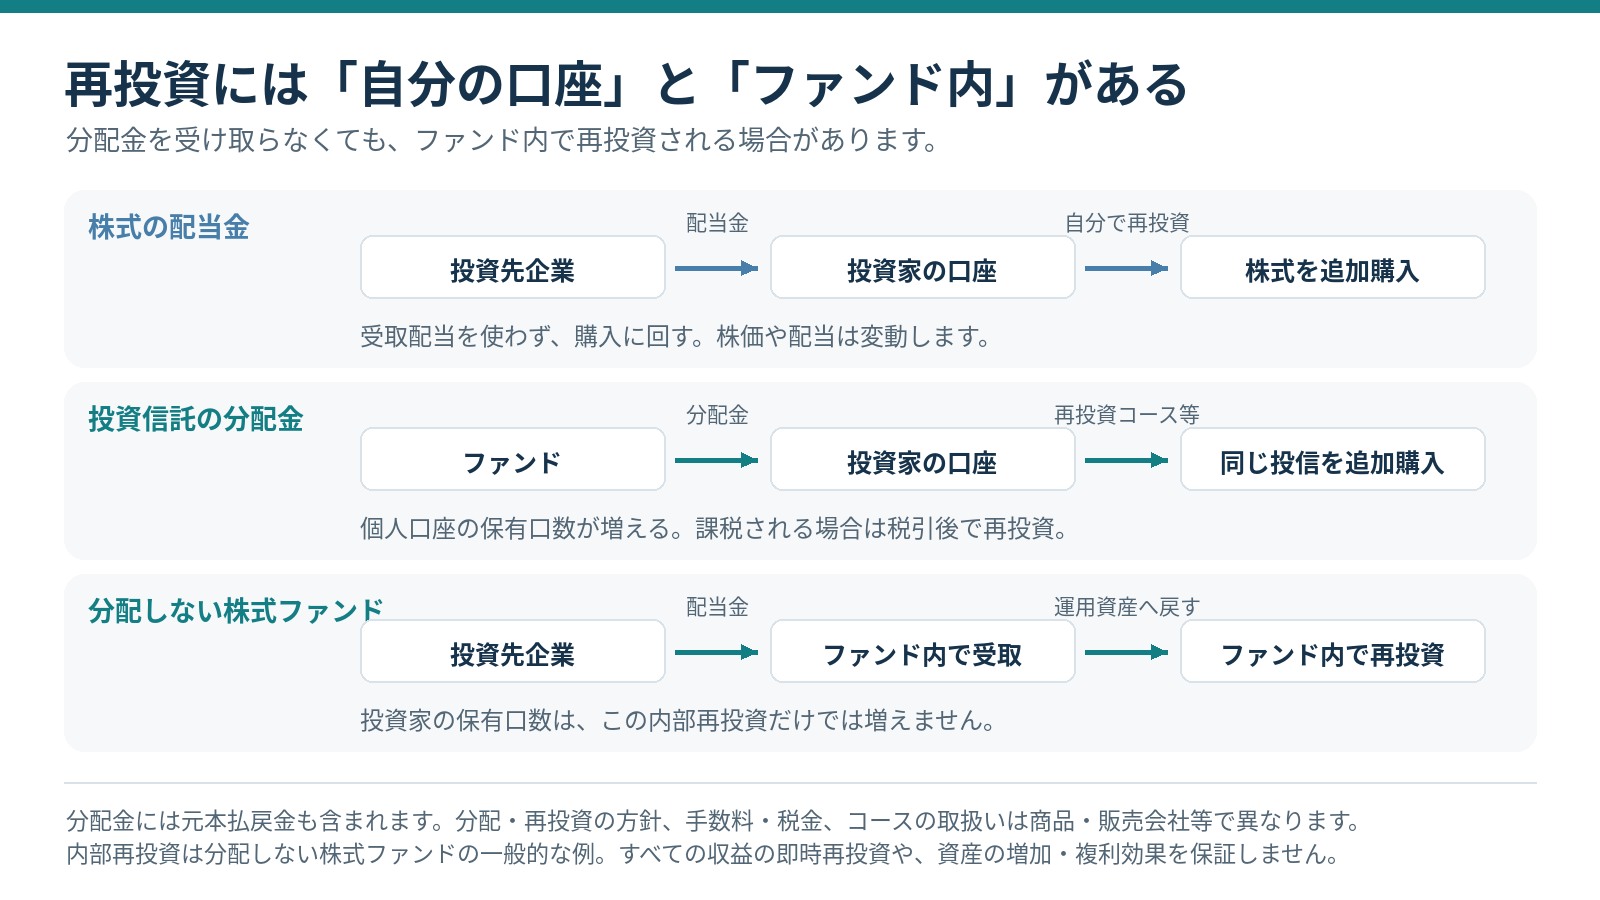
株式や投資信託では、利益を再投資する経路が商品ごとに異なります。配当金を自分で買い増しに回す方法、分配金の再投資コース、ファンド内部での再投資の3つを順に確認しましょう。
株式の配当金は追加購入に回すと再投資になる
株式の配当金は、企業が利益の一部を株主に分配するお金で、証券口座や銀行口座に現金で入金されます。そのままでは運用の外に出たお金なので、再投資するには、通常、受け取った配当金で株を追加購入します。配当金による自動買付に対応する契約もあります。
日本株は100株単位で売買するのが基本のため、少額の配当金では1単元に届かない場合があります。単元未満株の取引を使うか、配当金をいったん貯めてからまとめて購入するといった方法が考えられますが、取扱いや手数料は証券会社によって異なります。
投資信託の分配金は受け取りと再投資を区別する
投資信託の分配金は、ファンドが決算時に投資家へ支払うお金です。多くの販売会社では、現金で受け取るコースと、自動的に同じファンドを買い付ける再投資コースを選べます。再投資コースでは、課税対象なら税金を差し引いた分配金で追加購入し、保有口数が増えます。
受け取った分配金は、再び投資しない限り運用から外れます。残ったファンドの値動きは続くため、単利計算と同じになるわけではありません。コースの名称や途中で変更できるかどうかは販売会社によって違い、NISA口座で分配金を再投資する場合は、その購入分も投資枠を使います。購入前に取扱いを確認しておきましょう。
分配金を出さない投資信託の内部再投資の仕組み
分配金を出さない株式ファンドでは、組み入れた企業から受け取る配当金を、原則としてファンド内で再投資します。投資家へ現金を渡して買い直す経路ではなく、ファンドの信託財産に加えて運用します。投資家自身が追加注文する必要はありません。
この内部再投資だけで、投資家の保有口数が増えるわけではありません。運用成果は1口当たりの価値を表す基準価額へ反映されますが、組入資産の値下がりが上回れば下落します。実際の再投資は運用方針に従い、外国の配当には現地税がかかる場合もあります。
分配金には利益ではなく元本の払い戻しも含まれる
投資信託の分配金はファンドの純資産から支払われるため、分配した分だけ基準価額が下がります。投資家ごとの購入価格にあたる個別元本を上回る部分は「普通分配金」、下回る部分は「元本払戻金(特別分配金)」と呼ばれ、後者は投資した元本の一部が戻ってきたものです。
たとえば1万口当たりの個別元本1万円、決算前の基準価額1万200円で500円を分配すると、基準価額は9,700円になり、500円のうち200円が普通分配金、300円が元本払戻金です。分配金の額をそのまま「増えた利益」とみなすと、運用成果を過大に評価してしまいます。
複利効果を活かす条件|期間と手元に残る利益が重要
複利の効果を期待するには、得られた利益を再投資へ回せる資金計画が必要です。使う時期や税金・費用によって、次の運用に残せる金額は変わります。利益を生活費に使う選択も含め、自分の目的に合わせます。
長く運用するには途中で使うお金を分けておく
近く使う予定の資金まで投資へ回すと、必要な時期に値下がりしていても売らざるを得なくなります。生活費や支払時期の決まった教育費と、長期間使わない資金を分ければ、出費のために保有資産を慌てて売る事態を避けやすくなります。
取り崩し自体が悪いのではなく、使う予定と運用期間のずれが問題です。売却した分はその後の運用から外れるため、残った資産だけが収益の計算対象になります。使う時期が近いお金は値上がりを待てる資金と分けるのが、無理なく再投資を続けるための準備です。
税金と手数料を引いた利益が次の運用原資になる
課税口座の上場株式の配当には、大口株主などを除き20.315%が源泉徴収されます。再投資できるのは税引後の金額で、課税対象の普通分配金も再投資なら無税になるわけではありません。購入時の手数料や保有中の費用も、資産の増え方に影響します。
比較には税金・費用を引いた後の金額を使います。NISAでは対象となる利益が非課税になりますが、上場株式の配当は証券口座で受け取る「株式数比例配分方式」が条件です。非課税制度を使っても費用や値下がりリスクは残るため、利回りだけでなく受取方法も確かめます。
[関連]新NISAの成長投資枠は何を買う?個別株の注意点とおすすめ活用術を解説
利益を受け取るか再投資するかは使う目的で決める
配当金や分配金を受け取るか再投資するかは、どちらが有利かではなく、そのお金を何に使うかで決めるのが基本です。教育費や老後資金など、使う時期が先の目的なら、再投資して運用期間を確保する方法が合います。
一方、生活費の一部に充てる予定なら、受け取って使う選択にも合理性があります。その場合は運用元本が増えにくくなりますが、計画どおりに使えるお金を確保するのも運用の目的のひとつです。目的が複数あるなら、口座やファンドを分けて、再投資する資金と受け取る資金を区別しておくと管理しやすくなります。
複利運用の注意点|計算どおりの利益は保証されない
ここまでの計算は、利回りが毎年一定という仮定に基づいています。実際の株式や投資信託には値動きがあり、計算どおりの資産額になる保証はありません。下落した場合の数字や、長期保有の限界も確認しておきましょう。
株や投資信託の利回りは毎年一定ではない
金利が固定された預金と異なり、株式や投資信託の値動きは企業業績や金利、為替などで毎年変わります。「年3%」は計算のための仮定であり、実際にはプラスの年とマイナスの年が混ざります。
仮に、ある年に+10%、翌年に-4%だったとすると、2年間の単純平均は年3%ですが、100万円は105万6,000円となり、年3%一定の106万900円に届きません。この2年間のように、単純平均が同じでも毎年の利回りの差によって資産の増え方は変わります。
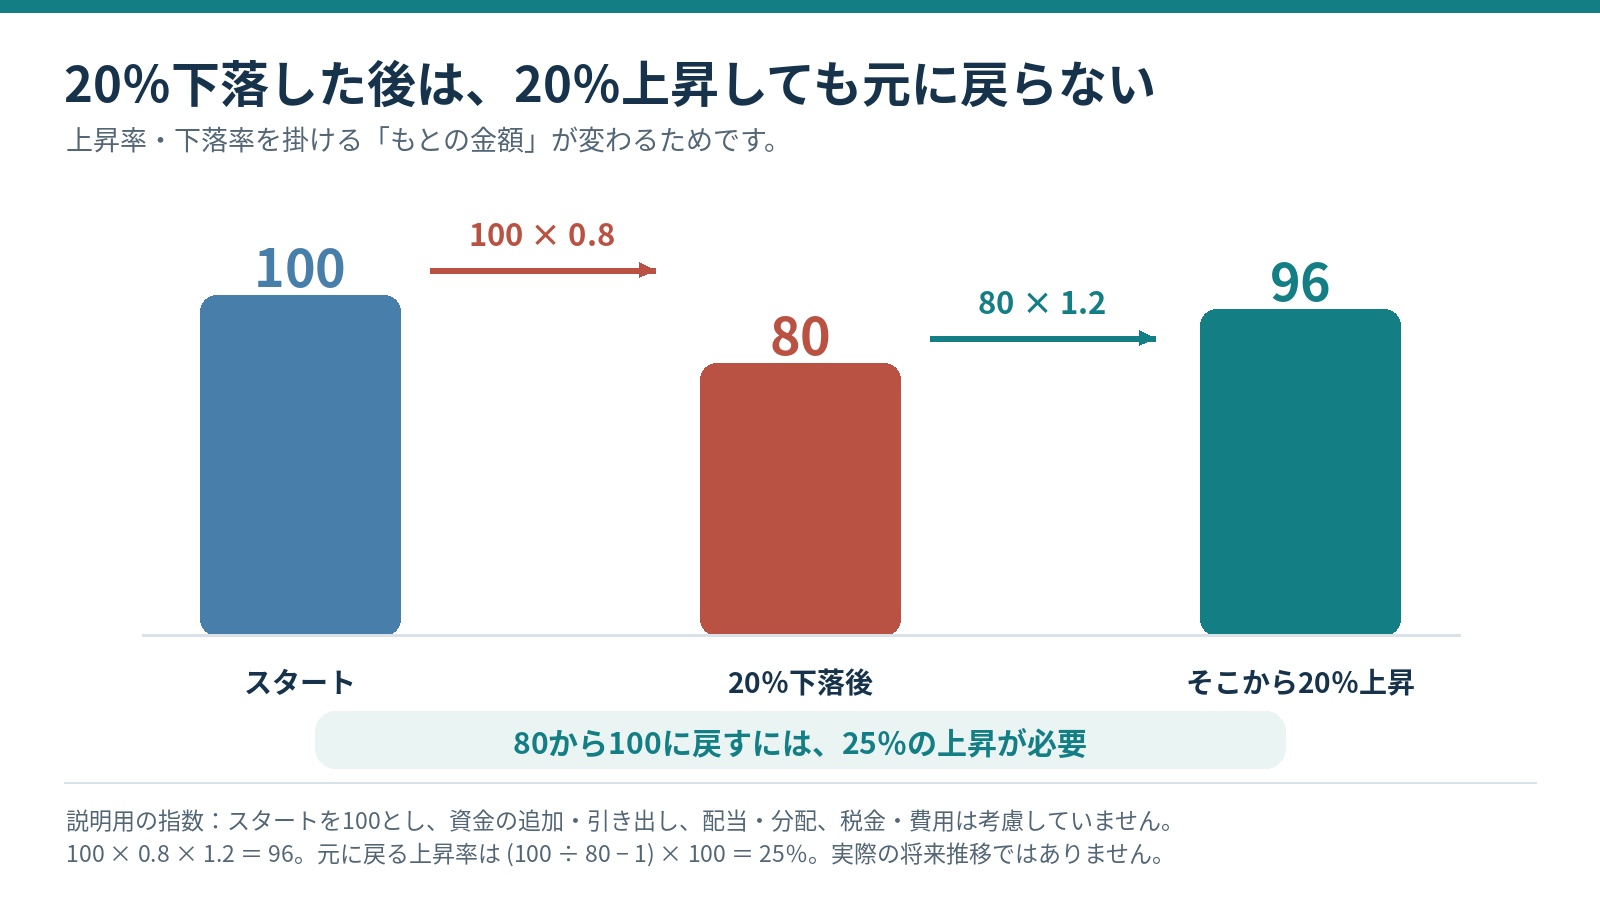
20%下落した資産は20%上昇しても元に戻らない
値下がりした資産を元の水準に戻すには、下落率より大きな上昇率が必要です。100万円が20%下落すると80万円になり、そこから20%上昇しても96万円にとどまります。上昇の20%は、下落後の小さくなった80万円を基準に計算されるためです。
80万円を100万円に戻すには、80万円に対して25%の上昇が必要です。同じ考え方で、50%下落した資産を戻すには100%の上昇が求められます。下落で元本が小さくなると、その後の利益も小さな元本を基に計算されます。大きな下落を避けるために資産を分けて持つ工夫も、複利と並んで大切になります。
長期保有や再投資だけで元本割れを防げるわけではない
運用期間を長くしても、投資先の事業悪化や市場全体の下落がなくなるわけではありません。配当を再投資して保有株数を増やした後に株価が下がれば、追加購入した分も値下がりします。特定の企業へ買い増し続けると、その企業への資金の集中も進みます。
再投資を続ける判断と、同じ投資先へ資金を集中させる判断は別です。値動きの異なる資産への分散は価格変動を抑える助けになりますが、損失をなくす保証ではありません。長期という理由だけで保有を続けず、投資先や資金の偏りが当初の計画から変わっていないかも確認します。
まとめ|複利は利益の再投資を続ける仕組み
複利は利益を次の運用へ回す仕組みであり、高い利回りを約束する商品名ではありません。増え方を比べる際は、再投資の有無に加えて元本・期間・税金や費用の条件をそろえます。
実際の投資では、配当や分配金がどこへ入るかを確かめると、自分に必要な手続きが分かります。口座での追加購入とファンド内部の再投資は別の経路です。
使う目的に合った資金を運用へ回し、受取額だけでなく保有資産を含めた成果を確認する姿勢が、再投資を無理なく続ける出発点になります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
国内株式、海外株式、外国為替の領域で経験豊富なアナリスト・ファンドマネージャーのもと、金融市場の基礎・特徴、マクロ経済の捉え方、個別株式の分析、チャート分析、流動性分析などを学びながら、日本投資機構株式会社では唯一の女性アナリストとして登録。自身が専任するLINE公式など各コンテンツに累計7000名以上が参加。Twitterのフォロワー数も3万人を超える人気アナリスト。