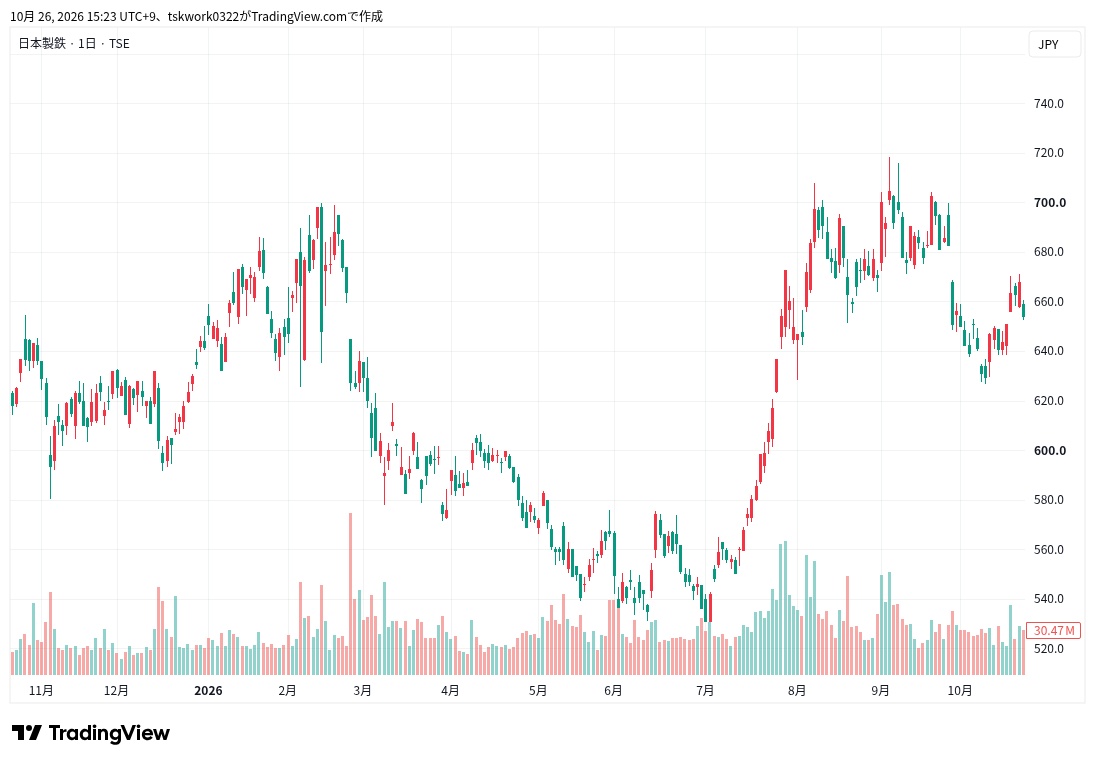
日本製鉄の株価は、2026年10月23日の終値で654円です。7月に530.5円まで下げたあと9月3日に718.5円まで戻しましたが、そこから約9%調整しています。PBR(株価純資産倍率)は0.61倍、会社予想ベースの配当利回りは3.67%で、指標だけ見れば割安に映ります。
一方で国内の実力利益は減り、米国ではUSスチールへの大型投資が続きます。国内減益を米国で補う会社計画は評価できますが、通期の実力利益計画の達成と大型投資の回収は、これから確かめる段階です。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
日本製鉄の株価|PBR0.61倍でも利益の回復力が問われる
株価654円は、1株あたり純資産を約4割下回る評価です。低PBRは市場が将来の利益に慎重な表れでもあるため、安さの理由が業績にあるのか需給にあるのかを、値動きと指標の両面から整理します。
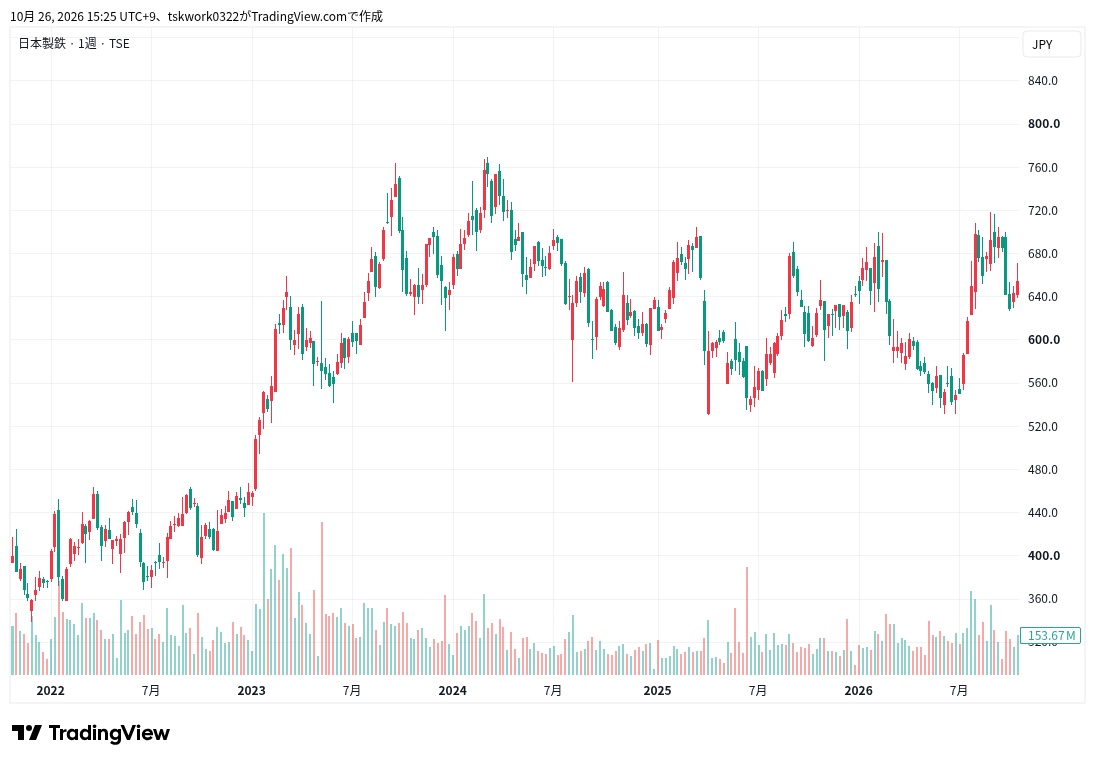
過去5年と直近1年の値動きを業績・買収材料と照合
2023年9月の高値は763.2円でした。当時は世界需要が弱くても、構造改革と高級鋼の採算改善で利益予想を増額。2025年4月の530円への下落は、関税懸念による世界株安と重なります。
2026年夏は割安株への物色が報じられ、8月決算前から反発しました。現在は9月高値からの調整が続いています。過去の国内採算改善に加え、今回は買収した米国事業の収益と投資負担が評価を左右します。
654円の株価を会社予想PER11.89倍・利回り3.67%で評価
PER(株価収益率)は株価を1株利益で割った倍率です。会社予想EPS(1株利益)55円で計算すると11.89倍です。PBRは1倍未満でも、予想PERは同業2社を上回ります。1株純資産1,078.42円に対する予想EPSの比率は約5.1%で、資本収益性を考える参考値です。公式の予想ROEとは異なります。
予想配当24円の利回りは3.67%、6月末の発行株数(自己株含む)で概算した時価総額は3兆5,144億円です。低PBRは割安の合図というより、資本に見合う利益を出せるかへの疑いを映した数字と読むのが自然です。資本収益性が持続的に改善すれば、PBRも見直される余地があります。
JFE・神戸製鋼との比較は収益構成の違いも含める
| 銘柄 | 予想PER | PBR | 予想利回り |
|---|---|---|---|
| 日本製鉄 | 11.89倍 | 0.61倍 | 3.67% |
| JFE | 7.36倍 | 0.42倍 | 4.61% |
| 神戸製鋼 | 8.01倍 | 0.63倍 | 3.96% |
各社2026年10月23日終値と27年3月期の公式予想、6月末の持分・自己株控除後株数から計算したBPS(1株純資産)を使用しました。日本製鉄はPERが最も高く、利回りは最も低い水準です。
ただし神戸製鋼は機械・電力も利益を支えます。大型投資もJFEはインド、日本製鉄は米国が中心です。事業構成や投資地域、会計基準が異なり、倍率だけで割安順位は決まりません。
日本製鉄の収益源|国内製鉄と海外事業を分ける
日本製鉄の売上の大半は製鉄事業が占めます。ただ利益が動く仕組みは国内と米国で異なるため、製鉄をひとまとめにせず、国内採算と海外市況に分けて見ると業績の変化が読みやすくなります。
国内の鋼材採算と米国の市況が利益を左右する
2026年4〜6月(1Q)の正式な事業区分は、製鉄、エンジニアリング、ケミカル&マテリアル、システムソリューションの4つです。グループ外への売上高2兆8,212億円のうち製鉄は2兆6,011億円で、約92.2%を占めます。よく使われる国内・海外の区分は正式セグメントではなく、会社が利益を管理する切り口です。
国内は高級鋼と契約販売が柱で、品種構成と価格改定の成否が採算を決めます。米国は鋼材価格と出荷量、設備の稼働率が利益に直接響きます。国内の価格改定と、米国の市況・稼働を別々に追う必要があり、一方の改善を全社へそのまま広げられません。
エンジニアリングなどの事業を鉄鋼本体と混同しない
製鉄以外の3事業は、合計しても外部売上の1割に届きません。エンジニアリングは設備や構造物を建設し、工事の進捗などに応じて収益を計上します。鋼材市況と異なる収益源でも、グループ全体への影響は事業規模と採算の両方で測る必要があります。
日本原子力研究開発機構と旧新日鉄エンジニアリングは2010年1月、核融合実験炉ITERのTFコイル用導体の製造開始を発表しました。ただし現在の関連売上・利益は確認できません。核融合関連企業を比べる際も、技術実績と当期の利益寄与は別です。
[関連]核融合関連の本命・出遅れ株を紹介!投資する際の注意点もプロが解説
日本製鉄の利益回復|純利益の増額と実力利益は別
8月の決算では純利益予想が増額されました。ただ、会計上の利益と会社が示す実力利益は方向が一致していません。どちらの数字が本業の回復を映すのかを分けて読みます。特に在庫の影響を除くと、増益とは違う姿が見えます。
4〜6月の実力利益は約38%減|会計上の増益と逆方向
| 項目(億円) | 25年4〜6月 | 26年4〜6月 |
|---|---|---|
| 実力利益 | 1,736 | 1,084 |
| 在庫評価差 | -623 | +502 |
| 営業外・連結調整等 | -192 | -131 |
| 事業利益(会計上) | 920 | 1,455 |
実力利益は、原料価格の変動で生じる在庫評価差など一時的な影響を除いた会社独自の指標で、IFRSの営業利益とは別物です。26年4〜6月の実力利益は1,084億円となり、前年同期から約38%減りました。
一方、会計上の事業利益は増えています。前年は在庫評価差等が利益を押し下げ、今期は逆に押し上げています。端数処理により、表の合計が一致しない場合があります。表面の増益は主に在庫要因の反転によるもので、本業の稼ぐ力はむしろ落ちています。
実力利益7,000億円以上は国内減益を海外が補う構図
27年3月期の実力利益計画は据え置きですが、国内は5月予想から900億円減の3,800億円、海外は900億円増の3,200億円に変わりました。総額維持の裏側では、利益を稼ぐ地域が国内から海外へ移っています。
海外の内数であるUSスチールは1,800億円以上へ800億円増額されました。8月時点ではスロバキアのUSSKも含むため、北米単独の数字ではありません。国内の下方修正を埋める計画だけに、海外が計画を割り込むと総額維持も難しくなります。
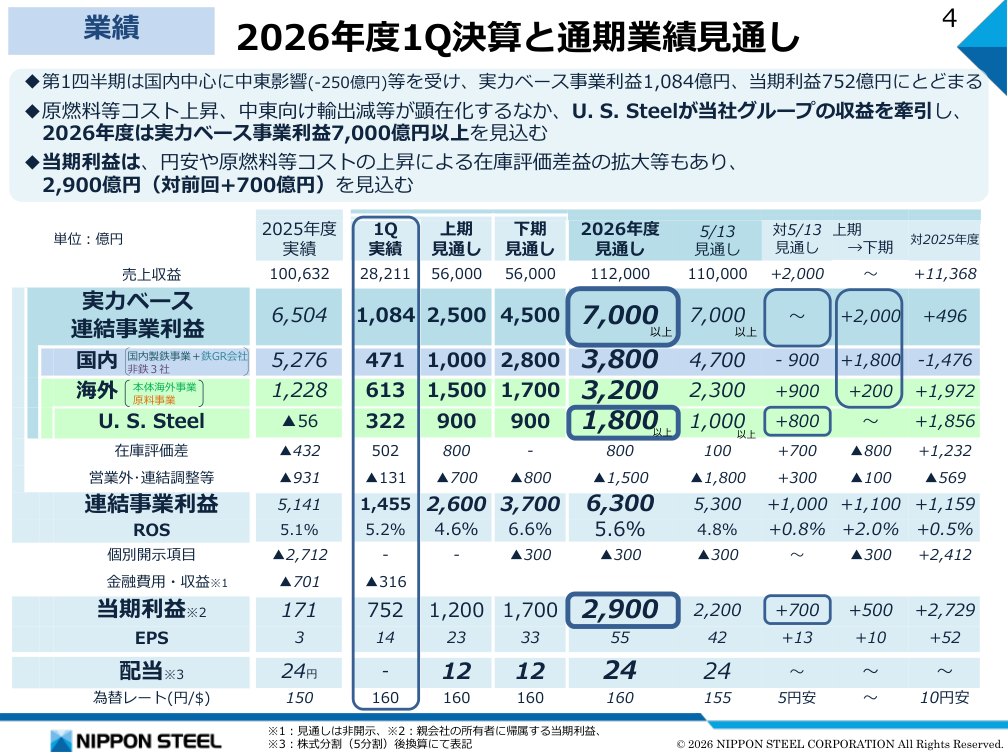
純利益2,900億円への上方修正には為替・在庫影響がある
純利益予想は2,200億円から2,900億円へ、事業利益予想は5,300億円から6,300億円へ引き上げられました。売上収益の予想は11.2兆円です。実力利益の合計が据え置かれたなかで会計上の利益だけが増えたのは、為替や在庫評価差などの効果が加わったためです。
純利益は前期比で約17倍となる計算ですが、本業が17倍に回復したわけではなく、前期の利益水準が低かった反動も効いています。本業の回復は実力利益で確かめ、配当に回せる利益や現金とは分けて評価します。前年の低利益からの反動と、今期の採算改善を混同しないためです。
日本製鉄の米国30億ドル投資|新設備の稼働は2029年後半を予定
2026年10月23日、日本製鉄はUSスチールの製鉄所に新しい熱延設備を建てる計画を公表しました。稼働は2029年後半の予定で、今期の利益にはまだ寄与しません。金額の位置づけと回収までの道筋を整理します。
モンバレー投資は既存110億ドル計画の内数
新設備は、USスチールのモンバレー製鉄所エドガートムソン地区に建てる熱延設備で、投資額は約30億ドルです。熱延設備とは、加熱した鋼片を圧延して薄い鋼板のコイルにする設備を指します。許認可を得たあとに着工する段取りです。
この30億ドルは既存の110億ドル投資計画の内数で、総額が140億ドルへ増えたわけではありません。6月には20〜25億ドルとの試算も示されていましたが、関連設備などの範囲が異なる可能性があり、工事費が単純に2割超膨らんだとは言い切れません。
設備能力は約6割増へ|高級鋼への対応を強める
計画では、熱延の生産能力が約6割増えます。狙いは老朽設備の更新に加え、生産性と品質の向上、高級鋼への対応です。日本製鉄は国内で高級鋼と契約販売の採算を高め、利益を伸ばしてきました。
米国で同じ稼ぎ方をするには、品質の高い鋼板を安定して造れる設備が前提になります。今回の投資は、米国で高品質な製品を増やすための土台になると考えます。ただし能力が増えても高級品種を売り切れなければ、増えた設備は固定費の重荷に変わります。
許認可・建設・稼働の遅れは回収時期を後ろへずらす
30億ドルは今期の費用として一度に計上されません。建設中は現金支出が先行し、使用開始後は取得額を長年に分けて費用にする減価償却が続きます。稼働時期と、投資額を回収できる時期も同じではありません。
今期のUSスチール改善は、既存設備や新電炉BR2の立ち上げなどによる計画です。2029年後半予定の新熱延設備の利益を、今期の回復に足すのは誤りです。許認可や工事が遅れると収入が生まれるまでの期間が延び、その間の資金調達も必要になります。
日本製鉄の配当と財務|年24円の予想配当と投資負担を検証
3%台後半の予想配当利回りは、株価を下支えする材料の一つです。ただ配当の持続力を測るうえでは、利益だけでなく投資を賄ったあとに現金が残るかも欠かせません。配当方針に加え、資金収支と負債を確かめます。
配当予想と下限配当方針を株式分割後の基準で読む
27年3月期の年間配当予想は24円で、中間12円、期末12円です。日本製鉄は2025年10月1日に1株を5株に分割しており、分割前の株式基準の配当額は5で割って換算します。2023年8月時点の150円以上という予想は、分割後に直すと30円以上にあたります。
2026〜2030年度(27年3月期〜31年3月期)の方針は、下限24円・配当性向30%程度です。会社予想EPS55円の30%は16.5円なので、会社は下限配当などを踏まえ、24円を予定しています。予想配当性向は約43.6%で、下限も恒久的に保証されたものではありません。
前期は営業CF7,169億円を設備取得支出8,632億円が上回る
| 26年3月期の現金収支 | 億円 |
|---|---|
| 営業CF | 7,169 |
| 設備・無形資産取得 | -8,632 |
| 子会社取得支出 | -20,156 |
| 営業CF+投資CF | -21,202 |
営業キャッシュフロー(CF)は本業の現金収支です。前期の設備取得支出は営業CFを約1,462億円上回り、買収以外でも本業が生む現金だけでは投資を賄えていませんでした。差額は丸め前の数値で計算しています。
工事ベースの設備投資は前期9,429億円、今期計画1兆4,300億円です。表の現金支払額とは計上時期が異なりますが、投資負担が続く計画です。
有利子負債と金利負担が利益回復を削るリスク
6月末の有利子負債は5兆5,157億円です。会社は資本に近い性格の調達を考慮した調整後の数字も示しており、こちらは約4兆8,007億円で、両者は別の数字です。借入に伴う支払利息は利益を減らし、配当や再投資の余力を圧迫します。
発行総額6,000億円の転換社債(CB)は、株式に転換できる社債です。6月23日発表の転換価額は716.9円と723.5円です。転換で株数が増えると1株利益を押し下げ得ます。転換されなければ2029年と2031年の満期に償還か借り換えが要ります。10月23日の終値は転換価額を1割近く下回っており、どちらになるかは決まっていません。
日本製鉄の株価の今後|11月5日決算で国内採算と米国利益を確認
次の材料は2026年11月5日15時30分予定の中間決算です。国内の採算改善と米国の利益拡大がそろえば、低PBRの修正余地があります。ただし投資資金の調達が増え続ける場合は、利益回復だけで評価を引き上げられません。
国内実力利益3,800億円計画に鋼材採算の改善が伴うか
国内の採算は出荷量だけでなく、鋼材価格と原料費の差、つまり利ざやでも変わります。中間決算では、8月に900億円引き下げた3,800億円の計画に対し、上期の実力利益がどこまで積み上がったかが最初の確認点です。
worldsteelが10月12日に出した予測では、2026年の鋼材需要は世界で横ばい、日本は0.9%増、中国は2%減です。予測であって実績ではありませんが、需要全体が大きく伸びる予測ではないため、国内利益には価格改定と品種構成の改善も必要です。原料費が下がらないまま価格改定が遅れれば、計画の再引き下げもありえます。
USスチール実力利益1,800億円以上の計画を維持できるか
USスチールの1,800億円以上には、出荷量と鋼材価格、BR2などの設備稼働がそろう必要があります。会社は8月時点で熱延コイル価格を1ショートトンあたり1,000〜1,100ドルと想定していましたが、これは計画の前提で足元の市況ではありません。
増益の一部は連結期間の差で、前期の9か月分に対し今期は12か月分を取り込みます。米国の需要予測は2%増にとどまり、関税も品目ごとに例外があります。USSKは10月1日の直接子会社化を予定していました。通期予想の区分が変わる場合は、8月予想と対象会社をそろえて比較します。
投資負担と負債増を中間キャッシュフローで確かめる
1QはCF計算書が未作成のため、中間決算で半年分の資金収支が初めてそろいます。現金残高より、何によって増減したかが重要です。借入による現金増だけでは、本業の資金創出力が改善したとは判断できません。
| 中間決算での変化 | 評価への影響 |
|---|---|
| 営業CF回復で投資・配当を支える | 財務不安の後退 |
| 資産売却で資金確保 | 一時的な補完 |
| 国内計画引下げと借入増が重なる | 回復期待に慎重 |
負債ゼロを求めるのではなく、今後稼ぐ現金で投資と返済を進められるかを確かめます。
まとめ|米国の成長期待と手元資金の増加を分けて考える
日本製鉄の米国投資には、高級鋼の供給力を高める成長余地があります。ただし設備の完成を待つ長期の期待と、今期の利益回復は別々に評価する必要があります。
現時点では、低PBRや配当利回りだけで買いを急がず、国内採算と営業CFの回復を待つ姿勢です。米国の増益が国内の弱さを補い、資金面も改善すれば評価を引き上げる余地があります。
借入で増えた手元資金は、本業で稼いだ現金とは違います。中間決算では利益の額だけでなく、投資を続けながら現金を生む力も確かめたいところです。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。