
年末が近づくと、保有銘柄を見渡して「今年はどれくらい利益が出ただろう」と確かめたくなる方も多いのではないでしょうか。値上がりして利益を確定できた銘柄がある一方で、買ったときより株価が下がったまま年を越しそうな銘柄もあります。
NISAと特定口座を併用していると、口座ごとに状況がばらばらで、全体像をつかみにくいものです。
株式の売却益には約20%の税金がかかります。ただし、同じ年の売却損と相殺する損益通算を使えば、税負担を抑えられる場合があります。年末に行う損出し・益出しは、この仕組みを活かした手法です。
一方で、NISA口座の含み損は損益通算に使えません。さらに2026年は、2022年に旧NISA(一般NISA)で購入した株式の非課税期間が終わる年でもあり、例年以上に口座ごとの確認が欠かせません。
また、税金を減らしたい一心で、業績が堅調な銘柄まで手放してしまうのは避けたいところです。
本記事では、特定口座での損益通算の仕組みを整理したうえで、業績は悪くないのに株価が下がっている銘柄を売るか持つか、アナリスト目線の判断基準を紹介します。
2026年の年内受渡の最終売買日は12月28日(月)です。残り2カ月のうちに、口座を一度点検しておきましょう。
損出し・益出しとは?|年末に注目される理由
損出し・益出しは、売却で確定した損益を使って、その年の税負担を調整する手法です。
まずは税金の計算に入る損失と入らない損失を分け、年内に売却を終えるべき日程を押さえておきましょう。
税金の計算に使えるのは売却して確定した損失
税金の計算で使うのは、実際に売却して確定した損失です。
購入時より株価が下がっていても、保有を続けている間の含み損は、利益や配当から差し引く材料になりません。
たとえば年初に100万円で買った株が70万円に下がっていても、売らなければその株の年間損益は0円のままです。
証券会社の画面では評価損益と実現損益が分けて表示されるため、年末の整理には実現損益の数字を使います。売却損は、売却額から取得費と売買手数料を引いて出た赤字です。
損出し・益出しの基本
上場株式の売却益(譲渡所得)や配当には、20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金がかかります。損益は1月1日から12月31日までの1年単位で計算し、同じ年に出た売却損は売却益と相殺できます。
損出しとは、含み損を抱えた銘柄をあえて売却して損失を確定させ、今年の利益と相殺して税負担を軽くする手法です。
益出しとは、今年すでに損失が確定している場合に、含み益のある銘柄を売却して利益を確定させる手法です。益出しした利益は損失と相殺されるため、その分に税金はかかりません。同じ銘柄を買い直せば取得価額が上がり、将来売却したときの課税対象額を小さくできます。
損出しと益出しの使い分けを、使う場面・売るもの・効果・注意点の4つの観点で整理すると、次の表のとおりです。
| 損出し | 益出し | |
|---|---|---|
| 使う場面 | 今年、利益が確定している | 今年、損失が確定している |
| 売るもの | 含み損のある銘柄 | 含み益のある銘柄 |
| 主な効果 | 今年の税負担を軽くする | 損失を使い切り、取得価額を引き上げる |
| 注意点 | NISA口座の損失は対象外 | 売買手数料や価格変動のリスクがある |
2026年は12月28日(月)が年内受渡の最終売買日
特定口座の年間損益は、注文が成立した約定日ではなく、受渡日を基準に1月1日から12月31日までで区切られます。
受渡日とは、売却代金と株式の受け渡しが行われる日で、国内株では約定日から2営業日後です。
2026年は12月31日(木)が取引所の休業日で、大納会は12月30日(水)となります。
そのため、2026年の損益に含めるには12月28日(月)までに売買を成立させる必要があり、この日が年内受渡の最終売買日です。
| 約定日 | 受渡日 | 損益の計上年 |
|---|---|---|
| 12月25日(金) | 12月29日(火) | 2026年 |
| 12月28日(月) | 12月30日(水) | 2026年 |
| 12月29日(火) | 2027年1月4日(月) | 2027年 |
| 12月30日(水) | 2027年1月5日(火) | 2027年 |
12月29日や30日に売却しても、損益は2027年分に計上されます。
また、12月28日に発注しても、約定しなければ年内の損益には含まれません。指値注文が約定しない場合のほか、成行注文でも、売買が少ない銘柄やストップ安の銘柄では約定しないことがあります。
投資信託や外国株は受渡までの日数が異なり、単元未満株も約定のタイミングが通常の取引と異なる場合があります。利用している証券会社が公表する当年の案内で年内受渡となる最終日を確かめ、余裕をもって発注しておくと安心です。
特定口座での損益通算の仕組み|口座の組み合わせで手続きが変わる
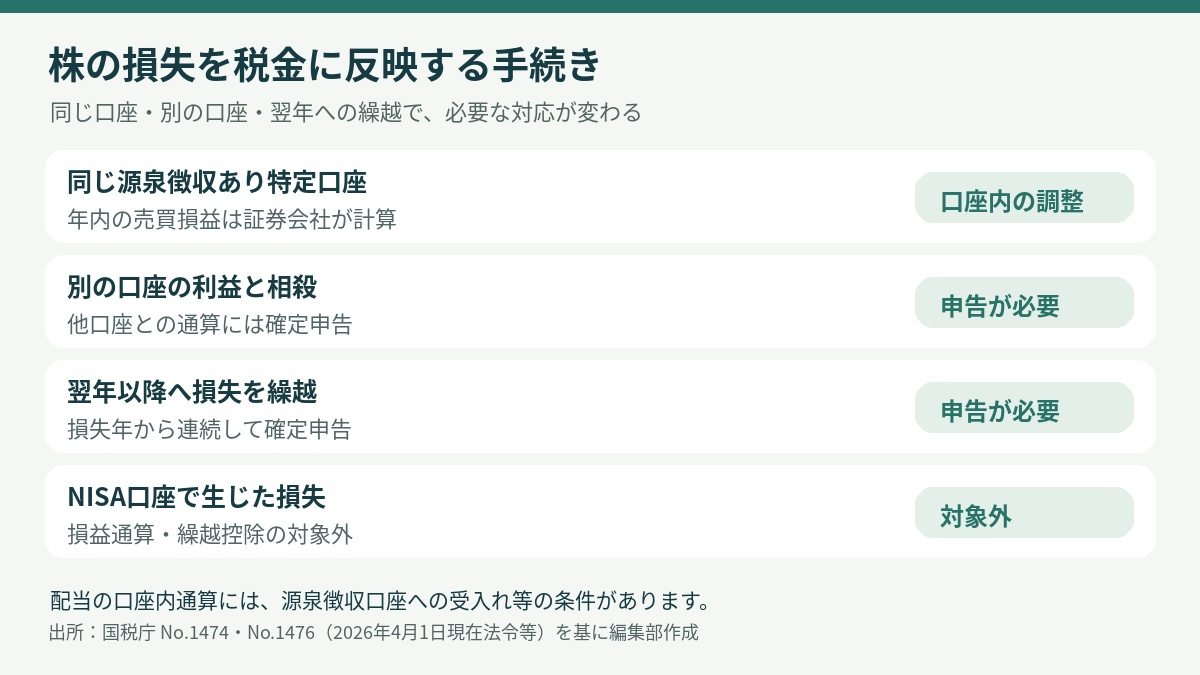
課税口座同士の損益は差し引けますが、手続きは口座の組み合わせで変わります。
同じ源泉徴収ありの特定口座なら口座内で処理され、別々の口座にまたがる場合は確定申告で合算します。
同じ源泉徴収あり特定口座なら、年内の売買損益は自動で計算される
特定口座は、証券会社が年間の売買損益を計算する口座です。
このうち源泉徴収ありを選んだ口座では、利益が出ると証券会社が税金を差し引いて納め、後から同じ口座で損失が出れば、納め過ぎた分を口座内で精算します。
そのため、同一の源泉徴収あり特定口座の中だけで利益と損失が出ているなら、確定申告をしなくても損益は差し引かれた状態になります。ただし精算の時期は会社ごとに違い、売買損益は日々、配当との通算は年末にまとめて行う会社もあります。
特定口座と一般口座の違いは、以下の記事で詳しく解説しています。
[関連]特定口座と一般口座の違いとは?初心者が選ぶべきオススメと仕組みを徹底解説
別の証券口座と相殺するには確定申告が必要
A社で利益、B社で損失が出た場合、口座をまたぐ通算には確定申告が必要です。
証券会社同士で損益は合算されず、同じ会社の特定口座と一般口座の間も同様です。
合算は同一人の口座同士が対象です。源泉徴収あり特定口座の損失を申告するときは、その口座に受け入れた配当等も合わせて申告します。
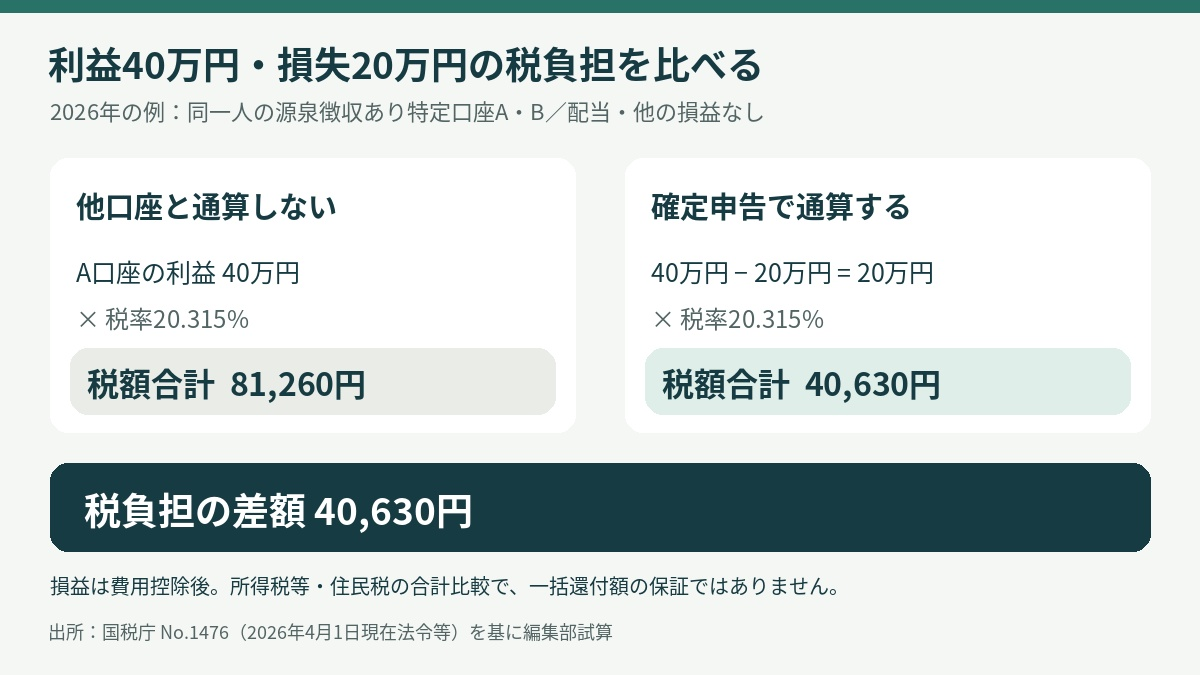
利益40万円・損失20万円なら税負担はどう変わるか
2026年に同一人の源泉徴収ありA口座で利益40万円、B口座で損失20万円が出た例です。
金額は手数料控除後で、他の控除・費用・外国税の影響はないとします。A口座の源泉税額は20.315%の81,260円です。
申告で通算すると課税対象は20万円、税額合計は40,630円に減り、差は40,630円となります。
所得税・復興特別所得税・住民税の合計での試算で、所得税と住民税は別々の経路で精算されます。
一方、同じ20万円の損失でも、NISA口座で出たものは通算に使えず、税額は変わりません。
株の売却損は配当や翌年以降の利益とも通算できる|受取方法と繰越控除
上場株の売却損は、株の売却益だけでなく上場株式等の配当とも差し引けます。
通算しきれない損失は、翌年以降に繰り越すこともできます。ただし配当の受け取り方や申告の仕方によって、使えるかどうかが変わります。
源泉徴収口座に受け入れた配当は口座内で通算される
配当を証券口座で受け取る方式(株式数比例配分方式)にし、源泉徴収ありの特定口座へ受け入れる設定をしていれば、その口座の売却損と配当は口座内で通算されます。
配当からいったん差し引かれた税金のうち、売却損と相殺された分が戻る仕組みです。
受取方法が銀行口座への振込や配当金領収証の方式だと、配当は特定口座に入りません。この場合は口座内の通算が行われず、特定口座年間取引報告書にも載らないため、配当の支払通知書など別の資料で金額を把握します。
受取方法は証券会社の設定画面で確かめられます。
確定申告で通算する配当は申告分離課税を選ぶ
口座の外で受け取った配当を売却損と通算するには、確定申告で配当を申告分離課税にします。
申告分離課税とは、株の譲渡益などと同じ枠で、給与などとは分けて税額を計算する方式です。
配当には、総合課税を選んで配当控除という税額控除を受ける方法もあります。
ただし配当控除と、申告分離課税による損益通算は重ねて適用できません。なお、所得税だけ申告して住民税は申告不要とする旧来の方法は、2023年分の所得から使えなくなりました。
給与やFXの利益とは相殺できない
上場株の売却損を差し引ける相手は、上場株等の譲渡益と、申告分離課税を選んだ上場株等の配当などに限られます。通算しても残った赤字を、給与所得など他の所得から差し引けません。
通常のFX取引の利益も、株とは別の区分で計算されます。株で20万円の損失、FXで20万円の利益が出た年でも、両者を相殺して税額を減らす扱いにはなりません。
会社員が株の損失を申告しても、給与から天引きされた所得税が戻る仕組みではない点に注意が必要です。
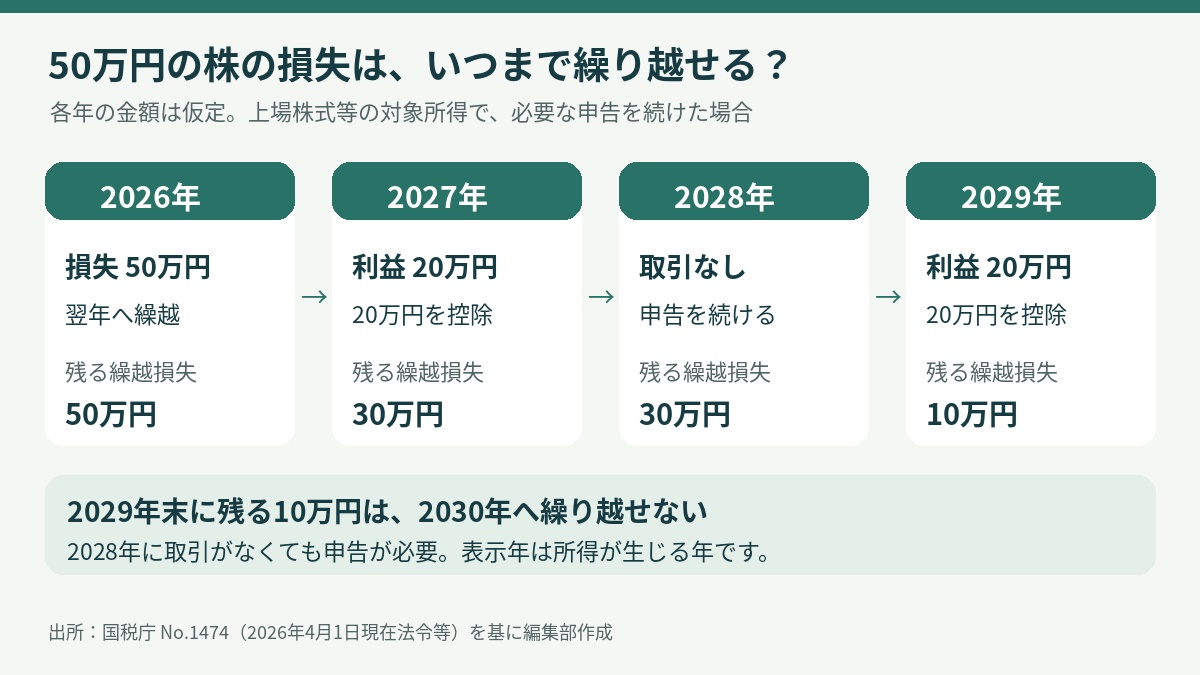
使い切れない損失は、確定申告で翌年から3年間繰り越せる
通算しても損失が残った年は、確定申告をすれば翌年以後3年間に繰り越せます。
たとえば2026年の通算後に損失50万円が残った場合、利用期限は2029年分までのため、使い切れなかった損失は2030年分へ持ち越せません。
繰越控除を使うには、損失が出た年分の確定申告で損失の計算明細書や繰越用の付表を添え、その後も連続して申告する必要があります。
先の例でいえば、売買のない2028年分も、損失を翌年へつなぐ申告書を出します。申告を忘れた年がある場合は、気付いた時点で所轄の税務署に相談しましょう。
NISAの含み損は損益通算できない|見落としやすい3つの落とし穴
NISAは売却益や配当が非課税になる一方、損失の扱いには課税口座と異なるルールがあります。年末に損出しを考えるときは、NISA口座の銘柄を別に整理しておくことが大切です。
落とし穴①|NISAの損失は「ないもの」とみなされる
国税庁は、NISA口座で取得した株式を売却して生じた損失は「ないものとみなされます」と説明しています。そのため、NISA口座で損切りしても、特定口座の利益とは相殺できず、翌年以降への繰り越しもできません。
同じ証券会社でも、NISAと特定口座・一般口座の損益は分けて集計します。
なお、国内上場株の配当がNISAで非課税になるのは、株式数比例配分方式を選んだ場合です。銀行振込などで課税された配当も、NISAの売却損との通算は対象外です。
落とし穴②|NISAで売って買い直すと、非課税枠を使い直すことになる
新NISAでは、売却した銘柄の買付時の金額(簿価)の分だけ、生涯の非課税保有限度額(1,800万円)が翌年以降に復活します。ただし、年間投資枠(成長投資枠は240万円)は、売却しても戻りません。
損切りした銘柄を同じ年のうちにNISA口座で買い直すと、今年の年間投資枠をもう一度使うことになります。税金の面で効果がないうえに、非課税枠を消費してしまうため、NISA口座では損出しという発想自体が当てはまりません。
落とし穴③|2022年に旧NISAで買った株は、2026年末で非課税期間が終わる
旧NISA(一般NISA)の非課税期間は5年間です。
2022年に購入した株式は2026年末で非課税期間が終わり、新NISAへ移すこと(ロールオーバー)もできません。期間が終わると、特定口座(開設していない場合は一般口座)へ自動で移され、2026年の最終取引日である12月30日の終値が、新たな取得価額になります。
たとえば2022年に1株2,000円×100株(20万円)で購入し、12月30日の終値が1,500円だった場合、特定口座での取得価額は15万円です。移された後に株価が2,000円に戻って売却すると、購入時から見れば損益はゼロでも、5万円分が利益となり課税されます(税額10,157円)。
考えられる対応は2つです。非課税期間が終わる前に旧NISAのまま売却するか、取得価額が下がることを理解したうえで保有を続けるか、のいずれかになります。
「業績は悪くないのに株価が下がっている銘柄」を売るか持つか|アナリスト目線の判断基準
損出しの候補に迷いやすいのが、業績は堅調なのに株価が冴えない銘柄です。
税金の面だけを見れば売却に意味がありますが、本来はこの銘柄を今の株価で持ち続ける理由があるかという投資判断が先にあるべきです。
ここでは、弊社のアナリストが確認する観点を紹介します。
まずは株価が下がった理由を4つに分ける
業績が悪くないのに株価が下がる背景には、主に次の4つがあります。
| 下落の理由 | 典型的な例 | 確認するポイント |
|---|---|---|
| 市場全体の下落 | 金利上昇、為替の変動、海外市場の調整 | TOPIXなどの指数と比べて下落率に差があるか |
| 業種・テーマからの資金流出 | セクターローテーション | 同業他社も同じように下げているか |
| 評価(バリュエーション)の見直し | 成長期待が落ち着き、PER(株価収益率)が低下 | 予想PERの推移と、今後の成長率の見通し |
| 需給の要因 | 年末の損出し売り、大株主の売却、公募増資 | 出来高の変化、大量保有報告書などの開示 |
市場全体や需給の要因による下落であれば、企業の価値そのものが変わったとは限りません。
一方、評価の見直しによる下落は、成長に対する市場の期待が変わったことを示している場合があり、慎重な見極めが必要です。
「持ち続ける」を検討する目安
まず確認したいのが、通期の会社計画に対する進捗率です。
決算短信で売上高や営業利益の進み具合を見ます。第2四半期時点で50%前後がひとつの目安ですが、下期に売上が偏る業種もあるため、過去の進捗パターンと比べることが大切です。
あわせて、受注残高や月次売上などの先行指標が伸びているかも確かめます。
次に、購入時に描いた投資シナリオが崩れていないかを点検します。新製品の拡販や海外展開など、買った理由が今も成り立っているかを、決算説明資料などで確かめましょう。
自己資本比率や営業キャッシュフローが安定していれば、一時的な株価の下落に耐えやすい企業といえます。
「売る」を検討する目安
反対に、主要な取引先の変化や規制の強化、競合の台頭など、投資シナリオの前提が変わった場合は、税金の面とは関係なく売却を検討する余地があります。
今のところ業績は悪くなくても、進捗の遅れや受注の減少、会社側の慎重なコメントが出ていれば、業績の勢いが鈍る兆しかもしれません。
株価は業績の変化を先取りして動くことがあります。
また、ほかに資金を振り向けたい投資先がある場合や、ポートフォリオが特定の業種に偏っている場合も、損出しを機に配分を見直す一つのきっかけになります。
| 状況 | 考え方 |
|---|---|
| 業績・シナリオに変化がなく、下落は市場全体や需給による | 保有継続が基本。特定口座なら、損出しして買い戻す選択肢もある(手数料と取得価額の計算に注意) |
| 業績は堅調だが、評価の見直しで下落 | 成長率に対して株価水準が妥当かを再点検する |
| 投資シナリオに変化がある | 税金の面とは切り離して、売却を検討する |
| NISA口座で保有している | 損出しの効果はないため、投資判断のみで決める |
なお、ここで紹介した観点は判断の考え方を整理したものであり、特定の銘柄の売買を推奨するものではありません。
12月28日までにやること|損益の確認から売却、確定申告の準備まで
年末に慌てないよう、やることを年内と年明けに分けて整理します。
年内は、すべての人が対象です。12月28日(月)までに損益を確認し、売る銘柄を決めて、売却を終えましょう。
年明けの確定申告は、必要な人だけが行います。源泉徴収ありの特定口座だけで取引している人は、原則、申告は不要です。
ステップ1(年内)|口座ごとに今年の損益を確認する
証券会社の損益画面で、特定口座・一般口座ごとに、今年売却して確定した損益と受け取った配当を確認します。
見るのは保有中の含み損益ではなく、売却済みの実現損益です。複数の証券会社を使っている人は、全社分を合計して全体の損益をつかみます。
NISA口座の銘柄は損出しに使えないため、課税口座とは分けて考えます。
あわせて、2022年に旧NISAで購入した銘柄が残っていないか、前年以前から繰り越している損失がないかも確かめておきましょう。繰越損失の残高は、過去の確定申告書の控えで確認できます。
ステップ2(年内)|売る銘柄を決め、12月28日までに売却する
今年の損益が利益なら損出し、損失なら益出しが選択肢になります。
ただし、損出しで戻ってくるのは相殺された分の税金で、売却損そのものではありません。
前章の判断基準も参考に、税金だけを理由に、持ち続けたい銘柄を手放さないよう注意しましょう。
売却は、12月28日(月)までに約定させる必要があります。注文が約定しないことも考えて、余裕をもって発注しておくと安心です。
ステップ3(年内)|持ち続けたい銘柄は、売却後に買い戻す方法もある
業績や投資シナリオに変化がなく、保有を続けたい銘柄でも、いったん売却して損失を確定させ、買い戻すことで、今年の税負担を軽くしながら保有を続ける方法があります。
ただし、同じ特定口座で同じ日に売り買いすると、取得価額は売買の順番にかかわらず平均されます。たとえば1,000円で取得した株100株を700円で売却し、同じ日に700円で100株買い戻すと、平均取得価額は850円です。確定する損失は15,000円となり、売却だけの場合の30,000円より小さくなります(手数料は考慮していません)。
損失をすべて確定させたい場合は、翌営業日以降に買い戻します。この場合の取得価額は、買い戻したときの価格です。たとえば700円で買い戻せば700円となり、元の1,000円より低くなります。
将来値上がりして売却したときの課税対象は大きくなるため、今年の税負担を軽くする代わりに、将来の負担が増える可能性がある点も理解しておきましょう。
また、買い戻すまでの間に株価が上がれば、売却した価格より高く買い直すことになる点にも注意が必要です。
ステップ4(年明け)|確定申告が必要かを確認する
源泉徴収ありの特定口座だけで取引し、口座内で損益が通算されていれば、確定申告は原則不要です。次のような場合は、確定申告が必要になります。
- 別の証券会社の口座同士で、損益を通算したい
- 通算しきれない損失を、翌年以降に繰り越したい
- 特定口座(源泉徴収なし)や一般口座で利益が出た(会社員で給与以外の所得が20万円以下の場合は所得税の確定申告は不要ですが、住民税の申告が必要です)
申告に使う数字は、年明けに証券会社から届く特定口座年間取引報告書で確定させます。
年間取引報告書は、翌年1月31日までに交付されます。一般口座は報告書が作られないため、取引報告書などをもとに自分で計算します。
2026年分の確定申告の期間は、2027年2月16日(火)から3月15日(月)までです。
ステップ5(年明け)|申告する前に、扶養と国民健康保険への影響を確かめる
確定申告をすると、株の所得が税金以外の判定にも使われます。
家族の税扶養に入っている人は、その所得が配偶者控除や扶養控除の判定に含まれます。判定に使うのは繰越控除を差し引く前の所得のため、繰越控除で税金がゼロになっても、扶養判定の所得まではゼロになりません。
国民健康保険の加入者は、確定申告をすると、株の所得が保険料の計算に含まれます。申告しなければ含まれなかった所得です。還付される税金より保険料の増加が大きくなるケースもあるため、申告前に住んでいる自治体で確かめておきましょう。
まとめ|損出し・益出しは、税金と銘柄の価値の両面で判断しよう
年末の損出し・益出しは、売却で確定した損益を使って、1年間の税負担を調整する手法です。
本記事のポイントを振り返ります。
| ポイント | 内容 |
|---|---|
| 期限 | 2026年の年内受渡の最終売買日は12月28日(月) |
| 損益通算 | 源泉徴収あり特定口座では口座内で自動。口座をまたぐ場合や繰越控除には確定申告が必要 |
| NISAの損失 | 「ないもの」とみなされ、損益通算・繰越控除はできない |
| 旧NISA 2022年分 | 2026年末に非課税期間が終わり、12月30日の終値が新たな取得価額になる |
| 売るか持つか | 下落の理由を見極め、投資シナリオが続いているかで判断する |
損出し・益出しで税負担を減らせるかは、口座の区分と、利益・損失・配当がどの口座で出たかで決まります。
源泉徴収ありの特定口座1つで取引している人は、年内に売却するだけで口座内で精算されます。一方、複数の証券会社を使っている人や損失を繰り越したい人は確定申告が必要です。
申告すれば必ず負担が軽くなるわけではないため、扶養や国民健康保険への影響まで含めて判断しましょう。
NISA口座の含み損は、売却しても税金の計算に使えません。
2022年に旧NISAで購入した銘柄があれば、含み損を抱えたまま課税口座へ移すか、非課税期間のうちに売却するか、年内に方針を決めておくことが大切です。
税金の面で売却に意味があっても、業績が堅調で投資シナリオが崩れていない銘柄を手放せば、その後の値上がりを逃すことにもなりかねません。損出しで軽くなるのは、相殺した分の税金にとどまります。下落の理由が市場全体や需給によるものか、企業の評価そのものが変わったのかを見極めたうえで、売るか、持つか、売却後に買い戻すかを選びましょう。
損出し・益出しの目的は、税金を減らすことだけではなく、資産を守り育てることです。
12月28日(月)までの残りの期間を使って口座ごとの数字をそろえ、保有銘柄の投資シナリオを点検する機会にしてみてはいかがでしょうか。
※本記事は2026年11月時点の法令・制度に基づく一般的な情報提供を目的としたものであり、個別の税務相談を行うものではありません。具体的な税務上の取り扱いについては、税理士または税務署にご相談ください。また、本記事は投資勧誘を目的としたものではなく、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任で行ってください。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

AFP・NISA取引アドバイザー
日本投資機構株式会社のカスタマーサクセスとして、日々お客様の資産運用に寄り添う。服飾系大学卒業後、15年間アパレル業に従事。コロナ禍を機に資産形成の重要性を再認識して金融業界へ転身。さらに大学へ3年次編入し、ファイナンシャルプランナーコースを修了。培った金融知識をもとに、金融リテラシーの大切さと資産運用の重要性を発信している。