

AIの普及がデータセンターへの需要を一変させています。世界の大手IT企業は2026年に6,600〜6,900億ドル規模の設備投資を計画しており、その大半がデータセンター向けです。
国内でも2028年までにデータセンター建設投資が1兆円を超える見通しが示されています。フジクラやさくらインターネットに大幅上昇の事例があるように、この波に乗った銘柄は大きく動きます。
本記事では、データセンター投資の構造的な背景から、今から狙える銘柄の見極め方まで解説します。
AIラッシュが引き起こすデータセンター建設投資の急拡大

データセンターはインターネットやクラウドの裏側で情報を保管し、処理する中枢拠点です。現代社会に欠かせないインフラとして機能しており、その役割を理解しておくと関連株の投資判断もしやすくなります。
データセンター市場の成長は、クラウドや5Gの普及という従来の文脈を超え、AI需要という新たなエンジンで加速しています。桁違いの投資が続く背景と、日本市場への波及を整理しておきます。
ハイパースケーラーの投資額が桁違いに膨らんでいる
Amazon・Microsoft・Google・Metaの主要4社による2024年の設備投資額は、前年比58%増の2,440億ドルに達しました。
2025年はさらに31%増が見込まれており、主要5社合計では2026年に6,600〜6,900億ドル規模になるとの予測も出ています。このうち約75%がAIインフラに充てられると推計されます。
GPT系の生成AIやクラウドサービスを提供するためには、圧倒的な計算処理能力を持つGPUサーバーが必要です。各社はNVIDIAのH100/H200/B200といったAI向け半導体を数万〜数十万枚単位で調達し、それを収容するデータセンターを自社で建設・運用する体制へと移行しています。
自社建設が増えている理由は、AI向けに特化した冷却設備や電力インフラを自社仕様で設計する必要があるためです。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
国内投資も2028年に1兆円超へ
IT専門調査会社IDC Japanは2025年4月、国内事業者データセンターの建設投資が2028年には1兆円を超える規模になると発表しました。
2026年以降に特に大きく増加する見込みで、クラウド向けハイパースケールデータセンターの増設需要に加え、AIサーバー設置ニーズの拡大が主因です。
注目すべきはコスト面です。建設費は2024年第1四半期からの1年間で約1.5倍に急騰しており、2026年竣工のデータセンターはそれ以前の同規模施設と比べ投資額が1.5倍になる見込みです。
それでもハイパースケーラーの投資意欲は衰えておらず、建設・設備・素材関連企業への恩恵が今後数年にわたって続くことが確実視されています。
日本では、関西電力グループのオプテージが美浜原子力発電所の電力を活用したAIデータセンターを2026年度に運用開始予定。
北海道でも再生可能エネルギー100%のデータセンター開発が進んでいます。国内電力事情を絡めたデータセンター誘致競争が本格化しています。
データセンター投資の最大の壁|電力と冷却

AIやクラウドサービスの普及によってデータ処理量は急速に増えています。その結果、データセンターの役割は一段と重要になり、関連株は成長の波に乗りやすいテーマとして注目を集めています。
データセンターは設備投資が巨大なビジネスですが、最近の課題はインフラそのものではなく電力です。
AI対応のデータセンターは電力消費量が旧来施設の数倍に達し、電力の確保と熱処理が競争力を左右する要素になっています。
[関連]アンソロピックに投資する方法とは?ユーザー急増のClaude関連銘柄を整理
1棟で数万世帯分の電力を消費する
ハイパースケールデータセンターの定義は、最低5,000台のサーバーを収容し、100MW以上の消費電力を持つ施設です。100MWというのはおよそ8〜10万世帯が使う電力量に相当します。
AIデータセンターではさらに高密度化が進み、1棟あたりの消費電力が数百MWになるケースも出てきました。
日本では電力供給力の制約が立地戦略に直結するため、発電所に近い地域や原子力の安定電源を確保できる北陸・関西圏での開発が加速しています。
また、送電網の容量不足から系統用蓄電池の整備も急務となっており、データセンターの建設ラッシュは蓄電池需要とも連動しています。
液浸冷却が次世代の標準になりつつある
AIサーバーは高密度に実装されるほど発熱量が増大します。従来の空冷方式では対応できない熱量になってきたため、サーバーを液体に浸して冷却する「液浸冷却」の採用が急速に広まっています。
液浸冷却は空冷に比べて消費電力を大幅に削減でき、サーバーをより高密度に設置できます。大成建設(1801)はRSI・篠原電機と共同で国産液浸冷却システム「爽空sola」を開発しており、建設会社でありながら冷却技術でも差別化を図っています。
データセンター銘柄の分類を整理する
「データセンター関連株」は裾野が広く、恩恵の受け方が異なります。投資するなら、どの層に属する企業かを把握しておくことが重要です。
5つの層で考える
| 分類 | 代表銘柄 | 恩恵のタイミング |
|---|---|---|
| DC運営 | さくらインターネット(3778)、IIJ(3774) | 竣工後・稼働開始から徐々に |
| DC建設・設計 | 大成建設(1801)、大林組(1802)、きんでん(1736)、ダイダン(1980) | 建設期間中(2026〜2028年がピーク) |
| 光通信インフラ | フジクラ(5803)、古河電気工業(5801)、精工技研(6834) | 建設期間を通じて継続 |
| 電力・冷却設備 | 荏原製作所(6361)、正興電機製作所(6653) | 建設〜稼働まで |
| 素材・部材 | 三井金属(5706)、JX金属(5016) | 建設需要に連動 |
建設・設備系は2026〜2027年が業績のピークを迎えやすく、DC運営系は竣工後の2027〜2028年以降に本格的な収益貢献が始まるイメージです。
光ファイバーや半導体関連は建設期間を通じて継続的に需要が発生します。
テンバガー達成済みの銘柄から何を学ぶか

過去の値動きを振り返ると、データセンター関連株はAIやクラウド需要の拡大、さらには政策支援などを材料に大きく変動してきました。短期的なテーマ性と長期的な成長期待が交錯する典型例といえるでしょう。
すでに急騰した銘柄の値動きを振り返ることで、次の波を掴むヒントが得られます。
[関連]【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
さくらインターネット(3778)|政府クラウドと石狩の優位性

2023年以降の生成AIブームでは、GPUリソースを提供する「高火力コンピューティング」に注目が集まりました。その影響で株価は数カ月の間に4倍以上に急騰。2024年に入るとテンバガーを達成するなど、クラウドサービスとの相乗効果も重なり、国内を代表するAI関連株として大きな注目を浴びることになりました。
北海道石狩の冷涼な外気を活用した外気冷房方式のデータセンターが強みです。2023年、政府のクラウドサービス提供事業者に選定されたことで株価が急騰し、2024年にはテンバガーを達成しました。
GPUサーバー向けに大量の計算資源を提供する「高火力コンピューティング」サービスで国内シェアを拡大しており、AI需要と直結したDC運営系銘柄としての実力を裏付けています。石狩DCは北海道の外気冷房で電力効率が高く、電力コスト面でも競争優位を持ちます。急騰後の現在は業績の積み上がりを確認しながら打診買いを検討するタイミングです。
[関連]さくらインターネット(3778)株価|暴落の理由・今後の見通し・将来性を分析
なお、シャープの堺工場跡地については、ソフトバンクが約1,000億円で取得(2025年3月売買契約)してAIデータセンターを構築、KDDIも約100億円で別途取得して「大阪堺データセンター」を2026年1月に稼働させています。堺は通信大手が集積するAIデータセンターの新拠点となっており、関連する建設・設備銘柄への波及が続いています。
フジクラ(5803)|光ファイバーのDC特需で株価10倍
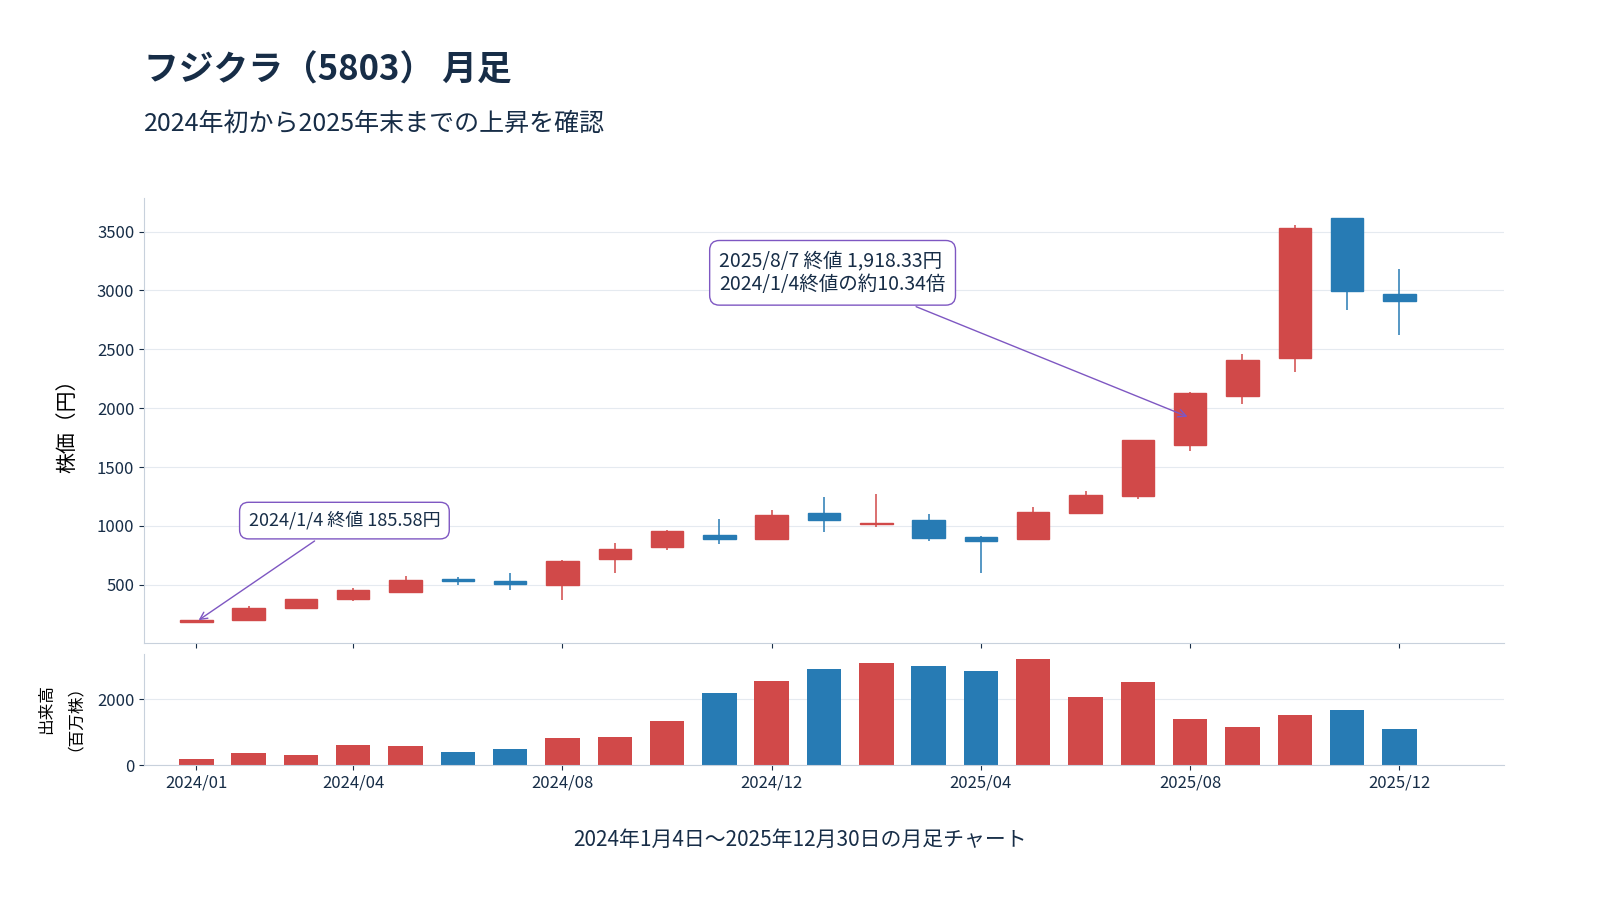
フジクラの終値は、2024年1月4日の185.58円から2025年8月7日の1,918.33円へ、約1年7か月で10.34倍になりました。いずれも2026年4月1日の1対6の株式分割後に換算した価格です。上の図は、この上昇を含む2024〜2025年の月足です。
電線御三家の一角ですが、2024〜2025年にかけて北米のデータセンター向け光ファイバー需要が爆発し、株価が約10倍に急騰してテンバガーを達成しました。DC内部のサーバー間接続に使われる次世代光ファイバー(マルチコアファイバー、空孔構造ファイバー)の開発で世界トップクラスの技術力を持ちます。
融着接続機(光ファイバー同士をつなぐ装置)も自社で手がけており、光ファイバーの開発から施工まで一貫して対応できる点が競合との差別化要因です。現在も高水準の受注残高が続いており、DC建設ラッシュが続く限り業績の下支えが期待されます。
[関連]フジクラは急落から切り返しまだ上がる?本決算や新中計から考える今後の注目点
データセンター関連の設備3社|空調・電力・冷却の事業実績を比べる
設備関連では、高砂熱学は空調工事、明電舎は電力設備、荏原製作所は冷却用ポンプなどでDC需要とつながります。3社とも事業上の接点はありますが、受注や利益への表れ方は異なります。公表済みの実績と増産計画から、投資対象としての違いを比べます。
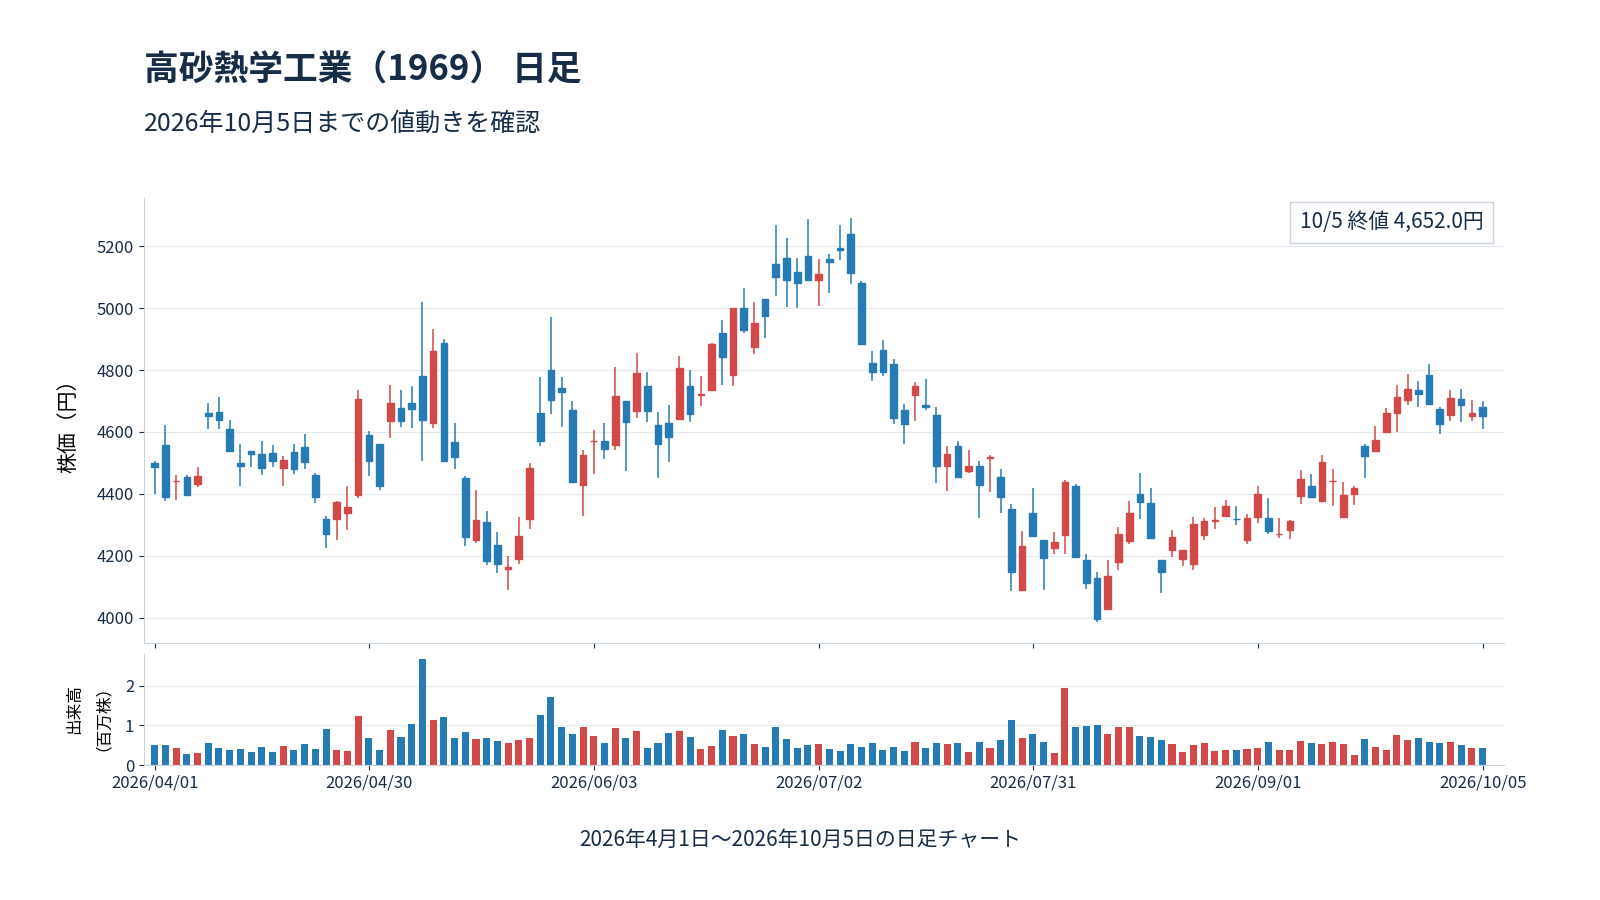
高砂熱学工業(1969)|DC空調の受注と売上に時間差
高砂熱学はDCの空調工事を手がけ、27年3月期第1四半期にはタイで30億円以上のDC新築工事を受注しました。一方、単体のDC受注高は前年同期の20.26億円から16.91億円へ、完成工事高は28.75億円から21.99億円へ減少しています。
完成工事高は工事の進み具合などに応じて計上する売上です。単体のDC比率は完成工事高の約3.8%で、タイの現地法人を含むグループ全体の比率ではありません。海外の大型受注は次の売上につながる材料ですが、DCだけが全社の利益を押し上げている企業とは言えません。
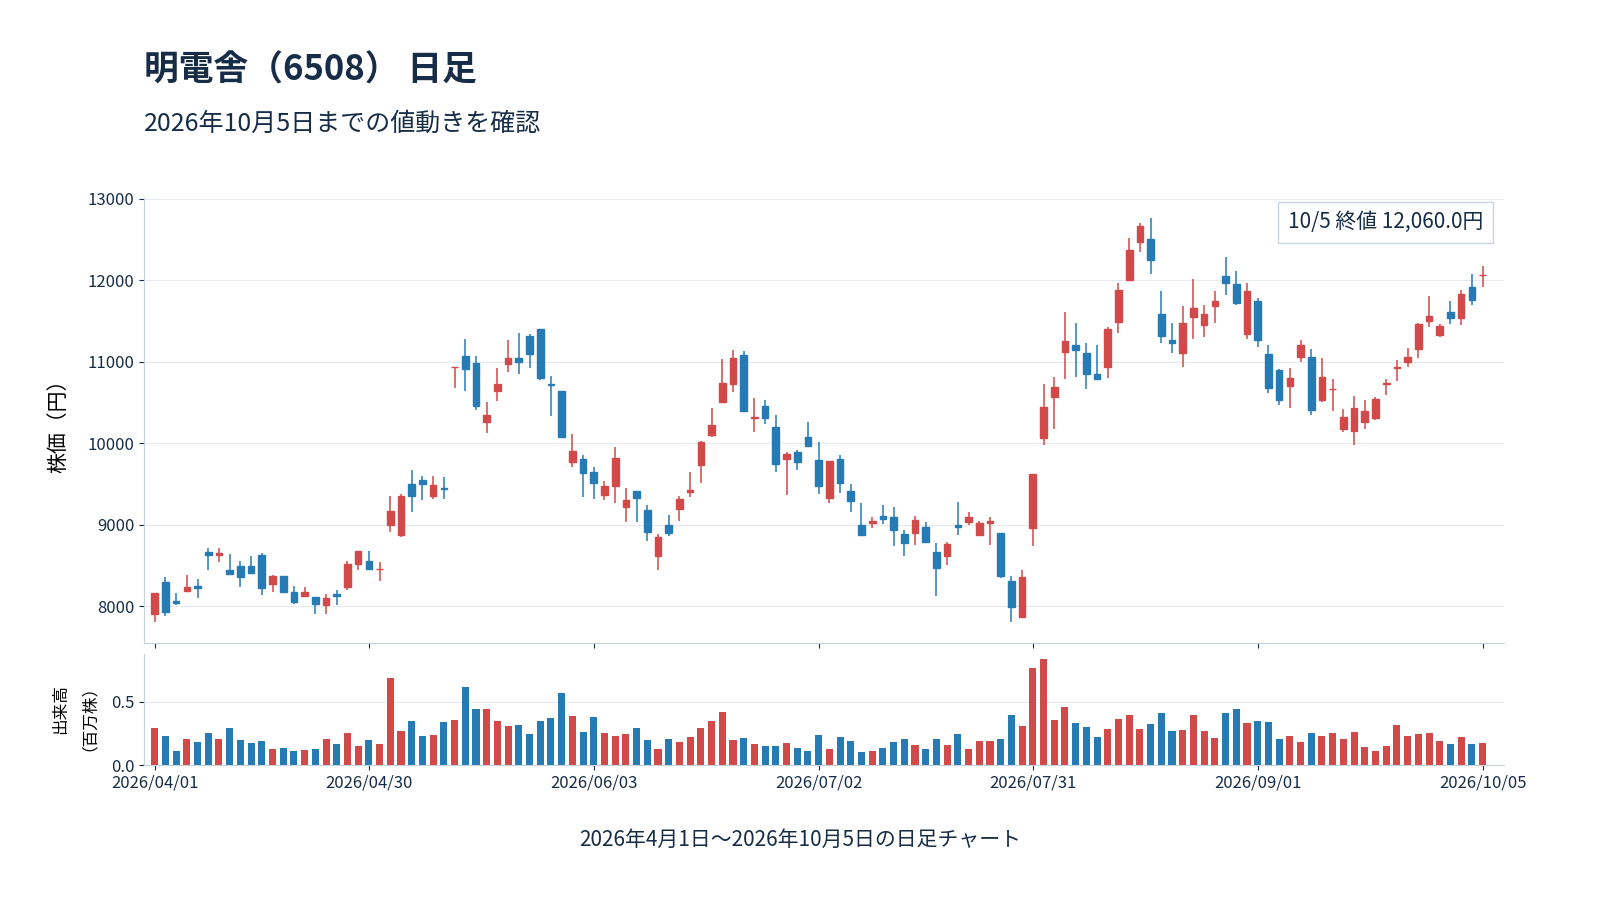
明電舎(6508)|電力需要の増加を捉える変圧器の増産投資
明電舎はDC建設に伴う電力需要の増加を、変圧器などの供給で取り込む企業です。沼津の変圧器工場に160億円を投じ、2028年度の稼働と生産能力約1.5倍を目指しています。再エネ導入や送配電網の整備も、増産の対象需要です。
27年3月期第1四半期の電力インフラ事業は受注278.54億円、売上275.74億円で、ともに前年同期を上回りました。ただし、この数字はDC専用ではありません。選ぶ理由は電力設備事業の受注増と供給力の拡大にあり、話題性の低さを根拠に「出遅れで割安」とは評価できません。
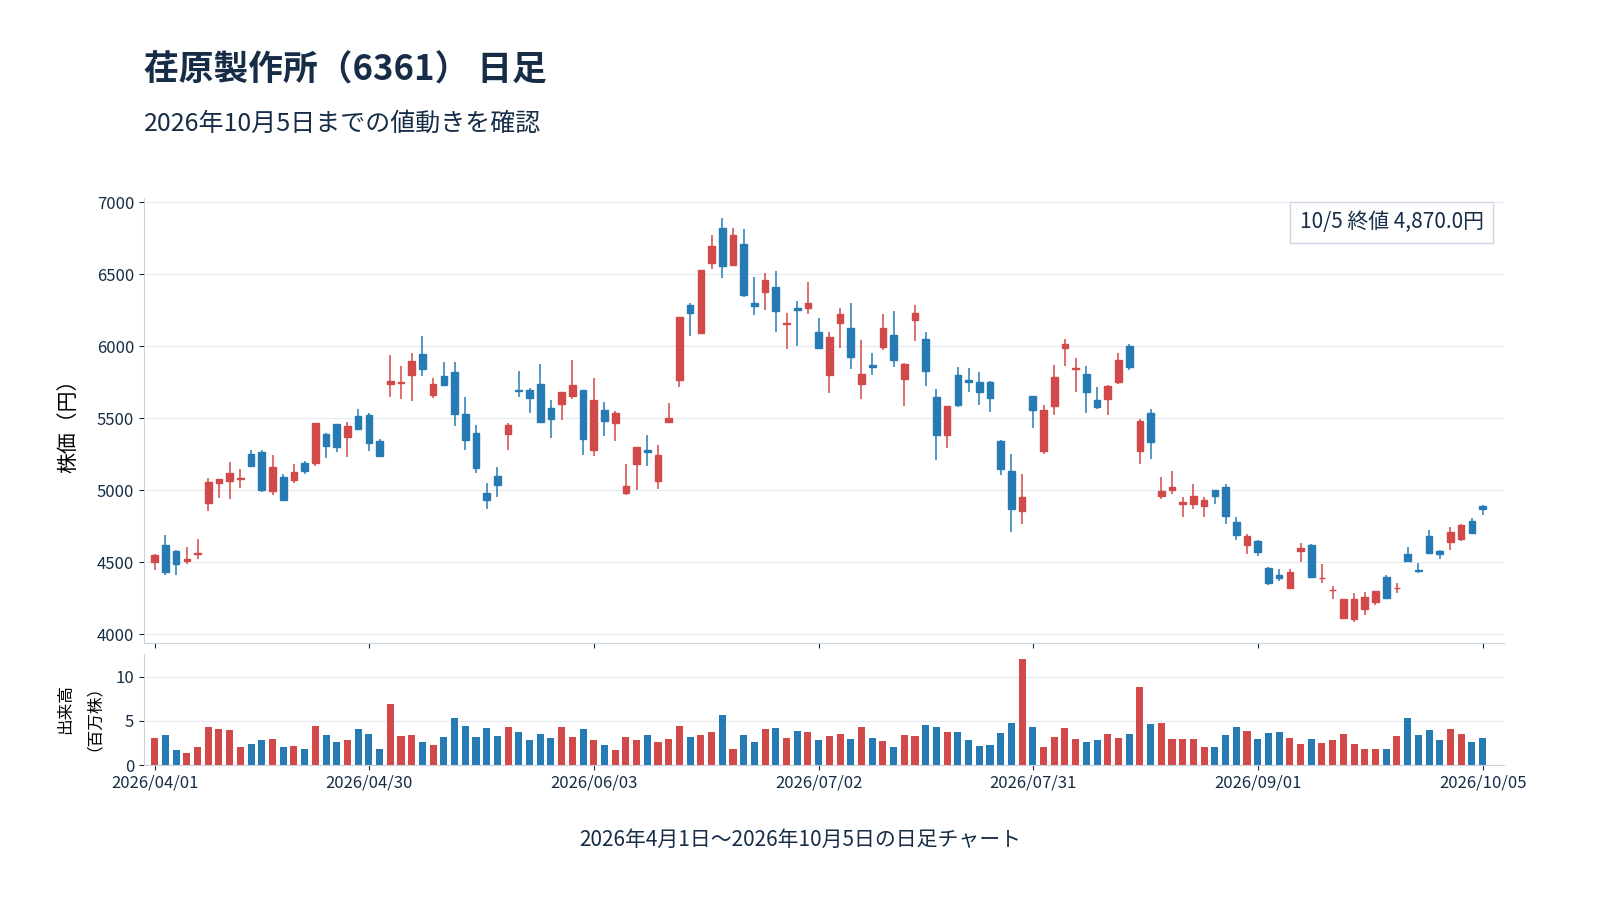
荏原製作所(6361)|北米DC向け冷却需要を取り込むポンプ大手
荏原製作所はDC向けに冷却用ポンプやターボ冷凍機を展開しています。26年12月期上期の説明資料では、北米のDC向け受注が好調で、中国でもDC・半導体関連の受注が増えたと説明しました。テーマとの接点は、既に受注へ表れています。
該当する建築・産業事業は売上収益1,295億円で前年同期比13.8%増、営業利益83億円で20.9%増でした。DC単独の業績ではなく、価格改定や生産性向上なども含む結果です。半導体製造装置を扱う精密・電子事業とは分けると、冷却需要を取り込む事業の増収増益が見えます。
アナリストが重視するデータセンター銘柄の選び方
データセンター関連株は成長テーマとして注目を集めやすい一方で、投資判断では一時的な話題性ではなく企業の実力を冷静に見極めることが欠かせません。
DC関連銘柄はテーマ性が強く、短期的な値動きが大きい一方、業績の裏付けがない銘柄は急落リスクも高いです。見極めのポイントを整理します。
DC特化の収益割合を確認する
「データセンター関連」と呼ばれる銘柄でも、DC向け売上がわずか数%しかない企業は、テーマ性での短期物色が終われば株価が元に戻りやすいです。売上全体に占めるDC向けの割合と、その成長率が投資判断の基礎になります。
フジクラや精工技研のように「DC向けが業績成長を牽引している」と決算で明示している企業と、「間接的に恩恵を受ける可能性がある」という企業では、株価の連動性に大きな差があります。
受注残高の伸びで今後2年を読む
DC建設案件は着工の1〜2年前に受注が確定するケースが多いため、きんでんやダイダンのような電気工事会社の受注残高を見れば、今後2年分の売上をある程度先読みできます。受注残高が過去最高水準まで積み上がっている銘柄は、業績の上振れが期待しやすい状態です。
蓄電池との複合テーマも狙い目
データセンターの急増は電力網への負荷を高め、系統用蓄電池の整備需要につながります。蓄電池×データセンターの両テーマに関連する銘柄は、二重の追い風を受けやすい構造です。正興電機製作所(6653)は系統用蓄電池の制御・監視装置とDC向け電力インフラの両方を手がけており、複合テーマの恩恵を受けやすい立場にあります。
データセンター関連株の投資リスク
データセンター関連株は成長期待が大きい一方で、特有のリスクを抱えています。これらを理解せずに投資すると株価の変動に振り回されかねません。投資判断では冷静にマイナス面を押さえておくことが欠かせません。
成長テーマである一方、固有のリスクも存在します。投資前に把握しておきましょう。
過剰投資懸念と設備投資サイクルのリスク
ハイパースケーラーの2025年社債発行額は合計1,000億ドルを超え、前年比約5倍に膨らんでいます。大規模設備投資の継続に対して財務悪化を警戒する声も市場にはあります。AI需要が一時的に踊り場を迎えると、DC投資計画が修正され、建設・設備系銘柄に影響が及ぶリスクがあります。
テーマ性に乗りすぎた株価の調整リスク
さくらインターネット・フジクラ・精工技研のようにテンバガーを達成した銘柄は、既に多くの好材料を株価が織り込んでいます。業績に比べて割高な水準で購入すると、想定内の好決算でも「出尽くし」で下落するケースがあります。PERや業績成長率との整合性を確認したうえでの買いが重要です。
電力コストと環境規制の影響
DC事業者にとって電力コストは収益を直接左右します。電力価格の上昇は稼働コストを押し上げ、利益率を圧迫します。また、カーボンニュートラルの観点から再エネ電力の調達コストが上昇するリスクも存在します。
- DC特化の収益割合:売上全体に占めるDC向け比率と成長率を確認する
- 受注残高の水準:過去最高更新が続いているか。今後2年分の売上が見通せるか
- 複合テーマの有無:蓄電池・半導体・再エネなど二重の追い風がある銘柄か
[関連]【最新版】AIで有望な株式銘柄をスクリーニング!「AI銘柄スクリーナー」を無料体験スタート
水資源リスクと水処理関連銘柄への波及
AIデータセンターは、サーバー冷却のために大量の水を消費します。海外では、水不足地域に立地するデータセンターの水利用が社会的な議論の的になっており、規制強化や水利権をめぐるコスト増加のリスクが指摘されています。
この課題は、下水・排水処理技術を持つ企業にとっては新たな需要の追い風にもなります。
水を循環させて再利用する技術や、排水処理インフラを手がける企業は、データセンターの拡大とともに受注機会が広がる可能性があります。
電力だけでなく、水資源の確保・管理という観点も、データセンター関連銘柄を評価するうえで見落とせないポイントです。
まとめ|DC建設ラッシュは2028年竣工ピークまで続く

データセンターは今後さらに社会基盤としての役割を高め、関連株も長期的なテーマとして注目され続けると考えられます。AIと再生可能エネルギーの融合が、未来の成長を大きく左右するポイントになっていくでしょう。
データセンター市場の構造変化は、短期のテーマではなく数年単位の実需主導の波です。2028年の竣工ラッシュに向けて、建設・設備・光通信系銘柄への需要は継続します。その後、DC運営系銘柄が稼働実績を積み重ねて評価される段階に移行します。
投資する際は「どの層の企業か」「DC向け売上比率はどの程度か」「受注残高の水準はどこか」を確認し、業績の裏付けがある銘柄を選ぶことが長期的なリターンにつながります。設備関連3社でも、DC需要が受注に表れる時期と利益につながる時期は異なります。関連性に加え、公表済みの実績と設備投資の進捗を比べる必要があります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

日本投資機構株式会社
INVEST LEADERSを運営する顧問投資会社「日本投資機構株式会社」の代表取締役を含めたスタッフ及びサポートアナリストの記事を掲載しています。株式投資や金融に纏わる話題は勿論のこと、読者の暮らしや生活を豊かにするトピックスや情報を共有していきます。