ヒュンダイ自動車(現代自動車・韓国証券コード:005380)は、自動車の生産技術とボストンダイナミクスのロボット技術を組み合わせ、AIロボティクス事業の拡大を目指しています。ただし、ロボットの将来性と、足元の業績・株価は分けて評価する必要があります。
2026年4〜6月期は売上高が増えた一方、営業利益は前年同期比20.8%減でした。9月14日にはボストンダイナミクスの2027年上場は難しいとの報道も出ています。本記事では、保有関係、Atlasの量産計画、最新決算を整理し、ヒュンダイの株価と今後を考えるための判断材料を解説します。
※企業情報は2026年9月16日確認時点、株価は9月15日終値を基準としています。将来の計画と実績は区別して記載しています。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ヒュンダイ自動車とは?沿革と事業ポートフォリオ
ヒュンダイ自動車は韓国ソウルに本社を置く自動車メーカーです。投資判断では、上場会社のヒュンダイ自動車と、起亜などを含むヒュンダイ自動車グループを区別する必要があります。ボストンダイナミクスへの出資も、グループ全体の取り組みです。
1967年創業、自動車事業を基盤に成長領域へ投資
1967年創業のヒュンダイは、海外での販売・生産を広げてきました。主力のHyundaiブランドに加え、高級車ブランドのGenesisを展開しています。起亜を含むグループの規模と、ヒュンダイ自動車単体の販売台数・連結業績は同じではありません。
長年蓄積してきた量産技術や部品調達網は、ロボット事業でも活用が期待されます。ただし、車を大量生産できるからといって、人型ロボットの採算も直ちに成立するわけではありません。耐久性や安全性に加え、導入企業が費用を回収できる性能を実証する必要があります。
収益の中心は自動車と金融、ロボットは成長投資の段階
2026年4〜6月期の連結売上高は49兆2,150億ウォンでした。決算説明資料の区分では、自動車が36兆8,320億ウォン、金融が9兆5,040億ウォン、その他が2兆8,790億ウォンです。自動車部門が売上高の約75%を占め、現在の収益基盤を支えています。
「自動車・金融・ロボティクスの3部門で稼いでいる」と理解するのは早計です。ロボティクスを独立した収益の柱として評価するには、販売台数だけでなく、売上高や利益への寄与を確認する必要があります。企業価値を考える際も、既存事業の利益と将来事業への期待を二重に数えない姿勢が大切です。
ヒュンダイがボストンダイナミクスを取得した理由
ボストンダイナミクスには、四足歩行ロボットのSpot、物流向けのStretch、人型ロボットのAtlasがあります。ヒュンダイ側は、自社の工場をロボットの実証・導入先にできる強みを持ちます。技術取得にとどまらず、製造現場で使える製品へ育てる狙いです。
2021年の80%取得はヒュンダイ自動車グループによるもの
2021年の取引でボストンダイナミクスの株式80%を取得したのは、ヒュンダイ自動車グループ側です。上場会社のヒュンダイ自動車が、単独で80%を直接保有しているという意味ではありません。取得当時、残る20%はソフトバンク側が保有していました。
その後の追加出資などで持分構成は変わり得ます。投資家が見るべきなのは、ボストンダイナミクス全体の評価額ではなく、ヒュンダイ自動車へ実際に帰属する持分価値と負担です。グループ内には他の出資者も存在するため、「間接投資できる唯一の上場株」とも言い切れません。
7月16日に残存持分の取得方針を表明、完了とは区別
ヒュンダイ自動車グループは2026年7月16日、ソフトバンク側からプットオプション行使の通知を受け、同社が保有する残りのボストンダイナミクス株式の取得を進めていると公表しました。プットオプションとは、契約条件に従って株式の売却を求められる権利です。
この発表は取得方針と承認手続きに関する説明であり、買収完了の発表ではありません。取得価格やグループ各社の負担割合が明らかになれば、ヒュンダイ自動車の資金負担も確認できます。ソフトバンクグループの投資事業全体を比較する場合は、次の記事で整理しています。
2027年IPOは難しいとの報道、上場日と評価額は未確定
9月14日のロイター報道では、ヒュンダイの幹部がボストンダイナミクスの2027年上場は難しいとの見方を示しました。正式なIPO日程が公表されたわけではなく、上場時期や評価額を確定事項として扱う段階ではありません。
「上場が近いから株価が上がる」「取得時の何倍もの価値がある」といった期待だけで投資判断を組み立てると、日程の不透明さが下落要因になります。評価額の観測よりも、外部顧客への販売実績、継続的な受注、採算改善を確認するほうが、事業価値の裏付けを得られます。
Atlasは製品化へ、2028年の工場導入・量産計画を確認
Atlasは研究用のデモから、工場で使う製品へ移る段階にあります。ただし、製品の生産開始、顧客への納入、工場での本格稼働はそれぞれ別の段階です。発表された台数や年次が、能力計画なのか販売実績なのかを確認しましょう。
CES 2026で製品版を発表、まずは検証・学習に活用
ボストンダイナミクスは2026年1月5日、CESで電動式Atlasの製品版を発表し、生産に着手する方針を示しました。当時の説明では、2026年の配備先はヒュンダイのRMACとGoogle DeepMindなどで、2027年初めから追加顧客への展開を計画しています。
Atlasは56の自由度を持ち、自動でのバッテリー交換にも対応します。ただし、高い運動性能だけでは、工場で安定して利益を生む製品かどうかは判断できません。実際の工程での作業速度、停止時間、安全性、保守費用まで含めて評価する必要があります。
人型ロボットを含むフィジカルAIの投資先を比較したい方は、完成機や部品など、事業上の役割を分けて関連銘柄を確認してください。
[関連]フィジカルAI関連銘柄まとめ!次のAIテーマとしてプロが注目する理由も解説
RMACは6月開設、年産3万台は2028年の能力計画
8月26日の会社発表によると、ロボットを実際の作業環境に近い条件で学習・検証するRMACは6月に開設されました。ヒュンダイは2028年から米国の工場へAtlasを導入する方針を示しています。検証拠点の稼働は前進ですが、本格導入による生産性改善はこれから確かめる段階です。
同時に示された米国での年産3万台という数字は、2028年に目指すロボットの生産能力です。3万台の受注や販売が確定したという意味ではありません。量産設備への投資が先行するため、稼働率が低ければ費用負担が重くなります。顧客の導入速度と製造原価の両方が重要です。
Google DeepMindとの協業はAtlasの判断能力を高める研究
2026年1月に発表されたGoogle DeepMindとの提携では、Gemini Roboticsの基盤モデルをAtlasへ組み合わせる研究を進めます。画像や言語の情報を使い、ロボットが状況を理解して作業できる範囲を広げる狙いです。協業の発表と、完成した機能の商用提供は区別する必要があります。
また、ヒュンダイはNVIDIAと自動運転支援などでも協業していますが、すべてがAtlasを対象とする同一の「3社連携」ではありません。提携先の名前の多さより、何を共同開発し、どの製品へ、いつ搭載する計画なのかを見極めましょう。GoogleのAI事業に関連する銘柄は、次の記事で比較できます。
[関連]Gemini関連銘柄をピックアップ!Gemini3発表でGoogle関連企業に注目集まる
ヒュンダイの足元の業績・株価
ロボティクスへの期待を評価するにも、投資を支える資金の源泉を確認したいところです。最新決算では、増収でも営業利益は前年同期を下回っており、自動車事業の利益回復が課題です。ここでは四半期の変化と、株価に織り込まれた期待を整理します。
2026年4〜6月期は増収・営業減益、前四半期からは改善
4〜6月期の売上高は前年同期比1.9%増の49兆2,150億ウォン、営業利益は20.8%減の2兆8,510億ウォンでした。営業利益率は前年同期の7.5%から5.8%へ低下しています。一方、1〜3月期の5.5%からは改善しており、前年との比較と直前の四半期との比較で評価が異なります。
自動車部門の売上高は前年同期比2.1%減で、連結増収を自動車販売だけの強さとみなすのは適切ではありません。世界販売台数の減少に対し、金融部門などの増収が全体を支えました。ハイブリッド車の販売構成比上昇が、今後の利益率回復につながるかが焦点です。
| 期間 | 売上高(兆ウォン) | 営業利益(兆ウォン) | 営業利益率 |
|---|---|---|---|
| 2024年通期 | 175.231 | 14.240 | 8.1% |
| 2025年通期 | 186.254 | 11.468 | 6.2% |
| 2026年1〜3月期 | 45.939 | 2.515 | 5.5% |
| 2026年4〜6月期 | 49.215 | 2.851 | 5.8% |
※連結ベース。会社の決算説明資料に基づく表示で、通期と四半期は集計期間が異なります。
関税だけでなく、販売台数・原材料費・車種構成を確認
1〜3月期の会社資料では、関税の影響が営業利益を8,600億ウォン押し下げたと説明されています。ただし、この金額を4〜6月期へそのまま当てはめるのは誤りです。最新四半期は供給面の混乱や原材料費、競争環境も踏まえて減益要因を判断する必要があります。
4〜6月期の世界販売台数は前年同期比6.9%減でした。一方、ハイブリッド車の販売は18万7,661台、全体に占める割合は18.9%となっています。販売台数が減っても、高採算車の比率や値引き抑制で利益を守れるか、現地生産の拡大がコストを抑えられるかを確認しましょう。
株価は2026年前半の上昇後に調整、9月15日終値は36万7,000ウォン
過去の値動きを振り返ると、2021年秋〜2023年はおおむね15万〜22万ウォン台、2024年には29万ウォン台まで上昇しました。2025年は17万ウォン台から32万ウォン台まで動き、2026年はさらに値幅が拡大しています。自動車の業績だけでなく、新規事業への期待によって株価評価が変わりやすい銘柄です。
Yahoo Financeの日足データでは2026年6月1日の高値が78万3,000ウォン、9月15日の終値が36万7,000ウォンでした。高値と終値の比較では約53.1%下落しています。ただし、この下落全体をIPO報道だけの影響とする根拠はなく、利益見通しや市場全体の動きも分けて考える必要があります。
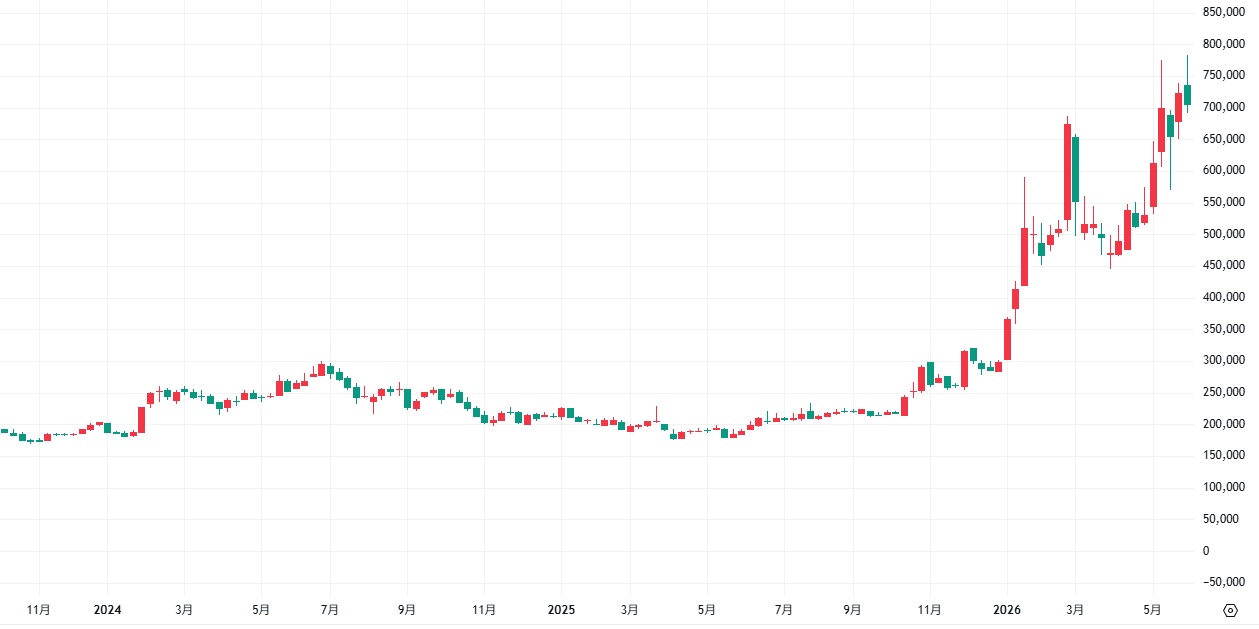
※TradingViewより引用。2026年6月4日までの過去チャートです。9月15日時点の株価は下表をご参照ください。
| 項目 | 数値・基準 |
|---|---|
| 株価 | 367,000ウォン(2026年9月15日終値) |
| 参考PER | 約11.96倍(NAVER掲載EPS 30,697ウォンで算出) |
| 参考PBR | 約0.79倍(NAVER掲載BPS 467,197ウォンで算出) |
| 配当利回りの目安 | 約2.72%(年間10,000ウォンを仮定して算出) |
※EPS・BPSはNAVERの2026年6月基準の掲載値を使用。会社予想EPSによるPERではありません。配当利回りは会社の年間最低配当方針に基づく単純計算で、将来の配当額や円換算後の収益を保証するものではありません。
ヒュンダイの株価が今後上がるために確認したい条件
まず確認したいのは、2026年通期の営業利益率計画6.3〜7.3%へ向けた改善です。上期の利益率は約5.6%のため、達成には下期の収益性向上が必要になります。会社は2030年の利益率目標を9%超へ引き上げましたが、長期目標より先に、次の決算で改善が進んでいるかを確認したいところです。
ロボット事業では、外部顧客への展開、実稼働の安定性、量産投資と追加出資の負担を追います。PERが下がったとしても、利益減少が続けば割安とは限りません。逆に自動車の利益が回復し、ロボットの受注が具体化すれば、将来性を評価する根拠が増えます。IPO期待だけに頼らず、この2つの変化を併せて見ましょう。
ロボット分野へ投資先を広げるなら、ヒュンダイとの取引が確認できない企業を「Atlasの恩恵銘柄」と扱わず、各社の実際の事業や受注を比較する視点が必要です。日本の完成機・部品メーカーを含む投資候補は、ロボット関連銘柄の記事で整理しています。
[関連]ロボット関連銘柄を徹底解説!人口減少時代の成長株を探る
ヒュンダイ株の買い方|SBI証券なら日本からも取引可能
SBI証券の韓国株式取扱銘柄一覧には、ヒュンダイ自動車(005380)が掲載されています。日本から取引できますが、日本株とは手数料や注文条件、決済通貨が異なります。購入前に、注文画面で最新の取扱条件と必要資金を確認してください。
SBI証券では1株から、注文は当日有効の指値のみ
SBI証券では外国株式の取引に必要な口座を用意し、韓国株式の取引画面で「005380」を検索します。売買単位は1株で、注文は指値のみ、有効期限は当日中です。成行注文には対応していません。韓国市場の取引時間は日本時間と同じ9時〜15時30分です。
9月15日の終値を使うと、1株の代金は36万7,000ウォンです。円での必要資金は適用為替レートで変わり、売買手数料なども加わります。決済方法は韓国ウォンによる外貨決済と日本円による円貨決済から選べるため、「必ず自動で両替される」という説明は正確ではありません。
韓国株でも、自動車・ロボティクスを軸とするヒュンダイと、半導体を軸とするサムスン電子では業績を左右する要因が異なります。投資先を比較する際は、次の記事も参考にしてください。
まとめ|ヒュンダイの今後は自動車の利益回復とロボットの商用化が焦点
ヒュンダイ自動車は、ボストンダイナミクスを通じてAIロボティクスへの展開を進めています。ただし、現時点の収益を支えるのは自動車と金融であり、今後の株価を考えるには、既存事業の利益回復とロボット事業の商用化を併せて確認する必要があります。
最新の4〜6月期は増収・営業減益でしたが、利益率は1〜3月期から改善しました。Atlasは2028年の工場導入・量産計画へ向けた検証段階にあり、ボストンダイナミクスのIPO日程と評価額は未確定です。テーマの大きさだけで割安と判断せず、決算、受注、投資負担の変化を追いながら評価しましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。