
原油や天然ガスの開発を手がけるINPEX(1605)の株価が今後どうなるのか、気になっている方は多いはずです。8月の決算では当期利益予想を5,100億円、年間配当予想を112円へ引き上げました。ただ、9月14日終値は3,980円と、3月の年初来高値には届いていません。
本記事では、INPEXの株価が上がらないと言われてきた理由から、将来性、配当、今後の見通しまでを投資初心者にもわかりやすく整理します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
INPEXの株価が上がらない理由|原油価格と業績の振れが重し
INPEXの株価を考えるうえでは、原油価格だけでなく販売量と為替も確認する必要があります。当初の減益予想は上方修正されましたが、原油高で増えた利益が続くかどうかは別の問題です。まず、業績の振れが大きくなる理由を押さえましょう。
業績が原油・ガス価格に左右される構造
INPEXの利益は、原油や天然ガスの市場価格に大きく左右されます。同社は資源を掘って売る会社なので、販売価格が下がれば同じ量を売っても利益が減るからです。
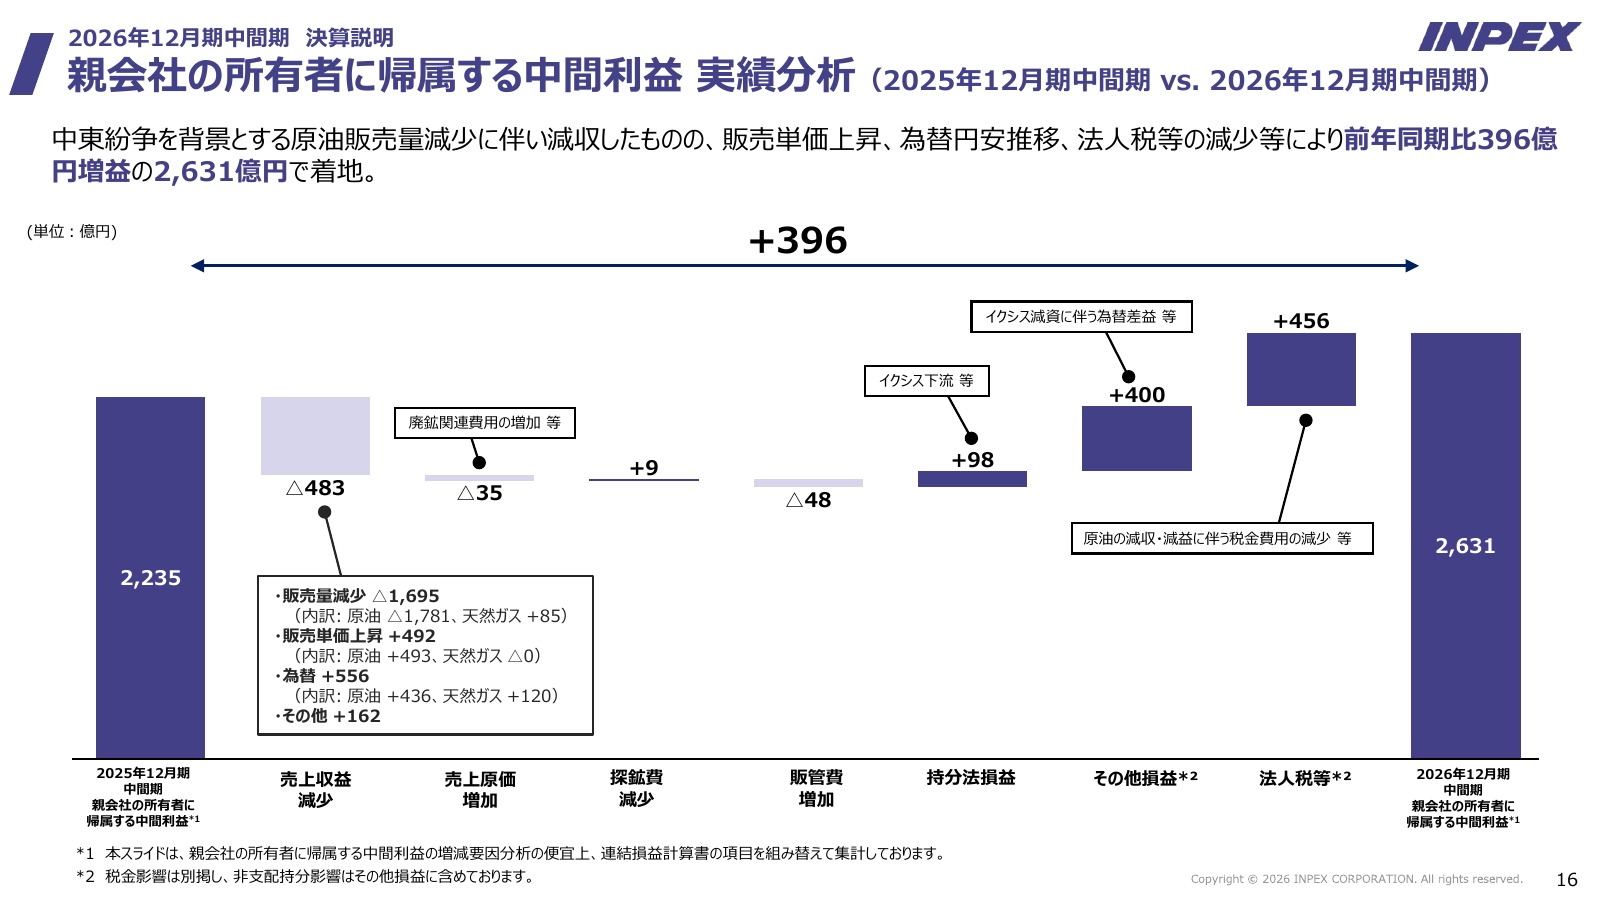
2026年上期は売上収益が前年同期比4.6%減の1兆4億円、営業利益は0.3%増の6,187億円、親会社所有者に帰属する中間利益は17.7%増の2,631億円でした。販売量の減少で減収となる一方、販売単価の上昇や円安、法人税等の減少が増益に寄与しています。最終利益の伸びだけで、本業の販売が拡大したとは判断できません。
当初の26年12月期は減益見通しだった
2025年12月期の当期利益は3,938億円で、前期比7.8%減でした。続く2026年12月期も、2月の当初予想では3,300億円への減益を見込んでいました。ところが、原油価格や為替の前提が変わり、5月、8月と当期利益予想を引き上げています。
したがって、現在の株価を「減益予想だから上がらない」と説明するのは不十分です。9月14日終値3,980円は、3月30日の年初来高値4,955円を約19.7%下回ります。好決算が出ても、先々の資源価格や利益の持続性が評価を左右する点を踏まえて見る必要があります。
[関連]原油高のメリット・デメリットとは?株価への影響と投資先の見極め方を徹底解説
潮目が変わった|8月の当期利益上方修正と増配
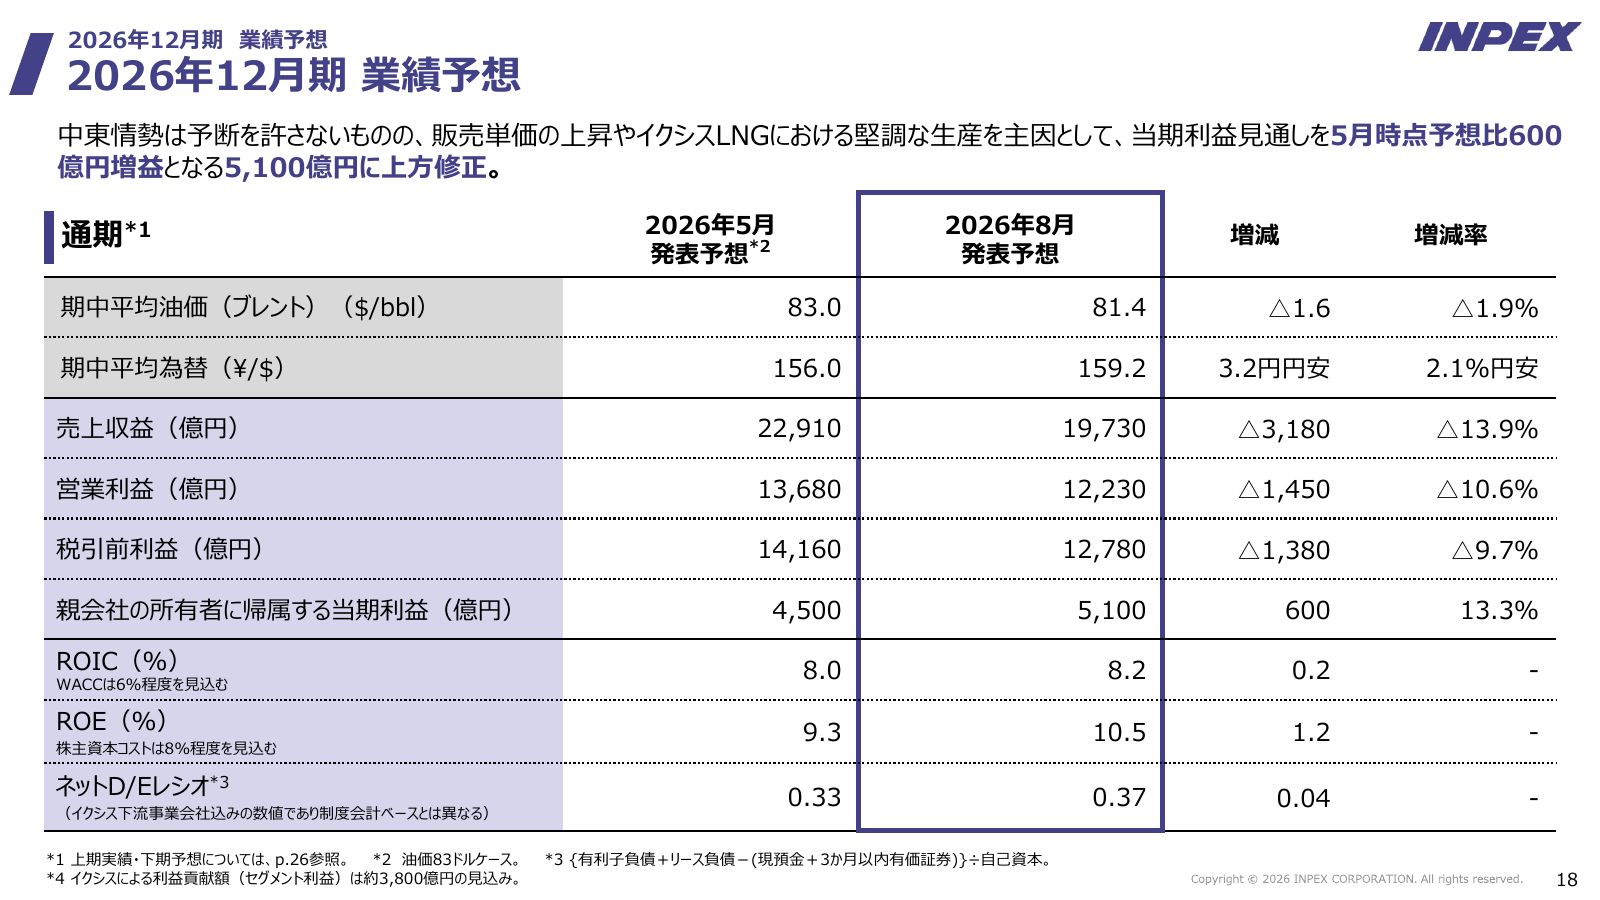
2026年8月7日の決算では、当期利益予想が5,100億円へ引き上げられ、年間配当も112円予想となりました。一方、売上収益は5月予想を下回っています。何が利益を押し上げ、成長投資にどれだけ資金を回すのかを確認しましょう。
26年12月期予想を上方修正(当期利益5,100億円)
最新の通期予想は売上収益1兆9,730億円、営業利益1兆2,230億円、親会社所有者に帰属する当期利益5,100億円です。当期利益は前期比29.5%増で、過去最高益を見込んでいます。5月予想の3,500億〜4,500億円から、上限に対しても600億円の引き上げです。
ただし、売上収益は5月予想の2兆40億〜2兆2,910億円を下回ります。販売量の減少などがあるため、全ての指標が上向いたわけではありません。下期の会社前提はブレント原油1バレル75ドル、1ドル160円で、原油安や円高が進めば利益予想の重しになります。
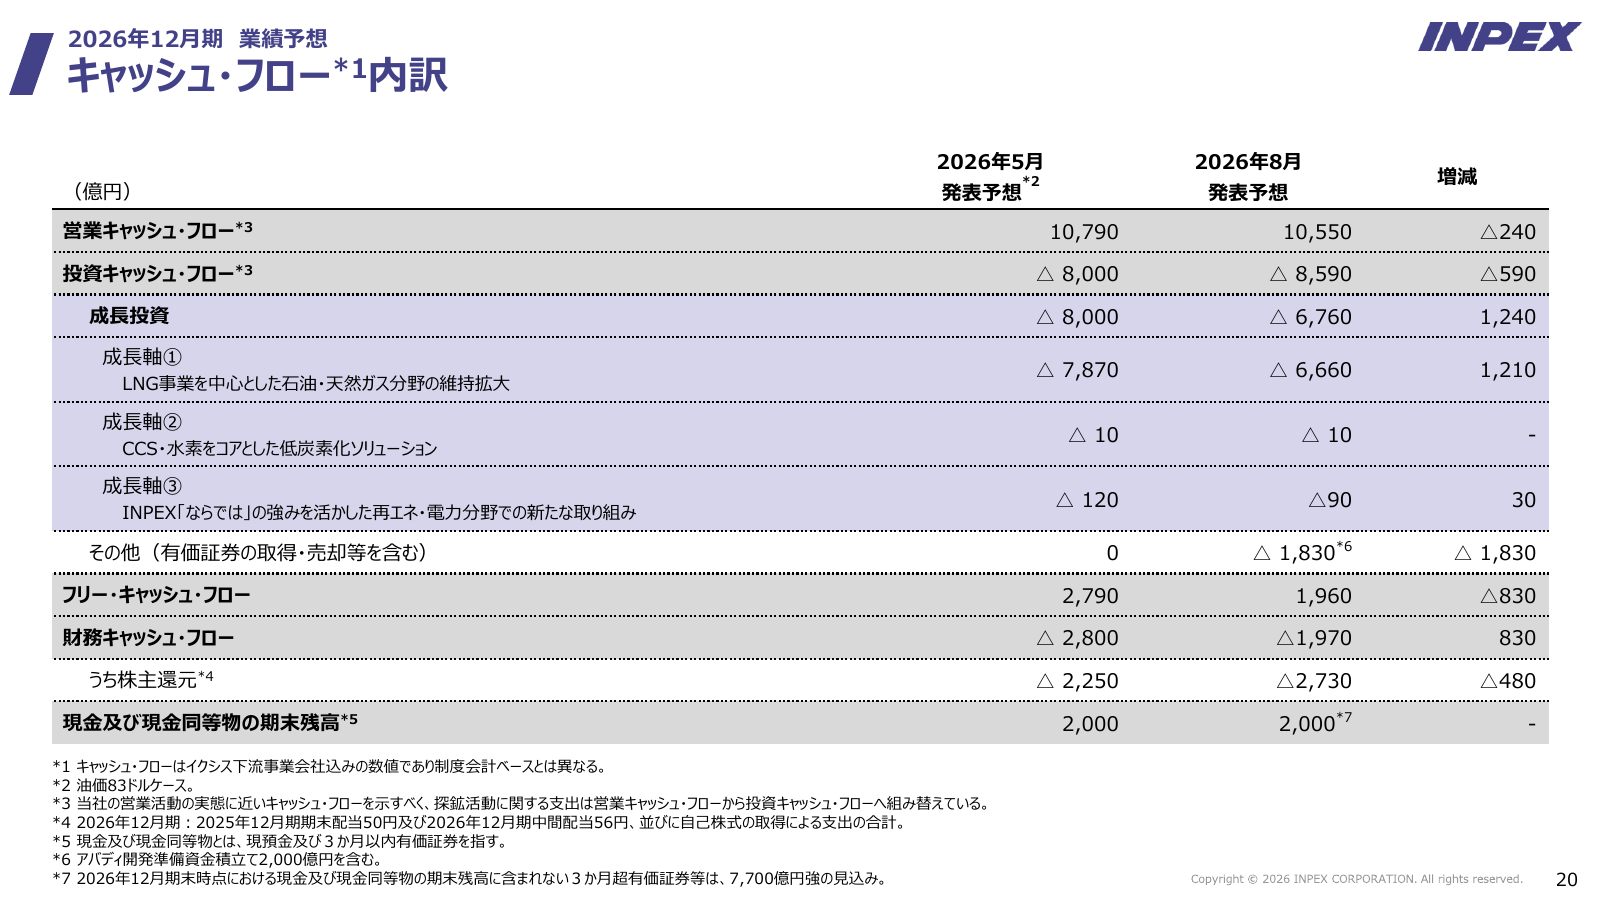
6,760億円の成長投資
業績の改善とあわせて、INPEXは大規模な成長投資を進めています。目先の利益だけでなく、将来の生産量と収益を引き上げる開発に資金を振り向けているためです。2026年の成長投資は、5月の8,000億円から6,760億円へ見直されました。
内訳は石油・天然ガス分野が6,660億円、CCS・水素が10億円、再エネ・電力が90億円です。太陽光・風力などの再エネも、設備の規模だけでなく稼働時期と採算を見る必要があります。2025〜2027年の成長投資総額1兆9,000億円は維持されており、単年の減額だけで成長方針が後退したとは言い切れません。
[関連]再生可能エネルギー関連銘柄【2026年版】|太陽光・風力・バイオマス・蓄電池株を比較
INPEXの将来性|成長を支える柱と課題
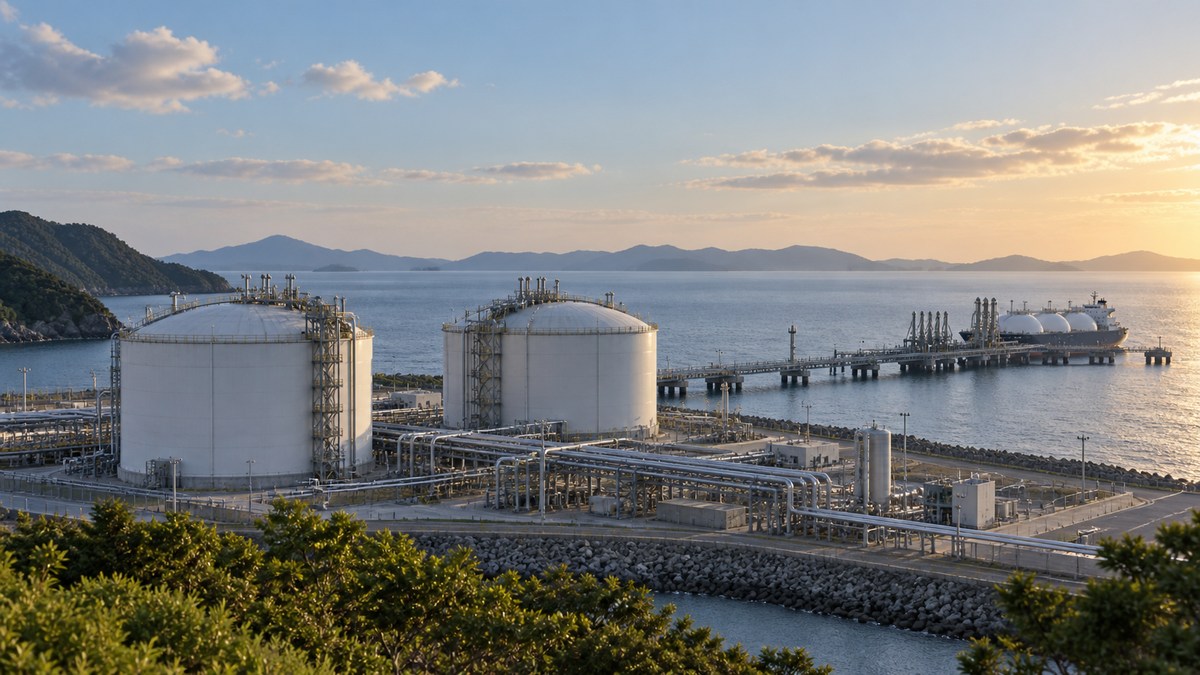
INPEXの将来性を考えるうえで大切なのは、現在稼ぐイクシスと、将来の収益を担うアバディを分けて見ることです。LNG事業には成長余地がある一方、大型開発には時間と資金がかかります。資源価格や操業面のリスクも合わせて整理します。
LNGと原油高が収益を押し上げる
INPEXの収益の柱は、原油と液化天然ガス(LNG、冷却して液体にした天然ガス)です。とくにオーストラリアのイクシスLNGプロジェクトは安定生産を続け、長期の収益基盤となっています。
2026年上期のイクシスはLNGを64カーゴ(船積み単位)出荷し、セグメント利益は1,730億円でした。会社は通期で約3,800億円の利益貢献を見込んでいます。ただし、下期には設備接続工事に伴う複数回の計画停止があります。原油高による販売単価の上昇だけでなく、停止後に予定通り生産・出荷できるかも確認したい点です。
アバディLNGなど大型開発
中長期の成長を担うのが、インドネシアのアバディLNGプロジェクトをはじめとする大型開発です。生産開始までは時間がかかるものの、将来の生産量と収益を一段引き上げる柱と期待されています。
アバディでは2026年7月に主要設備の設計・調達・建設に関する入札を開始しました。会社は2027年央ごろの最終投資決定(FID)、2030年代初頭の生産開始を目指しています。まだ最終投資決定前であり、建設費や工期、インドネシア政府との協議を通じて採算を確保する必要があります。計画の進展と実際の利益貢献には時間差がある点に注意しましょう。
原油価格依存と脱炭素という課題
中東情勢の緊張は原油価格を押し上げる一方、INPEX自身の販売を妨げることもあります。上期のアブダビ事業の販売量は前年同期比で約3割減少しました。8月の決算説明では、通期販売量も5月の見通しから約3割下回る想定を示しています。原油高がそのまま利益増になるとは限りません。
さらに、化石燃料への依存を減らす流れは長期の需要リスクです。INPEXは水素やCCS(二酸化炭素を回収して地中に貯留する技術)にも取り組み、柏崎では6月に水素による発電・電力供給を始めました。ただ、実証段階の取り組みを、すぐに原油・LNG並みの利益を生む事業とは見込めません。
INPEXの配当と株主優待|112円配当と還元の見方
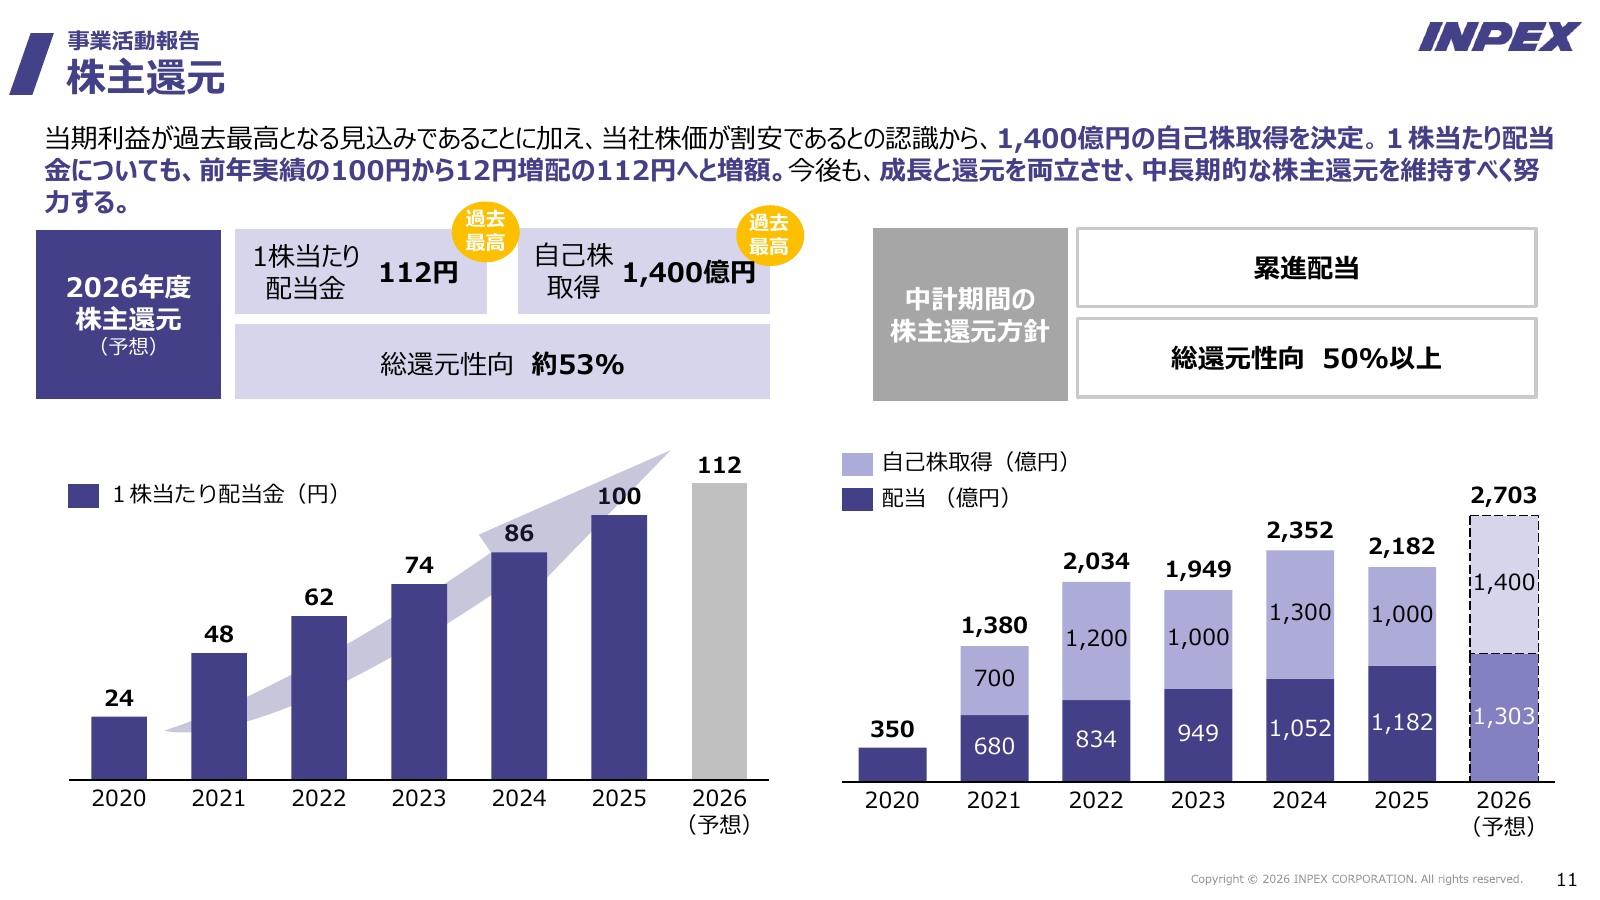
INPEXは2025〜2027年の中期経営計画で、累進配当と自己株買いを組み合わせ、総還元性向50%以上を目指しています。8月には増配と自己株取得枠を発表しました。配当額だけでなく、株価に対する利回りと優待の保有条件も確認しましょう。
配当利回りと増配の流れ
2026年の年間配当予想は108円から112円(中間56円・期末予想56円)へ増額され、2025年の100円から12円増配となる予定です。9月14日終値3,980円に対する予想配当利回りは約2.81%です。中期計画では年間90円を起点とする累進配当を掲げていますが、将来の配当を無条件に保証するものではありません。
自己株取得は12月末まで、1,400億円・5,000万株が上限です。9月7日の開示によると、8月末までに671万6,200株、約256.4億円を取得しました。発表した取得枠と、実際に買い付けた金額は区別して見ておきましょう。
INPEXに株主優待はある?
主な優待は年1回のQUOカードです。毎年12月31日時点で普通株式400株以上を1年以上継続保有する株主が対象となります。6月末と12月末の名簿は継続保有の判定に使われ、年2回もらえる制度ではありません。400〜799株は保有期間に応じて1,000〜3,000円分、800株以上は2,000〜8,000円分です。
記念品は400株以上を8年間保有し、8年に達する年の基準日に800株以上を持つ株主へ1回限り贈られます。初回は2027年末の判定を予定しています。このほか、100株以上の株主を対象とする抽選制の施設見学会もあります。
INPEX株の買い時|バリュエーションとチャートの目安
INPEXは業績の改善と手厚い還元がある一方、資源価格に左右されるリスクも抱えます。買い時を考える際は、割安に見える指標の前提と、直近の値動きを確認しましょう。配当を目的とする場合も、株価が下がる可能性は残ります。
PER・PBRから見た割安・割高
9月14日終値3,980円を基に計算すると、予想PERは約9.07倍、実績PBRは約0.91倍です。PERは株価が1株当たり利益の何倍か、PBRは1株当たり純資産の何倍かを示します。計算には会社予想EPS438.82円と、6月末のBPS4,390.36円を使っています。
PBRは1倍を下回りますが、それだけで割安とは断定できません。資源会社は原油高で利益が膨らむとPERが低く見え、その後の原油安で利益が縮むことがあります。下期の原油75ドル・1ドル160円という会社前提を確認し、配当と投資を支える利益が続くかを合わせて判断する必要があります。
テクニカルで見る押し目・下値の目安
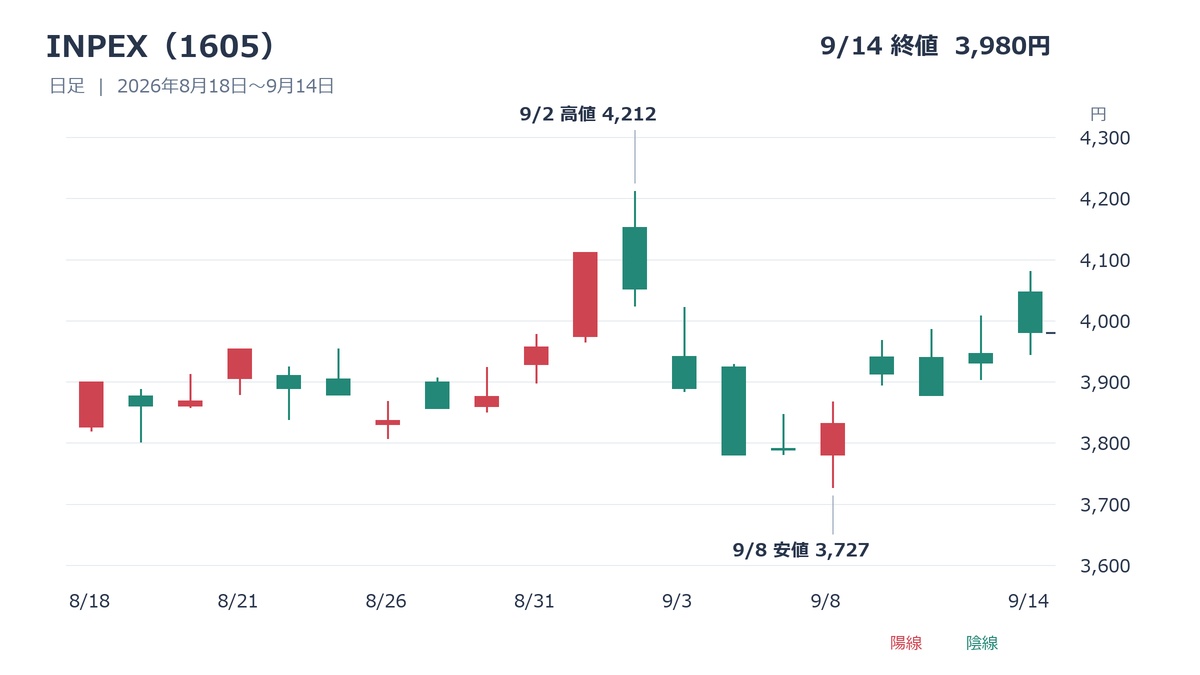
9月2日の高値4,212円から9月8日の安値3,727円まで下落した後、9月14日は3,980円で引けました。直近は4,000円近辺への戻りを試す場面です。上値では4,212円、下値では3,727円が、最近の高値・安値として比較しやすい目安になります。
ただし、過去の安値で必ず下げ止まるわけではありません。原油相場とあわせてチャートを確認することが大切です。3,727円を割り込む場合は下値の見方を見直し、4,212円を超える場合も業績の前提が改善しているかを確認しましょう。価格の節目だけで買いを決めず、保有期間に応じて購入を分けるなど、値動きへの備えも必要です。
[関連]PBR(株価純資産倍率)とは?業種別の目安や計算式、投資での活用術をプロが解説!
まとめ|INPEXの株価は今後どうなるか
INPEXの株価が今後どうなるかは、原油・天然ガス価格に加え、販売量と為替がカギを握ります。8月の決算で当期利益予想は5,100億円へ引き上げられましたが、販売制約や資源価格の変動は引き続きリスクです。
年間112円の配当予想と自己株買い、イクシスの収益力、アバディの開発進展は株価を支える材料です。一方、大型開発の利益貢献には時間がかかります。
中長期の成長と還元を評価しつつ、利益予想の前提が崩れていないか確認することが大切です。PER・PBRの低さだけで判断せず、ご自身の保有期間とリスク許容度に応じて検討しましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
国内株式、海外株式、外国為替の領域で経験豊富なアナリスト・ファンドマネージャーのもと、金融市場の基礎・特徴、マクロ経済の捉え方、個別株式の分析、チャート分析、流動性分析などを学びながら、日本投資機構株式会社では唯一の女性アナリストとして登録。自身が専任するLINE公式など各コンテンツに累計7000名以上が参加。Twitterのフォロワー数も3万人を超える人気アナリスト。