

ヒストリカル・ボラティリティ(HV)は、過去の株価の変動率がどれほどばらついていたかを示す指標です。値が高ければ日々の変化が大きく、保有中の損益も振れやすくなります。ただし、上昇する銘柄や買い時を直接教えてくれるわけではありません。
使ううえでは、計算期間をそろえ、数値が変わった理由まで確かめる必要があります。本記事では、計算方法とExcelでの再現手順、IVとの違いを説明します。日経平均の実チャートから、20日と60日のHVが異なる動きをする理由も読み解きます。
ヒストリカル・ボラティリティとは|過去の値動きのばらつきを測る
ボラティリティは、価格の変動の大きさを表す言葉です。HVでは過去の終値から求めた変動率のばらつきを測ります。株価チャートの上げ下げとは別の情報を取り出すため、まず数値が表す範囲を確認しましょう。
HVが高いほど日々の変動率のばらつきが大きい
HVの大小を決めるのは、各日の変動率が、その期間の平均からどれだけ離れたかです。日々の上げ下げが平均から大きく離れるほどHVは高くなります。株価そのものの高さや、期間の最初から最後までの上昇率を測っているわけではありません。
たとえば、いったん急落して元の価格へ戻った相場は、期間全体の騰落率が小さくてもHVが高くなり得ます。測る対象が円単位の値幅ではなく変動率なので、株価が異なる銘柄でも比較できます。ただし、100円の値動きが1,000円の株と10,000円の株で持つ意味は異なります。
株価が上がるか下がるかはHVだけでは分からない
HVの計算では、平均からのずれを2乗して集計するため、プラスとマイナスの向きが消えます。HVの上昇は、株価上昇の予告ではありません。買いが集中して急騰した日も、売りが膨らんで急落した日も、変動率のばらつきを広げる原因になります。
値動きの方向を知りたい場合は、終値の高値・安値の切り上がりや移動平均線も併せて確認します。上昇が続くなかでHVも上がっていれば、上昇の勢いだけでなく振れ幅の拡大も起きています。HVが低い銘柄を割安株とみなしたり、高い銘柄を買い候補と決めたりする使い方はできません。
[関連]移動平均線(MA)とは?仕組みや計算方法、活用時の注意点をプロが徹底解説
ヒストリカル・ボラティリティの計算方法|日々の変動率の標準偏差を年率に換算する
計算は、終値から変動率を求め、そのばらつきを年率へ換算する順で進めます。本記事では対数リターン・母標準偏差・年252営業日に統一します。チャートとExcelも同じ条件なので、数値を再現できます。
終値から対数リターンを求める
最初に、当日の終値を前営業日の終値で割り、自然対数を取ります。これが対数リターンです。一般的な騰落率に近い数値ですが、急変動時には差が広がります。ExcelではLN関数を使い、値を先にパーセントへ変換せず、小数のまま次の計算へ渡します。
この方法には、複数日の対数リターンを足すと、その期間全体の対数リターンになる特徴があります。100円から110円へ上がり、100円へ戻った場合は、約0.0953と約−0.0953で相殺されます。実際の騰落率である10%と約−9.09%をそのまま足す方法とは区別が必要です。
| 計算対象 | 式 |
|---|---|
| 日々の対数リターン | LN(当日の終値÷前営業日の終値) |
| 20日分のリターン | 連続する21営業日の終値から計算 |
標準偏差と年間営業日数からHVを計算する
次に、対象期間のリターンから標準偏差を求めます。標準偏差は平均からの散らばりの大きさです。本記事では、平均との差の2乗を合計し、データ数Nで割って平方根を取ります。年率のHVは、その数値に252の平方根と100を掛けたパーセント表示です。
20日HVは直近20営業日のリターンを使いますが、表示は20日間の累積変動率ではありません。60日HVも同じ年率へそろえるため、期間を変えた反応の違いを比較できます。年252営業日は換算上の設定であり、日本市場の各年の実際の営業日数が常に252日という意味ではありません。
| 項目 | 本記事の条件 |
|---|---|
| 標準偏差の分母 | N(母標準偏差) |
| 年率換算 | 日次標準偏差×√252×100 |
| 20日・60日の意味 | 計算に使うリターンの個数 |
Excelで計算する手順とツールで数値が違う理由
A列に日付、B列に終値を古い順に入れ、C3へ「=LN(B3/B2)」と入力します。B2からB22まで21個の終値があれば、C3からC22まで20個のリターンを作れます。STDEV.Pで求めた値を年率へ換算し、最新日まで計算範囲を1行ずつずらします。
STDEV.Sは分母にN−1を使うため、同じ20個のリターンでもSTDEV.Pより約2.6%大きな値になります。端末と一致しない場合は、期間に加えて標準偏差の種類、年率換算日数、調整済み終値の使用を確認します。株式分割をまたぐ個別株では、未調整価格を使うと分割を急落として数えてしまいます。
| セル・用途 | 入力式 |
|---|---|
| C3:日次リターン | =LN(B3/B2) |
| D22:20日HV(数値を%単位で出力) | =STDEV.P(C3:C22)*SQRT(252)*100 |
| 60日HV(61個の終値が必要) | =STDEV.P(C3:C62)*SQRT(252)*100 |
[関連]株式分割のメリット・デメリットとは?株価への影響と注意点を徹底解説
ヒストリカル・ボラティリティの見方基本|高い・低いは同じ条件で比較する
HVに、すべての銘柄で共通する割高・割安や売買の基準はありません。同じ銘柄の過去、または条件をそろえた別の銘柄と比べて読みます。普段の値動きからどれほど変わったかを調べるほうが、数値だけの判定より役立ちます。
同じ銘柄の過去と比べて値動きの変化を読む
同じ銘柄でも、決算や大型受注の発表前後には値動きが変わります。過去1年の20日HVと並べれば、足元の値が普段より高いかを確認できます。単に「30%を超えた」と区切るより、直近1年の中央値や高かった時期との比較で、その銘柄にとっての変化を説明できます。
比較対象には、相場が静かだった時期だけでなく、下落が続いた時期も含めます。静かな数週間だけを基準にすると、通常の変動でも異常に大きく見えるためです。また、隣り合う20日HVは19日分のデータを共有します。毎日の値を独立した20日間の観測として数えると、根拠の量を過大評価します。
銘柄同士を比べるときは計算期間と年率換算をそろえる
銘柄比較では、終値の基準日、計算期間、リターンの種類、年率換算方法をそろえます。A社の20日HVとB社の60日HVでは、企業の違いと集計期間の違いが混ざります。片方だけ直近の決算発表を含む場合も、数値の差を平常時の性質とは言い切れません。
海外株と日本株では休日が異なり、同じ20本でも対象となる暦日がずれます。円で資産を管理する投資家なら、現地通貨ベースの株価変動に為替変動も加わります。画面のHVだけで資産全体の振れを比較せず、使用通貨とイベントの日付を表へ添えると、差が生まれた理由を確かめやすくなります。
日経平均の実チャート|20日と60日で反応の違いを比べる
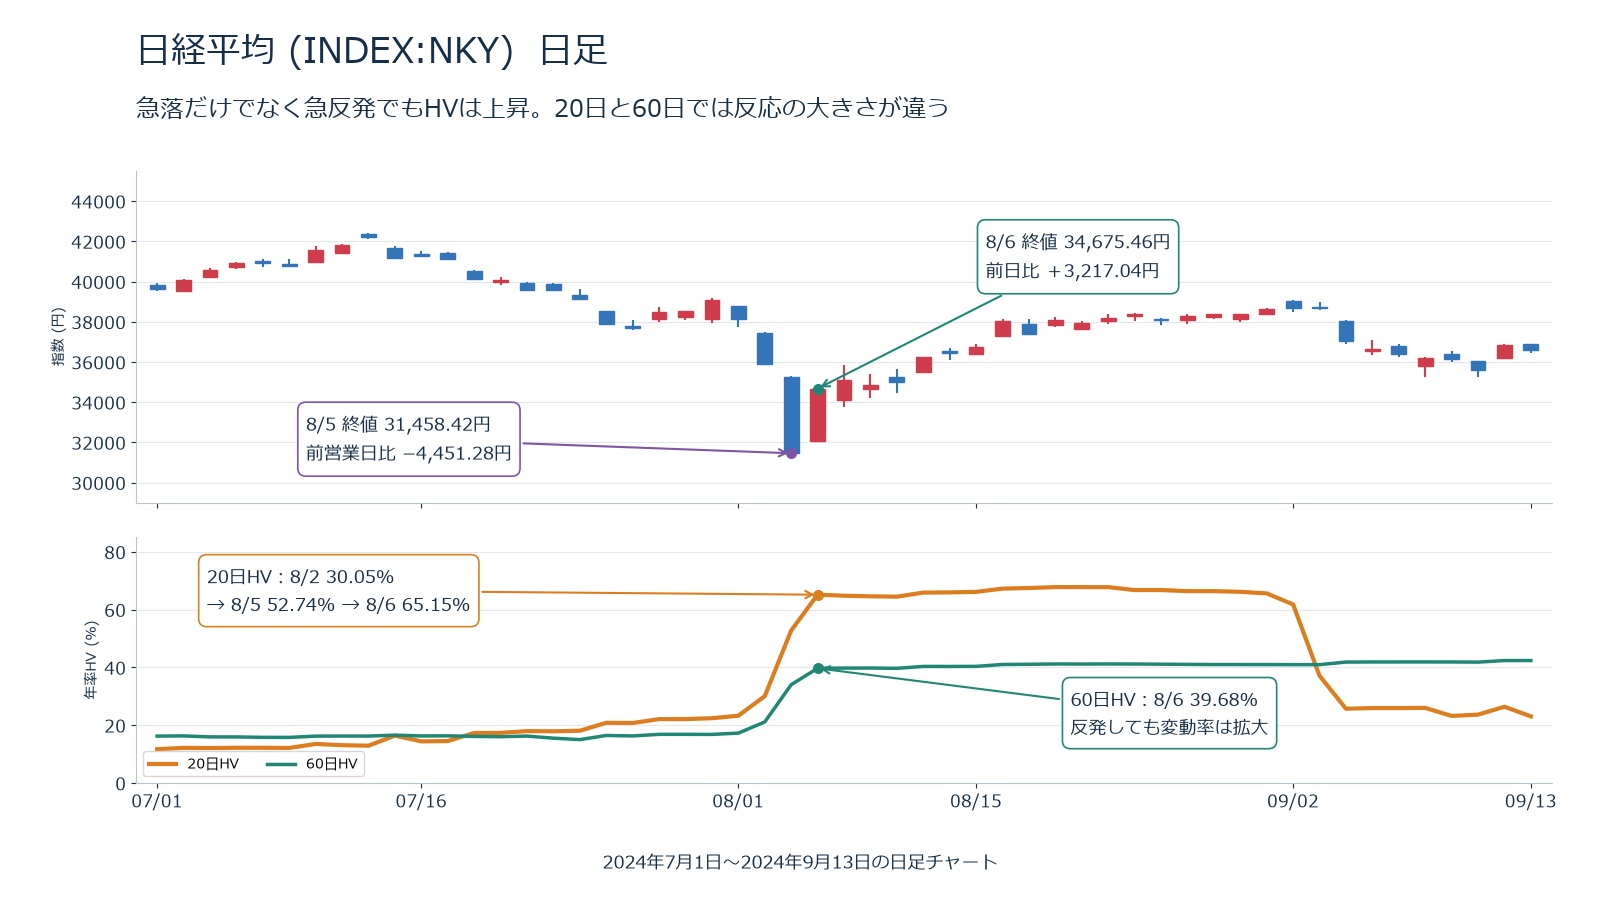
ここでは2024年7〜9月の日経平均を使います。急変動への反応と、その影響が計算に残る期間を見比べるためです。上段に日足、下段に20日・60日のHVを置き、同じ日の値動きと指標を対応させました。
2024年8月の急落・急反発で20日HVはどう動いたか
2024年8月5日、日経平均は前営業日比4,451.28円安の31,458.42円で引けました。翌6日は3,217.04円高の34,675.46円へ反発しています。独自計算した20日HVは、8月2日の30.05%から5日に52.74%、6日に65.15%へ上昇しました。
60日HVも上がりましたが、同じ順に21.11%、34.01%、39.68%でした。60日分を使うと、急変動した2日が全体に占める割合が小さくなります。この例では20日HVのほうが短期間の変化を強く表しました。反発後もHVは上昇しており、株価の回復と変動の縮小が別の動きだと分かります。
急落日が計算期間から外れると20日HVは大きく下がることがある
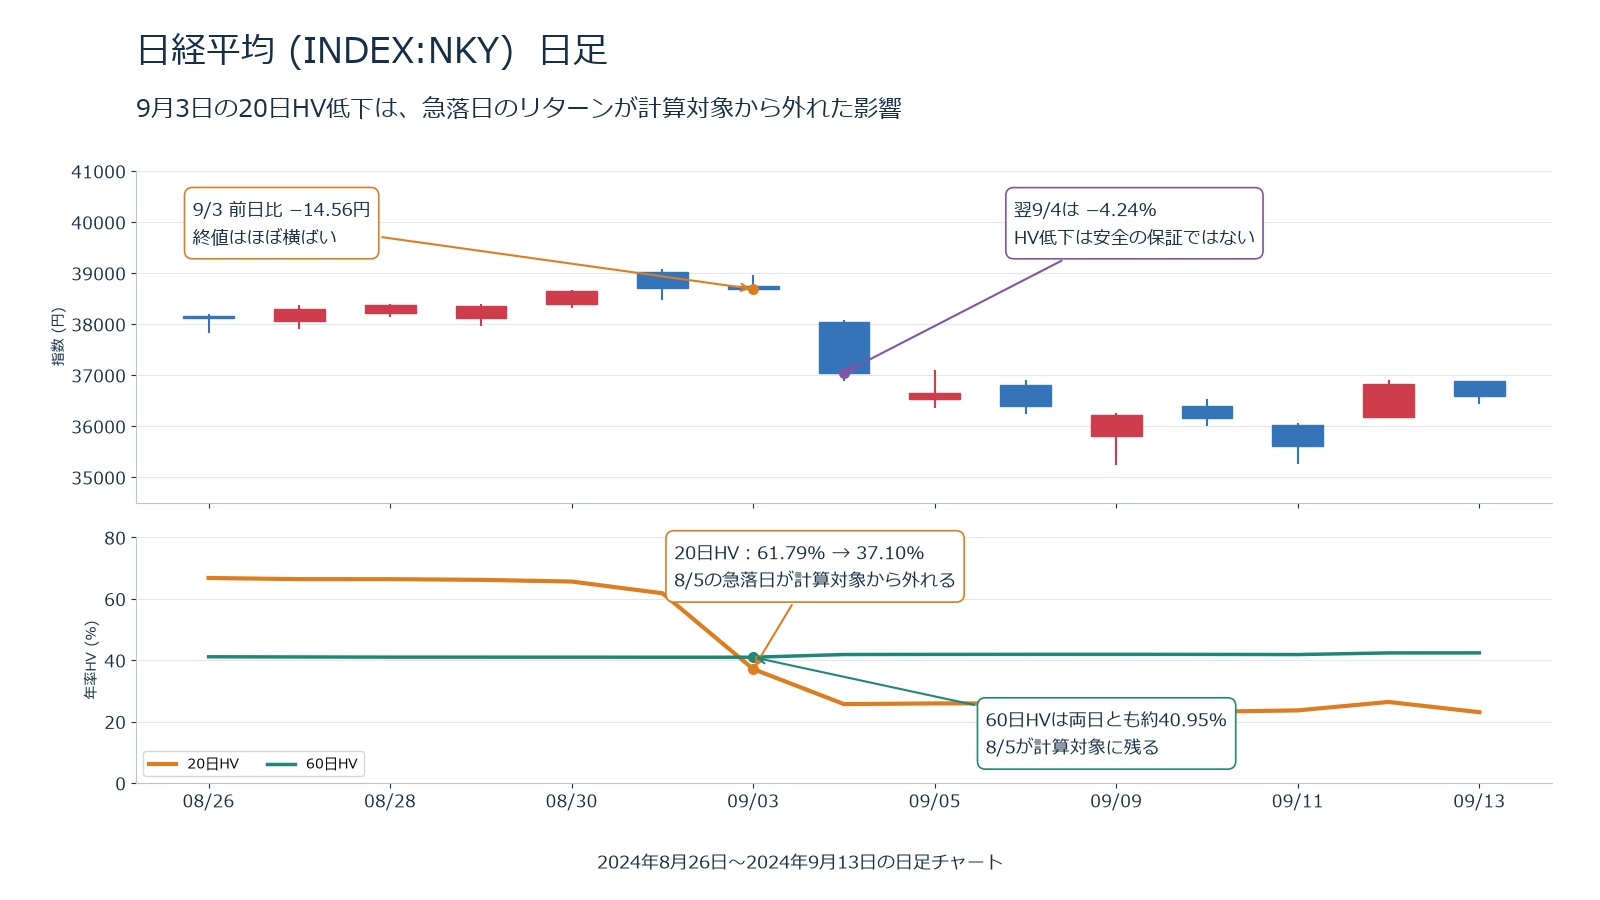
20日HVは2024年9月2日の61.79%から、3日に37.10%へ低下しました。3日の終値は前日比14.56円安で、ほぼ横ばいです。大きく変わったのは計算対象で、8月5日の急落を示すリターンが外れ、9月3日の小さな変化が加わりました。
この2日間の計算には19個の共通リターンがあり、差は1個の入れ替えです。60日HVには8月5日が残り、両日とも約40.95%でした。なお、翌9月4日には日経平均が4.24%下落しています。HVの低下は、その日に市場の危険が消えた証拠ではなく、集計対象の変化でも起きると読めます。
IVとの違い|過去の実績とオプション市場の予想を区別する
HVと並んで使われるIVは、インプライド・ボラティリティの略です。オプション価格に織り込まれた変動の見込みを数値にします。どちらも変動率を扱いますが、計算に使う材料と対象期間が異なります。
HVは過去の変動率、IVはオプション価格から逆算する
オプションは、将来、決まった価格で原資産を売買する権利です。IVは、その権利の市場価格が理論式と合うように、変動率を逆算します。過去の終値だけで算出できるHVと違い、IVには市場価格と計算モデルが必要です。実際の将来変動を観測した数値ではありません。
同じ原資産でも、権利行使価格や満期が異なるとIVは変わります。HVと比較するときは、たとえば過去約1カ月の実績と、今後約1カ月の予想という期間の対応を確認します。IVがHVを上回るだけでオプションが割高とは断定できず、将来のイベントや保険需要の影響も含めて読む必要があります。
| 比較項目 | HV | IV |
|---|---|---|
| 計算の材料 | 過去の価格変化 | オプションの市場価格など |
| 示す対象 | 観測期間の実績 | 満期までの変動に対する市場の見込み |
| 数値が変わる条件 | 計算期間・リターン・年率設定 | 満期・権利行使価格・モデルなど |
決算などのイベント前はHVだけでリスクを測れない
明日に決算発表を控えていても、その結果は今日までの終値に直接含まれていません。発表前の売買が静かなら、HVも低いままになり得ます。一方、オプション市場で発表後の値動きが警戒されれば、過去の変動が小さくてもIVが高まる場合があります。
この差は、HVの計算を細かくするだけでは埋まりません。決算日や重要な政策発表日を別に確かめる必要があります。発表後は予想との違いが株価に表れる一方、イベント通過でIVが下がる場合もあります。HVが上がったからIVも同じ向きに動くとは限らず、両者の対象時点を混同しないようにします。
ヒストリカル・ボラティリティの投資での使い方|値動きに合わせて投資額を調整する
HVは、買う銘柄の選別よりも保有額に対して損益がどの程度振れそうかを考える際に使えます。投資予定額へ変動率の目安を掛け、金額へ置き換えると、値動きの大きさを自分の資金と結び付けて確認できます。
年率20%を1日・1カ月の変動目安へ読み替える
年率20%のHVを1日へ換算するなら、20%を252の平方根で割ります。結果は約1.26%です。1カ月を21営業日と置けば、20%に21÷252の平方根を掛けて約5.77%となります。20%を252や12で単純に割る計算ではありません。
これは日々の変動が互いに独立し、分散が一定とみなせる場合の標準偏差の換算です。変動が連続して大きくなる相場や急落では、単純な換算が実態に合わない場合もあります。1カ月で必ず上下5.77%以内に収まる意味ではなく、期間と仮定を固定した比較用の目安として使います。
| 年率20%を換算 | 式 | 結果 |
|---|---|---|
| 1営業日 | 20%÷√252 | 約1.26% |
| 21営業日 | 20%×√(21÷252) | 約5.77% |
値動きが大きい銘柄は保有数量と許容損失をセットで考える
投資額100万円なら、1日の標準偏差が1.26%の場合の損益の振れは約1万2,600円です。同じ方法で測った変動率が2倍の銘柄なら、投資額を半分にすると、この金額の目安は同じになります。銘柄数だけでなく、保有額と変動率の積を見る使い方です。
ただし、その金額は損失の上限ではありません。損切り価格までの幅、売買単位、悪材料による窓開けも考慮して数量を決めます。逆指値でも指定価格で約定する保証はなく、許容損失を超える場合があります。また、同じ業種の銘柄は一緒に下がりやすいため、個別株のHVだけで分散投資の効果を判断できません。
[関連]株式投資におけるリスクヘッジとは?機関投資家から学ぶリスクの管理方法
見落としやすい弱点|低いHVでも急落は防げない
HVで測れるのは、採用した価格データに現れた変動です。日中の値幅、売買のしやすさ、未発表の悪材料までは一つの数値に収まりません。低い値を安心の理由にする前に、計算から抜け落ちるリスクも確認します。
安定した上昇や下落でもHVは低くなる場合がある
毎営業日まったく同じ比率で下落する仮想例では、日次リターンの標準偏差はゼロです。しかし資産額は減り続けます。HVは損失額や下落の継続日数を測る指標ではありません。平均からのばらつきが小さければ、下落が続く相場でも低い値になり得ます。
また、終値ベースのHVは取引時間中の高値と安値を使いません。日中に大きく上下しても前日と同じ終値へ戻れば、その日のリターンはゼロです。短期売買ではHVと一緒に日中の高低差も確かめる必要があります。終値の安定と、場中に小さな値幅で取引できる状態は同じではありません。
過去の値動きでは突然の悪材料や流動性不足を捉えきれない
売買が少なく、約定価格が長く変わらない銘柄では、HVが低く表示される場合があります。それでも売り注文を出した際に買い手が薄ければ、想定より安い価格まで下がります。価格が動かなかった理由が、安定した評価なのか取引の少なさなのかを分けて確かめる必要があります。
売買代金や注文板の厚みを確認し、少量の成行注文で値が飛びやすい銘柄を同列に扱わないようにします。不祥事や資金繰りの悪化が突然判明した場合も、発表前の低いHVは損失を防いでくれません。過去の観測値だけでは見えない問題を、開示情報と売買の状況から補います。
[関連]不祥事で株価はどう動く?投資家が知っておくべきリスクとチャンス
統計上の変動目安を将来の価格帯と決めつけない
標準偏差の1倍の範囲に約68%が収まるという説明は、正規分布などの仮定に依存します。株価のリターンには、極端な値動きが想定より多く現れる場合があります。HVから作った幅を、そのまま将来の確率や損失上限へ読み替えるのは不適切です。
1日当たりのHVが小さくても、数日続けて大きく下がれば損失は膨らみます。過去最大の下落や、保有銘柄が同時に売られる状況も別に試算しておくと、通常の振れと厳しい事態を分けて備えられます。HVによる平常時の目安と、急変時に資金がどこまで減るかの確認は、役割が異なります。
まとめ|HVで値動きの大きさを確認し他の情報と組み合わせる
ヒストリカル・ボラティリティは、過去の値動きを投資額の検討につなげる指標です。株価の方向と変動の大きさを分けて読むと、保有する数量を決めやすくなります。
実際に使う際は、計算条件をそろえたうえで価格チャートと並べます。数値が変わった日には、集計対象の入れ替わりも確かめましょう。
投資先の業績やイベント、売買のしやすさも併せて確認し、HVだけに資金管理を任せない姿勢が大切です。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。