

カバー(5253)は2026年9月24日、27年3月期上期の経常利益予想を76.2%引き上げました。しかし、通期予想は据え置き、発表翌日の株価は下落しています。株価の回復には、ゲームの好調が一時的な初速に終わらず、物販も持ち直す裏付けが必要です。
本記事では上方修正の内訳と通期据え置きの理由を整理し、利益の持続性から今後のカバー株を考えます。株価指標は9月24日終値を基準とし、翌日の場中の値動きと区別します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
カバーの上期経常利益は76%上方修正|売上据え置きでも利益が伸びる
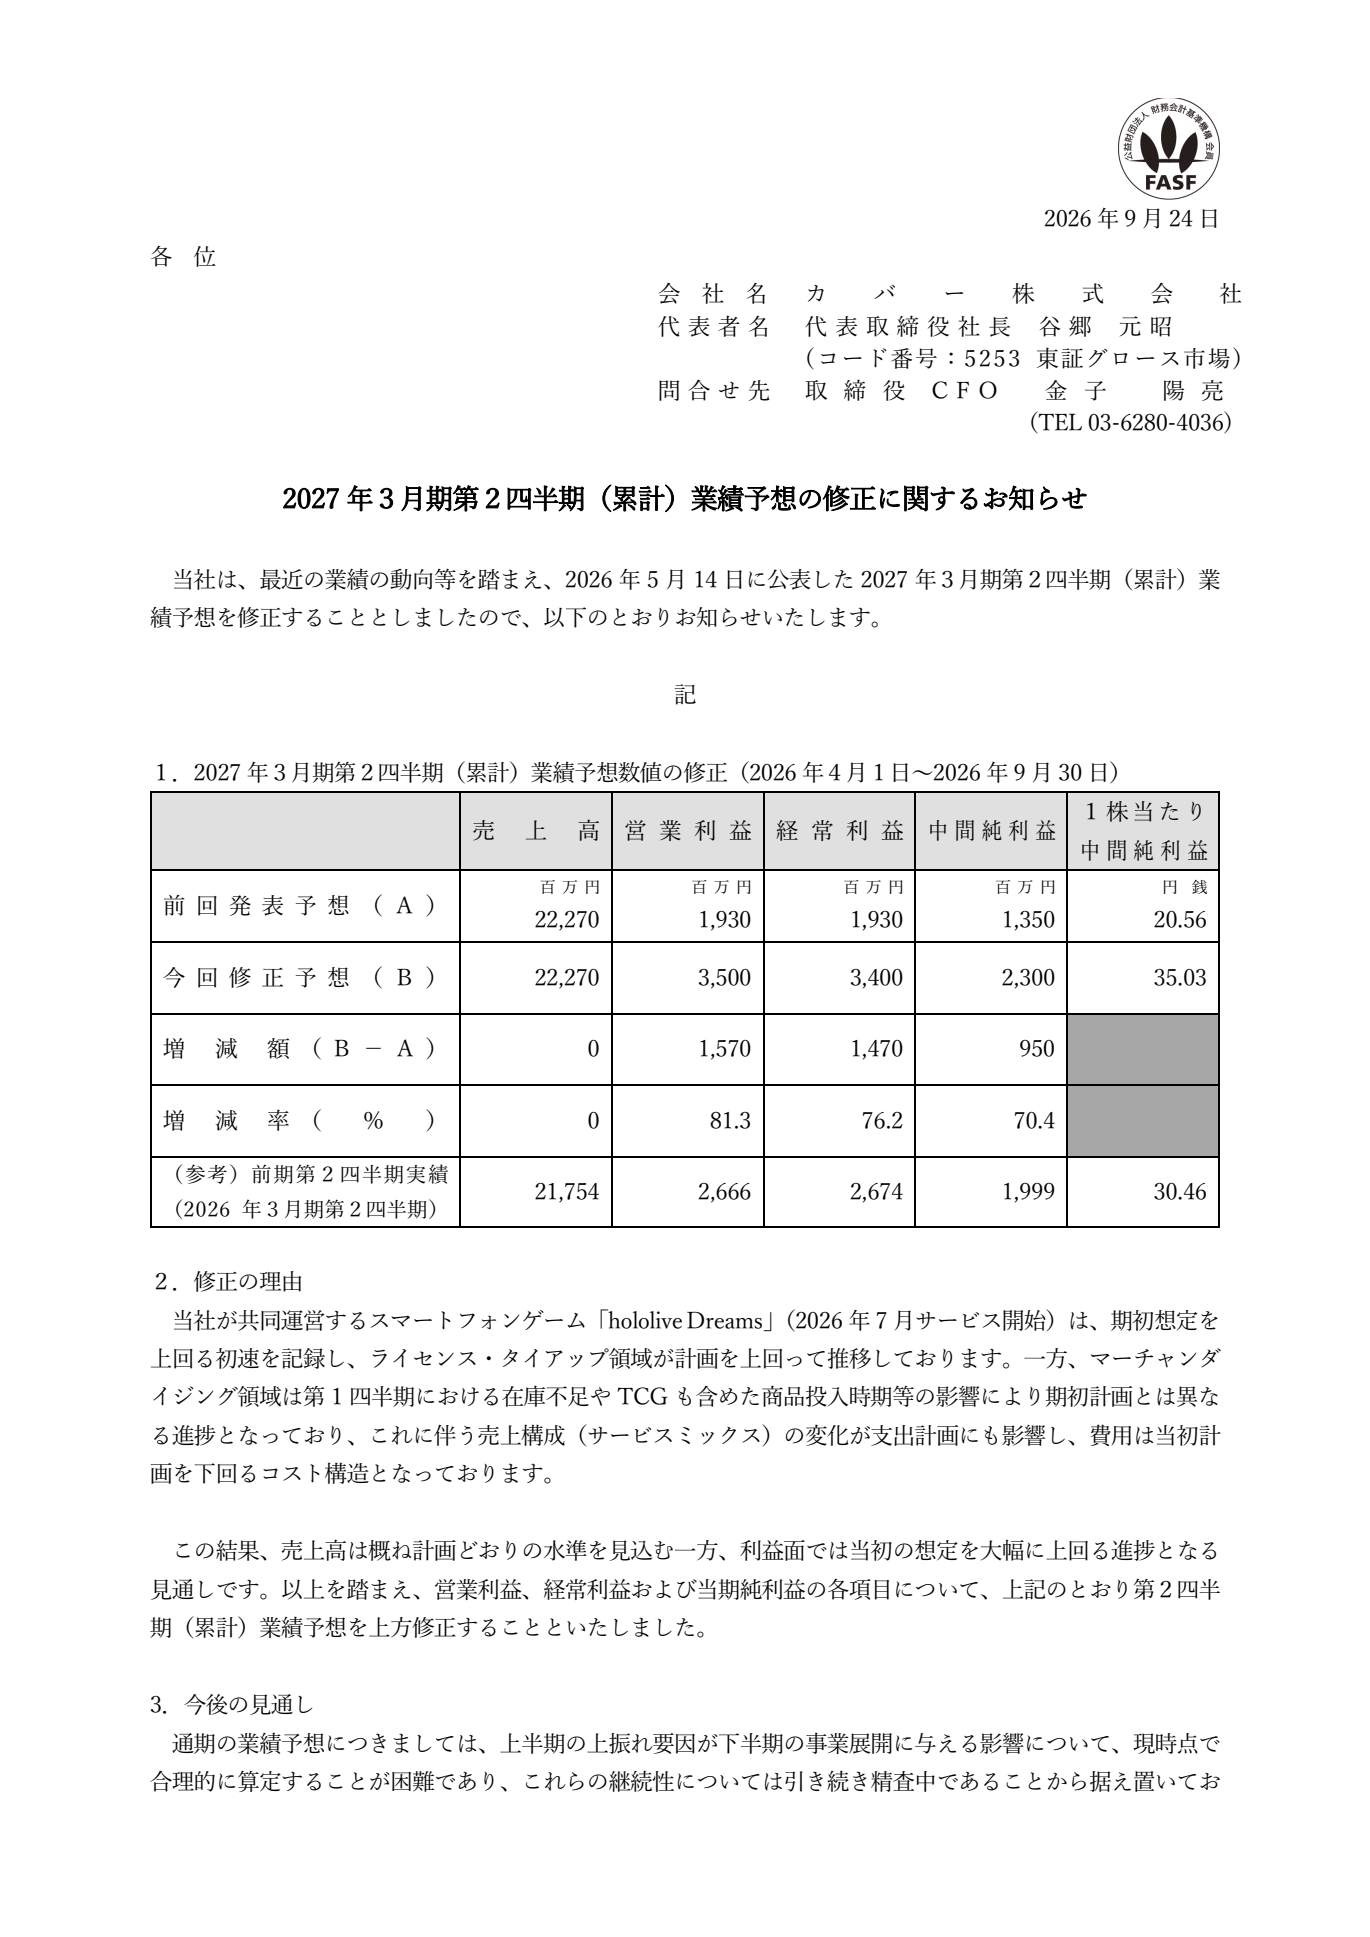
今回の修正は、売上全体の拡大よりも収益の構成が変わった影響を読む必要があります。増額率と前年同期比を分けたうえで、どの利益が、どの理由で増える見込みなのかを確認します。
経常利益34億円へ増額、前年同期比では27.2%増
上期の経常利益予想は19.3億円から34億円へ増額されました。76.2%は従来予想に対する増額率であり、前年同期比ではありません。前年同期の実績26.74億円と比べると27.2%増です。経常利益には本業の営業利益に加え、受取利息など営業外の損益も含まれます。
対象期間は2026年4〜9月で、まだ確定決算ではなく会社予想です。売上高222.7億円は変更されず、前年同期比では2.4%増にとどまります。売上の伸びを大きく上回る増益を見込むため、販売量の増加だけで説明するのは不十分です。以下では営業利益と収益構成を掘り下げます。
| 27年3月期上期 | 従来予想 | 修正予想 | 修正率 |
|---|---|---|---|
| 売上高 | 222.7億円 | 222.7億円 | 変更なし |
| 営業利益 | 19.3億円 | 35億円 | +81.3% |
| 経常利益 | 19.3億円 | 34億円 | +76.2% |
| 純利益 | 13.5億円 | 23億円 | +70.4% |
営業利益35億円、上期営業利益率は15.7%の見通し
本業の利益を示す営業利益は81.3%増額され、修正幅は経常利益より大きくなりました。売上高が変わらないため、上期営業利益率は従来の約8.7%から約15.7%へ上昇する計算です。営業外収益や税金だけで利益が押し上げられた修正ではなく、本業の採算にも改善が見込まれます。
前年同期の営業利益26.66億円に対しては31.3%増、純利益は19.99億円に対して15.1%増の予想です。利益の段階で伸び率が異なるため、見出しの76%を営業利益や純利益に当てはめないようにします。株価を評価する際も、どの利益が増えたかによって成長の捉え方が変わります。
ゲームの好調と物販・費用の変化を分けて読む
会社はゲーム「hololive Dreams」の初速が想定を上回り、ライセンス・タイアップ領域が計画を超えていると説明しています。一方、物販は在庫不足や商品の投入時期によって期初計画と異なる進捗です。これに伴って売上の構成が変わり、費用も当初計画を下回る見込みとなりました。
収益性の高い分野の伸長と、物販の進捗に伴う費用減少を分けて評価します。今回の説明だけでは、全社的な固定費削減が定着したとは言えません。物販の販売が戻れば、その商品原価や販売費用も増え得ます。売上回復後にも十分な利益が残るかが、採算改善の持続性を測る手掛かりです。
カバーの収益回復はゲームと物販が左右|4〜6月は減収減益
ホロライブの人気が、そのまま毎四半期の増益につながるわけではありません。27年3月期第1四半期は、配信と物販の減収を他分野が補い切れませんでした。ゲーム開始前の業績を押さえると、上期修正の変化が分かります。
4〜6月は減収減益、売上の半分を占める物販の回復が課題
4〜6月の売上高は88.25億円で前年同期比8.3%減、営業利益は6.51億円で33.0%減でした。物販売上は45.46億円と22.1%減りましたが、全社売上の約51.5%を占める最大の収益分野です。この規模を考えると、物販の不振を小さな周辺事業の問題として扱えません。
同社はタレントの卒業による影響に加え、TCG(トレーディングカードゲーム)の新商品日程や品ぞろえ、通販の運営移行に伴う欠品を挙げています。需要の弱さだけで減収を説明できる状況ではありません。一方、ライセンスやライブが増収でも全社は減益であり、複数分野の成長が利益を十分に補えていない姿も見えます。
| 4〜6月の分野 | 売上高 | 前年同期比 |
|---|---|---|
| 配信・コンテンツ | 20.92億円 | -3.8% |
| ライブ・イベント | 9.08億円 | +109.6% |
| 物販 | 45.46億円 | -22.1% |
| ライセンス・タイアップ | 12.79億円 | +8.2% |
[関連]推し活の市場規模は3.5兆円!Z世代の「推し消費」を投資対象として徹底解説
hololive Dreamsの課金額とカバーの収益は同じではない
hololive Dreamsは2026年7月23日に全世界で同時リリースされました。4〜6月の実績にはサービス開始後の収益が入らず、7〜9月からの寄与となります。カバーはホロライブのキャラクターなどのIP(知的財産)を活用し、ゲームを共同運営する立場です。
そのため、ゲーム全体の課金額をカバーの売上や利益と同一視できません。開発・運営側との契約や収益の配分が関わり、今回の開示では同社の具体的な取り分は示されていません。ダウンロード数や売上ランキングだけで利益を推計せず、決算で同社に計上された収益を追います。ゲーム関連銘柄を比較する際も、開発会社とIP保有企業の稼ぎ方の違いが重要です。
[関連]ゲーム株・関連銘柄の将来性と買い時を徹底解説|注目銘柄も紹介
カバーが通期予想を据え置いた理由|上期の改善が下期に続くかを精査
上期の大幅増額に対し、通期経常利益予想は70億円のままです。会社は上期の上振れ要因が下期に及ぼす影響を、現時点で合理的に算定できないと説明しています。慎重な姿勢と、計算上の下期相当額を切り分けます。
会社は上期修正要因が下期に与える影響を見極め中
据え置きの理由は、事業全体が急に悪化したと会社が説明しているためではありません。会社は足元の事業環境と業績を総じて堅調としつつ、上振れ要因の継続性を精査中としています。通期の上方修正が確実とも、下期の失速が確定したとも読めない開示です。
下期には周年イベントやタレント育成、配信技術への取り組みなど、収益機会と支出の両方があります。上期に発生しなかった費用が下期に回る可能性や、商品日程の違いも確認が必要です。会社が継続性を判断する前に、上期の利益率をそのまま通期へ延長すると、必要な費用を過小評価する恐れがあります。
通期70億円から上期34億円を引いた36億円の読み方
通期経常利益から上期予想を引くと、下期相当額は36億円です。従来の上期予想を使った50.7億円より14.7億円少なくなります。ただし、これは通期を固定したまま上期を増額した結果の差額です。会社が独立した下期予想を正式に下方修正したと説明するのは正確ではありません。
修正後の上期予想が通期に占める割合は約48.6%となり、年間利益のほぼ半分を上期に見込む形です。それでも売上の計上時期やイベント費用には季節差があり、単純な半年分との比較だけで余裕とは判断できません。中間決算では、実際の上期利益に加え、下期の販売予定と支出計画がどう示されるかを併せて読みます。
カバー株は上方修正後も下落|通期予想PERは発表前終値で約21.6倍
カバー株は2025年の高値から大きく下がっていますが、値下がり率だけでは割安と決められません。現在の利益予想に対して、どの程度の株価が付いているかを確認します。確定終値と発表後の場中値は分けて扱います。
上方修正翌日の9月25日は下落、発表前後の値動きを確認
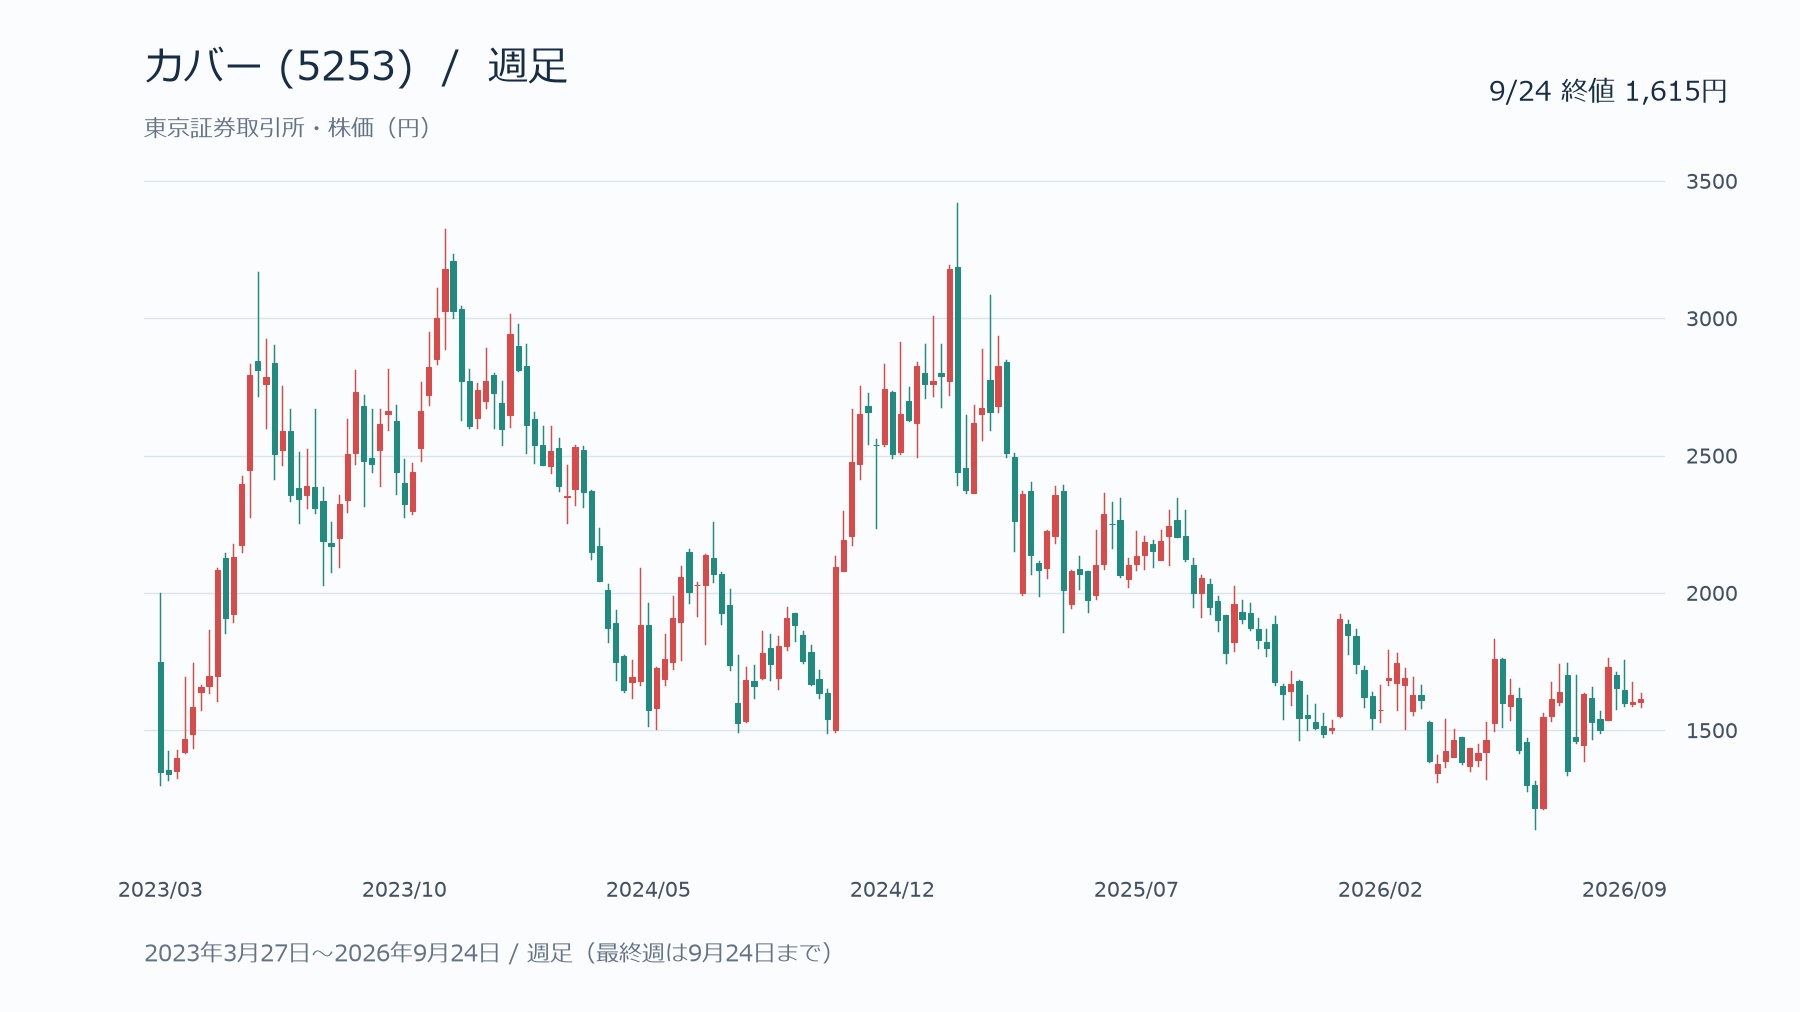
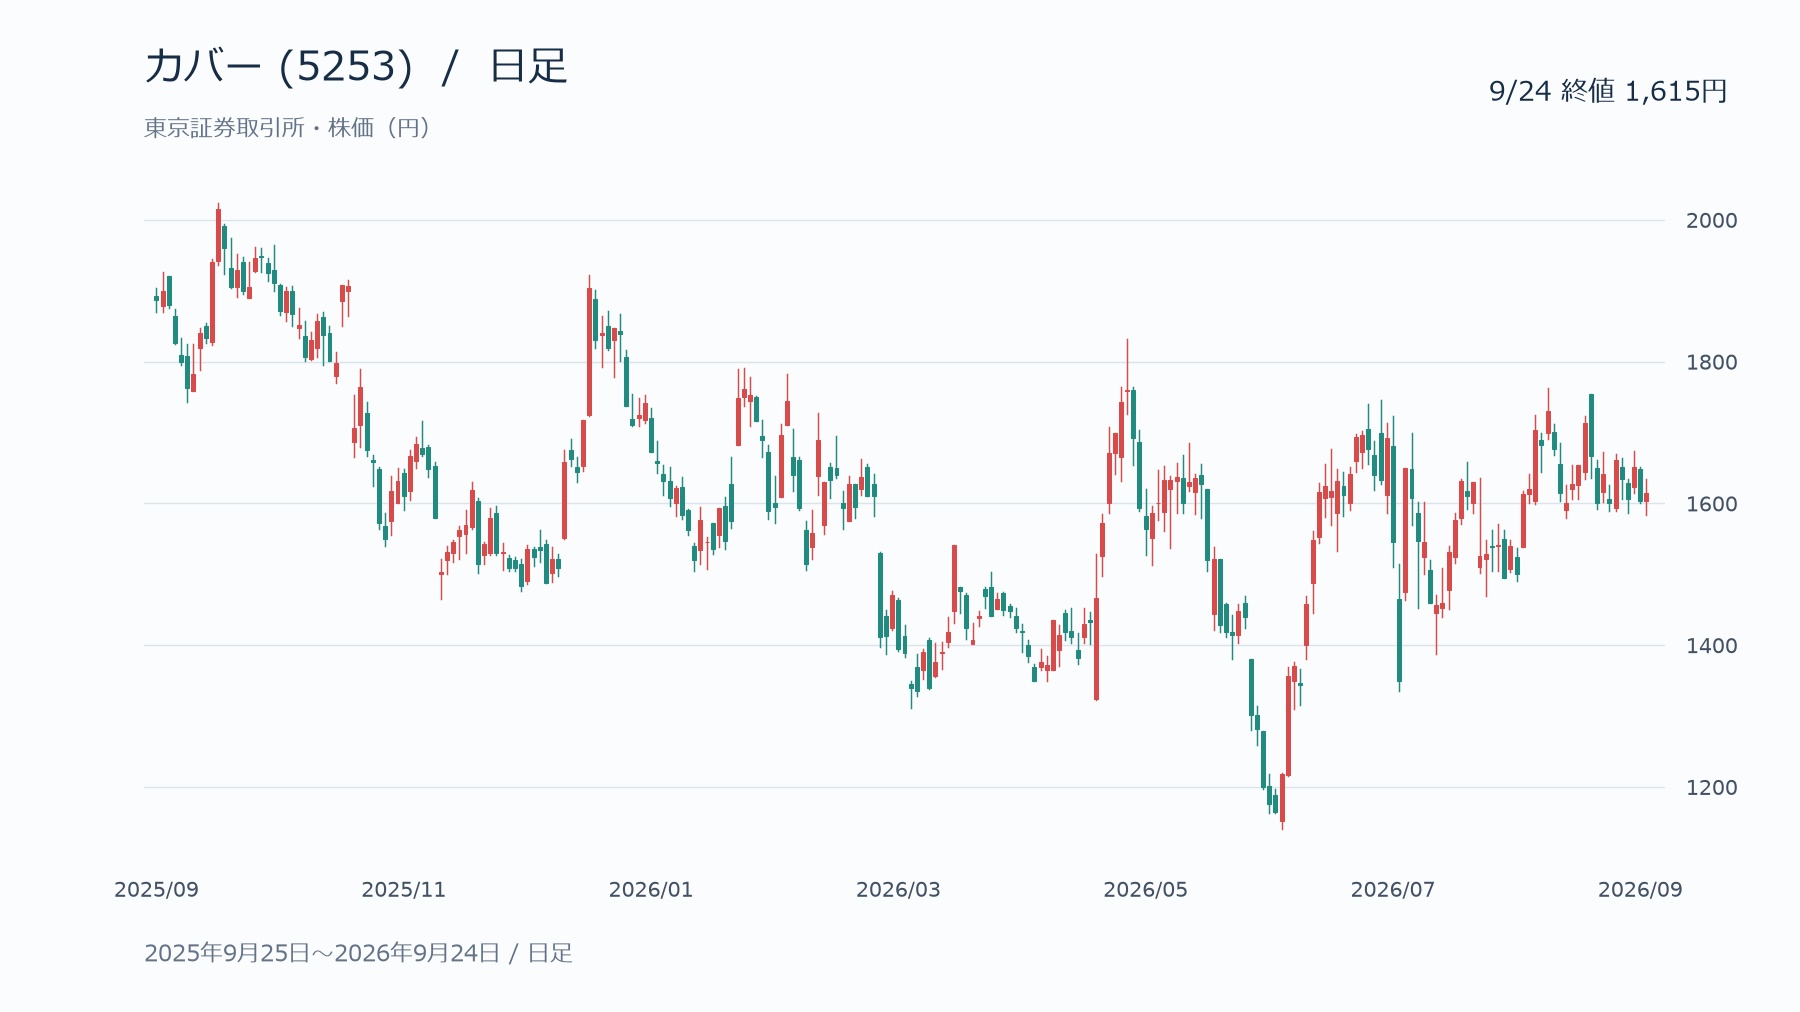
2026年9月24日の終値は1,615円で、上方修正の公表前の株価です。翌25日は、10時27分に確認した遅延表示で1,495円、前日比7.43%安でした。好材料が出ても買いが優勢になるとは限らない反応です。ただし、場中の値であり、同日の終値ではありません。
長期では2025年2月12日の上場来高値3,420円から調整が続きました。2026年は1月9日の1,923円から6月26日の1,141円まで下げ、その後は戻りを試しています。9月24日でも上場来高値より約52.8%低い水準です。今回の下落理由を通期据え置きだけに断定せず、回復途中の株価と利益への期待の両面から評価します。
会社公表EPSからPERを計算、上期増額でも通期予想は変わらない
会社公表の通期予想EPS(1株当たり純利益)は74.64円です。発表前終値を割ると、利益に対する株価の倍率である予想PERは約21.6倍となります。上期だけを増額しても、通期純利益予想49億円は不変です。今回の修正だけを理由に通期の利益見通しが増えたとしてPERを低く計算するのは誤りです。
自己株取得によって1株利益の算定に使う株数は変わり得ます。6月末の自己株式を控除した株数で単純計算するとEPSは約76.84円ですが、会社公表値とは算定基準が異なります。本記事は公表値に統一しました。PERを比較する際には、株価の日付だけでなく、実績か予想か、1株利益に使う株数もそろえます。
| 指標 | 9月24日終値を用いた値 | 計算基準 |
|---|---|---|
| 株価 | 1,615円 | 東証終値 |
| 時価総額 | 約1,060億円 | 自己株式を含む発行済65,650,100株 |
| 予想PER | 約21.6倍 | 会社公表予想EPS74.64円 |
| 実績PBR | 約5.93倍 | 6月末自己資本と自己株式控除後株数 |
| 予想配当利回り | 0% | 年間配当予想0円 |
今期の純利益増加には前期の減損の反動もある
27年3月期の純利益予想は前期比62.4%増ですが、営業利益予想は70億円で0.8%減です。純利益の大幅増加を、本業の急成長と同じ意味で読むべきではありません。前期にはホロアース関連ソフトウエアの減損損失を約33億円計上しました。資産の価値を帳簿上で減らした損失が、比較する前年の利益を押し下げています。
ホロアースはサービス終了が決まり、技術や知見を既存事業へ移す方針です。注目されたメタバース事業を、将来の収益源に数えるのは適切ではありません。純資産に対する株価の倍率であるPBRは約5.93倍で、資産だけで割安とは説明しにくい水準です。評価の中心は、残る事業がどれだけ利益を生むかになります。
[関連]メタバース関連銘柄はどこが本命?急騰事例と注目株を一挙紹介
カバーの株価は今後の利益持続性が左右|中間決算で確認する3条件
基本的には、ゲームの収益定着と物販の回復を確認しながら評価する銘柄と考えます。上方修正の数字だけで急いで買い向かうより、中間決算で計画との差を確かめたいところです。次の3項目で改善の広がりを追います。
ゲームの初速後もライセンス収益を維持できるか
次回決算では、ライセンス・タイアップ分野の増収がどれだけ続くかを確認します。ゲームを含む分野全体の数字なので、他のタイアップ案件も混在します。分野全体の増収率を、ゲーム単体の成長率へ読み替えない姿勢が欠かせません。会社が追加で説明する収益の内訳や継続施策にも目を向けます。
初期の話題性が落ち着いた後も利用が続き、同社に入る収益が定着すれば、既存の配信や物販に続く利益の柱へ育つ余地があります。反対に、開始直後に収益が集中し、その後の運営施策が利益を維持できなければ評価は慎重になります。単発の人気ではなく、翌四半期にも残る収益が株価の上値を支えるかを見たいと考えます。
物販の欠品改善と商品投入が売上回復につながるか
物販は、商品がそろえば売れるのか、供給を戻しても販売が伸びないのかで、その後の見通しが変わります。中間決算では売上の回復に加え、在庫や原価の動きも確認します。売上だけを戻すために在庫を積み増し、後で損失を出す形では利益改善が長続きしません。
前期は棚卸資産の評価損・廃棄損が約18億円あり、うち約13億円が1〜3月に発生しました。在庫の問題はすでに利益へ影響した実績があります。新商品やTCGの販売日程による四半期差を踏まえつつ、通販の欠品改善と適正在庫が両立しているかを追います。タレントの活動変化に合わせて需要を読む運営力も、販売回復の後に利益を残すために必要です。
上期利益率15.7%の見通しを達成し、通期計画を変えられるか
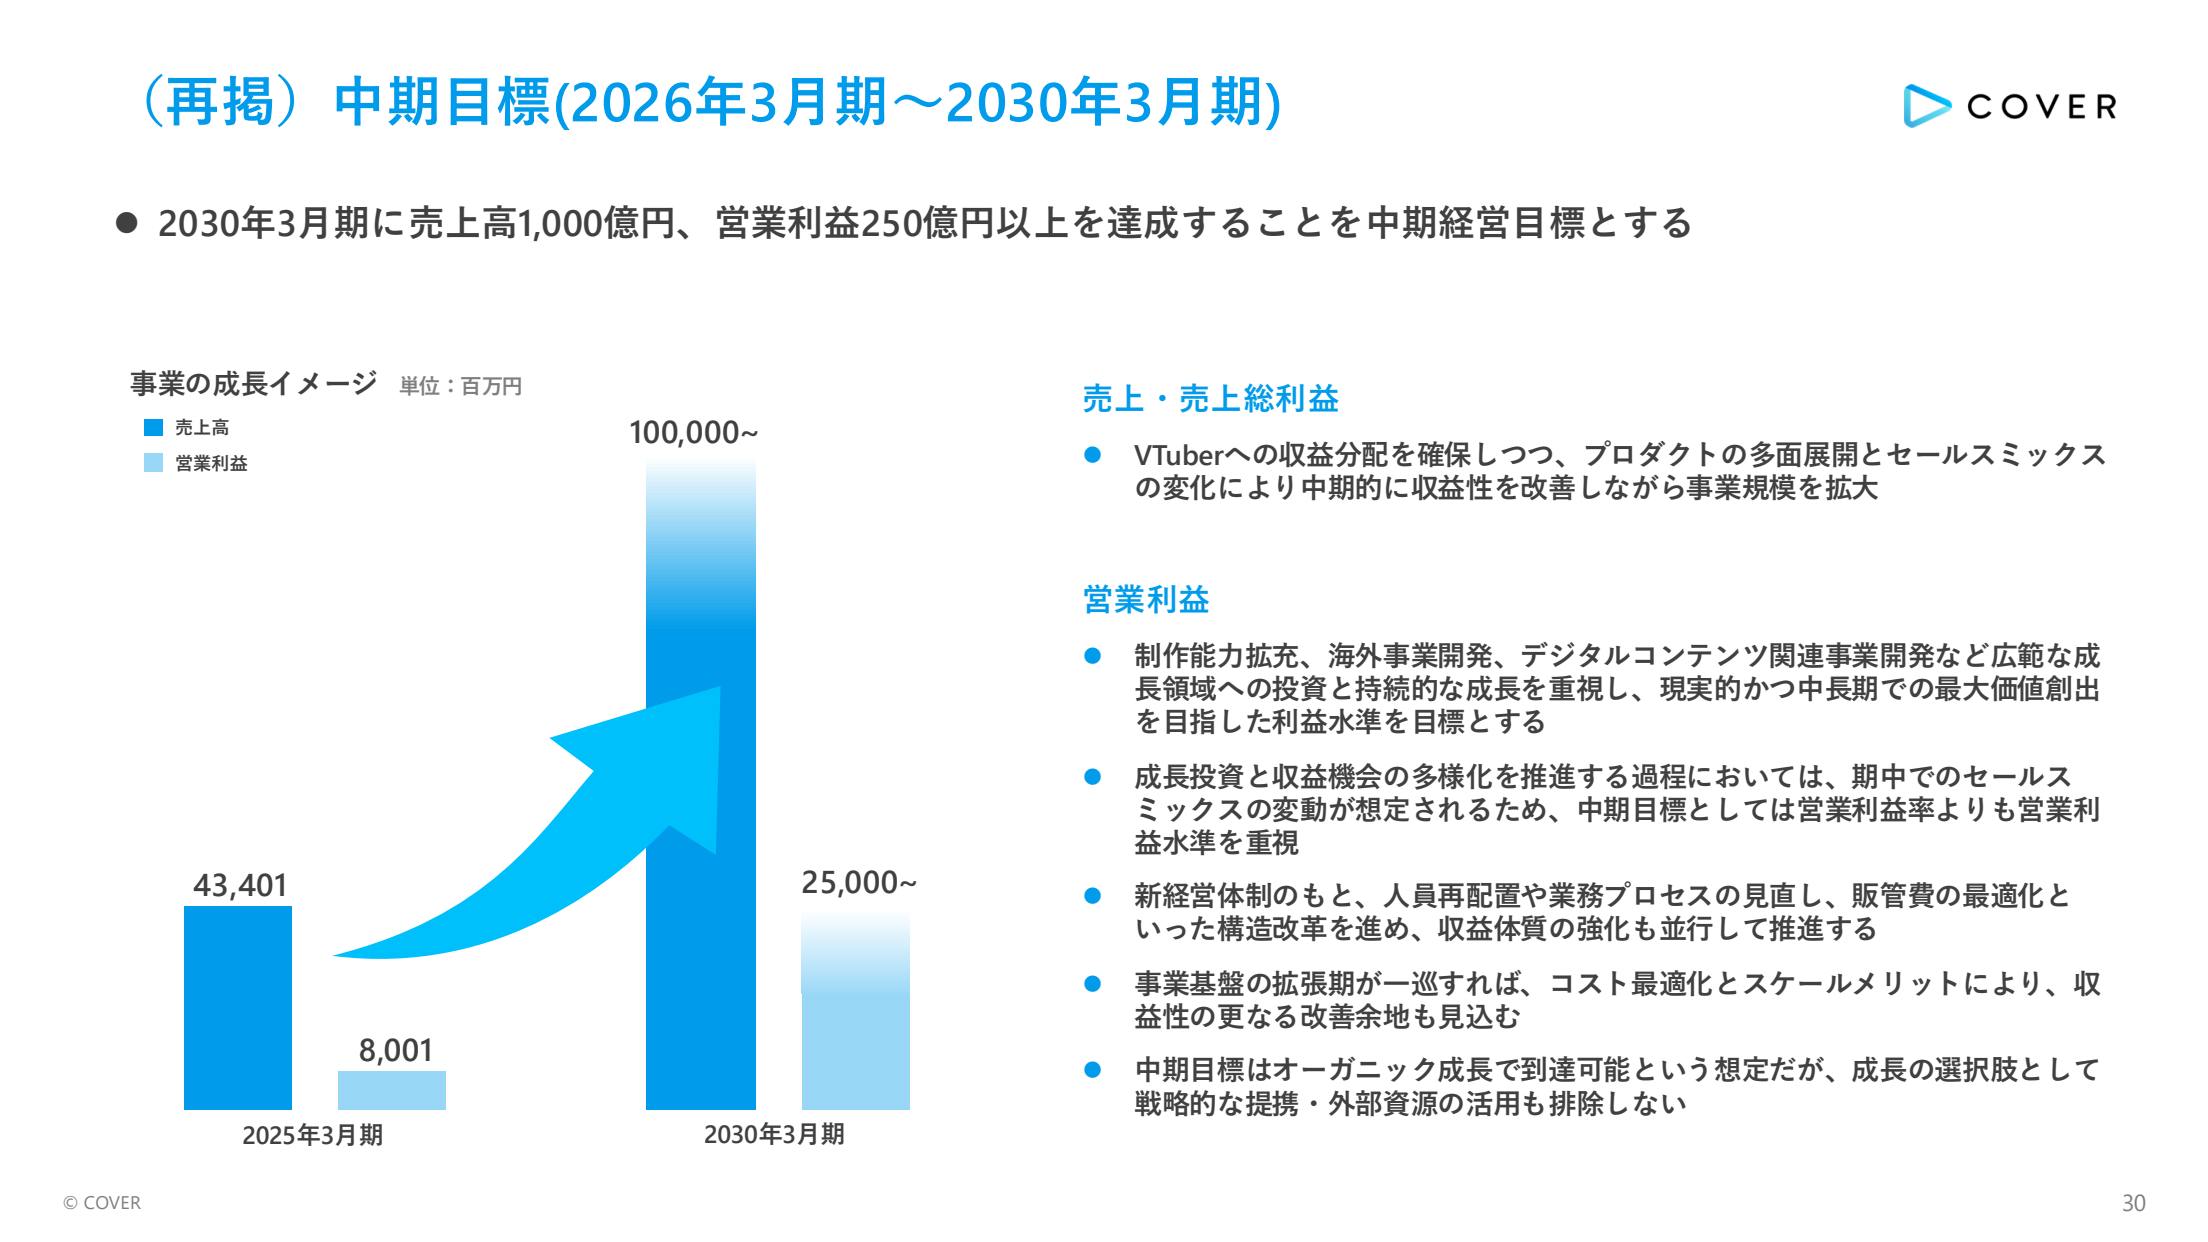
中間決算で上期予想が実績になった後は、下期の利益率と投資負担へ視点を移します。会社は30年3月期に売上高1,000億円、営業利益250億円以上を目指し、成長投資やM&Aに累計500億円程度の枠を掲げています。これは将来の目標と投資枠であり、すでに実現した利益や支出ではありません。
成長への支出を含めても通期営業利益が増える見通しを示せれば、株価の再評価を期待できます。反対に、上期の改善分が下期費用で消えるなら、売上規模の拡大だけでは買いの根拠は弱まります。利益率の実績と通期計画の変化を組み合わせ、投資が将来の収益へつながっているかを確かめます。
まとめ|カバー株の今後は上方修正率より利益改善の持続性を確認
カバー株は、ゲームの好調が全社の継続的な利益成長へつながるかを確かめたい銘柄です。上期の修正は前向きな材料ですが、年間の収益力がどれだけ変わったかは、まだ答えが出ていません。
中間決算では、ゲーム開始後の収益、物販の回復、下期の費用計画を併せて確認します。数字がそろえば、今回の改善を翌期以降まで見込めるかも考えやすくなります。
人気や高値からの下落だけで買い急がず、実際の利益と株価の釣り合いを確かめながら投資時期を選びたいと考えます。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。