
太陽誘電(6976)の株価は、AIサーバー向けMLCCへの期待で急騰した後、大きく調整しています。9月15日終値は9,197円。7月高値から約62%下がりましたが、8月には通期営業利益予想が300億円から450億円へ引き上げられました。
上方修正と、その後の株価下落は分けて考える必要があります。需要は売上と受注に表れる一方、株価には今後の利益成長も織り込まれています。急騰の理由、決算の中身、戻りの目安から今後の見通しと買い時を整理します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
太陽誘電株は急騰後に調整|上方修正と株価の反応を分ける
太陽誘電は7月末から8月初旬に大きく反発しましたが、上方修正後も上昇が続いたわけではありません。業績の改善と、すでに株価へ織り込まれた期待を分けると、好材料が出ても株価が下がる理由が見えてきます。
7月末の反発後も値動きは大きく、9月15日は5.54%高
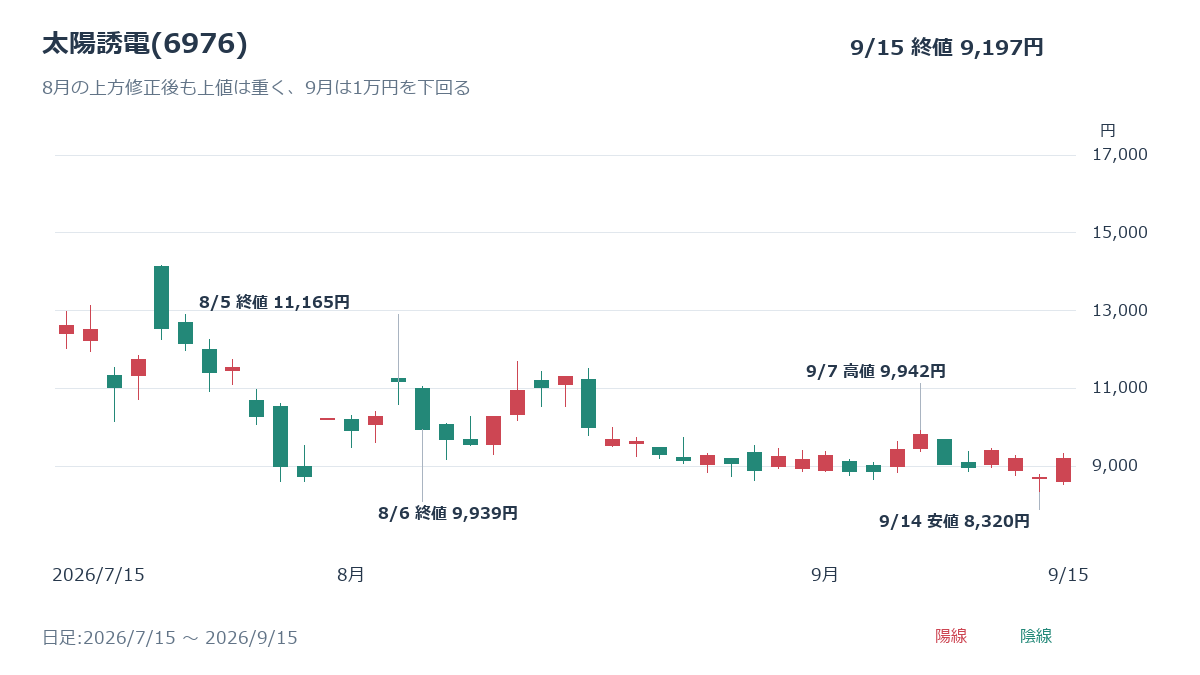
7月30日終値8,723円から8月5日終値11,165円まで、株価は28.0%反発しました。ただし、その後は再び1万円を下回り、9月14日は8,714円、15日は前日比5.54%高の9,197円で取引を終えています。
9月15日は同業の村田製作所のMLCC増産検討報道を受け、太陽誘電にも買いが入ったと伝えられました。業界の需要期待は支えですが、太陽誘電自身が同日に業績予想を引き上げたわけではありません。短期の反発だけで下落局面が終わったと判断せず、決算と株価の両方を確認します。
1Q売上は会社想定を上回り営業利益率も改善した
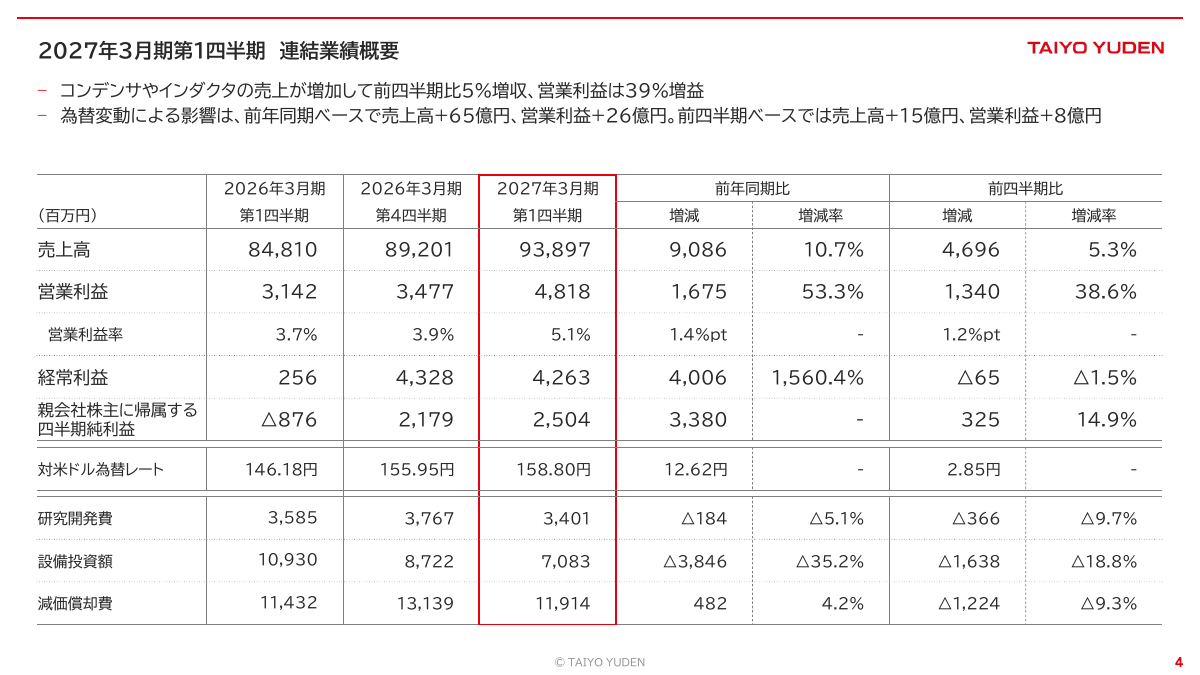
27年3月期第1四半期の売上高は938億9,700万円で前四半期比5.3%増、営業利益は48億1,800万円で38.6%増でした。会社は全社売上を前四半期比0〜4%増と見込んでいたため、実績は想定上限を上回っています。
営業利益率は前四半期の3.9%から5.1%へ改善しました。販売数量の増加による操業度効果が18億円の増益要因となり、同一製品の値下がりペースも鈍化しています。売上だけでなく採算も底を離れた点が業績改善の裏付けです。
営業利益を450億円へ上方修正しても、翌営業日は10.98%安
会社は通期売上高を3,840億円から4,240億円へ、営業利益を300億円から450億円へ引き上げました。経常利益は270億円から420億円、純利益は180億円から290億円へ修正され、従来計画との差は大きく開いています。
発表は8月5日15時30分で、その日の終値形成後です。翌6日の終値は9,939円と前日比10.98%下落しました。発表前の反発を上方修正の結果とは説明できません。好決算でも、すでに織り込まれた期待や利益確定で株価が下がる場合があります。ただし、個々の売買理由までは値動きだけで断定できません。
BBレシオ1.72でAIサーバー向けMLCCの強さが数字に表れた
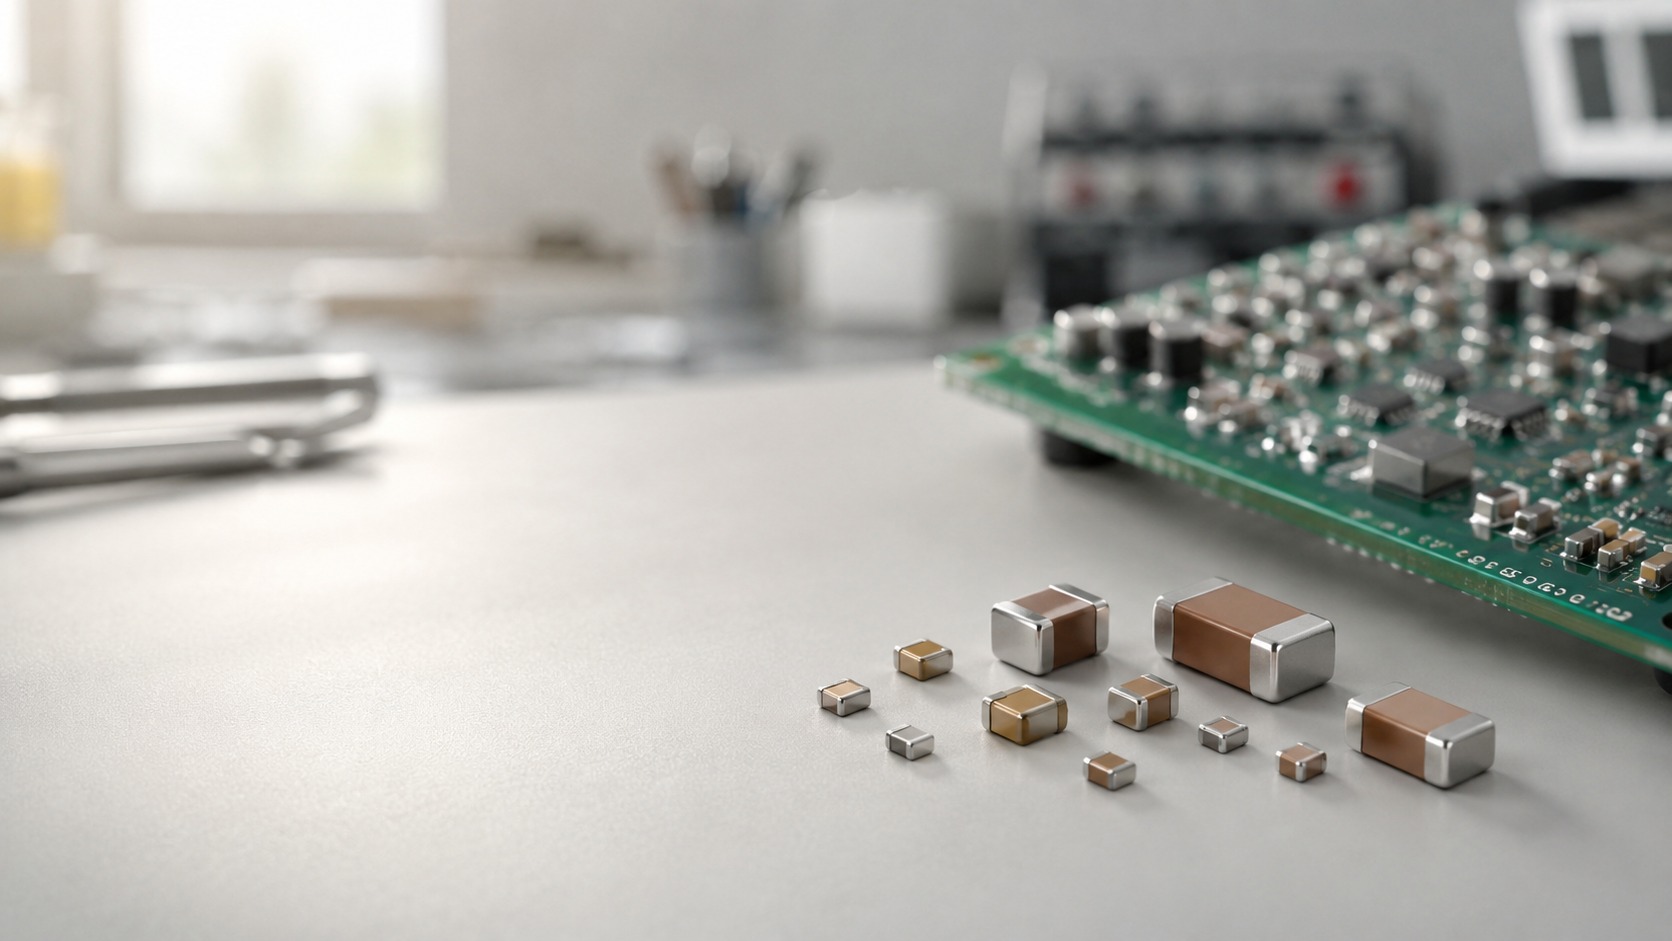
第1四半期は主力コンデンサの売上と受注がともに増えました。受注高を売上高で割るBBレシオも上昇しています。大きな受注を実際の出荷へつなげられるかが重要で、会社が示す需要見通しと受注の過熱感を合わせて確認します。
コンデンサ売上690億円は想定レンジ上限を超えた
第1四半期のコンデンサ売上は690億2,200万円で、前年同期比14.7%増、前四半期比7.9%増でした。会社が5月に示した前四半期比3〜7%増の想定をわずかに上回り、AIサーバーや通信機器向けの販売拡大が数字へ表れています。
コンデンサは連結売上の73.5%を占める主力製品です。MLCCは電気を蓄え、回路の電圧を安定させる積層セラミックコンデンサを指します。売上規模が大きいため、数%の伸びでも全社利益への影響は小さくありません。インダクタも前四半期比1.5%増となり、情報インフラ・産業機器と自動車向けが減収分を補いました。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
受注41%増・受注残78%増の一方、一部に過熱感もある
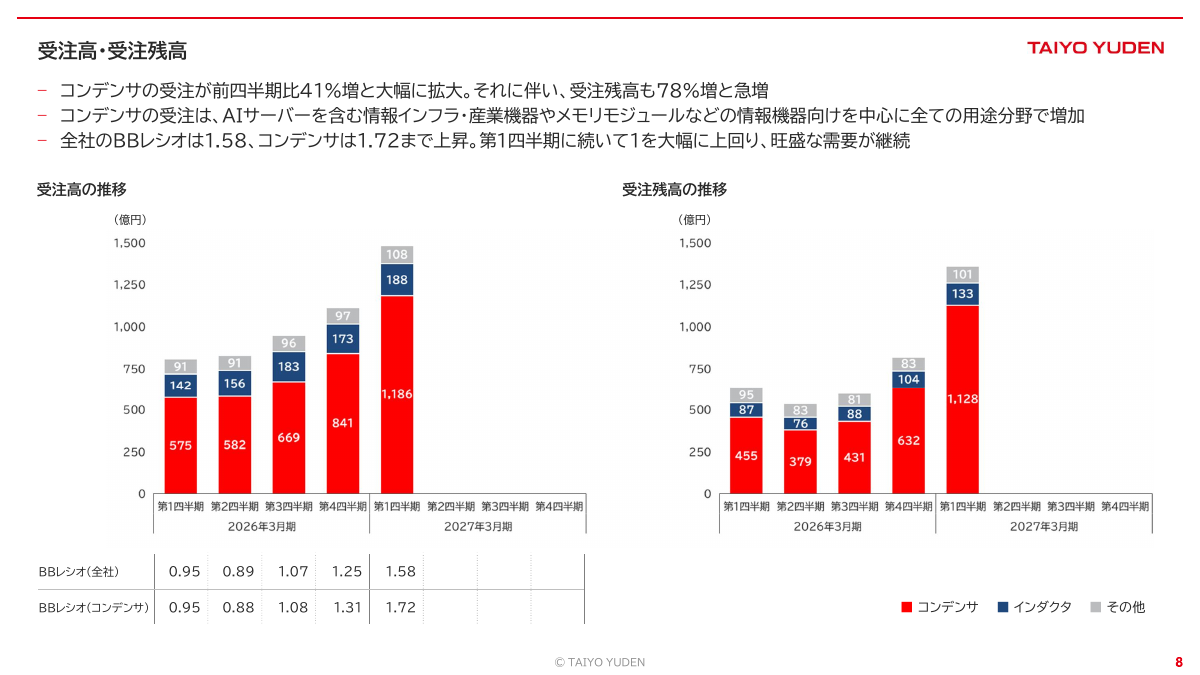
コンデンサの受注は前四半期比41%増、受注残は78%増でした。BBレシオ1.72は、当四半期の売上100に対して受注が172入った状態です。AIサーバーを含む情報インフラ・産業機器、メモリモジュールなど全用途で受注が増えました。
一方、8月公表の質疑応答で会社は、代理店から明らかに過剰な受注が入る品目があり、需給に過熱感があると説明しています。受注増をすべて継続的な実需と捉えることはできません。BBレシオの数字だけでなく、その後の出荷や受注残の減り方、在庫の動きを確認する必要があります。
AIサーバー向けコンデンサ売上は通期150%増を見込む
AIサーバーでは電源を安定させる大容量MLCCの搭載数が増えます。会社は8月の質疑応答で、AIサーバー向けコンデンサ売上が第1四半期に前年同期比約80%増え、通期の増収率を期初の80%から150%へ見直したと説明しました。
150%増は前期の2.5倍であり、会社全体の売上成長率ではありません。また、全社売上に占めるサーバー全体の比率は前期6%以上、今期10%超の見込みです。AIサーバー向けだけの構成比とは区別し、高付加価値品の増加が全社利益へどこまで寄与するかを確認します。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
営業利益450億円の上方修正は需要・価格・円安の3要因
通期売上の増額400億円には、数量増だけでなく為替と販売価格の影響も含まれます。AI需要の拡大だけで上方修正の全額を説明しないことが大切です。製品別の伸び、為替前提、採算の改善を分けて読み解きます。
コンデンサ売上予想は3,165億円へ引き上げた
27年3月期のコンデンサ売上予想は2,820億円から3,165億円へ12.2%上方修正され、前期比では25.7%増となる計画です。インダクタも650億円から715億円へ10.0%引き上げられました。
コンデンサの修正額345億円は、全社売上の上方修正400億円の大半を占めます。AIサーバー向けの大容量化と搭載員数増、メモリモジュール向けの強い受注が背景です。主力製品の数量と構成が同時に改善するため、増収以上の利益成長を狙える計画になりました。
| 項目 | 期初予想 | 8月5日修正予想 | 修正率 |
|---|---|---|---|
| 売上高 | 3,840億円 | 4,240億円 | +10.4% |
| 営業利益 | 300億円 | 450億円 | +50.0% |
| 経常利益 | 270億円 | 420億円 | +55.6% |
| 純利益 | 180億円 | 290億円 | +61.1% |
| 会社予想EPS | 143.94円 | 219.03円 | +52.2% |
為替前提159.70円への変更が利益を押し上げる
会社は通期の平均為替レートを1米ドル150円から159.70円へ変更し、第2四半期以降は160円を前提にしました。太陽誘電はドル円が1円動くと、年間営業利益へ約9億円の影響が出ると試算しています。
会社の質疑応答によると、売上高の増額400億円のうち、為替影響は約200億円、販売価格影響は約60億円です。売上の増額要因と、営業利益の増額要因は同じ金額ではありません。年間の為替感応度を残りの期間へそのまま当てはめず、円高で計画の前提が変わる場合には利益予想を見直します。
営業利益率10.6%の計画は価格改善と高稼働が前提
修正後の営業利益率は10.6%で、従来計画の7.8%から2.8ポイント上がりました。第1四半期の実績は5.1%にとどまるため、通期達成には第2四半期以降の利益率が大幅に高まる必要があります。
会社は第2四半期のコンデンサ稼働率を95%前後とし、下期も高稼働が続くと見込みます。一部商品の価格改定も進めていますが、対象割合は限定的です。販売数量や製品構成の改善と、値下がりの鈍化が重なる計画であり、全商品が一律に値上がりする前提ではありません。原材料費や固定費の増加も差し引いて考えます。
7月高値から約62%安でも予想PER約42倍|戻りの余地を見極める
9月15日終値9,197円は7月高値から大きく下がりました。しかし、高値からの下落率だけで割安とは判断できません。会社予想EPSを使った評価、同業比較、足元の高値・安値を合わせて、戻りの条件を確認します。
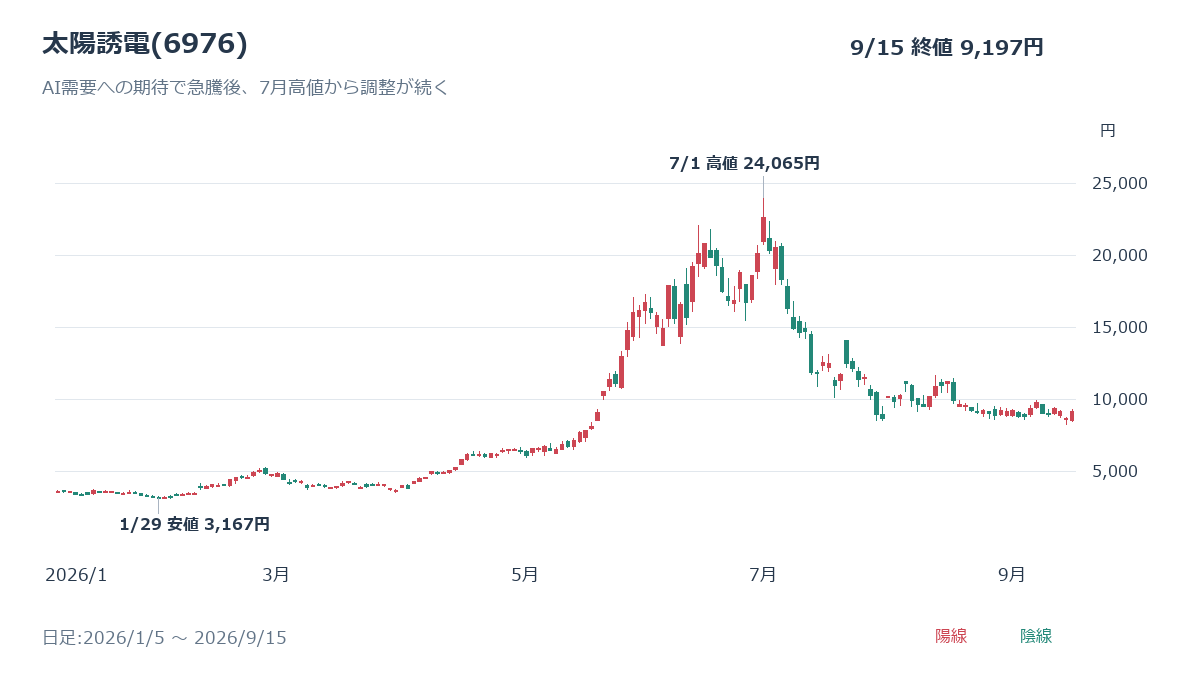
年初安値3,167円から24,065円へ急騰後、9,197円へ調整
過去5年を振り返ると、2021年の7,000円台から下落し、2024年7月の5,164円への反発も続かず、2025年4月9日には1,739.5円まで下げました。2026年は1月29日安値3,167円から、7月1日高値24,065円まで約7.6倍に上昇しています。
その後、7月30日終値8,723円へ急落し、9月15日終値は9,197円です。7月高値から61.8%下落し、急騰後の調整が続いています。長期の過去高値を、そのまま回復目標にはできません。当時と現在では利益予想や株式数、投資家の成長期待が変わっているためです。
会社予想EPS219.03円でPER約42.0倍、配当利回り約0.98%
9月15日終値と8月5日公表の会社予想EPS(1株利益)219.03円で計算すると、予想PERは約42.0倍です。6月末BPS(1株当たり純資産)2,827.24円に対するPBRは約3.25倍。時価総額は同日の株価情報に基づき約1兆2,652億円となります。
年間配当予想90円に対する利回りは約0.98%です。利益予想の引き上げと株価下落で評価倍率は低下しましたが、今後の成長期待は残ります。営業利益450億円を達成できるかに加え、その後も利益が伸びるかを確認します。情報サイトごとにEPSの計算方法が違う場合があるため、比較では会社公表値を使います。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
村田製作所とTDKのPERを同じ日付で比較する
9月15日終値と各社の27年3月期会社予想EPSで比較すると、太陽誘電は約42.0倍、村田製作所は約39.8倍、TDKは約23.9倍です。現在の条件では、太陽誘電のPERが両社を上回ります。比較する株価の日付と予想利益の年度をそろえることが大切です。
ただし、村田製作所はMLCCに強く、TDKは二次電池や磁気応用製品なども手がけるため、利益構成は同一ではありません。PERの順位だけで割高・割安を決めず、成長率と利益率の持続性を比較します。太陽誘電は主力コンデンサの伸びが全社業績へ直結しやすい点も評価の違いになります。
| 銘柄 | 9月15日終値 | 会社予想EPS | 予想PER |
|---|---|---|---|
| 太陽誘電(6976) | 9,197円 | 219.03円 | 42.0倍 |
| 村田製作所(6981) | 7,399円 | 185.68円 | 39.8倍 |
| TDK(6762) | 2,833.5円 | 118.54円 | 23.9倍 |
[関連]村田製作所(6981)の株価見通し|下落理由とAI需要・買い時
転換社債の株式転換で発行済株式数は約4%増えた
第1四半期末の発行済株式数は1億3,542万株で、3月末の1億3,022万株から約520万株増えました。2030年満期ユーロ円建転換社債の新株予約権が一部行使され、資本金と資本剰余金は各115億円増えています。
財務体質の改善につながる半面、株式数の増加は1株利益を薄めます。最新の会社予想EPSは219.03円です。転換が進む場合は、今後の株式数とEPSの変化も確認します。業績上方修正だけを見るのではなく、利益総額と1株利益の伸びを分けて確認する必要があります。
戻りの目安は9,942円、下値は9月安値8,320円を確認する
直近の戻りを見るうえでは、9月7日高値9,942円が一つの目安です。9月15日終値9,197円はまだ下にあり、まず1万円近辺の売りを吸収できるかを確認します。反対に、下方向では9月14日安値8,320円を維持できるかが観察点です。
これらは過去の取引価格であり、上昇を保証する目標株価や確定した底値ではありません。急反発した一日だけを追うより、安値の切り上がりと業績の裏付けを待つ考え方があります。購入する場合も、想定が外れたときの損失額や見直し条件を先に決め、値動きの大きさに備えます。
反発継続は2Q売上と利益率10%台への道筋で決まる
株価の戻りには、強い受注が売上と利益へつながる裏付けが必要です。第2四半期の増収計画と、その後の利益率改善を基本の確認点に据えます。受注の反動、在庫、円高やコスト増によって、この見通しが崩れないかも点検します。
2Qコンデンサ売上16〜20%増が最初のハードル
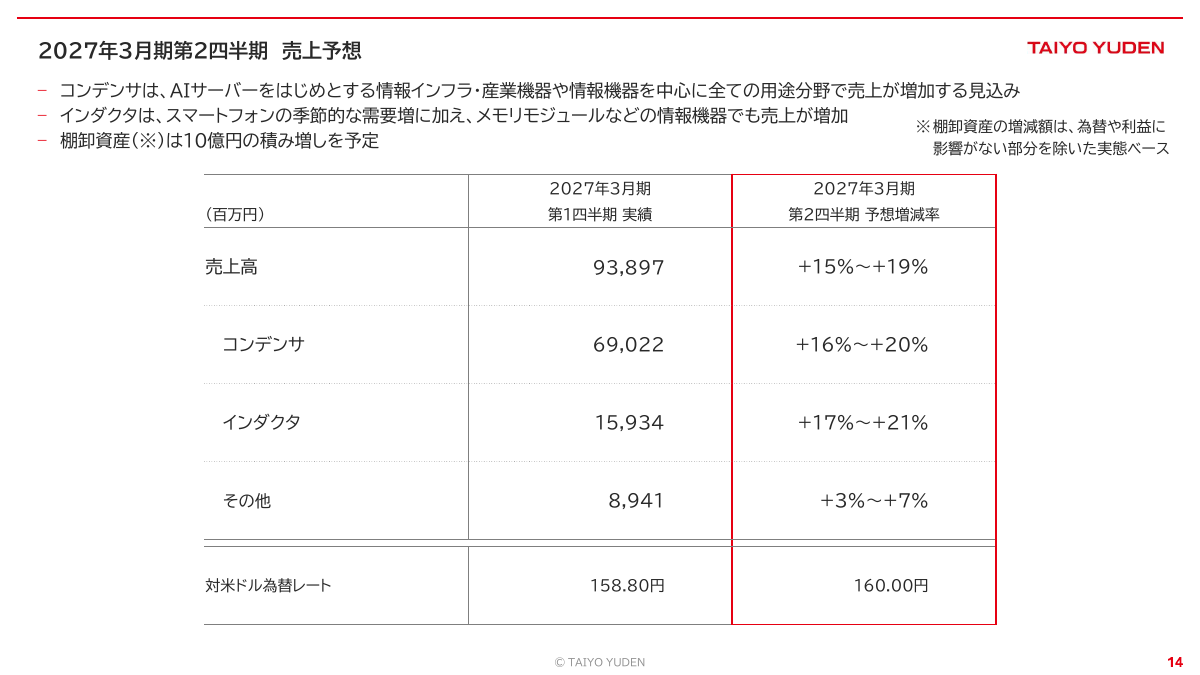
会社は第2四半期の全社売上を第1四半期比15〜19%増、コンデンサを16〜20%増と見込みます。コンデンサ売上690億円を基準にすると、約800億〜828億円まで伸ばす計画です。
AIサーバー、情報機器、通信機器、自動車の全用途で販売増を想定しており、達成すれば受注を出荷へつなげているかを判断する材料になります。反対にレンジ下限を割る場合は、会社が示す未達の原因と、その影響が一時的かを確認する必要があります。売上の絶対額と用途別内訳を確認します。
通期計画の達成には2Q以降の平均営業利益率約12.2%が必要
通期営業利益450億円から1Q実績48.18億円を引くと、残る9カ月に必要な利益は401.82億円です。売上計画の残額3,301.03億円に対し、計算上は約12.2%の営業利益率が必要になります。これは会社の四半期予想ではなく、通期計画からの逆算です。
会社は第2四半期以降の営業利益率を10%超とし、下期の利益が上期を上回る見通しを示しました。1Qの5.1%から採算がどの程度改善するかが重要です。売上が伸びても利益率が低いままなら計画への懸念が強まり、改善が確認できれば株価評価を支える材料になります。
BBレシオと棚卸資産30億円増はセットで見る
BBレシオ1.72は非常に強い一方、この水準が長く続くとは限りません。会社は通期で実態ベースの棚卸資産を30億円積み増し、第2四半期だけでも10億円増やす計画です。旺盛な需要へ備える在庫なら問題は小さいでしょう。
BBレシオは売上が増えるだけでも低下するため、低下を直ちに需要悪化とは判断できません。受注高・受注残・売上高・在庫の組み合わせを確認します。受注が減速し、出荷も伸びずに在庫だけが増える場合は注意が必要です。計画上の増産準備と売れ残りを分け、数量と採算の両面から需要の持続性を判断します。
円高・原材料高・中国自動車の弱さが前提を崩す
修正計画は第2四半期以降のドル円を160円と置いています。円高へ振れれば営業利益を押し下げます。会社は資源価格や原材料・部材費の上昇を計画に織り込んでいますが、想定を超えるコスト増に価格改定が追いつかなければ、利益率10.6%の達成は難しくなります。
用途別では、中国向けを中心に自動車が弱く、その他製品の通期売上予想も下方修正されました。AIサーバーの成長だけで全事業の減速を常に補えるとは限りません。為替、原材料、自動車需要の3点が同時に悪化した場合は、上方修正後でも株価の調整要因になります。
まとめ|太陽誘電株は受注の出荷転換と利益率改善を確認
太陽誘電はAIサーバー向け需要を背景に上方修正しましたが、株価は急騰後の調整が続いています。決算発表前の上昇と、発表後の下落を区別する必要があります。
今後は強い受注が売上へつながるか、第2四半期以降に利益率が改善するかを確認します。一部の過剰受注、円高、コスト増にも注意します。
高値からの下落率だけで判断せず、会社計画の達成確度と株価評価を合わせて考えます。直近の高値・安値を参考に、許容できる損失の範囲で買い時を検討します。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。