

医療DXを手掛けるレイヤード(634A)が、2026年9月25日に東証スタンダード市場へ上場する予定です。公募価格は1,400円。黒字転換後の利益拡大は魅力ですが、公募前の1株利益だけで割安と決めるのは避けたい銘柄です。
同社を評価する際は、継続課金の伸びに加え、初期導入収益の寄与と増資による株数の増加を確かめる必要があります。2026年9月24日までに確認した目論見書と公式発表を基に、事業の強み、価格の評価、上場後に追う指標を分析します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
レイヤードは約6,000の医療機関で問診・予約・電話対応を支える
レイヤードの事業は、患者が医療機関を利用する際の手続きをソフトウェアで支える仕組みです。受付の一機能から導入し、必要に応じて製品を追加できる設計が、診療所への販売と継続利用につながっています。
患者の受診前から診療後までを複数の製品でカバー
レイヤードは1998年創業の企業で、当初のデジタルサイネージ事業から医療DXへ事業を広げてきました。現在は予約、問診、電話対応、患者管理までを製品群でカバーしています。診察の前後に生じる事務作業を減らし、医療スタッフが患者への対応に時間を使えるようにするサービスです。
例えば、患者が来院前に入力した問診内容をスタッフが確認できれば、受付で同じ内容を聞き直す手間を減らせます。電子カルテ全体の交換を前提とせず、困っている業務から導入できる点が特徴です。製品ごとの役割は次の表のとおりです。
| 製品 | 主な役割 |
|---|---|
| Symview | WEB問診・電子同意など |
| Wakumy | 診療予約 |
| Iver | 電話自動応答 |
| Kakarite | 患者管理・継続的な接点づくり |
| Medicastar | 院内デジタルサイネージ |
ストック・初期導入・広告の3つの収益を持つ
同社は医療DXの単一セグメントですが、収益の性質は3つに分かれます。予約やWEB問診などの月額利用料がストック収益です。クラウド経由でソフトウェアを提供するSaaSを中心に、利用が続く限り課金します。ただし、電話などの従量課金も含み、全額が毎月同じ金額になるわけではありません。
イニシャル収益には初期設定や導入支援のほか、他社サービス販売とコンサルティングも含まれます。広告収益は院内サイネージやWEB問診を媒体として得る収入です。導入施設の増加は利用料だけでなく、広告を届ける接点の拡大にもつながります。
平均1.5製品からの追加導入が顧客単価を高める
会社公式サイトでは、2026年6月時点の利用医療機関を約6,000施設、平均導入製品数を約1.5製品としています。複数製品を同じ顧客へ販売するマルチプロダクト戦略は、新規顧客の獲得に加え、既存施設への追加導入でも売上を伸ばせる仕組みです。予約の導入先に問診を追加するなど、業務のつながりを生かします。
一方、導入可能な製品が多くても、各診療所がすべてを必要とするとは限りません。受付人数や患者数、既存システムとの接続状況で使い方は変わります。営業説明だけでなく、設定や操作支援まで提供できるかが追加契約を左右します。
医療現場の業務負担がデジタル化の需要を生む
医療DXの需要は、診療そのものだけでなく、その周辺の事務作業にもあります。電話や受付への対応を省力化できれば、限られたスタッフでも診療を回しやすくなるためです。ただし、導入費用に見合う効果が求められます。
全国約10.5万の診療所に広がる受付・問診の効率化余地
厚生労働省の2024年医療施設調査では、同年10月1日時点の活動中の一般診療所は10万5,207施設です。また、総務省の労働力調査によると、2025年平均の医療・福祉の就業者は947万人でした。多くの人が働く産業ですが、この人数には介護なども含まれ、診療所の受付を担う人数とは異なります。
レイヤードが狙うのは、予約変更の電話や来院時の確認など、診療と並行して発生する業務です。これらを減らせれば、人員を増やさずに対応しやすくなります。ただし、全国の診療所数をそのまま同社の見込み顧客数や売上余地に置き換える計算はできません。
医療DX政策の追い風と各診療所の導入負担を分ける
国の医療DXは、全国医療情報プラットフォーム、電子カルテ情報の標準化、診療報酬改定DXを柱としています。厚生労働省は標準型電子カルテについて26年度中の完成を目指しています。ただし、電子カルテの普及と、同社の予約・問診製品の契約増加は別の動きです。政策目標だけでは受注額を計算できません。
連携しやすいシステムが普及すれば、周辺製品を導入する機会は増えると考えられます。一方で、接続仕様への対応、セキュリティ対策、スタッフの操作習得には費用や時間がかかります。診療所が負担を上回る省力化を実感できるサービスほど、導入が進みやすいでしょう。
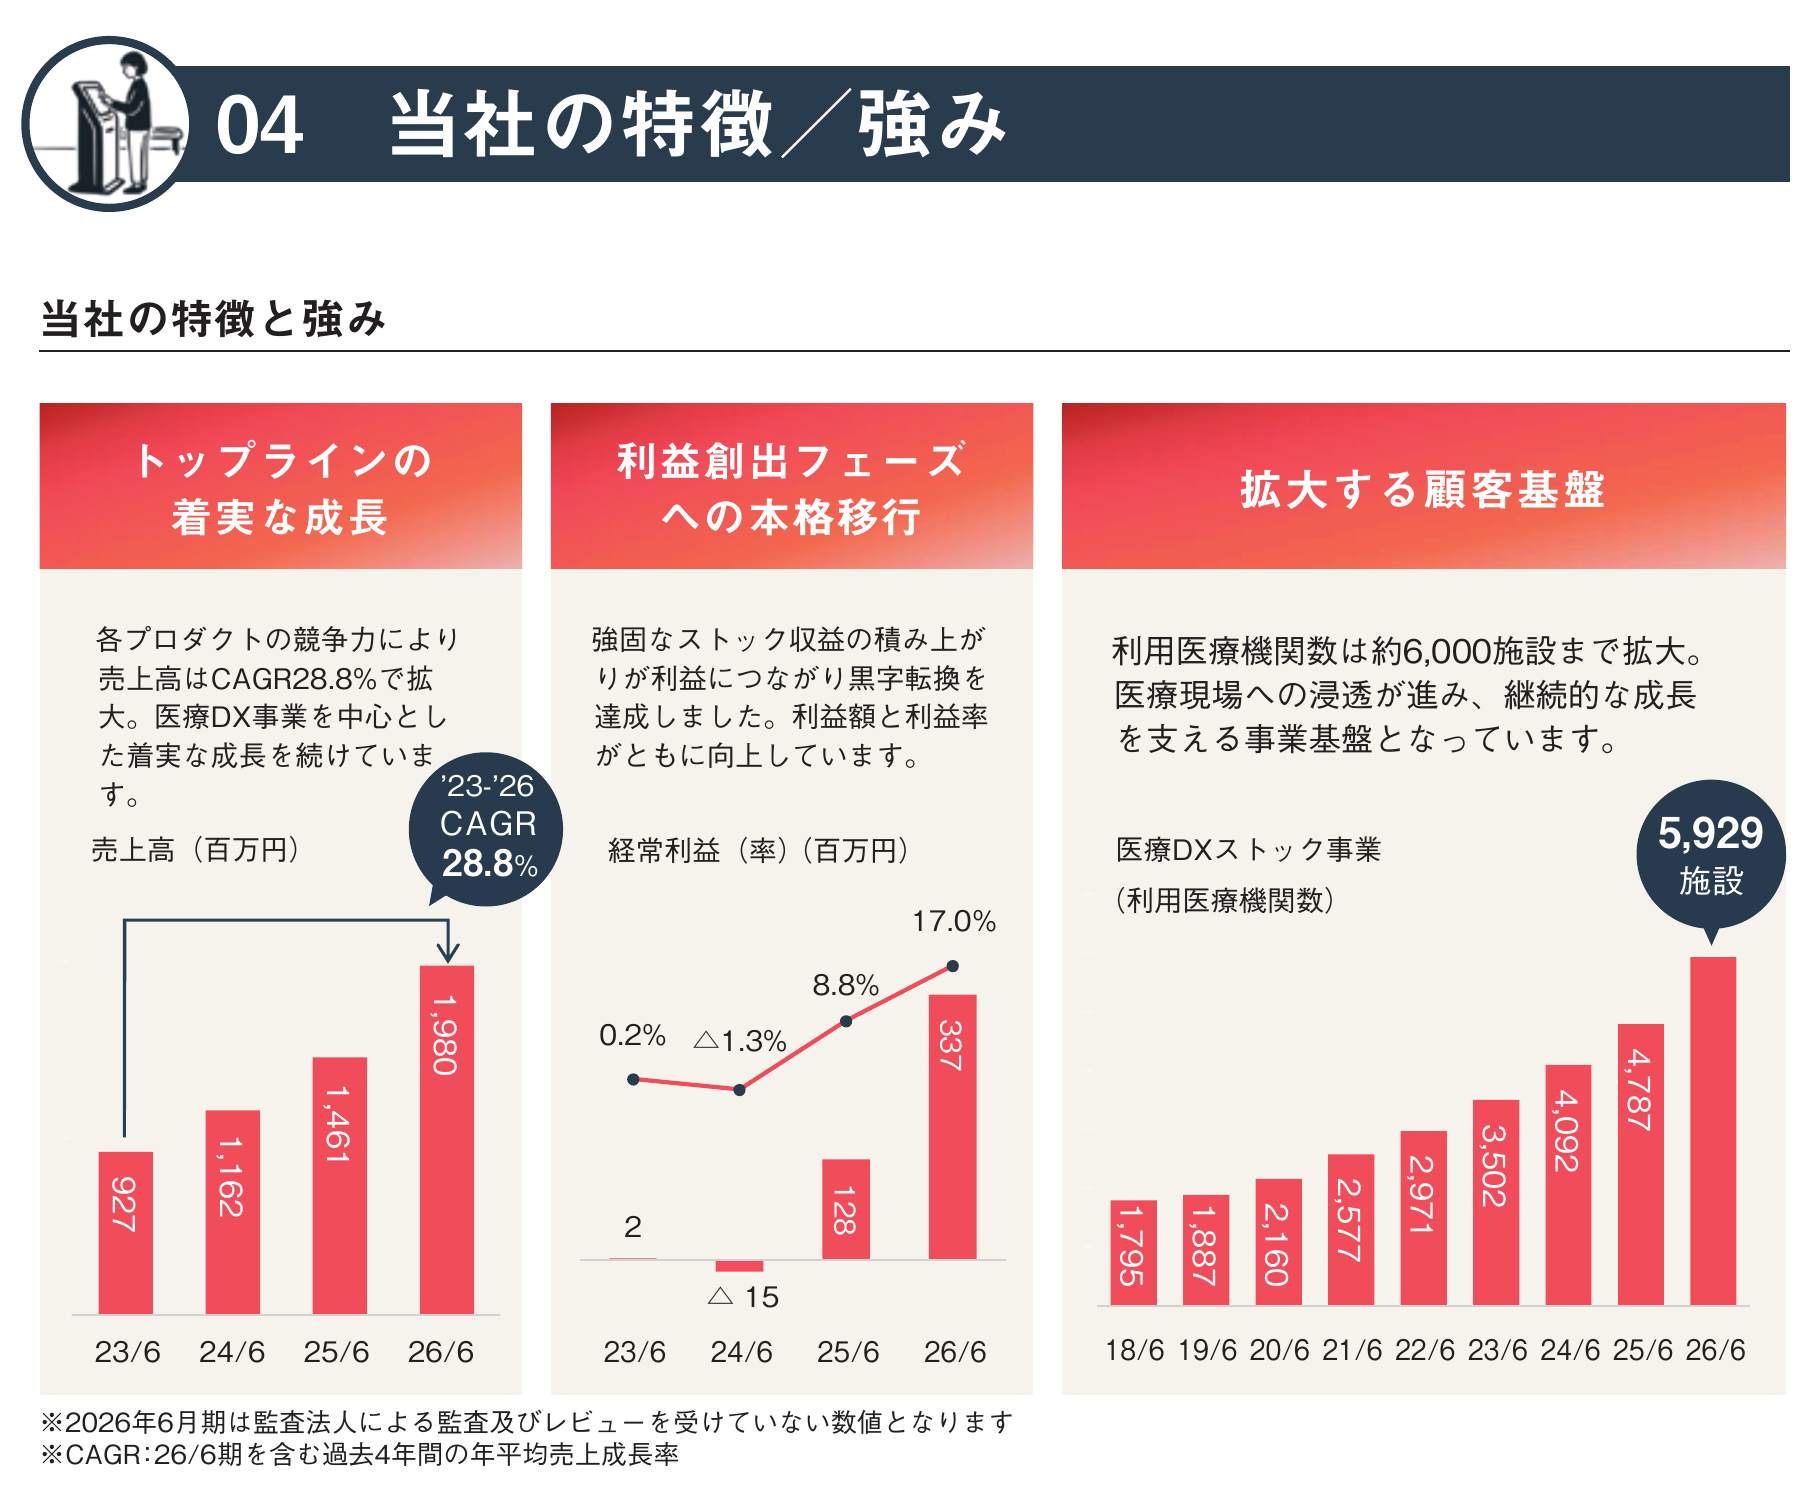
レイヤードの営業利益率は17.4%へ改善、初期導入収益も成長を支える
業績を見ると、売上拡大に伴って利益を出しやすくなった様子が分かります。ただし、伸びを支えているのは継続課金だけではありません。初期導入などの収入が増収に大きく寄与した点まで含めて、利益の続きやすさを確かめます。
24年6月期の赤字から26年6月期の利益拡大まで
24年6月期は経常赤字でしたが、25年6月期に黒字へ転換しました。26年6月期の売上高は前期比35.6%増の19.81億円、経常利益は同2.6倍の3.37億円です。23年6月期からの3年間で売上高は年平均28.8%伸びており、規模の拡大が利益にも表れています。23年6月期にも黒字実績があり、25年6月期が初の黒字ではありません。
なお、目論見書では26年6月期の財務諸表は監査未了とされています。監査済みの前期数値と区別して読む必要があります。営業利益と経常利益は一致しないため、比較表では両方を分けて掲載します。
| 決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 |
|---|---|---|---|---|
| 24年6月期 | 11.62 | -0.18 | -0.15 | -0.03 |
| 25年6月期 | 14.61 | 1.27 | 1.29 | 1.00 |
| 26年6月期 | 19.81 | 3.44 | 3.37 | 2.40 |
増収と費用比率の改善が営業利益を押し上げた
営業利益率は25年6月期の8.7%から26年6月期の17.4%へ上がりました。売上原価は5.47億円から6.82億円、販売費及び一般管理費は7.87億円から9.54億円へ増えています。それでも売上の伸びが費用の増加を上回り、売上に占める費用の割合が低下しました。費用を単純に削った結果とは異なります。
営業活動によるキャッシュフローも26年6月期は2.77億円のプラスです。利益が出ているだけでなく、営業活動から現金を得ています。ただし、採用や開発を増やせば費用は先に膨らみます。今の利益率を将来も維持できると決めず、売上と費用の伸びを並べて追いたいところです。
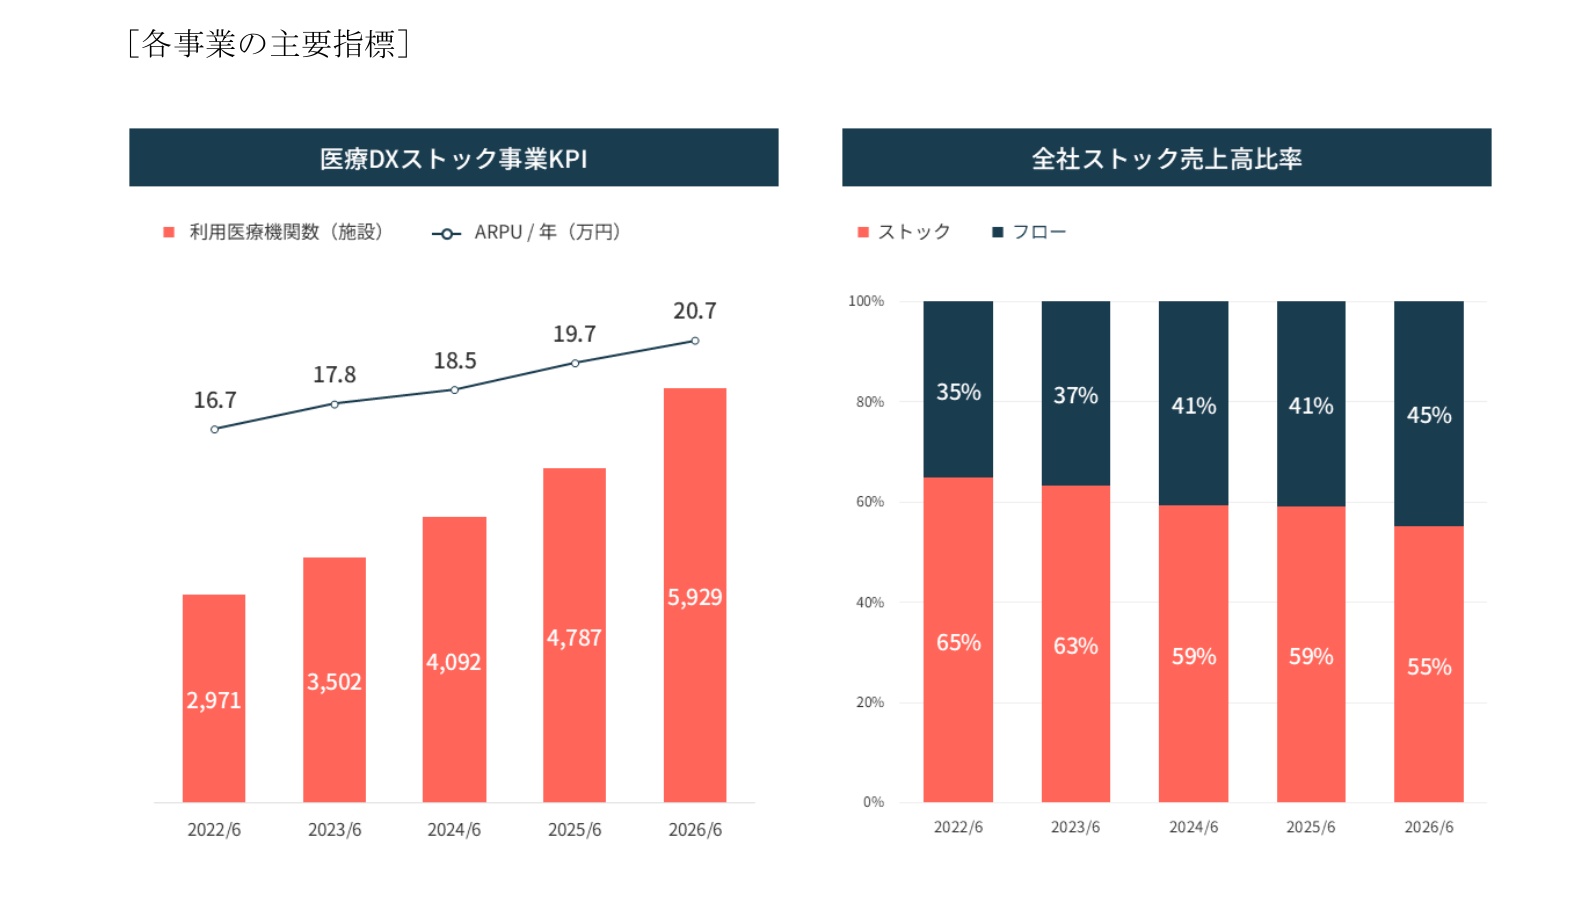
ストック収益は増加したが、構成比は59.2%から55.2%へ低下
26年6月期のストック収益は前期比26.5%増の10.94億円でした。一方、初期導入などのイニシャル収益は同75.7%増の6.27億円と、より速く伸びています。その結果、ストック収益の売上構成比は下がりました。金額の増加と構成比の低下は両立しており、継続課金が縮小したわけではありません。
実際、全社の増収額の約52%をイニシャル収益の増加が占めます。今回の高成長を、そのまま毎年積み上がる売上とみなすのは慎重であるべきです。導入案件が翌期の利用料につながるかに加え、単発の販売や支援案件がどの程度続くかも確かめます。
| 収益区分 | 25年6月期 | 26年6月期 | 前期比 |
|---|---|---|---|
| 医療DXストック | 8.65億円 | 10.94億円 | +26.5% |
| 医療DXイニシャル | 3.57億円 | 6.27億円 | +75.7% |
| 広告 | 2.39億円 | 2.60億円 | +8.6% |
レイヤードの公募価格1,400円は増資後の参考PERで約16.6倍
株価の評価では、利益の大きさと株式数をそろえる必要があります。今回のIPOでは新株が発行されるため、公募前の1株利益だけを使うと、増資後より低いPER(株価収益率)が表示されます。ここでは上場時の株数で計算し直します。
上場時時価総額39.9億円とPSR約2倍をどう読むか
JPXの上場概要によると、上場時発行済株式数は285万株です。公募価格を掛けた時価総額は39.9億円となり、26年6月期売上高に対するPSRは約2倍です。PSRは時価総額が年間売上の何倍かを示しますが、同じ倍率でも利益率によって評価は異なります。売上の大きさだけを比較して割安とは結論づけられません。
同社の場合は黒字なので、売上倍率だけでなく利益に対する価格も確認できます。また、公募価格は上場後の購入価格を保証しません。初値が上がれば評価倍率も上がります。本稿の基準日にはまだ市場での売買が始まっておらず、過去の株価推移はありません。上場後は売買価格でPSRとPERを計算し直します。
[関連]PSR(株価売上高倍率)とは?グロース企業の割安/割高を判断する重要指標を解説
公募前EPSのPER約13倍と増資後の評価が異なる理由
目論見書のEPS(1株当たり利益)106.53円を使うと、PERは約13.1倍です。しかし、このEPSの計算は公募前の株数が基になります。26年6月期純利益2億3,969万7,000円を上場時285万株で割り直すと参考EPSは約84.10円となり、公募価格の参考PERは約16.6倍へ上がります。
これは過去の利益を増資後の株数へ換算した自計算で、会社公表の予想EPSではありません。OAに対応する第三者割当や新株予約権の行使による追加発行も織り込んでいません。調達資金で利益が伸びれば希薄化を補えますが、資金が入るだけで1株利益が増えるわけではない点に注意が必要です。
| 計算の基準 | EPS | 公募価格1,400円のPER |
|---|---|---|
| 公募前の開示EPS | 106.53円 | 約13.1倍 |
| 純利益を上場時285万株へ換算 | 約84.10円 | 約16.6倍 |
レイヤードの公開規模は13.7億円、180日ロックアップにも解除の例外
IPOの需給では、投資家へ販売する株数と、会社が受け取る資金を分けます。売出しには既存株主の売却も含まれるためです。また、ロックアップ(大株主などの売却制限)があっても上場後の売りがなくなるわけではありません。契約条件まで確認します。
公募・売出し・OAの総額と会社への資金流入は異なる
今回の公開株数は、新株60万株、既存株主の売出し25万株、追加売出しのOA12万7,500株を合わせて97万7,500株です。公募価格での公開規模は約13.7億円となります。ただし、既存株主の売出代金は会社に入りません。OAも借りた株の販売であり、その販売自体が直ちに新株発行を意味するわけではありません。
会社の手取概算額は、新株分とOA対応の第三者割当を合わせて最大約9.18億円です。開発、営業・サポート、広告宣伝などに充てる計画です。第三者割当は減少や中止の可能性もあります。公開規模全額を成長投資に使えると読むと、資金余力を過大に評価してしまいます。
| 区分 | 株数 | 公募価格での規模 |
|---|---|---|
| 公募新株 | 600,000株 | 8.40億円 |
| 既存株主の売出し | 250,000株 | 3.50億円 |
| OAによる売出し | 127,500株 | 1.785億円 |
| 合計 | 977,500株 | 13.685億円 |
上限価格への需要集中とロックアップの解除条件
目論見書の訂正事項には、需要株数が公開株式数を十分に上回り、申告価格が仮条件上限へ集中した旨が記されています。ただし、具体的な需要倍率は示されていません。主要株主等のロックアップは2027年3月23日までの180日間で、公募価格の1.5倍で自動解除される条項はありません。
一方、主幹事が裁量で合意の一部または全部を解除できる条件があります。メディパルホールディングスへの親引け(会社が指定する相手への販売)14万2,800株にも売却制限が設けられていますが、一般のIPO購入者による売却は別です。上限での価格決定や大株主のロックアップだけで、初値上昇を保証できません。
[関連]ロックアップとは?IPOセカンダリー投資で必ず知っておきたい株価への影響を解説
レイヤードはAI電話の契約拡大と継続利用が上場後の評価を左右する
上場後の成長を見るうえでは、新製品の発表件数より、契約と収益へのつながりが大切です。AI製品の販売が増え、既存サービスの継続利用と利益率も保てれば、成長への評価を支えます。反対に、売上より費用が先行すれば慎重さが必要です。
6月提供開始のCapai AIコールは契約拡大が次の焦点
レイヤードは2026年6月16日、医療機関向けのCapai AIコールの提供開始を発表しました。自然な音声対話で予約変更や問い合わせの一次受付などを担うサービスです。台本どおりの案内だけでなく、会話内容の整理や対応の引き継ぎによって、電話に割かれるスタッフの時間を減らす狙いがあります。
予約のWakumyや問診のSymviewとの連携は、発表時点では今後の計画です。AIだけの売上や契約件数は今回確認できていません。提供開始を大きな利益貢献と同一視せず、導入施設の増加と既存製品の追加契約につながるかを追います。社内でのAI活用による効率化とも分けて評価します。
年ARPU20.7万円と月次解約率0.38%から成長の持続性を追う
目論見書の医療DXストック事業の指標では、利用医療機関当たりの平均単価を示す年ARPUが、25年6月期の19.7万円から26年6月期の20.7万円へ上がりました。利用施設数も4,787から5,929へ増えています。顧客数と単価の両方が伸びたため、施設の獲得だけに頼る成長ではありません。
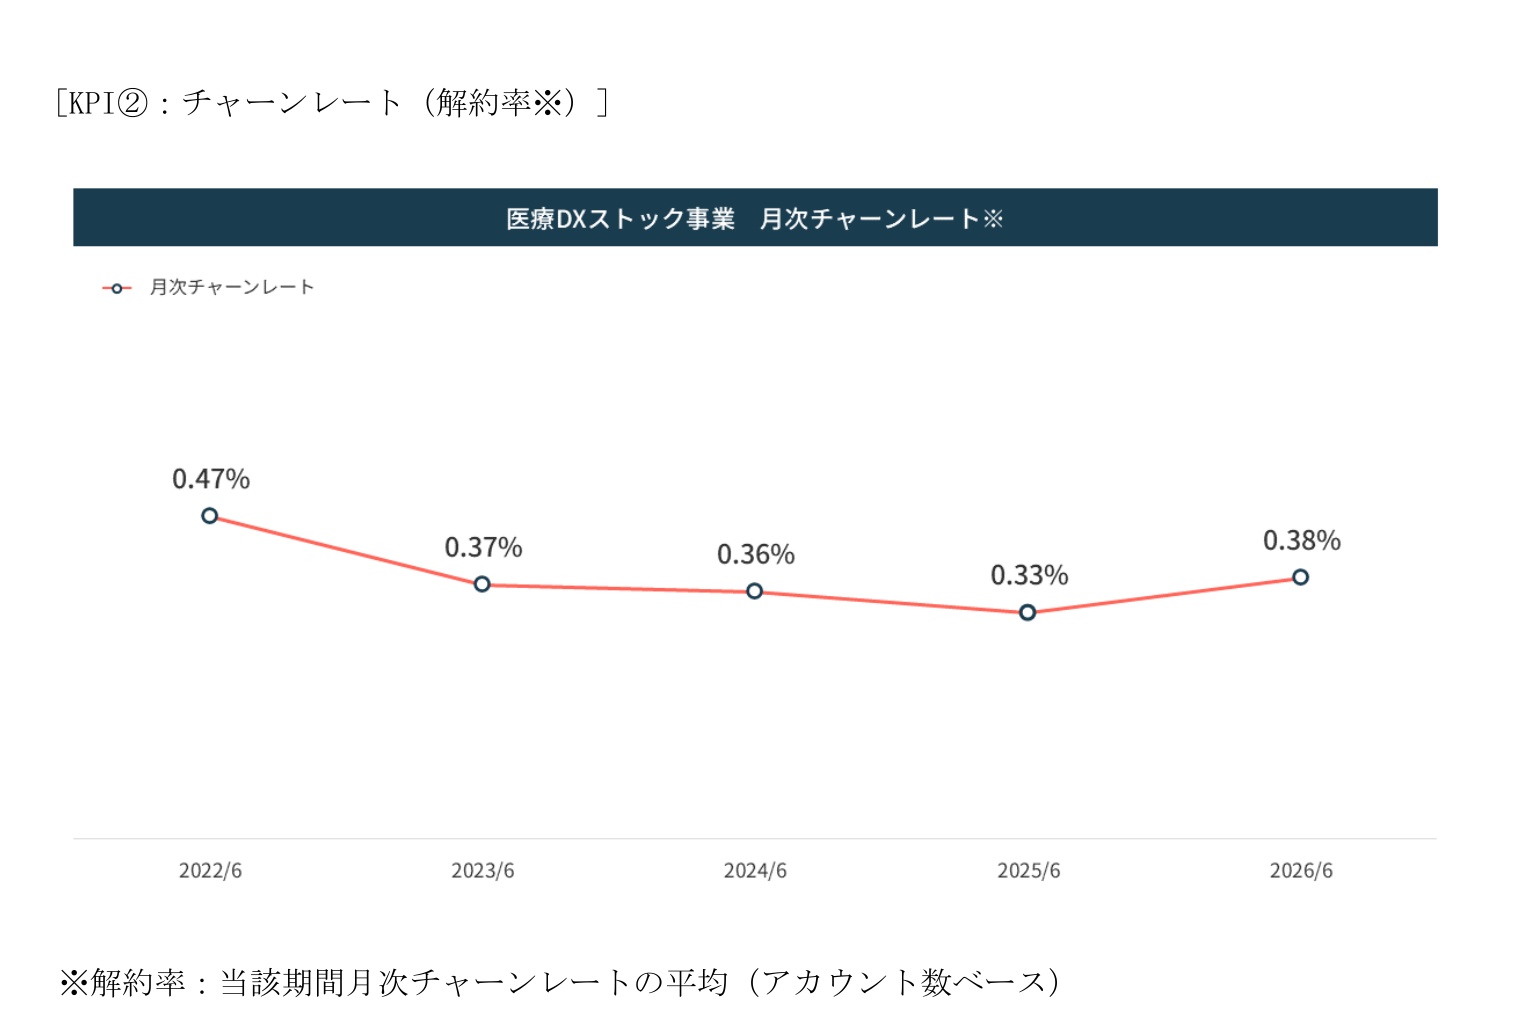
ただし、月次解約率は0.33%から0.38%へ小幅に上がりました。これはアカウント数ベースの月次解約率を期間平均した数値で、年間の解約割合ではありません。追加契約が増えても解約が速まれば積み上げは弱まります。単価上昇と継続利用が両立しているか、次の開示でも比較します。
競争・開発費・情報管理が利益成長を鈍らせるリスク
医療機関向けシステムには、電子カルテ企業や予約・問診の専業企業などが参入しています。競争が強まれば、機能追加や販売支援の費用が膨らむ可能性があります。レイヤードも調達資金を開発や人材へ投じるため、売上成長が続いても利益率が下がる可能性は残ります。採用後に契約が伸び悩めば負担が先行します。
また、患者に関する情報を扱う以上、障害や情報漏えいは信用に響きます。導入施設が増えるほど、保守と問い合わせ対応も必要です。新製品の数より、ストック収益の成長、運用の安定、増えた費用を吸収できる利益を優先して確かめる銘柄だと考えます。
レイヤードIPOのまとめ|継続増益を確かめ、公募価格だけで割安と決めない
レイヤードは、医療現場の事務負担を減らす製品群と、継続利用する顧客基盤を持つ企業です。黒字転換後に収益力を高めた点は評価できます。
一方、足元の成長には初期導入などの収入も寄与しています。継続課金と利益がどこまで伸びるかを確かめ、上場後の購入価格に見合うかを検討したい銘柄です。
次の決算では、AI電話の販売状況、追加導入、解約率と費用の増え方を追います。テーマへの期待に加え、1株当たりの利益が伸びる裏付けを求めたいところです。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
大学時代に投資家である祖母の影響で日本株のトレーディングを始める。大学時代、アベノミクスの恩恵も受けて資金を増やすことに成功する。卒業後、証券会社、投資顧問会社を経て2019年2月より日本投資機構株式会社の分析者に就任。モメンタム分析を最も得意としており、IPO(新規上場株)やセクター分析にも長けたアナリスト。