
水素関連銘柄の本命を、既存の販売実績から探すなら岩谷産業が比較の起点になります。一方、製造装置や運搬設備には、これから受注や稼働を待つ案件もあります。同じ水素関連でも、収益につながる時期はそろっていません。
本記事では日本株6社を製造・運搬・供給・利用に分け、2026年10月5日までの公表資料で比較します。既存事業と実証・建設計画を区別し、開示された利益の範囲と、今後の評価を変える条件まで確かめます。
水素関連銘柄とは|製造・運搬・供給・利用で収益源が異なる
水素関連銘柄には、ガスを売る会社、製造・輸送設備を供給する会社、水素を使う製品を売る会社が含まれます。役割が違えば、売上が生じる時期も違います。まず本記事で扱う6社の案件と進み具合を分けます。
水素の販売、設備・部材の供給、利用製品を分ける
本記事では、既存の水素販売を重視するなら岩谷産業を中心に比較します。利用分野の製品供給を見るならトヨタも候補です。旭化成、川崎重工、千代田化工建設、三菱重工は、取り上げる案件の受注や事業化を追う企業として位置づけます。
6社は日本の上場企業ですが、水素専業ではありません。また、製造・運搬・供給・利用の分類には重複があります。川崎重工は運搬だけでなく製造設備、千代田化工建設は輸送技術に加えて水電解装置も手掛けます。末尾の一覧表は各社の水素事業全体を網羅した順位表ではなく、比較する案件を特定するために使います。
販売済み・実証中・建設中・稼働予定は案件ごとに見る
事業段階は会社単位ではなく、案件ごとに分けます。既に製品を販売する企業でも、新工場や新方式は開発中の可能性があるためです。実証成功は技術が動いた証拠であり、商用販売の採算が確定した証拠ではありません。同じ企業の中に複数の段階が併存します。
例えば工場建設の発表では、完成日、試運転、顧客への出荷開始を区別します。完成後も顧客の認証や操業の調整が残れば、売上の本格化は遅れます。稼働予定だけの案件は、販売先や契約量が決まった案件より収益予測の幅が広くなります。末尾の一覧表でも案件の段階を分け、ニュースの見出しから営業利益へ一足飛びに結び付けないようにします。
水素関連銘柄に注目が集まる理由|政策支援と採算の壁
水素の供給と利用には、製造拠点、運搬設備、使う側の機器をそろえる投資が必要です。国も価格差を支えますが、政策の追い風が各社の売上や利益へ届く経路は異なります。支援と採算条件を分けて確認します。
価格差支援は15年間でも受注や増益を保証しない
国の価格差支援は、低炭素水素等の供給価格と既存の原燃料の価格との差を支える制度です。JOGMECの制度説明では支援期間は15年間ですが、国の計画認定に加えて交付申請・審査・決定が必要です。認定の発表だけで補助金収入が確定するわけではありません。
設備を供給するメーカーと、支援を受ける水素の供給事業者も同一とは限りません。制度が需要家の負担を軽くしても、装置メーカーの利益には有償契約と納入が必要です。供給側では契約量、電力・原料費、設備稼働率が採算に影響します。補助金の金額をそのまま営業増益額へ置き換えず、対象事業、交付条件、費用負担を対応させて読む必要があります。
設備投資が利益に変わるには契約量と稼働率が必要
新設備の完成が売上になるには、需要家との契約や納入が必要です。供給事業では設備の稼働率が低いと、固定費を少ない販売量で負担します。設備能力の大きさだけでは採算を測れません。契約量と販売単価が初めて明らかになってから収益の規模を試算できます。
部材メーカーでは工場の能力が増えても、顧客の水素製造計画が遅れれば出荷は伸びません。利用機器も採用先が増えただけでは継続発注の規模が不明です。資金を投じる時期と入金する時期が離れるほど、借入や増資の負担も無視できません。次の決算では受注残や設備稼働率の開示が増えたかを確かめます。
水素事業の進捗|2028年度の新工場と2029年春の製造設備
2026年に公表された水素案件には、工場の稼働予定、製造設備の完成予定、技術試験の結果が混在します。日程が示された案件も、顧客への出荷や商用契約は別工程です。収益へ進むまでの確認点を先に置きます。
旭化成の新工場と川崎重工の実証設備は完成後も出荷・契約を待つ
旭化成は電解部材の新工場を2028年度に稼働させる計画です。川崎重工は実証向け水素製造設備の2029年春完成を予定します。完成・稼働予定は、顧客への販売開始日や利益計上日ではありません。前者では部材の受注と出荷、後者では製造設備を含む供給網と購入契約を別に確認します。
工事が予定どおり進んでも、試運転や顧客側の導入調整が残る場合があります。川崎重工の設備は都市ガスから水素を作る実証事業向けで、再エネ電解方式ではありません。旭化成の発表も水素の販売量ではなく部材の生産能力に関するものです。両社の予定を同じ種類の売上見通しとして足し合わせません。
技術実証から商用受注へ進む条件を企業別に確認する
技術試験が進む企業では、運転時間だけでなく長期耐久性、保守費、顧客の導入条件が必要です。輸送技術も実証を終えただけでは装置の販売額を置けません。有償契約の相手、数量、納入時期が見えた時点で収益評価を進めます。同じ「実証」でも契約の有無は案件ごとに違います。
会社が商用化年を示していない案件へ独自の発売日を足すと、投資回収を早く見積もりすぎます。次の発表では設備の完成、顧客認証、有償受注、出荷を順に照合します。損益の開示がない段階では、技術の到達点と利益の裏付けを別欄で記録するほうが、後の決算と比較しやすくなります。
販売実績を持つ候補|岩谷産業の水素事業とトヨタのFC供給
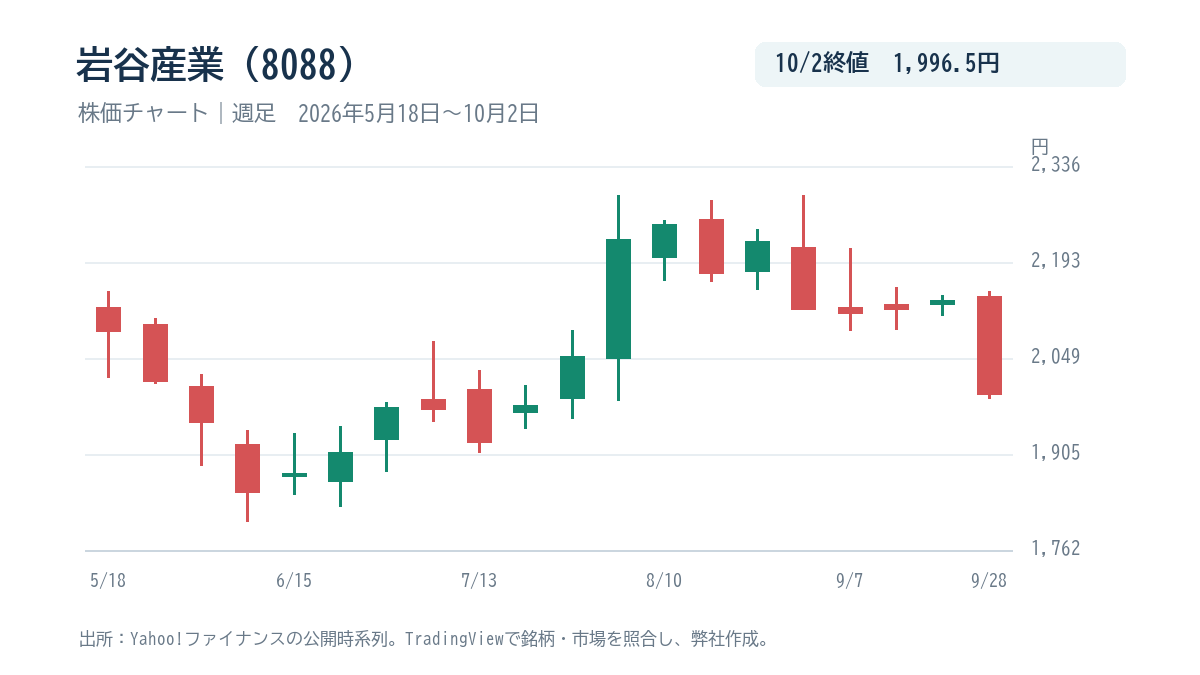
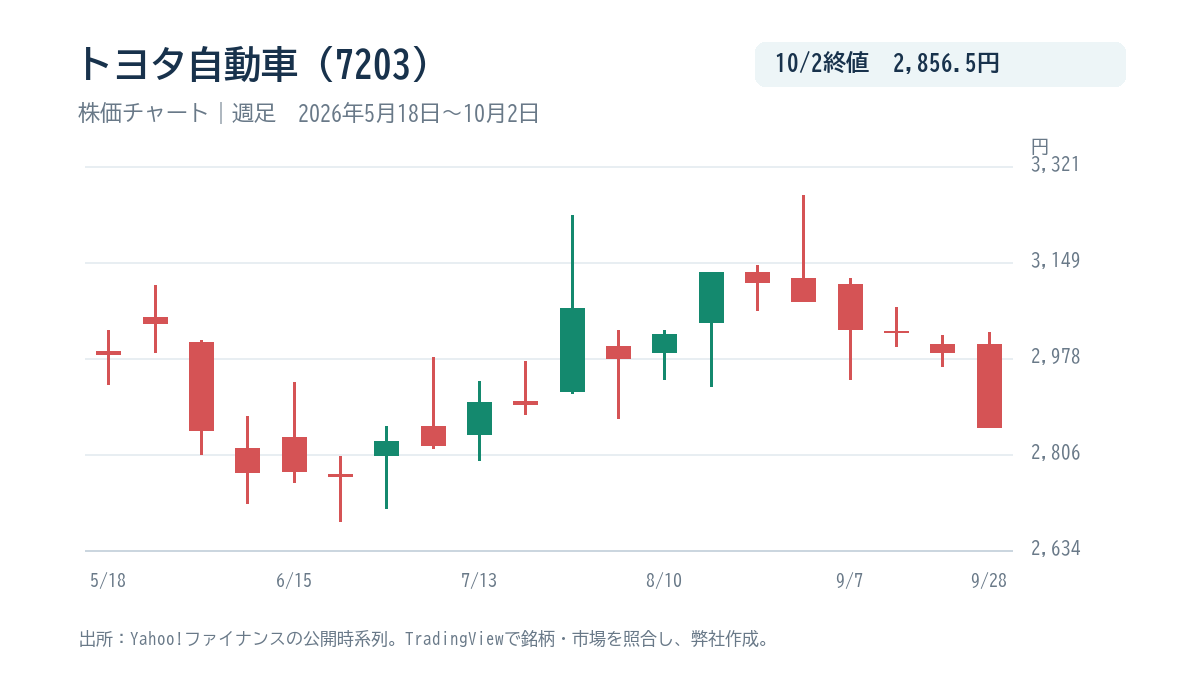
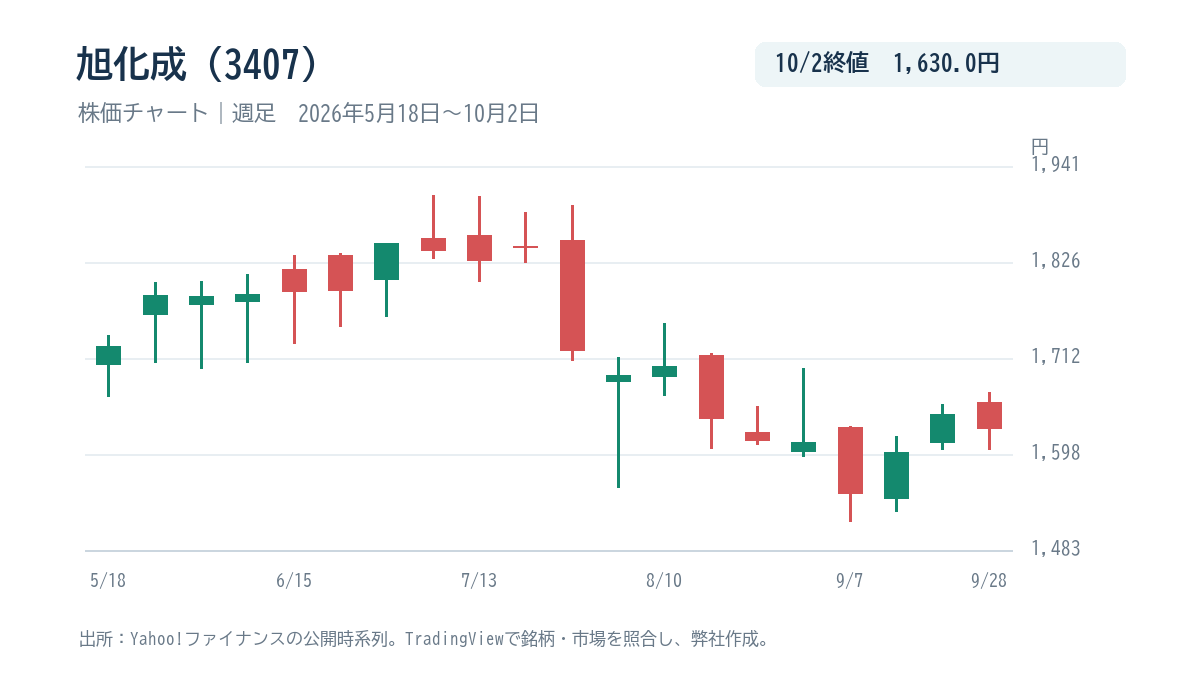
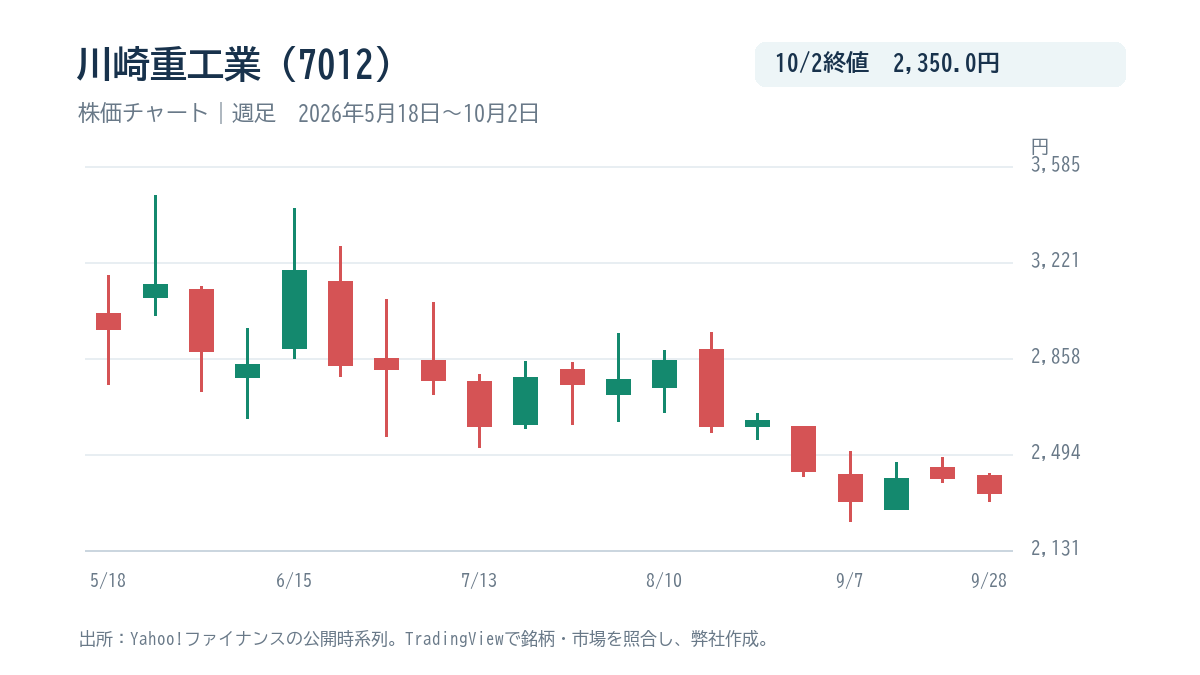
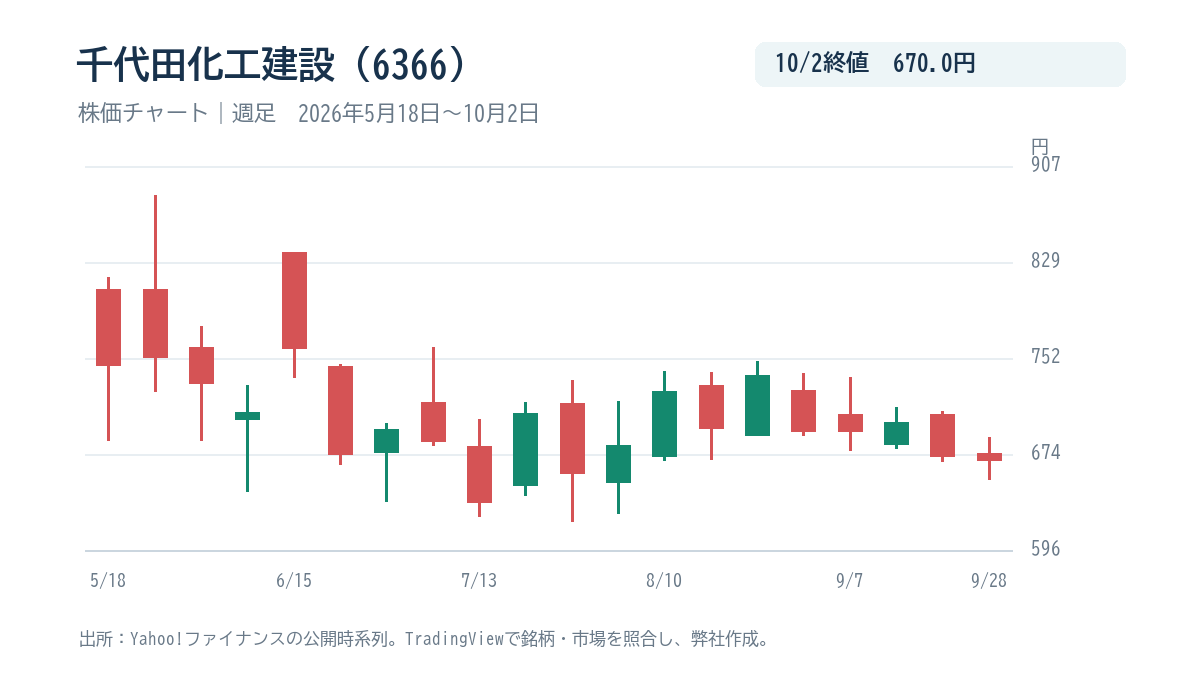
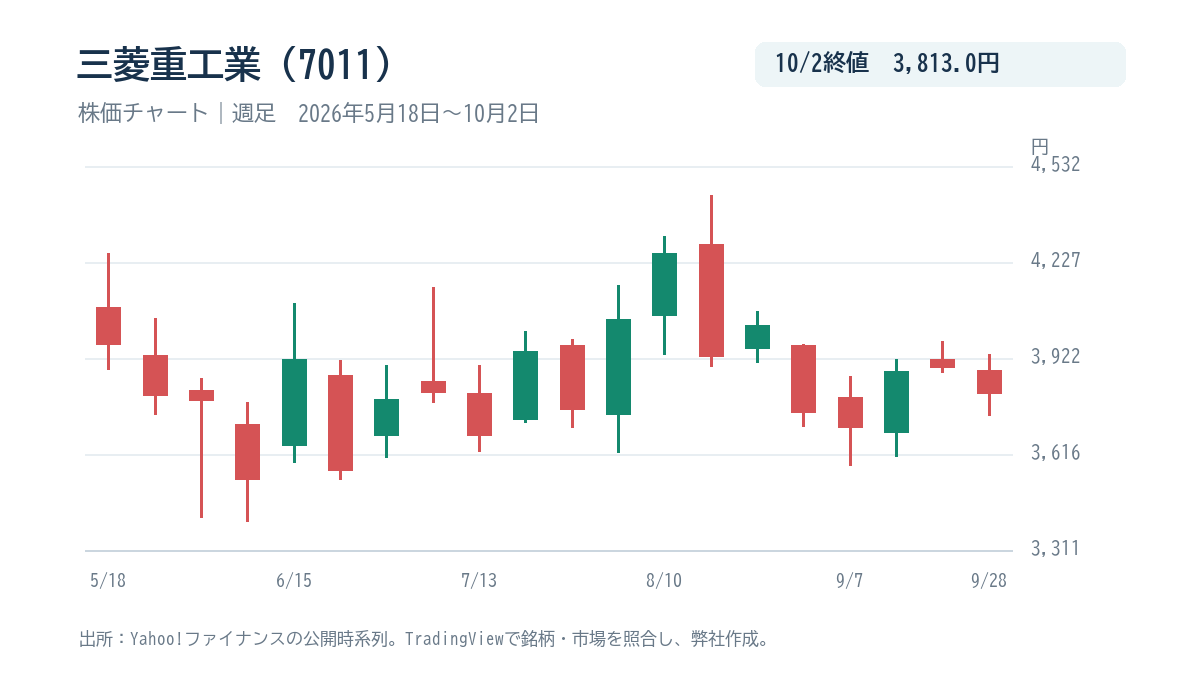
既に売る製品を持つ2社も、利益の見え方は同じではありません。岩谷産業は水素の増減益要因、トヨタは燃料電池(FC)の供給数を公表しています。販売の証拠と水素単独利益の開示範囲を分けて読みます。以下の6社のチャートは各社全体の株価で、水素事業だけの評価を示すものではありません。
岩谷産業は水素の販売実績と6.9億円の増益要因を追う
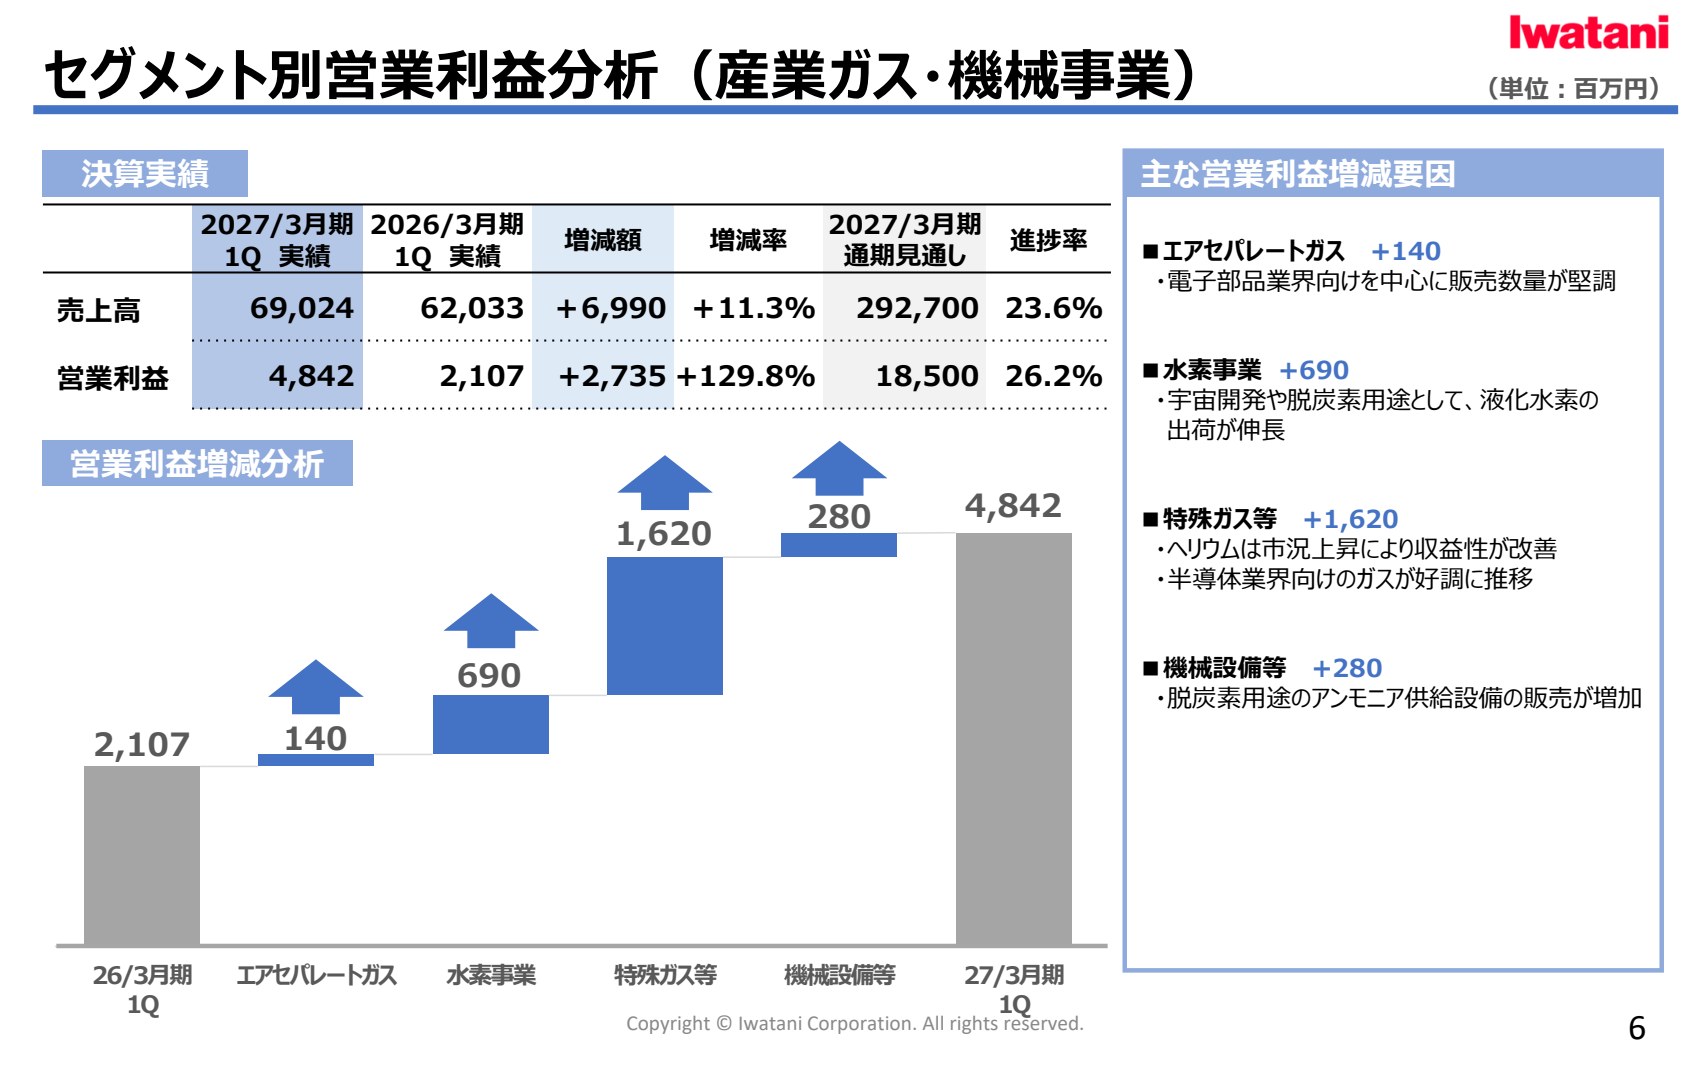
岩谷産業(8088)は、販売実績に加えて水素の増減益要因を追える点が特徴です。2026年8月6日の27年3月期第1四半期決算説明資料では、液化水素の出荷増などにより、水素が前年同期比6.9億円の営業増益要因となりました。
この6.9億円は水素事業の営業利益総額ではなく、前年同期からの変化です。産業ガス事業の利益には他のガスも含まれ、水素単独の利益率は計算できません。出荷増の説明と増益要因が同じ方向へ続くかを追うと、販売量だけより採算を確かめやすくなります。既存の供給網を持つ強みも、設備費や輸送費の増加を上回る利益が残って初めて株主の収益につながります。
トヨタは累計3500基超のFC供給と継続受注を追う
トヨタ(7203)には、水素と酸素の反応で発電する燃料電池(FC)の供給実績があります。2026年10月5日の発表によると、2019年から2026年9月末までに100社以上へ累計3500基超のFCシステムを供給しました。用途はバス、鉄道、定置式発電機などです。
同日には、いすゞとの共同開発による新型燃料電池バスSORAを発売しました。累計のシステム供給数はSORAの販売台数でも、年間の出荷数でもありません。採用先の広がりは確認できますが、FC単独の利益率は公表値から算出できません。新規採用に加えて同じ顧客の継続発注が増えるか、利用地域で水素を安定供給できるかが普及と採算を左右します。
製造・供給設備の候補|旭化成と川崎重工
旭化成は水電解装置向け部材、川崎重工は水素製造設備と供給網を扱います。両社とも工場や設備の計画が進みますが、対象案件の収益額は完成予定から直接は分かりません。部材の出荷と購入契約を別々に追います。
旭化成は2028年度稼働予定の新工場と部材受注を追う
旭化成(3407)は、水電解・食塩電解向け部材の需要を追う銘柄です。2026年8月19日の自治体支援取得の発表では、2028年度稼働予定の新工場で電解セル枠と膜をそれぞれ年産2GW超へ増強する計画を示しました。
GWは部材が対応する装置の能力を示し、水素の生産量ではありません。工場が完成しても、顧客側の水素製造計画が遅れれば出荷や設備稼働率は伸びません。会社全体の資金収支には医薬事業の買収なども含まれるため、その悪化を新工場の負担だけで説明するのも不適切です。増産能力に対して受注がどこまで埋まり、出荷開始後に固定費を吸収できるかが収益化の分かれ目です。
川崎重工は2029年春完成予定の設備と購入契約を追う
川崎重工(7012)の2026年8月25日の建設着手発表は、供給網の実証を進める材料です。対象設備は都市ガスから日量18トンの水素を製造し、2029年春に完成する予定です。再生可能エネルギーの電力で水を分解する設備とは方式が異なります。
同設備は日本水素エネルギーの実証事業向けであり、完成予定は商用販売の開始日を示していません。欧州などとの協力覚書も、直ちに売上計上する受注ではありません。製造設備の進捗に加え、運搬・荷役設備の整備と長期の購入契約がそろえば、供給量と投資回収を見積もりやすくなります。需要家がいつ、どれだけ引き取るかが設備規模以上に重要です。
輸送・発電の事業化候補|千代田化工建設と三菱重工
千代田化工建設は水素を運ぶ技術と製造装置、三菱重工は水素を燃料とする発電機器が対象です。仕様や試験結果は、販売単価と利益率の開示とは違います。有償受注に進むまでの工程を確認します。
千代田化工建設はMCH輸送と水電解装置の有償受注を追う
千代田化工建設(6366)は、運搬技術と製造装置の両方で案件化を追えます。MCHは水素をトルエンと反応させた液体で、常温で運び、使用場所で水素を取り出す方式です。液体水素と同じ冷却・輸送方式ではありません。
トヨタと共同開発する水電解装置では、公式資料に5MW・毎時100kgと20MW・毎時400kgの仕様が示されています。ただし、仕様上の能力は受注額や販売実績を意味しません。MCHの輸送実証で蓄えた技術が有償の設備案件へ移るか、水電解装置の顧客と納入時期が具体化するかを別々に追います。全社の受注残を、そのまま水素向け設備の需要とみなせない点にも注意が必要です。
三菱重工は水素専焼エンジンの長期耐久性と商用受注を追う
三菱重工(7011)の水素専焼エンジンは、技術検証の進捗を評価する案件です。2026年6月23日には、500kW級のエンジンで定格出力435kW、累積100時間以上の運転を確認したと発表しました。水素だけを燃料として動かす技術の検証です。
この発表だけでは、長期運転時の保守費用や販売価格、商用の受注額までは分かりません。発電設備の顧客にとっては、出力に加えて故障率、点検間隔、燃料費が採用を左右します。今後の耐久性検証と導入先の公表がそろえば、研究成果から事業としての評価へ進めます。本記事の実証段階という区分はこのエンジン案件に限り、同社の水素事業全体を指すわけではありません。
水素関連株の見方|利益の非開示、資金調達、PERに注意
事業が進んでも、全社決算の伸びを水素の利益と同一視できません。資金調達は発行株数や将来の返済にも影響します。利益の帰属、資金の使い道、予想PERを別々に確かめ、計画が遅れた場合も見ます。
全社利益と水素単独利益は同じ数字ではない
今回確認した資料では、6社の水素単独の利益率を同じ条件で比較できません。セグメントと呼ばれる事業部門の数値にも、水素以外の製品が含まれます。利益の非開示は赤字の証拠ではなく、外部から収益規模を分離できない状態です。
全社の増益には、水素と異なる要因もあります。岩谷産業の27年3月期第1四半期は持分法投資利益や投資有価証券売却益が寄与しました。千代田化工建設の26年3月期はゴールデンパス案件の引当金戻入などが利益を押し上げています。こうした一時的な要因を除かず、水素が全社利益を急増させたと説明するのは誤りです。売上構成が開示されない企業は、水素の利益貢献を推計で埋めません。
川崎重工のCBと千代田化工建設の優先株償還を分けて読む
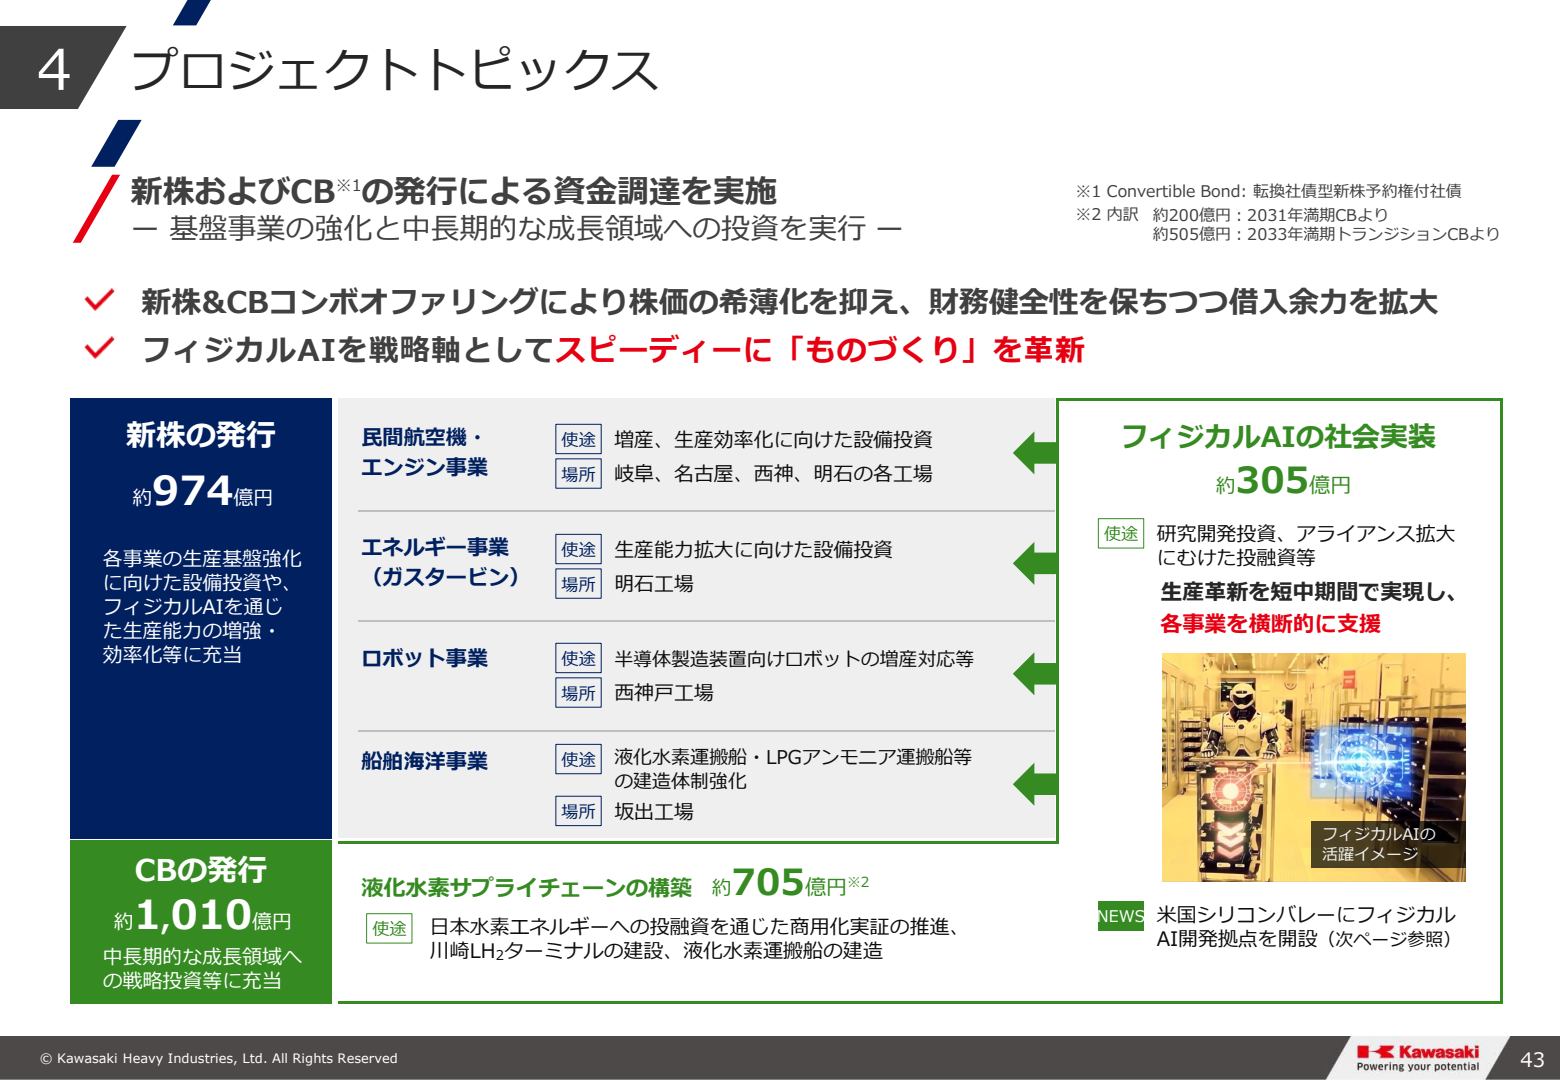
川崎重工は2026年の資金調達で、新株発行の募集総額約974億円と、株式へ転換できる社債(CB)1010億円を示しました。8月7日の決算説明資料では、CBのうち705億円を水素供給網へ充てる計画です。調達総額すべてが水素向けではありません。
新株発行やCBの株式転換は、利益が同じなら1株当たり利益を薄めます。他方、千代田化工建設は2026年6月末にA種優先株の一部を551.11億円で償還しました。成長投資と株主への資金配分の余力を見るうえで、両社の資金の使い道は異なります。水素向け投資額だけで将来利益を測らず、資金回収までの年数と発行株数の変化を併せて確認します。
PERと配当利回りは水素以外の主力事業も踏まえる
下表の予想PERは、2026年10月2日終値を各社の27年3月期予想EPS(1株当たり利益)で割って計算しました。配当利回りも同じ終値と会社予想を使っています。株価情報サイトの表示倍率を混在させず、計算に使う利益をそろえた比較です。
ただし、この倍率で測れるのは全社の予想利益に対する株価です。トヨタには自動車・金融、三菱重工には発電設備・防衛など、水素以外の大きな収益源があります。岩谷産業の倍率が低くても、水素事業だけが割安とは言えません。千代田化工建設の予想配当は未定のため、利回りをゼロとせず算出対象から外しました。倍率と事業化の進捗は、別の情報として読み合わせます。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
計画延期や採算悪化が出たら契約・稼働・利益を見直す
新工場の延期が発表された場合は、理由と費用の増加を切り分けます。試運転の調整と、顧客の購入計画中止では影響が違います。需要の後退で稼働が遅れるなら、売上の先送りに加えて固定費の回収も遅れます。設備完成のニュースだけを待つ投資方針は修正が必要です。
既存事業でも、出荷が増えながら増益要因が縮めば、輸送費や原料費、販売価格の変化を調べます。技術開発の企業では、試験達成後も有償案件が続かなければ収益化の時期を後ろへずらす必要があります。水素の長期普及を期待していても、足元の資金不足を追加増資で埋めれば1株の価値に影響します。事業の進歩と株主に残る利益は、常に同じ速度では増えません。
水素関連銘柄6社一覧|事業段階と次の確認材料を比較
6社を、今回取り上げた案件の段階と次に確認する情報で並べます。販売実績のある企業と、実証・建設中の案件は同じ利益水準で比べられません。表の区分は企業全体の順位ではなく、対象事業の現時点の位置です。
| 企業(コード) | 本記事で扱う案件 | 確認済みの段階 | 次に確認する材料 |
|---|---|---|---|
| 岩谷産業(8088) | 水素の製造・供給 | 既存販売、水素は前年同期比6.9億円の増益要因 | 出荷量と増益要因の継続 |
| トヨタ(7203) | FCシステム・燃料電池バス | 累計3500基超のFC供給、新型SORA発売 | 継続発注とFCの収益内訳 |
| 旭化成(3407) | 電解セル枠・膜の新工場 | 2028年度稼働予定 | 部材の受注量と出荷開始 |
| 川崎重工(7012) | 実証向け水素製造設備と供給網 | 建設着手、2029年春完成予定 | 長期購入契約と運搬設備 |
| 千代田化工建設(6366) | MCH輸送と水電解装置 | 輸送実証と装置仕様の公表 | 有償受注と納入時期 |
| 三菱重工(7011) | 水素専焼エンジンの対象案件 | 435kW・100時間以上の技術検証 | 長期耐久性と商用受注 |
まとめ|水素関連銘柄は販売実績と事業化の条件で選ぶ
水素関連銘柄の本命を探すなら、既存の販売を追える企業と、事業化を待つ企業を分けるのが出発点です。岩谷産業を比較の起点に、投資期間に合う候補を選びます。
全社決算や補助金の発表だけでは、水素事業の利益は分かりません。新規契約、出荷、稼働率と利益の説明がそろうほど、成長期待を検証しやすくなります。
気になる企業があれば、次の決算で確かめる条件と計画が崩れた場合の対応を決めておきましょう。関連銘柄の選び方や最新の投資情報は、以下の会員向け案内もご活用ください。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。