ニデック(6594)は2026年9月30日、26年3月期の決算と有価証券報告書を公表しました。減損の計上額が開示され、前日には社長交代も正式に決まっています。9月28日の急落を招いた報道を、会社発表に置き換えて確認する段階に入りました。
ただし、有価証券報告書の監査意見は不表明で、決算の信頼性を巡る問題は残っています。私は、短期の反発よりも、監査上の問題の解消と本業の利益回復を優先して確かめたいと考えます。株価を考える軸は、決算の数字と、上場維持に向けた審査の進み方です。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ニデック株の急落後に社長交代と減損計上を正式発表
9月28日時点では人事と減損は検討中でしたが、その後に正式発表が出ました。人事は「解任」ではなく「辞任」として開示されています。報道時の値動きと、会社が公表した内容を時系列で確認します。
9月28日に17.6%安、10月1日も場中に年初来安値
9月28日の終値は2,340円で、前営業日の2,840円から値幅制限いっぱいの500円下落しました。出来高は約2,803万株に膨らんでいます。値下がり率が大きくても、それだけで売りが一巡したとは言えません。この日の価格を、悪材料をすべて織り込んだ水準と断定するのは困難です。
9月30日の終値は2,355円でしたが、同日の取引終了後に決算が公表され、10月1日は場中に1,888円まで下落して年初来安値を更新しました。9月28日の2,340円が下値の支えになったとは言えません。10月1日の値動きは場中までの確認で、以下の株価指標は9月30日終値に統一しています。
9月29日に岸田氏が辞任、30日に減損6,321億円を開示
9月29日、岸田光哉氏が代表取締役社長執行役員を辞任し、戒田理夫氏が社長執行役員(CEO兼CTO)に就きました。戒田氏の代表取締役就任は、臨時株主総会とその後の取締役会での決議予定です。社長執行役員への就任と、代表取締役への就任は分けて扱います。
9月30日の決算短信では、26年3月期に非金融資産の減損損失6,321億35百万円を計上したと説明しています。営業損失は5,189億78百万円、親会社の所有者に帰属する最終損失は5,646億24百万円でした。報道の「1兆円」を、そのまま決定額として使うべきではありません。
ニデックの株価推移|旧PBR約1.5倍は割安の根拠に使えない
ニデック株は過去の高値を大きく下回る水準です。しかし、公表された1株当たり純資産で計算すると、旧数値によるPBRとは大きな差が出ます。株価の下落率に加え、今の公表財務との釣り合いを確認します。
過去5年の下落と9月28日までの戻りを確認
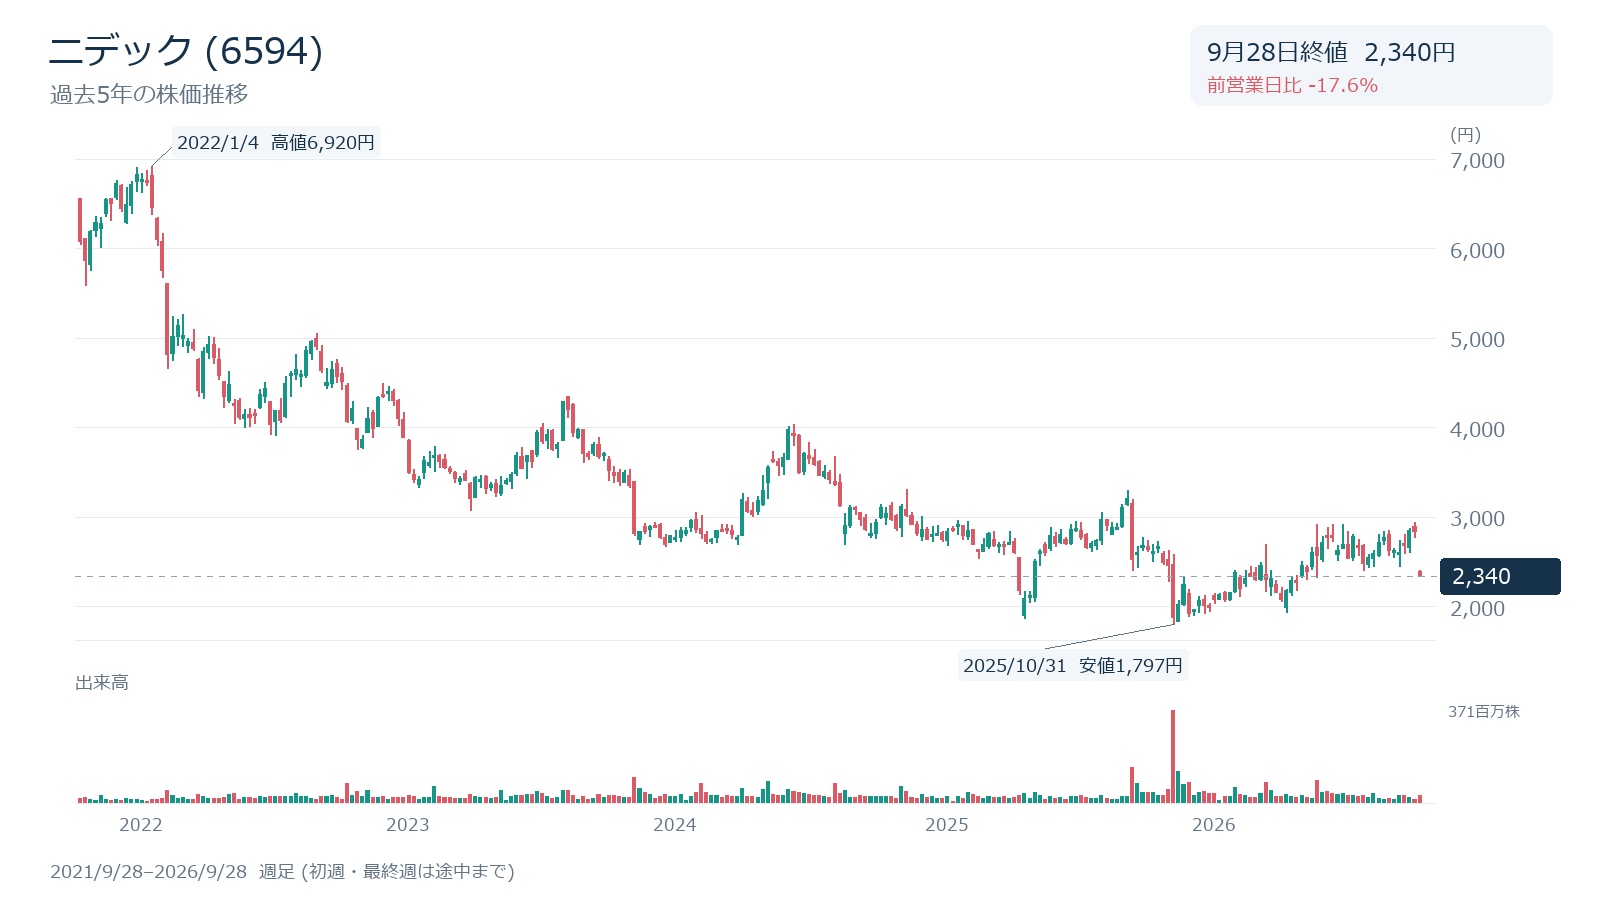
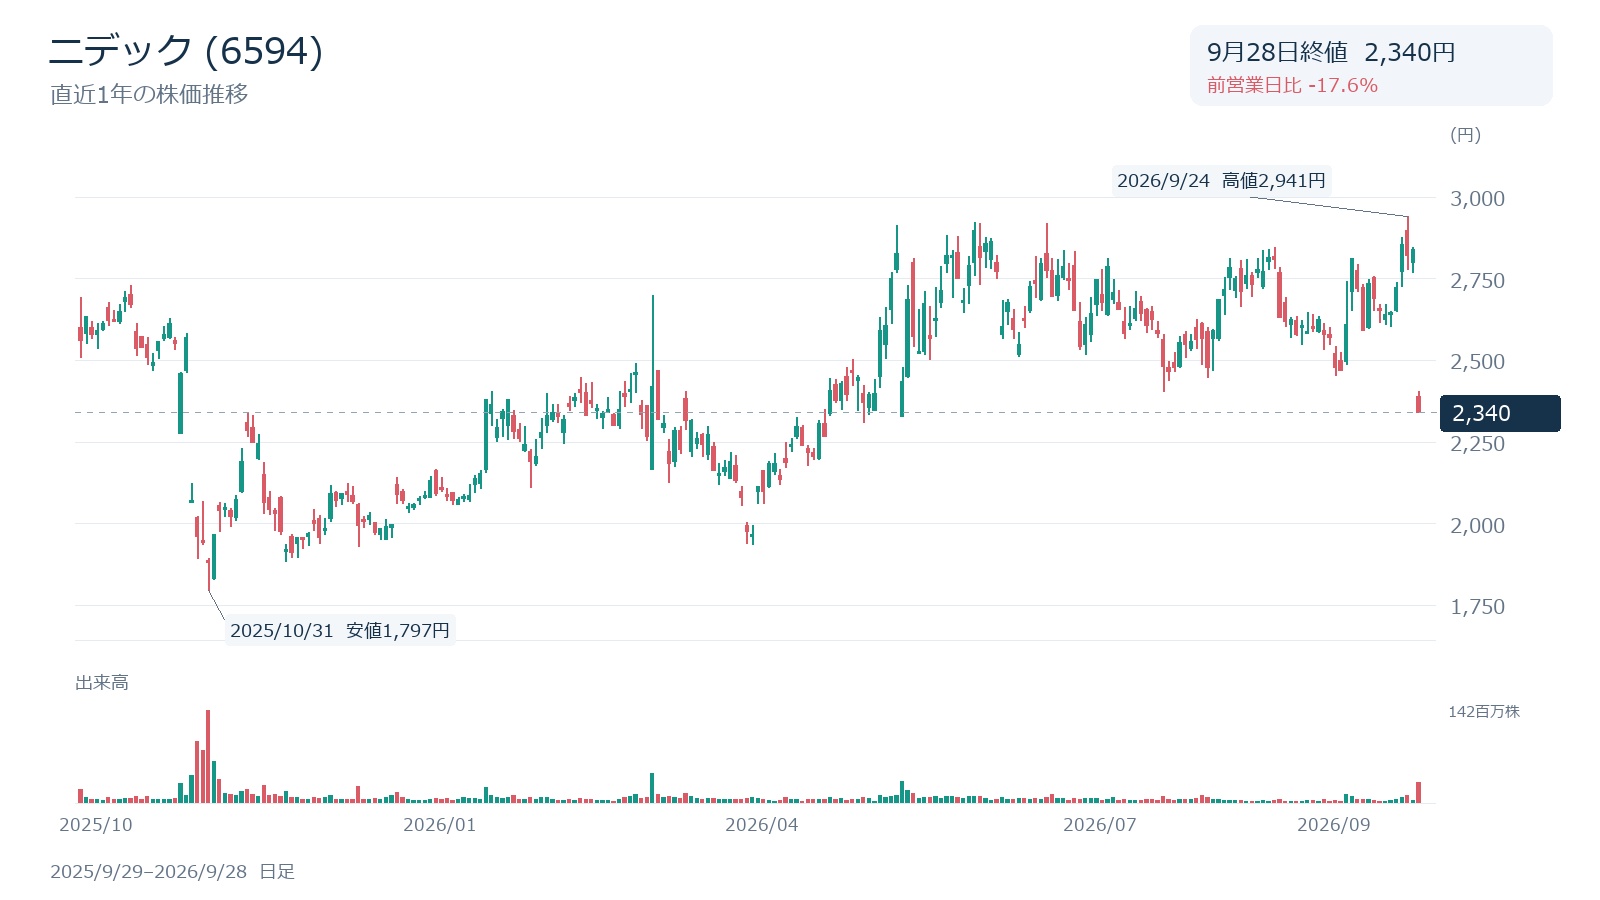
株式分割を調整した下記5年間の高値は、2022年1月4日の6,920円です。その後は下落基調となり、2025年10月31日には1,797円まで売られました。直近1年の戻りも、長期の下落を取り戻すには至っていません。かつての高値を将来の到達目標に置くには、それに見合う業績の裏付けが必要です。
2026年は3月31日に1,937円まで下がった後、9月24日に2,941円を付けました。9月28日の急落は、その回復に水を差す動きです。以下のチャートは2024年10月1日の1対2の株式分割を反映した9月28日までの記録であり、9月30日の決算公表後の値動きは含みません。
9月30日終値で再計算した参考PBRは約3.40倍
9月30日終値2,355円と発行済み株式総数から計算した時価総額は約2兆8,085億円です。同日公表の26年3月末の1株当たり親会社所有者帰属持分692.80円で計算すると、参考PBRは約3.40倍となり、旧数値による約1.5倍とは異なります。
27年3月期の会社予想1株利益87.23円による参考PERは約27.00倍です。いずれも9月30日終値と同日公表値を組み合わせた再計算値で、監査意見不表明の財務と会社予想に依存します。26年3月期は無配でしたが、27年3月期の配当は未定のため、予想利回りを0%とは扱いません。
ニデックの財務|減損計上後も自己資本と資金繰りを分けて確認
決算が公表され、資本と現金の金額を同じ期末時点で比べられるようになりました。ただし、これらは監査意見不表明の財務諸表に基づく公表値です。金額の開示と、監査による信頼性の回復を混同しないようにします。
26年3月末の親会社所有者帰属持分は約7,942億円
26年3月末の親会社の所有者に帰属する持分は7,941億64百万円で、修正再表示後の前期末1兆2,398億15百万円から減りました。総資産に対する比率も42.5%から25.6%へ低下しています。比較には同じ決算短信の修正再表示後の数値を使い、訂正前の自己資本とは混ぜません。
持分の減少には、利益剰余金の減少に加え、為替換算差額などの増減も含まれます。減損額を古い自己資本から差し引くだけでは、今回公表された残高を説明できません。また、連結の資本合計は7,647億26百万円で、親会社所有者帰属持分とは別の指標です。PBRでは後者を基にした1株当たりの値を使います。
営業キャッシュフローは黒字でも、現金増加には借入が寄与
26年3月期の営業キャッシュフローは2,342億18百万円の黒字でした。投資活動の支出を差し引いた会社公表のフリーキャッシュフローは約980億円です。巨額赤字でも営業キャッシュフローが黒字なのは、現金支出を伴わない減損などを利益から調整するためです。
一方、財務キャッシュフローは4,182億46百万円の収入で、短期借入金の純増4,929億4百万円が大きく寄与しました。手元現金の増加を、本業の稼ぐ力の改善だけで説明するのは不適切です。将来支払う引当金や借入金の返済は残るため、減損を除いた利益だけで資金の余裕を測れません。
現金約8,522億円に対し、有利子負債は約1兆1,134億円
26年3月末の現金及び現金同等物は8,522億4百万円、有利子負債は1兆1,134億5百万円でした。差し引きのネット有利子負債は2,612億1百万円です。6月に示された概算ではなく、9月30日公表の決算値へ置き換えて確認できます。ただし、9月末の現金残高を示す数字ではありません。
会社の有利子負債は、短期借入金、1年以内返済予定長期債務、長期債務の合計で、リース債務も含みます。現金が積み上がっていても、返済時期が集中すれば借り換えが必要です。ネット有利子負債だけで安心せず、返済期限ごとの金額と次の営業キャッシュフローを照合します。未公表の融資停止や増資は決めつけられません。
ニデックの上場廃止リスク|有報提出後も内部管理体制の審査は残る
ニデックは特別注意銘柄に指定されていますが、指定だけで上場廃止が決まる制度ではありません。9月30日の有価証券報告書提出後も、内部管理体制の整備と運用の審査は残ります。提出できた事実と、上場維持の審査結果は別に確認します。
26年3月期の有報でも連結監査は意見不表明
東京証券取引所は、内部管理体制などの改善の必要性が高いとして、2025年10月28日付でニデックを特別注意銘柄に指定しました。9月30日に提出された26年3月期の有価証券報告書でも、連結財務諸表に対する監査意見は不表明となっています。内部統制監査の意見も不表明でした。
監査法人は、意見を支える十分かつ適切な証拠を得られなかったと説明しています。会社も未発見の虚偽表示による影響を特定できず、財務諸表には反映していないと記載しました。公表額に追加修正の可能性が残る一方、意見不表明そのものを東証による上場廃止の決定と読み替えるのも誤りです。
指定解除には体制の整備と運用の改善が必要
指定から原則1年経過後、取引所は内部管理体制の整備と運用を審査します。両方が認められれば原則として指定解除ですが、収益性などに課題が残る場合は経過観察の対象です。整備済みでも運用が不十分で、改善の見込みがある場合は指定が続く仕組みになっています。解除と上場廃止の二択だけではありません。
体制が整っていない場合や、運用改善の見込みがなくなった場合などには、上場廃止の可能性があります。規程を増やすだけでは、改善として不十分です。売上や費用の処理を誰が検証し、問題を経営陣・監査部門へ報告できるのか。書類上の体制に加え、実際に機能しているかまで確かめられます。
10月末の確認書提出は上場維持の決定日ではない
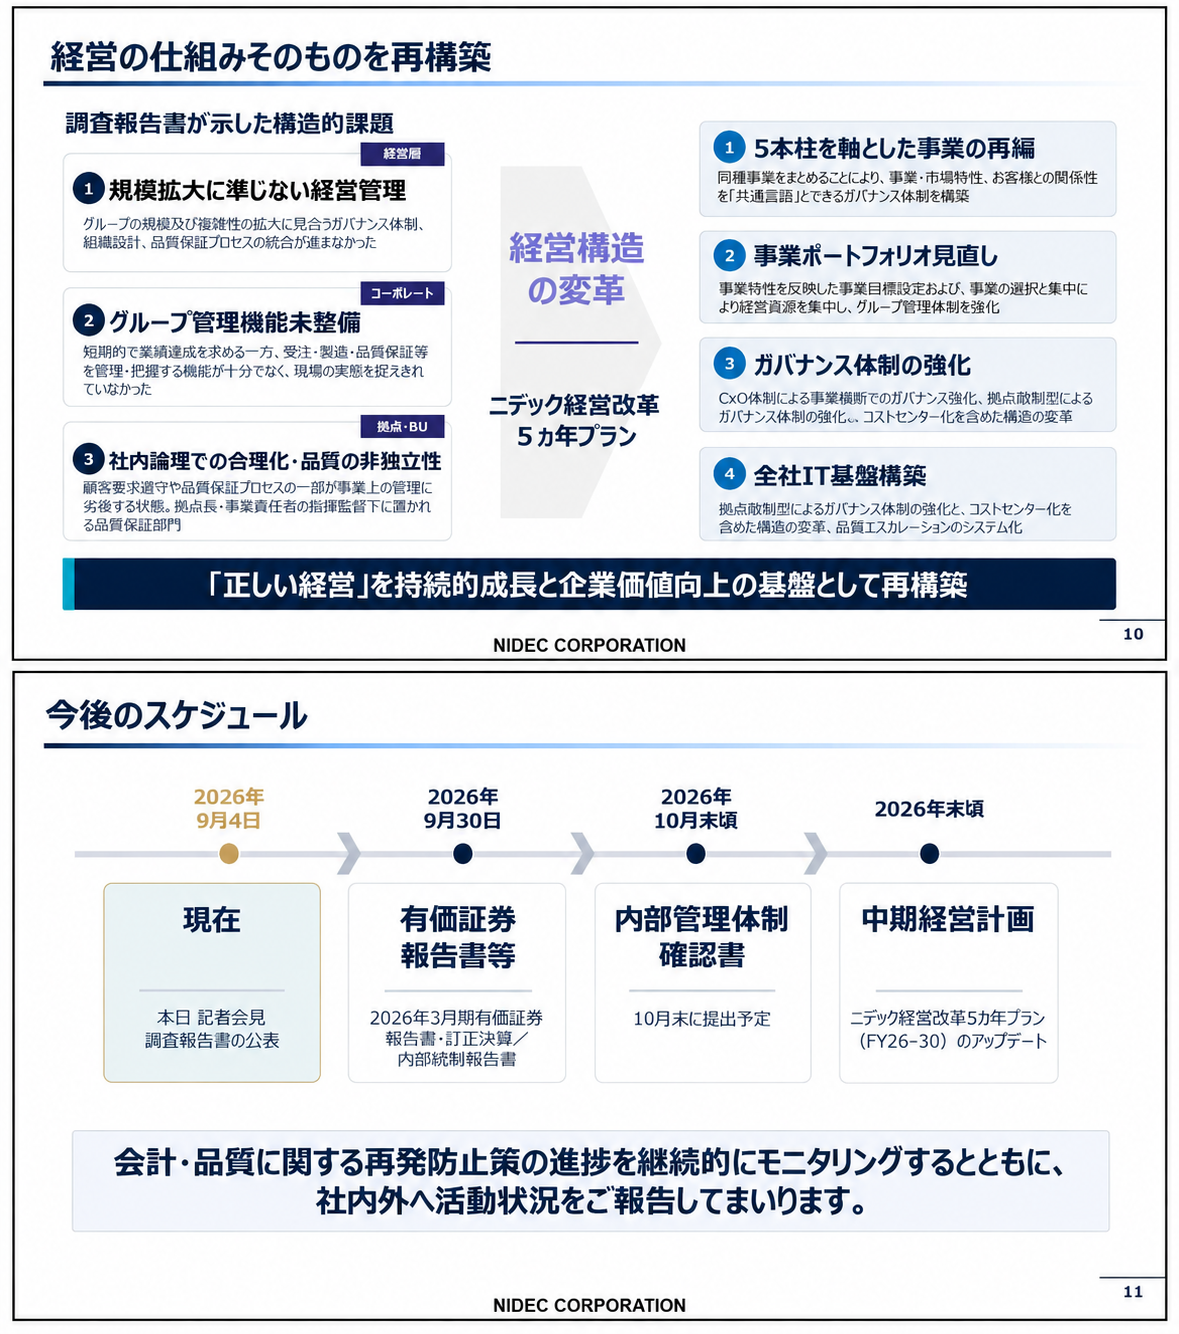
会社は9月30日の決算短信でも、10月末に内部管理体制確認書を提出する予定を示しています。これは改善内容を取引所へ示す工程です。10月末が上場維持の決定日だと約束されたわけではありません。指定から1年となる10月28日も、審査の結論が出る日とは区別する必要があります。
書類が提出された後は、取引所が整備・運用のどこまで改善を認めるかを確認します。指定継続となれば、残った課題と追加の審査条件によって、結果を待つ期間も変わり得ます。下図は9月4日時点の予定を示す資料で、有価証券報告書等の提出は9月30日に実施済みです。「現在」の表示は資料公表時点を指します。
ニデックの株価回復には黒字予想の実現と監査上の問題解消が必要
ニデックは27年3月期の黒字回復予想を公表しました。ただ、計画を示しただけで利益回復や財務の信頼性が保証されるわけではありません。成長事業への期待も含め、次の決算で利益と改善策の実績が伴うかを確かめます。
[関連]ロボット関連銘柄を徹底解説!人口減少時代の成長株を探る
27年3月期は営業利益2,000億円を予想
9月30日公表の27年3月期会社予想は、売上高2兆8,000億円、営業利益2,000億円、親会社の所有者に帰属する最終利益1,000億円です。為替の想定は1ドル150円、1ユーロ180円。売上高に対する営業利益率は計算上約7.1%で、赤字からの回復を見込んでいます。
ただし、前期に計上した減損が繰り返されなければ、それだけでも営業損益は改善します。黒字転換という見出しだけで本業が回復したとは言えません。製品別の採算改善が進み、予想利益を積み上げられるかを追います。追加損失や予想の下方修正が出た場合は、前述の予想PERも再計算が必要です。
社長交代後も、人事是正と減損見積もりの問題が残る
監査報告書は、不適切な会計処理等に関与した役職員への人事的是正措置が一部完了していないと指摘しています。一部の役職員が財務報告で責任ある立場を担い、提出資料の信頼性にも影響している状態です。社長が交代しても、子会社を含む財務報告の検証体制まで直ったとは限りません。
減損の見積もりや計上時期、過年度の比較情報にも監査証拠の不足が残っています。会社は2026年末頃に5カ年計画を更新する予定ですが、9月30日短信でも計数計画は策定中と説明しました。数値目標の大きさより、投資の採算基準と不採算事業を縮小する条件、計算根拠を監査人が検証できる記録に注目しています。
車載の損失縮小とAI関連事業の利益貢献を分けて見る
26年3月期通期の車載製品グループは2,505億36百万円の営業赤字で、非金融資産の減損2,310億85百万円を含みます。単純に減損だけを除いても約195億円の赤字が残る計算です。これは会社の調整後利益ではありませんが、減損を除けば直ちに黒字とする説明には無理があります。
家電・商業・産業用も通期で2,511億24百万円の営業赤字でした。AIデータセンター向け水冷や発電用機器、BESS(蓄電池を使う蓄電システム)への成長期待は、既存事業の損失とは分けて検証します。製品グループ全体の損益をAI事業単独の成果とは呼べず、売上拡大と利益への寄与を個別に示す情報が必要です。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
まとめ|ニデックの株価の今後は財務の信頼回復と本業の利益が左右
社長交代と減損計上が正式に開示されても、悪材料が出尽くしたと受け取り、買いを急ぐのは避けたいと考えます。
監査上の問題の解消、内部管理体制の審査、黒字予想の実現は、それぞれ確認が必要です。上場を維持できても、それだけで株価上昇が約束されるわけではありません。
本記事は2026年10月1日に確認した開示情報へ更新しています。株価指標は9月30日終値、10月1日の値動きは場中までの確認です。既存チャートは9月28日までを基準とし、決算公表後の値動きは反映していません。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。