
マイクロンテクノロジー(MU)の株価の今後は、メモリー価格の上昇が続く間は利益拡大が支えになります。一方、増産で供給不足が緩めば、高い利益率を維持しにくくなる点には注意が必要です。米国9月30日発表の最高決算を、この需給の変化と設備投資から読みます。
株価は6月の高値1,255ドルから調整し、決算発表前の9月30日終値は1,065.11ドルでした。好業績だけで買える水準なのか。2026年10月1日時点の決算、契約条件、資金回収を組み合わせて考えます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
マイクロンの最高決算は値上げと高利益率が支える
マイクロンは、作業中のデータを扱うDRAMと、保存用のNANDを主力とする米国のメモリーメーカーです。今回の最高決算では、出荷の増加に価格上昇が重なり、売上高以上に利益が伸びました。
四半期売上高542.3億ドル、前四半期比31%増
26年9月期第4四半期の売上高は542.3億ドルで、前四半期比31%増、前年同期比約4.8倍でした。純利益は377.0億ドルです。粗利益率は米会計基準(GAAP)で86.8%に達しました。販売価格が上がる一方、製造費用の増加が売上高の伸びを下回り、利益が膨らんだ決算です。
ただし、今回は14週間で、前四半期と前年同期は13週間でした。増収率には営業日数の差も含まれます。価格上昇の強さと四半期の長さを分けて読む必要があります。
| 指標 | 26年度第4四半期実績 | 27年度第1四半期会社予想 |
|---|---|---|
| 売上高 | 542.3億ドル | 600~630億ドル |
| GAAP粗利益率 | 86.8% | 約85.95% |
| GAAP純利益 | 377.0億ドル | 非開示 |
| GAAP希薄化後EPS | 32.87ドル | 37.84ドル±1ドル |
| 非GAAP粗利益率 | 87.0% | 約86.25% |
| 非GAAP希薄化後EPS | 33.42ドル | 38.15ドル±1ドル |
次四半期の粗利益率86.25%には報奨金費用が影響
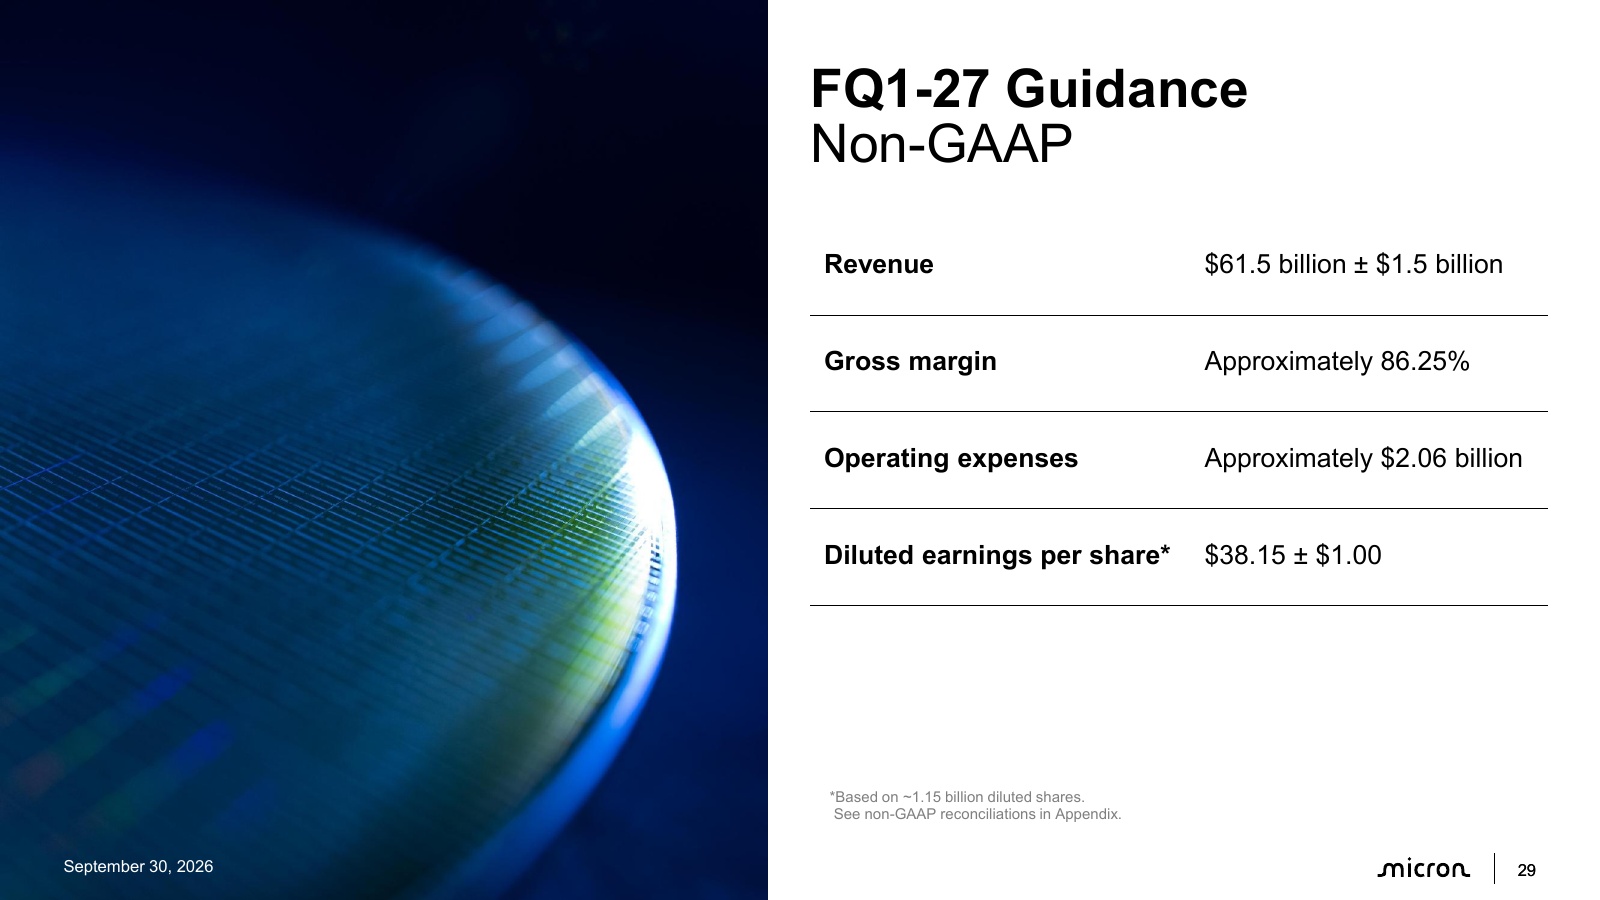
27年度第1四半期の会社見通しは、売上高615億ドル±15億ドルです。株式報酬などを調整した非GAAPの粗利益率は86.25%で、今回の87.0%をやや下回ります。会社が挙げた主因は、26年度の報奨金費用が在庫を通じて売上原価に反映される点です。
この費用は製造時に在庫へ含まれ、製品の販売時に利益率へ影響します。会社は第1四半期を27年度の粗利益率の底と予想しました。需要の失速による利益率低下と決めつけず、費用の反映後に利益率が戻るかを次の決算で確かめます。
データセンター関連2部門で売上高の約63%を占める
クラウドメモリー部門(CMBU)とコアデータセンター部門(CDBU)の売上高を合計すると、全社の約63%です。AI向け需要はHBMだけでなく、サーバー用DRAMとデータ保存用SSDへ広がっています。SSDはNANDを使う記憶装置で、計算に使うメモリーとは用途が異なります。
データセンター向けSSDの四半期売上高は約100億ドルに迫り、NAND売上高の3分の2超を占めました。AI需要の恩恵を測る際は、HBMの増産だけを追うと、この保存用製品の伸びを取り落とします。
| 26年度第4四半期の部門 | 売上高 | 全社売上比率 | 粗利益率 |
|---|---|---|---|
| クラウドメモリー(CMBU) | 162.8億ドル | 30% | 83% |
| コアデータセンター(CDBU) | 180.0億ドル | 33% | 90% |
| モバイル・クライアント(MCBU) | 131.1億ドル | 24% | 90% |
| 自動車・組み込み(AEBU) | 68.2億ドル | 13% | 84% |
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
マイクロンのメモリー不足は製品と契約で利益への影響が変わる
メモリー不足が続いても、全製品の利益率が同じように上がるわけではありません。通常品の値上げ、HBMの製造費用、長期契約の価格条件が、それぞれ異なる経路でマイクロンの利益を動かします。
DRAM・NANDは出荷量より値上げが増収を押し上げる
第4四半期のDRAMは、出荷容量が前四半期比で1桁台半ば増えた一方、平均販売価格は10%台後半上昇しました。NANDは出荷容量が約10%増、価格が約30%上昇です。今回の増収では、製品を多く売る以上に高く売る効果が大きくなりました。
出荷容量の単位は、製品の個数ではなく記憶できるデータ量です。価格が上がらなくなれば、同じ容量成長でも売上高の伸びは小さくなります。増産による数量増が価格の下落分を補えるかが、その後の採算を分けます。
HBMは成長するが利益率は通常のDRAMを下回る
HBMはDRAMを積層し、大量のデータを高速に送るAI向けメモリーです。第4四半期は全社売上高を上回る速さで成長しました。ただし、会社はHBMの粗利益率が通常のDRAMを下回ると説明しています。HBMの売上比率が上がっても、部門の利益率が必ず上がるとは限りません。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
実際、CMBUの粗利益率は83%で前四半期と同じでした。通常のDRAMの値上げ効果を、HBMの構成比上昇が一部打ち消したためです。需要の強い製品でも、製造費用と販売価格の関係によって利益への寄与は変わります。
26件の長期契約は2030年までの推定売上高の35%超をカバー
長期の戦略的顧客契約(SCA)は26件に増え、会社の推定では2030年までの売上高の35%超をカバーします。数量には引き取りか支払いを求める条件があります。一方、契約対象の売上高すべてが固定価格ではありません。約4分の3は主に下限・上限を設けた価格条件です。
残り約4分の1は、市場環境に応じて価格を定期交渉します。長期契約は生産計画を立てやすくしますが、売上高や利益を保証する仕組みではありません。価格条件と数量条件を混同すると、不況への耐性を過大評価します。
マイクロン株は高値から調整、実績PERは約14倍
マイクロン株は長期では大きく上昇したものの、6月の高値を下回っています。過去の上昇率と現在の利益に対する評価を分け、9月30日の通常取引終値を基準に決算発表後の変化を読みます。
過去5年と直近1年の株価から上昇と調整を確認
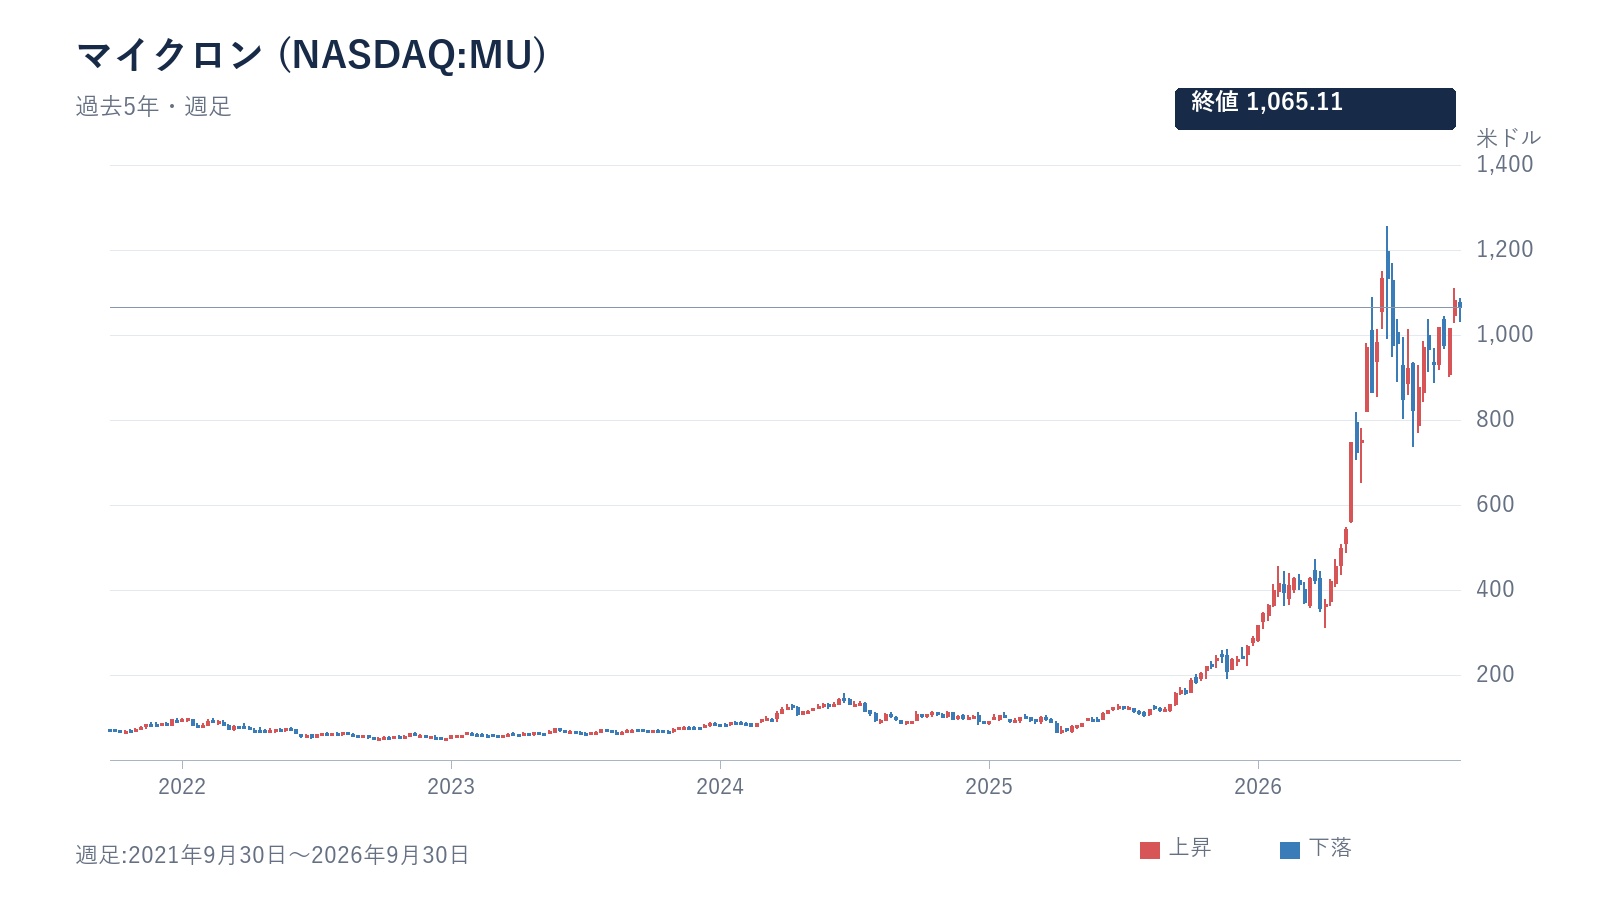
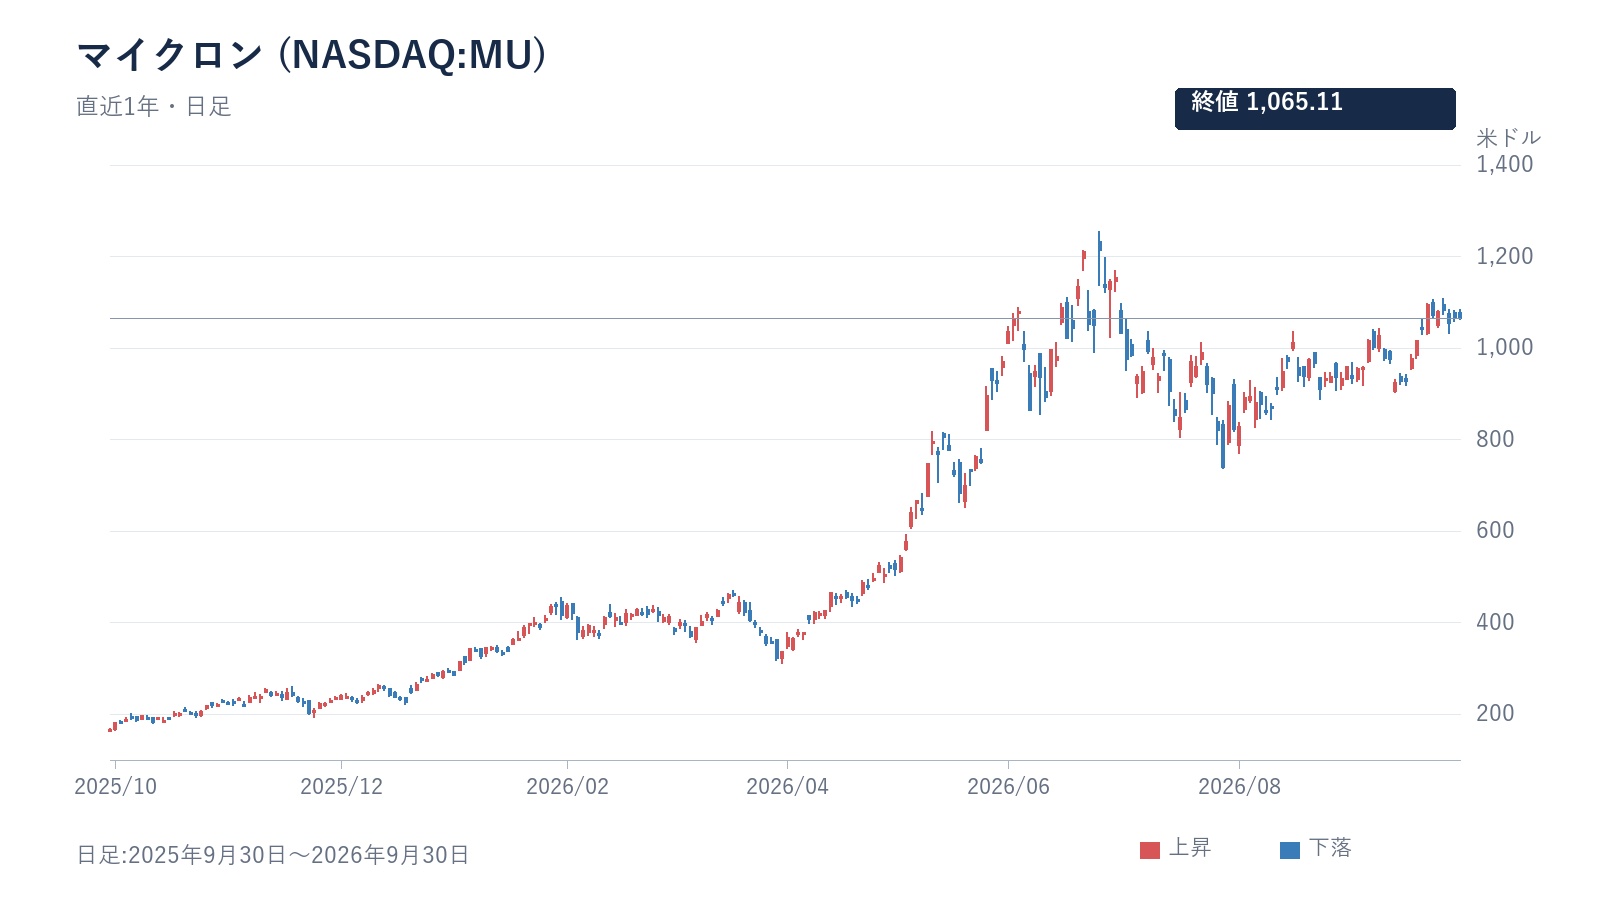
2021年9月30日の終値70.98ドルから、5年間で株価は約15倍になりました。2022年12月には48.43ドルまで下がり、その後に反転しています。直近1年でも終値は約6.4倍です。ただし、2026年6月25日の高値1,255ドルからは約15%下落しています。
2026年の安値は1月2日の294.86ドルでした。年内の値幅も大きく、上昇の途中で深い調整を挟む銘柄です。長期の上昇は続いていますが、高値を更新し続ける値動きではありません。比較期間中に株式分割はなく、倍率に配当の再投資は含めていません。
決算前の終値1,065.11ドルと時間外の反応を分ける
9月30日の通常取引終値は1,065.11ドルで、前日比0.03ドル高でした。今回の決算はその後に発表されています。この終値の小幅高を、最高決算への反応として説明するのは不適切です。決算発表後に売買された時間外の価格と、発表前の終値を分けます。
ニューヨーク時間9月30日16時34分の時間外価格は1,082.49ドルで、通常取引終値比1.63%高でした。時間外は参加者や売買量が通常取引と異なり、価格も動きます。この時点の上昇を、翌営業日の終値や市場全体の最終評価として扱わない姿勢が必要です。
PER・PBRとキャッシュフローから利益の持続性を問う
26年度のGAAPの1株利益(EPS)74.33ドルを使うと、実績PERは約14.3倍です。PERは株価が年間利益の何倍かを示します。高利益の年には分母が大きくなり、PERが低く見えます。下表のように、23年度は赤字でした。26年度は53週、25年度は52週です。今回の倍率だけでは割安と判断できません。
時価総額は参考計算で約1.20兆ドル、PBRは約8.7倍です。PBRは純資産に対する株価の倍率で、高い収益力の継続を織り込んだ水準です。利益と設備投資後に残る現金が同時に伸びるかを追い、通期予想がない中で四半期利益を単純に4倍して予想PERを作りません。
| 指標(株価基準:2026年9月30日) | 値 | 計算条件 |
|---|---|---|
| 通常取引終値 | 1,065.11ドル | 決算発表前 |
| 実績PER | 約14.3倍 | 終値÷26年度GAAP希薄化後EPS74.33ドル |
| 予想PER | 算出しない | 会社の通期EPS予想は非開示 |
| 参考時価総額 | 約1.20兆ドル | 終値×参考株式数11.294億株 |
| 参考PBR | 約8.7倍 | 参考時価総額÷26年度末純資産1,383.78億ドル |
| 参考株式数の時点 | 2026年6月17日 | 11億2,939万3,151株。決算時点の確定株数とは異なる |
| 参考配当利回り | 約0.056% | 発表済み四半期配当0.15ドルを年率換算。通期会社予想ではない |
| 決算期(GAAP) | 売上高 | 営業利益 | 純利益 | 希薄化後EPS |
|---|---|---|---|---|
| 22年9月期 | 307.6億ドル | 97.0億ドル | 86.9億ドル | 7.75ドル |
| 23年8月期 | 155.4億ドル | -57.5億ドル | -58.3億ドル | -5.34ドル |
| 24年8月期 | 251.1億ドル | 13.0億ドル | 7.8億ドル | 0.70ドル |
| 25年8月期 | 373.8億ドル | 97.7億ドル | 85.4億ドル | 7.59ドル |
| 26年9月期 | 1,331.9億ドル | 993.4億ドル | 849.7億ドル | 74.33ドル |
マイクロンの増産投資は供給増までの時間差と資金回収が焦点
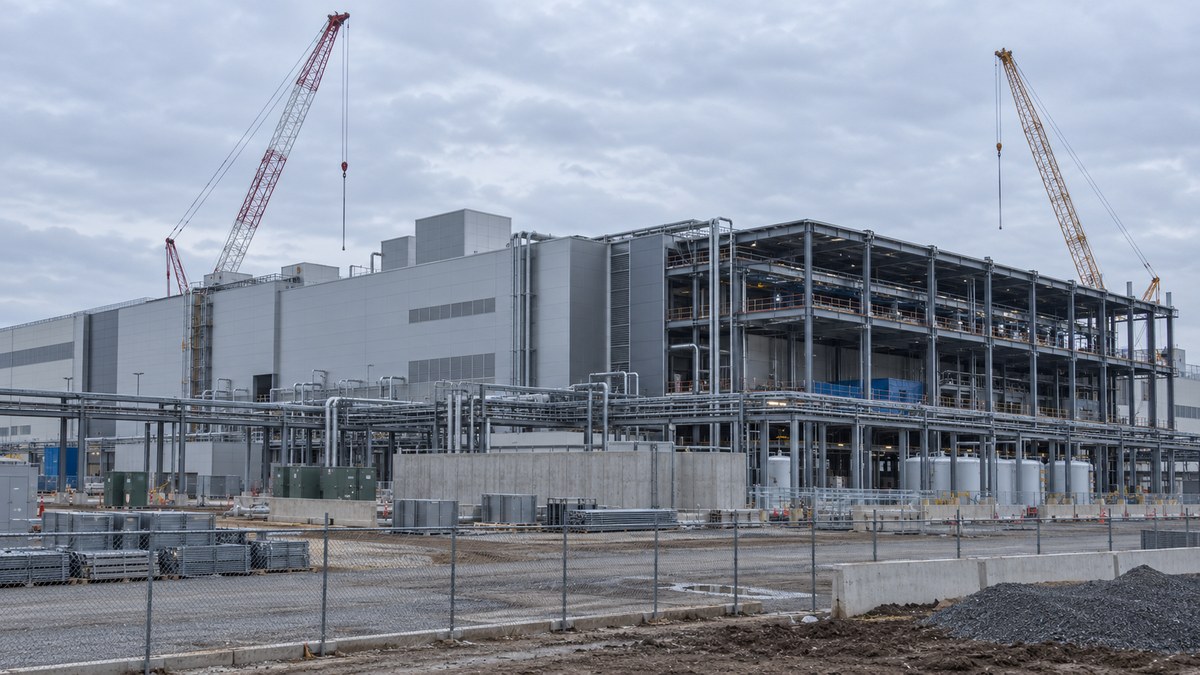
工場建設に資金を投じても、販売できるメモリーがすぐ増えるわけではありません。建設、装置導入、量産の立ち上げには時間差があります。不足を支える要因になる一方、投資した資金を回収する期間も長くなります。
2027年度の投資増と新工場の供給増には時間差がある
27年度の補助金などを差し引いた設備投資は、第1四半期に約115億ドル、上期に約250億ドルの見通しです。下期は上期を上回る計画ですが、年間の確定額は示されていません。会社は製造装置への投資より、建設費が速く増えると説明しました。投資増を同じ年度の供給増へ直結させる読み方は適切ではありません。
新工場で最初のウエハー生産を始めても、市場へ十分な量が出るまで数四半期かかる場合があります。会社が2027年、2028年も厳しい需給を見込む背景には、この立ち上げの遅れがあります。
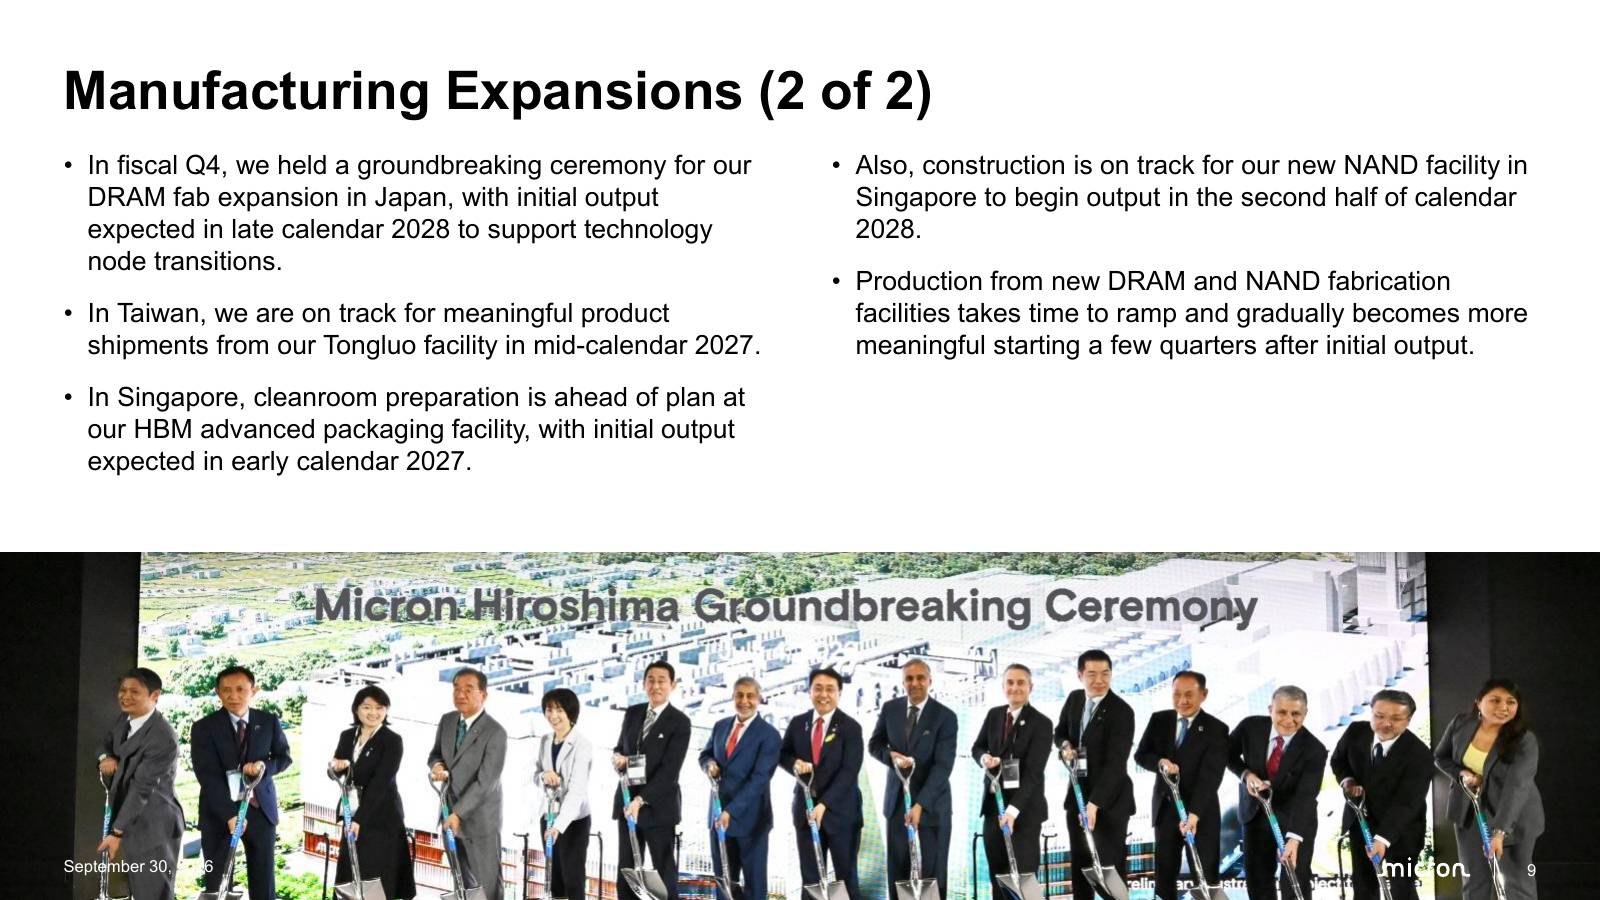
| 拠点・工程 | 9月30日時点の会社予定 | 予定の意味 |
|---|---|---|
| 米国アイダホ第1工場・DRAM | 2027年半ば | 初期生産開始 |
| 台湾・銅鑼工場 | 2027年半ば | 意味のある規模の製品出荷 |
| シンガポール・HBM先端パッケージ | 2027年初め | 初期生産開始 |
| 広島・DRAM拡張 | 2028年後半 | 初期生産開始 |
| シンガポール・新NAND工場 | 2028年後半 | 初期生産開始 |
| 米国アイダホ第2工場・DRAM | 2028年後半 | 初期生産開始 |
| 米国ニューヨーク・DRAM | 2030年 | 初期生産開始 |
補助金控除前後の投資額とフリーキャッシュフローを比べる
26年度の設備投資は控除前で307.1億ドル、補助金などを差し引くと約273.7億ドルでした。営業活動で得た現金は896.8億ドルです。会社の調整後フリーキャッシュフローは、設備投資後でも623.1億ドル残りました。現在の価格と利益率なら、投資を営業活動で得た現金で賄える状態です。
ただし、補助金の受け取り時期で差引後の金額は動きます。次年度の投資計画と比較する際は、控除前後の定義をそろえる必要があります。将来の設備投資が増え、利益率が下がる場合も、この現金創出力を維持できるかが資金回収の課題です。
競合の増産と顧客預託金の返還が資金回収に影響する
26年度末の現金・投資資産は734.8億ドル、有利子負債は約51.8億ドルです。財務余力は大きいものの、現金・投資資産には約127.5億ドルの顧客預託金が含まれます。預託金は将来の購入条件に沿って返還されるため、その全額を株主還元に回せる余剰資金とはみなしません。
この預託金は財務活動の収入に入り、前節の調整後フリーキャッシュフローには含まれません。競合も増産すれば、販売価格が下がる時期と新工場の費用負担が重なる可能性があります。強い財務だけでなく、契約上の返還負担と市場全体の供給増が投資回収を左右します。
マイクロンの株価の今後は値上げ継続と増産後の採算にかかる
マイクロンの会社見通しは、27年度も各四半期で売上高が増える内容です。株価評価をさらに支えるには、価格上昇の継続に加えて、契約した数量を利益の出る条件で納める必要があります。次の決算では達成度を具体的に追います。
次四半期の売上高600~630億ドルと利益率見通しを達成できるか
次の第1四半期で最初に比べる数字は、売上高600~630億ドルの会社予想と、非GAAP粗利益率86.25%です。売上高が範囲内でも、値上げ幅や製品構成によって利益は変わります。増収と高い粗利益率がそろえば、今回の利益拡大を続ける裏付けです。
会社は、価格上昇が緩やかでも第1四半期以降の粗利益率が上がると想定しています。報奨金費用の影響が薄れた後も改善しなければ、販売価格や製造費用の前提の見直しが必要です。結果の金額だけでなく、見通しとの差が生じた理由まで確認します。
2027年向けHBM契約を出荷と利益率改善につなげられるか
会社は、2027年暦年向けのHBMについて顧客と価格契約を結んでいます。価格は2026年向けより高く、通常のDRAMとの利益率の差が縮む見通しです。価格合意を、予定どおりの生産と出荷へつなげられるかが次の段階です。契約の獲得だけでは、その時点の利益は増えません。
積層工程や顧客側の認定に遅れが出れば、契約数量を納める時期も後ろへずれます。新世代製品の立ち上げでは、良品の取れる比率と製造費用も重要です。HBMの増収率とCMBUの粗利益率を組み合わせれば、量だけが増えたのか採算も改善したのかを分けられます。
販売価格の上昇鈍化と在庫回転の悪化は警戒材料
第4四半期の在庫回転日数は129日で、前四半期より9日増えました。ただし、旧世代製品の作り置きや報奨金費用の影響があり、会社は次四半期の短縮を見込んでいます。この在庫増だけを売れ残りの証拠とは扱いません。価格上昇の鈍化と日数の長期化が重なる場合に、需給悪化の疑いが強まります。
会社はPC・スマートフォンの出荷台数が、業界全体で2桁減る可能性にも言及しました。メモリーの値上がりが最終製品の購入を圧迫する経路です。AI向けの強さが続いても、一般消費者向けの需要減が全体の成長を削るリスクは残ります。
マイクロンの日本増産は装置・材料への発注と納入時期で読む
広島の増産投資は、日本の半導体産業にも関わります。ただし、メモリー価格の上昇と、装置・材料メーカーの増益は、異なる収益経路です。発注先、対象工程、納入時期を確認して業績へのつながりを考えます。
広島工場の拡張は設備搬入から生産開始まで時間を要する
広島工場の拡張では、最初の段階で約2.8万平方メートルのクリーンルームを整備する計画です。装置搬入は2028年後半、今回の決算ではDRAMの初期生産を2028年後半と説明しました。装置の搬入と、販売できる製品の本格的な供給は別の工程です。
経済産業省が認定した製造設備向けの助成上限は5,000億円です。上限額が一度に支払われるわけではなく、投資全額を賄う制度でもありません。装置メーカーへの発注が先行し、メモリーの売上増が後から現れる時間差を踏まえて、日本企業への影響を読みます。
[関連]半導体製造装置関連株の今後は?下落局面の本命銘柄と投資ポイントを解説
メモリー価格上昇と製造装置・材料の収益経路を分ける
マイクロンにはメモリーの値上げが売上高として入ります。装置メーカーには工場の建設・更新に伴う設備発注が、材料メーカーには生産量に応じた消耗品の需要が入ります。同じ投資計画でも、利益に反映される時期と条件はそろいません。装置の受注が伸びても、納入や検収が遅れれば売上計上も後ろへずれます。
材料は量産開始後の使用量が中心で、工場建設だけでは需要が大きく増えるとは限りません。顧客の増産計画に加え、各社が供給する工程と売上計上の条件を調べれば、好決算の波及先をより具体的に絞れます。
半導体関連銘柄は工程と受注・利益への寄与で選ぶ
日本の関連銘柄を選ぶ際は、まず前工程、積層・封止などの後工程、検査、材料のどこに製品を供給するかを分けます。そのうえで、メモリー向け売上比率、受注残、納入予定、増産に必要な追加費用を比べます。広島に工場があるだけでは、特定の日本企業の受注や増益を確定できません。
対象工程が合っていても、既存の供給会社との競争や値引きで利益が増えにくい場合があります。半導体関連銘柄全体の上昇を前提にせず、工程ごとの企業を比較するほうが、マイクロンの投資計画と日本株の決算を具体的につなげられます。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
まとめ|マイクロン株の今後は最高益の持続性に注目
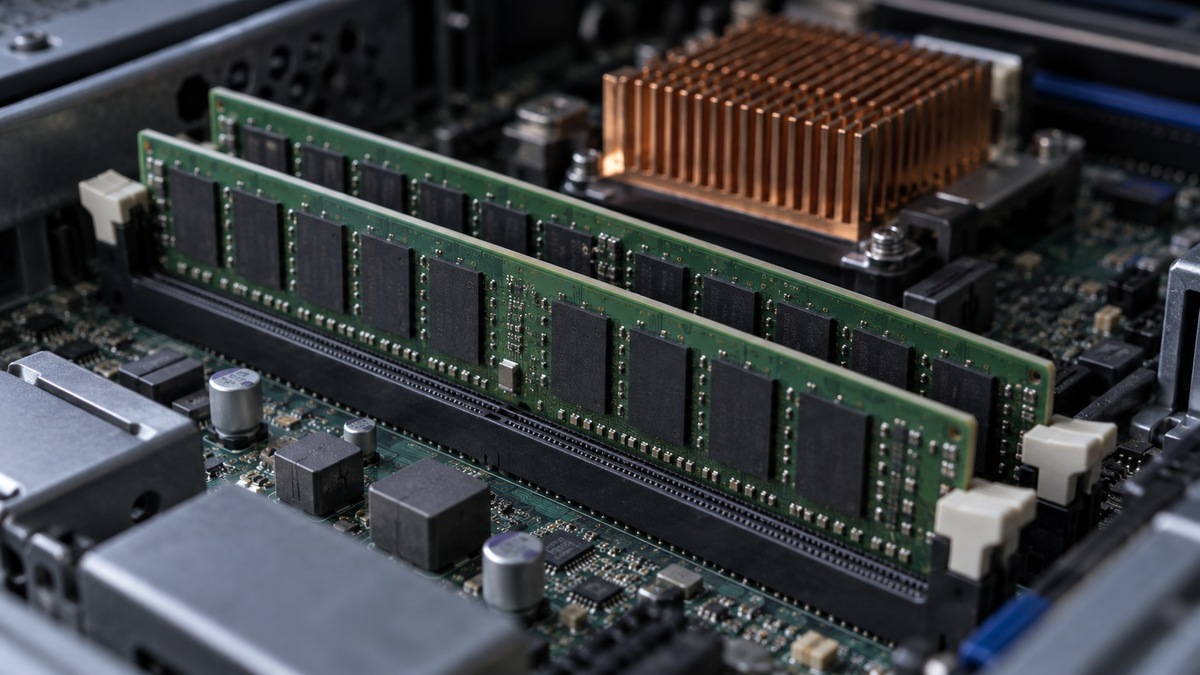
マイクロン株の今後を考える際は、メモリー不足で得た高い利益を、増産後も維持できるかが中心になります。
投資判断では、次の決算の価格と採算、契約した製品の出荷、設備投資後に残る現金を優先します。高値から下がった幅だけでは買いを決めません。
需給が緩む前に投資を回収できるかを追い、日本の関連企業へ広げる際も、具体的な工程と発注の裏付けがある銘柄に絞る姿勢が適切です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。