
トイザらスの日本撤退が報じられました。ただし、報道の内容は国内店舗をすべて閉める発表ではなく、ドン・キホーテを運営するパン・パシフィック・インターナショナルホールディングス(PPIH、7532)への事業引き継ぎです。
PPIH株価の今後は、店舗数の拡大よりも赤字事業の改善と取得条件に左右されます。本稿は2026年9月30日時点の報道と会社資料を分け、成長効果、再建負担、本業の利益計画から買収を評価します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
トイザらスの撤退報道は全店閉鎖の発表ではない
日本からブランドが消えるとの受け止め方には注意が必要です。今回の報道は、店舗運営からの撤退と事業の引き継ぎを扱っています。所有者の変更と店舗の閉鎖は別の話であり、営業やサービスの扱いは今後の正式な案内を待つ必要があります。
国内約150店舗をPPIHが引き継ぐ見通し
2026年9月29日夜の共同通信と翌30日の読売新聞は、PPIHが日本トイザらスの国内事業を取得する見通しと報じました。対象はベビー用品を扱うベビーザらスを含む約150店舗で、読売新聞は店舗や雇用を引き継ぐと伝えています。
海外親会社のトイザらス・アジアから事業を取得するとの報道であり、日本のすべての玩具事業が撤退する話ではありません。取得範囲が店舗だけか、通販や物流まで含むかで、PPIHが引き受ける売上と費用は変わります。約150店舗をそのまま利益の上積みとは数えられません。
ブランド・営業・サービスの継続条件は未確定
トイザらスは1991年に日本で1号店を開いた玩具専門店です。米国事業が2017年に経営破綻した経緯はありますが、その出来事を今回の日本事業の引き継ぎと混同してはいけません。日本の店舗運営には別の取得条件と契約が関わります。
ブランドの存続、各店の営業、ポイントや予約商品の扱いは本件報道だけでは確定しません。顧客が困るサービス変更があれば、客数減少や対応費用につながるおそれもあります。投資家も店名の知名度だけでなく、顧客と従業員を維持する条件を確認すべきです。
買収報道と正式発表を分けて確認する
本稿で確認したPPIHの2026年9月29日までの公式IR一覧には、本件の取得条件を示す発表は見当たりませんでした。現段階で確定情報として使えるのはPPIHの公表済み決算であり、トイザらスの取得は報道として扱います。
契約締結と取得完了も同じ日とは限りません。正式開示では相手方、取得方法、対象資産、実行時期を照合します。条件付きの契約なら、解除条件や手続きの遅れで連結開始がずれる可能性もあります。売上が何カ月分加わるかが不明な段階では、今期の増収額を算定できません。
玩具市場は過去最高でも、日本トイザらスは赤字が続く
玩具市場の拡大は買収の追い風になり得ますが、専門店の利益を保証しません。売れている商品分野と、利益を残せる販売方法を分けて考える必要があります。日本トイザらスの赤字が続くとの報道は、市場全体の成長だけでは再建できない課題を示します。
2025年度の玩具市場は1兆1,664億円に拡大
日本玩具協会が2026年6月22日に公表した2025年度の国内玩具市場は、前年度比6.3%増の1兆1,664億円でした。集計期間は2025年4月から2026年3月で、2021年度以降、5年連続の過去最高です。ただし、希望小売価格に当たる上代価格を基準に集計しています。
この市場規模は店舗の実売上高ではありません。カードゲーム・トレーディングカードは3,384億円と市場の約29%を占めます。値上げや商品構成でも金額は動くため、市場の増加率をトイザらスの客数や販売数量の伸びへそのまま当てはめられません。
家電量販店やネット通販との競争が専門店の課題
買収報道では、家電量販店やインターネット通販との競争が日本トイザらスの課題として挙げられています。同じ商品を扱う場合、価格比較が容易な通販に対し、広い売場と店舗人員を維持する専門店は、体験や接客で来店理由を作る必要があります。
売上を取り戻す値下げが、店舗費用を賄う利益を減らす場合もあります。買収後に売上だけが改善しても、割引や広告費の増加で赤字が残れば再建は進みません。実物を試せる売場の強みを、購入率や客単価の改善へ結び付けられるかが専門店としての課題です。
PPIHの成長効果は店舗数より利益改善で決まる
買収が実現すれば、PPIHは玩具とベビー用品の専門的な売場を取り込めます。ただし、専門店を増やすだけでは収益改善につながりません。家族客の継続利用と、仕入れから販売までの費用改善が両立して初めて、買収後の成長効果を評価できます。
玩具・ベビー用品で家族客との接点が広がる
ベビー用品は出産準備や子どもの成長に応じた買い替え需要があり、玩具には誕生日やクリスマスの贈答需要があります。食品や日用品と異なる購入目的を持つ専門店を取り込めば、PPIHにとって家族客との接点を増やす機会になります。
一方で、来店する家族がドン・キホーテの顧客へ転換するとは限りません。年末商戦では玩具の品ぞろえや在庫確保が売上を左右し、商戦後の値引きは粗利益を削ります。年末商戦関連銘柄を比較する際も、繁忙期の売上と売れ残りの負担を併せて確認すると、買収後の改善を評価しやすくなります。
[関連]年末商戦で個人消費はどう動く?最新データで読む投資戦略
仕入れ・在庫・店舗運営に改善余地があるか
PPIHは2026年8月18日の決算説明で、買収先のサプライチェーン最適化やシステム統合による改善方針を示しています。サプライチェーンとは、仕入れ、物流、販売までの流れです。この経験を玩具専門店でも生かせる余地はあります。
ただし、既存の仕入れ条件やシステムをすぐ変更できる前提は置けません。玩具メーカーとの取引条件、季節商品の発注時期、店舗ごとの在庫配置が改善の成否を分けます。粗利益率が上がっても物流費や人件費が膨らめば、営業利益は増えません。仕入れ価格だけでなく費用全体の変化を追います。
売上の連結効果と買収後の増益は異なる
事業取得によって売上が連結決算へ加われば、グループ全体の増収率は高まります。しかし、買収先が営業赤字なら、その赤字も連結利益を押し下げます。売上規模を増やす効果と、買収先の収益改善による増益効果は分けて計算する必要があります。
日本トイザらスの直近営業損益は、本件報道で確認できていません。最終赤字には利息や特別損失も含まれ得るため、最終損益だけから本業の赤字額を推定できません。取得後の評価には、会社が開示する売上高、営業損益、連結期間をそろえ、既存事業の成長と切り分ける作業が必要です。
再建負担は買収価格だけでは測れない
取得額が低く見えても、赤字の補填や設備投資が続けば総負担は増えます。株式や事業の取得に払う金額と、その後に投入する資金を分けるのが買収分析の基本です。PPIHには他の再建案件もあり、複数事業へ同時に資金と人員を振り向ける余力を確認します。
100億円規模との報道は正式な取得条件ではない
読売新聞は取得額を100億円規模とみられると報じています。これは正式な契約金額ではなく、負債の引き受けを含む総額とも確認できません。PPIHの26年6月期末の現金及び現金同等物は2,185億円で、取得資金と比較できる財務上の基準です。
仮に取得額が報道通りなら、期末資金の約4.6%に相当します。ただし、払える金額かどうかと、買収で採算が取れるかは別問題です。PPIH全体の営業キャッシュフローは同年度に1,609億円でしたが、通常の出店や既存店舗の投資にも資金が必要で、全額を買収に使えるわけではありません。
引受債務・改装費・運転資金まで確認する
正式開示で確認したいのは、現金の取得対価に加え、引受債務、店舗改装、システム統合、在庫購入に必要な資金です。店舗の賃貸契約や雇用も引き継ぐなら、取得時点の金額に表れない支払いが事業運営を続ける間に発生します。
年末商戦前の在庫積み増しは、売上が立つ前に資金を使う要因です。販売が計画に届かなければ、資金回収の遅れと値下げが重なります。のれんが計上される取得形態なら、その償却や減損の影響も確認します。店舗数が増える効果より先に、支払いの時期と回収期間を照合すべきです。
Olympicの再建と並行して利益を伸ばせるか
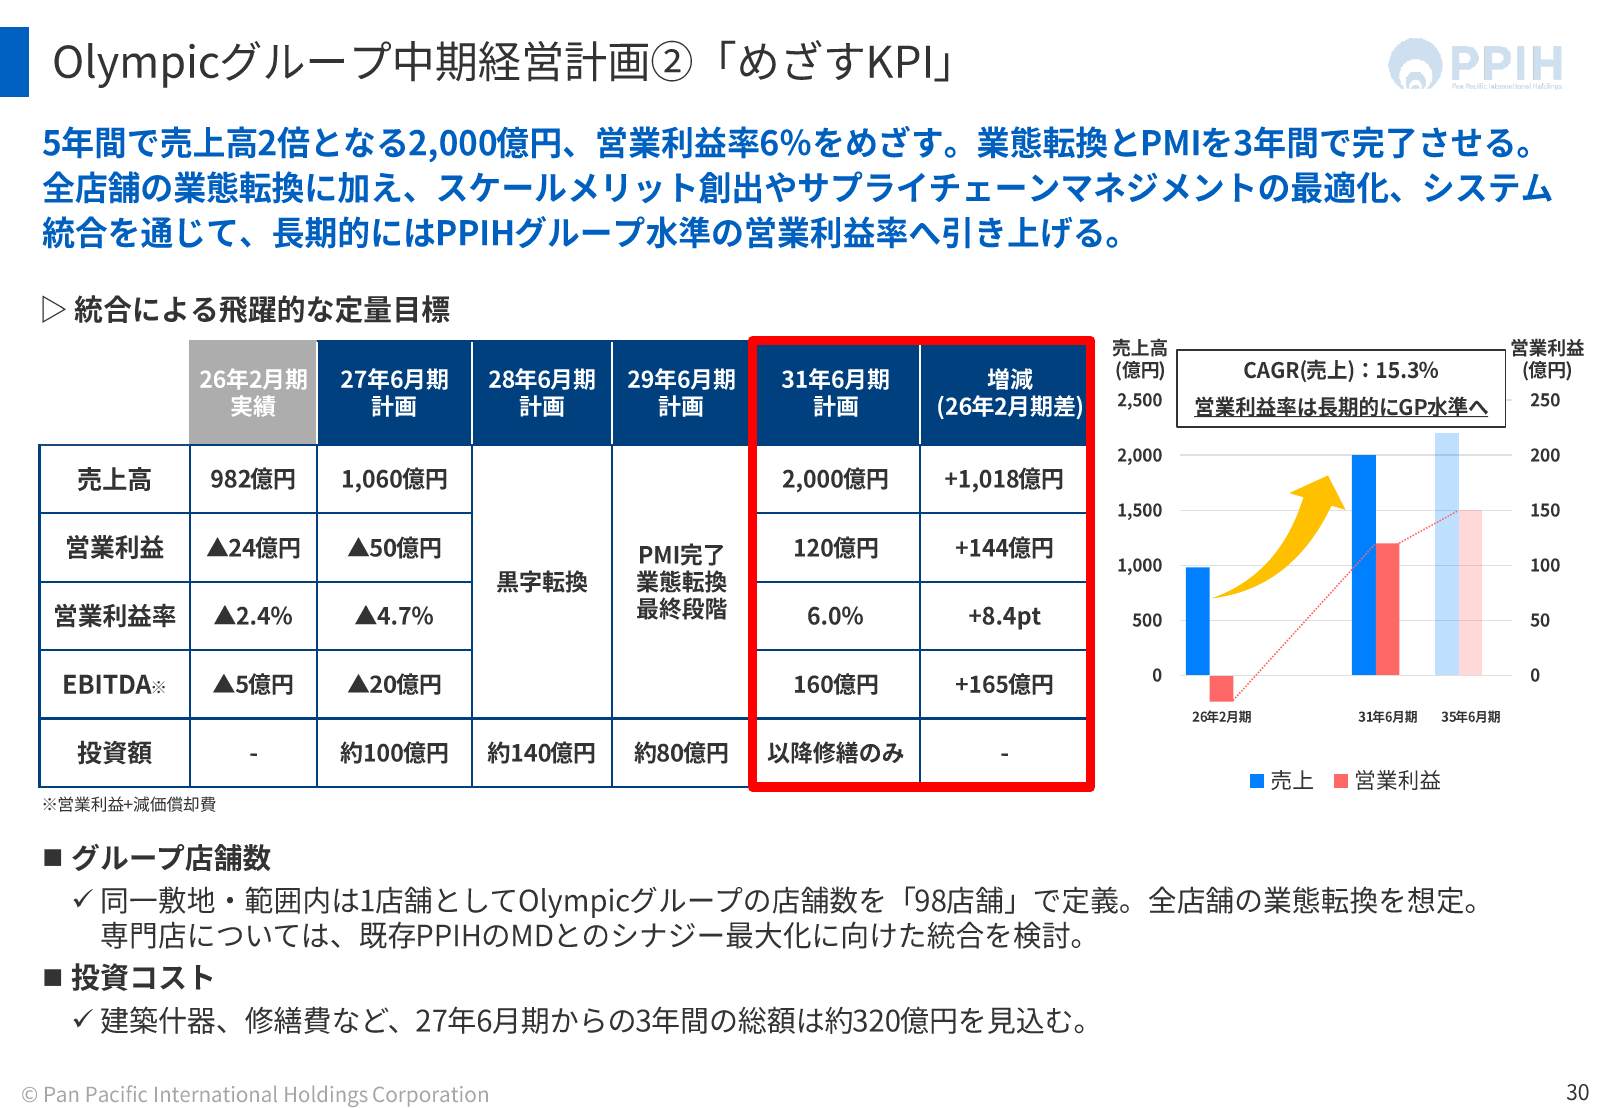
PPIHは公表済みの27年6月期計画に、Olympicグループの営業損失50億円を織り込んでいます。決算説明資料では同グループの業態転換や統合を3年間で進め、320億円を投資する計画を示しました。これらはトイザらスの再建費用ではありません。
Olympicとトイザらスの費用を足し合わせるには、後者の正式な計画が必要です。ただし、既存の再建を進めながら別の専門店事業を取り込めば、人員や改装投資の配分は難しくなります。黒字化の遅れが重なる場合は、本業で稼いだ利益が再建費用へ流れる期間も長くなります。
PPIH株価は買収期待に加え、本業の利益成長を見極める
新しい買収報道は短期の売買材料になりますが、PPIHの企業価値は既存事業の利益にも左右されます。報道前の株価と会社計画を同じ基準で比較し、買収のニュースだけで割安・割高を決めない姿勢が必要です。株価データは2026年9月29日終値までに統一しました。
報道前後の値動きと中長期の株価推移を分ける
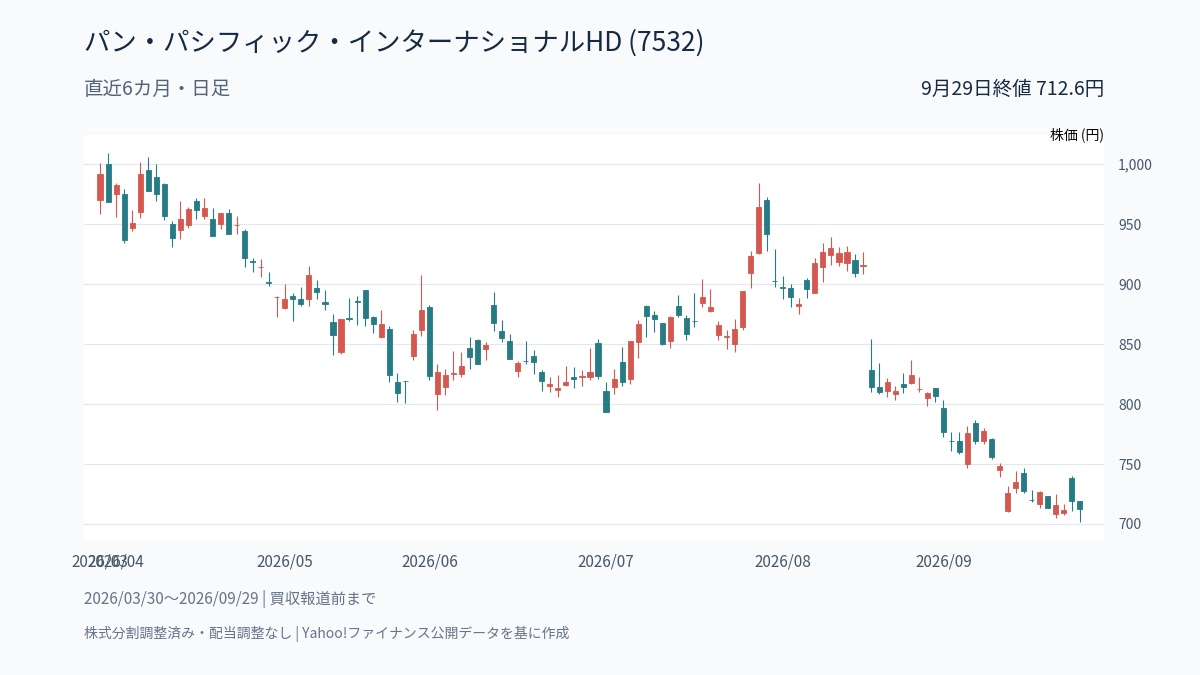
2026年9月29日のPPIH終値は712.6円でした。買収報道は同日の夜で、29日の日中の下落を買収への反応と説明できません。報道後の評価は、30日以降の出来高と終値で比較します。
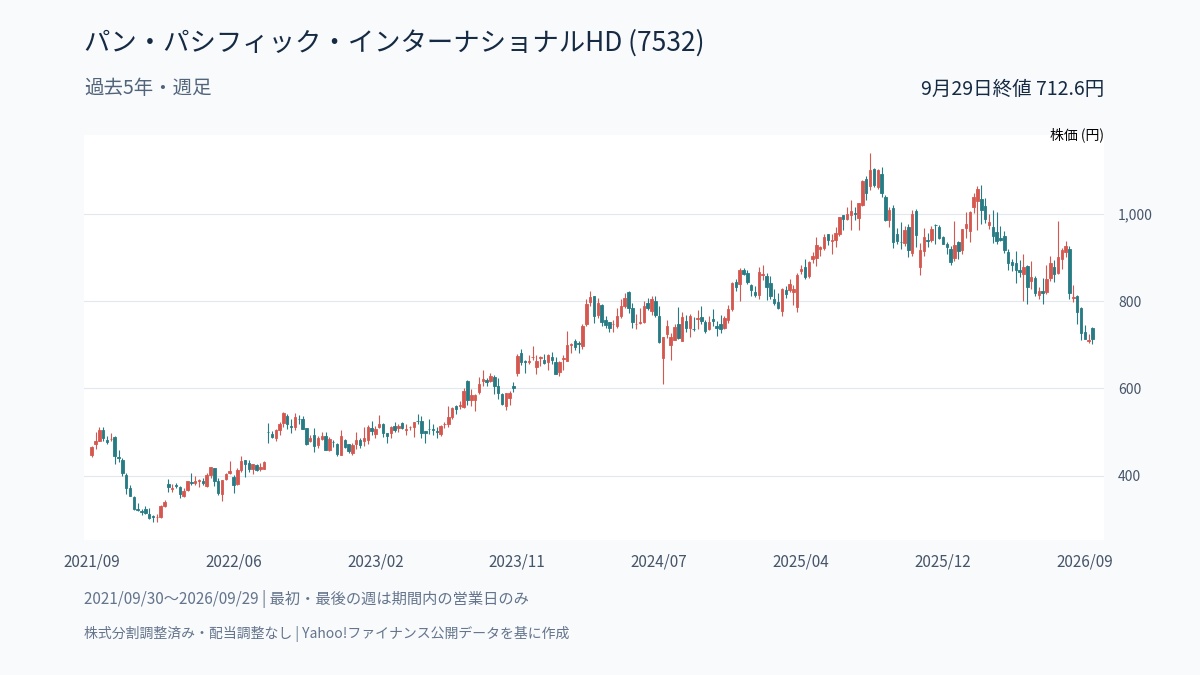
2025年10月1日の1対5分割を反映した過去5年では、2022年1月27日の安値294.4円から上昇し、2025年8月19日に高値1,139.4円を付けました。2026年3月11日の高値1,067円も足元は下回ります。長期上昇と直近の調整は併存し、今回の報道が下落傾向を変えたとはまだ判断できません。
今期営業利益2.4%増の計画と株価評価を照合する
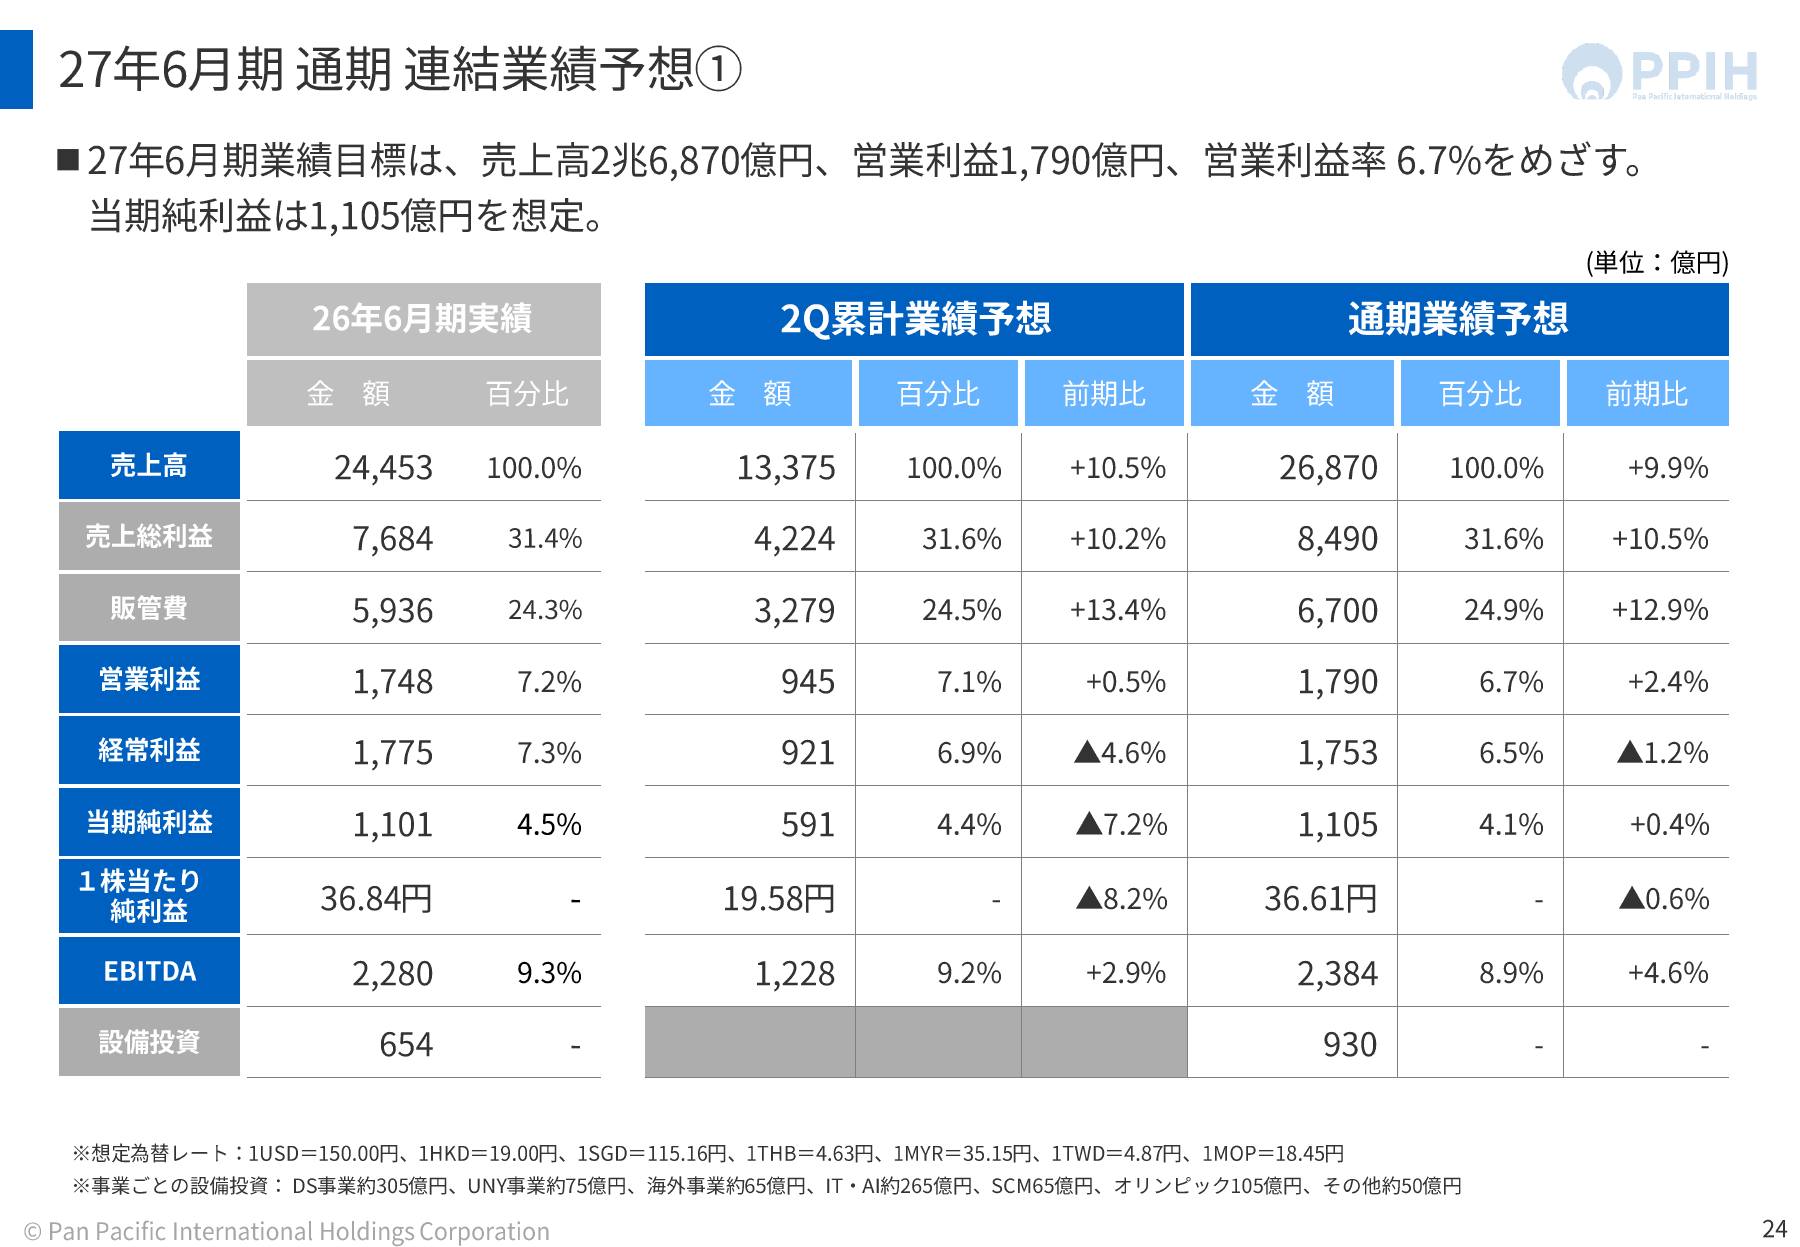
PPIHの27年6月期予想は、売上高2兆6,870億円、営業利益1,790億円です。増収率9.9%に対し営業増益率は2.4%で、営業利益率は約7.2%から約6.7%へ低下する計画です。
9月29日終値と会社予想EPS36.61円から算出した予想PERは19.46倍です。前期末BPS235.79円によるPBRは3.02倍、年間配当予想10円による利回りは1.40%でした。同日の時価総額は約2兆2,641億円です。買収による利益改善がこの評価に見合うかを考えます。
今後の株価を左右するのは取得条件と黒字化計画
買収は販路を増やす手段ですが、再建の成功まで約束しません。取得条件、黒字化までの期間、本業への負担を順に確認すれば、期待だけの株価上昇と実際の利益改善を区別できます。正式開示が出た段階で、本稿の報道部分と計算の前提を更新します。
正式開示で利益貢献の時期と再建費用を確かめる
評価が上向く条件は、取得対象と債務が明確になり、再建費用を含めた黒字化の道筋が示される場合です。店舗数ではなく、どの年度に営業利益が増えるのか、必要な投資を何年で回収するのかを確認します。会社が取得時点で計画を示さなければ、収益寄与は未確定のままです。
反対に、追加投資や店舗閉鎖費用が想定を超え、黒字化が後ろへずれる場合は、成長期待を下げる必要があります。安い取得額でも長期の赤字を補填すれば、資金の回収は遅れます。発表時点で利益寄与をゼロと決めつける必要はありませんが、未公表の改善額を株価評価へ織り込む根拠もありません。
次回決算で既存事業の利益率と投資負担を追う
次回決算では、買収先を加えたグループ売上だけでなく、既存店の客数、粗利益率、販売管理費を確認します。PPIHは今期も売上重視の方針を示しているため、値下げや人員投資による費用増を既存店の成長で吸収できるかが重要です。
既存事業の利益が伸び、再建への支出後も資金が残るなら、追加買収の許容力は高まります。一方、営業利益と営業キャッシュフローがともに弱まれば、事業拡大の速度を支える余力は下がります。報道後の株価だけを追うより、在庫増加と投資支出まで含めて前回計画との差を点検すべきです。
まとめ|PPIHの成長効果は再建費用を回収できるかで決まる
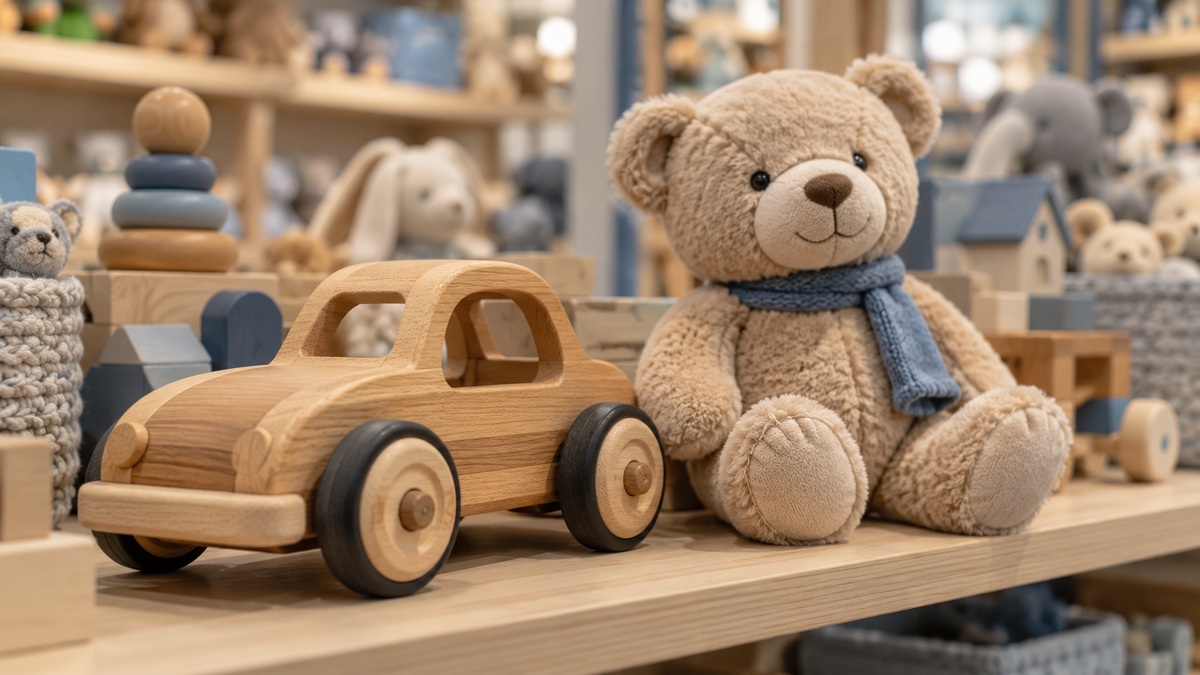
トイザらスの撤退報道は、PPIHへの事業引き継ぎを伴う内容です。全店閉鎖やサービス終了を確定した発表として扱わず、今後の正式な取得条件と店舗の案内を確認します。
PPIHにとって販路拡大の機会はありますが、買収を評価する基準は、専門店の赤字を改善し、再建に使う資金を回収できるかです。
株価の今後を考える際は、取得先の利益貢献だけでなく、既存事業の利益率と資金創出力も併せて点検します。正式開示と次回決算を受けて、期待と実績の差を更新していく必要があります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。