ディスコ(6146)は出荷額が過去最高を更新した一方、2026年10月16日の終値は53,850円まで下落しました。下値の目安は過去の安値が集まる5万円前後ですが、出荷の強さだけで買い時と決めるには連結利益の裏付けが足りません。
10月22日の中間決算では利益計画の達成と次の四半期の出荷を照合し、株価が安値を切り上げるかが重要です。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ディスコ株価は高値から下落|出荷好調でも反転は未確認
出荷が増えていても、株価が同じ方向に動くとは限りません。ディスコでは発表済みの個別速報と未公表の連結利益を分ける必要があります。株価の下落には、利益実績の悪化に先立つ成長期待の修正もあり得ます。
10月6日から16日までに株価は約18%下落
株価は10月6日終値の65500円から、10月16日終値の53850円まで17.79%下落しました。6月23日の高値91680円と比べると、下落率は41.26%に広がります。好調な速報の直後に売りが膨らんだ点が、今回の下げの特徴です。
10月7日の株探配信記事は、速報にサプライズが乏しく利益確定売りが出たとの見方を伝えました。需要が減ったという説明ではなく、好業績が期待を上回らなかったという解釈です。16日は前日比670円高でしたが、一日の反発だけでは、利益成長に対する市場の評価が変わったとは判断できません。
出荷額は過去最高でも連結利益は発表前
10月6日の速報によると、27年3月期第2四半期(7〜9月)の個別出荷額は1239億円でした。前年同期比60%増、前四半期比6.4%増で、四半期として過去最高です。個別売上高も1185億円と前年同期比38.9%増、前四半期比24.7%増を記録し、会社は生成AI向けの装置と消耗品が好調だったと説明しています。
4〜9月の個別売上高は2136億円で会社予想を6.2%上回りました。ただし、親会社単体の監査前速報です。利益は製品構成や為替、費用にも左右されるため、売上の上振れ率を利益へそのまま当てはめられません。10月22日の連結決算で利益率まで伸びれば、出荷増が収益へ結び付いた裏付けになります。
業績の悪化と成長期待の後退を分けて読む
連結売上高は22年3月期から26年3月期まで4期連続で増え、営業利益と純利益も約2倍へ拡大しました。確認済みの年度実績には、AI開発の減速で業績が落ち込んだと示す数字は見当たりません。
| 連結業績 | 22年3月期 | 26年3月期 |
|---|---|---|
| 売上高 | 2,538億円 | 4,369億円 |
| 営業利益 | 915億円 | 1,850億円 |
| 純利益 | 662億円 | 1,355億円 |
このため、確認済みの業績だけで急落を説明するより、成長期待に付いていた高い評価が修正されている可能性を考えます。これは株価と開示数値からの解釈で、売りの原因を特定したものではありません。増収増益でも市場の期待に届かなければ株価が下がるという構造が、同社を分析する際の出発点です。
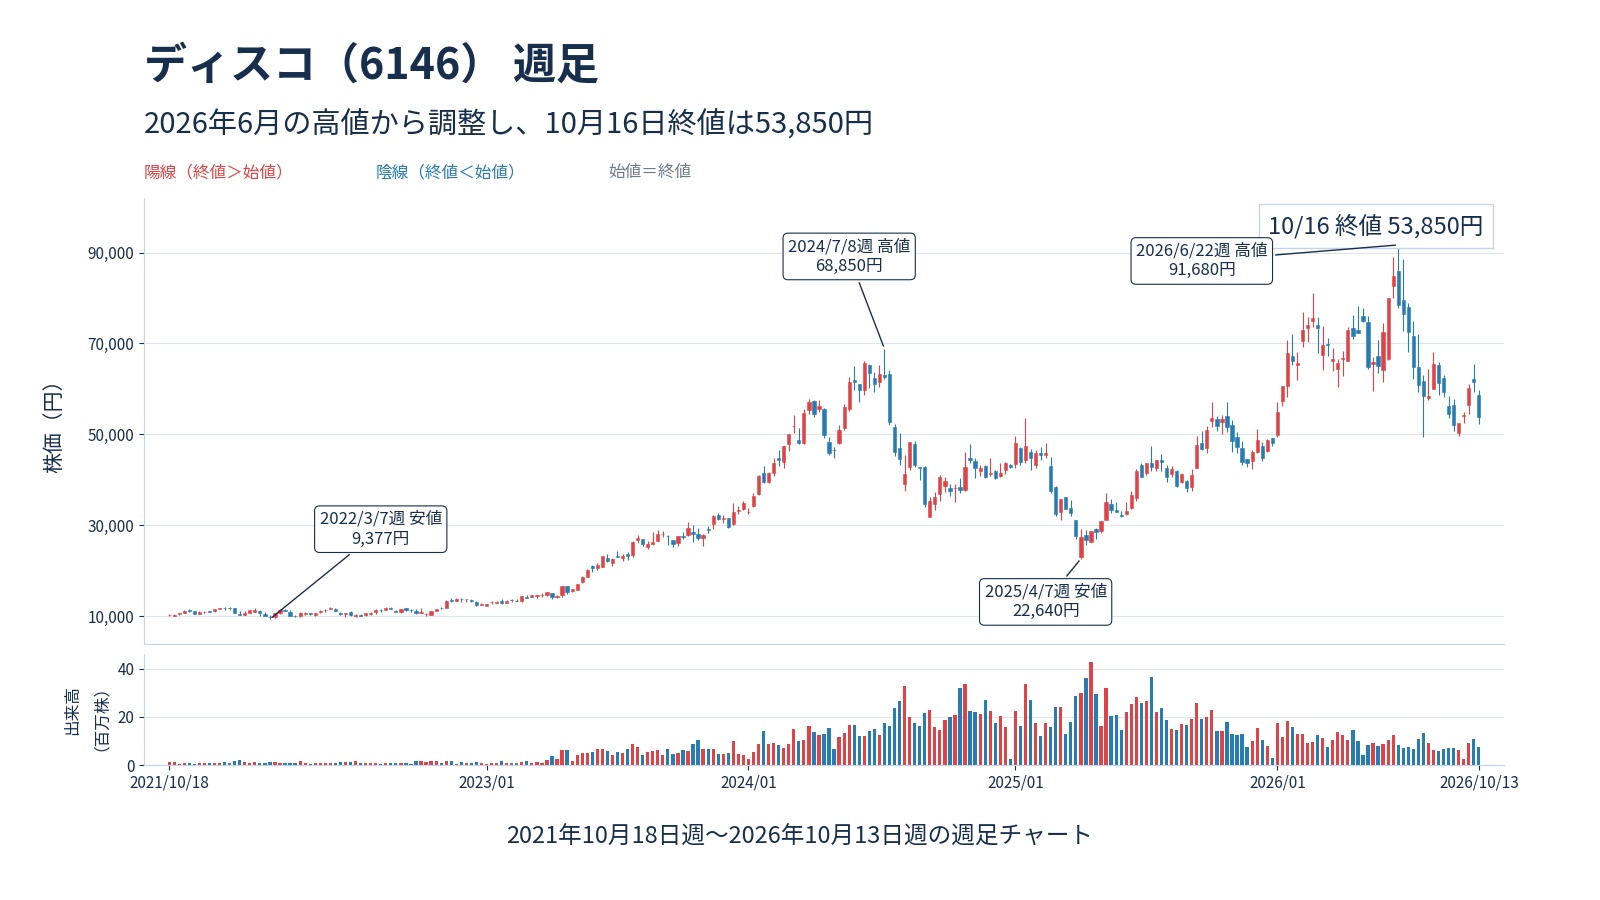
下値は5万円前後が焦点|ディスコ株価の長期推移を確認
過去の安値が近い価格に集まるため、5万円前後は下値の参照帯になります。一方、長期チャートには大幅上昇と急落の両方があり、過去に反発した価格だけを根拠に購入すると、成長期待の修正を受け続けるおそれがあります。
過去5年と直近1年で上昇と調整を比べる
2024年は生成AI向けの研削装置需要が成長材料でした。一方、2025年4月は米国の関税政策を受け世界株が下落しました。同月17日に公表された25年3月期利益は過去最高で、同社の急落を業績悪化だけでは説明できません。
当時は関税が顧客の設備投資を遅らせる懸念があり、将来の装置需要への評価を下げた可能性があります。今回は出荷が拡大する中での調整で、同じ要因とは断定できません。次の出荷も伸びるなら、需要減退と期待修正を分けて評価できます。
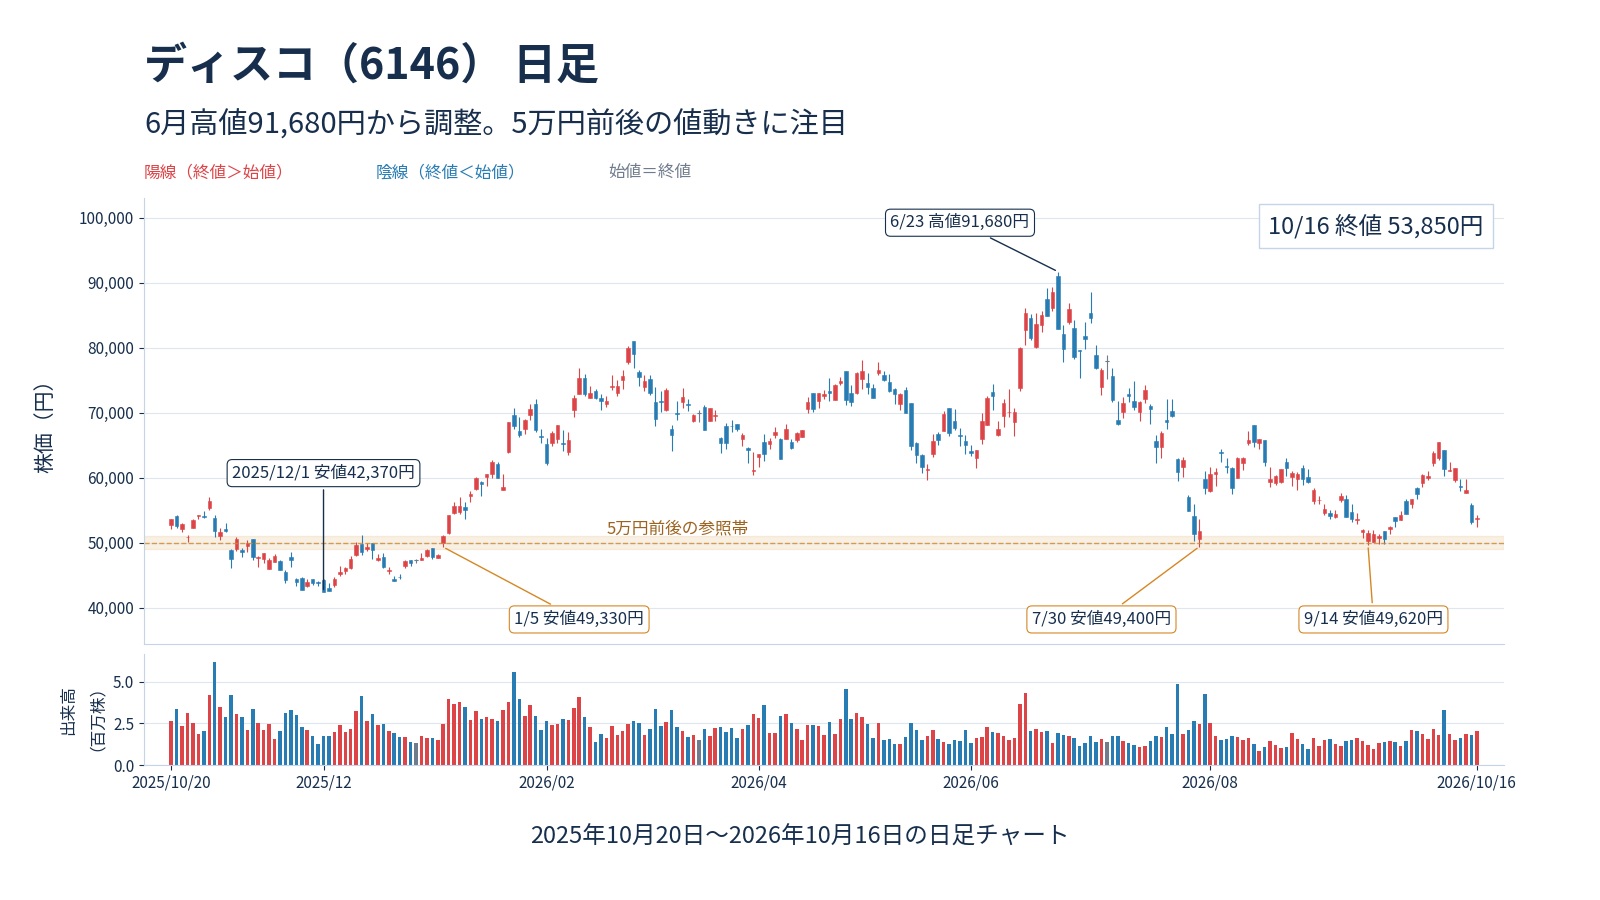
1月・7月・9月の安値が重なる5万円前後
3つの安値は290円の幅に集まりますが、買い手や反発の理由までは特定できません。5万円前後を参照帯とするのは、過去に下げ止まった位置が近いためです。
| 日付 | 日中安値 |
|---|---|
| 2026年1月5日 | 49,330円 |
| 2026年7月30日 | 49,400円 |
| 2026年9月14日 | 49,620円 |
10月16日終値から49,620円までは約8%下です。再びこの帯で下げ止まり終値で戻せば、買いが売りを吸収した証拠が増えます。割り込んだまま戻れなければ、過去の需給が続くという見方は弱まります。
実績PBRは約10倍|下落率だけで割安とはいえない
10月16日終値ベースの時価総額は約5.84兆円、実績PBR(株価純資産倍率)は10.05倍です。6月末の自己資本と自己株式を除いた株数から計算した1株純資産は5,356.18円となり、株価はその約10倍に相当します。
高いPBRには、加工技術や収益力など帳簿上の純資産だけでは表せない価値も含まれます。ただ、成長が鈍れば市場が認める倍率も下がり得ます。現時点では、下落後も高い収益力の持続を織り込んだ株価と評価します。利益の伸びが鈍る場合は、割安感より評価倍率の低下リスクが先に強まります。
AI向け出荷は拡大|装置と加工ツールが成長を支える
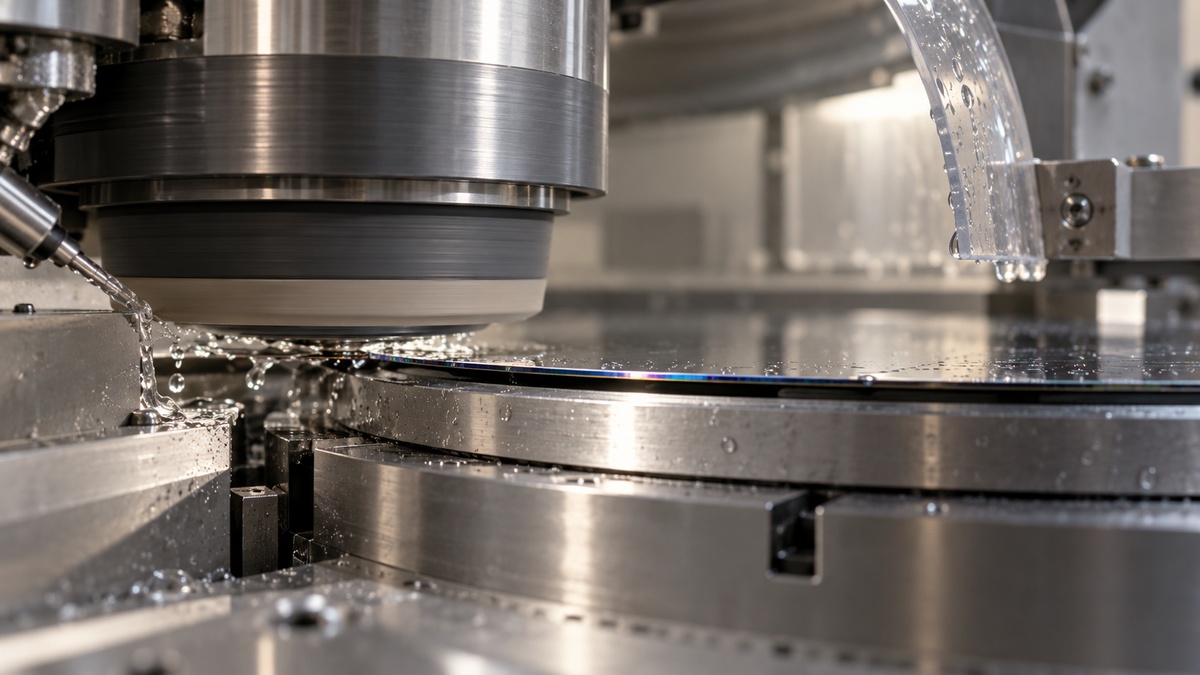
ディスコは切断・研削・研磨に関する事業を単一セグメントとして開示しています。生成AI向けの需要は装置販売と加工ツールの両方に届いていますが、顧客の投資計画と工場の稼働では、売上を動かす要因が異なります。
切断・研削・研磨の技術が薄型化を支える
生成AIのサーバーに使われるHBM(広帯域メモリー)は、薄く削ったメモリーチップを何層も積み重ねて作ります。チップを薄くする工程では研削や研磨が欠かせず、ウエーハを個々のチップに切り分けるダイシングでも同社の技術が使われます。
HBMの生産拡大では薄化の精度と加工量が重要になり、同社の研削技術が関わります。第1四半期の海外売上高比率は90.8%で、海外メーカーの投資動向にも影響を受けます。半導体製造装置は工程ごとに役割が異なり、同社の切断・研削と他社の封止などを分けると、AI需要との接点を比較しやすくなります。
[関連]半導体製造装置関連株の今後は?下落局面の本命銘柄と投資ポイントを解説
装置の販売と消耗品の継続需要は異なる
第1四半期の連結出荷額は装置が約3分の2を占め、加工ツールがそれに続きます。以下は製品別の割合で、生成AI向けが売上に占める比率とは別の数字です。装置は顧客の設備投資に、ブレードや砥石などの加工ツールは工場の稼働に連動します。
| 製品別 | 連結出荷額の構成比 |
|---|---|
| 装置 | 64% |
| 加工ツール | 20% |
| その他 | 16% |
装置は新工場の建設や能力増強の時期に売上が膨らみやすい一方、ツールは稼働中の装置で使い続けられます。新規投資が鈍っても稼働が維持されれば消耗品の需要は残るため、両者を同じ周期で予測できません。ツール出荷の増減は、装置投資額だけでは分からない既存工場の稼働を映します。
出荷額の増加が売上になるまでには時間差がある
同社は装置の売上を、顧客が受け入れを確認する検収の時点で計上します。そのため出荷から売上までには時間差が生じ、第1四半期は連結出荷額1359億円が連結売上高を約216億円上回りました。
第1四半期末の棚卸資産は1530億円で、前期末から116億円増えました。会社はこの増加の主因を、出荷済みで未検収の製品と説明しています。出荷が売上を上回る状態は、のちの四半期の売上を押し上げる蓄えになる一方、検収が遅れれば計上も後ずれします。
10月22日決算が分岐点|ディスコ株価の今後を読む
中間決算は10月22日16時、説明会は翌23日の予定です。株価が反発を続けるには、売上の上振れが連結利益へ結び付き、その後の出荷も伸びるという裏付けが必要です。過去の好業績より、利益計画と次の四半期の変化を重視します。
7〜9月の営業利益559億円・利益率43.5%の計画を超えるか
会社が7月23日に示した7〜9月の連結計画は、売上高1,285億円、営業利益559億円、営業利益率43.5%です。営業利益率は売上に対する本業の利益の割合で、4〜6月実績の42.9%をさらに上回る計画となっています。
4〜6月の連結営業利益は490.33億円で前年同期比42.2%増でした。7〜9月はそこから約14%増益を見込むため、会社計画自体が低いハードルとはいえません。個別売上の上振れに加え、装置の構成や費用が利益にどう反映されたかで、増収の質を確かめられます。
7〜9月の高水準出荷が次の四半期も続くか
会社は7〜9月の連結出荷額を約1,410億円と計画していました。中間決算ではその実績に加え、10〜12月の計画がどこまで伸びるかが重要です。個別速報の1,239億円は子会社を含まないため、連結計画と直接比較して未達とは評価できません。
次の四半期も高水準の出荷が続けば、顧客の設備投資が下期の売上を支える見通しが強まります。反対に減少へ転じた場合は、出荷時期の偏りなのか需要の減速なのか、会社の説明が必要です。単一四半期の最高額よりも、その後の出荷計画と装置・工具それぞれの動きが成長の持続性を示します。
通期予想は未公表|実績PERと会社予想PERを区別する
通期業績と年間配当の会社予想が未公表のため、会社予想PER(株価収益率)や年間予想配当利回りは算出できません。前期の1株利益1,249.84円で10月16日終値を割った実績PERは43.09倍で、これは今期予想ではなく過去の利益に対する倍率です。
同社は1四半期先まで予想を示すため、通期未公表だけで業績不振とはいえません。ただし、検収時期で利益が動くので上期利益の単純2倍も会社予想の代わりにはなりません。今期中間配当は171円予想、期末は未定です。前期年間505円の流用も、今期の配当利回りを誤って見積もる原因になります。
決算前の買い急ぎは慎重に|下値と利益の両方が必要
決算前の株価だけで下値が固まったと考えるのは危険です。出荷の勢い、利益への転換、反発後の値動きを組み合わせると、押し目として買える条件と、業績への評価がさらに下がる条件を分けて考えられます。
5万円割れでは前年12月の安値も確認する
5万円前後の参照帯を終値で明確に割り込んだ場合、次の目安は直近1年の安値である2025年12月1日の42370円です。現在値からは21.3%、1月5日の安値49330円からでも14.1%下の水準にあたります。
この価格でも、第1四半期末の1株純資産に対するPBRは約7.9倍です。安値を更新しても、資産価値だけで割安と説明できる水準にはなりません。高収益の持続を評価する価格である以上、利益が鈍ればさらに倍率が縮む可能性があります。42,370円は過去の売買水準であり、利益の裏付けを欠く場合の安全圏ではありません。
出荷減速・検収遅延・利益率低下が重なるリスク
出荷の減速と検収の遅れが重なると、売上に対して工場や開発の費用が重くなります。研究開発費の年間計画は約380億円です。設備投資約330億円は全額がその期の費用になるわけではなく、稼働開始後の減価償却などを通じて損益へ影響します。
7〜9月計画の為替前提は1ドル159円、1ユーロ182円です。海外売上の多い同社では円高も円換算の業績を下押しし得ます。出荷が弱いだけでなく利益率も会社計画を下回るなら、売上を伸ばしながら高収益を保つという評価の根拠が揺らぎます。
反発後も高値を切り下げる間は強気へ傾けない
反転を確かめるには、反発した翌日以降も安値を切り上げるかが重要です。急落前の10月6日終値65,500円は戻りの比較対象になりますが、必ずそこまで待つべき価格や確実な抵抗線と決まっているわけではありません。
連結利益が計画を上回り次の四半期の出荷も伸びたうえで、戻り売りを吸収できれば、強気の評価を支える材料がそろいます。好決算後も上値が切り下がる場合は、出荷の強さだけを理由に買い増す根拠が弱まります。発表直後の上昇幅より、決算を消化した後に上昇が続くかを重視する見方です。
まとめ|ディスコは出荷好調と株価反転を切り離して考える
ディスコは出荷好調が続く一方、株価の反転を確認できた段階にはありません。下落率だけを根拠に買い急がず、連結利益と次の四半期の出荷に裏付けを求める見方が妥当です。
決算では同じ集計範囲の計画と実績を比べ、売上だけでなく利益率まで確認する必要があります。
利益成長が続いても戻り売りが優勢なら、株価の回復には時間がかかり得ます。新たな購入には、決算後に業績と値動きの両方が改善するまで待つ方が、出荷の強さだけを頼りに買うより根拠が明確です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。