

半導体製造装置関連株は、生成AI向けの先端ロジックやHBMへの投資が追い風です。ただし、市場が拡大しても、全銘柄の株価が上がり続けるわけではありません。担当する工程、顧客の設備投資、会社の利益計画と株価の釣り合いを比べる必要があります。
この記事では、前工程から検査・先端パッケージングまでの役割を整理し、主要メーカーの最新決算と株価を比較します。2025年の上昇実績だけに頼らず、今後も成長を取り込める企業を選ぶ際の確認点を解説します。
半導体製造装置は工程ごとに得意企業と需要が異なる

半導体製造装置は、シリコンウエハに回路を作り、検査し、チップとして仕上げる産業機械です。前工程・検査・後工程で必要な技術が異なるため、半導体市場全体の伸びだけでなく、各社が担当する工程まで確かめる必要があります。
前工程(フロントエンド)|回路を作る要のステージ
前工程では、成膜で薄い材料の層を作り、露光で回路のパターンを転写します。その後、エッチングで不要な部分を削り、洗浄や熱処理、CMPと呼ぶ平坦化を繰り返します。回路が細かくなるほど加工の精度が求められ、不良を出さずに量産する難しさも増します。
東京エレクトロンは塗布・現像やエッチング、SCREENは洗浄に強みがあります。塗布・現像装置と露光装置は別の装置で、ASMLの露光装置とは役割が異なります。同じ前工程でも、先端ロジック向けかメモリ向けかで顧客の投資時期や受注の伸び方が変わります。
検査・計測|不良を見逃さず量産の歩留まりを高める
検査・計測装置は、回路の欠陥や寸法のずれ、電気的な異常を調べます。微細化で小さな欠陥が性能に影響しやすくなるため、良品の割合である歩留まりを高める装置への投資が必要です。ただし、検査対象が違えば、同じ市場を取り合う企業とは限りません。
レーザーテックは回路の原版であるマスクの検査、東京精密はウエハ上のチップへ接触して測定するプローバなどを手掛けます。アドバンテストは電気特性を測るテスタが主力です。マスク検査・プローバ・テスタを区別すると、AI需要がどの製品の売上につながるかを追いやすくなります。
後工程(バックエンド)|チップを切り出して接続・保護する
後工程は、ウエハを薄く削り、チップに切り分け、接続して樹脂などで保護する工程です。完成後には動作も検査します。前工程で高性能な回路を作っても、加工時の破損や接続不良が増えれば、製品として出荷できる数が減ってしまいます。
ディスコは切断・研削、TOWAは樹脂封止の装置を手掛けています。AI向けの積層メモリでは薄いチップを扱うため、加工精度と生産性がともに求められます。薄型化で加工難度が上がると、装置の更新に加え、切削用のブレードや砥石など消耗品の需要にもつながります。
中工程(先端パッケージング)|微細化に加えて接合技術が競争力を左右する
「中工程」は、従来の後工程のうち、微細な配線や高精度な接合を必要とする先端パッケージングを指す際に使われます。統一された厳密な工程区分ではありません。GPUとHBMを近づけて接続したり、チップを積層したりして、データ転送量と電力効率を高めます。
芝浦メカトロニクスのボンダや、東京エレクトロンの接合関連装置、ディスコの薄化技術などに商機があります。前工程の微細化と先端パッケージングは両方への投資が必要です。ガラス基板など新材料の採用も進みますが、試作段階と量産向け受注を分けて確認しましょう。
[関連]半導体ガラス基板の関連銘柄4社|実用化段階・株価・量産条件を比較
半導体製造装置市場はAI投資で拡大、地域ごとの時間差に注意

装置市場の拡大を支えるのは、先端ロジックやHBM向けの投資です。一方、工場建設から装置搬入、検収までには時間がかかります。世界市場の伸びと日本企業の当期売上は一致しないため、市場予測と主要顧客の投資計画を分けて見ます。
9月公表の4~6月実績は23%増、通年予測も拡大
SEMIが2026年9月3日に公表した4~6月の世界半導体製造装置販売額は、405.3億ドルで前年同期比23%増、前四半期比11%増でした。AI向けの設備投資拡大が、将来への期待だけでなく、装置市場の実績にも表れています。
一方、7月公表の通年予測は1,659億ドル、前年比23.2%増です。下表のWFEは前工程装置などを含み、テストや組立・パッケージとは区分が異なります。装置の種類で伸び率に差があり、全社が同率で成長するわけではありません。実績と予測、装置と半導体そのものの販売額を区別してください。
| 対象 | 2026年販売額予測(7月公表) | 前年比 |
|---|---|---|
| 装置全体 | 1,659億ドル | +23.2% |
| WFE(前工程装置など) | 1,439億ドル | +23.1% |
| テスト装置 | 153億ドル | +31.0% |
| 組立・パッケージ装置 | 67億ドル | +9.6% |
米国|TSMCの拡張とインテルの工期を分ける
米国ではTSMCがアリゾナの先端工場を拡張しています。同社は2026年7月、世界全体の年間設備投資計画を600億~640億ドルへ引き上げました。この総額を米国だけの投資額や、すべて日本製装置への発注と読み替えるのは誤りです。
一方、インテルはオハイオ第1工場の建設完了を2030年、稼働を2030~2031年とする計画を公表しています。工場の建設計画があっても、装置売上がすぐ計上されるとは限りません。補助金の金額より、搬入時期や先端プロセスの量産計画が受注にどうつながるかを確かめましょう。
日本|Rapidusは2027年量産目標、JASMは先端化も進む
Rapidusは2025年4月にパイロットラインを立ち上げ、2027年の2nm半導体量産を目指しています。2026年度の前工程・チップレット研究開発計画もNEDOに承認されました。量産前の技術開発と、量産能力を増やす投資は区別が必要です。
TSMCは2026年7月、日本を含む3拠点で3nm工場を追加する方針を説明しています。既存JASM工場ではイメージセンサー向け能力の拡大も進めます。国内立地だけで全装置メーカーが受益するとは限らず、採用装置と検収時期が売上を決めます。国産化の政策と個社の受注を結び付けて確認しましょう。
[関連]2026年半導体関連銘柄の本命は?日本の製造装置株が強い理由を徹底分析
韓国|HBM増産は前工程と先端パッケージの両方に波及
SKハイニックスは2026年7月の決算発表で、M15Xの量産前倒しと、2027年初めに龍仁第1工場のクリーンルームを開く計画を説明しました。既存拠点での増産と新工場の立ち上げでは、装置の搬入時期や必要な台数が異なります。
サムスンとASMLも9月8日、より高い解像度で回路を描くHigh NA EUVを、2028年までにDRAM量産へ導入する計画を発表しました。メモリ投資は能力増強と技術更新の両方で進みます。HBMでは薄化・接合も必要となるため、前工程と後工程の採用装置を分けて確認しましょう。
中国|大きな装置需要と輸出規制・現地競争が併存する
SEMIは2026年7月の予測で、中国・台湾・韓国が2028年まで装置支出の主要3地域であり続けると見込んでいます。中国では高水準の投資が続く一方、最先端装置の輸出管理や、現地メーカーによる装置の国産化が販売機会を左右します。
中国の設備投資が増えても、日本企業の売上が同率で増えるとは限りません。顧客が使う技術の世代、許可が必要な製品、現地競合への置き換えを確認する必要があります。中国向け比率の低下も、販売減少なのか、台湾・韓国向けがより伸びたのかで意味が変わります。
AI・HBMと国内工場投資は、装置需要への波及経路が異なる

AI向け半導体の高性能化と、国内での工場建設は、どちらも装置需要を支えます。ただし、装置の高機能化と生産拠点の増加では、恩恵を受ける製品が違います。投資テーマの名前だけでまとめず、売上につながる仕組みを見ていきます。
AI・HBM需要|チップの個数だけでなく製造・検査の難度も上がる
生成AIの普及は、GPUや高性能CPUに加え、大量のデータを扱うHBMへの需要を押し上げます。データセンターで必要な計算量が増えれば半導体の増産投資につながりますが、それだけが装置メーカーの成長要因ではありません。
回路や積層構造が複雑になると、成膜や加工の回数が増え、検査に必要な時間も長くなります。半導体の個数が同じでも、1個を作るための装置需要が増える余地があります。ただし、顧客が生産性を改善すれば必要台数は変わります。AIの利用拡大と、装置の販売数量・単価を分けて追いましょう。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
国内工場投資|装置の出荷・据付・検収には時間差がある
国内の工場建設では、装置本体だけでなく、超純水、ガス、真空、搬送設備なども必要になります。建屋が完成しても、設備がそろい、試運転を経て顧客の検収が終わるまでは、装置メーカーの売上に反映されない場合があります。
ディスコは出荷額と売上高を分けて公表しており、需要の強さと計上時期を比較できます。補助金の採択額や工場の総投資額を、そのまま個社の売上に加えるのは誤りです。製造装置に加えた材料・インフラまでの波及を知りたい場合は、半導体関連銘柄全体の役割分担も確認してください。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
世界シェアは装置の定義と調査年をそろえて読む

日本企業は半導体製造装置の特定分野で高い競争力を持ちます。ただし、狭い製品市場でのシェアを装置全体のシェアと混同しないよう注意が必要です。古い比率を現在値として使わず、企業が示す対象製品と調査年を確認します。
前工程|塗布・現像と洗浄では首位企業が異なる
東京エレクトロンが2026年4月に示した2025年の世界シェアは、コータ・デベロッパが91%、ドライエッチング装置が23%です。SCREENも2026年の会社案内で、2025年の枚葉式洗浄装置34%、バッチ式43%、スピンスクラバー56%を示しています。
いずれも会社公表資料に掲載された市場推計です。洗浄全体と枚葉式洗浄だけでは分母が異なるため、数字を並べる際は対象範囲もそろえる必要があります。高いシェアは競争力を示す一方、顧客の投資縮小や価格交渉から利益を完全に守るものではありません。
| 企業 | 製品市場 | 2025年の公表シェア |
|---|---|---|
| 東京エレクトロン | コータ・デベロッパ | 91% |
| 東京エレクトロン | ドライエッチング装置 | 23% |
| SCREEN | 枚葉式洗浄装置 | 34% |
| SCREEN | バッチ式洗浄装置 | 43% |
| SCREEN | スピンスクラバー | 56% |
後工程・検査|加工・封止・テストを別の市場として比較する
ディスコの切断・研削、TOWAの樹脂封止、アドバンテストのテスタは、それぞれ異なる作業を担当します。「後工程で強い」という共通点はあっても、競争相手や製品単価、消耗品・保守による収益の比率は同じではありません。
TOWAは2026年5月、8月からの新型コンプレッションモールディング装置の販売開始を発表しました。過去のシェアだけでなく、新世代の製品で採用を増やせるかも見る必要があります。HBM向けの装置更新が進んでも、開発費や生産能力の増強費が先に発生すれば、利益の伸びは売上より遅れます。
急騰後の装置株は、増益計画と株価の織り込みを比べる
2025年の急騰率だけでは、今から投資する際の割安さは分かりません。最新の利益計画と、それを織り込んだ株価を組み合わせる必要があります。アドバンテストとKOKUSAI ELECTRICを、2026年9月16日の終値で比較します。
アドバンテスト(6857)|AIテスト需要は増益、株価は高値から調整
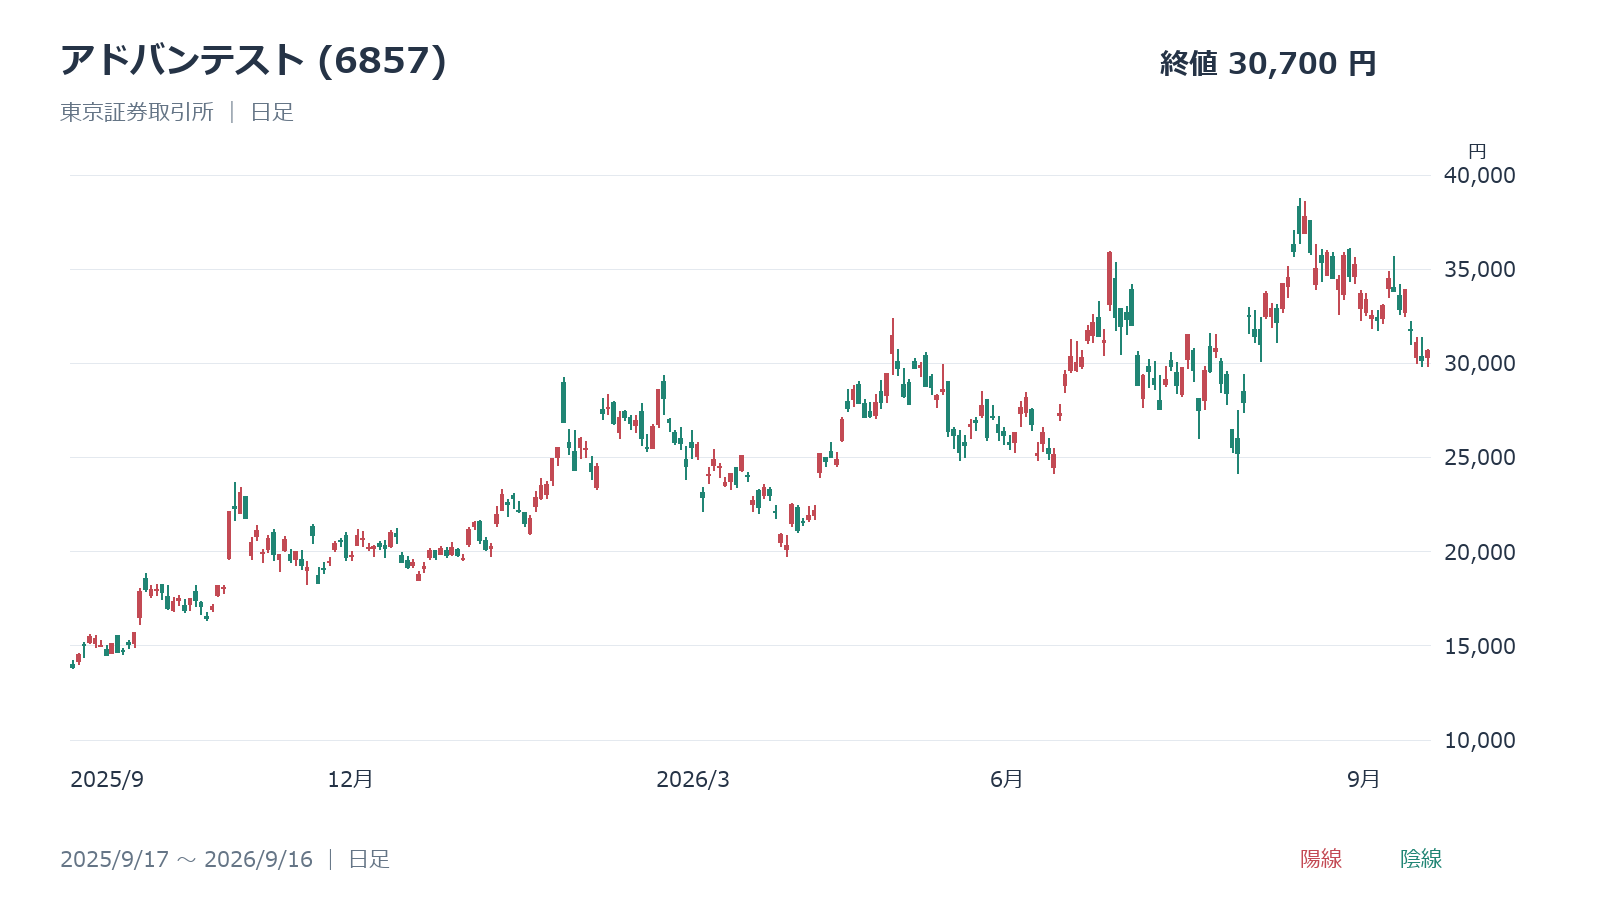
アドバンテストの27年3月期1Qは、売上高3,674.73億円、営業利益1,899.90億円で、営業利益は前年同期比53.3%増でした。AI向け半導体のテスト需要を取り込み、通期営業利益予想も8,460億円へ引き上げています。
一方、9月16日終値は30,700円で、8月14日の高値38,730円からは下がっています。会社予想EPS911.64円で計算したPERは約33.7倍です。高値から下がっただけで割安とは言えず、利益計画の達成が必要です。テスト需要の伸びと利益率を次回決算でも確認しましょう。
[関連]アドバンテスト(6857)の株価が決算後34%反発した理由|推論AI特需とPER37倍を分析
KOKUSAI ELECTRIC(6525)|業績上方修正と高値後の値動き
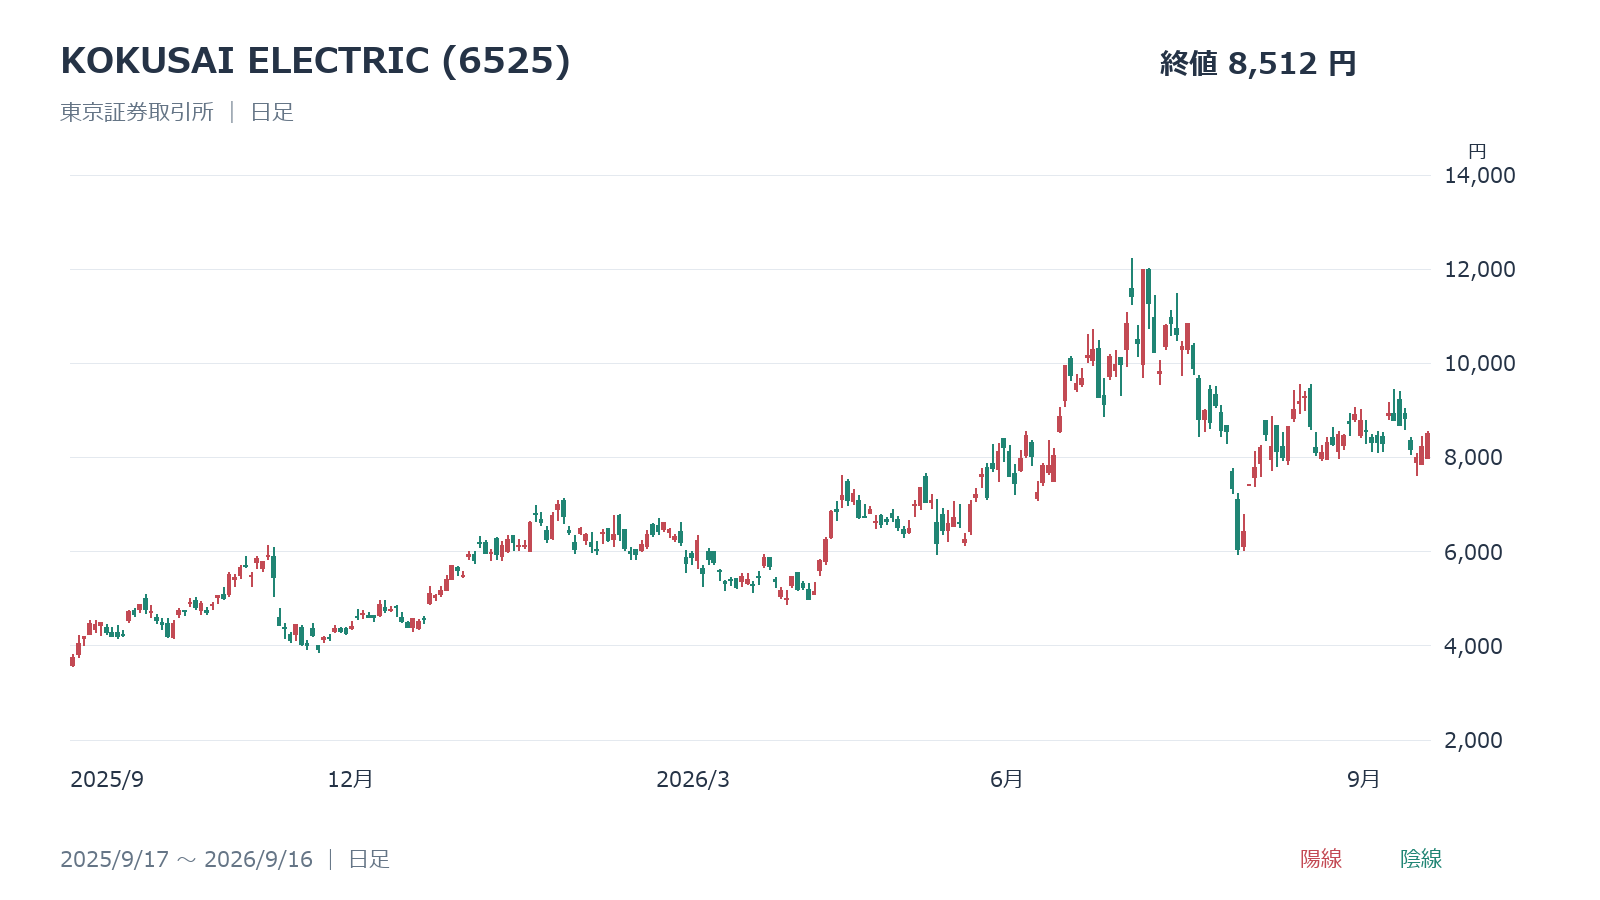
KOKUSAI ELECTRICは、メモリなどの製造に使うバッチ成膜装置に強みがあります。27年3月期1Qの売上収益は754.14億円、IFRS営業利益は159.26億円で63.9%増でした。8月6日には通期営業利益予想を545億円から794億円へ引き上げました。
9月16日終値は8,512円で、7月1日の高値12,220円を下回っています。会社予想EPS237.63円に対するPERは約35.8倍です。会社が併記する調整後利益とは区別して算出しました。上方修正後も成長期待は織り込まれており、受注や出荷の鈍化には注意が必要です。
投資期間に応じて、決算・受注・競争力の確認点を変える

短期の値動きと長期の企業成長は、同じ材料だけでは説明できません。決算発表、顧客の設備投資、技術転換を追いながら、どの変化が起きたら保有を続けるか、減らすかを決めておくと、急騰や急落に追随する売買を減らせます。
短期投資|好決算でも寄り付き後の下落を想定する
短期で売買する場合、決算の増益率だけでなく、会社計画が上がったか、翌営業日に株価がどう反応したかを確認します。AI関連の好材料が先に株価へ織り込まれていれば、実際に増益が発表されても利益確定売りが出る場合があります。
KOKUSAI ELECTRICは業績予想を大幅に引き上げた後も、7月の高値を回復していません。好材料と株価上昇を同じものとして扱わない姿勢が必要です。決算をまたぐ売買では、翌日の開始価格が飛ぶ可能性があります。損切り注文だけに頼らず、保有金額と想定損失も先に抑えておきましょう。
中期投資|顧客の設備投資と自社の売上計上をつなぐ
数カ月から数四半期で保有するなら、TSMCやメモリメーカーの設備投資に加え、装置会社の受注・出荷・売上の流れを追います。前工程への投資増加が、検査や先端パッケージ向けにも広がるかで、業績の伸びる企業が変わります。
東京エレクトロンは27年3月期の通期予想を中間決算時に公表する予定です。上期予想を2倍して通期利益と決めつけないようにしましょう。顧客の装置搬入時期や製品構成が変わるためです。データセンターの建設拡大も、半導体の発注を経て装置投資に届くまで時間がかかります。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
長期投資|次世代の工程で採用される技術を確かめる
長期投資では、現在のシェアに加え、次世代の工程でも顧客に選ばれる技術を持つかを見ます。TSMCとASMLは2026年9月、12インチの大型マスクへの移行に向けて協力すると発表しました。2031年の試作ライン、2033年の先端量産への対応を目指す計画です。
技術開発の発表と、日本の装置会社への量産発注は別です。検査や塗布など周辺工程での採用が決まるか、開発費を回収できる販売規模になるかを追いましょう。既存装置の消耗品・保守の収益も併せて確認すると、新製品の立ち上がりを待つ間の収益基盤を比べられます。
注意点|輸出規制・投資延期・株価の期待先行
装置株には、輸出規制や顧客の投資延期、為替変動が影響します。中国向けの比率が高い企業では、需要だけでなく販売許可や現地競合の動きも確認が必要です。また、受注が増えていても、納期の遅れや検収のずれで当期利益が伸びない場合があります。
市場全体の拡大予測は、個別企業の増益や株価上昇を保証しません。複数銘柄を持っても、同じ顧客やHBM投資に依存すれば、実質的な分散は小さくなります。AI向けと、自動車・産業機器向けのパワー半導体では需要回復の速度も異なるため、用途別の偏りを確認しましょう。
[関連]パワー半導体の本命株|SiC・GaN関連銘柄と2026年の投資戦略
本命候補は得意工程と利益計画の達成度で選ぶ

本稿では、製造・検査の装置を実際に供給し、担当工程が明確な企業を本命候補としています。大手や高シェアでも、利益が安定して増えるとは限りません。主要6社の株価と利益計画をそろえたうえで、企業ごとの違いを確認します。
| 銘柄 | 2026年9月16日終値 | 最新会社予想の営業利益 | 通期予想PER |
|---|---|---|---|
| 東京エレクトロン(8035) | 51,690円 | 27年3月期上期:4,580億円 | 通期未開示 |
| アドバンテスト(6857) | 30,700円 | 27年3月期通期:8,460億円 | 33.7倍 |
| KOKUSAI ELECTRIC(6525) | 8,512円 | 27年3月期通期:794億円(IFRS) | 35.8倍 |
| レーザーテック(6920) | 35,750円 | 27年6月期通期:1,250億円 | 35.6倍 |
| SCREEN(7735) | 12,670円 | 27年3月期通期:1,565億円 | 20.8倍 |
| ディスコ(6146) | 51,000円 | 27年3月期上期:1,049億円 | 通期未開示 |
東京エレクトロン(8035)|前工程の幅広さと上期増益計画
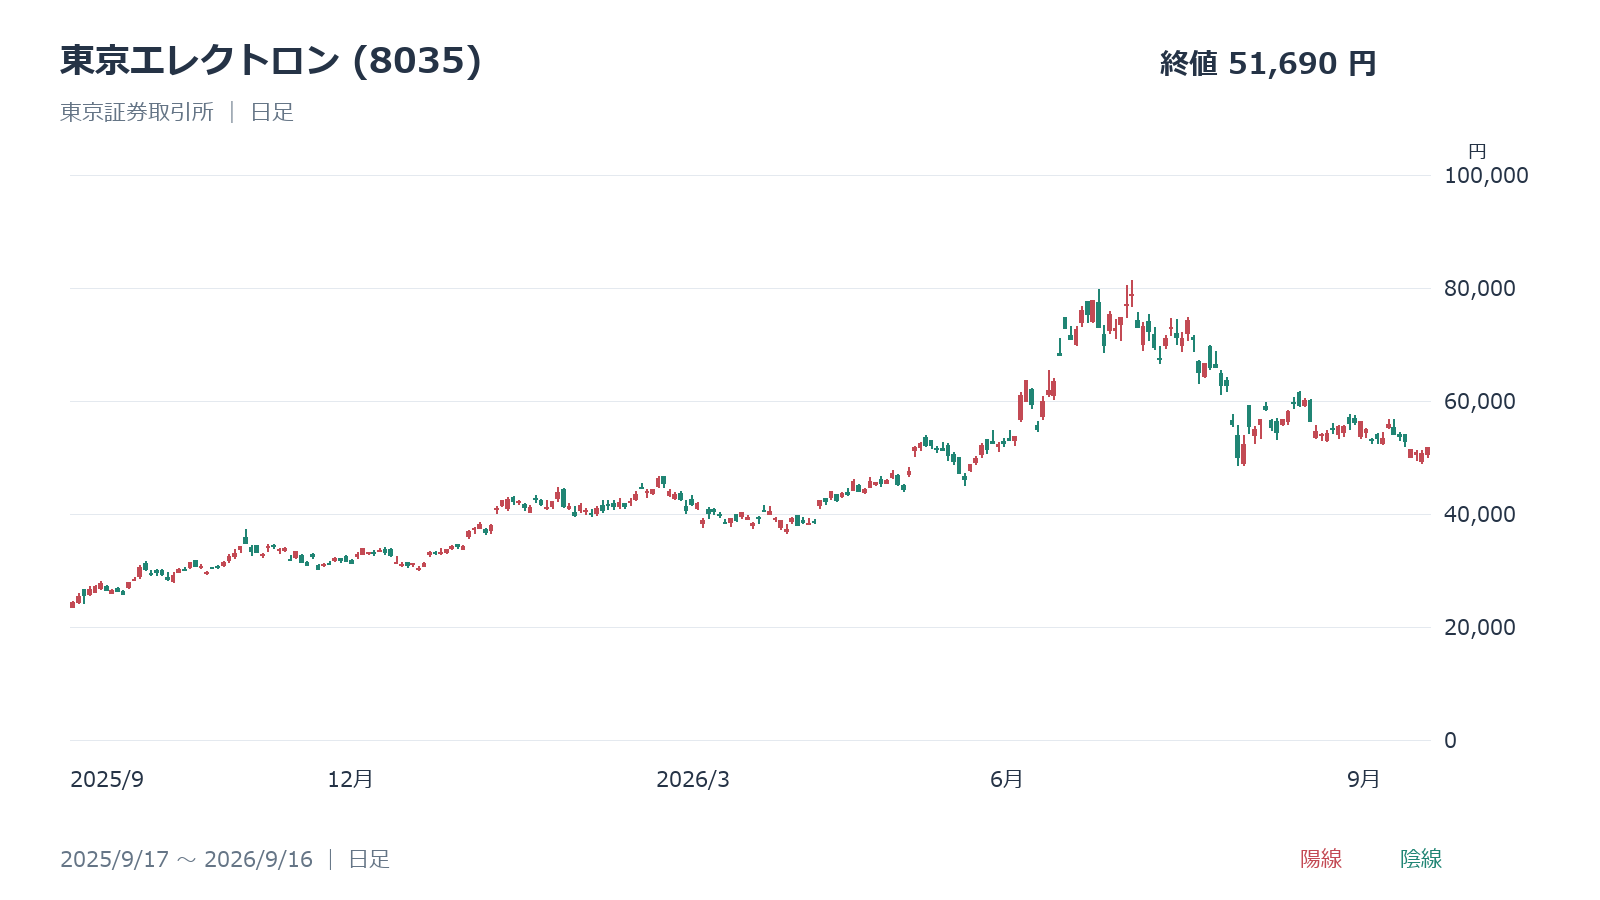
東京エレクトロンは塗布・現像、エッチング、成膜、洗浄などを展開する総合装置メーカーです。27年3月期1Qは売上高7,323.88億円、営業利益2,114.07億円で46.1%増でした。上期営業利益計画は4,580億円で、通期予想はまだ公表されていません。
10月1日付で1株を5株にする分割を予定しています。9月16日終値51,690円は分割前の値です。分割による株価の見かけ上の低下は、企業価値の減少とは異なります。AI向けの装置販売が伸びる一方、通期の利益水準は中間決算で示される計画を確認する必要があります。
レーザーテック(6920)|EUVマスク検査の強みと受注回復
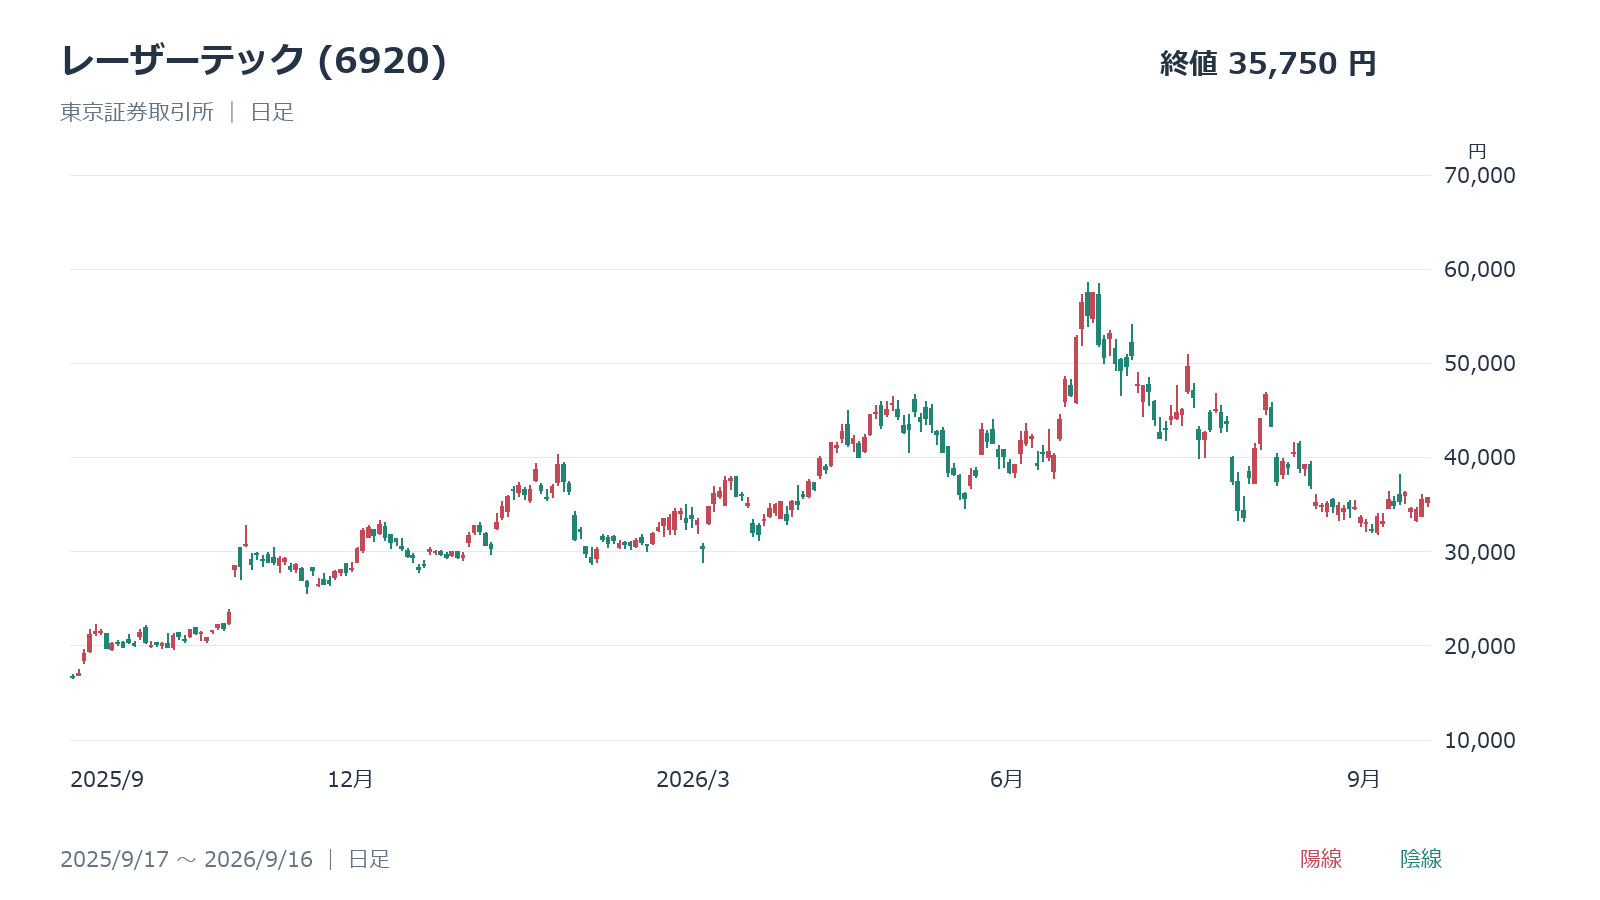
レーザーテックはEUVマスク検査で強みを持ちますが、半導体検査の全分野を独占しているわけではありません。26年6月期は売上高2,304.85億円、営業利益1,052.59億円で14.3%減益でした。高い技術力があっても、納入時期によって業績は変動します。
一方、受注高は前期の1,052.26億円から2,375.04億円へ増えました。27年6月期の営業利益予想は1,250億円です。受注の回復が、売上と利益に変わる時期を確かめる必要があります。9月16日終値35,750円での予想PERは約35.6倍で、回復への期待も含む水準です。
SCREENホールディングス(7735)|洗浄の競争力と1Q減益
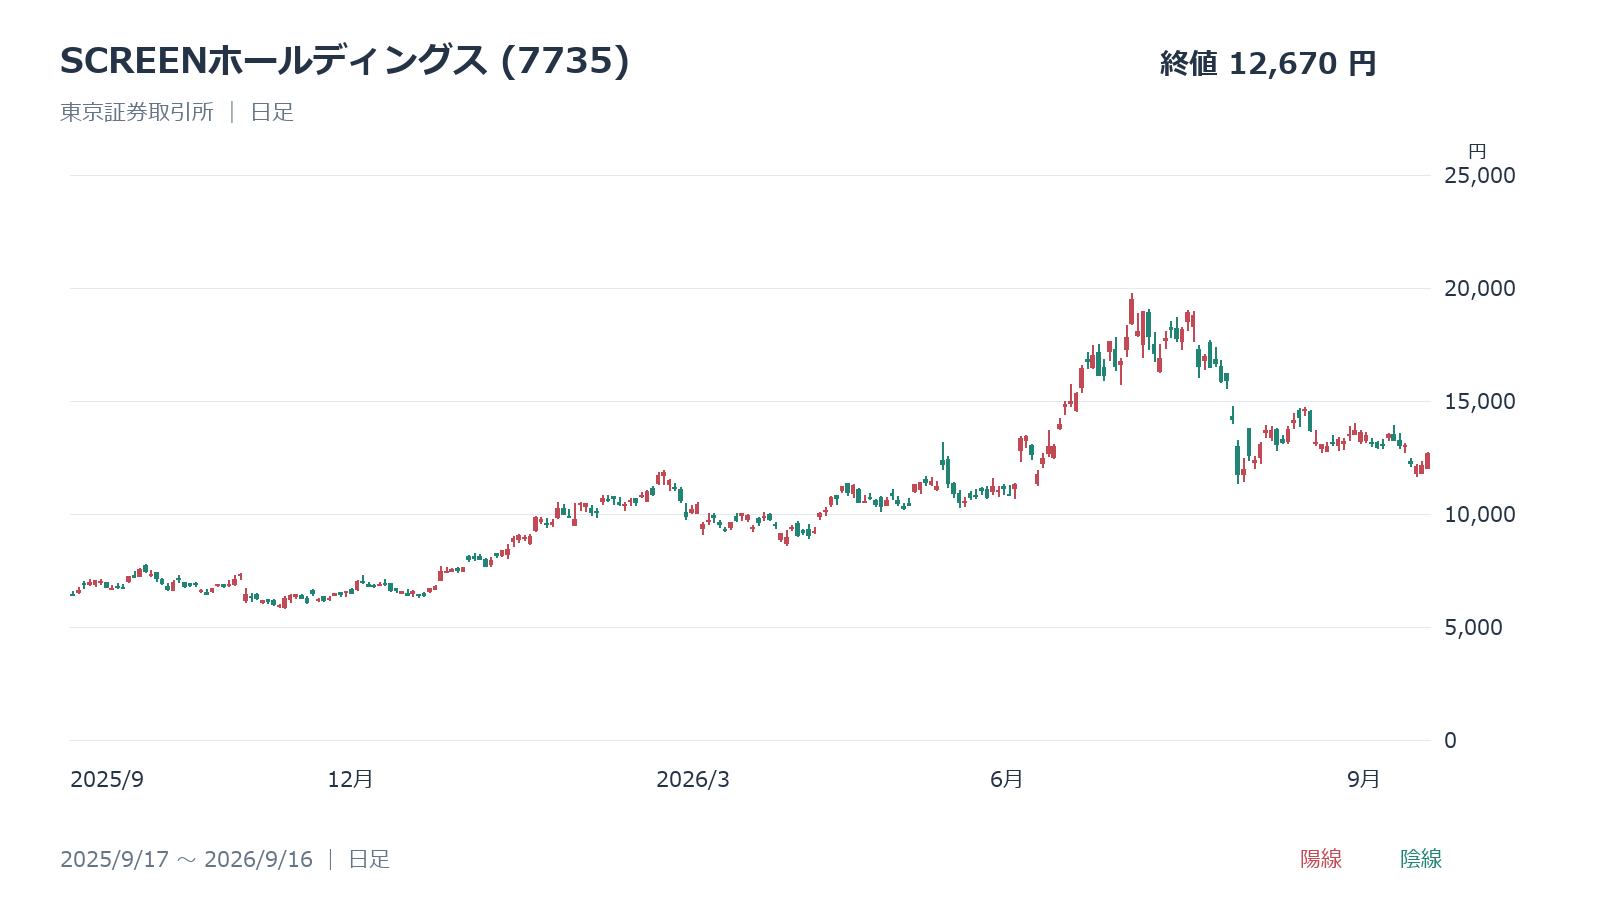
SCREENは半導体の洗浄装置に強みを持ちます。27年3月期1Qは売上高1,217.75億円、営業利益143.68億円で、営業利益は41.1%減でした。AI関連投資の拡大と、高シェア企業の四半期増益が必ずしも同時に進まない例です。
通期営業利益は1,565億円、前期比27.7%増を計画しており、下期を含めた回復の実現が必要です。9月16日終値12,670円での予想PERは約20.8倍ですが、計画未達なら割安感は薄れます。2026年4月の1対2分割を反映した株価とEPSで、次回決算の進捗を比べましょう。
ディスコ(6146)|切断・研削と消耗品が高収益を支える
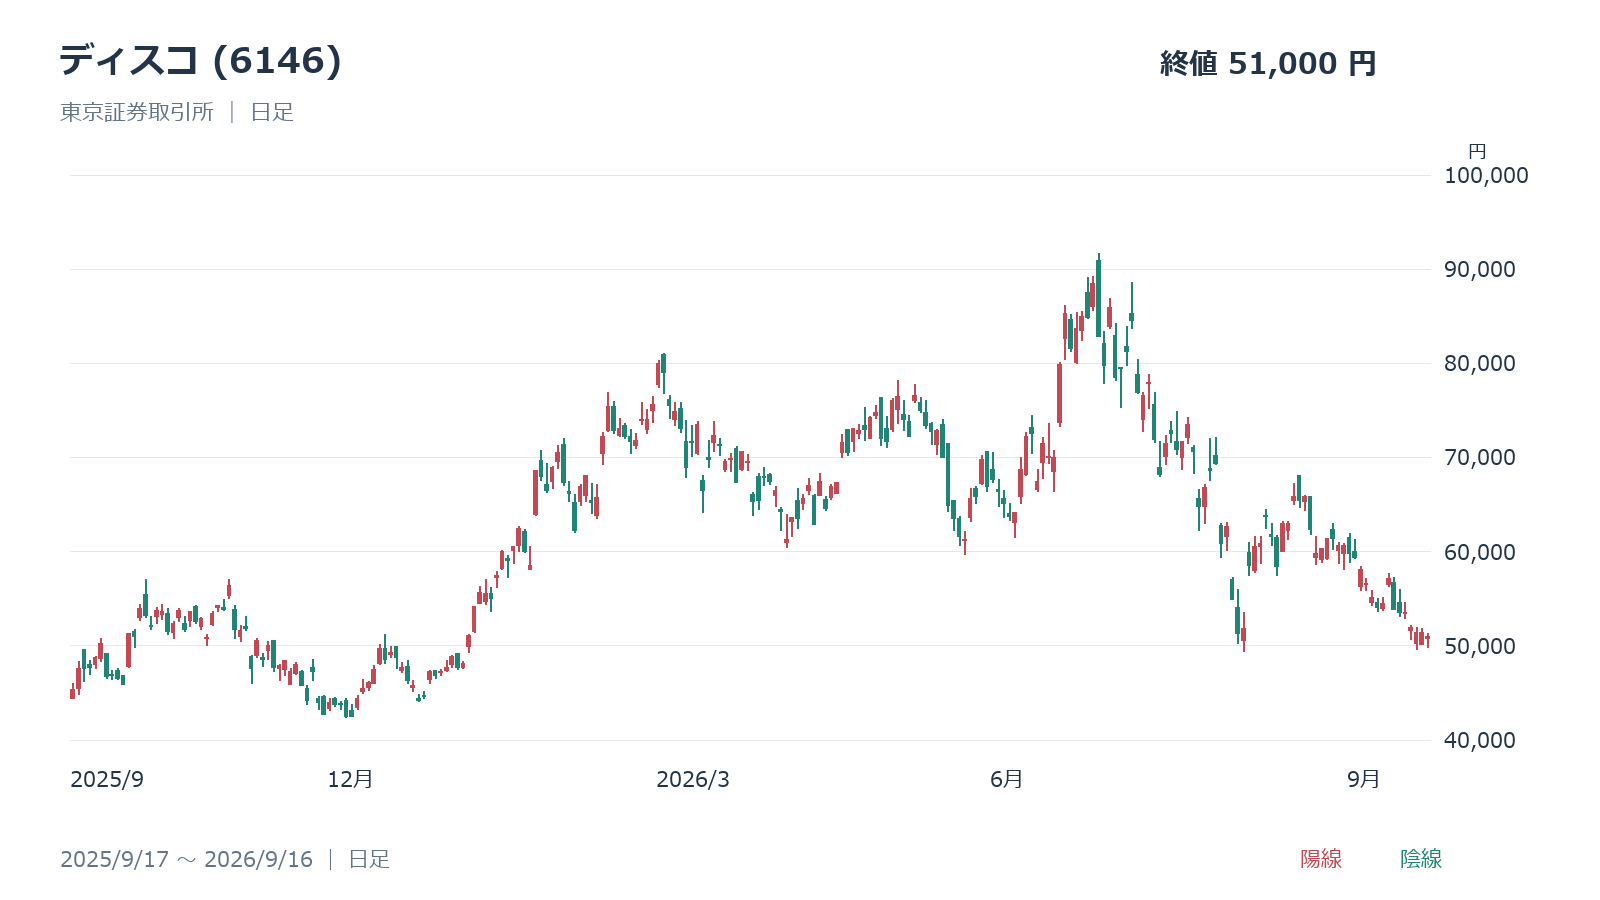
ディスコは、ウエハを切るダイシングと、薄く削るグラインディングの装置・加工ツールを供給します。27年3月期1Qは売上高1,143.08億円、営業利益490.33億円で42.2%増でした。営業利益率は約42.9%で、売上の拡大とともに高い収益性を示しています。
上期営業利益予想は1,049億円ですが、通期予想は公表されていません。9月16日終値は51,000円です。出荷の伸びに加え、顧客の検収が売上へ反映される時期、加工ツールの販売を確認しましょう。AI向けの薄化需要があっても、製品構成や費用によって利益率は上下します。
その他の注目銘柄|装置の用途と会社全体の収益源を区別する
東京精密はプローバや精密加工、アルバックは真空技術を使う成膜などで関わります。芝浦メカトロニクスは洗浄だけでなく、先端パッケージの接合装置も確認したい企業です。主力装置の用途を押さえると、単に「半導体関連」として並べるより比較しやすくなります。
会社全体の業績と、注目する半導体事業の寄与は別です。キヤノンやウシオ電機には他分野の事業もあります。キヤノンのNILなど新技術は、技術開発や製品化と顧客での量産採用を分けて確認してください。下表は担当領域の一覧であり、株価の割安順や推奨順位ではありません。
| 銘柄 | 主な関連領域 | 確認したい点 |
|---|---|---|
| 東京精密(7729) | プローバ、研削・切断、精密測定 | 半導体装置と計測機器の業績差 |
| アルバック(6728) | 真空成膜、エッチングなど | 半導体向け受注と他事業の寄与 |
| 芝浦メカトロニクス(6590) | 洗浄、フリップチップボンダなど | 先端パッケージ向け採用と納期 |
| TOWA(6315) | 樹脂封止、シンギュレーション | 新型モールディング装置の販売 |
| ウシオ電機(6925) | 露光装置、露光・検査用光源 | 半導体向けと他の光事業の違い |
| キヤノン(7751) | 半導体露光、ナノインプリント | NILの量産採用と収益への寄与 |
まとめ|半導体製造装置株は需要の強さと利益の実現を確認する

半導体製造装置は、AI向けの先端ロジックやHBM、先端パッケージへの投資が成長を支えます。前工程から検査・後工程まで、各社の得意分野と顧客の投資計画を結び付けて比較しましょう。
ただし、受注増加から売上・利益への反映には時間差があり、高シェア企業でも減益になる場合があります。今後の上昇を期待するなら、会社計画の達成と株価の織り込みを併せて確認する必要があります。
投資期間に合う確認点を決め、輸出規制、工場の工期、為替にも備えてください。テーマの人気だけを追わず、利益が増える根拠を確かめながら投資額を調整していく姿勢が大切です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。