ツガミは2026年10月20日、中間業績予想を上方修正しましたが、株価は1割近く下落しました。中国事業は好調なものの、7〜9月の売上と利益は4〜6月を下回る見込みです。下期の業績がどうなるかによって、現在の株価が割安かどうかの判断も変わります。
反発する余地はあると見ていますが、新規の買いを急ぐほど割安とは判断していません。株価の評価倍率は下がりましたが、中国への依存度は高いままです。下期に中国での販売や利益率が落ちれば、通期の利益にも響きます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ツガミの株価は調整中|10月20日は9.51%安
ツガミの株価は7月の高値から下落しています。過去の減益時とは異なり、足元では利益が増えており、現在の利益予想に対する株価の倍率は低下しています。ただし、下期に利益が減れば、今のPERだけで割安とは判断できません。
開示前から株価は下落していた
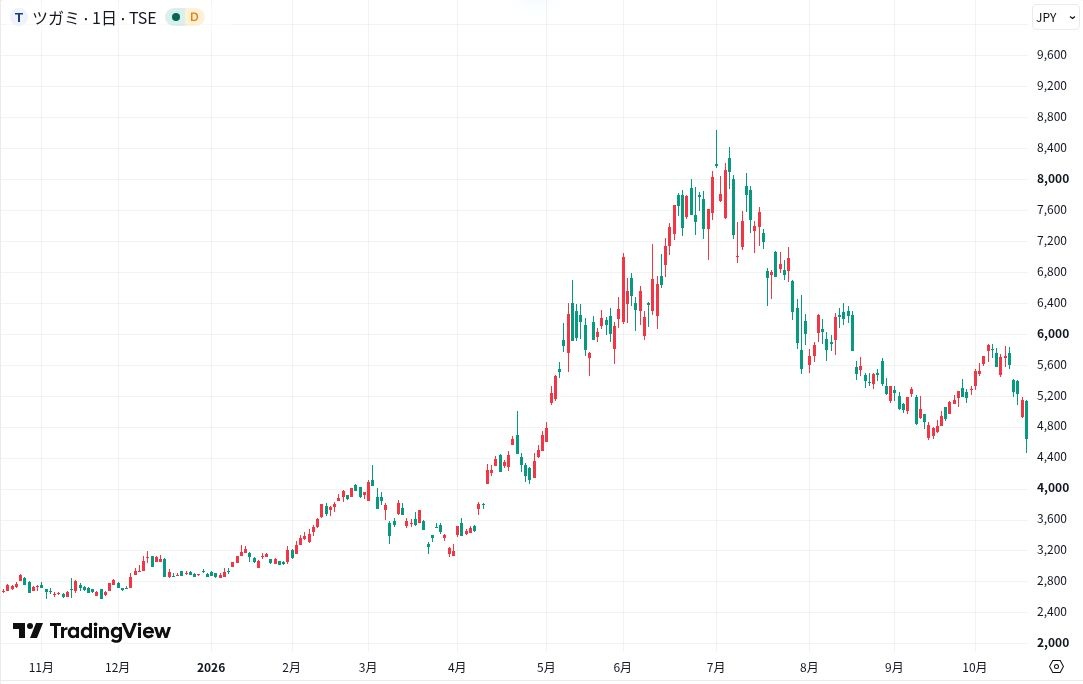
10月20日の終値は4,660円、前日比9.51%安でした。午前の取引終了時点の11時30分には4,960円と3.69%安で、会社が上方修正を開示した13時より前から下落しています。開示後には一時下げ幅を縮めました。
株価は発表前から下げており、終値で見た一日の下落率には、その値下がりも含まれます。誰が売ったのか、投資家がどの程度の上方修正を期待していたのかは明らかでないため、当日の下落を上方修正への失望売りと断定することはできません。
過去5年と直近の値動き
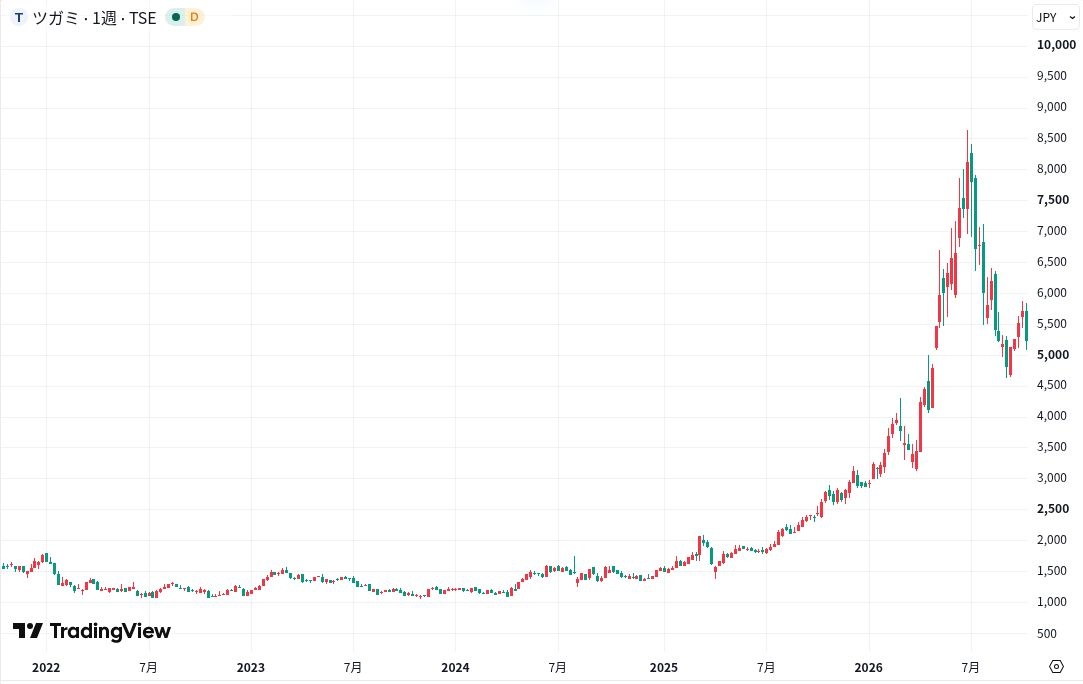
2022年は需要が堅調でも、世界的な利上げのなかで株価が下落し、6月に1,058円を付けました。2023年は中国の投資調整で減益となり、10月に1,051円へ下落しました。2024年7月30日の決算では中国の回復で四半期営業利益が63%増え、終値は1,701円でした。
2025年4月は関税懸念による全面安と重なり1,378円へ下落しました。その後は増益が続き、2026年1月の安値2,848円から7月高値8,630円へ上昇し、現在は4,660円です。今回は減益だった2023年とは異なります。
既存の通期予想と見直し前のPERの見方
| 指標 | 10月20日 |
|---|---|
| 株価 | 4,660円 |
| 時価総額 | 2,236.8億円 |
| 予想PER | 12.59倍 |
| PBR | 約2.49倍 |
| 予想利回り | 2.36% |
6月末の親会社持分871.44億円を自己株控除後46,501,215株で割ると、1株純資産は約1,874.02円です。これで株価を割り、PBR(株価純資産倍率)を求めました。時価総額は自己株込みの発行済み4,800万株、利回りは年間配当予想110円が基準です。
予想PER(株価収益率)は見直し前の会社予想1株利益370.28円が基準です。7月1日終値8,180円の22.09倍から12.59倍へ下がりました。ただ、中国需要に業績が左右されやすく、この倍率だけで割安とは見ていません。
ツガミの事業と強み|精密加工を支える中国・インド展開
ツガミは、小型の精密部品を効率よく量産する工作機械に強みを持つ会社です。顧客の工場に加工設備を供給し、売上の大半を中国向けが占めます。中国での販売が業績を大きく左右する一方、インドでも生産能力を増やしています。
精密部品の量産を支える自動旋盤
自動旋盤は金属の棒材から小型の精密部品を連続して削り出す工作機械です。ツガミの小径機P013などは、時計部品や検査用プローブの量産に対応します。27年3月期第1四半期の自動旋盤売上は364.07億円で、全社売上430.06億円の84.7%を占めました。
ツガミの売上は、顧客が設備を導入する時期に集中します。部品加工の精度を高めたり、人手を減らしたりする投資は受注の追い風ですが、顧客が設備投資を先送りすれば注文は減りやすくなります。機械の性能が優れていても、顧客の投資意欲が弱まれば販売は影響を受けます。
中国顧客向け売上と中国拠点の売上の違い
| 中国売上の区分 | 億円 |
|---|---|
| 顧客所在地別 | 352.76 |
| 拠点別・外部 | 355.17 |
| 拠点別・内部込み | 380.13 |
第1四半期の中国顧客向け売上は全体の82.0%でした。これは販売先を顧客の所在地で分けた数字です。一方、拠点別のセグメントは、どの地域の事業拠点が売上を計上したかを示します。
中国の顧客向け売上は、中国需要への依存度を示します。一方、中国拠点の売上と利益からは、現地事業の採算が分かります。似た金額でも集計の対象は異なり、拠点間の取引は連結時に相殺されます。内部取引を含む各地域の売上を足しても、全社の売上高には一致しません。
インドの成長と中国への集中
インド拠点の第1四半期外部売上は15.95億円、利益は0.77億円でした。会社は36億円を投じた新工場を2025年12月に稼働させ、生産能力を月産200〜300台と従来の約2倍に引き上げたと説明しています。増産できる分を販売につなげられれば、利益の拡大も期待できます。
中国でも38億円を投じ、2028年1月の稼働で生産能力を約20%増やす計画です。中国からインドへ生産を移すというより、両国で事業を拡大しようとしていると見ています。インドが成長しても、当面の収益は中国の需要に大きく左右されます。
ツガミの業績見通し|中間営業利益予想252億円の中身
今回の上方修正では、売上高より営業利益の予想が大きく引き上げられました。ただ、中間期の予想から4〜6月の実績を差し引くと、7〜9月は前年同期を大きく上回るものの、前四半期からは減益となる見込みです。利益額の減り方に比べ、利益率の低下は小さい計算です。
売上以上に営業利益が上振れした修正内容
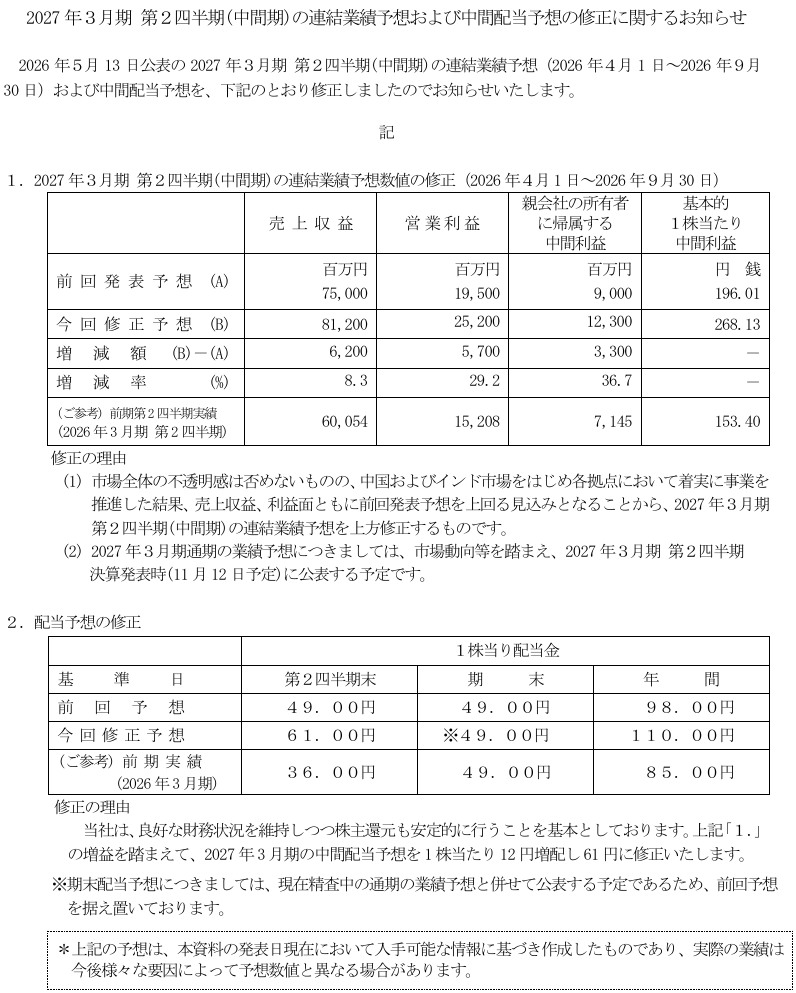
中間期の予想は、売上高が750億円から812億円、営業利益が195億円から252億円へ増額されました。親会社株主に帰属する中間純利益も90億円から123億円へ引き上げています。営業利益の上方修正率29.2%は、売上の8.3%を大きく上回ります。
会社は、中国やインドなど各拠点の好調を修正理由に挙げました。ただし、数量増加、製品構成の変化、為替がそれぞれどの程度利益を押し上げたかは、金額で示していません。販売数量の増加で1台当たりの固定費負担が軽くなったのであれば、販売の減速に伴ってその効果も弱まります。
7〜9月の利益見込みを前年・前四半期と比較
| 期間 | 売上/営業利益(億円) |
|---|---|
| 25年7〜9月実績 | 282.67/65.30 |
| 26年4〜6月実績 | 430.06/134.66 |
| 26年7〜9月差引予想 | 381.94/117.34 |
7〜9月の見込みは、中間予想から4〜6月実績を差し引いた計算値で、会社が公表した四半期予想ではありません。前年同期も累計実績の差額で求めました。この計算では、営業利益は前年同期比79.7%増、前四半期比12.9%減となります。
売上高も前年同期比では35.1%増ですが、前四半期比では11.2%減となる計算です。前年からの回復は大きいものの、4〜6月に比べると売上も利益も減る見込みです。中間期の上方修正だけでは、この減速は見えません。
減益率だけでなく利益率も確認
中間予想から差し引いて求めた7〜9月の営業利益率は30.7%です。4〜6月の31.3%からの低下は0.6ポイントにとどまり、前年7〜9月の23.1%を7.6ポイント上回ります。利益額は減るものの、売上高に対して稼げる利益の割合は大きく崩れない計算です。
売上が減れば、利益率がほぼ同じでも利益額は小さくなります。今回は営業利益率が30%台を維持する計算のため、7〜9月の減益見込みだけで採算が大きく悪化したとは考えていません。11月の実績でもこの利益率を維持できていれば、収益力はなお高いと評価できます。
ツガミの株価の今後を左右する中国需要と為替
中国では、電子関連の設備投資が伸びても、自動車など別の産業では弱さが残っています。工作機械の需要を考える際は、中国全体の経済成長率だけでなく、顧客が属する産業の動向も無視できません。さらに、中国で稼いだ利益は円に換算されるため、為替の変動も決算に影響します。
AI・ロボット需要の期待と実績
日本工作機械工業会の9月受注速報は2,232.09億円で、前年同月比60.4%増でした。日経は、8月の業界回復をAIや航空宇宙の需要で説明しています。一方、中国の1〜9月の製造業投資は2.1%減で、電子・通信関連と自動車では投資の増減にも差があります。
ツガミの第1四半期短信と今回の修正資料には、AI・ロボット関連の売上比率が示されておらず、業界の受注増が同社にどの程度寄与したかは分かりません。現時点で評価できるのは、中国事業の利益率が実際に高い点です。同じAI関連でも、既存の設備・部品で稼ぐ企業と、開発中のAI機能の収益化を目指す企業では、評価の仕方が異なります。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
地域別利益率と為替の影響
| 拠点 | 27年3月期1Q利益率 |
|---|---|
| 中国 | 30.4% |
| 日本 | 15.1% |
| インド | 4.8% |
表の利益率は、各拠点のセグメント利益を内部取引込みの売上で割った数値です。中国の高い利益率が連結利益を支えています。ただし、日本やインドは販売構成や費用が異なるため、中国並みの利益率になるとは限りません。
中国で得た利益は円に換算されるため、円相場も決算に影響します。会社は前期の有価証券報告書で、ほかの条件を一定とした場合、人民元に対する1%の円高で税引前利益が3.28億円減ると試算しています。前期を基にした感応度ですが、現地通貨での利益が変わらなくても、円高になれば円換算額は減ります。
ツガミの配当予想110円と150万株消却
ツガミは中間配当予想を引き上げるとともに、保有する自己株式の消却を発表しました。配当の増額は株主の受取額を増やしますが、自己株式の消却には新たな買い付けを伴いません。買い需要として株価を支えるかどうかは、別途設定されている取得枠を使った実際の買い付け次第です。
中間配当の増額と期末配当の精査
| 配当予想 | 修正前→修正後 |
|---|---|
| 中間 | 49円→61円 |
| 期末 | 49円→49円 |
| 年間 | 98円→110円 |
中間配当予想は49円から61円へ12円引き上げられ、期末は49円に据え置かれました。この結果、年間予想は98円から110円となり、前期の85円に対して年間25円の増配予想です。
会社は、期末配当を通期業績予想と合わせて精査すると説明しています。今回引き上げたのは中間配当の予想だけで、期末の変更額はまだ示されていません。期末も増配されると見込み、年間110円を超える配当を前提に投資するのは早いと考えます。
株式消却と追加買い付けの違い
10月27日に消却する予定の150万株は、会社がすでに保有している自己株式です。発行済み株式の3.13%に相当し、消却後の株式数は4,650万株になります。市場から150万株を新たに買い付けるわけではありません。1株利益(EPS)はもともと自己株式を除いて計算するため、消却によりEPSが3.13%増えることもありません。
自己株式の取得には、消却とは別に9月11日設定の枠があり、上限は30万株・15億円、期限は2027年5月12日です。10月2日の開示では、9月末までの取得は0株でした。新たな買い需要になるのは、この枠を使って実際に買い付けた分です。
ツガミの今後を見極める11月決算|通期計画と中国の採算
11月の決算では、好調だった上期に続き、下期も増益を見込めるかに注目しています。通期予想の修正幅だけでなく、下期にどれだけ利益を稼ぐ計画なのかを重視します。中国の採算や営業キャッシュフローも踏まえ、業績の評価を見直します。
通期計画から下期に必要な利益を計算
従来の通期営業利益予想365億円から、今回の中間予想252億円を引くと113億円になります。ただし、これは従来計画との差額であり、会社が新たに示した下期予想ではありません。中間予想は従来の通期計画の約7割に達しており、通期予想の見直しによって下期に見込む利益額も変わります。
11月12日に示される新しい通期計画から中間実績を引けば、会社が下期に見込む利益額を求められます。中間実績とは6か月同士で比較でき、7〜9月の3か月実績と比べる場合は、下期を四半期平均に直します。ただし、利益は季節性や受注時期にも左右されるため、平均額だけで減速の程度を判断せず、地域別の需要説明も踏まえます。
地域別の増益・減速を確認
中国の売上と採算に加え、インドの増産が利益増につながっているかも評価材料になります。ただし、決算の利益が増えていても、手元に残る現金が同じように増えるとは限りません。
第1四半期の営業キャッシュフローは48.08億円と、前年同期の56.74億円を下回りました。営業債権・その他の債権の増加37.98億円と、営業債務・その他の債務の減少56.79億円が資金収支を押し下げています。売上拡大に伴う運転資金の増加もあるため、利益と現金収支の差が今後縮まるかを見ていきます。
利益成長と株価水準を照合
業績の回復は続いており、7〜9月も計算上は高い営業利益率を維持する見通しです。この収益力が保たれるなら、株価が反発する余地もあると考えます。ただし、前四半期比では減収減益となる見込みのため、悪材料を織り込み終えたとまでは判断していません。
新しい通期計画で下期も前年同期比の増益を見込めるなら、現在の中立判断を見直し、前向きに評価します。一方、上期の上振れだけで予想EPSが増える場合は、慎重な姿勢を変えません。中国事業の採算が悪化し、下期が減益へ向かう計画なら、評価を引き下げます。
まとめ|ツガミの株価と今後の確認点
ツガミは中国事業の好調で業績が回復していますが、株価は7月の高値から大きく下落しています。利益率はなお高い一方、中国需要が弱まれば、その水準を維持しにくくなるおそれがあります。
現時点の判断は中立です。反発の余地はあると見ていますが、新規の買いを急ぐ必要はないと考えます。利益に対する株価の倍率は下がりましたが、下期にも利益が伸びるかはまだ見通せません。
下期の増益を見込む会社計画が示されれば評価を引き上げ、中国の採算が悪化する場合は慎重さを強めます。過去の高値に戻る期待や株主還元だけで判断せず、本業の利益が伸び続けるかを重視します。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。