東京エレクトロン(TEL)の株価は、AI向け半導体投資への期待で上昇した後、2026年7月の高値から調整しています。10月21日終値は10160円。本業は回復していますが、下がったという理由だけでは、割安とは判断できません。
先端工程への投資が追い風になる一方、研究開発費などの増加も見込まれます。下期の価格適正化が利益にどこまで届くかは、株価評価を支える材料です。事業の成長余地と、足元の株価に織り込まれた期待を照らし合わせます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
東京エレクトロンの株価は高値から調整、割安といえるか
株価は7月の年初高値から下落しましたが、1年前や年初の安値と比べれば、依然として高い水準にあります。ここでは5年と1年のチャートで株価の位置を確かめ、会社の通期予想が出ていない段階での評価の考え方を整理します。
5年・1年のチャートで株価の位置を確認
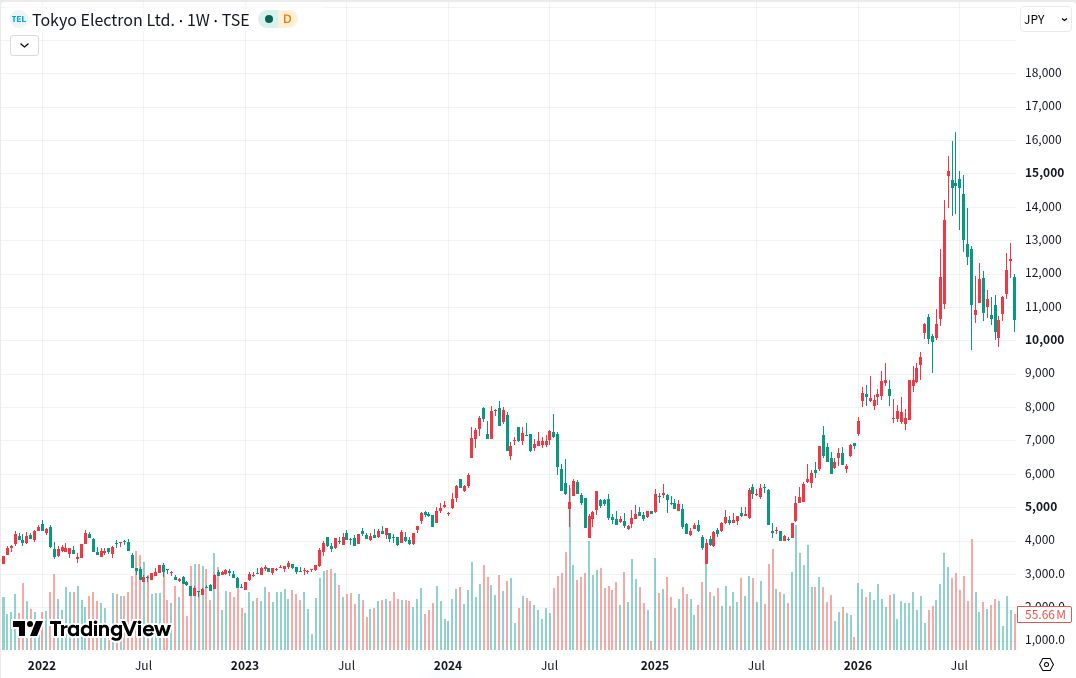
5年週足では2022年10月の安値2303.33円から上昇し、2024年4月に8172円を記録しました。2025年4月には3312円まで調整後、再び上昇。2023年の1対3、2026年の1対5分割を反映しています。
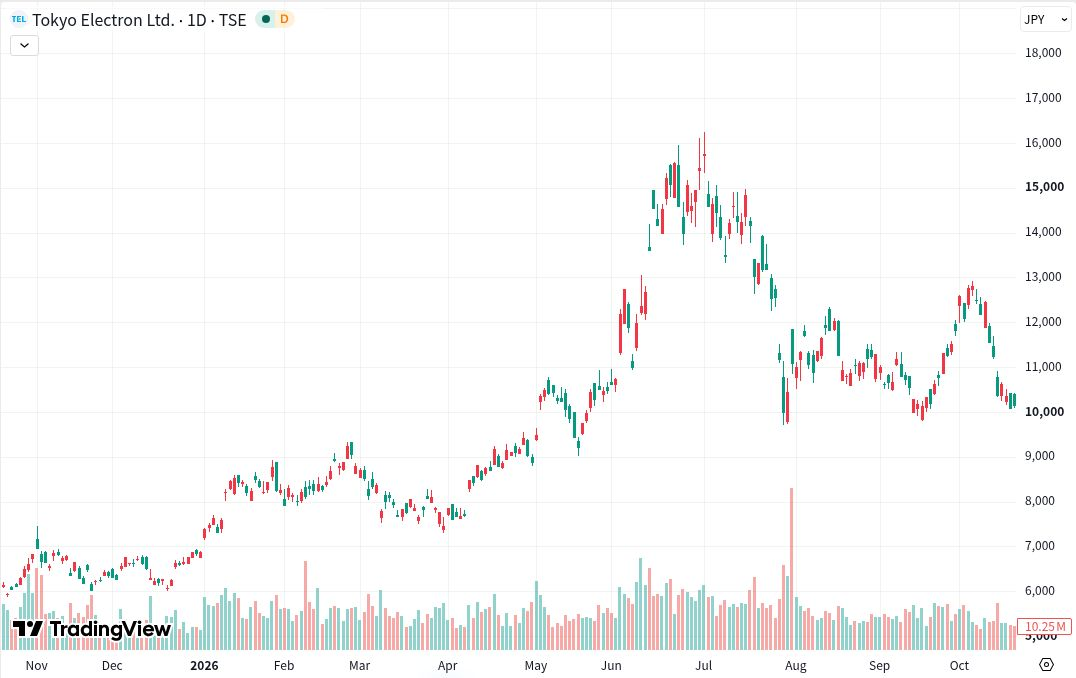
1年安値5866円(2025年10月23日)から年初高値16252円(7月1日)へ上昇しました。10月21日は高値比37.5%安でも、年初安値7144円(1月5日)を上回ります。長期上昇と足元の調整は分けて評価します。
通期会社予想が未公表の株価をどう評価するか
10月21日終値と翌日確認の発行済株式数23億4016万3665株による計算時価総額は約23.78兆円、実績PBR(純資産に対する株価の倍率)は10.90倍です。通期会社予想のEPS(1株利益)が未公表のため、それを使うPER(利益に対する倍率)は算出できません。市場予想に基づく指標とは区別します。
純資産を大きく上回る評価には、資産額だけでは説明できない収益力や成長期待が含まれます。ただしPBRの高さだけで割高とも断定できません。新たな通期利益見通しと、その後も利益を維持できる根拠を時価総額と比較する段階です。
AI需要は東京エレクトロンのどの事業に届くのか
AI向けの先端工程には成長余地があり、納入後の保守・改造もTELの収益を支えます。ただし投資の伸びは用途によって異なります。装置の強みと顧客の投資先を結び付けると、全社への恩恵を過大に見積もりにくくなります。
先端半導体を支える塗布・現像とエッチング
TELの塗布・現像装置は、半導体の回路パターンを転写する前後で感光材を塗り、現像する工程を担います。エッチング装置は不要な膜を削る加工に使われます。微細化や積層化に伴い加工が複雑になるため、単なる半導体の生産数量増加とは別に、装置需要が広がる余地があります。
会社が7月30日に示した27年3月期の売上成長率は、塗布・現像が前期比50%以上です。エッチング25%以上、先端パッケージ70%以上も見込みました。全社実績ではなく各領域の見通しですが、AI投資の恩恵が一工程だけに限られないという事業の広がりを示しています。
[関連]半導体製造装置関連株の今後は?下落局面の本命銘柄と投資ポイントを解説
ロジック・DRAM・NANDで異なる設備投資
SEMIの7月予測では、2026年の前工程装置市場は1439億ドル、前年比23.1%増です。用途別ではロジック系の市場規模が大きく、DRAMの伸び率が高い構図です。装置を使う工程や顧客構成によって、各社への恩恵は異なります。
| 用途 | 市場規模 | 前年比 |
|---|---|---|
| ロジック系 | 780億ドル | +18.9% |
| DRAM | 388億ドル | +39.0% |
| NAND | 139億ドル | +30.7% |
TSMCも10月に年間設備投資600〜640億ドルの計画を維持しました。顧客の投資継続は追い風ですが、上記は市場全体の予測であり、TELの売上や受注を示す数字ではありません。
装置販売に加えて収益を支える保守・改造
フィールドソリューション(FS)は、納入済み装置の部品・保守や中古装置・改造などを扱います。26年3月期売上は6260億円で前期比16.3%増、27年3月期1Qは1880億円でした。顧客が既存設備を長く使う場合にも、部品交換や性能向上の仕事が発生します。
新設投資だけに収益源を限らない点は強みです。ただし、顧客の稼働率が下がれば部品や保守の需要にも影響します。会社は中古装置・改造について、納期が短く予測が難しいと説明しています。装置の設置台数が支える需要はあっても、全額が固定的な継続収入になるわけではありません。
決算で確かめる利益成長の実力
足元の本業は回復していますが、前期の純利益増には一過性の売却益も含まれます。研究開発への支出と、地域・用途による売上の偏りまで確認すると、見かけの増益率だけでは分からない収益の強みと負担が見えてきます。
前期の営業減益と1Qの回復、一過性利益を分ける
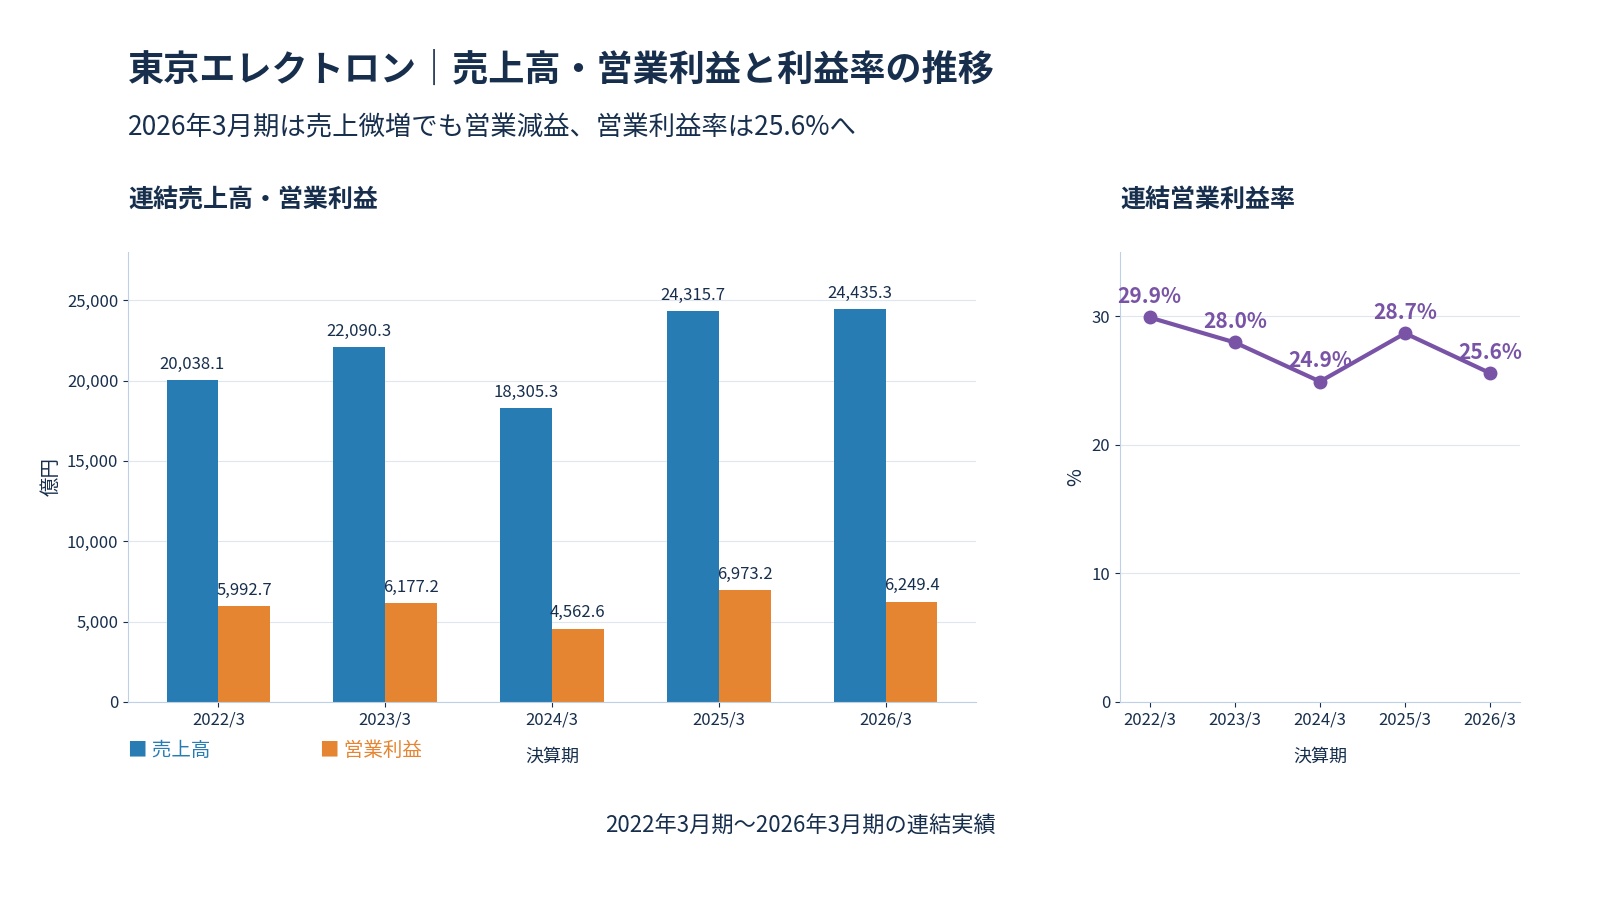
26年3月期は売上2兆4435億円で0.5%増、営業利益6249億円で10.4%減でした。純利益が5.6%増えた背景には、1154.94億円の投資有価証券売却益があります。税引前の売却益を純利益から単純に引く計算も、本業の利益を正しく表しません。
27年3月期1Qは売上7324億円で33.3%増、営業利益2114億円で46.1%増に転じました。営業利益率も前年同期の26.3%から28.9%へ上昇しています。前期の純利益増とは異なり、足元では売上増加が本業の増益につながっています。
研究開発費・設備投資と利益の関係
27年3月期の会社計画は、研究開発費3300億円、設備投資1900億円、減価償却費1000億円です。前期比では研究開発費が522億円、償却費が191億円増えます。設備投資額が減っても、過去に取得した設備の費用負担が同時に減るとは限りません。
研究開発費は当期の費用ですが、設備投資は資産に計上し、減価償却を通じて複数年に費用化します。新製品や供給能力への投資を続けるほど、短期的には売上の拡大で費用を吸収する力が必要です。投資額の減少だけを利益率改善の根拠にせず、売上と償却負担を合わせて評価します。
用途別・地域別の売上構成に見る強みと偏り
27年3月期1Qの新規装置売上を用途別に見ると、非メモリが57%、DRAMが32%、不揮発性メモリが11%でした。これは新規装置に限った構成で、全社売上やAI関連の比率を示すものではありません。ロジックとメモリの双方に顧客を持つ点は、特定用途の投資の波を分散できる強みです。
地域別では中国が2229億円で売上の30.4%を占め、前年同期の38.6%から比率は下がりました。ただし金額は2121億円から増えています。台湾は25.4%、韓国は20.8%で、上位3地域で8割近くを占めます。比率の低下は他地域の伸びによるもので、中国への依存が解消したとまではいえないと見ています。
東京エレクトロンの今後を左右する10月30日決算
10月30日の中間決算では、上期予想の達成度と下期の利益率見通しを評価します。価格適正化が費用増を吸収する道筋を示せれば、成長期待を支える材料になります。ただし、好業績の発表がそのまま株価上昇を意味するわけではありません。
上期営業利益予想4580億円と下期の価格適正化を検証
上期会社予想の売上1兆6200億円・営業利益4580億円から1Q実績を差し引くと、2Qに必要な利益率は約27.8%です。上期予想からの逆算値で、実績ではありません。会社は1Q比の利益率低下を製品構成や固定費増で説明しています。通期予想は10月30日の開示予定です。
価格適正化の効果は下期、主に4Qから表れる見通しです。価格上昇や製品構成の改善が費用増を吸収し、利益率の拡大につながれば株価評価を支える材料になります。反対に出荷が増えても利益が伸びなければ、成長への期待は割り引く必要があります。
好業績でも株価が上がるとは限らない理由
10月14日にASMLが好決算を発表した後、TEL株は上昇から下げへ転じたと株探が報じました。投資家の意図は断定できませんが、業界の好材料と個別株の上昇が必ずしも一致しない実例です。業績が前年より伸びても、それ以上の成長が先に期待されていれば、買いが続かない場合があります。
社長は営業利益1兆円を視野に入れる考えを示していますが、正式な会社予想ではありません。経営者の意欲的な発言と、具体的な事業環境を踏まえた予想は別です。決算を評価する際は前年との増減だけでなく、新たな見通しが示す利益水準と株価の釣り合いまで比較します。
株価の下振れリスクと株主還元をどう見るか
AI向けの投資拡大が続いても、顧客の計画変更や輸出許可の制約で出荷がずれるリスクがあります。株主還元は保有の魅力になりますが、装置販売の変動を止める仕組みではありません。事業と還元を分けて評価します。
顧客の投資延期と中国向け販売規制
主なリスクは、顧客が設備投資を先送りすることです。半導体メーカーは需要や在庫を見ながら投資の時期を調整するため、装置の売上は四半期単位で振れやすくなります。AI向けの投資が続いても、それ以外の用途の投資が鈍れば、全体の伸びは想定を下回り得ます。
もう一つは輸出許可の制約です。中国向けの比率が高い分だけ規制の影響は意識されますが、比率だけで影響額は計算できません。米商務省産業安全保障局は2月12日、米アプライド・マテリアルズの中国向け無許可輸出をめぐり、2.52億ドルの和解制裁金を発表しました。これは他社の事例で、TELの違反を示すものではありません。
配当・自社株買いと業績リスクを分けて考える
会社は配当性向50%を目安とし、分割後基準で年間最低10円の配当を設けています。ただし2期連続で利益が出ない場合は見直しを検討する方針です。27年3月期中間は76.8円相当を予定し、期末・年間は未定。中間を2倍にして年間利回りを示す段階ではありません。
1500億円枠の自社株買いは8月3日に取得終了を発表し、当時の分割前基準で244万3900株を取得しました。株数減少の効果は残りますが、同じ枠による今後の買付需要は見込めません。配当や買付実績だけを根拠に下値が限定的と判断せず、還元を支える利益の持続性を評価します。
まとめ|東京エレクトロンの株価と今後をどう評価するか
TELは先端工程での成長余地があり、本業の回復も確認できます。一方、純資産に対する株価の評価は高く、高値からの下落だけを根拠とする買い判断には慎重です。
価格適正化と費用吸収が進めば、成長期待を裏付ける利益が積み上がります。出荷延期や採算改善の遅れが表れれば、その期待は見直す必要があります。
10月30日の開示は、現在の時価総額に見合う利益成長を測る機会です。現時点ではAI需要への期待は持ちつつも、新たな通期予想を確認する前に、株価の下落だけで割安と決める買いには慎重です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。