ユニコーン企業という言葉を、ニュースで見かける機会が増えました。OpenAI、Anthropic、日本ならSakana AI。どれも上場していないのに、評価額は数兆円から百兆円を超える規模にのぼります。
ただ、この言葉には投資家がつまずきやすい落とし穴があります。ユニコーンの「評価額」は、上場企業の時価総額とは似て非なるものだからです。この記事では、投資助言会社である日本投資機構株式会社が、ユニコーン企業の定義から日本の現状、そして個人投資家がこの領域とどう関われるのかまでを整理します。
ユニコーン企業とは|評価額10億ドル以上の未上場企業
ユニコーン企業とは、一般に評価額が10億ドル以上の未上場スタートアップを指します。10億ドルは1ドル150円換算でおよそ1,500億円。東証プライムに上場する中堅企業に匹敵する規模の値段が、まだ市場に出ていない会社についているわけです。
評価額と未上場が基本条件、集計元による違いも確認
基本となるのは「評価額10億ドル以上」と「未上場」という2つの基準です。
産業革新投資機構(JIC)も、ユニコーンを企業価値10億ドル以上の未上場企業と説明しています。設立10年以内という条件を含む説明もありますが、すべての調査で共通する必須条件ではありません。
例えば、調査会社PitchBookは、ベンチャー投資を受け、資金調達後の評価額が10億ドル以上となった企業を対象にしています。創業年数や業種を一律に固定するのではなく、企業数を比較するときは各調査が何を対象にしているか確認する必要があります。
上場や買収によって調査対象から外れたり、評価額が10億ドルを割り込んだりする場合があります。一方、創業11年目に入っただけで一律に卒業するわけではありません。ユニコーンは称号ではなく、あくまで「今そういう状態にある」という一時的なラベルです。
実例があります。長らく世界最大級のユニコーンだったSpaceXは、2026年6月にナスダックへ上場し、ユニコーンの名簿から外れました。公募価格135ドルに対し初値は150ドル。前日まで「評価額」と呼ばれていた数字が、その瞬間から誰でも売買できる「株価」に変わったわけです。
[関連]SpaceX(SPCX)史上最大IPO|プロの懐疑とリテールの熱狂、次に来るフロー
名前の由来は「めったに出会えない一角獣」
この言葉を作ったのは、アメリカのベンチャーキャピタル、カウボーイ・ベンチャーズの創業者アイリーン・リー氏です。2013年のことでした。
2013年の調査では、2003〜2013年に設立された米国のベンチャー投資先のテクノロジー企業のうち、上場・未上場を含めて評価額10億ドル以上に達した39社を取り上げました。この希少さを一角獣になぞらえたのです。当初の調査範囲と、現在の世界の未上場企業を数える集計は同じではありません。
デカコーン・ヘクトコーン・ゼブラ企業との違い
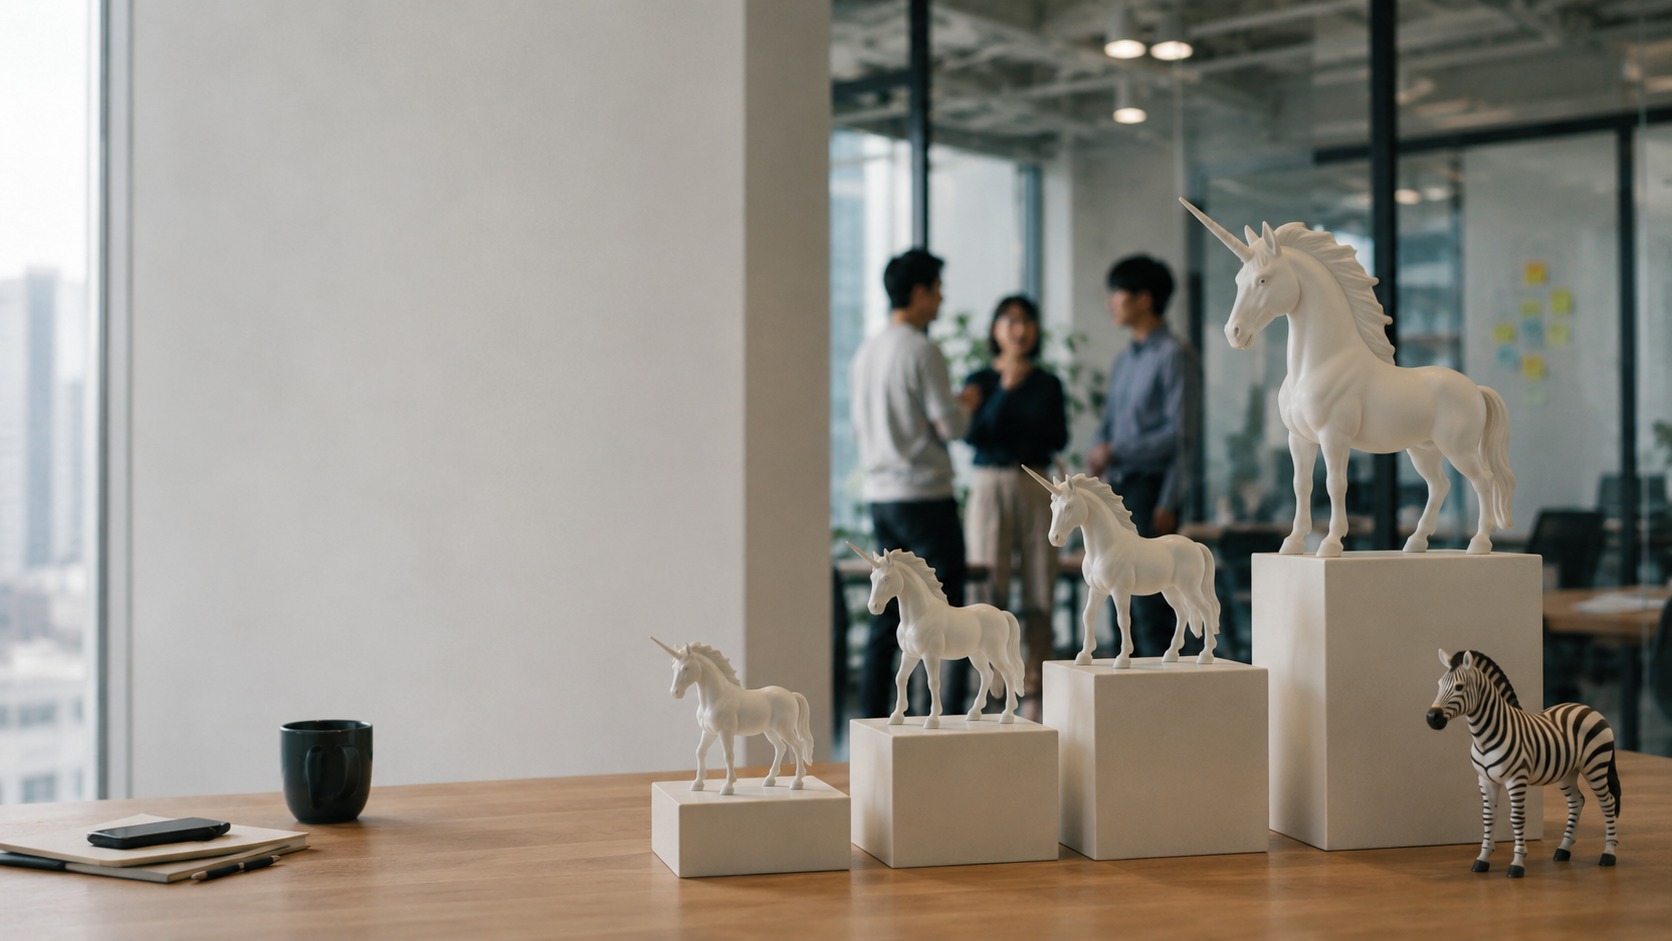
ユニコーンの周辺には、評価額の桁で呼び分ける言葉がいくつかあります。
デカコーン企業は評価額100億ドル以上。ユニコーンの10倍です。ヘクトコーン企業は1,000億ドル以上で、こちらは100倍。「デカ」が10、「ヘクト」が100を意味することに由来しています。ヘクトコーンまで到達する企業は世界でも数えるほどしかなく、ChatGPTのOpenAI、Claudeを開発するAnthropic、TikTokを運営するByteDanceといった名前が並びます。
「ゼブラ企業」は思想が違う
一方、ゼブラ企業はまったく別の軸から出てきた言葉です。2017年にアメリカの女性起業家たちが提唱しました。
シマウマの白黒模様になぞらえて、企業の利益と社会への貢献という、相反しがちな2つを両立させる会社を指します。評価額の基準はありません。急成長と一人勝ちを是とするユニコーン的な価値観への、いわばアンチテーゼとして語られることが多い概念です。
ベンチャー企業・スタートアップとの違い
ベンチャー企業やスタートアップに、明確な数値基準はありません。創業まもない新しい会社を、ざっくりそう呼んでいるだけです。
対してユニコーンは、評価額10億ドル以上という規模と未上場である点が判断の軸です。数あるスタートアップの中でも、大きな評価額に達した企業を指します。成長性への期待が表れた分類ですが、利益の大きさや投資の成功を保証するものではありません。
世界と日本のユニコーン企業の現状
ユニコーン企業の集計は、いまでは世界各国を対象に行われています。米調査会社CB Insightsのデータでは、2026年時点で世界に1,300社を超えるユニコーンが存在します。
増加の背景はいくつも重なっています。ベンチャーキャピタルの資金が潤沢になり、上場しなくても大型の調達ができるようになったこと。クラウドの普及で、事業を立ち上げる初期コストが劇的に下がったこと。そして近年は、生成AIへの投資が評価額を押し上げていることです。
日本は8社|アメリカとの差は約94倍
日本の数字を見ると、景色が変わります。
経済産業省の「スタートアップエコシステム調査2026」によれば、2026年1月時点のユニコーン数はアメリカが750社、中国が157社、インドが64社、イギリスが58社、ドイツが33社。日本は8社です。アメリカとの差は、実に90倍を超えます。
国内スタートアップが生み出すGDPは2025年に25兆6,900億円と過去最大を更新しており、裾野そのものは着実に広がっています。それでも、評価額10億ドルの壁を越える企業は増えない。日本の課題は、起業の数ではなく「大きく育てること」に偏っているわけです。
日本の代表的なユニコーン企業
国内のユニコーンは、AIや素材といったBtoBの先端技術に集中しているのが特徴です。
生成AIの基盤モデルを開発するSakana AIは、創業から約1年でユニコーンに到達したとされ、国内最速の事例として知られます。ディープラーニングとロボティクスのPreferred Networksは、トヨタやファナックといった大企業と提携しながら開発を進めてきました。ほかに、人工的にクモの糸の素材をつくるSpiber、石灰石を原料とする新素材LIMEXのTBM、クラウド人事労務ソフトのSmartHRなどが名を連ねます。
この顔ぶれは、思ったより速く入れ替わります。タクシーアプリのGOは長く国内ユニコーンの一角でしたが、2026年6月16日に東証グロース市場へ上場し、卒業していきました。初値は公開価格2,400円を21.3%上回る2,910円。ユニコーンの一覧を眺めるときは、いつ時点の集計なのかを必ず確かめてください。
[関連]GO(581A)のIPO結果|公開価格・初値と上場時の売出条件
消費者向けの派手なサービスより、技術で勝負する会社が並ぶ。ここが、ECやフィンテックが厚い米中との違いです。
日本にユニコーン企業が少ない4つの理由
日本のユニコーンが増えない理由は、精神論ではなく構造の問題です。
上場のハードルが低く、早く上場してしまう
これが最大の要因だと考えています。東証グロース市場は、時価総額の小さい企業でも上場できます。数百億円規模で上場できてしまうなら、非上場のまま1,500億円まで我慢して育てる理由がありません。
海外のスタートアップが未上場のまま巨額調達を重ねて評価額を積み上げるのに対し、日本は早い段階で公開市場に出ていく。結果として、ユニコーンになる前に「上場企業」として卒業してしまいます。数が少ないのは、失敗しているからではなく、そもそもユニコーンを経由しないルートを通っているからです。
リスクマネーの規模が桁違いに小さい
先ほどの経産省調査は、もうひとつ厳しい数字を示しています。ディープテック分野へのベンチャーキャピタル投資額は、2025年にアメリカが2,544億ドルだったのに対し、日本は34億ドル。イギリスの130億ドル、ドイツの68億ドルにも届いていません。
研究開発に時間のかかる分野ほど、長く耐えられる資金が要ります。その資金が細ければ、企業は大きくなる前に息切れするか、早めの上場で資金を取りにいくしかありません。
起業に踏み出す人が少ない
新卒一括採用と長期雇用が前提の社会では、会社を辞めて起業する選択肢の重みが変わります。一度の失敗が経歴の傷として残りやすいという感覚も、根強く残っています。挑戦する母数が少なければ、頂点に届く企業の数も増えません。
国内市場が縮んでいく
日本語圏という限られた市場で、しかも人口が減っていく。国内だけで1,500億円の価値を認めさせるのは簡単ではありません。米中のユニコーンが自国市場だけで巨大化できるのとは、前提条件が違います。
政府もこの現状に手を打っています。2022年に策定された「スタートアップ育成5か年計画」では、2027年度にスタートアップへの投資額を10兆円規模へ引き上げ、将来的にスタートアップ10万社、ユニコーン100社の創出を掲げました。目標との距離はまだ遠いものの、資金と人材の両面から環境を変えようとしている段階です。
投資家目線で見るユニコーン企業
ここからが、投資メディアとして本題です。ユニコーンのニュースを読むとき、投資家が押さえておくべき前提が2つあります。
「評価額」は時価総額ではない
見落とされがちですが、ここは決定的な違いです。
上場企業の時価総額は、毎日の売買を通じて不特定多数がつけた値段です。売りたければ、その価格で売れます。一方、ユニコーンの評価額は、直近の資金調達で一部の投資家が出資した価格をもとに、発行済み株式全体へ引き伸ばして計算した理論値にすぎません。
たとえば発行済み株式の5%に50億円の値がついたなら、単純計算で全体は1,000億円。この1,000億円は、誰かが1,000億円を払う意思を示した金額ではないのです。市場で検証されていない値段だという点は、頭に入れておいてください。
ダウンラウンドと「上場したら急落」のリスク
評価額が市場の検証を経ていないということは、いざ検証されたときに切り下がることもあるという意味です。
前回より低い評価額で資金調達することを、ダウンラウンドと呼びます。業績が期待に届かなかったり、市場環境が変わったりすれば、評価額はあっさり下がります。象徴的な例が、オフィスシェアのWeWorkでした。一時は470億ドルと評価されながら、2019年に上場計画が破綻。事業モデルへの疑念が噴き出し、その後は転落の一途をたどり、2023年には米連邦破産法11条の適用を申請しています。
評価額が高いことと、事業が儲かっていることは別問題です。ユニコーンの肩書きを、業績の保証だと読み替えないでください。
個人投資家はユニコーンにどう関われるか
非上場である以上、個人が市場でユニコーン株を買うことはできません。関わり方は、間接的なものに限られます。
ひとつは、IPOを待つこと。ユニコーンが上場した瞬間、それは普通の株式として売買できるようになります。メルカリは2018年6月に東証マザーズへ上場し、国内を代表するユニコーンから上場企業へと「卒業」しました。直近では、2026年6月にSpaceXがナスダックへ、GOが東証グロースへと相次いで上場しています。米国ではAnthropicとOpenAIも上場に向けた申請を済ませており、この待ち行列はしばらく続きそうです。ただし公開価格が高値づかみになる場面もあり、上場直後の値動きは荒くなりがちです。
もうひとつは、ユニコーンに出資している上場企業を通じて間接的に持つという発想です。ベンチャーキャピタル事業を手がける上場企業や、CVC(コーポレートベンチャーキャピタル)を持つ大企業の株を保有すれば、その保有先が上場した際の含み益が企業価値に反映されます。ただし本業の業績に薄まるため、値動きが直接連動するわけではありません。
ほかに、一定の要件を満たす投資家向けのベンチャーファンドや、株式投資型クラウドファンディングという道もあります。いずれも流動性が乏しく、資金が長期間拘束される点は理解しておく必要があります。
[関連]OpenAIの上場はいつ?株価見通しや投資リスク、注目の関連銘柄を解説
「ネクストユニコーン」という視点
日本経済新聞社は、ユニコーンに到達する可能性を持つ有力スタートアップを「NEXTユニコーン」として毎年選定・公表しています。評価額のハードルはユニコーンより低く、企業価値100億円規模の企業も含まれます。
将来の上場候補がどの分野に集まっているかを眺めるには、こうしたランキングが手がかりになります。上場の一報が出てから慌てて調べるより、名前だけでも先に知っておくほうが、判断は落ち着きます。
よくあるQ&A|ユニコーン企業の疑問を解決
まとめ
ユニコーン企業とは、一般に評価額10億ドル以上の未上場スタートアップを指します。設立10年以内は共通の必須条件ではなく、社数を比べるときは調査対象と時点をそろえる必要があります。日本で大きく育つ企業を増やすには、上場の仕組みや成長資金の供給も重要です。
投資家として覚えておきたいのは、評価額が時価総額ではないという一点に尽きます。市場で検証されていない値段は、検証された瞬間に動きます。WeWorkがそうだったように。そして2026年のSpaceXやGOのように、ユニコーンの顔ぶれは市場に出た瞬間に入れ替わっていきます。
華やかな評価額のニュースに触れたときこそ、その数字が誰によって、どんな前提でつけられたのかを確かめてみてください。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

日本投資機構株式会社
INVEST LEADERSを運営する顧問投資会社「日本投資機構株式会社」の代表取締役を含めたスタッフ及びサポートアナリストの記事を掲載しています。株式投資や金融に纏わる話題は勿論のこと、読者の暮らしや生活を豊かにするトピックスや情報を共有していきます。