
投資信託とは、多くの投資家から集めた資金をまとめ、運用会社が株式や債券などに投資して、その成果を投資家に分ける金融商品です。銘柄の選定や売買、資産の保管は専門の会社が担い、投資家は日々の運用管理を任せられます。
ただし、どの商品を選び、株式や債券、国内と海外にどう配分するかを決めるのは投資家自身です。NISAとの違い、保有明細の口数・取得額・評価額の読み方、分配金や費用が手取りに与える影響を押さえると、購入後の資金の動きを自分で確認できます。
投資信託とは|集めた資金を株式や債券などで運用する商品
投資信託は、資金を出す投資家と、販売・運用・保管をそれぞれ担う会社がつながって成り立ちます。個々の銘柄の選定や売買をまとめて任せる仕組みであり、商品の選択まで運用会社が代わるわけではありません。
複数銘柄への分散と運用管理をまとめて任せられる
投資信託は1本で多数の銘柄に投資でき、組入銘柄の入れ替えや配分の調整も運用会社が行います。数十から数千に及ぶ銘柄を自分で売買し、比率を管理し続ける負担を減らせる点は、投資額の大小にかかわらない利点です。
ただし、分散の範囲は商品ごとに決まっています。全世界株式の商品は多くの国の株式に分散しますが、株式市場全体が下がれば影響を受けます。債券を含めるか、株式と債券をどう配分するかは、商品の組み合わせで投資家が決めます。
販売会社・運用会社・信託銀行で役割が分かれている
投資信託の運営は3種類の会社が分担します。販売会社は販売と口座管理、運用会社は運用の指図、信託銀行は資産の保管・管理を担います。証券会社や銀行で払い込んだ資金は信託銀行で管理され、運用会社の指図に基づいて売買されます。
集めた資産は信託財産として、各社の自社の財産と分けて管理されます。この分別管理により、関係する会社が経営破綻しても、信託財産は保全される仕組みです。分配金や換金代金は、購入した販売会社の口座を通じて受け取ります。
専門家に任せても元本や利益は保証されない
運用会社は専門家として投資先を選びますが、運用で生じた利益も損失も、保有者である受益者に帰属します。株式や債券が値下がりして資産が減れば、その分だけ投資家の持ち分の価値も下がり、運用会社が補てんする仕組みはありません。
前の節の分別管理は、会社の破綻から資産を切り離すための仕組みです。相場の下落による損失を補償する制度ではないため、守られる範囲を混同しないよう注意が必要です。「専門家が運用するから減らない」という理解は、仕組みの上では成り立ちません。
株・預金・NISAとは何が違う?|NISAは制度、投資信託は商品
投資信託を検討すると、株式や預金、NISAと並べて比べたくなります。ただし、株式・預金・ETFは商品で、NISAは税金の扱いを決める制度です。NISAを選ぶだけでは、何に投資するかは決まりません。
株式は企業に直接投資し、投資信託は運用をまとめて任せる
株式を買うと、その企業の株主になります。株主は議決権や配当を受け取る権利を持ち、銘柄選びや売買のタイミングも自分で決めます。値動きは1社の業績や市場での評価に大きく左右されます。
投資信託で持つのは受益権で、運用成果を保有口数に応じて受け取る権利です。どの企業に投資するかは運用会社が決めるため、投資家が選ぶのは個別企業ではなく、運用方針を持った商品そのものです。組み入れた株式の議決権も、運用会社の判断で行使されます。
預金とは元本保証と値動きの有無が違う
一般的な円預金は、預けた金額が減らず、決められた利率で利息が付きます。万一の銀行破綻時も、預金保険制度で一定額まで保護されます。投資信託は運用成績によって毎日価値が変わり、購入額を下回る場合があります。
収益の源も異なり、預金は銀行が約束する利息、投資信託は投資先の値上がりや配当・利息です。また、銀行の窓口で購入した投資信託も預金ではないため、預金保険の対象外です。購入した場所ではなく、商品の種類で扱いが決まります。
NISAは対象商品の売却益や分配金が非課税になる制度
NISAは、専用口座で買った対象商品の売却益や、投資信託の普通分配金などが非課税になる国の制度です。NISAという商品があるわけではなく、口座の中で投資信託や株式を買って利用します。課税口座なら利益にかかる税金が、NISA口座ではかかりません。
ただし、すべての投資信託が対象ではなく、非課税で投資できる金額にも上限があります。つみたて投資枠と成長投資枠では対象商品の条件が異なり、購入する枠に対応した商品を選びます。非課税になるのは利益にかかる税金だけで、元本が保証されるわけではありません。
[関連]新NISAの成長投資枠は何を買う?個別株の注意点とおすすめ活用術を解説
ETFは取引所に上場している投資信託の一種
ETFは上場投資信託とも呼ばれ、証券取引所に上場している投資信託です。取引時間中は株式と同じように、その時々の市場価格で売買されます。証券会社で株式と同様に注文でき、価格を指定する指値注文も使えます。
ETFと異なり、上場していない一般的な投資信託は、1日1回計算される基準価額で売買します。注文方法も価格の決まり方も異なるため、以降の購入・換金の説明は、上場していない追加型の投資信託を前提にします。追加型とは、運用期間中に購入できるタイプです。
[関連]ETFとは?投資信託・個別株との違いと、日本株ETFを選ぶ前の注意点
保有明細はどう読む?|追加購入による評価額の増加は利益ではない
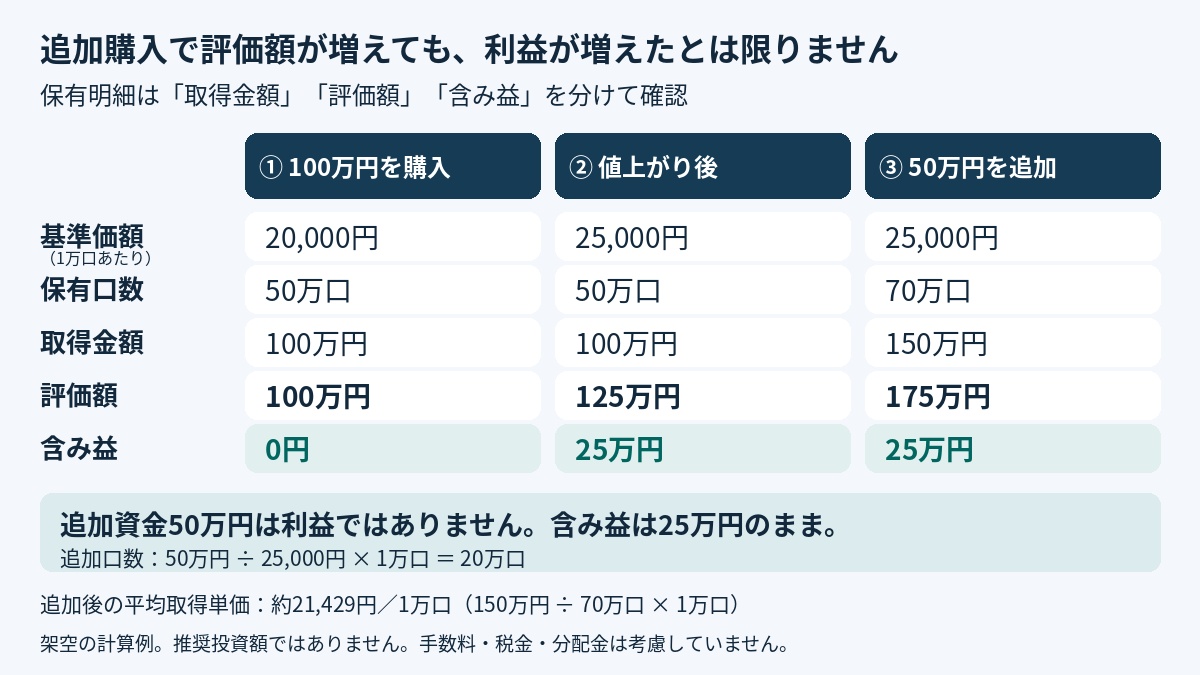
保有明細には保有口数、取得額、評価額、損益が並び、資金の出入りで読み方が変わります。以下は実在の商品や推奨額ではない架空例で、手数料・税金・分配金は除き、基準価額は1万口あたりで示します。
基準価額は一定の口数あたりの資産価値を表す
基準価額は、投資信託の純資産総額を総口数で割った値で、一般に1万口あたりの金額で表示されます。信託報酬などの費用を差し引いた後の値です。基準価額2万円の商品を100万円分買うと、保有口数は50万口です。価格の表示単位と、実際に投資した金額は区別します。
基準価額の高さだけでは、割安か割高かを判断できません。多くの商品は1万口あたり1万円から運用を始め、その後の損益の積み重ねで水準が変わります。分配金を多く出す商品は資産が払い出されるため、成績が同程度でも基準価額は上がりにくくなります。
購入時期が違うと保有口数と平均取得単価が変わる
同じ金額でも、買う時点の基準価額が高ければ口数は少なく、低ければ多くなります。前の節の50万口を保有したまま、基準価額2万5000円の時点で50万円を追加購入すると、増える口数は20万口で、保有口数は合計70万口です。
取得額は当初の100万円と追加の50万円を合わせた150万円で、1万口あたりの平均取得単価は約2万1429円になります。追加購入のたびに平均取得単価が動くため、損益は直近の購入価格ではなく平均取得単価と比べて確認します。
評価額の増加と運用による利益は同じではない
追加購入後の評価額は175万円で、当初の100万円から75万円増えています。しかし、増えた分のうち50万円は自分で入れた資金で、運用による利益ではありません。含み益は評価額から取得額150万円を引いた25万円です。
評価額だけを前月と比べると、入金による増加と値上がりを取り違えます。この例では取得額に対する含み益の割合は約16.7%です。ただし、投資時期が異なるため、この割合をそのまま年率の運用成績とは呼べません。明細の損益率と、商品が公表する期間騰落率は区別します。
利益と費用はどう動く?|分配金は資産の払い出し、費用は運用中もかかる
投資信託のお金の動きは、値上がりによる利益、途中で受け取る分配金、差し引かれる費用に分かれます。口座に入った現金だけを見ると、資産からの払い戻しを利益と取り違える場合があります。
売却するまでの値上がりは含み益で、受取額は費用でも変わる
評価額が取得額を上回っていても、売却するまで利益は確定しません。当初の100万円だけを投資した例で、基準価額が2万2000円になると、評価額は110万円、含み益は10万円です。換金して受け取る金額は、税金や費用によって変わります。
例えば、課税口座の公募株式投資信託をその価格で全額売却し、売却益10万円に20.315%を課税すると、税引後利益は7万9685円です。損益通算や換金費用は考慮していません。商品によっては換金時に信託財産留保額が差し引かれるため、売却益と入金額は分けて確認します。
[関連]特定口座と一般口座の違いとは?初心者が選ぶべきオススメと仕組みを徹底解説
分配金は預金の利息とは違い、支払い分だけ基準価額が下がる
分配金は投資信託の資産から払い出されるため、支払った分だけ基準価額が下がります。追加購入なしの50万口を基準価額2万2000円で保有中に、1万口あたり1000円の分配があると、税引前の受取額は5万円です。
分配後の基準価額は2万1000円で、評価額は105万円です。税金と相場変動を除けば、分配金との合計は110万円で変わりません。分配金のうち、分配後の基準価額が個別元本(投資家ごとの取得元本)を下回る部分は元本払戻金です。利益ではなく、元本の一部が戻る扱いになります。
[関連]インカムゲインとは?配当や利子で得る収入と利回りの見方
購入手数料が無料でも、保有中の信託報酬などはかかる
費用は、購入時手数料と保有中の運用管理費用に分かれます。購入時手数料が無料でも、信託報酬は保有している間、信託財産から日々差し引かれます。監査費用や組入資産の売買委託手数料なども、信託財産から支払われます。
これらは基準価額にすでに反映されているため、評価額から改めて差し引くと二重計算になります。保有中の費用は残高や期間に応じて積み重なります。運用報告書には信託報酬やその他の費用を含む総経費率も示され、購入時の手数料だけでは見えない継続的な負担を確認できます。
同じ投資信託でも中身は違う|投資先と運用方法を確かめる
投資信託は、何に投資し、どのような運用を目指すかで値動きが変わります。同じシリーズの商品でも、株式中心か債券中心かでは相場への反応が異なります。商品名だけでは配分の偏りまでわかりません。
株式・債券・国内・海外で値動きの要因が変わる
投資先の資産と地域によって、値動きを左右する要因が異なります。株式は企業の業績や景気の見通しで動き、一般に債券より値動きが大きくなります。債券は金利の変化に反応し、金利が上がると既に発行された債券の価格は下がります。
為替ヘッジをしない海外資産には、為替の影響も加わります。外貨建ての資産を円に換算するため、投資先の価格が同じでも、円高になれば円での評価額は下がり、円安になれば上がります。組み合わせごとの主な要因は下表の通りです。
| 投資先 | 主な値動きの要因 |
|---|---|
| 国内株式 | 企業業績、景気の見通し |
| 海外株式 | 企業業績、景気の見通し、為替 |
| 国内債券 | 金利 |
| 海外債券 | 金利、為替 |
[関連]円安・円高とは?仕組みから生活・投資への影響まで初心者向けに徹底解説
インデックス型とアクティブ型では目指す運用が違う
インデックス型は、日経平均株価などの指数に連動する成果を目指す運用です。指数を構成する銘柄に幅広く投資しますが、費用や売買のタイミングの差があるため、指数と完全に一致する保証はありません。
アクティブ型は、運用会社が独自の調査や分析で銘柄を選び、指数を上回る成果などを目指します。運用担当者の判断が成果を左右するため、目標とする指数を下回る年もあります。どちらの型でも、目指す指数や運用方針は目論見書の「ファンドの目的・特色」に書かれています。
商品名だけでなく目論見書と月次レポートで中身を読む
目論見書は運用方針、月次レポートは実際の配分を読む資料です。2商品を比べると、同じeMAXIS Slimシリーズでも中身が異なります。
| 項目 | 全世界株式(オール・カントリー) | 国内債券インデックス |
|---|---|---|
| 連動を目指す指数 | MSCI ACWI(配当込み・円換算) | NOMURA-BPI総合 |
| 主な投資対象 | 日本を含む先進国・新興国の株式 | 国内の公社債 |
| 為替ヘッジ | 原則として行わない | ― |
| 月次レポートの配分(2026年10月30日基準) | 国別比率で米国64.5% | 実質国内債券99.5%、種別で国債83.7% |
全世界株式は国別均等ではなく、米国株の影響を強く受けます。国内債券は国債中心でも金利上昇で値下がりします。名称より配分を優先します。
購入から換金まで|価格決定日と受取日は商品で異なる
投資信託は、注文した日、購入価格が決まる日、換金代金を受け取る日が同じとは限りません。運用したい期間だけでなく、支払いにお金が必要となる日から逆算して、購入や換金の予定を立てます。
一括購入と積立購入はお金を入れるタイミングが違う
一括購入はまとまった金額を一度に投資し、積立購入は毎月など決まった日に一定額ずつ買い付けます。積立は基準価額が低い月に多く、高い月に少なく口数を買うため、購入時点が分散されます。ただし、損失を防ぐ仕組みではありません。
一括購入は早い時点で全額を投資できるため、運用に回す期間を長く確保できます。その代わり、購入直後に相場が下がると、投資した全額がまとめて影響を受けます。積立でも値下がりが続けば、評価額は払い込んだ合計額を下回ります。
[関連]ドルコスト平均法とは?メリット・デメリットやシミュレーション結果を解説
注文時の表示価格で買えるとは限らず、換金代金の受取日も商品で異なる
注文画面の基準価額は通常、前営業日の値です。約定価格に使う日と換金代金の受取日は商品で異なります。前章の2商品にも次の違いがあります。
| 項目 | 全世界株式(オール・カントリー) | 国内債券インデックス |
|---|---|---|
| 購入・換金の価格 | 申込受付日の翌営業日の基準価額 | 申込受付日の基準価額 |
| 換金代金の支払い | 受付日から起算して6営業日目から | 受付日から起算して4営業日目から |
営業日は土日祝日などを除き、海外休業日に申し込めない商品もあります。販売会社の締切後は翌営業日以降の受付になる場合があるため、支払い直前の換金は避けます。
近く使うお金は分け、下落時にも続けられる金額を決める
投資に回す前に、手元のお金を使い道と使う時期で分けます。数年以内に使う予定がある資金は、値下がりしても支払い日を動かせないため、投資信託とは別に置きます。急な出費に備える生活費や、時期の決まった学費・住宅関連の支出が当てはまります。
投資額は預金や個別株などを含む資産全体の配分と、必要な現金の額から決めます。まとまった支出の直前に値下がりすると、保有を続けたくても売却が必要になります。換金代金を受け取るまでの数営業日も見込み、投資信託の評価額だけで資金繰りを組まないようにします。
まとめ|投資信託は中身・お金の動き・費用を理解して選ぶ
投資信託は、商品の名前や人気よりも、何を持ち、どう増減し、いくら費用がかかるかから選ぶ商品です。NISAはその商品を保有する際の税制であり、運用方法そのものではありません。
分散や運用管理を任せる利点があっても、資産全体の配分まで自動で整うわけではありません。預金や個別株などの保有分と重なる投資先、近く予定する支出を踏まえて、投資信託に任せる範囲を決めます。
購入を急ぐより、目論見書の費用・手続と月次レポートの配分を読み、保有中に何が起きるか説明できる商品を選びます。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。