
2022年に一般NISAで購入した株は、2026年12月末で5年間の非課税期間が終わります。
「年末までに売らないといけないの?」「売ったら新NISAで買い直すべき?」と、急に判断を迫られたように感じる方も多いはずです。
相場の上げ下げに振り回されず、5年近く同じ銘柄を持ち続けてきたのは、長期投資の基本を実践してきた証しです。
大切に育ててきた資産だからこそ、期限に追われて慌てて手放すのではなく、仕組みを理解したうえで次の一手を選びたいところです。
結論から言えば、非課税期間が終わっても、保有株をすべて売る必要はありません。
ただし、含み損を抱えた株を課税口座へ持ち越すと、元の購入額まで株価が戻ってから売っても税金がかかる場合があるなど、知っておきたい注意点があります。
本記事では、2026年末に満了を迎える株の見分け方から、3つの選択肢の選び方、含み損の株の税金の試算、年内に売る場合の期限まで、FPの観点で順を追って解説します。
2026年末に非課税期間が終わる株とは|勘定年で対象を見分ける
一般NISAで買った株は、すべてが同じ年末に非課税期間を終えるわけではありません。
期限は購入した年ごとに決まり、2017年に買った株でもロールオーバーしていれば2026年末に満了を迎えます。
ここでは、非課税期間の数え方と、2026年末が期限となる株を口座画面で見分ける方法、同じ銘柄を複数の年に分けて買っている場合の注意点を整理します。
一般NISAは「購入した年から5年目の年末」まで
一般NISAの非課税期間は、購入日から丸5年ではなく、購入した年を1年目と数えた5年目の年末までです。
投資枠は年ごとの勘定で管理されており、2022年1月に買った株も12月に買った株も、2022年勘定であれば期限は同じ2026年12月31日です。
一方、つみたてNISAの非課税期間は20年間です。
2022年につみたてNISAで購入した投資信託は2041年末まで非課税で保有できるため、一般NISAの満了に合わせて売却を急ぐ必要はありません。
| 勘定年(購入した年) | 一般NISAの非課税期間終了 | つみたてNISAの非課税期間終了 |
|---|---|---|
| 2021年 | 2025年末(終了済み) | 2040年末 |
| 2022年 | 2026年末 | 2041年末 |
| 2023年 | 2027年末 | 2042年末 |
個別株はつみたてNISAの対象外のため、旧NISAで持っている株は基本的に一般NISAの残高です。
ただし、投資信託は一般NISAでも購入できたため、商品名だけで判断せず、口座画面の区分表示を確認しましょう。
ロールオーバー済みの株や、同じ銘柄を複数年で持つ場合の注意
旧NISAの一般NISAには、非課税期間が終わった株を翌年の一般NISA枠へ移し、さらに5年間非課税で持ち続けられるロールオーバーという仕組みがありました。
たとえば2017年に購入した株は、2017年から5年間の非課税期間を経て2021年末に満了します。ロールオーバーの手続きをしていれば、2022年の一般NISA枠へ移され、2022年勘定の株と扱われています。
そのため、購入履歴が2017年の株でも、ロールオーバーしていれば2026年末に満了を迎えます。2022年勘定には、2022年に新しく購入した株と、2017年からロールオーバーした株の2種類が含まれている可能性があるため、購入日ではなく勘定年で確認することが大切です。
なお、一般NISAは2023年で終了しており、移す先となる一般NISA枠がありません。
旧NISAの株を新NISAへロールオーバーすることもできないため、2026年末に同じ方法で非課税期間を延ばすことはできません。
同じ銘柄を2022年と2023年の両方の一般NISA枠で買っている場合は、売却時にどの勘定年の株が売られるかも確認が必要です。金融機関の売却ルールによっては、満了する2022年分ではなく、2023年分が先に売られる場合があります。多くの証券会社では勘定年別残高や満了予定のラベルで対象を表示しているので、まずは画面で銘柄と株数を特定しましょう。
満了時の選択肢は3つ|売却・課税口座で保有・新NISAで買い直し
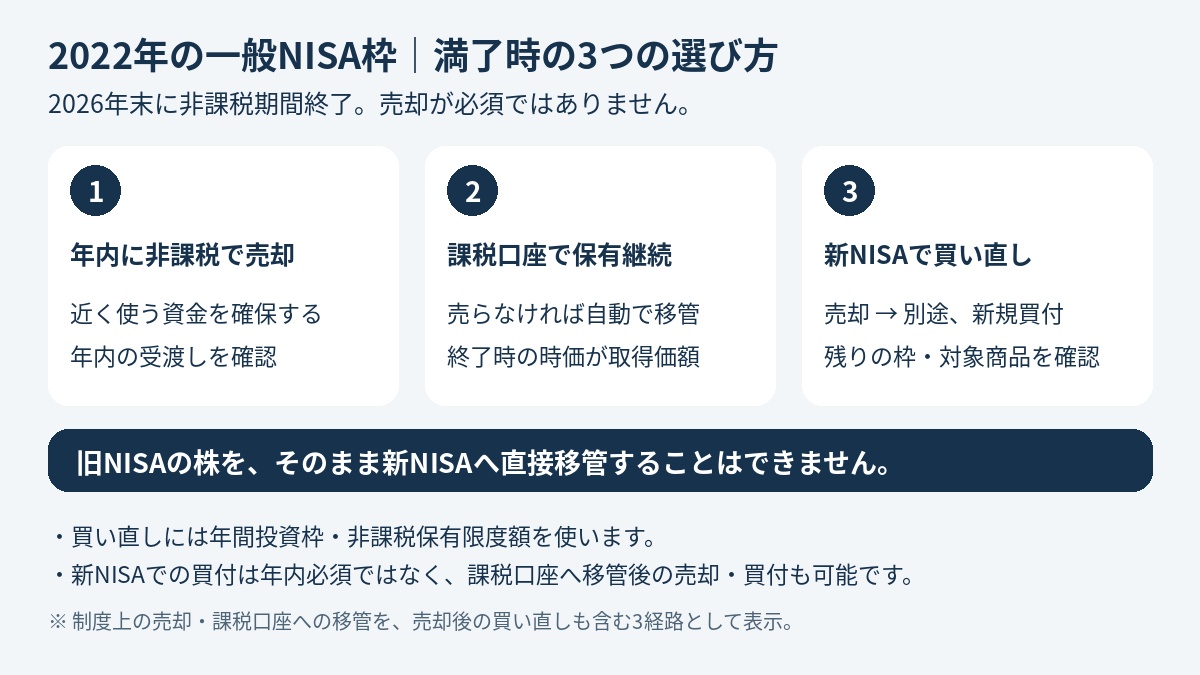
旧NISAの株は、新NISAへ直接移すことはできません。
選べるのは、年内に非課税で売却する、課税口座で保有を続ける、売却したうえで新NISAで買い直す、の3つです。
税制の優遇だけで比べるのではなく、資金を使う時期と、その株を持ち続ける理由で考えると選びやすくなります。
近く使う資金なら年内に非課税で売却
売却が向いているのは、住宅の頭金や教育費など、使う時期が近い資金で株を持っている場合です。
使う日が迫っているほど、値下がりしたときに回復を待つ余裕がなくなります。
非課税期間中に売れば、利益が出ていても売却益に税金はかからず、売却代金をそのまま予定の用途に回せます。
買ったときの理由が変わった株も、見直しの対象です。業績の伸びを期待したのに成長が鈍った、配当目当てだったのに減配した、といった銘柄は、年末の期限を整理のきっかけにできます。
同じ業種や1つの銘柄に資産が偏っている場合は、一部だけ売って比率を下げる方法もあります。
持ち続けたい株は課税口座へ
売らずに保有を続けた株は、同じ金融機関に特定口座があれば、原則、特定口座へ自動で移されます。特定口座がなければ一般口座に移り、株数はそのまま維持されます。
通常は手続き不要ですが、特定口座があっても一般口座への移管を希望する場合は届出が必要です。金融機関によっては11月末ごろを目安にしているため、早めに確認してください。移管後は、売却益や配当金が原則、課税対象になります。
一方で、新NISAの投資枠を使わずに保有を続けられるため、限られた枠を別の銘柄や投資信託に回せるという利点もあります。
配当株を持つ方は、配当を受け取る権利がいつ確定し、いつ支払われるかにも注意が必要です。
配当を受け取れるかどうかは、支払日ではなく、権利付最終日にどの口座で株を持っているかで決まります。
たとえば9月末に権利が確定する配当は11〜12月ごろに支払われることが多く、権利確定日に旧NISAで保有していれば、その後に売却していても非課税のまま受け取れます。
特に気をつけたいのが、12月末に権利が確定する銘柄です。
旧NISAで持ったまま12月末の権利を得ると、配当の支払いは翌年の3月ごろになり、非課税期間が終わった後のため課税されます。
12月の配当も非課税で受け取りたい場合は、権利付最終日までに旧NISAで売って新NISAで買うところまで済ませておく必要があります。
2026年の権利付最終日は12月28日(月)の予定で、旧NISAの非課税売却の期限と同じ日です。また、売却日と買付日の間に権利付最終日を挟むと、どちらの口座でも配当を受け取れません。
| 12月の権利付最終日時点の保有状況 | 12月権利の配当の扱い |
|---|---|
| 旧NISA(2022年勘定)で保有したまま | 支払いが2027年になるため課税される |
| 新NISAで買い直し済み | 非課税(株式数比例配分方式の場合) |
| 旧NISAで売却済みで、新NISAでまだ買い直していない | どちらの口座にも株がないため、配当を受け取れない |
新NISAで買い直すなら投資枠と保有目的を比べる
新NISAでの買い直しが向くのは、今後も長期で保有したい銘柄があり、投資枠と買付資金に余裕がある場合です。
新NISAには非課税期間の期限がなく、将来の値上がり益を非課税で受け取れます。
国内上場株の配当金も非課税にするには、証券口座で配当を受け取る株式数比例配分方式を、権利確定日より前に選んでおく必要があります。
具体的には、年内に旧NISAで売却し、売却代金で新NISAで買い直す方法があります。旧NISAでの売却益は非課税のまま確定し、買い直した後の値上がり益や配当も非課税で受け取れます。含み損の銘柄でも、新NISAで買い直せば、その後に株価が回復した分に税金はかかりません。
ただし、買い直しには、購入時ではなく買い直す時点の株価で新NISAの枠を使います。
100万円で購入した株が150万円に値上がりしていれば、150万円分の枠が必要です。
年末に買い付ける場合は、受渡日が2026年中か2027年かで、どちらの年の年間投資枠を使うかが変わります。
配当株を買い直すときは、前述の権利付最終日との関係も確認し、売りと買いの日程を組んでおきましょう。
買い直しは2026年中に行う必要はなく、課税口座へ移管した後に売却し、改めて新NISAで購入することもできます。
ただし、移管してから売却するまでに値上がりした分は課税対象になります。
限られた新NISAの枠を同じ銘柄に使うか、別の銘柄や投資信託に回すかは、保有を続ける理由と比べて判断しましょう。
| 選択肢 | 向いているケース | 税金の扱い | 主な注意点 |
|---|---|---|---|
| 年内に売却 | 使う時期が近い資金、保有理由が薄れた株 | 売却益は非課税 | 年内の受渡し完了が必要。損失は損益通算できない |
| 課税口座で保有 | 今後も持ちたいが、新NISAの枠は別に使いたい | 移管後の売却益・配当は課税 | 取得価額が非課税期間終了時の時価に置き換わる |
| 新NISAで買い直し | 長期保有したい銘柄があり、枠と資金に余裕がある | 旧NISAでの売却益も、買い直し後の値上がり益・配当も非課税(配当は受取方式に条件あり) | 買い直し時の株価で投資枠を使う。売買コストや価格差が生じる |
含み損の株は要注意|移管後の取得価額と税金の仕組み
旧NISAで含み損を抱えた株は、売るか持ち続けるかに加えて、税金の扱いにも注意が必要です。
課税口座へ移管すると、取得価額は購入時の金額ではなく非課税期間終了時の株価に置き換わり、旧NISA内の損失は損益通算もできません。
ここでは、取得価額の仕組みを100万円の株を例に試算し、含み損の株をどのような軸で判断すればよいかを整理します。
取得価額は「最終営業日の終値」に置き換わる
課税口座へ移った株の取得価額は、実際に購入したときの金額ではなく、非課税期間が終了した年の最終営業日の終値です。
2022年勘定の株であれば、2026年の大納会(12月30日)の終値が新しい取得価額になります。移管は売却ではないため、移した時点で税金がかかるわけではありません。
含み益がある株は、満了までの値上がり分が非課税のまま確定し、移管後は値上がりした後の株価が新しい基準になります。
反対に含み損がある株は、値下がりした後の株価が基準になるため、元の購入額まで回復する途中で売っても、税務上は利益と扱われる場合があります。
シミュレーション|100万円で買った株が70万円で移管された場合
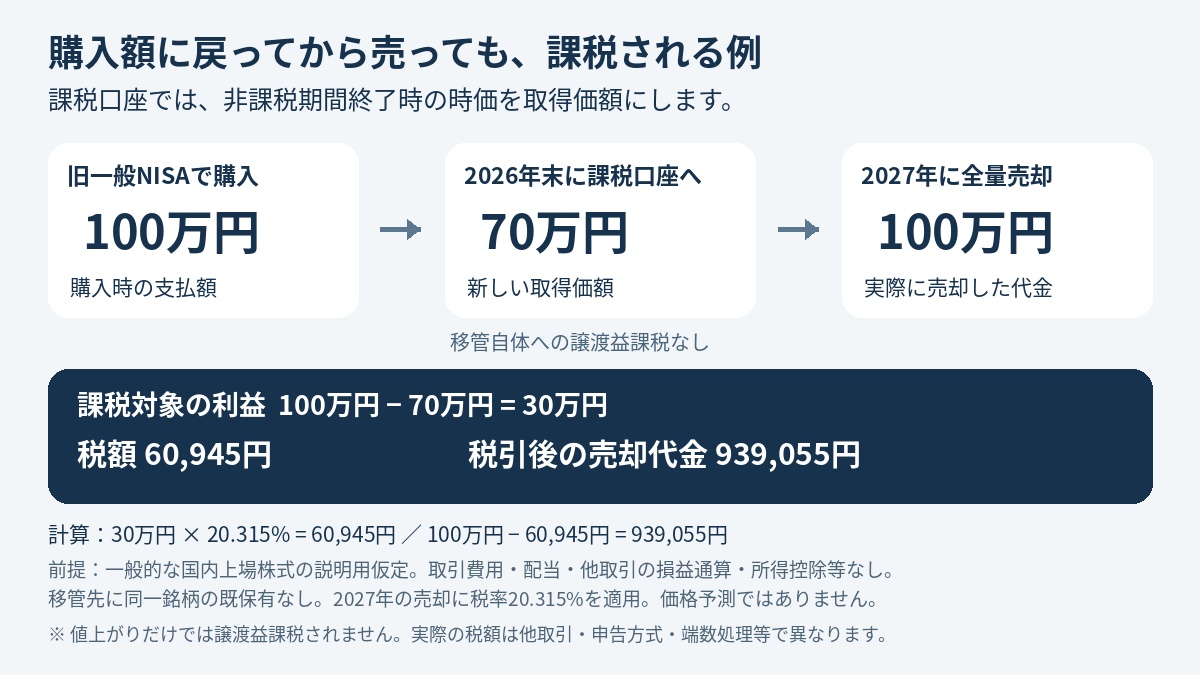
旧一般NISAで国内上場株を100万円分購入し、2026年末の時価70万円で特定口座へ移管されたとします。
2027年に株価が回復し、100万円で全株を売却すると、取得価額は70万円なので、30万円が課税対象の売却益です。
税率20.315%をかけると、税額は60,945円になります。
手元に残る売却代金は939,055円で、元の購入額100万円を下回ります。購入時から見れば元に戻っただけなのに、税金の分だけ手取りが減る形です。
含み益の場合と並べると、違いがはっきりします。
| ケース | 購入額 | 移管時の時価(新しい取得価額) | 2027年の売却額 | 課税対象の利益 | 税額(20.315%) |
|---|---|---|---|---|---|
| A:含み益で移管 | 100万円 | 150万円 | 200万円 | 50万円 | 101,575円 |
| B:含み損で移管、元値で売却 | 100万円 | 70万円 | 100万円 | 30万円 | 60,945円 |
| C:含み損で移管、元値に届かず売却 | 100万円 | 70万円 | 80万円 | 10万円 | 20,315円 |
ケースCでは、購入時から見ると20万円の損失なのに、税務上は10万円の利益とみなされて課税されます。
いずれも取引費用・配当・他の取引との損益通算・所得控除がなく、移管先に同じ銘柄の保有がない場合の説明用の試算です。移管先にすでに同じ銘柄がある場合は取得価額が平均されるため、実際の税額は異なります。
旧NISAの損失は損益通算できない
含み損の株を年内に売って損失を確定しても、旧NISA内の損失は税務上ないものと扱われます。
課税口座の利益と相殺する損益通算や、翌年以降への繰越控除はできません。
ここで大切なのは、損切りを節税の手段と考えないことです。
旧NISAで売っても移管しても、含み損そのものを税金で取り戻す方法はありません。
判断の軸にすべきなのは、その企業の業績や配当の見通しが買ったときから変わっていないか、そして資金をいつ使う予定か、という投資の基本です。
回復が見込めると考える銘柄なら移管して持ち続け、見通しが変わった銘柄なら期限を機に整理します。税金の仕組みは、選んだ後の手取りを確認するために使いましょう。
NISA口座の株を売るか持ち続けるかの考え方は、親のNISA株を相続したら売る?持ち続ける?の記事でも解説しています。
新NISAで買い直すときの確認点|対象銘柄・投資枠・コスト
旧NISAで売却した株を新NISAで買い直す場合、注文を出す前に確認したいポイントは3つです。対象銘柄、投資枠、売買コストの順に見ていきましょう。
第一に、対象銘柄です。
個別株を新NISAで買うときは成長投資枠を使い、つみたて投資枠では個別株を買えません。
成長投資枠でも、上場廃止が決まった整理銘柄や、上場廃止のおそれがある監理銘柄は対象外です。
また、旧一般NISAで買えたレバレッジ型・インバース型のETFや毎月分配型の投資信託なども、成長投資枠では購入できません。
外国株や単元未満株は、証券会社によって新NISAでの取扱範囲が異なるため、買付画面で対象になっているかを確認してから注文しましょう。
第二に、投資枠です。
旧NISAで保有している株は、新NISAの非課税保有限度額(1,800万円)とは別枠で管理されています。
新NISAで買い直すと、代金の分だけ新NISAの年間投資枠と非課税保有限度額の両方を使うことになり、旧NISAの株を売っても新NISAの枠が増えるわけではありません。
なお、新NISAで買った商品を売却すると、購入時の金額分の非課税保有限度額が翌年以降に再び使えるようになりますが、同じ年のうちに年間投資枠が戻ることはありません。
| 区分 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 主な対象 | 一定の要件を満たす投資信託・ETF(個別株は対象外) | 上場株式・ETF・REIT・投資信託(整理・監理銘柄などを除く) |
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額 | 1,800万円(両枠の合計) | 1,800万円のうち1,200万円まで |
第三に、売買コストです。
売却と買付は同じ価格で成立するとは限らず、売った後に株価が上がれば、同じ株数を買い戻すのに追加の資金が必要です。
外国株では、為替レートの変動や為替手数料も加わります。株主優待を目的に持っている株は、優待の条件となる継続保有期間が売却でリセットされる場合があるため、発行会社の優待案内で確認してください。
配当株は、前述の権利付最終日をまたがないよう、売りと買いの日程も合わせて確認しておきましょう。
年内に売るなら受渡日から逆算|2026年末のスケジュール
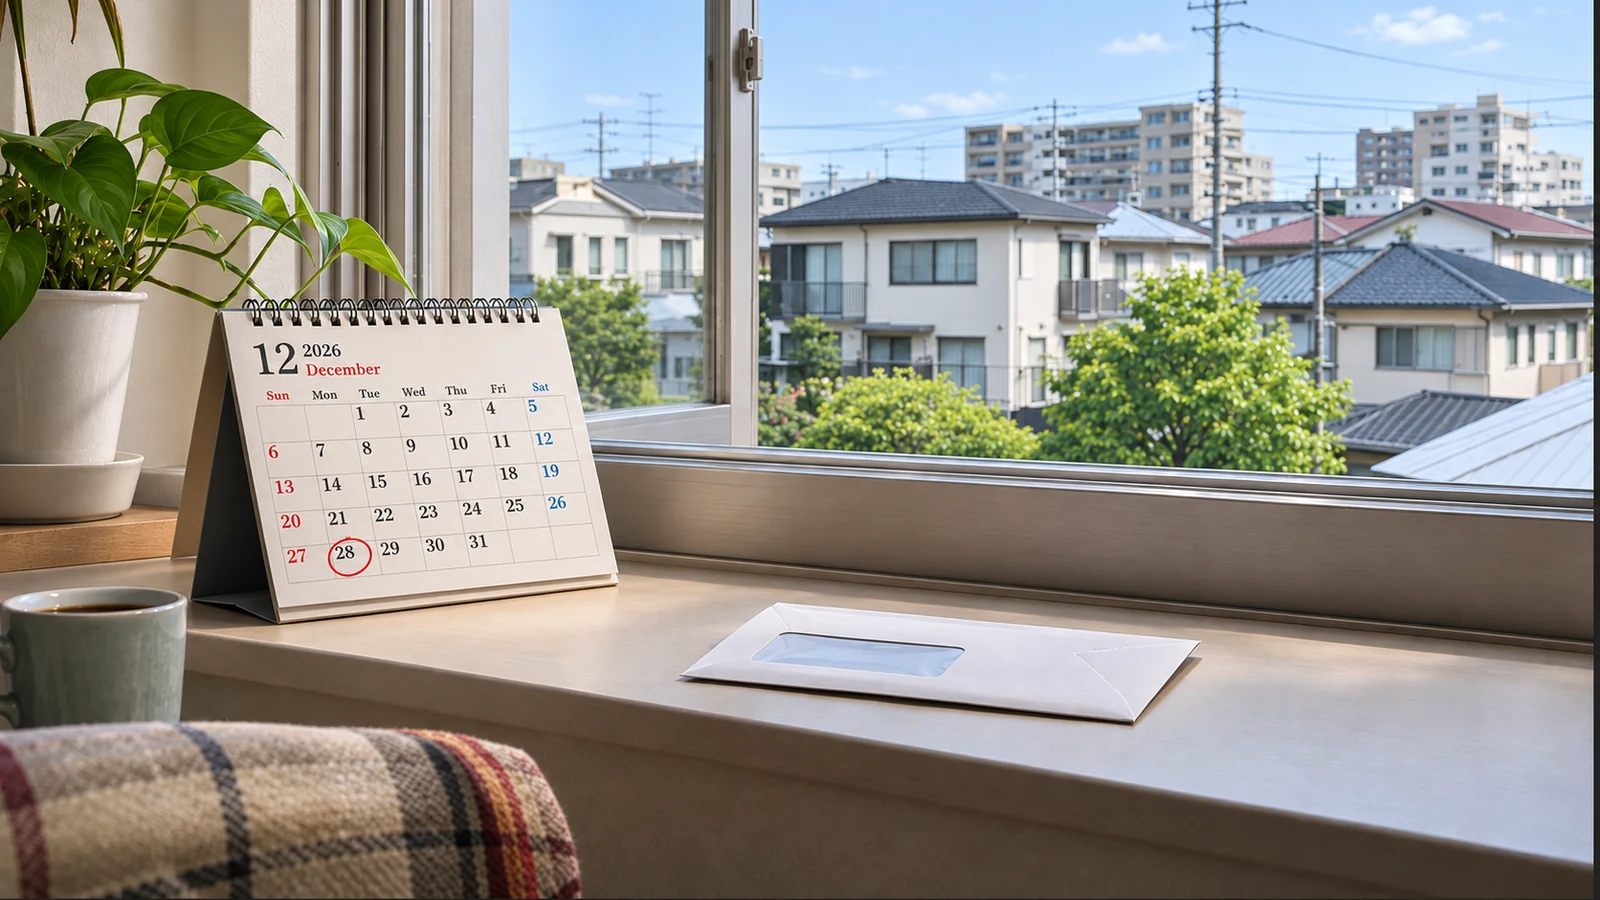
旧NISAで非課税のまま売却するには、注文日ではなく受渡日が2026年中であることが条件となるため、国内株・外国株・投資信託ごとの締切を早めに確認しておきましょう。
国内株は12月28日(月)の約定が目安
株の売却は、注文を出す発注、売買が成立する約定、株と代金をやり取りする受渡の順に進みます。
非課税で売却するには、2026年中に受渡しが完了している必要があります。国内株の受渡しは約定日の2営業日後です。
2026年の大納会は12月30日(水)のため、国内株は12月28日(月)に約定すれば年内の受渡しに間に合います。
指値注文では価格が条件に届かず約定しない場合もあるため、期限当日に慌てないよう、余裕を持って注文し、約定したかどうかまで確認しましょう。
外国株・投資信託は市場と商品ごとに締切が異なる
米国株は、12月25日(金)のクリスマス休場など現地の休日と、日本側の受渡日の両方を考える必要があり、国内株より締切が早くなるのが一般的です。
投資信託は、申込から受渡しまでの日数がファンドごとに異なり、海外資産に投資するファンドでは投資先市場の休日も影響します。証券会社の2026年末のスケジュールと商品ページを照らし合わせ、年内に受渡しが完了する申込日を確認してください。
年末までにやることチェック表
ここまでの内容を、年末までの時期ごとに整理しました。
残高の確認から注文後の受渡しまで、上から順に進めると手続きの漏れを防げます。
| 時期 | やること |
|---|---|
| いますぐ | 勘定年別残高で、2022年分の銘柄と株数を確認する |
| 11月中 | 一般口座への移管を希望する場合は、届出の期限を確認する |
| 12月上旬 | 証券会社の2026年末スケジュールと、商品ごとの受渡日数を確認する。買い直す場合は新NISAの残り枠と買付資金を確認する |
| 国内株は12月28日(月)まで | 売却注文を出し、約定まで確認する |
| 2027年1月以降 | 課税口座に移った株の株数と取得価額を確認する |
まとめ|期限で慌てず、保有目的と締切を確かめて年末を迎えよう
2026年末の非課税期間終了は、保有株をすべて手放す期限ではありません。
資金を使う時期と、持ち続ける理由に合わせて、売却・課税口座での保有・新NISAでの買い直しから選べます。
本記事のポイントを振り返ります。
| 確認ポイント | 要点 |
|---|---|
| 対象の見分け方 | 購入日ではなく勘定年で判断。2022年勘定の一般NISAが2026年末に満了 |
| 選択肢 | 年内に売却/課税口座で保有/売却して新NISAで買い直し |
| 含み損の株 | 移管後の取得価額は最終営業日の終値。元値で売っても課税される場合がある |
| 損切り | 旧NISA内の損失は損益通算できない。業績と資金計画で判断する |
| 年内売却の期限 | 受渡日から逆算。国内株は12月28日(月)の約定が目安 |
税制の優遇は大切ですが、それだけで銘柄を選ぶと、本来の投資目的から離れてしまうこともあります。
長く持ってきた株だからこそ、満了を機になぜこの株を持っているのかを振り返り、ご自身の資産全体のバランスを見直すきっかけにしてみてください。
※本記事は2026年11月時点の税制・制度に基づく一般的な情報提供を目的としたものであり、個別の税務相談を行うものではありません。また、特定の銘柄の売買や投資を勧誘するものではありません。実際の判断にあたっては、税理士・税務署、またはお取引の金融機関にご確認ください。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

AFP・NISA取引アドバイザー
日本投資機構株式会社のカスタマーサクセスとして、日々お客様の資産運用に寄り添う。服飾系大学卒業後、15年間アパレル業に従事。コロナ禍を機に資産形成の重要性を再認識して金融業界へ転身。さらに大学へ3年次編入し、ファイナンシャルプランナーコースを修了。培った金融知識をもとに、金融リテラシーの大切さと資産運用の重要性を発信している。