
サンリオの2026年11月17日終値は1,062円。前年8月の高値から約4割下がり、増収増益でも株価の調整が続いています。利益率の低下を一時的と決めつけ、早期回復を見込んで買いを急ぐ段階ではないと考えます。ゲームへの先行投資に加え、北米の回復にも遅れが見込まれるためです。
ただし、海外の地域別利益が減っただけで、キャラクターの人気や稼ぐ力が衰えたともいえません。決算には本社へ支払うロイヤルティや海外子会社との決算期の違いが影響します。費用の増加と会計上の調整を切り分けると、株価を支える利益の伸びと残る課題が見えてきます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
サンリオの成長を支えるのはグッズ販売だけではない
サンリオの収益は、店頭で売るグッズだけでなくキャラクターの使用許諾からも生まれます。利益率の高いライセンスと、ファンとの接点を広げる物販や施設を組み合わせ、人気を複数の経路で売上に変えています。
キャラクターの使用許諾が利益を生む
使用許諾はライセンスと呼ばれ、他社がキャラクターを商品や広告に使う対価として、サンリオがロイヤルティを受け取る仕組みです。製造や在庫を抱えるのはライセンシー(使用許諾を受ける企業)のため、サンリオ側の原価は小さく済みます。
売上が伸びても費用がそれほど増えず、ライセンス収入の増加は利益へ直結しやすい構造です。決算説明資料では、27年3月期上期は国内でポムポムプリン関連のライセンス売上が前年の約2倍になったと示されました。人気の上昇が他社の商品化を通じ、少ない費用で収益になる経路がわかります。
複数キャラクターの展開が収益源を広げる
サンリオはハローキティだけでなく、マイメロディ、クロミ、シナモロール、ポムポムプリンなど多数のキャラクターを抱えます。1つのキャラクターの人気が一服しても別のキャラクターが売上を補え、特定の人気に依存しにくい収益構造です。
商品の形も広がっています。同じ上期には、国内ライセンスのカプセルトイ関連が前年の約3倍となりました。ただし資料に示された一部分野の伸びで、全社売上の伸び率とは別物です。キャラクターと商品分野の組み合わせが増えるほど、ライセンス先の選択肢も広がります。
店舗とテーマパークがファンとの接点を増やす
直営店舗やサンリオピューロランド、ハーモニーランドといったテーマパークは、ファンがキャラクターに直接触れる場です。27年3月期上期は日本の物販購買者数が前年同期比17%増でした。会員プログラムのSanrio+は2026年9月末で369万人に達しています。
店舗や会員基盤は、どのキャラクターが伸びているかをつかみ、商品化やライセンス提案に生かす接点にもなります。一方で物販は仕入れや店舗人件費がかかり、ライセンスより利益率は低くなります。推し活による購買の拡大を、店舗の運営費以上の利益につなげられるかが課題です。
[関連]推し活の市場規模は3.5兆円!Z世代の「推し消費」を投資対象として徹底解説
上期は23%増収でも営業利益率は39.8%へ低下
27年3月期上期は1,077億円の売上に対し、営業利益が429億円と前年同期比9.4%増、純利益は292億円で6.1%増でした。増収率と増益率の差は13.5ポイントに開いています。高い成長が続いていても、店舗や新事業への支出が増え、売上ほどには利益が伸びていません。
物販拡大と店舗コストが利益率を圧迫
営業利益率の4.9ポイント低下は、粗利率の3.8ポイント低下と販管費率の1.1ポイント上昇に分かれます。販売や管理にかかる販管費は313億円から396億円へ26.6%増え、増収率を上回りました。日本の店舗人件費や使用資産費、中国物販の人件費などが増えています。
会社は物販の売上構成と戦略投資の影響を挙げます。ただ、外部顧客向け売上では物販その他の比率が50.47%から50.28%へ小幅に低下しました。地域や内部取引の違いがあるため、連結の売上構成だけで説明せず、実際に増えた費用も読む必要があります。
ゲームへの先行投資は今期の利益を押し下げる
会社が挙げる戦略投資の1つがゲーム事業です。27年3月期のゲーム事業は赤字の見込みで、国内の実販売は計画をやや下回り、海外向けの出荷は計画どおりと説明されました。開発や販促の費用は売上より先に発生するため、立ち上げ期は利益を押し下げます。
ゲーム単体の売上高や損失額は公表されておらず、利益率低下のうちゲームが占める割合は計算できません。下期に費用が計画を上回れば、ほかの事業が増収でも全社の増益幅は小さくなります。販管費の伸びや利益率に加え、会社が示す販売進捗と費用の説明を合わせて影響を測る必要があります。
9.4%増益と20.0%増益は連結調整の有無で異なる
サンリオは営業利益とは別に、会社独自の調整後営業利益も開示しています。調整後は371億円から446億円へ20.0%増です。海外子会社は12月決算のため、上期の連結は日本の4〜9月と海外の1〜6月を合算しています。
決算期がずれると、グループ内取引で生じる利益の調整額が期ごとに振れます。調整後営業利益はこの調整を加える前の数字で、一過性費用を除いた利益ではありません。説明資料では、前年上期に約20億円の上乗せだった調整が今期は約16億円の押し下げに変わりました。費用負担だけで増益率が鈍ったわけではなく、決算期差による振れも含まれます。
海外事業は減益の数字だけでは実力を測れない
報告セグメントでは、欧州、北米、アジアの営業利益がそろって前年同期を下回りました。しかし本社へ支払うロイヤルティを加味すると、海外の稼ぐ力は違って見えます。ただし、米国の需要回復には遅れがあり、すべての地域を一括して好調とは評価できません。
本社へのロイヤルティが地域利益の見え方を変える
海外子会社が本社へ支払うロイヤルティは、海外の営業利益を減らし、日本の利益を増やします。そこで会社は海外利益へ同支払いを足し戻し、日本から同収入を除いた地域貢献利益を示しています。
下表は27年3月期上期の会社独自指標です。報告営業利益が減った欧州やアジアも、ロイヤルティを生む地域としては成長しています。ただし、地域間の利益配分を組み替えても、全社の店舗費用や新事業の負担が消えるわけではありません。
| 地域 | 貢献利益(億円) | 前年比 |
|---|---|---|
| 日本 | 120 | +15.1% |
| アジア | 183 | +23.1% |
| 米州 | 100 | +12.9% |
| 欧州 | 43 | +36.2% |
米国の1〜6月は現地通貨で横ばい、北米回復には遅れの懸念
北米の外部売上高は7.7%増えましたが、営業利益は31.9%減でした。会社によると、米国の売上と貢献利益は現地通貨で横ばいです。上期の実績レートは1ドル158.3円で、円換算の増収には円安の効果が含まれ、需要の増加とは区別が必要です。
この横ばいは1〜6月の実績です。これとは別に、11月10日公表の質疑応答では、北米の回復時期が28年3月期以降へずれ込む可能性が示されました。過去の実績と先行きの見方は時点が異なります。米国の現地通貨ベースの売上が再び伸びるかが、海外事業の評価を左右します。
欧州の成長と中国の出店拡大が海外事業を支える
欧州の外部売上高は43.0%増と、日本や北米を上回る伸びでした。報告利益は微減でしたが、前表の貢献利益では海外3地域で最も大きく伸びています。現地での販売拡大に伴う費用を吸収しながら、ロイヤルティを通じて本社の利益にも寄与している形です。
アジアの外部売上高は31.4%増えました。中国のライセンス収入は現地通貨で微減ですが、前年に過年度分の回収約10億円を含んでおり、会社はこれを除けば実質増収と説明しています。中国の店舗は6月末で71店となり、2026年末には80店まで増やす計画です。
高値から約4割下げても予想PER20倍には成長の継続が必要
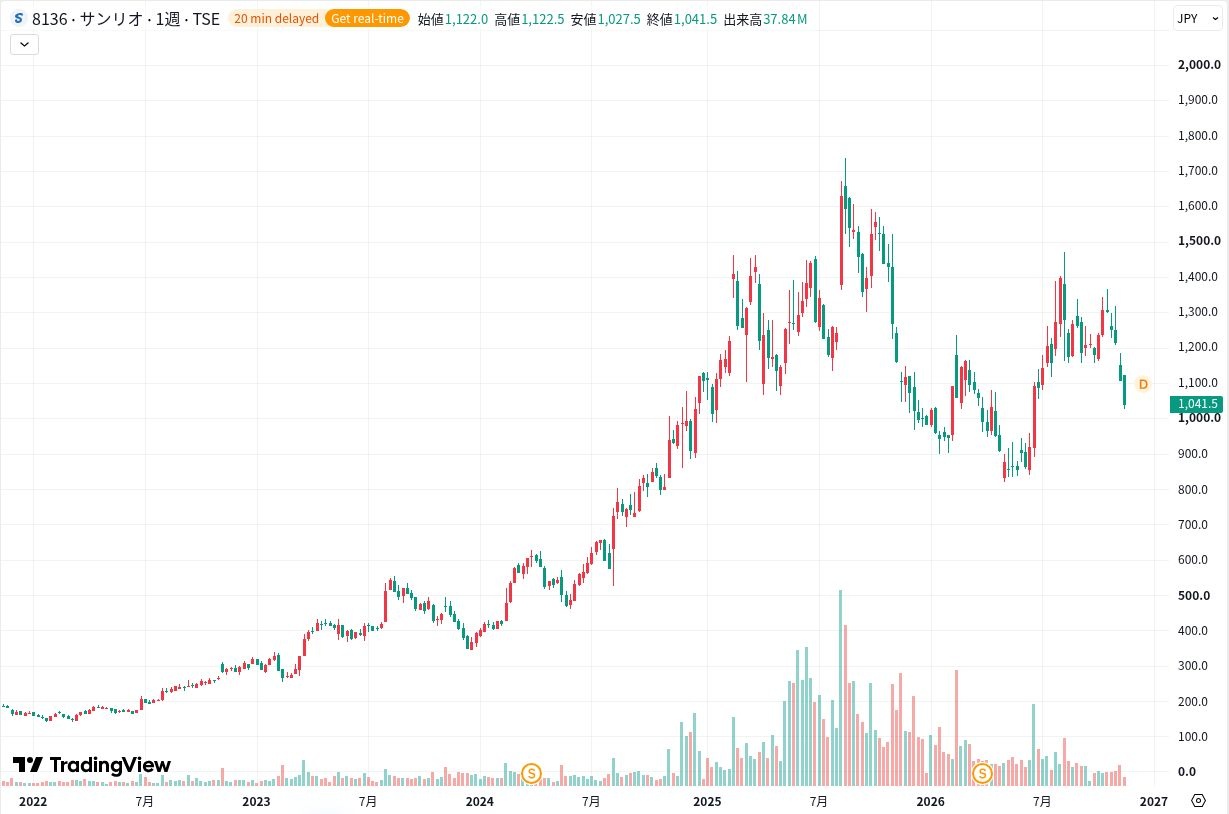
2026年11月17日終値1,062円は、2025年8月高値から約39%低い水準です。予想PERは20.18倍で、利益の何倍まで株価が買われているかを示します。値下がりの大きさより、成長率との釣り合いが重要です。
過去5年の上昇を業績拡大と期待の変化で読む
営業利益率は22年3月期の4.8%から26年3月期に40.1%へ上がり、1株利益は約16倍になりました。2025年2月14日の上方修正では北米や中国のライセンス拡大が示され、翌営業日の株価は16.4%上昇しています。
継続的な利益予想の引き上げが株価上昇を支えた一方、2025年8月18日の高値1,737円からは調整が続いています。過去の成長期待に応えるには、人気だけでなく、利益見通しの再加速が必要です。
8月と11月の決算後下落は成長期待との隔たりを映す
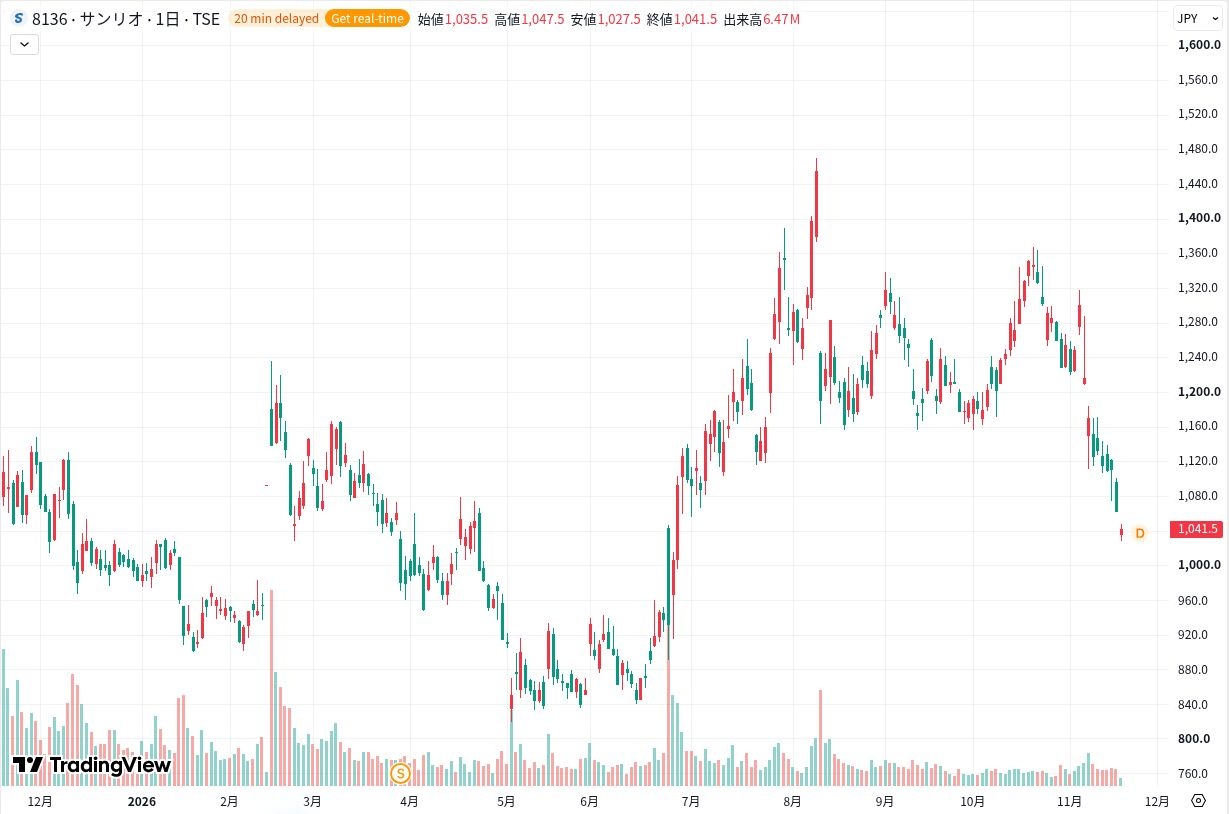
2026年の株価は5月7日に818.8円まで下げ、8月10日に1,470円へ戻りました。同日引け後の第1四半期決算を経て、12日の終値は10日比18.1%安です。11月6日の決算後も、発表前の1,216円から17日には1,062円へ下がりました。
前期50.3%だった営業増益率に対し、今期予想は15.0%です。決算後の報道は増益鈍化と北米の停滞を指摘しました。利益成長が続いても、期待された速さに届かないため評価が切り下がったと考えられます。
高値からの下落率だけでは割安といえない
PER20倍は会社予想の1株利益52.62円を使った値です。純利益638億円という16.8%増益の計画が崩れれば、同じ株価でも実際の利益に対する倍率は上がります。安値だけを理由に割安とはいえません。
PBRは株価が1株純資産の何倍かを示します。サンリオのブランド価値は貸借対照表に十分表れず、この倍率だけで割高とも断定できません。予想以上の利益成長なら評価の余地が広がり、回復の遅れなら反対に狭まります。
| 時価総額 | 約1兆3,562億円 |
|---|---|
| 実績PBR | 7.21倍 |
| 予想配当利回り | 1.51% |
配当と株主優待の魅力は値下がりリスクと分けて考える
11月17日終値での予想配当利回りは1.51%です。財務に余裕があっても、成長期待が下がれば株価は下落します。配当と優待は株価の変動幅と比べて小さく、投資判断の主軸には置きにくい水準です。
年間16円予想は分割後の同じ基準で増配
サンリオは2026年に1株を5株に分割しました。26年3月期の年間配当69円は、分割後の基準に直すと13.8円です。27年3月期予想の16円はこれを15.9%上回り、分割による減配ではなく増配です。配当性向30%以上を目安とし、予想EPSに対する比率は約30%です。
9月末の現預金1,425億円から有利子負債108億円を引くと、1,317億円の手元資金が残ります。会社は500億円以上の成長投資枠を設け、投資機会が不足すれば最大300億円の株主還元を検討するとしています。自社株買いが決まったわけではなく、まだ検討段階です。
優待は100株から、買物クーポンは500株から
優待は3月末・9月末の保有株数に応じ、100株でテーマパーク券各1枚、500株から買物クーポン各1,000円分がもらえます。利用にはSanrio+の登録が必要です。2026年9月末からの分割後の条件で、100株には買物クーポンが付きません。
11月17日終値では100株の購入額が10万6,200円、予想配当は年1,600円です。パークへ行く人には優待の実用性がありますが、株価が10%下がれば含み損は1万620円になります。使う機会のない券を現金同様に評価して、保有を増やすのは勧められません。
下期466億円の利益計画と米国回復が今後の株価を左右する
会社は通期の営業利益予想895億円を据え置いています。上期実績を引くと、下期には466億円が必要です。ただし、この数字には決算期差の調整も含まれます。売上を増やすだけでなく、先行費用を吸収する利益が残るかを追います。
下期に必要な増益率は営業利益20.5%、調整後7.0%
下期の営業利益466億円は、前年下期実績387億円から20.5%増の水準です。同じ計算で調整後営業利益は442億円となり、前年下期413億円からの増加率は7.0%にとどまります。いずれも単純な差し引きで、会社が示した下期目標ではありません。
差を生むのは連結調整の向きです。前年下期は報告利益が調整後を約26億円下回りましたが、今期の計画では約24億円上回ります。本業が2割伸びなければ達成できないという意味ではありません。想定為替は1ドル155円で、上期実績158.3円より円高寄りに置かれています。
年末商戦の売上増が販促費とゲーム投資を吸収できるか
第1四半期は販管費約20億円が使われず、一部は下期へ回ります。会社は全体の費用計画をやや圧縮するとしており、20億円全額が下期へ上乗せされるわけではありません。費用の使い方によって四半期の利益率は振れます。
年末商戦ではゲームの販促も強める方針です。第2四半期単独の営業利益率は36.7%でしたが、季節性があり前四半期との比較だけでは費用吸収を測れません。前年同期比の売上・利益の伸びと費用計画の説明がそろって改善すれば、需要が増益へつながったと評価できます。海外の年末実績は、日本より3か月遅れて連結されます。
[関連]年末商戦関連銘柄6選|小売・ゲーム・玩具の注目株と選び方【2026年】
レゴ商品は2027年発売予定、ゲームは来期以降の黒字化が課題
10月6日に公表したレゴとの商品展開は、2027年以降の発売予定です。2028年7月には映画の公開も控えています。ブランドの露出を広げる取り組みですが、いずれも利益額は公表されておらず、発売や公開の予定だけでは今期の利益上乗せを見積もれません。
ゲームは2029年3月末までに約10タイトルを展開する計画で、28年3月期以降の黒字化が課題です。会社は28年3月期の数値予想を示しておらず、質疑でもコメントを控えました。ゲームの赤字幅が縮小に向かうかは、来期の増益率を見積もる前提になります。
VIVANTコラボ中止による中国事業への影響は未確定
会社は10月29日、VIVANTとのコラボ企画を全面中止すると公表しました。中国に限った中止ではなく、企画全体の中止です。11月6日時点で中国での取引への影響は確定しておらず、具体的な損失額や減収額も公表されていません。
中国はアジアの増収を支え、店舗網の拡大も進めています。会社はブランド価値を重視してライセンス先を選んでおり、ブランドの評価は取引の広がりに直結します。中国のライセンスや店舗売上への波及が出るかは、会社の追加説明や、海外の10〜12月実績を取り込む通期決算で確かめる必要があります。
まとめ|人気の強さと利益の伸びを合わせて投資を考える
海外の報告利益が減っただけで事業全体を弱いとみなすより、ロイヤルティを生む地域の成長と、全社が負担する費用を分けて評価するのが妥当です。
現時点では、利益率の早期回復を織り込んで買いを急がず、増益と投資回収を確かめながら検討したい銘柄です。
次は2月予定の第3四半期決算です。米国の現地通貨売上と費用の進捗が改善すれば評価を上げられますが、回復の先送りが続けば、配当や優待だけで株価下落を補うのは難しくなります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。