サムスン電子の10月16日終値は6月高値から4割超下落する一方、7〜9月期の営業利益は過去最高を更新する見込みです。利益が増えているだけで底打ちと判断するのは早く、次の焦点はメモリの高収益がどこまで続くかです。
大型の株主還元も支えになりますが、従業員報酬向けの自社株買いはすでに終了しました。目先の買い需要と、継続的に生み出せる利益を分けると、好決算と株価下落が並ぶ理由や、買いを検討する際の条件が見えてきます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
サムスン電子の株価は高値から42.5%安、利益拡大だけでは反転せず
サムスン電子株は、メモリ需要の拡大を織り込んで急騰した後、大きく値を下げています。年初からの上昇と、6月高値からの下落は両立しています。現在の株価を過去の高値だけと比較せず、業績に対する評価も確認します。
10月16日終値は21万5,500ウォン、好決算後も下落
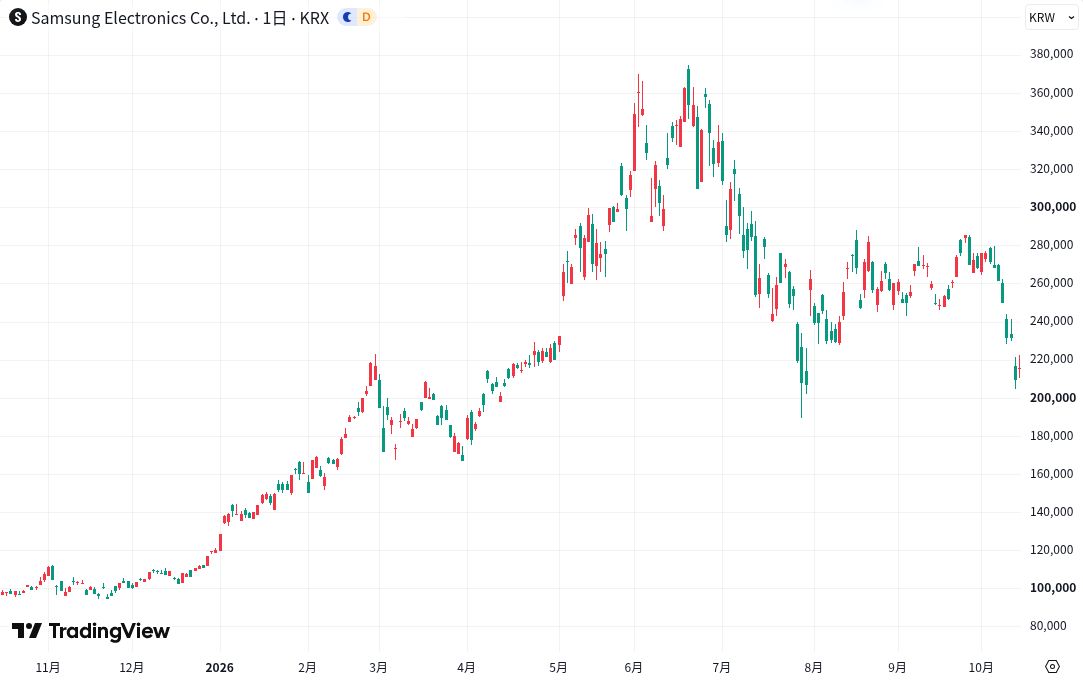
10月16日の終値は21万5,500ウォンで、6月19日の取引時間中高値37万4,500ウォンから42.5%下落しました。3Q速報を発表した10月8日の終値26万2,000ウォンからも17.7%安です。
会社の速報では営業利益率も前四半期を上回りました。したがって、下落を「すでに利益が減ったため」と説明するのは不適切です。将来のメモリ価格やAI投資の採算への懸念が評価を押し下げる可能性はありますが、日々の値動きの原因を決算だけで特定できません。
年初来では79.7%高、過去の高値回復には73.8%高が必要
2025年末終値11万9,900ウォンと比べると、10月16日は79.7%高です。6月高値への回復には現在値から73.8%の上昇が必要で、4割超の下落がそのまま割安を意味するわけではありません。年初より利益の規模も拡大しており、騰落率だけでは割安かどうかを判定できません。
2024年後半は顧客の在庫調整や旧世代品の供給増が収益を圧迫しました。その後、2025年末にはメモリ価格上昇とHBM販売拡大が利益を押し上げ、2026年2月にはHBM4の商用出荷が始まっています。株価回復と同時期に収益構造は改善しましたが、今後も同じ伸びが続くかは別問題です。
参考PERは約9.5倍、3Q速報だけではEPSを更新できない
2025年7〜9月期から2026年4〜6月期までの普通株EPSの合計は2万2,683ウォンです。10月16日終値を割ると参考PERは約9.5倍になります。四半期ごとの株数差を含む計算で、通期EPSの会社予想を使った予想PERではありません。
3Q速報には純利益やEPSがなく、営業利益の増加率をそのままEPSに掛ける計算もできません。メモリ価格が高い間は利益が膨らみ、PERが低く見えやすくなります。今後の利益率が下がれば割安感も薄れるため、9.5倍という倍率だけで底値と判断せず、利益の水準を維持できる根拠と組み合わせて評価します。
普通株の参考時価総額は約1,260兆ウォン、PBRは約2.50倍
6月末の発行済み普通株58億4,627万8,608株に10月16日終値を掛けると、参考時価総額は約1,260兆ウォンです。優先株は含みません。6月末の親会社帰属持分を自己株式除外後の普通株・優先株合計で割ったBPSは約8万6,052ウォンで、参考PBRは約2.50倍になります。
株価は10月、純資産と株数は6月末を使う参考値です。自己株式取得は現金と純資産を減らし、消却とは異なる形で1株指標へ影響します。3Q末の純資産と自己株式が公表されるまでは、この倍率を9月末決算ベースの実績PBRと扱えません。資産価値を上回る評価を支えるには、今後も高い収益力が必要です。
サムスン電子の3Q速報は増益継続、部門別の確報は10月29日
7〜9月期の速報は増収増益を示しました。ただし、部門別利益や純利益はまだ公表されていません。全社の速報と、内訳まで確定している4〜6月期を分けると、次の決算で答えが必要な部分が明確になります。
7〜9月期の営業利益は107.4兆ウォンの見込み、利益率は55.1%
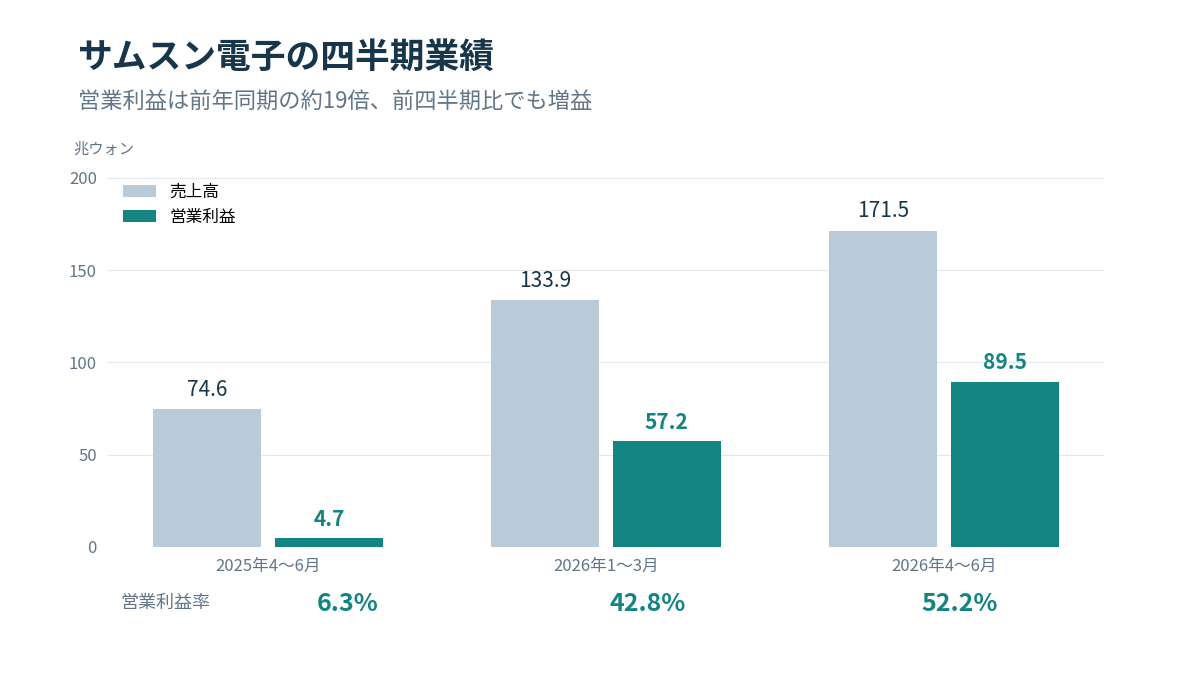
10月8日の会社速報では、7〜9月期の連結売上高は約195兆ウォン、営業利益は約107.4兆ウォンです。営業利益は前年同期の約8.82倍、前四半期比20.0%増となりました。会社推定レンジの中央値であり、確定決算や通期予想とは区別が必要です。
公表値から計算した営業利益率は55.1%で、4〜6月期の52.2%を上回ります。増収だけでなく採算も改善した形ですが、HBM、汎用メモリ、その他事業の寄与はこの速報では分かりません。10月29日10時の決算説明会で、増益を支えた単価・数量・製品構成を確かめる段階です。
4〜6月期の営業利益は89.5兆ウォン、利益率52.2%
7月30日発表の確定決算では、売上高は171.5兆ウォン、営業利益は89.5兆ウォンでした。売上高は前年同期比約130%増、営業利益は約19倍です。営業利益率は52.2%に上昇し、前四半期の42.8%を上回りました。
親会社株主に帰属する純利益は約71.3兆ウォンです。7月7日の暫定発表にあった営業利益89.4兆ウォンではなく、以下は確定値で比較しています。連結営業利益と純利益を混ぜずに読んでください。
4〜6月期の半導体DS部門は89.2兆ウォンの営業利益
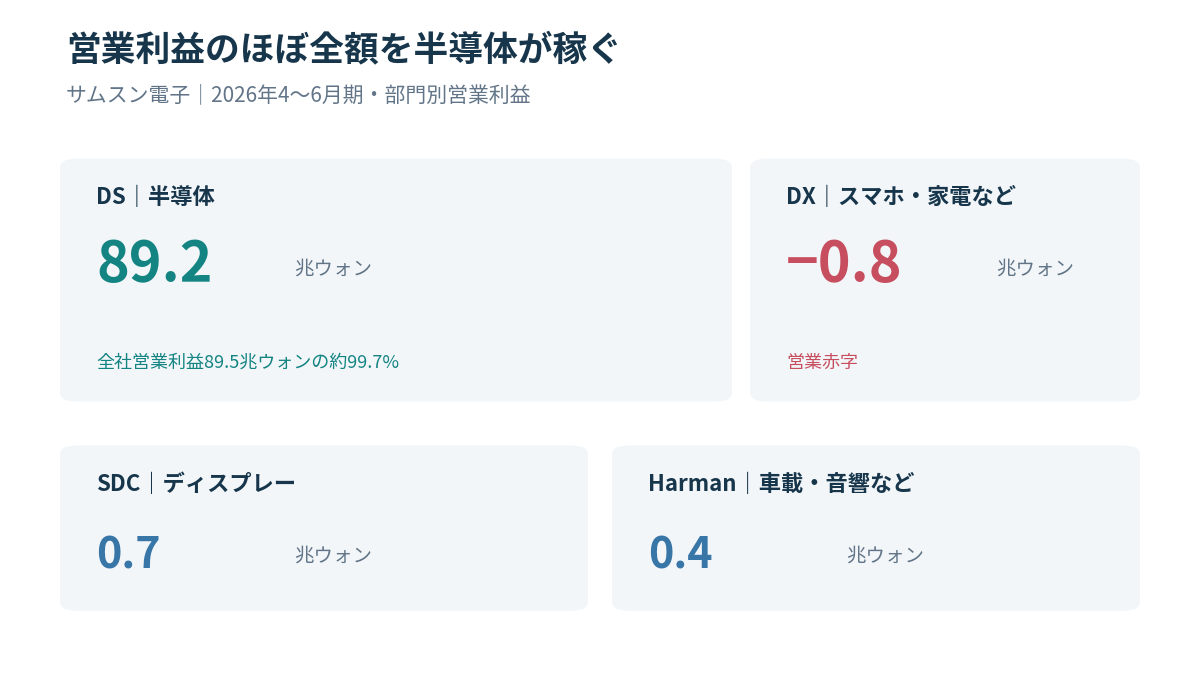
4〜6月期の半導体DS部門の売上高は127.5兆ウォン、営業利益は89.2兆ウォンでした。連結営業利益89.5兆ウォンとの比率は約99.7%です。全社の利益のほぼ全額を半導体部門が稼いだ計算になります。
ただし、DSにはメモリ以外の事業も含まれます。この利益をすべてHBMの利益として扱うのは不適切です。HBM、汎用DRAM、NANDなどの製品構成と、半導体製造受託の採算を分けて追う必要があります。
HBM4は販売拡大、HBM4Eはサンプル出荷の段階
HBMは、AIの計算に使う大量のデータを高速でやり取りする積層型のDRAMです。サムスン電子は4〜6月期にHBM4の販売を拡大し、次世代のHBM4Eでは主要顧客向けの初期サンプル出荷を進めました。
HBM4の販売拡大と、HBM4Eのサンプル出荷は異なる進捗です。サンプルを出しただけでは、量産の数量や売上は決まりません。半導体関連銘柄を比べる際も、開発発表、顧客による評価、量産、利益への貢献を区別すると、期待だけで株価を追いかけにくくなります。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
汎用DRAMとNANDの値上がりも増益を支える
4〜6月期のメモリ売上高は120.8兆ウォンで、前年同期比約471%増でした。会社はDRAMとNANDの販売量が過去最高になったと説明しています。増益の理由はHBMだけでなく、販売量の増加とメモリ価格の上昇にもあります。
AIサーバーでは作業用のDRAMに加え、データを保存するSSDも使います。NANDとSSDを主力とするキオクシアと比較すれば、同じAI需要でも収益への伝わり方が違うと分かります。製品の違いを無視して、他社の成長率をそのまま当てはめるのは避けたいところです。
[関連]キオクシア株価(285A)はどこまで上がるか|現在地と上昇余地を整理
4〜6月期のDX部門は0.8兆ウォンの赤字
4〜6月期のDX部門は、スマートフォンや家電などを含み、売上高48.0兆ウォンに対して営業損失0.8兆ウォンでした。その内数であるMX・ネットワーク事業も0.7兆ウォンの営業赤字です。売上の規模が大きくても、半導体以外が利益を補完できているとは限りません。
メモリ価格の上昇は半導体事業には追い風ですが、端末側では部材コストの負担になります。今後は高価格帯スマートフォンの販売だけでなく、DX部門が黒字へ戻れるかも確認したいところです。事業の多さだけで収益が安定すると考えるのは危険です。
今後の株価回復はメモリの利益率と大型還元の具体化が鍵
サムスン電子にはAI向け需要と潤沢な資金があります。基本的には、半導体の高収益が続き、還元内容が具体化すれば株価回復を支えます。一方、価格上昇の鈍化や配当への期待外れが起きれば、好決算後も売られる可能性があります。
10月の下落では、AI投資の採算と金利への懸念が重なる
10月15日のロイター報道は、米国のインフレと追加利上げ観測、AI設備投資の収益化への懸念を韓国半導体株安の背景に挙げています。市場が警戒したのは、足元の売上拡大だけでなく、巨額投資に見合う収益が将来得られるかでした。これは当日の市場評価で、会社による業績下方修正とは異なります。
金利上昇は投資資金の調達負担を増やし、将来の利益に付く評価倍率を抑える方向に働きます。AI投資の採算が疑われれば、顧客の増設やメモリ発注への懸念にもつながります。3Qの高い利益率と株価下落は両立し得るものの、これらだけで全期間の下落を説明し切ることはできません。
2026年の株主還元見込みは90〜110兆ウォン
8月21日、会社は2026年の株主還元を90〜110兆ウォンと見込む計画を発表しました。7〜9月期分については、通常配当を含めて約30兆ウォンの現金配当を予定し、詳細を10月の取締役会で決める方針です。
90〜110兆ウォンは全額が現金配当ではありません。残りの還元は2026年の業績確定後、2027年1月の取締役会で決め、配当や自社株買い・消却を含む計画です。年間の金額には幅があるため、上限額を確定配当として利回りに換算するのは不適切です。
15兆ウォンの自社株買いは完了、継続的な買い支えには数えない
8月21日に発表した約15兆ウォンの自己株式取得について、会社は10月12日に取得結果を報告しました。取得期間は8月24日から10月6日までで、従業員報酬向けの買い戻しは終了しています。消却目的の取得ではなく、取得完了を従業員への交付完了とも混同できません。
買い戻しの間は市場の買い需要になりますが、終了後も同じ資金が毎日株を買うわけではありません。今後の回復を考える際は、このプログラムを継続中の支援材料から外す必要があります。EPS計算では取得した自己株式を株数から除き、従業員へ交付すると再び含めます。消却のような恒久的な株数削減とは効果が異なります。
10月29日は増益の内訳と、その後のメモリ価格を確かめる
3Q速報の利益率は55.1%でした。次に必要なのは、採算改善が販売量、単価、高付加価値品の構成比のどこから生まれたかです。数量増が続いても単価が下がれば利益は圧迫されます。HBMの販売拡大だけで全社の利益率を説明せず、DRAMとNAND、その他事業の内訳も照合します。
会社は2Q決算時点で下期のサーバー用DRAM、企業向けSSD、HBMの需要拡大を見込んでいました。10月29日にこの見通しが維持され、増産を吸収する需要が示されれば回復を支えます。反対に、顧客の発注調整や単価下落が見えてくれば、3Qの記録的な利益だけを理由に買い増す根拠は弱くなります。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
買いを考えるなら、半導体の利益と還元後の資金余力を確認
6月末のネットキャッシュは約167.6兆ウォンでした。手元資金から借入金などを差し引いた額で、半導体の設備投資を支える余力があります。ただし、6月末の残高は大型還元後の資金残高ではありません。
買いを考える条件は、高収益が続くだけでなく、還元と設備投資を賄える現金が積み上がるかです。10月29日は営業キャッシュフロー、設備投資、還元の実行額を照合し、6月末から資金余力がどう動いたかを確かめます。利益率が下がり、投資や還元で現金も減るなら、株価回復を急いで見込む根拠は弱まります。
サムスン電子株の買い方|SBI証券で1株から購入できる
日本からの購入方法と、円で受け取る損益も確認しておきましょう。韓国株では株価だけでなく、ウォンと円の為替が利益を左右します。普通株と優先株の違い、決済方法、配当の扱いを理解してから注文を入れたいところです。
普通株は005930、優先株は005935
韓国取引所に上場するサムスン電子の普通株は005930、優先株は005935です。本記事の株価とチャートは普通株を対象にしています。優先株は別の価格で売買されるため、コードを取り違えないでください。
普通株には議決権があり、優先株は議決権がない代わりに配当上の優遇があります。優先株だから元本が守られるという意味ではありません。過去の株価を読む際は、2018年5月の50分割も区別します。本記事で扱う直近5年間は、その分割後の価格水準でそろえています。
SBI証券ではWEB注文・円貨決済・NISAに対応
SBI証券では韓国株を1株からWEBで注文でき、円貨決済やNISA預りの買い付けにも対応しています。外国株式の取引メニューで銘柄名か005930を検索し、数量、価格、預り区分、決済通貨を指定する流れです。
10月16日終値の1株21万5,500ウォンなら、1ウォン=0.1円と仮定した代金は2万1,550円です。この円換算は計算例で、現在の為替相場を示すものではありません。売買手数料や為替コストは別途必要です。注文画面の概算受渡金額と、口座区分を確認して発注しましょう。
[関連]証券口座とは?初心者でもわかる仕組み、株取引に必須となる証券口座の開設方法や選び方を解説
株価が10%上がっても、ウォン安で円の利益は減る
円で見た運用成果には、ウォン建ての株価変動と為替変動の両方が影響します。例えば株価が10%上がっても、1ウォン当たりの円の価値が0.105円から0.095円へ下がると、円換算の収益率は約マイナス0.5%です。
ウォン建てで利益が出ても、円に戻すと損失になる場合があります。この計算は配当、税金、売買手数料などを含みません。韓国株の指数商品を買う場合も、サムスン電子1社の値動きとは一致しません。保有する商品の投資対象と通貨を確かめる必要があります。
7〜9月期配当の権利基準日は9月30日、1株配当は決定待ち
2026年7〜9月期の四半期配当は、公式IRで権利基準日が9月30日と示されています。10月に新たに購入しても、この基準日の株主として配当を受け取れるわけではありません。約30兆ウォンの現金配当計画から1株額を独自に確定させず、10月の取締役会後の正式な開示を待つ必要があります。
4〜6月期の配当は普通株・優先株とも1株374ウォンでしたが、大型還元を含む年間配当額はこれを4倍して求められません。NISAでも外国で課される税金が一律に非課税になるわけではなく、円の受取額は為替でも変わります。会社が決める配当額、権利の有無、税引き後の受取額を分けて考えると、利回りの過大評価を防げます。
まとめ|サムスン電子は増益の持続と還元内容を見て評価する
サムスン電子は利益を伸ばしていますが、株価は高値から大きく下落しています。直近の好決算だけでは、将来のメモリ価格や投資採算への懸念まで解消できません。
回復を見込む条件は、高い利益率を支える需要と、還元後も投資を賄える資金が続くことです。終了した自社株買いを、今後の買い支えとして数え続けない点も重要になります。
10月29日の説明会では増益の内訳とその後の需要見通しを照合します。配当目的なら権利基準日も確認し、株価の下落幅だけで購入額を決めない姿勢が必要です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
金融ライター
2016年大手証券会社に入社、2018年に最大手オンライン証券会社に入社し、機関投資家部門(ホールセール)を立ち上げ、翌年2019年には同社シンガポール拠点設立。2022年より日系証券会社の運用部にてポートフォリオマネジャーの経験を得て以降、一貫して運用業務に従事。