
パワー半導体関連株を選ぶなら、EV向けの回復期待と、AIサーバー向けで既に売上が増えている企業を分けたいところです。ロームにはサーバー向け半導体の増収実績があり、ルネサスではGaN製品の量産・開発が進んでいます。
一方、富士電機のデータセンター向けUPS(無停電電源装置)は完成機器の事業です。UPSの需要増を、そのままパワー半導体の増益と読み替えることはできません。
本記事では、日本の関連銘柄を製品と用途で比較します。中核4社は2026年10月6日までに確認した決算・製品発表をもとに、EV減速の影響とAI向け需要の収益化を解説します。
パワー半導体とは|電気を「変換・制御」する縁の下の半導体
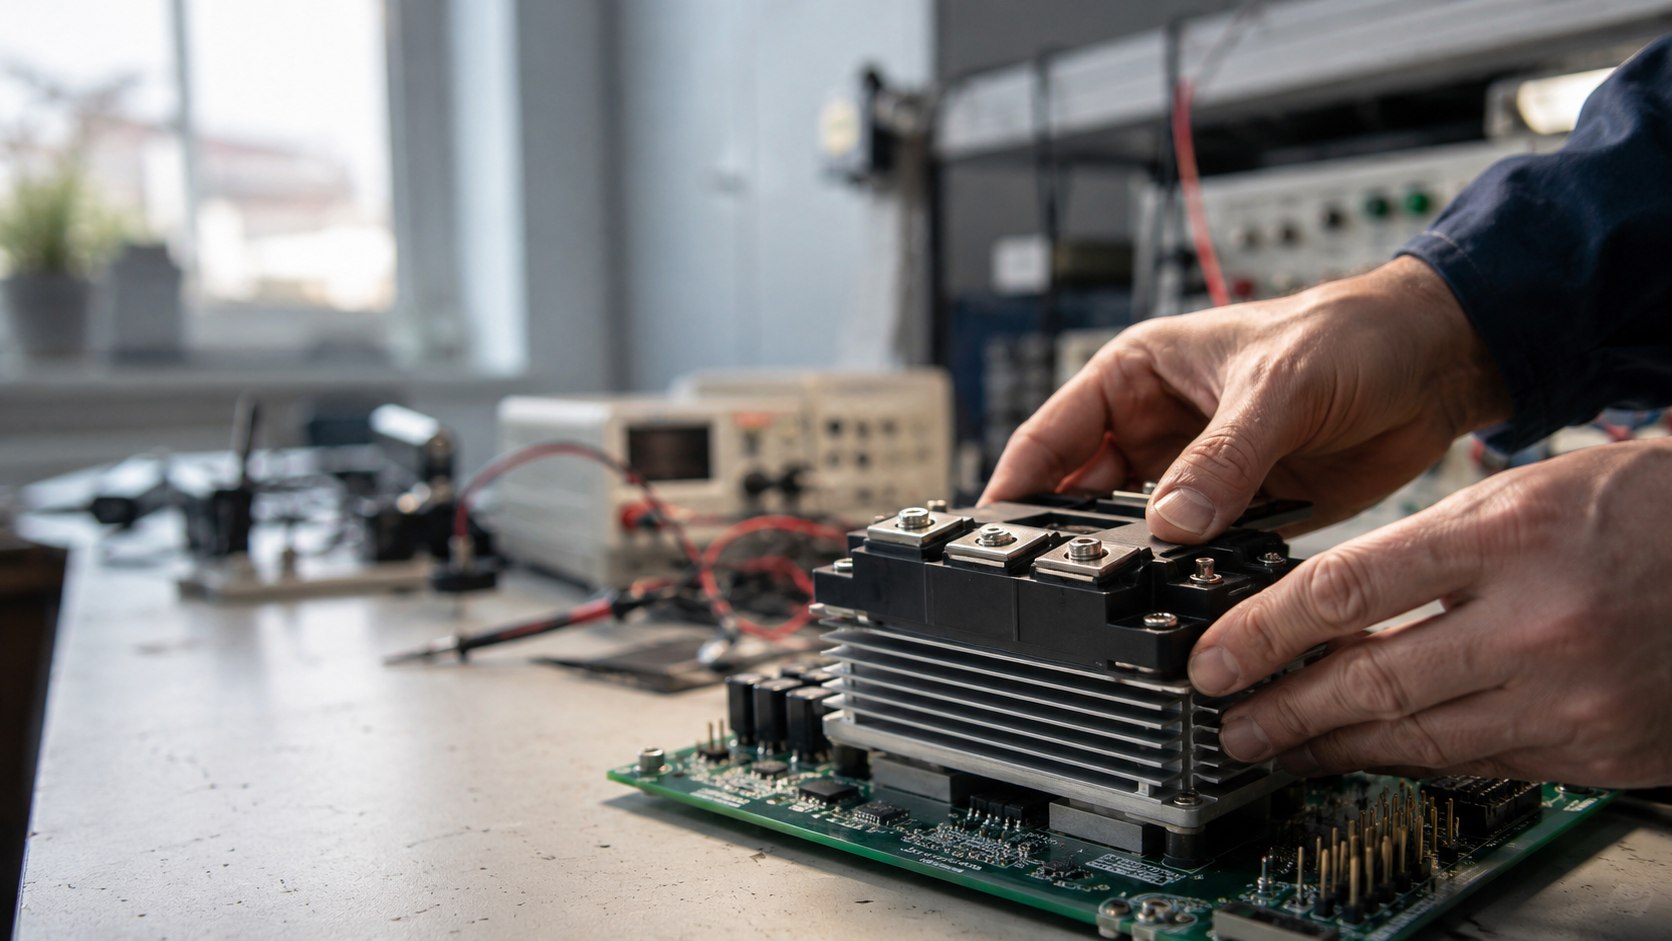
パワー半導体は、電気の電圧や電流を切り替える「スイッチング」を担う半導体です。一般に、定格電流1A以上を扱うものがパワー半導体と呼ばれます。スマホの頭脳になるロジック半導体とは、そもそも仕事の中身が違います。
パワー半導体の仕組み|スイッチングで電力ロスを抑える
電気は、変換したり流れを切り替えたりするたびに、熱としてロスが出ます。このロスをどれだけ小さくできるかが、パワー半導体の価値そのものです。
たとえばEVでは、電池の直流をモーター用の交流に変えるインバーターが積まれています。ここで発生するロスが減れば、同じ電池でも走れる距離が伸びます。エアコンの効率も、鉄道の消費電力も、データセンターの電気代も、突き詰めれば電力変換のうまさで決まります。省エネの正体は、多くの場合このスイッチング効率の改善です。
SiC・GaN|シリコンの限界を超える次世代パワー半導体材料
長らく主役だったシリコン(Si)は、高電圧・高温での性能に限界が見えてきました。そこで台頭したのが、SiC(炭化ケイ素)とGaN(窒化ガリウム)です。
SiCはシリコンに比べてバンドギャップが約3倍、絶縁破壊電界強度は約10倍、熱伝導率も約3倍とされます。材料としての総合適性を示す「バリガ性能指数」でシリコンを1とすると、SiCは500に達するという評価もあります。要は、高い電圧に耐え、熱に強く、ロスが少ない。EVの駆動インバーターや鉄道、太陽光の電力変換といった高電圧・大電流の領域で採用が広がっています。
GaNは高速で電流を切り替えられるため、電源の小型化や損失削減に使われます。SiCとGaNの用途は、600Vで一律に分かれるわけではありません。650V級GaNも製品化されており、必要な耐圧だけでなく、回路構成、効率、価格によって使い分けられます。
本記事で扱うのは、計算を担うGPUや通信を担う光デバイスではなく、それらへ電力を供給する半導体です。同じ企業が複数製品を売っていても、AI向け事業の伸びをすべてパワー半導体の成果とは数えません。
パワー半導体・ロジック・メモリの違いを整理
同じ「半導体」でも、役割が違えば業績のドライバーも投資の勘所も変わります。ここを混同すると銘柄選びを外します。
- ロジック半導体:計算・処理を担う頭脳。AI向けGPUなどが代表で、微細化競争が主戦場
- メモリ半導体:データを記憶する。DRAM・NANDが代表で、市況(メモリ価格)で業績が大きく振れる
- パワー半導体:電力を変換・制御する。微細化ではなく、耐圧・低損失・放熱といった「電気の強さ」を競う
パワー半導体は、最先端の微細化競争とは土俵が別です。だからこそ、巨額の最先端投資で殴り合う世界とは違い、材料や実装のノウハウを積んだ日本企業が生き残れています。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
パワー半導体が急浮上した理由|EVからAIデータセンターへ広がる電力需要
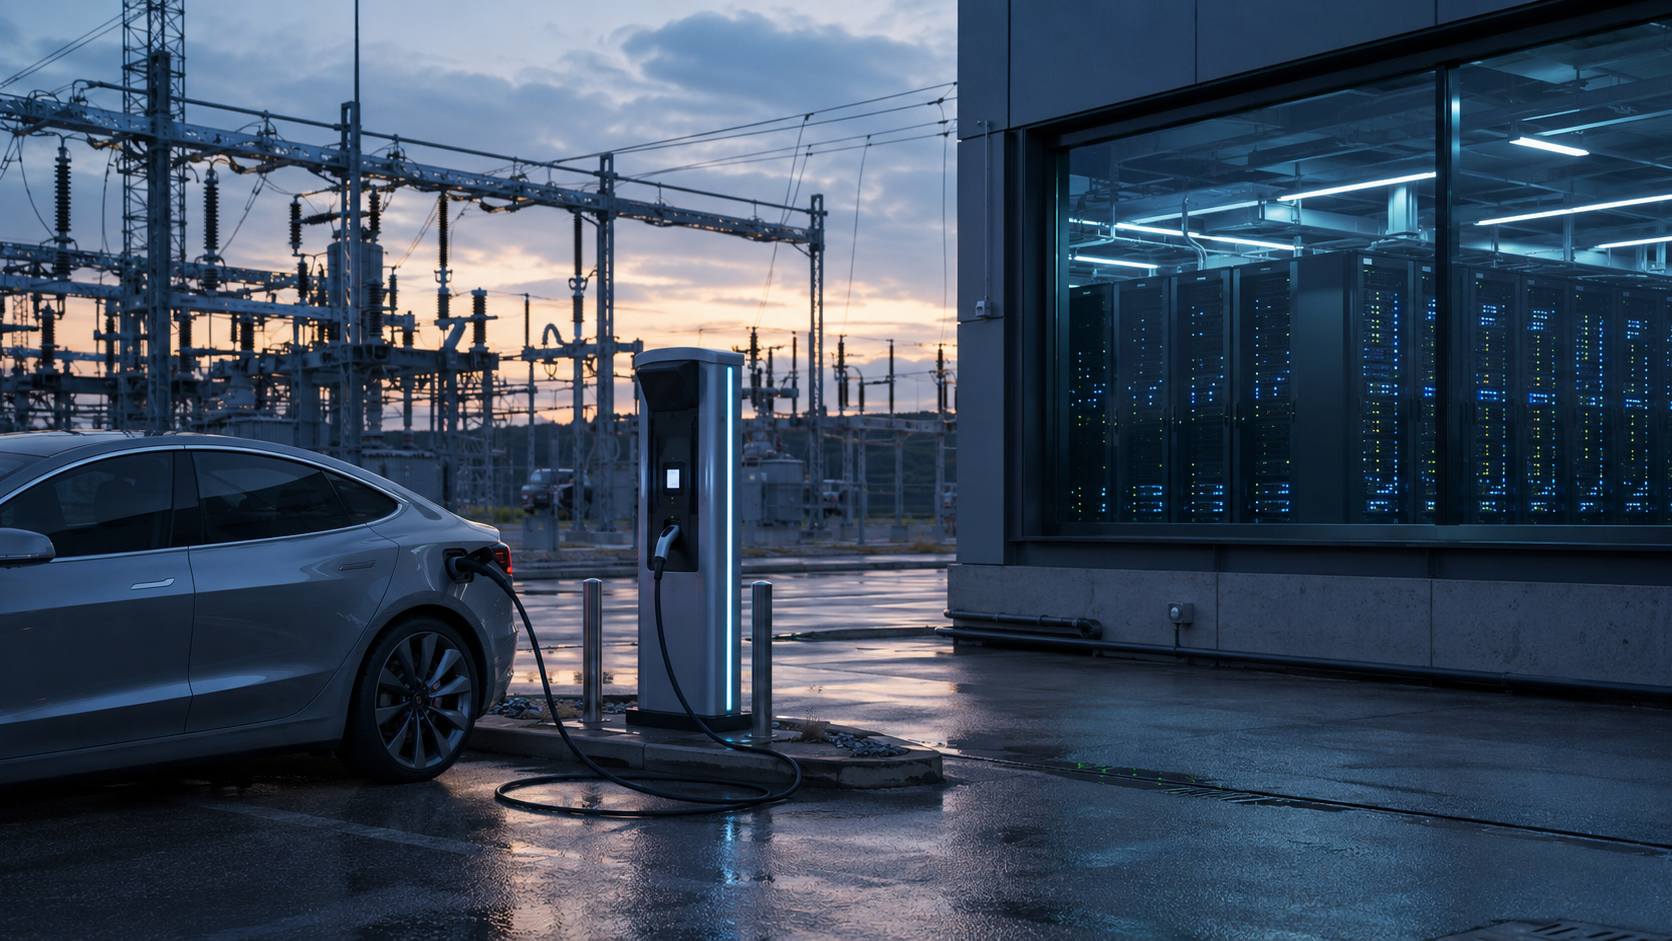
パワー半導体は、ここ数年で一度期待が過熱し、その後に冷え、いままた別の理由で見直されています。この温度変化を押さえておかないと、テーマの現在地を読み違えます。
EV一本足の踊り場|2024〜25年に訪れた調整局面
2020年代前半、パワー半導体はEVシフトを追い風に強気の投資が相次ぎました。ところが欧米でEVの普及ペースが想定より鈍り、中国の産業機器需要も振るわず、2024〜25年にかけて市場は踊り場に入ります。
とりわけSiCは、EV普及を前提に増産計画を積んでいたため反動が大きく、SiCウエハーの需要減と価格下落が起きました。日経クロステックはこの局面を、パワー半導体業界の連携・再編を促す呼び水になると指摘しています。
ただし、この調整が2026年も各社に同じ強さで続いているわけではありません。最新決算では、同じ車載向けでも製品や顧客によって増収・減収が分かれています。
AIデータセンターという第二の柱|電源・UPSでSiC/GaN需要が再点火
AIサーバーの電源には、電圧変換時の損失と発熱を抑える半導体が使われます。AI投資の拡大が売上になる経路は、電源用部品の販売と、UPSなど完成機器の販売で異なります。部品メーカーの評価では、まず半導体そのものの採用・出荷を確かめます。
ロームはサーバー向けSiパワーデバイスの売上が大幅に増え、SiCも堅調と説明しています。ルネサスはGaN製品を量産する一方、新しいAIデータセンター向け製品にはサンプル供給段階のものもあります。両社を同じ「AI関連」として並べても、売上が立つ時期はそろいません。
EV需要の弱さをAI向けが補うかは、企業ごとの販売数量と利益次第です。需要先が増えたという理由だけで、設備投資の負担や車載向けの減収まで解消したとは言えません。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
国策×脱炭素|パワー半導体を後押しする政策と国内増産
パワー半導体には、EVやAIとは別の追い風があります。脱炭素(GX)と経済安全保障です。国が旗を振り、各社が国内で増産に動いています。
GX・脱炭素が生む構造需要|各社のSiC増産投資
パワー半導体の省エネ効果は、そのまま二酸化炭素の削減につながります。だからGXの文脈では、これは「あると便利」ではなく「ないと困る」基盤技術です。国内各社の増産投資も続いています。三菱電機は大口径8インチのSiCウエハーに対応する新工場を建設し、富士電機は青森・津軽工場の拡張などでSiCシフトを強めています。EV減速で一度は投資を見直す動きもありましたが、車載以外の用途が広がったことで、増産の手綱は再び引き締められつつあります。
経済安全保障と国内サプライチェーン強化
パワー半導体は、日本が上流の材料・装置で優位を保つ数少ない領域です。SiCのトップサプライヤーには海外勢もいますが、ウエハー・エピ・特殊ガス・加工装置といった工程では国内企業の存在感が大きい。ここを自国内で握れるかどうかは、産業競争力と安全保障の両面で重要度を増しています。国が国内製造基盤の強化を政策の柱に据えていることは、材料・部材メーカーにとって長期の追い風になります。
[関連]高市関連銘柄2026年版|重点17分野・予算122兆円で狙う本命テーマ株を徹底解説
パワー半導体の本命株|中核となる大型銘柄
大型4社は、同じパワー半導体でもAI需要との接点が異なります。半導体の販売実績、完成機器の業績、まだ量産前の製品を分けて比較すると、「EVが弱いならAIで伸びる企業はどこか」という疑問に答えやすくなります。
ローム(6963)|車載SiCで世界上位を狙う国内の主役
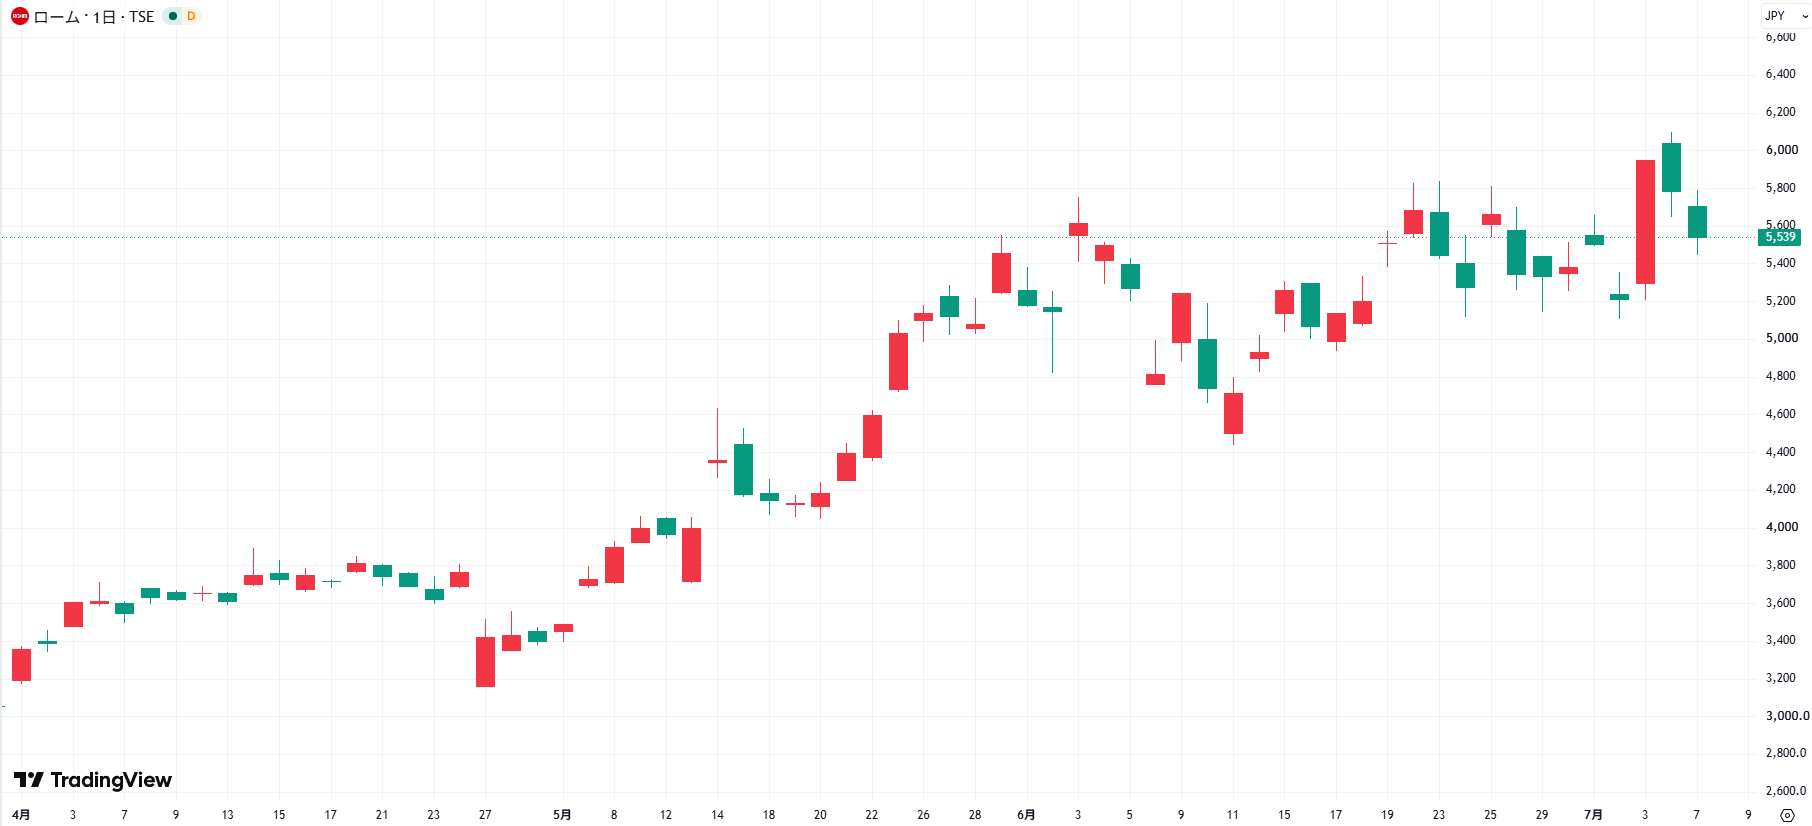
ロームは、サーバー向けSiパワーデバイスの売上増を確認できる企業です。SiCのサーバー向けも堅調です。27年3月期1Qは車載向けも伸び、半導体素子の売上高は前年同期比25.2%増の589億円でした。ただし同部門は9.45億円の赤字で、販売回復と黒字化は別の課題です。
2026年9月17日にはBMWの次世代EVへのSiC採用を発表しました。発表資料に採用金額や利益寄与の記載はありません。「EV一本足」とするのは不正確ですが、今回確認した短信にサーバー向け単独利益はなく、AI需要だけで収益回復を説明できる段階ではありません。
三菱電機(6503)|パワーモジュールで世界トップシェア
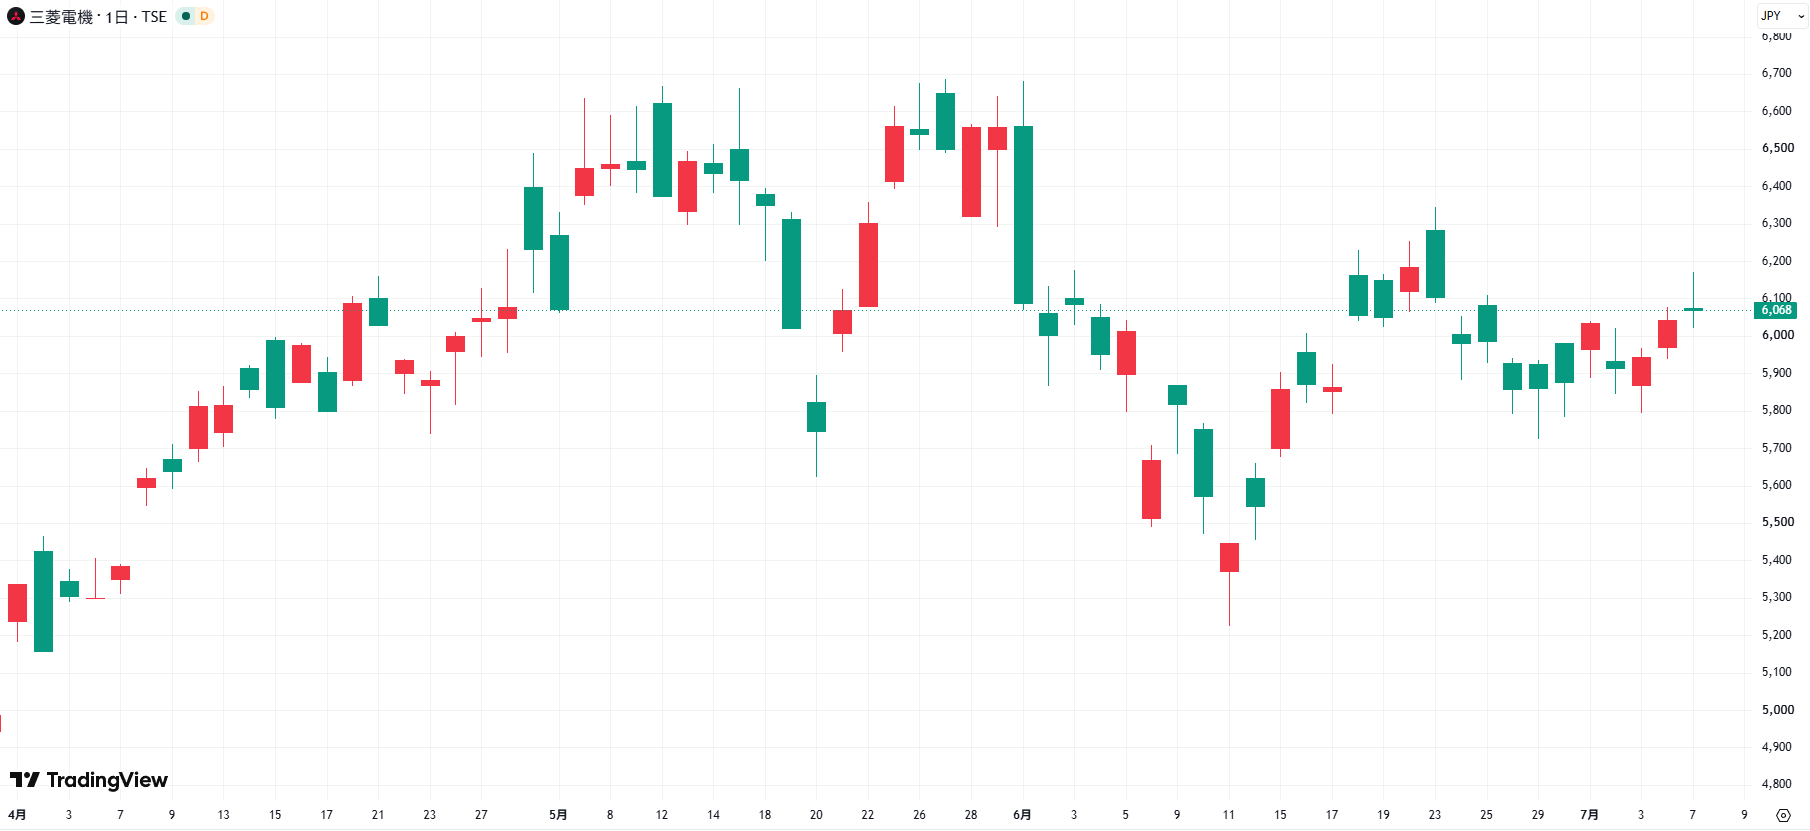
三菱電機は産業機器や鉄道などへパワー半導体を供給しています。27年3月期1Qでは、電鉄・電力、産業向けの販売増を開示しました。車載以外の半導体需要を既に取り込んでいる点が特徴です。
一方、同じセミコンダクター・デバイス部門で好調なデータセンター向け製品は、通信用光デバイスです。部門の受注増を丸ごとAI向けパワー半導体の伸びとは扱えません。今回確認した決算資料では、AI向けパワー半導体だけの売上・利益は分かりません。多角化の強みと、このテーマへの直接寄与は分けて評価します。
富士電機(6504)|EV・産業・データセンターUPSに強み
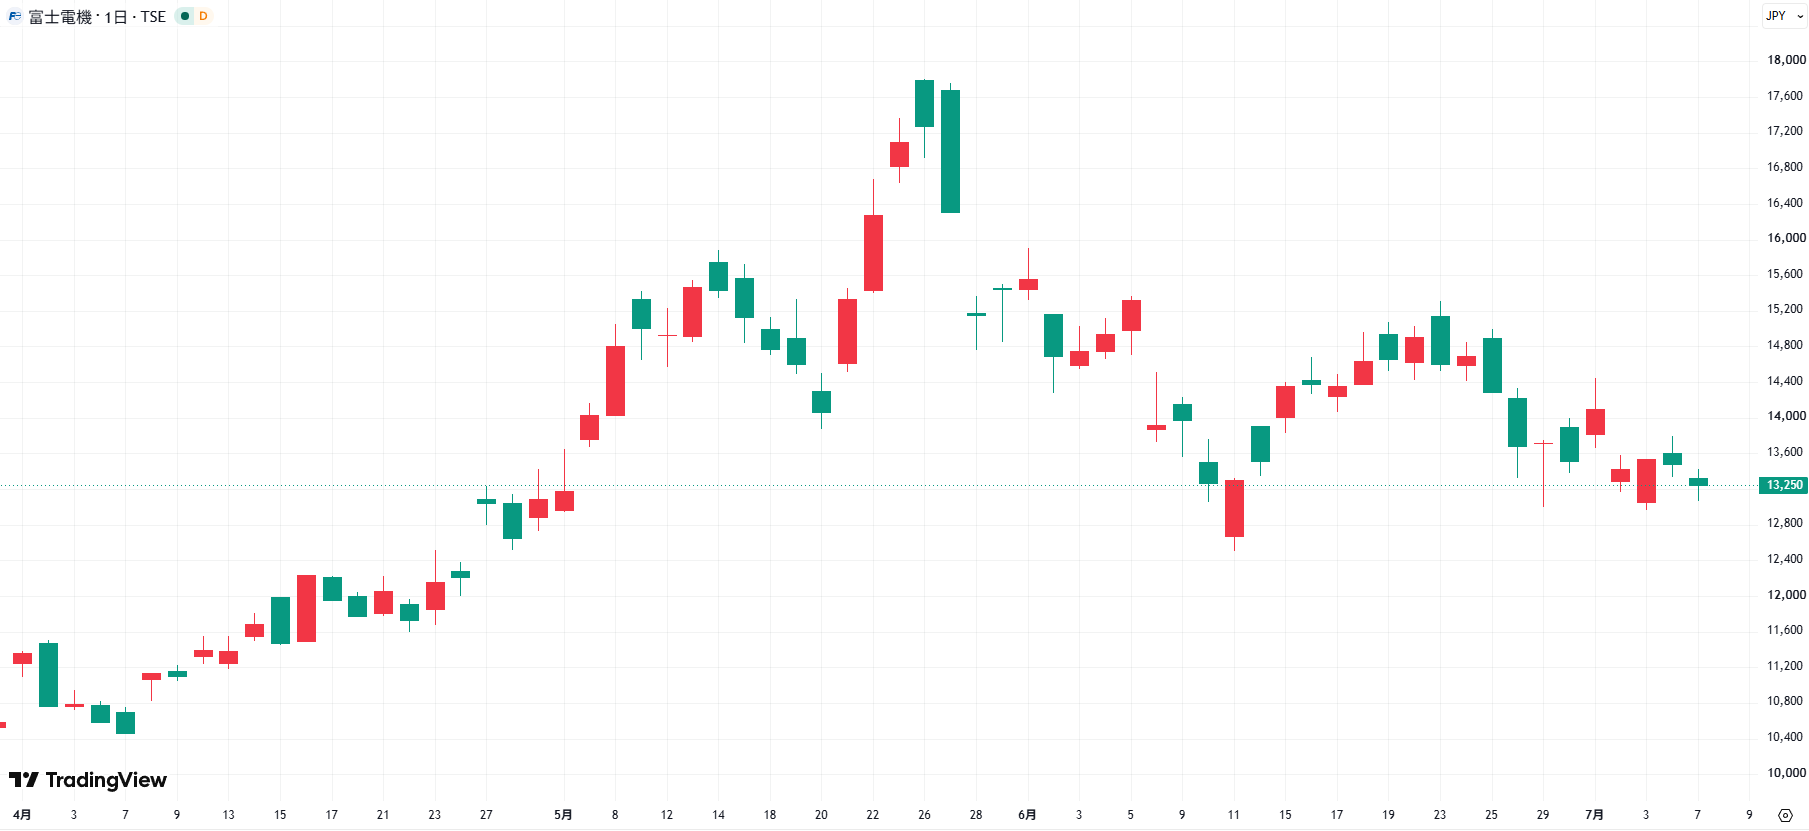
富士電機は、UPSの成長期待と半導体の業績が別々に動く企業です。27年3月期1Qの半導体売上高は544億円、営業利益は31億円で、前年同期の548億円・49億円を下回りました。電動車向けの需要減や原材料高が響いています。
UPSなどを扱う施設・電源システム分野も、同四半期は国内DC向け大口案件の反動で減収、案件差等で増益でした。会社はデータセンター向け設備の拡大を進めていますが、「車載は堅調、AI需要で逆風を相殺」とは言い切れません。完成機器への投資と、半導体の回復を狙う投資で期待する収益源が違います。
ルネサス(6723)|車載マイコン大手がGaNへ布石
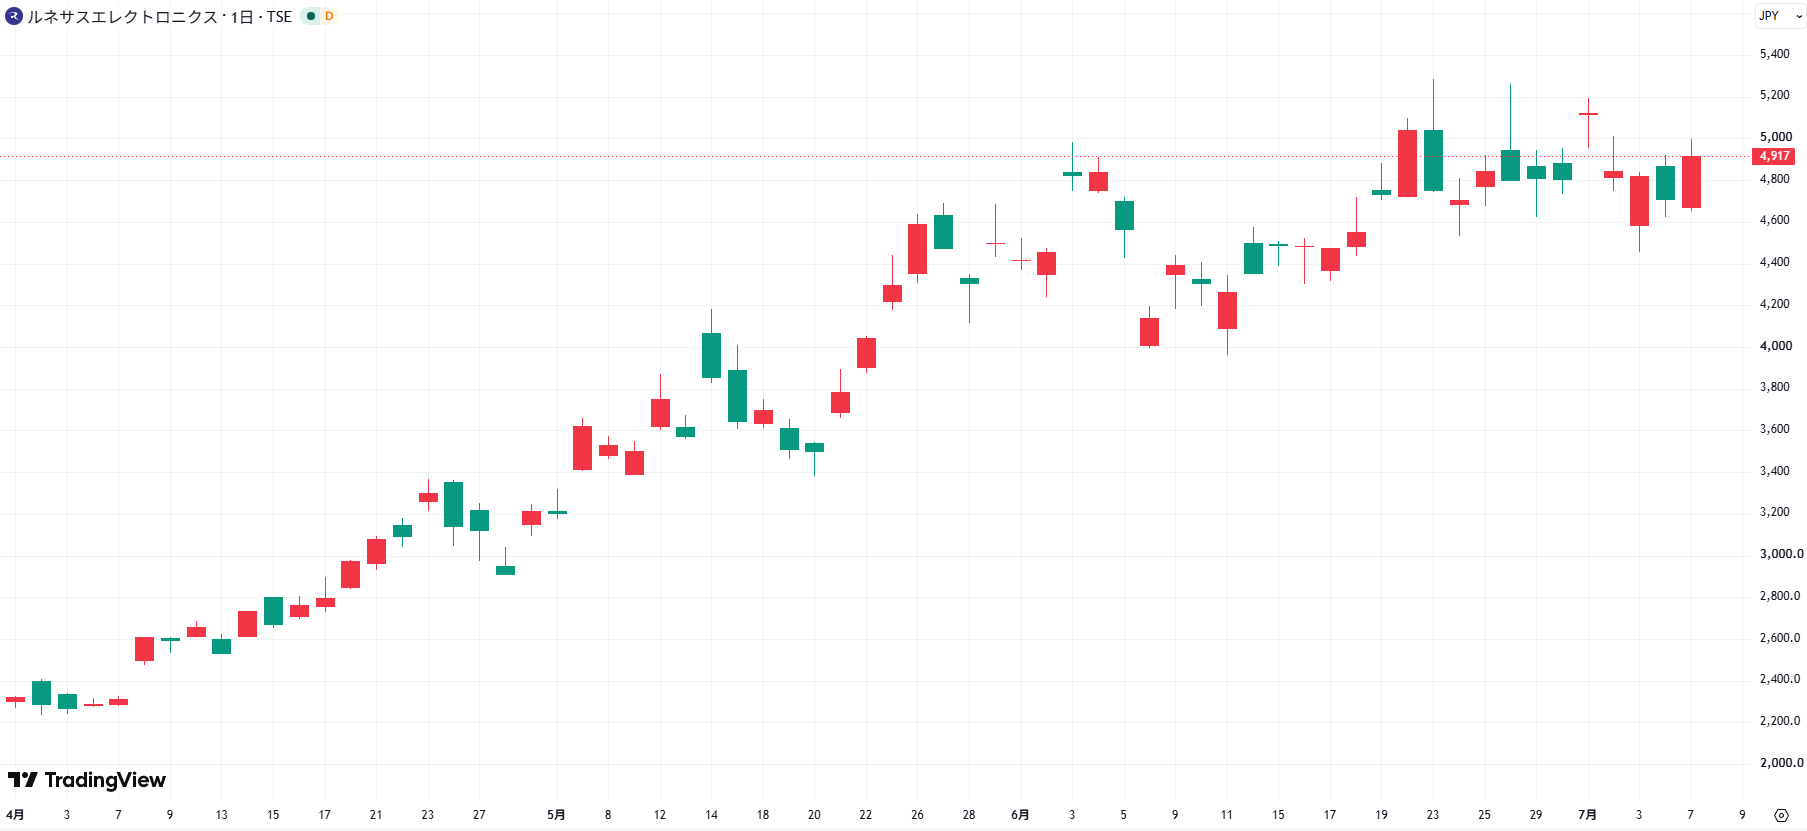
ルネサスのGaNは、技術取得から製品供給へ進んでいます。2026年3月23日には、AIデータセンターや太陽光発電向けの650V級双方向スイッチを発表し、量産供給を案内しました。電流を双方向に遮断でき、電源回路の部品数削減を狙う製品です。
9月30日発表の両面冷却型650V GaNは別製品で、AIデータセンター向けにサンプル供給中、量産は2027年半ばの計画です。製品発表から業績への道筋は具体化していますが、各発表に対象製品の売上・利益は記載されていません。量産済み製品と将来計画を足し合わせて増益確定とは扱えません。
出遅れ・中小型のテンバガー候補|値動きの軽いパワー半導体株
大型が本流なら、値動きの軽さで大化けを狙うのが中小型です。ただし、テーマ関連の売上比率が小さい企業も混じるため、選別は大型より慎重にいく必要があります。
新電元工業(6844)・サンケン電気(6707)|車載パワーの中堅
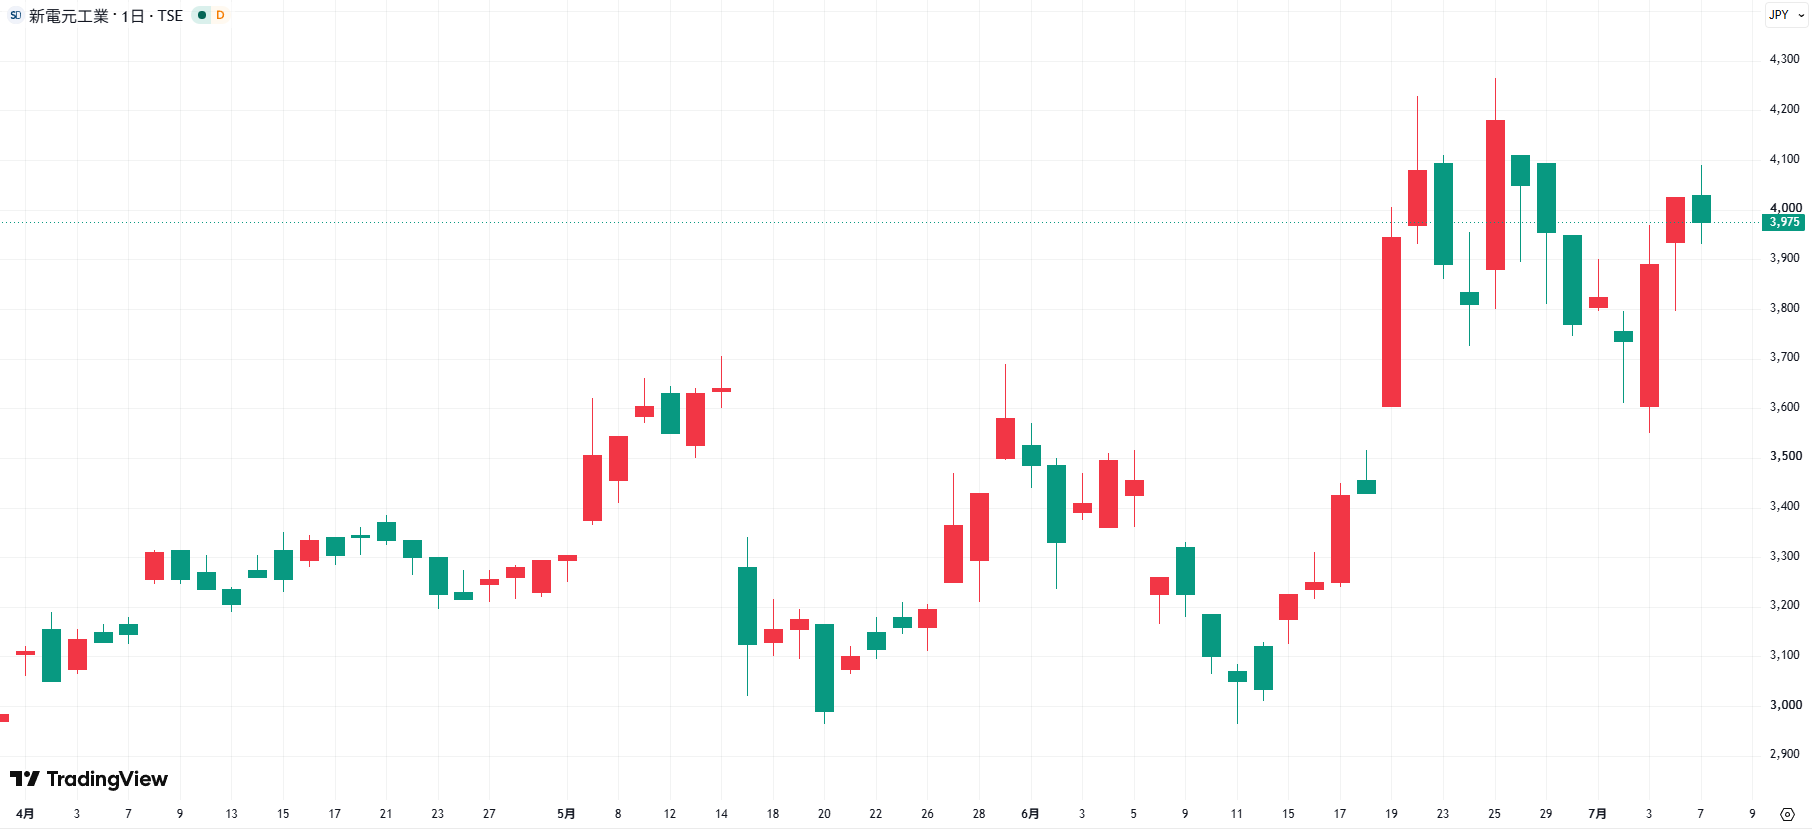
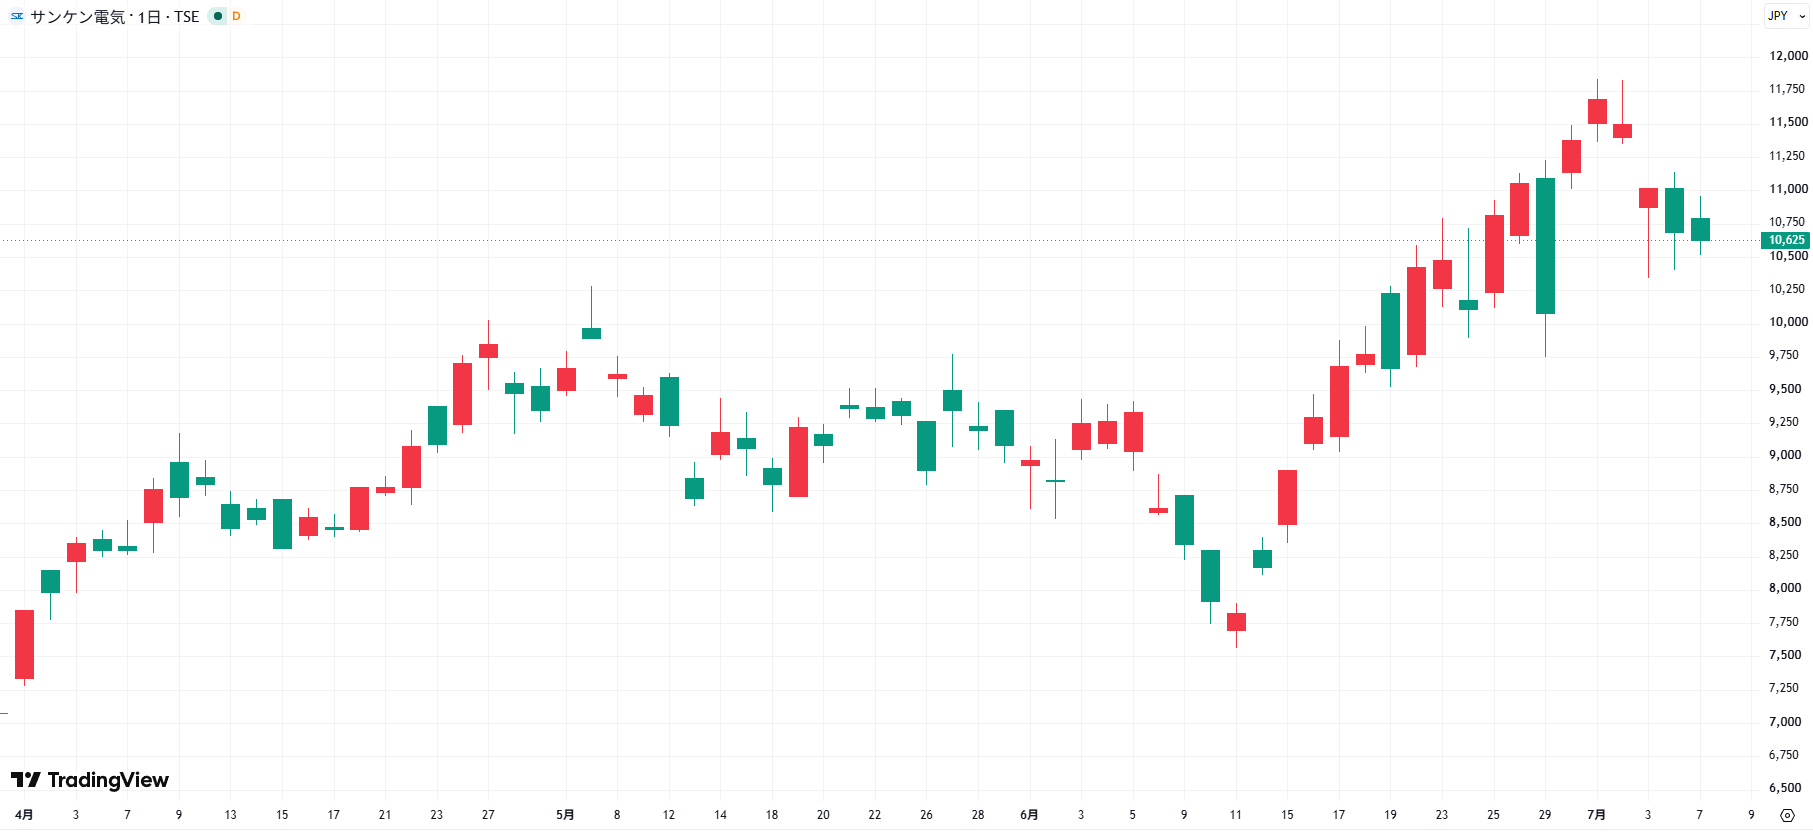
新電元工業は車載向けパワー半導体やパワーモジュールを手がける中堅で、二輪・四輪の電装に強みがあります。サンケン電気もパワー半導体・パワーICの中堅で、白物家電や車載向けに実績を持ちます。いずれも大型に比べて時価総額が軽く、テーマが物色されたときの値幅は出やすい半面、車載市況の逆風もダイレクトに受けます。
三社電機製作所(6882)ほか|モジュール・電源側の伏兵
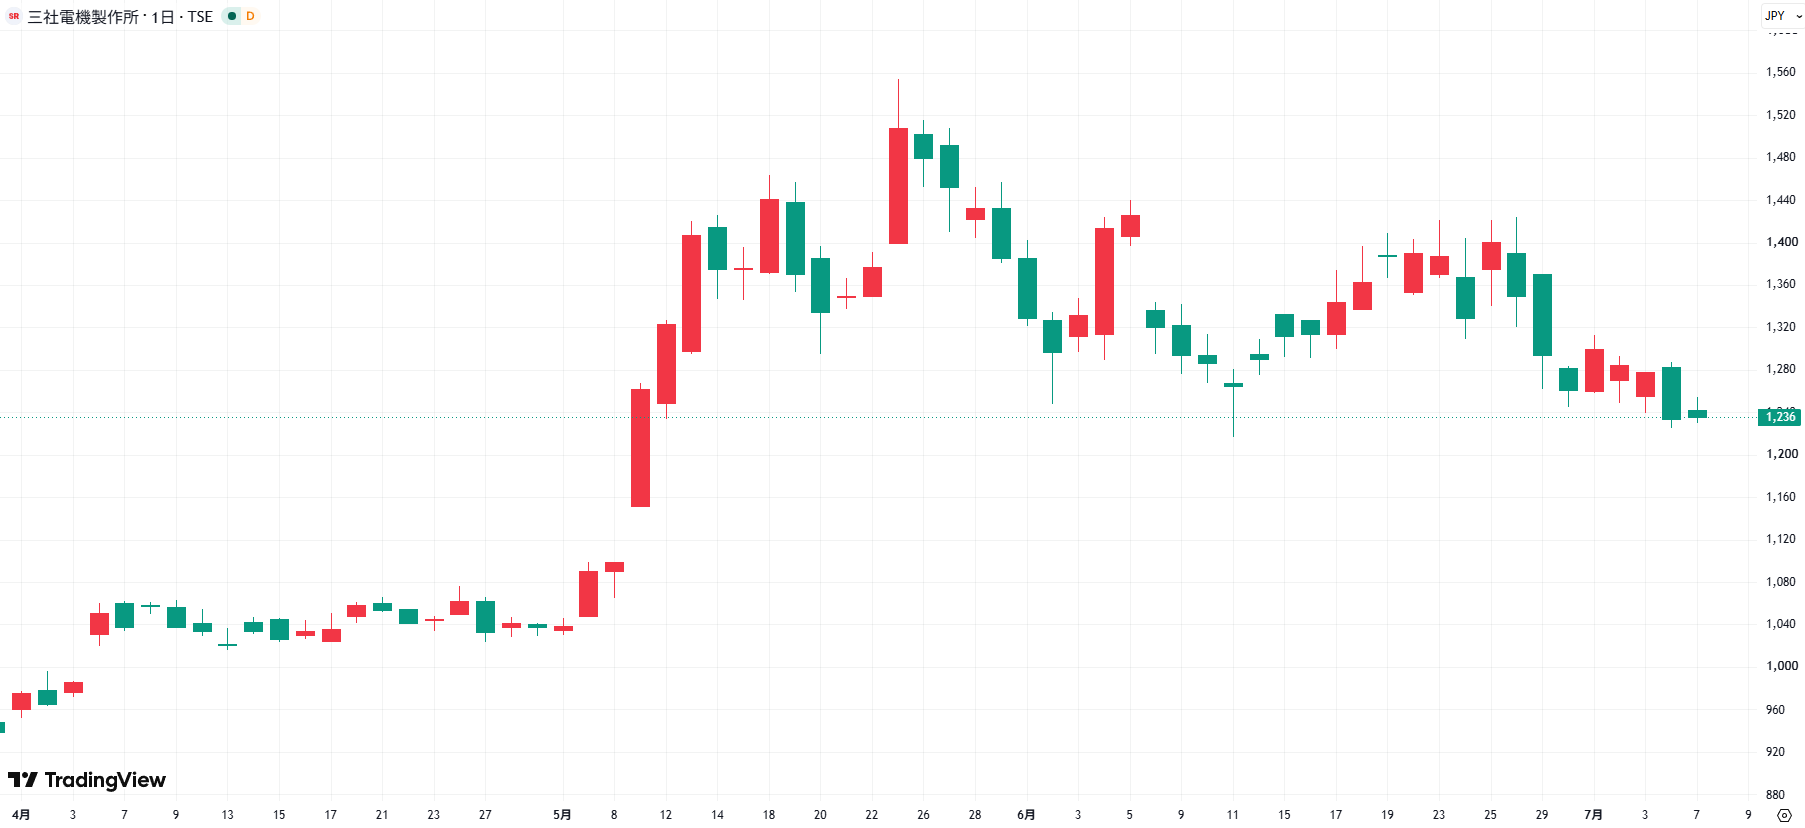
三社電機製作所は、パワー半導体モジュールや電源機器を手がける小型株です。産業用電源やパワエレ機器の側から、パワー半導体テーマの恩恵を受ける立ち位置にあります。この層は、ニュースや材料で短期に大きく動きやすい一方、業績の裏付けが薄いまま買われる場面もあります。「どの製品が、どの用途で、どれだけ売上に効くのか」を確認してから入るのが鉄則です。
材料・基板・専用装置の黒子銘柄|SiCを支える屋台骨
パワー半導体そのものを作らなくても、SiCの材料・基板・加工で稼ぐ企業があります。デバイスメーカーの増産が続く限り、需要が落ちにくい「黒子」の層です。なお、半導体製造装置全般の本命株は別記事で扱っているため、ここではSiC固有の工程に絞ります。
レゾナック(4004)|SiCエピウエハの世界大手
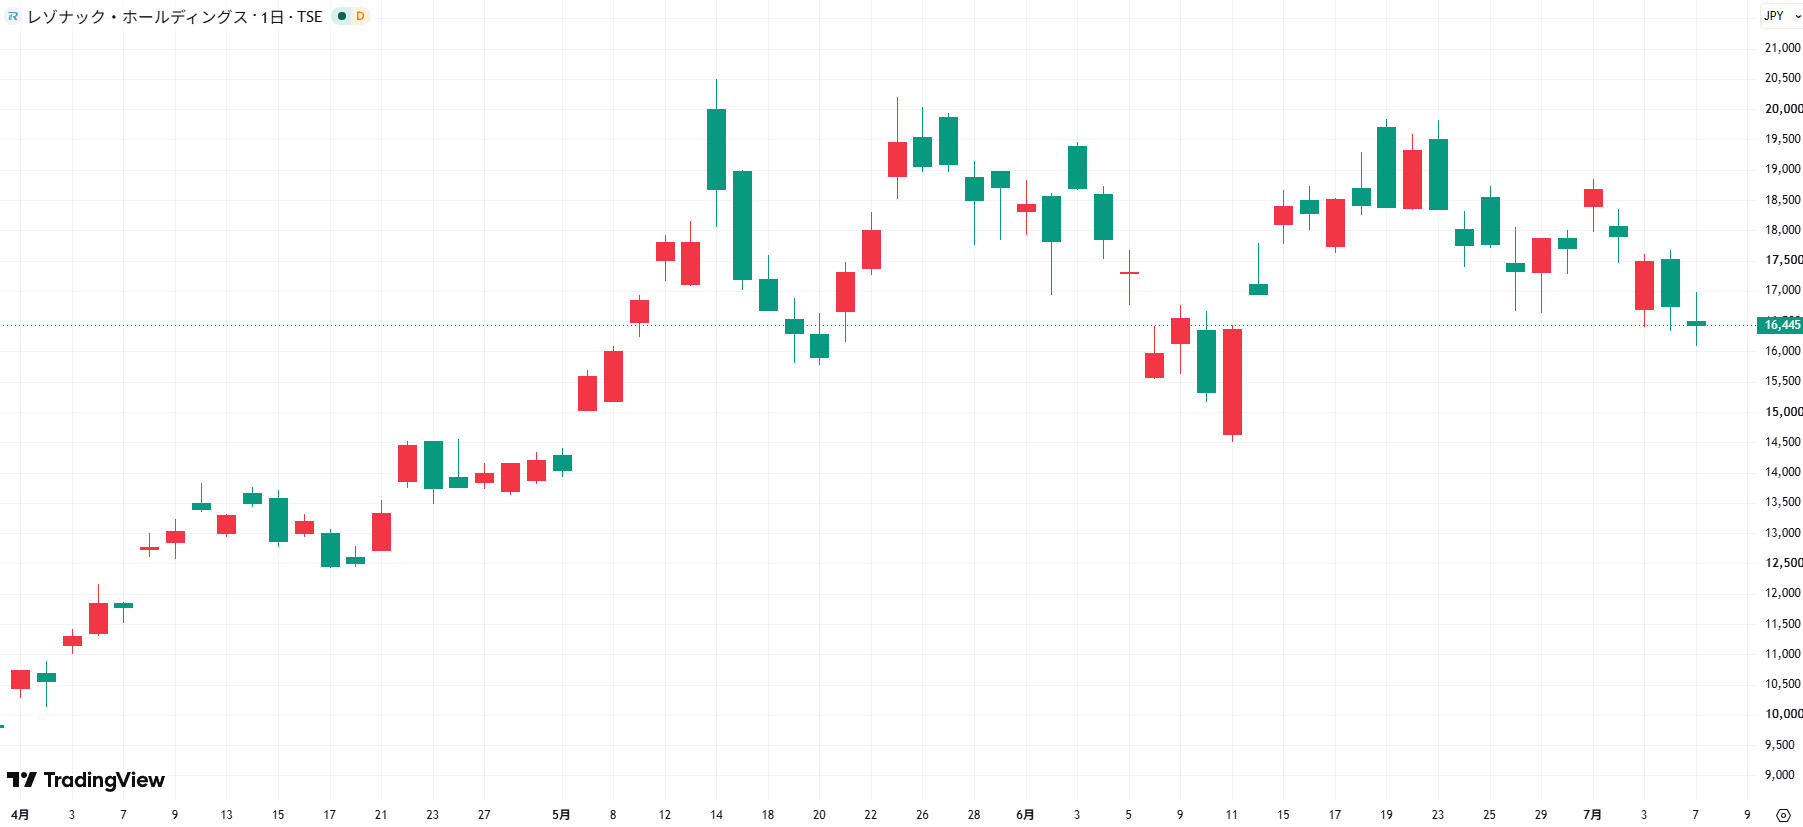
レゾナックは、SiCエピタキシャルウエハーで世界大手の一角です。エピ層はSiCデバイスの性能(オン抵抗・耐圧・スイッチング速度)を左右する要の工程で、高品位品の量産で先行しています。SiCの市況が戻れば、真っ先に恩恵が及ぶ材料側のポジションです。
ディスコ(6146)・東京精密(7729)・関東電化工業(4047)|SiC加工と部材の要
SiCはシリコンより硬く、切る・削る・磨くの難度が高い。ここでディスコの切断・研削・研磨装置が効いてきます(ディスコは半導体全般の加工装置大手でもあり、詳細は製造装置の記事も参照)。東京精密も精密加工・計測で関連し、関東電化工業はエッチング用の特殊ガスなどでプロセスを支えます。この層は特定デバイスの当たり外れに左右されにくく、SiC全体のパイが増えれば広く恩恵を受けます。
[関連]半導体製造装置関連株の今後は?下落局面の本命銘柄と投資ポイントを解説
なお、SiCのさらに先には、酸化ガリウム(Ga2O3)やダイヤモンドといった次世代材料が控えています。これらは本記事の射程外なので、別のテーマ記事に譲ります。
[関連]【2026年最新】人工ダイヤモンド銘柄の本命|ダイヤモンド半導体関連株と投資戦略
パワー半導体の勝ち方|テーマ株の向き合い方
ここからは、テーマ株としてパワー半導体とどう向き合うかの整理です。銘柄の羅列で終わらせず、時間軸とリスクの両面から考えます。
「大型本命×小型テンバガー」で時間軸を分ける
大型では既存事業の利益回復、中小型では個別製品の採用・出荷が全社に及ぼす影響を比べます。部品の採用発表、量産開始、売上増、利益増は異なる段階です。大型でも新製品の収益化には時間がかかり、小型というだけで短期の急騰を期待するのは避けたいところです。
大型のロームは半導体素子の赤字縮小、ルネサスの新GaNは量産への移行が次の確認点です。中小型を組み合わせる場合も、製品の売上規模や採算を確かめられない企業を「テンバガー候補」の呼び名だけで選びません。規模の違う企業を持っても、同じ車載需要に依存していればリスクは重なります。
EV減速・SiC供給過多リスクの見極め方
強気材料だけを見ていると足をすくわれます。パワー半導体で特に警戒したいのは、供給過多です。世界中でSiCの増産が進んでおり、2027〜28年にかけて供給が需要を上回る可能性が指摘されています。そうなればウエハー価格が下がり、利益が縮む。EV減速でこのシナリオが一度現実になった前例があるだけに、絵空事ではありません。
車載比率だけでは影響を測れません。車載にはEV以外の用途もあり、採用車種や新製品の立ち上がりで販売は変わります。ロームと富士電機で直近の車載向けの動きが異なるように、市場全体の成長率と個社の売上は一致しないためです。
AI向け売上が増えても、赤字事業の回復や投資負担まで解消するとは限りません。新しい需要先の有無に加え、販売増が営業利益へ残るかが、期待先行の銘柄と収益改善する銘柄を分けます。
まとめ|パワー半導体は電動化と脱炭素で仕込む中長期テーマ
パワー半導体関連株は、EV市況の回復だけで選ぶテーマではなくなっています。サーバー向けの半導体、データセンターの完成機器、開発中の新製品を分けると、各社へ何を期待する投資なのかが明確になります。
販売が増えても採算が伴わない企業や、量産を待つ製品もあります。用途の多さや国策との関係だけを根拠に、株価上昇を見込むのは避けたいところです。
既存事業の利益回復を重視するか、新製品の普及を待つか。自分が待てる期間に合う収益源を選び、開示された実績と将来計画を区別して比較しましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

日本投資機構株式会社
INVEST LEADERSを運営する顧問投資会社「日本投資機構株式会社」の代表取締役を含めたスタッフ及びサポートアナリストの記事を掲載しています。株式投資や金融に纏わる話題は勿論のこと、読者の暮らしや生活を豊かにするトピックスや情報を共有していきます。