

アイ・グリッド・ソリューションズ(603A)の株価は、2026年9月4日の高値1,449円から調整し、9月24日は899円で取引を終えました。屋根上の太陽光発電を広げる成長力に期待する一方、急騰後の買い時に迷う水準です。
再上昇を期待するには、契約済み案件を利益と現金の増加につなげる必要があります。 長期の売電契約だけでなく、設備開発や電力取引も収益を支える会社です。事業ごとの稼ぎ方と増資後の株価評価を合わせて確認します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
アイ・グリッドの株価は高値から調整|増資後の利益で評価する
上場後の値幅は大きく、過去の高値との差だけでは買い時を決められません。 公募と上場後の増資で株数も変わりました。株価の推移に加え、現在の株数と会社の利益予想が釣り合うかを確認します。
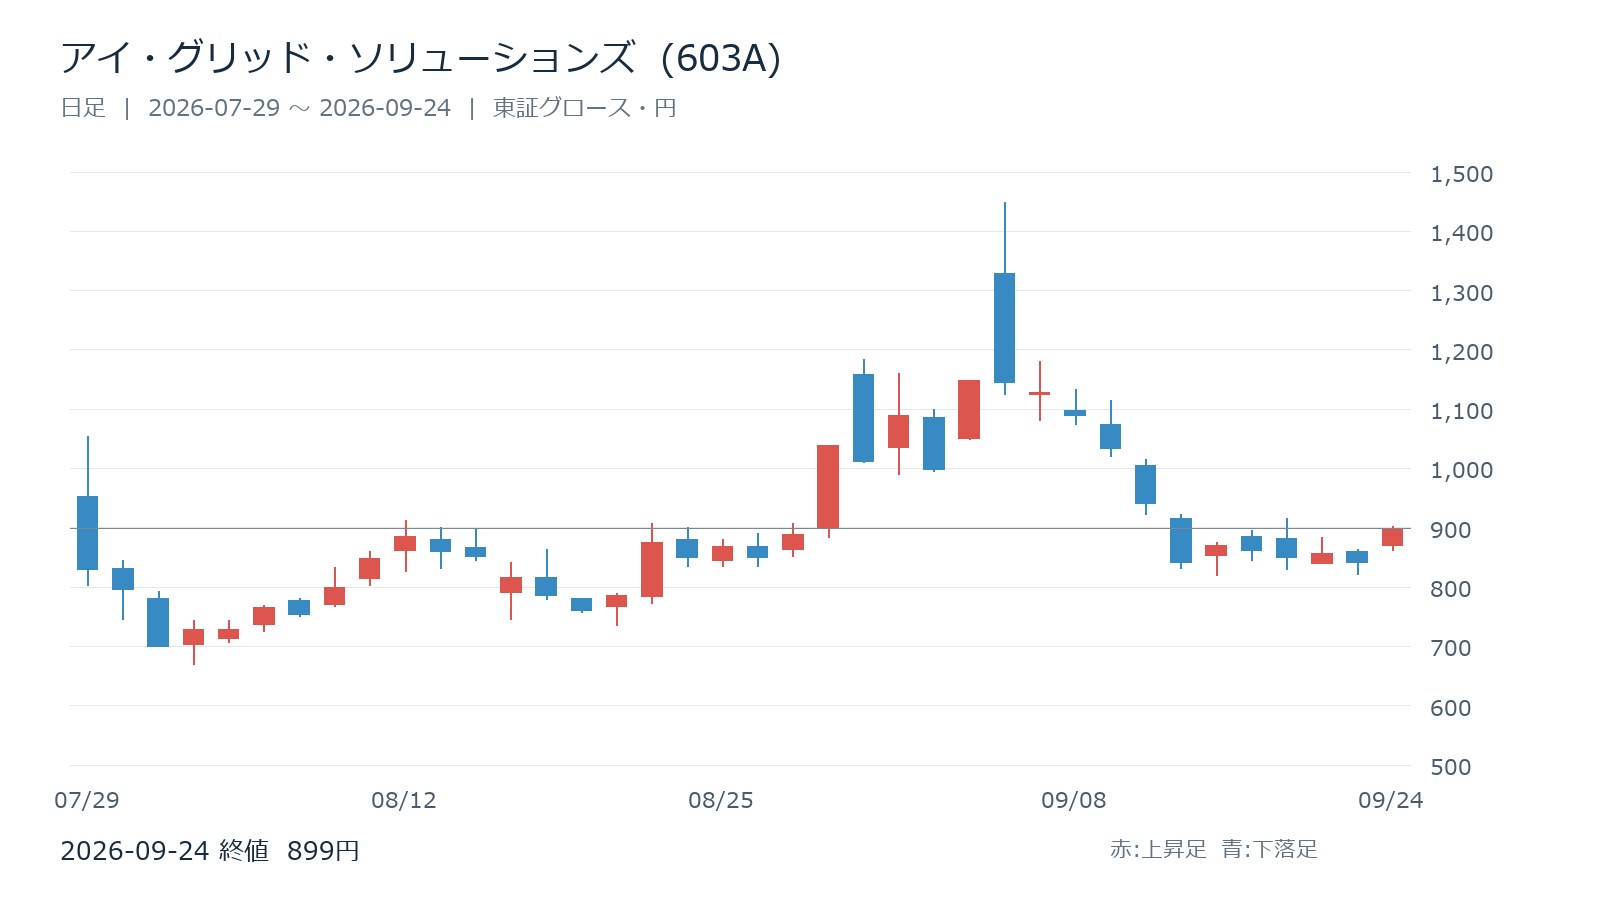
上場来高値1,449円からの値動きと決算反応
7月29日の初値は953円でしたが、初日終値は830円となり、8月3日には670円まで下げました。そこから9月上旬に急騰した後、再び800円台へ戻っています。上場直後の安値は上回るものの、高値更新が続く形ではありません。
8月14日には本決算を発表しました。ただし、決算公表から高値まで日数があり、その間の上昇をすべて決算だけで説明するのは無理があります。新規上場株は流通株数や短期売買でも動きます。公開価格・初値と募集条件の記録はIPO記事にまとめています。
[関連]アイ・グリッド・ソリューションズ(603A)のIPO結果|公開価格・初値と上場時の募集条件
公募・OA増資を踏まえたPERと時価総額
9月18日提出の有価証券報告書では、発行済み株式数は3,638万株です。これと終値を使うと時価総額は約327億円。27年6月期の予想純利益を同株数で割った参考PERは、約15.3倍となります。PERは株価が1株利益の何倍かを示す指標です。
会社予想EPS61.88円は、OAに伴う第三者割当増資を含まない計算です。そのまま使うと約14.5倍となり、計算条件で差が出ます。また、6月末BPSを使う参考PBRは増資前の純資産が基準です。倍率の低さだけで割安とは言い切れません。
| 評価項目 | 数値・計算条件 |
|---|---|
| 株価 | 2026年9月24日終値899円 |
| 時価総額 | 約327億円・3,638万株で計算 |
| 参考EPS・PER | 58.82円・15.3倍・増資後株数固定 |
| 会社予想EPSによるPER | 61.88円・14.5倍・OA増資を含まないEPS |
| 参考PBR | 3.38倍・6月末BPS265.71円を使用 |
| 予想配当利回り | 0% |
無配予想と成長投資を優先する資金配分
25年・26年6月期は無配で、27年6月期も配当を予定していません。配当収入を目的とする銘柄ではなく、再投資による利益成長を評価する銘柄です。太陽光発電設備を自社で持つ事業では、契約を増やすほど先に設備資金が必要になります。
利益が出ていても、設備投資や借入の返済へ回せば株主への現金配分は限られます。無配だから財務不安、黒字だから近く配当開始、といった結論はいずれも出せません。配当開始時期は会社が具体的に示すまで未定として扱い、利益の再投資先と資金回収を追うのが適切です。
PPAでどう稼ぐ?長期の売電収入と開発収益の違い
PPAは、発電した電気を購入する契約です。同社は設備を持つ方式と提携先が持つ方式を組み合わせています。売電を長く続ける収益と、設備を開発した時に立つ収益では、安定性も必要な資金も異なります。
自社保有の発電設備は長期契約で投資を回収
自社保有型では、同社が商業施設や物流施設の屋根に設備を設置し、原則20年間の契約で電気を供給します。利用企業は初期投資を抑えて再エネを使え、同社は売電を続けて投資額を回収する仕組みです。契約期間が長くても、利益率まで保証されるわけではありません。
発電量は日射に左右され、設備の保守や修繕も必要です。将来の収入を先に得る事業ではないため、新規設備を急増させると資金負担が膨らみます。設備容量だけでなく、すでに稼働する設備がどれだけ売電収入を生むかが、継続的な稼ぐ力を表します。
アライアンス方式は開発売上と運営収入を積み上げる
アライアンス方式では、提携先が設備を保有し、同社は開発や運営、余剰電力の活用を担います。自社で設備を持ち続ける場合より、保有資金を抑えながら案件を広げられます。 一方、開発した設備の引き渡し時期が売上に影響するため、長期売電とは収益の出方が違います。
26年6月期のアライアンスの売上総利益は19.37億円で、全社の27.5%を占めました。PPA等の14.45億円を上回り、開発収益も欠かせません。提携ファンドの投資規模を、そのまま同社の売上や利益に置き換えないよう注意が必要です。
余剰電力の販売とAIによる需給管理が支える収益
屋根で発電した電気を施設内で使い切れない時は、余剰分を別の需要家へ届けます。同社のエネルギートレーディング事業が、この電力販売を支えています。発電する場所と使う場所をつなぐ機能があるため、施設内の需要だけに設備規模を合わせる必要がなくなります。
AIによる発電量・消費量の予測は、電力を売買する計画にも使われます。ただし、昼の太陽光余剰が増えても、夜間の購入電力が安くなるとは限りません。販売量の増加だけでなく、販売単価と調達単価の差が利益を左右します。AIの採用自体を高利益の保証にはできません。
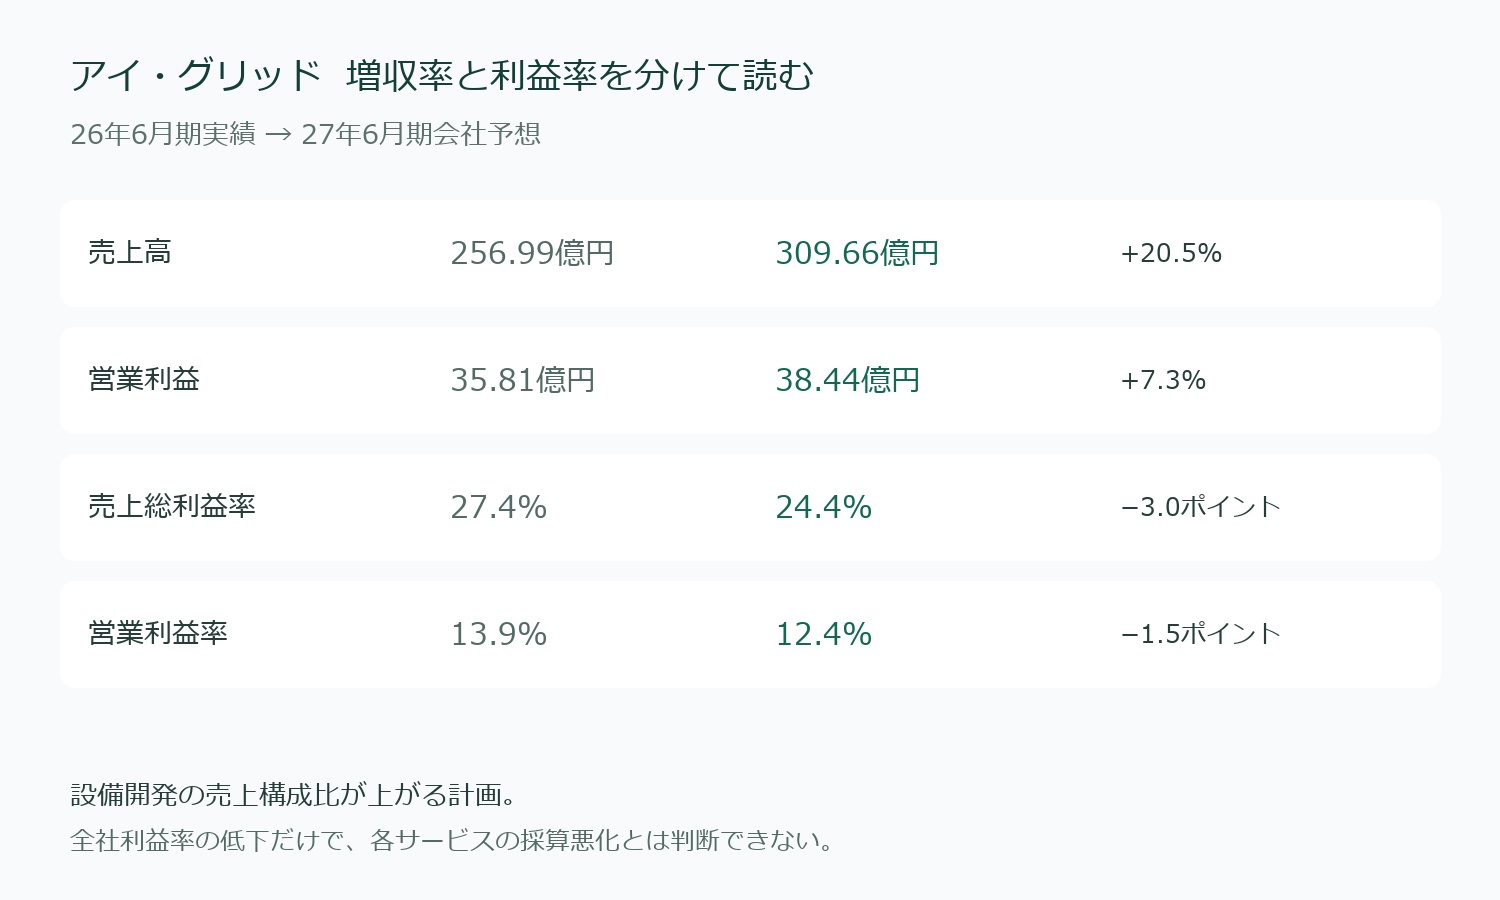
27年6月期は売上20.5%増・営業利益7.3%増の計画
会社は増収増益を見込んでいますが、売上ほど営業利益は伸びない計画です。売上の増加率と利益率の変化を分けて読む必要があります。 最新決算の事業構成と会社予想から、その理由を確かめます。
26年6月期の増収増益と2事業の利益構成
26年6月期は売上高256.99億円、営業利益35.81億円でした。前年比ではそれぞれ12.0%、14.1%増えています。GXソリューションの成長が支えた一方、電力取引は減収減益で、2つの事業が同じ速度で拡大したわけではありません。
GXの外部顧客向け売上は134.69億円、電力取引は122.31億円です。各事業の利益から本社などの費用を引いた金額が全社営業利益になります。事業利益を単純に足すと過大評価につながります。また、説明資料の内部取引込み売上と、外部顧客売上を混ぜない比較が必要です。
| 項目 | 25年6月期 | 26年6月期 | 27年6月期予想 |
|---|---|---|---|
| 売上高 | 229.39億円 | 256.99億円 | 309.66億円 |
| 営業利益 | 31.39億円 | 35.81億円 | 38.44億円 |
| 営業利益率 | 13.7% | 13.9% | 12.4% |
| 純利益 | 15.95億円 | 19.40億円 | 21.40億円 |
アライアンスの拡大で全社利益率が下がる理由
27年6月期は、設備開発に関わるアライアンスの構成比が上がる計画です。売上と同時に設備原価も増えるため、全社の売上総利益率は27.4%から24.4%へ下がる見込みです。売上構成の変化による利益率低下と、個々のサービスの採算悪化は別です。
反対に、構成の変化を理由にすれば利益未達をすべて説明できるわけでもありません。会社が想定する開発件数や利益額を達成できるかが先です。増収率だけを見て利益予想の上方修正を期待せず、次の決算でGXの売上総利益が計画に沿って増えているかを確認します。
営業キャッシュフローと設備投資・借入を照らし合わせる
26年6月期の営業キャッシュフローは44.51億円で、前期の46.34億円から減少しました。これは本業を通じた現金の増減です。会計上の増益と現金収入の増加は、毎期一致するとは限りません。 売上の入金時期や仕入れの支払いも影響します。
同期間の有形固定資産取得による支出は26.51億円で、営業CFの範囲に収まりました。ただし、これは今後も追加資金なしで成長できる保証ではありません。自社保有設備をどの程度増やすかで投資額は変わります。自己資本比率19.3%という資本の薄さも踏まえ、投資と借入の増え方を追います。
屋根上PPAの将来性|脱炭素需要を収益につなげられるか
企業の脱炭素化は屋根上PPAの需要を支えます。ただし、国の再エネ目標がそのまま同社の受注になるわけではありません。 導入できる屋根の確保、顧客の電力使用状況、採算の合う契約まで具体化して初めて収益につながります。
再エネ政策が後押しする企業の屋根活用
第7次エネルギー基本計画では、2040年度の電源構成で再生可能エネルギーを4〜5割程度に高める見通しを示しました。太陽光は23〜29%程度です。既存施設の屋根を使う方法は、建物で消費する電力を再エネへ切り替える選択肢になります。
ただし、どの屋根でも同じ量を設置できるわけではありません。建物の状態、耐荷重、残りの使用期間、周辺の日陰などで条件が変わります。全国の電源比率を同社の売上成長率へ置き換えるのではなく、適地を確保し、長期で採算の合う電力契約を結べるかが事業の成長を決めます。
[関連]再生可能エネルギー関連銘柄【2026年版】|太陽光・風力・バイオマス・蓄電池株を比較
AI電力需要の拡大だけで同社の利益増を決めつけない
AIやデータセンターによる電力需要の増加は、電源確保の必要性を高めます。ただし、全国の需要増と同社のデータセンター向け売上は別の数字です。個別の供給契約や利益寄与が示されていない段階で、AI需要の増加率を同社の業績に当てはめるのは適切ではありません。
太陽光は昼間に発電し、データセンターは夜間も電力を使います。屋根上の発電設備を増やすだけでは、全時間帯の供給を賄えません。同社の強みを評価するなら、余剰電力の販売先や供給契約の拡大、調達費を差し引いた利益を追うほうが、テーマ名だけの連想より確実です。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
株価の再上昇を左右するのは239MWの案件進捗と採算
中期的な成長余地はありますが、契約から設備稼働までは時間と資金が必要です。案件が増えるだけでなく、完成・売電・利益回収まで進むかで株価評価は変わります。次の決算では、開発の進捗と費用、株式需給を合わせて追います。
契約済み案件を稼働と利益に変えられるか
8月21日のFAQで示された契約済みの開発案件は468件、239MWです。これらは将来の開発候補を示す数字で、すべてが稼働済みの発電容量ではありません。 契約があっても工事や引き渡しが遅れれば、売上・利益への反映時期も後ろへずれます。
一方、7月末のPPA開発実績は395MWです。この数字と、インテグレーションなども含めた6月末の421MWを直接比べると、対象の違いで増減を誤読します。今後は同じサービス範囲で進捗を比較し、案件数の増加だけでなく、どれだけ開発を終えたかを確かめる必要があります。
借入金利・工事費・電力調達費の増加を吸収できるか
8月28日の借入開示では、既存の融資枠から20億円を借り入れ、1億円を返済するとしています。新規に30億円の融資枠を獲得した発表ではありません。借入期限は9月30日で、その後の返済・借り換えと資金需要を確認する必要があります。
借入契約には純資産の維持などの条件もあります。金利上昇が続けば設備投資の採算を圧迫し、工事費の増加も回収期間を長くします。また、電力調達費は長期PPA設備の費用とは別に変動します。設備を持つ事業と電気を取引する事業で、異なる費用増が重ならないか注意が必要です。
2027年1月のロックアップ期限と株式需給を確認する
主な対象株主のロックアップ期限は2027年1月24日です。ロックアップは一定期間、原則として株式を売らない契約を指します。ただし、主幹事の事前同意などの例外があるため、期限まで売却が一切起きないという保証ではありません。
期限後も、対象株主が全株を売ると決まっているわけではありません。実際の売却は大量保有報告などで確認できます。すでに実施した増資と、今後あり得る既存株主の売却も別です。前者は株数と1株利益に影響し、後者は主に市場へ出回る株の量に影響するため、同じ希薄化として扱わないようにします。
まとめ|PPAの成長を利益と資金回収で見極める
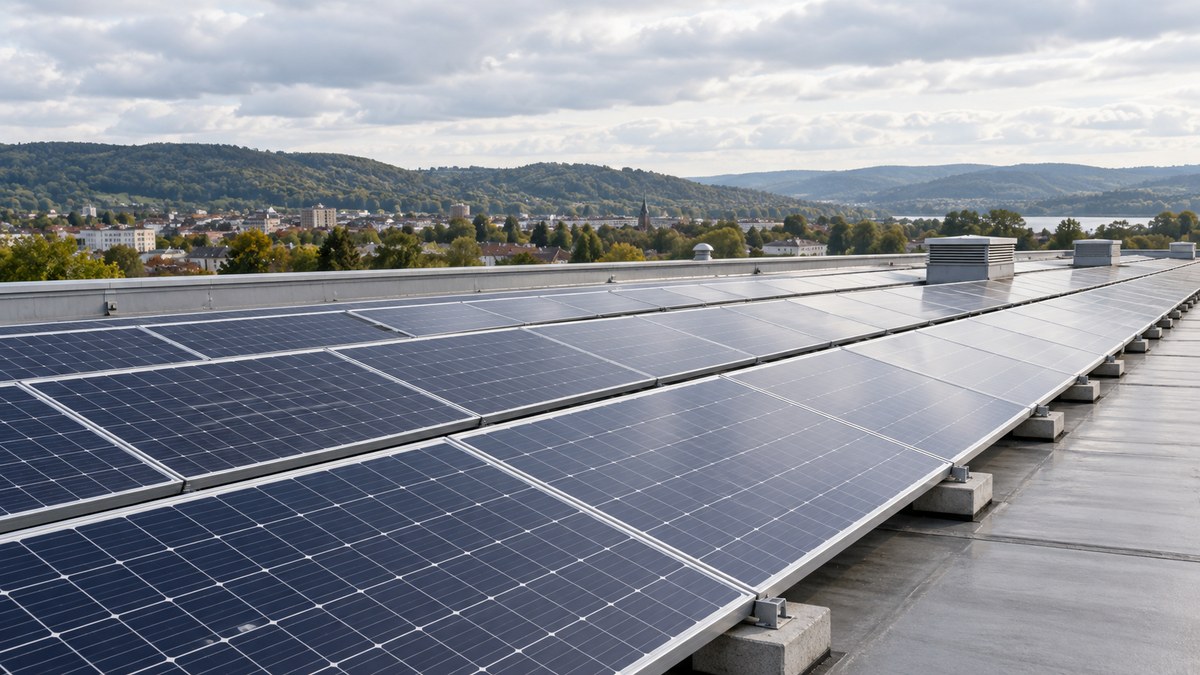
アイ・グリッドは屋根上PPAの開発余地を持ち、売電・開発・電力取引を組み合わせて成長を目指す会社です。
株価の再上昇を期待するなら、契約済み案件が利益と現金に変わる進捗が必要です。 高値から下がったという理由だけで割安とは判断できません。
次の決算ではGXの粗利、設備投資、借入残高を確認したいところです。短期のテーマ人気を追うより、会社計画を達成できる利益の積み上がりを確かめてから投資額を決める姿勢が適しています。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
大学時代に投資家である祖母の影響で日本株のトレーディングを始める。大学時代、アベノミクスの恩恵も受けて資金を増やすことに成功する。卒業後、証券会社、投資顧問会社を経て2019年2月より日本投資機構株式会社の分析者に就任。モメンタム分析を最も得意としており、IPO(新規上場株)やセクター分析にも長けたアナリスト。