
米中間選挙の投開票が進んでいます。過去には選挙の年の秋から翌年にかけて米国株が上がる傾向がありましたが、2026年も選挙が終われば上昇するとは限りません。
FRBは10月28日に政策金利を3.75~4.00%で据え置きました。9月の利上げ後、追加の引き締めはいったん見送られたものの、物価上昇は続いています。選挙の勝敗だけでなく、高い金利が企業利益や株価にどう響くかが焦点です。
本記事では、過去19回のS&P500の値動きと下落した年の共通点を検証します。開票状況は11月4日10時25分(日本時間)時点で、上下両院の多数党が未確定として扱います。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
2026年の米中間選挙とは|投開票が進み、上下両院の多数党が焦点
米国時間11月3日の中間選挙は投開票が進み、共和党が上下両院の多数を維持できるかが焦点になっています。全国の支持率と議席の獲得数は別物であり、ここでは改選対象と開票結果の読み方を整理します。
中間選挙とは下院全議席と上院の約3分の1を選ぶ選挙
米国の中間選挙は、大統領の4年間の任期の中間に行われる議会選挙です。大統領本人は改選されず、下院435議席すべてと、上院100議席の約3分の1が改選されます。政権の政策への評価が示される機会でもあります。
選挙前は共和党が上院で53議席を持ち、下院でも多数を握る構成でした。大統領と上下両院を同じ党が押さえていた状態です。どちらか一方の院で民主党が多数を取れば、法案の成立に向けて両党の調整が必要になります。1950年から2022年の19回では、大統領の所属党が下院の議席を減らした年が17回ありました。
なぜ中間選挙で株価が動くのか|政策の先行きと不透明感が株価に響く
中間選挙で株価が動くのは、選挙結果によって企業の利益を左右する政策が変わり、その先行きの見えにくさが投資家の売買に表れるためです。
株価は、企業が将来どれだけ稼げるかという予想で決まります。議会の勢力が変わると、減税や予算、規制など企業の利益に響く法律の通りやすさが変わります。
選挙前は結果が読めないため投資家は様子見になりやすく、株価の値下がりに備える保険にあたるオプションの値段も上がりがちです。選挙が終わると、どちらが勝っても不透明感が薄れ、様子見をしていた資金が戻りやすくなります。ただし、株価は世論調査などで予想される結果を選挙前から織り込むため、大きく動くのは予想と違う結果が出たときです。
2026年中間選挙の情勢|開票途中の数字で上下両院の勝敗を決めない
11月4日10時25分(日本時間)時点では、米国で投票と開票が進んでいます。州によって投票終了時刻が異なるため、先に結果が出た選挙区だけで全体の勝敗を判断するのは早計です。本稿では、上下両院の多数党は未確定として扱います。
選挙前の全国世論調査で一方の党がリードしていても、それが議席数にそのまま置き換わるわけではありません。下院は選挙区ごと、上院は州ごとに勝敗が決まります。開票速報を読む際も、個別選挙区の勝利判定と、議会全体で過半数を確保したという判定を区別してください。
中間選挙の株価アノマリー|過去19回は翌6月末まで全回上昇
アノマリーとは、理論では説明しにくい一方、過去に繰り返し見られた相場の傾向を指します。中間選挙については「選挙の年の秋から翌年にかけて米国株が上がりやすい」という経験則が知られています。ここでは、米国の大型株500銘柄で構成する株価指数S&P500の日次終値を使い、1950年から2022年の19回を検証しました。数値は配当を含まない価格指数で、米ドル建てです。1950年と1954年は、1957年のS&P500算出開始前の遡及系列を用いています。月末が休場の場合は直前営業日の終値です。為替や手数料、税金も含まないため、日本の投資家の実際の損益とは一致しません。
9月末から翌6月末のS&P500は19回すべてプラス・平均+20.13%
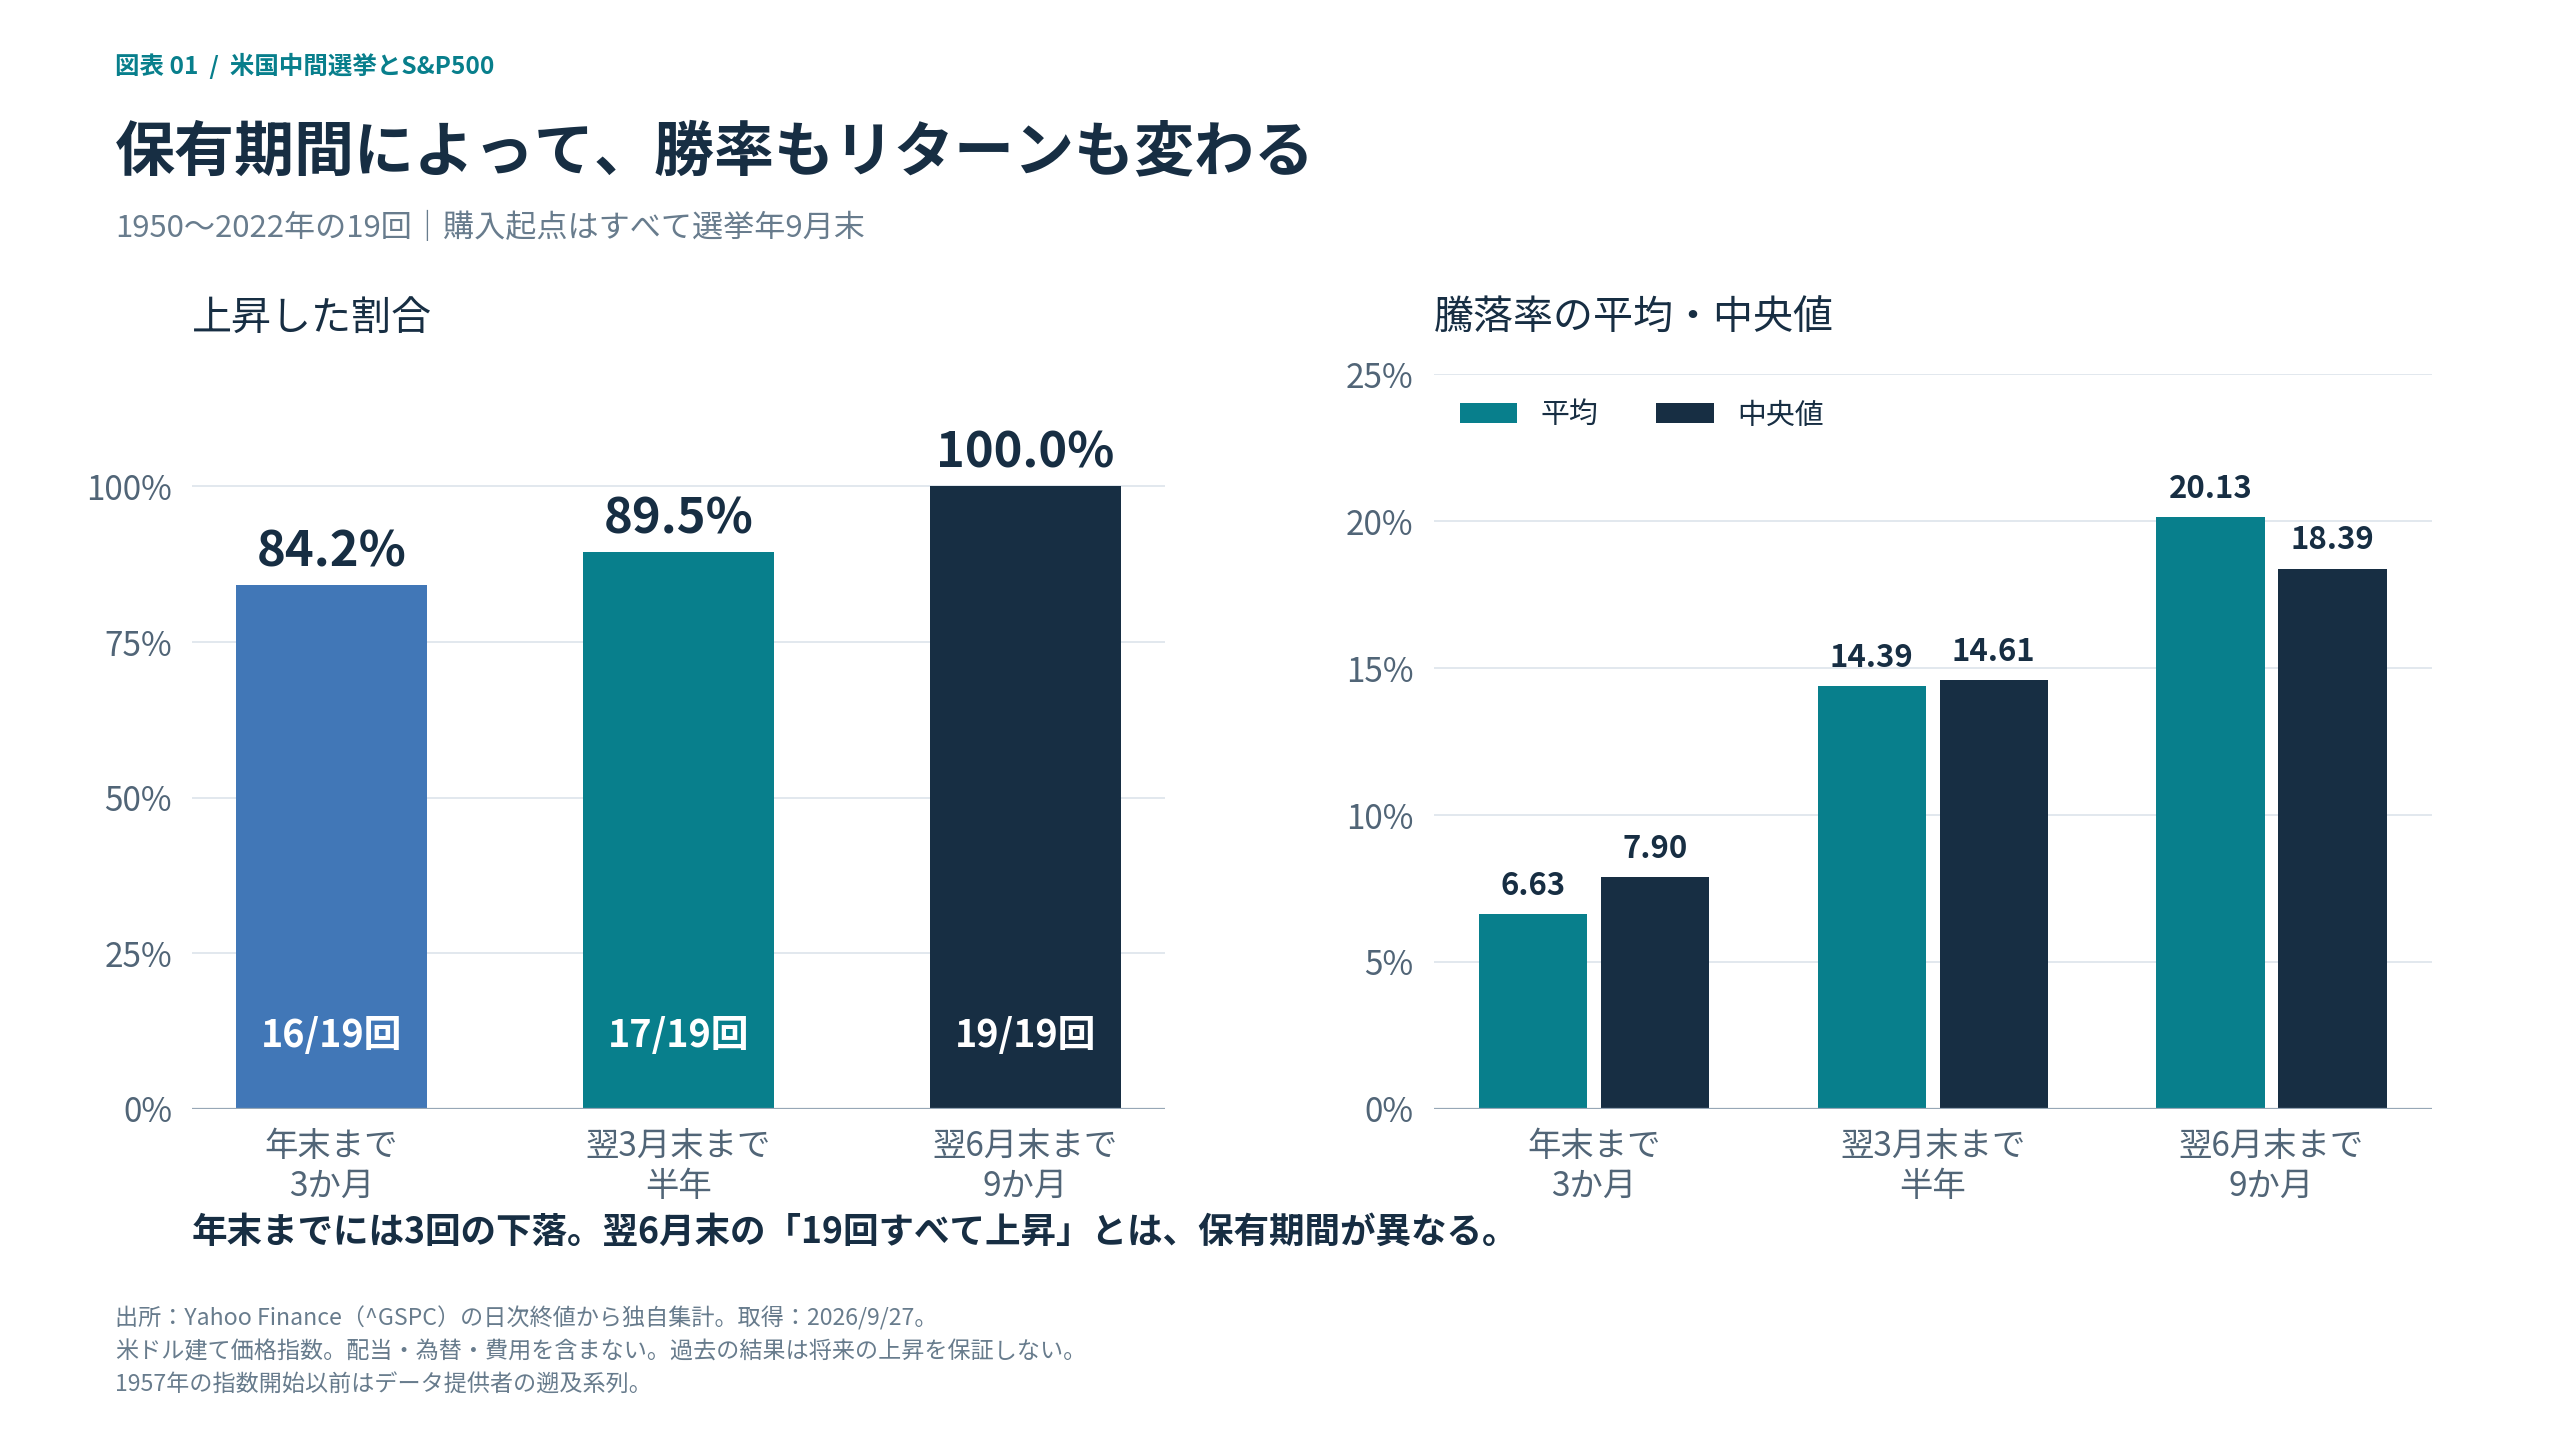
選挙の年の9月末にS&P500を買い、翌年6月末まで持っていた場合、過去19回はすべて値上がりしました。19回の平均は+20.13%、中央値は+18.39%です。中央値は19回を騰落率の順に並べたときに真ん中にくる値で、極端な年の影響を受けにくい数字になります。
最も上昇したのは1974年の+49.81%で、次いで1982年の+39.21%でした。最も小さかったのは1978年の+0.36%です。「全勝」とはいえ、上昇幅には1%未満から約50%まで大きな差がありました。また、この結果は過去の19回で起きた頻度にすぎません。2027年6月にも同じように上がる確率が100%という意味ではない点に注意してください。
[関連]S&P500の2026年予想|年末目標値・強気シナリオと最悪ケース、そして中間選挙後のアノマリー
年末までなら16勝3敗|見る期間で勝率は変わる
同じ9月末に買った場合でも、年末までの勝率は84.21%(16勝3敗)に下がります。保有期間が短いほど、年末までに回復しきれない年が出てくるためです。「中間選挙の後は上がる」という話を見かけたら、何月から何月までの数字かを確かめる必要があります。
| 保有期間 | 上昇回数(勝率) | 平均 | 中央値 | 最小 | 最大 |
|---|---|---|---|---|---|
| 9月末→年末(3カ月) | 16/19(84.21%) | +6.63% | +7.90% | -13.97% | +20.87% |
| 9月末→翌3月末(半年) | 17/19(89.47%) | +14.39% | +14.61% | -2.73% | +31.19% |
| 9月末→翌6月末(9カ月) | 19/19(100%) | +20.13% | +18.39% | +0.36% | +49.81% |
翌3月末の時点でもマイナスだったのは、1978年と2018年の2回です。9カ月で全勝という数字だけを見ると、途中の成績の違いが見えなくなります。
直近5回の平均は+11.59%|古い大幅反発が平均を押し上げている
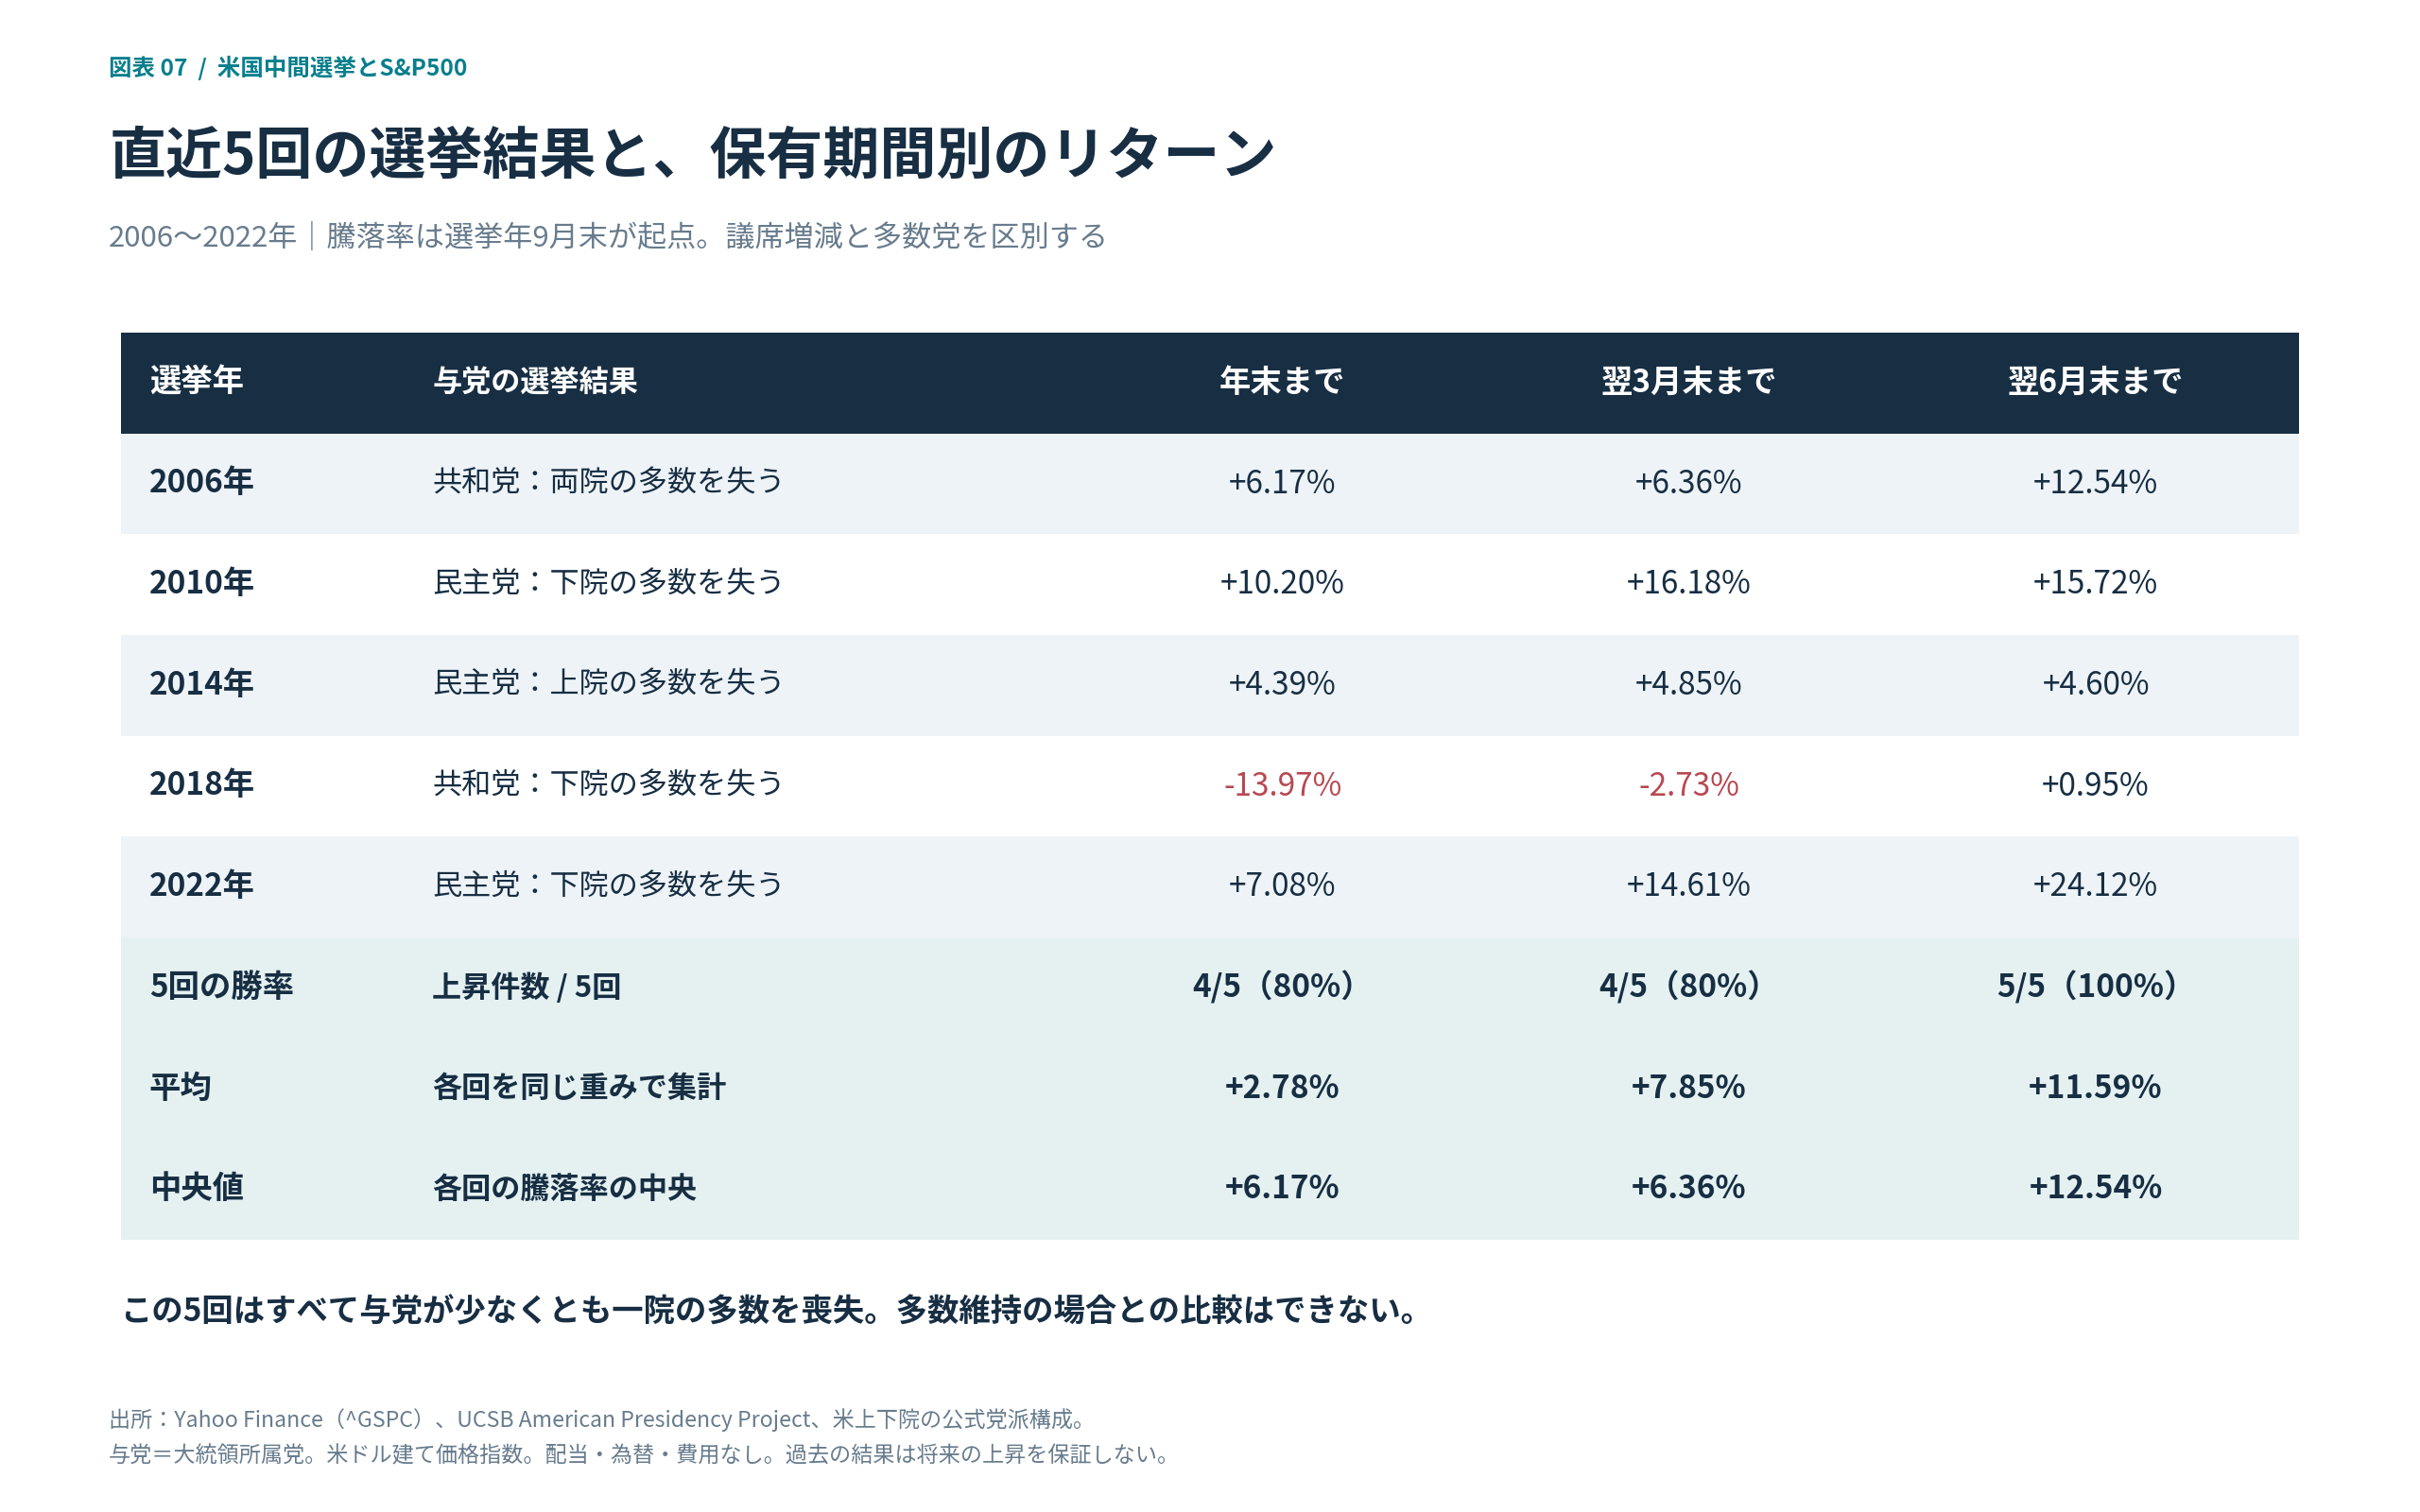
2006年から2022年の直近5回に絞ると、9月末から翌6月末の平均は+11.59%で、19回平均の6割程度でした。19回の平均には、1974年や1982年のように、大きく下がった後の急反発が含まれているためです。
直近5回の中央値は+12.54%で、2014年は+4.60%と小さな上昇にとどまりました。一方で2022年は+24.12%と大きく上がり、年による差の大きさは直近でも変わりません。ただし、直近5回は19回の一部であり、別々のデータを比べたわけではありません。5回という少ない回数だけで「経験則が弱まった」と言い切るのは早計です。
中間選挙で株価が下がる年もある|1978・1994・2018年の共通点
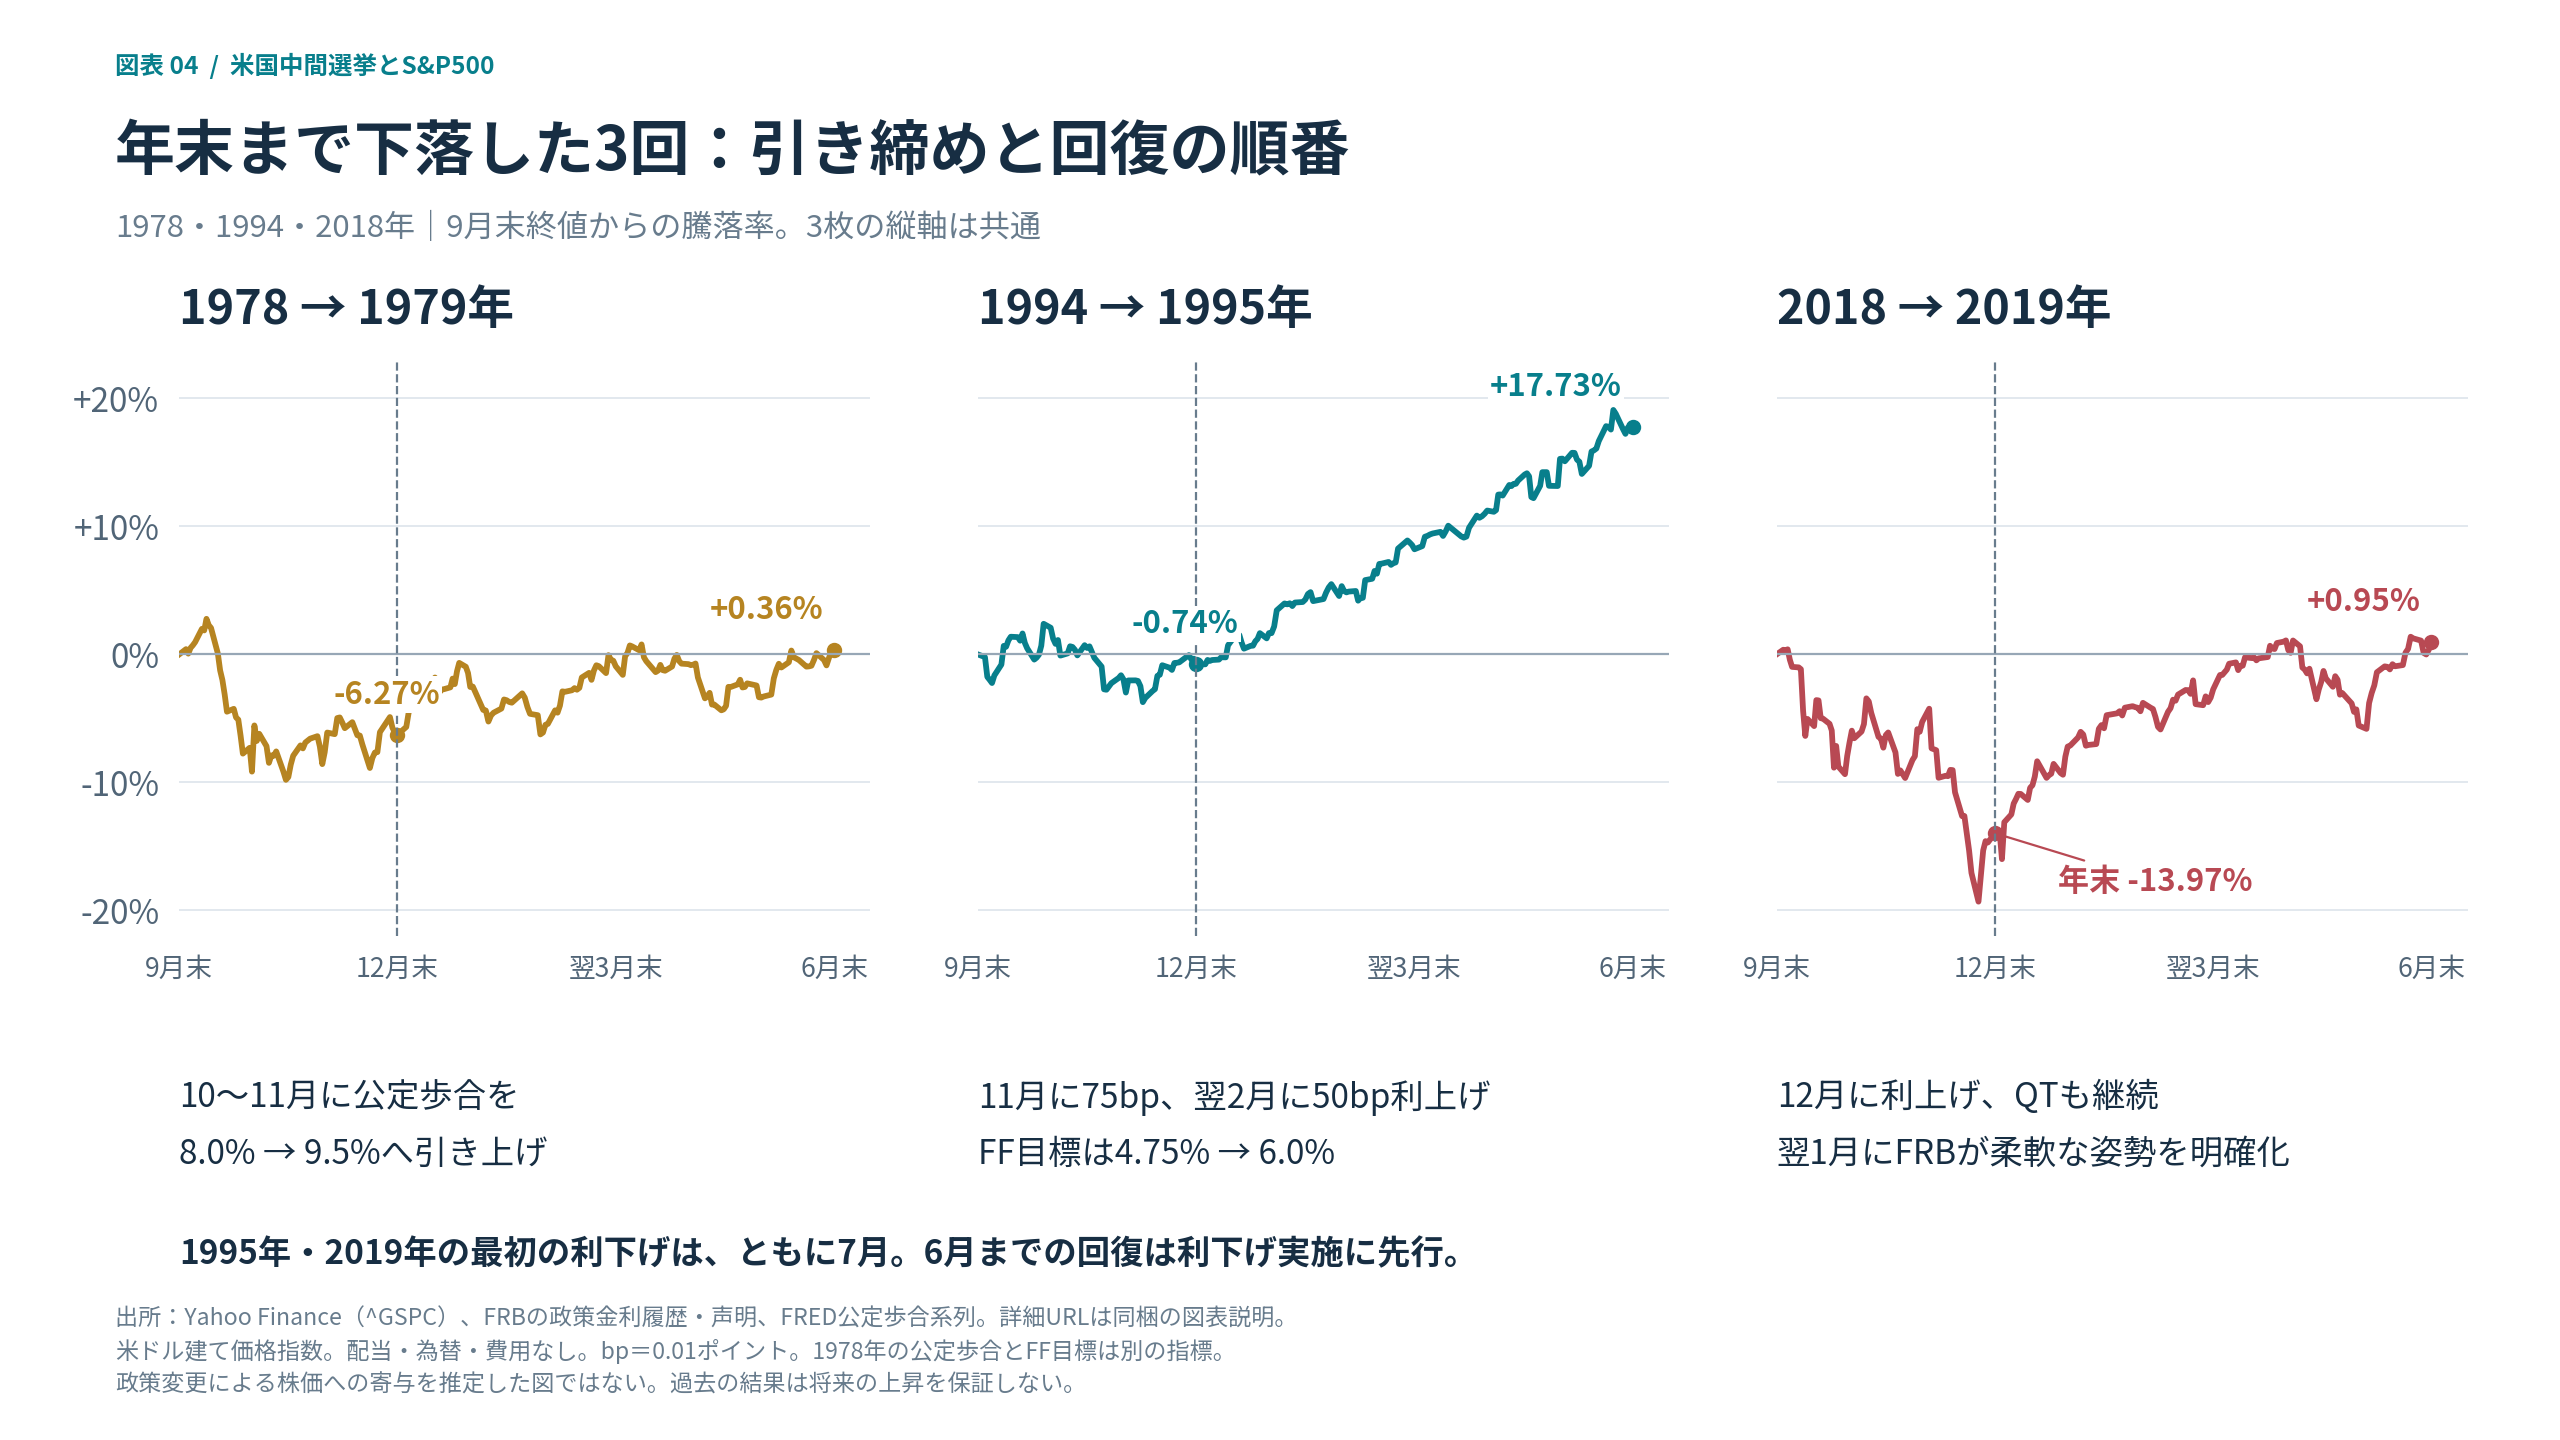
「中間選挙の年は株が上がる」と聞くと安心しがちですが、9月末から年末までに株価が下がった年も3回あります。1978年、1994年、2018年です。特に2018年は、直近の中間選挙で最も大きく下げた年です。
ここでは、下がった3回に何が起きていたのかを、株価の動きと金融政策の両面から確認します。
2018年は年末に-13.97%・途中で購入時から-19.32%まで下落
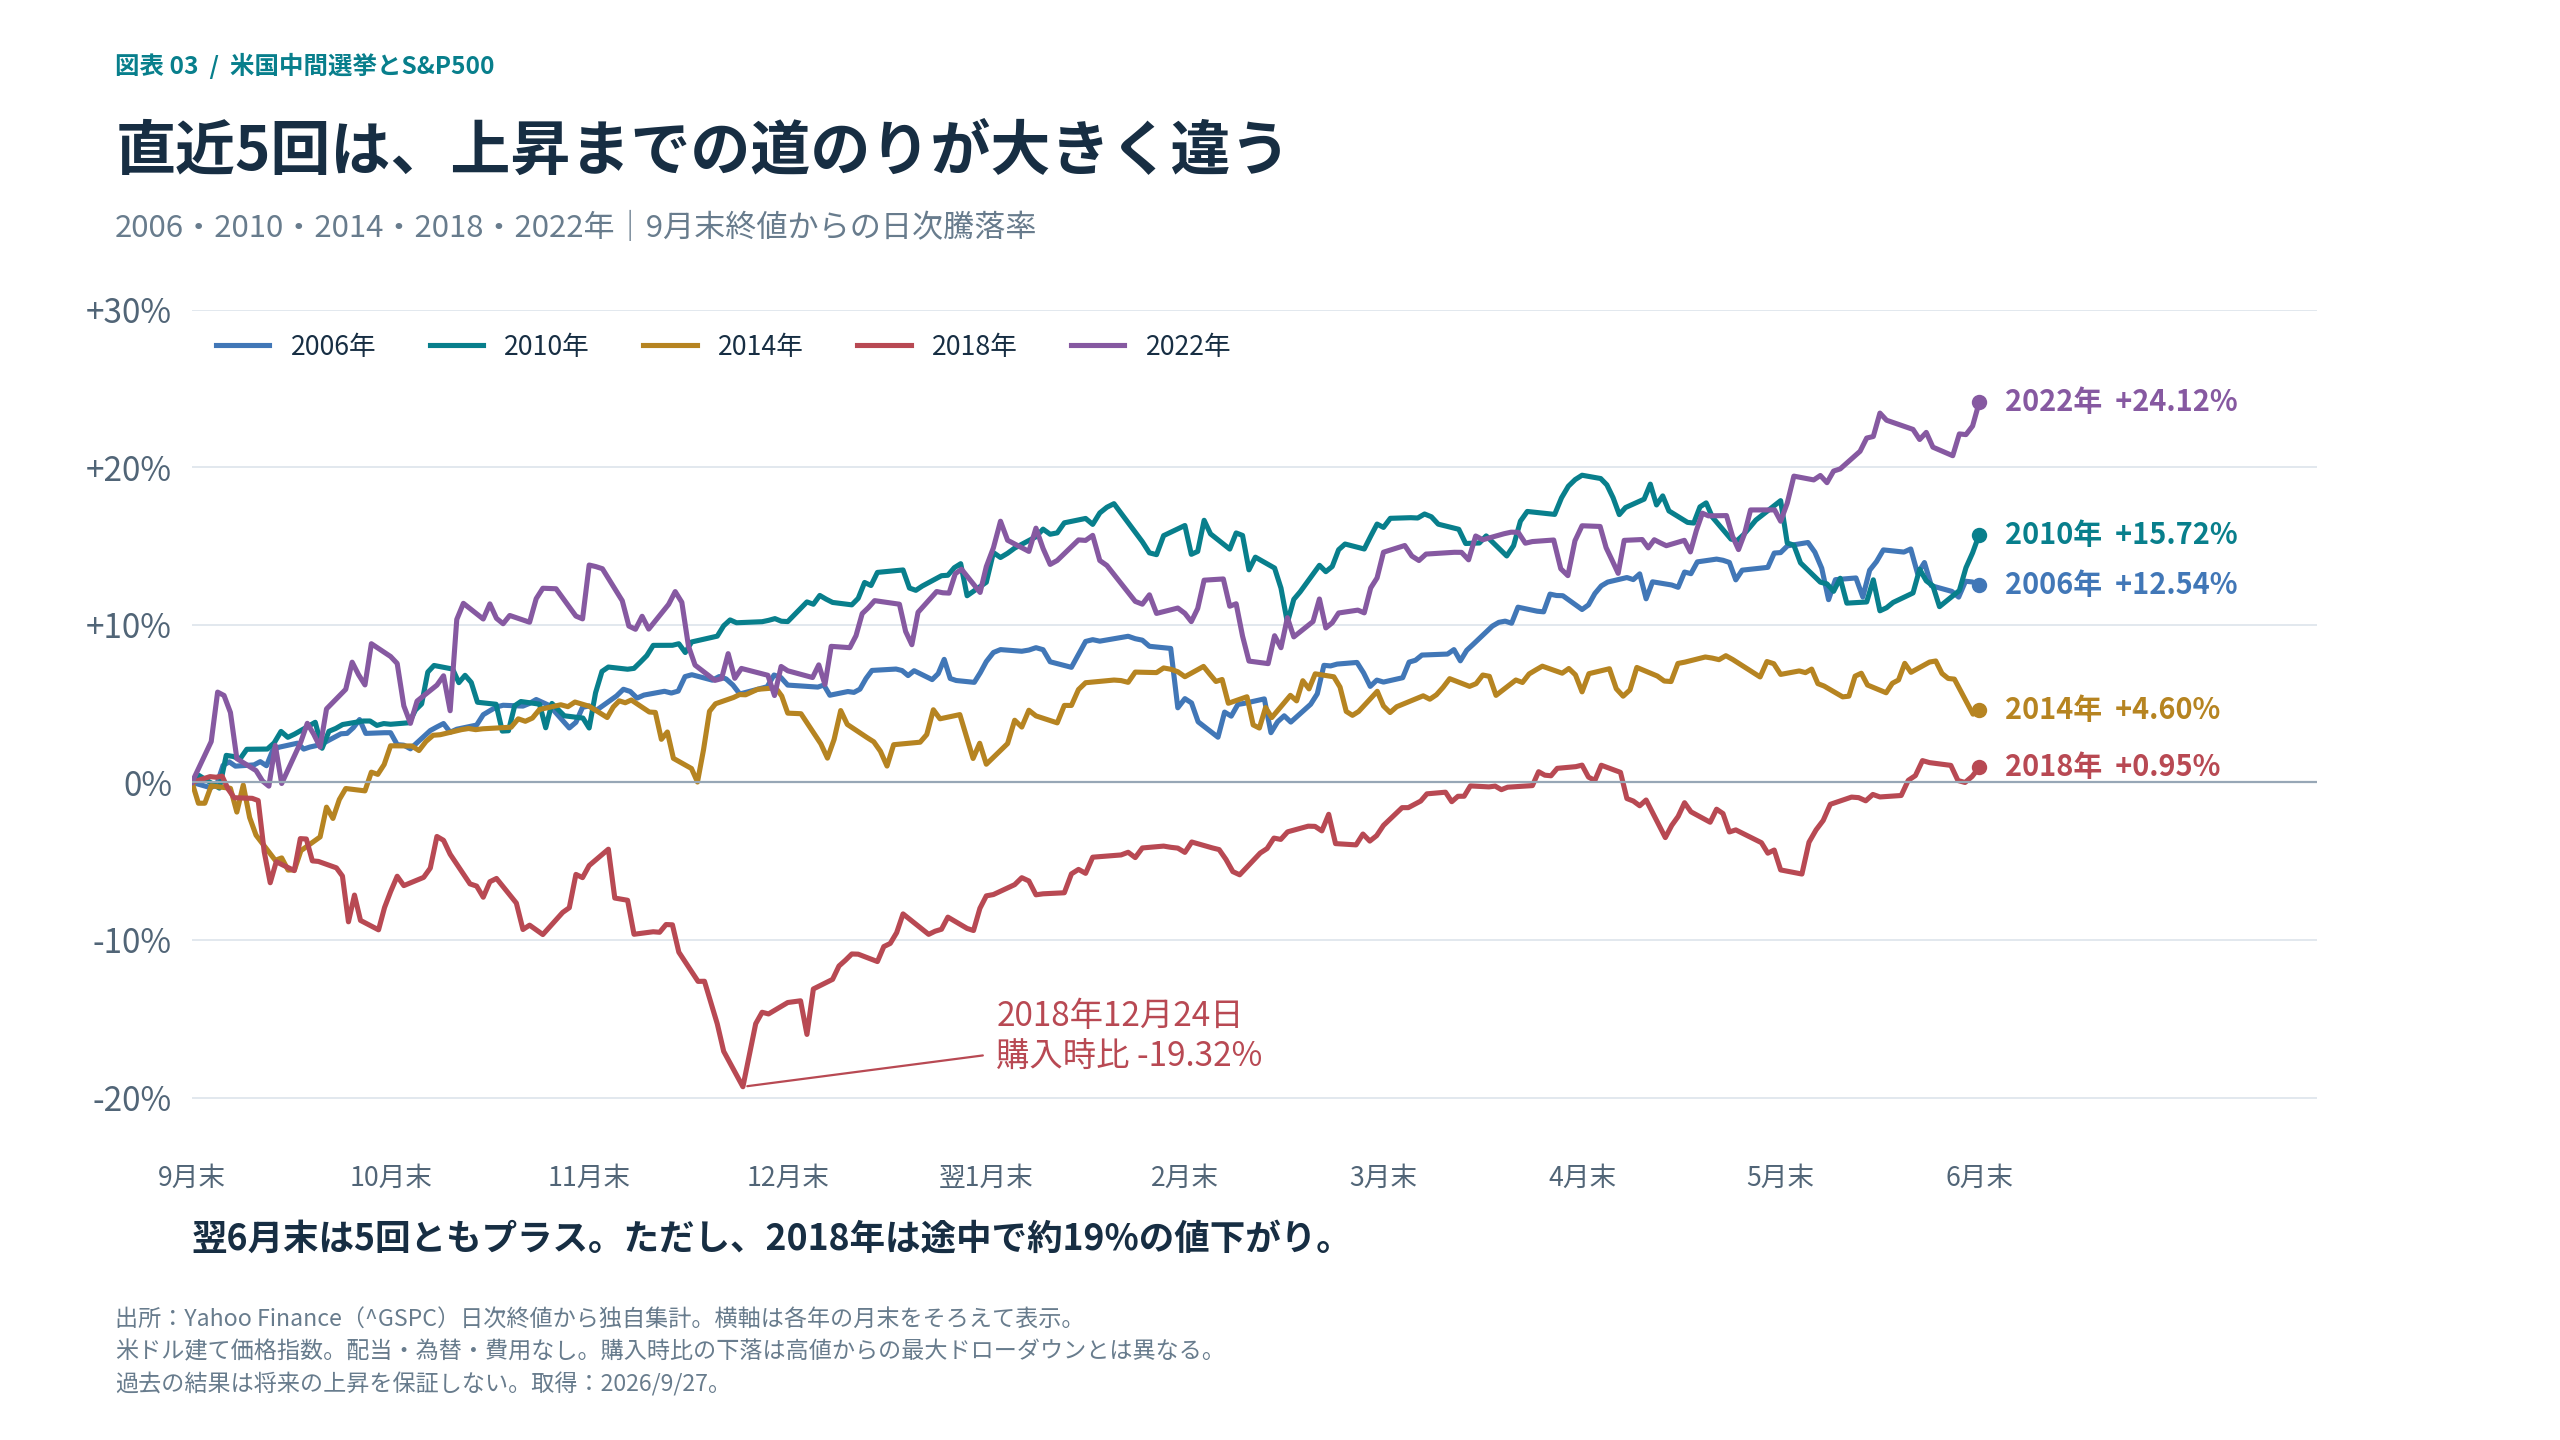
2018年のS&P500は、9月末から年末までに13.97%下落しました。途中の12月24日には9月末比で19.32%安となり、約2割の下落を経験しています。
翌2019年に入って持ち直しましたが、3月末でも9月末比で2.73%安でした。6月末にようやく0.95%高へ戻ったことからも、最終的な騰落率だけでは、保有中にどれほどの下落があったかはわかりません。
3回とも金融引き締めの最中|選挙結果はバラバラだった
9月末から年末まで株価が下がった1978年、1994年、2018年は、いずれも金融引き締めの最中でした。一方、大統領の所属党が議会の多数を維持したかどうかは、3回で異なります。
| 年 | 選挙結果(大統領の所属党から見て) | 金融政策 | 9月末→年末 |
|---|---|---|---|
| 1978年 | 民主党が上下両院の多数を維持 | 公定歩合を年7回・計3.5%引き上げ | -6.27% |
| 1994年 | 民主党が上下両院の多数を失う | FF金利を年6回・計2.5%引き上げ | -0.74% |
| 2018年 | 共和党が下院の多数のみ失う | 年4回・計1%の利上げとQT | -13.97% |
1978年はインフレとドル安への対応で、11月1日に公定歩合を一度に1ポイント引き上げました。引き締めは翌年も続き、1979年6月の実効FF金利は10.29%でした。1994年には、選挙の1週間後にあたる11月15日に、FF金利が0.75ポイント引き上げられています。
2018年は、表に示した金融引き締めに、米中の関税問題や世界景気の減速懸念も重なりました。ただし、利上げ中に必ず株価が下がるわけではありません。2022年は秋以降も利上げが続きましたが、9月末から年末のS&P500は7.08%上昇しています。
中間選挙の影響は限定的|選挙結果だけで株価の方向は決まらない
過去19回の選挙結果を、与党が議会の多数を失った場合と維持した場合に分け、株価の上昇幅を比べます。あわせて、選挙翌日の値動きと年末までの成績を確認します。選挙後の騰落率は投票日の終値を起点とし、休場の場合は直前営業日の終値を使います。
与党が勝っても負けても株価に一貫した差は見られない
大統領の所属党が議会の多数を失った年も、失わなかった年も、選挙後の平均騰落率はプラスでした。ただし、これは選挙結果で分けた単純平均の比較であり、金融政策や景気の違いを取り除いた検証ではありません。
与党が少なくとも一方の院の多数を失った8回では、選挙後20営業日の平均が+1.73%でした。多数を失わなかった11回は+1.97%で、差はわずかです。選挙後126営業日(約半年)で比べると、多数を失わなかった11回が+15.45%、失った8回が+11.15%と差が広がります。ただし、この半年間には金融政策や企業利益も大きく動いています。差を選挙結果だけの効果と見るのは無理があり、「与党が負ければ株が上がる」とも「下がる」とも言えません。
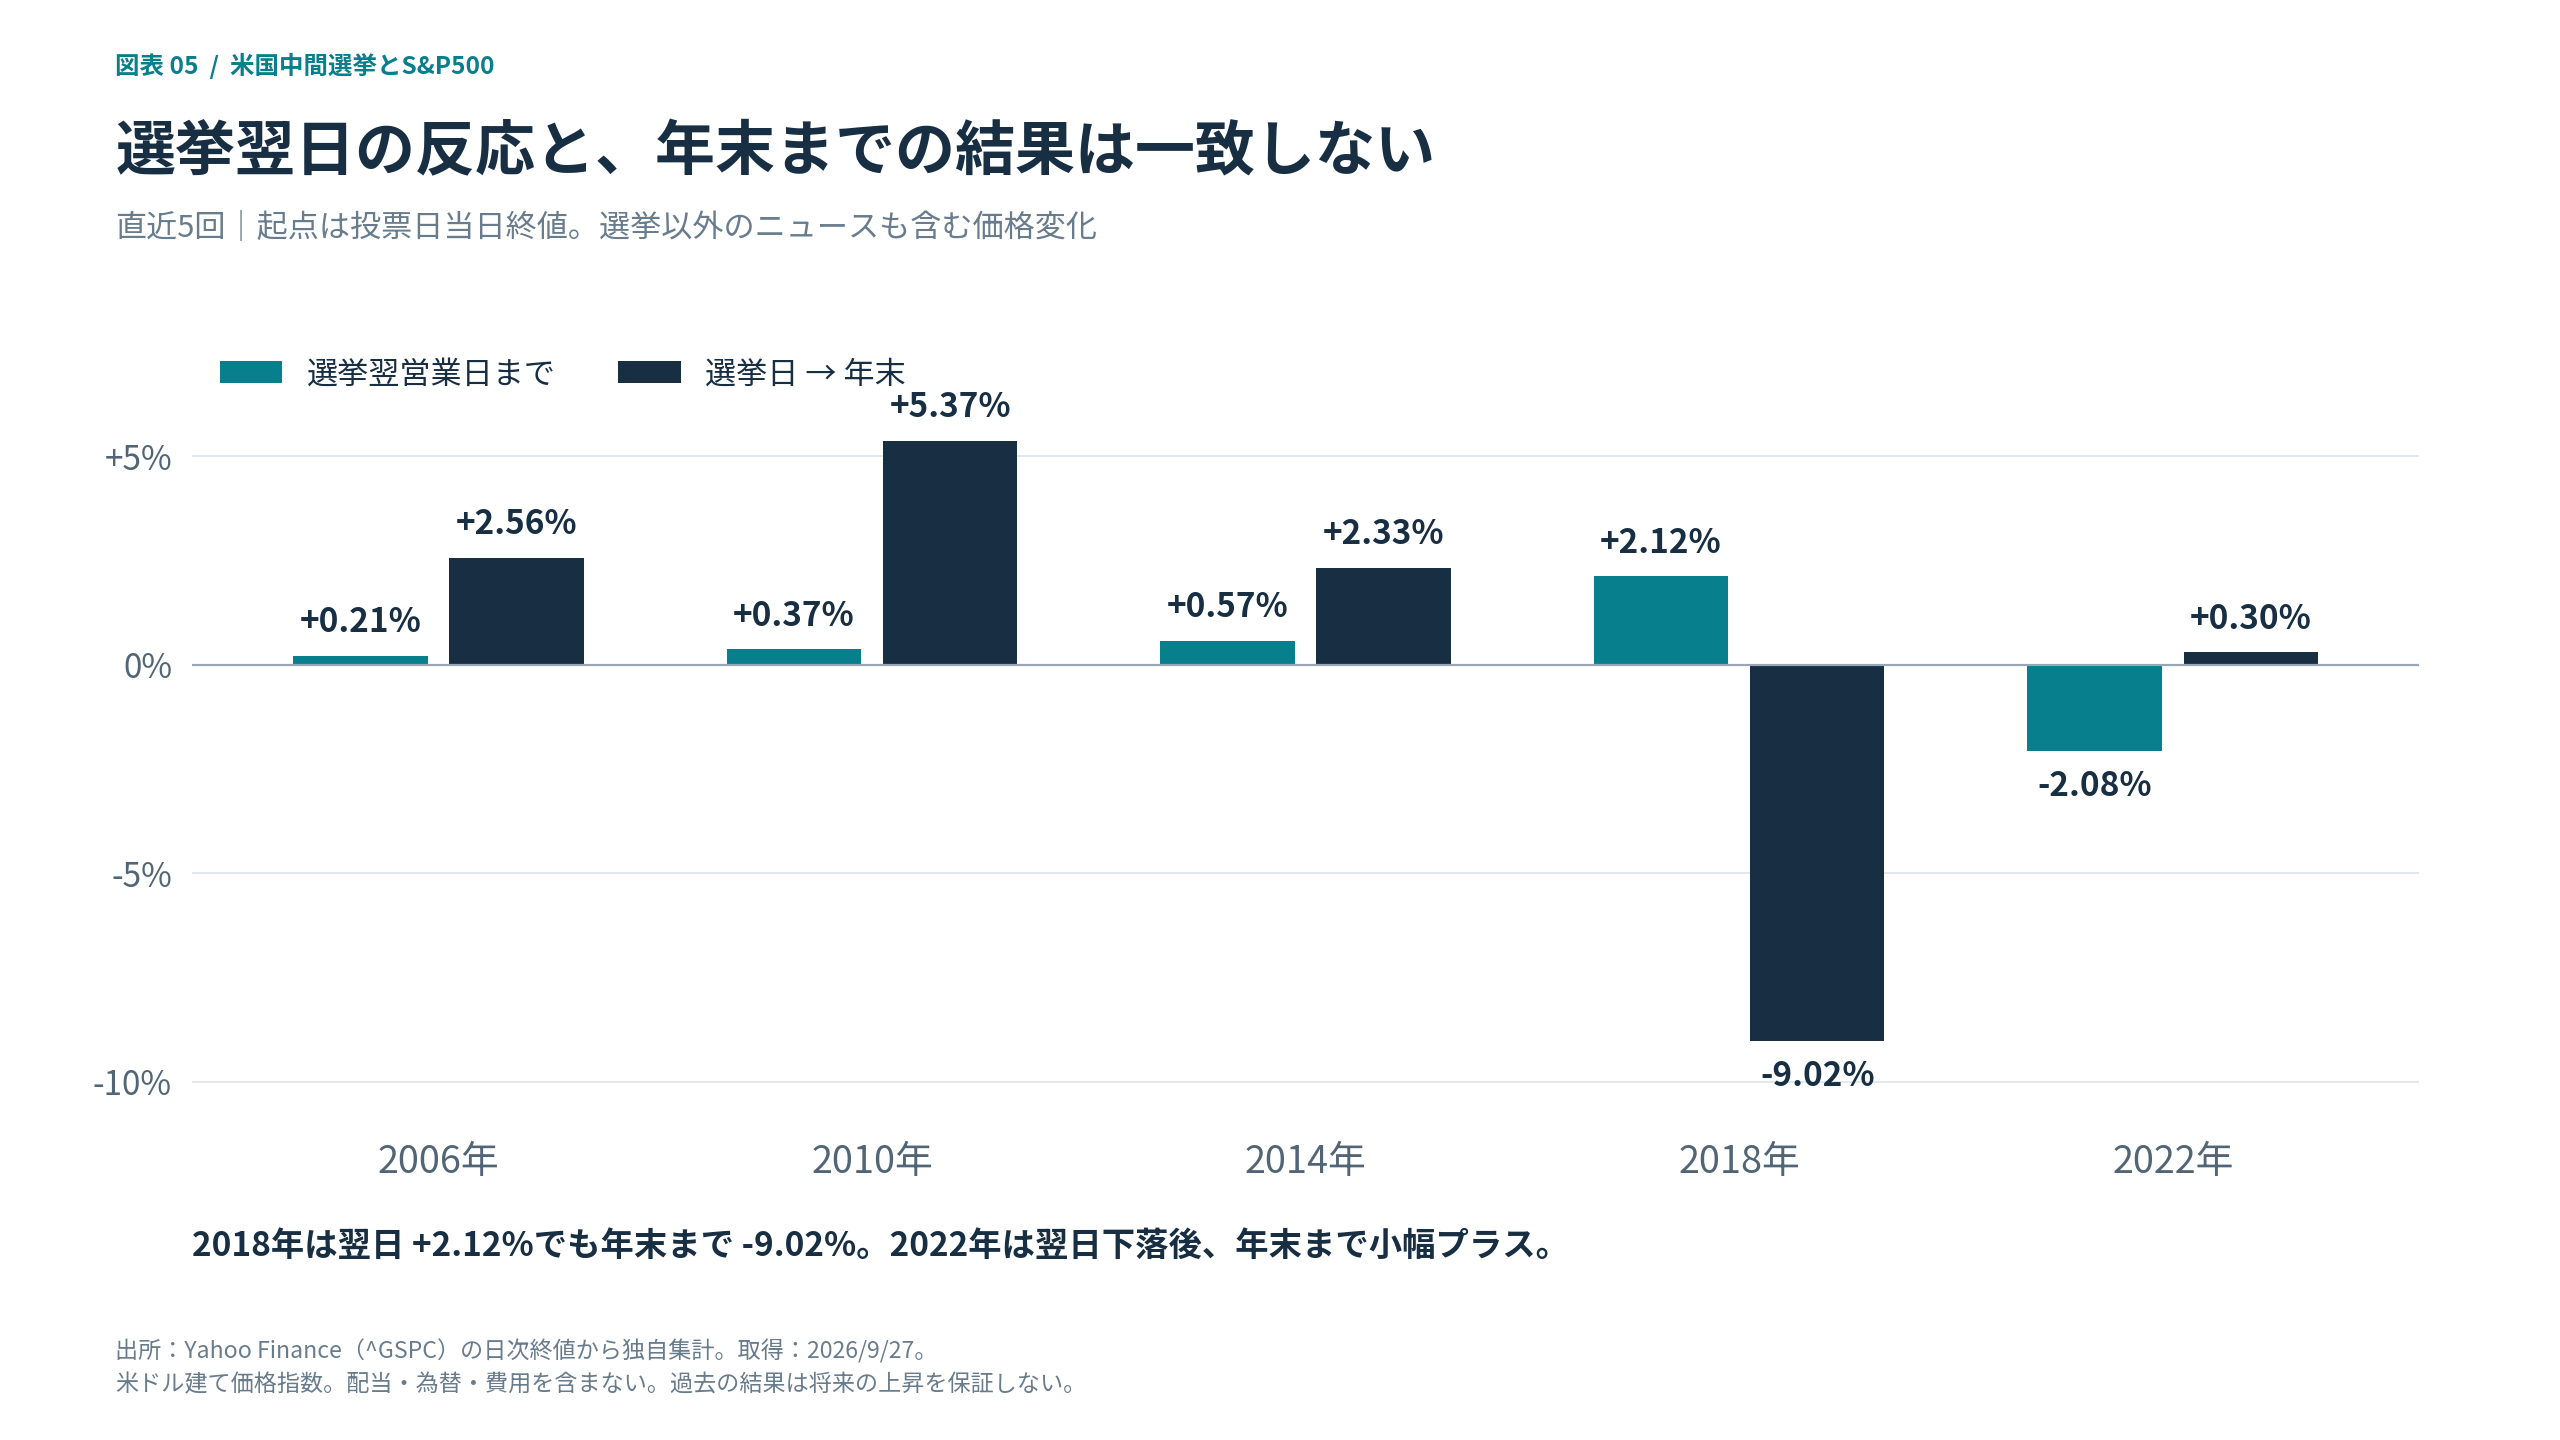
選挙翌日の値動きで判断しない|2018年は翌日+2.12%から年末-9.02%
選挙翌日の株価の動きは、その後の年末までの結果を示すサインにはなりませんでした。投票日の翌日は選挙結果への反応が出やすい一方、年末までには金融政策や経済指標など別の材料が次々と出てくるためです。
2018年は選挙翌営業日にS&P500が+2.12%上がりましたが、投票日から年末までは-9.02%でした。下院は民主党、上院は共和党という結果は事前の予想どおりで、選挙の結果自体が意外だったわけではありません。反対に2022年は選挙翌営業日が-2.08%でしたが、投票日から年末は+0.30%でした。2022年は選挙2日後の11月10日にCPI(消費者物価指数)が公表され、S&P500は1日で+5.54%上がっています。
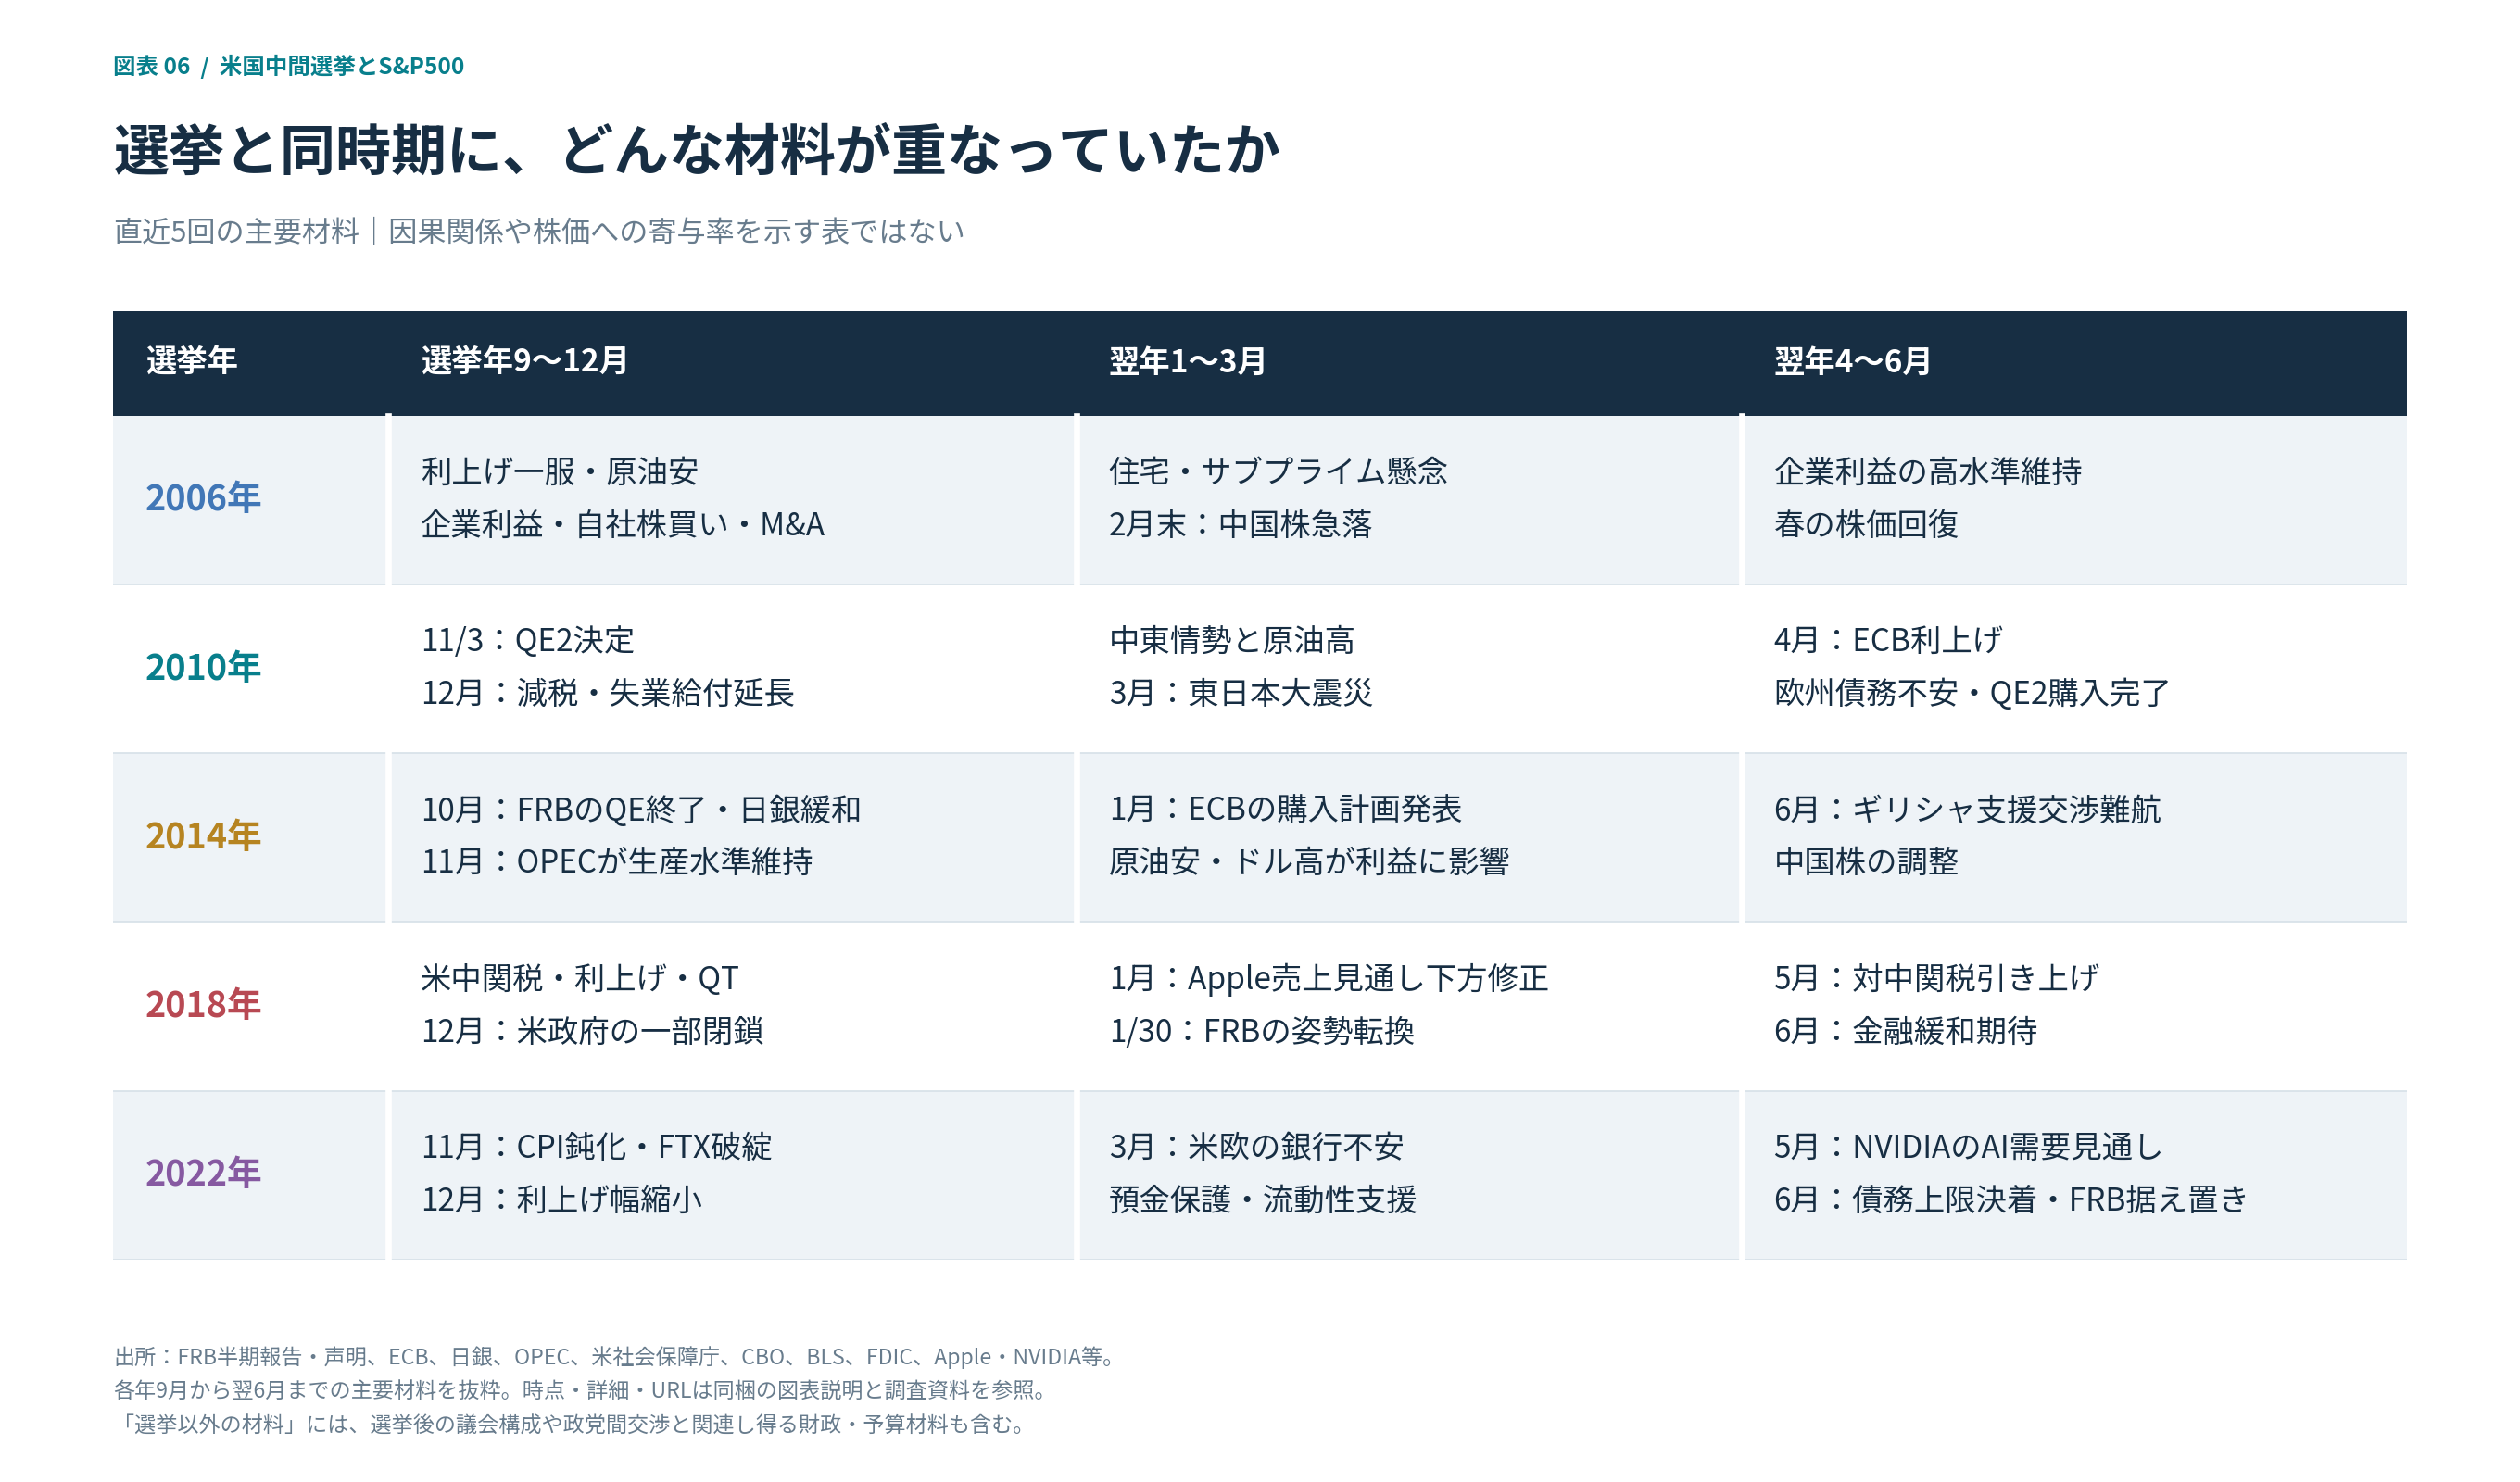
株価を動かしたのは選挙以外の材料|直近5回の金融政策と業績
2006年から2022年の直近5回について、同じ時期に起きた金融政策の変更や企業業績、原油価格などの主な材料を図にまとめました。
2010年のQE2と2022年の利上げ減速|政策の変化と株価の回復
2010年は、選挙翌日の11月3日に、FRBが翌年6月までに6,000億ドルの国債を買い入れるQE2を決めました。12月には給与税の減税などを含む法律も成立し、9月末から年末のS&P500は10.20%上昇しました。
2022年は、利上げが続くなかでも、そのペースが変化しました。利上げ幅は12月に0.75ポイントから0.5ポイントへ、翌年2月には0.25ポイントへ縮小。インフレの鈍化とともに、株価は持ち直しています。
2014年には、FRBが資産の買い入れを終了する一方、日銀と欧州中央銀行が金融緩和を広げました。同じ「中間選挙後の上昇」でも、背景にある金融政策や経済環境は年によって異なります。
株価の回復は利下げに先行することも|1995年・2019年の例
1994年の中間選挙後は、翌1995年2月まで利上げが続き、最初の利下げは7月6日でした。それでもS&P500は先に回復し、1995年6月末には前年9月末比で17.73%上昇しています。
2019年も、最初の利下げは7月31日でしたが、S&P500は1月の時点で7.87%上昇しました。FRBは同月30日、今後の政策判断に忍耐強く臨む方針を示しています。
実際の利下げを待つ間にも、株価は今後の政策や景気の見通しを織り込んで動きます。金利が上がったか下がったかに加え、引き締めの長期化を見込むのか、終了が近いと見込むのかを確認する必要があります。
中間選挙で株価はどうなる|2026年は据え置き後も高金利に注意
FRBは9月に利上げした後、10月会合では金利を据え置きました。引き締めの再開は一服しても、利下げへ転じたわけではありません。物価の再加速と企業利益への負担が続くため、過去の選挙後の上昇率をそのまま当てはめるのは慎重であるべきです。
金融政策はFRBの10月28日、日銀の10月30日の決定を反映しています。米CPIは10月14日公表の9月分、S&P500は11月3日の通常取引終値です。開票中の先物や為替の値動きは、この終値と区別しています。
FRBは10月に据え置き|政策金利3.75~4.00%と追加利上げの余地
FRBは2026年10月28日、FF金利の誘導目標を3.75~4.00%で据え置きました。9月に0.25ポイント引き上げた後、今回は金利を変えていません。声明は景気の強い拡大とインフレの高止まりを挙げ、追加の情報を踏まえて政策を判断する姿勢を示しました。
据え置きには10人が賛成し、2人は0.25ポイントの利上げを求めて反対しました。追加利上げの主張が残るなかでの据え置きであり、緩和への転換とは読めません。株価の負担が軽くなるには、据え置きの継続だけでなく、物価の伸びが鈍り、追加引き締めの懸念が和らぐかが重要です。
9月CPIは前年比3.7%|ガソリン高で物価上昇が加速
米労働統計局が10月14日に発表した9月のCPIは、前年同月比3.7%上昇し、8月の3.4%から伸びが拡大しました。食品とエネルギーを除くコアCPIも2.6%上昇と、8月の2.4%を上回っています。
前月比では、総合CPIが季節調整済みで0.6%上昇しました。ガソリン価格が9.1%上がり、総合指数の月間上昇分の半分以上を占めています。エネルギー価格だけでなく、コアCPIの前年比の伸びも拡大しており、物価の落ち着きを確認できる状況にはまだ至っていません。
選挙当日のS&P500は7,568.92|開票前の終値と結果への反応を区別
S&P500は11月3日の通常取引を7,568.92で終え、前日比27.52ポイント上昇しました。これは米国の主要な開票が始まる前の終値であり、選挙の最終結果を評価した株価ではありません。投票日の値動きと、その後の結果を受けた売買を混同しないようにします。
9月の株価と、投票日を迎えた11月の株価は別の時点です。選挙前に最高値へ迫ったという説明だけでは、11月の株価水準を判断できません。1978年や2018年との比較でも、同じ期間の騰落率に加え、金利と企業利益をそろえる必要があります。過去に選挙後の上昇が多かったとしても、今回の購入価格から同じ上昇率を得られるわけではありません。
日本株への影響は為替も左右|日銀も10月は1.25%に据え置き
中間選挙が日本株に与える影響は、米国株の動きに加えてドル円にも表れます。円安は外貨建て収益の円換算額を増やす一方、輸入コストを押し上げるため、企業によって影響は異なります。日米の政策金利は10月会合でともに据え置かれました。
日銀は10月30日、無担保コール翌日物金利を1.25%程度に維持しました。9月の利上げ後、追加利上げを見送った形です。米国の政策金利も据え置かれたため、今回の決定だけで日米の金利差が縮まったとは言えません。為替は次の政策への予想や投資家のリスク回避でも動くので、米国株の過去の勝率を、そのまま円建ての日本株へ当てはめるのは避けるべきです。
[関連]2026年最新版|為替介入はいつ行われる?円安の行方とXデーを大胆予想
選挙後に株価が上がる条件|投資家が確認すべき4つのポイント
過去の例外年と共通点があるからといって、2026年の年末に株価が下がると決まったわけではありません。2022年のように、利上げが続いていても株価が上がった年もあります。大切なのは、11月から翌年にかけて、例外年と同じ条件が強まるのか弱まるのかを確かめる姿勢です。ここでは、プロの投資家が重視する4つの確認ポイントを、2026年の日程とあわせて紹介します。
12月FOMCで追加利上げに動くか|10月は据え置き
最初に確認したいのは、選挙後の12月8~9日のFOMCです。10月会合では追加利上げが見送られましたが、利上げを支持する委員もいました。次回は、物価と雇用の数字を受けて高い金利を維持するのか、もう一段引き上げるのかが焦点になります。
決定された金利だけでなく、声明や会見で示される今後の方針も確認します。利上げを続ける必要性が強調されるのか、これまでの引き締めの効果を見極める姿勢が示されるのかによって、その後の金利見通しは変わります。
物価の再加速が続くか|次回CPIは11月10日
2つ目は、インフレの再加速が続くかどうかです。次回の10月分CPIは11月10日に公表予定で、中間選挙後、12月FOMCまでの物価動向を確認する材料になります。
エネルギー価格の伸びが鈍るかに加え、値上がりがサービスなどへ広がっていないかも確認します。原油価格については、中東情勢や供給・輸送の状況を追う必要があります。単月の数字で判断せず、複数月の動きから物価の方向を見極めることが大切です。
選挙結果より政策の変化を見る|関税・財政・減税の行方
3つ目は、開票後に議会の構成が確定し、減税や歳出、関税を巡る政策がどう変わるかです。選挙前の世論調査の数字だけで、結果が株価へ織り込まれている程度は測れません。議席数が確定しても、政策の実施内容や時期まで決まったわけではありません。
仮に民主党が下院の多数を取れば、減税や歳出の拡大は通りにくくなります。財政赤字の拡大が抑えられれば、長期金利の上昇を和らげる方向に働く可能性があります。一方、関税の多くは大統領の権限で決められるため、議会の構成が変わってもすぐに見直されるとは限りません。2018年も下院は民主党が取りましたが、翌2019年5月には対中関税が10%から25%に引き上げられ、S&P500は同月に-6.58%下落しました。
翌6月まで持てるかを先に決める|途中の下落に備える
最後に、「9月末から翌6月末」という検証期間と、実際に買う日を区別してください。11月の開票を見てから買う場合、9月末からの値動きの一部はすでに過ぎています。翌6月末まで保有しても、過去19回の統計と同じ条件にはなりません。
また、9月末に買った過去19回でも、途中で購入時より5%以上下がった年は1978年、1998年、2014年、2018年の4回ありました。将来も保有を続ければ回復するとは限りません。損失を許容できる金額を先に決め、資金を一度に投入しないなど、経験則が外れた場合にも備えておきましょう。
まとめ|中間選挙の株価アノマリーは期間と条件をそろえて使う
中間選挙の株価アノマリーは、「9月末から翌6月末」という期間で確認された過去の傾向です。年末までに区切ると3回の下落があり、その3回はいずれも金融引き締めの最中でした。
2026年は10月FOMCで金利が据え置かれたものの、物価上昇と追加利上げの懸念は残っています。開票結果だけで上昇を決めつけず、インフレと企業利益の変化を重ねて評価するのが妥当です。11月に買う場合は9月末起点の統計と条件が異なる点にも注意しましょう。
今後は開票結果に加え、次の日程が株価を動かす材料になります。日付は米国現地時間です。
- 11月10日:米国の10月分CPI公表(日本時間22時30分)
- 12月8~9日:FOMC
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
国内株式、海外株式、外国為替の領域で経験豊富なアナリスト・ファンドマネージャーのもと、金融市場の基礎・特徴、マクロ経済の捉え方、個別株式の分析、チャート分析、流動性分析などを学びながら、日本投資機構株式会社では唯一の女性アナリストとして登録。自身が専任するLINE公式など各コンテンツに累計7000名以上が参加。Twitterのフォロワー数も3万人を超える人気アナリスト。