
ローツェ(6323)は2026年10月8日、27年2月期の業績予想と配当予想を引き上げました。営業利益予想は381.12億円から530.78億円へ、年間配当予想は20円から28円へ増えています。
一方、同日の終値4,434円は、2026年7月1日に付けた年初来高値5,199円を約14.7%下回る水準です。上方修正を受けて買い増すか迷う人に向けて、受注が売上に変わる時期、増産の実現性、利益成長を株価がどこまで織り込んでいるかを順に整理します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ローツェは上方修正・増配|受注拡大と増産対応が焦点
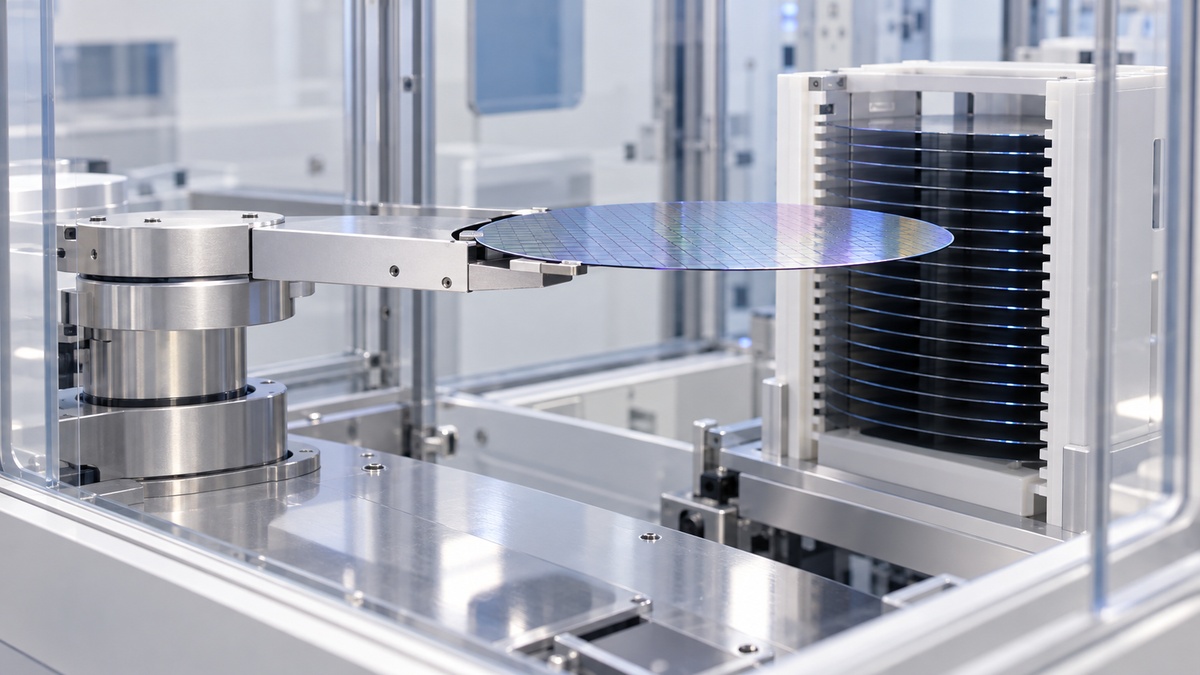
今回の修正は、半導体関連装置の受注が大きく伸びた上期の実績を受けたものです。通期の売上高予想は1,800.07億円となり、旧予想から約210億円上積みされました。増額の中心は主力の半導体関連装置で、全製品が一律に伸びたわけではありません。
27年2月期の営業利益予想を530.78億円へ引き上げ
会社は27年2月期の利益見通しを大幅に引き上げました。営業利益は旧予想比39.3%増、前期実績比では70.4%増となる計画です。下表は10月8日の修正前後を示しています。
| 億円 | 旧予想 | 新予想 |
|---|---|---|
| 売上高 | 1,590.21 | 1,800.07 |
| 営業利益 | 381.12 | 530.78 |
| 純利益 | 278.09 | 377.79 |
純利益は前期比98.3%増を見込みます。ただ、前期には訴訟引当金74.29億円の特別損失があり、その反動も含む伸び率です。本業の成長を測るには、営業利益の増加がより適しています。
年間配当予想は20円から28円に増額
年間配当予想と期末配当予想は、ともに20円から28円へ引き上げられました。増額幅は40%で、予想EPS(1株当たり純利益)が159.62円から217.84円へ約36.5%増えたのと近い比率です。利益見通しの上振れを、配当にもほぼ同じ割合で反映した形といえます。
ただし28円は会社の予想にとどまり、2027年5月の株主総会に付議される予定です。確定した配当と区別しつつ、業績見通しと合わせて見る数字です。前期の年間配当17円からは11円の増額で、会社は増益に合わせて株主への還元も厚くする方針です。
主力の搬送装置は半導体工場の自動化を支える
ローツェの主力は、半導体の材料となるウエハを製造装置の間や装置内部で運ぶ搬送ロボットと、それを組み込んだ装置群です。装置の前面でウエハを出し入れするEFEM、ウエハを仕分けるソータ、一時保管するストッカなどがあり、上期の全社売上797.33億円のうち671.38億円を半導体関連装置が占めました。
搬送装置は露光や成膜といった加工そのものではなく、工程全体の自動化を受け持ちます。新工場の立ち上げや装置メーカーの増産に連動しやすい一方、需要の波及の仕方や利益の伸びは、他工程の装置企業とは異なります。
[関連]半導体製造装置関連株の今後は?下落局面の本命銘柄と投資ポイントを解説
今後の成長は受注残1,038億円の売上転換が鍵
上方修正の裏付けは受注の急増にあります。半導体関連装置の受注残は2026年8月末で1,038.63億円に達し、3カ月前から約1.7倍に膨らみました。出荷を増やす余地が広がった半面、部材や人員の確保が売上計上の時期を左右します。
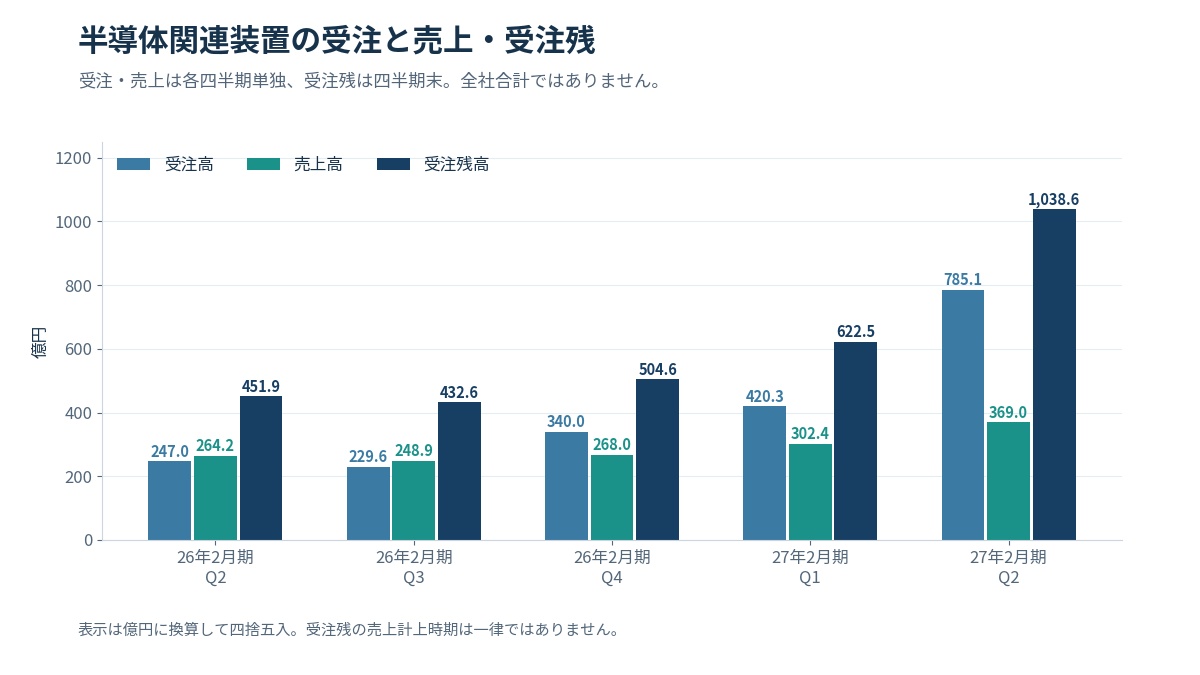
半導体関連装置の受注と売上を四半期ごとに比べる
決算説明資料によると、半導体関連装置の受注高は第1四半期の420.30億円から第2四半期に785.09億円へ増えました。同じ期間に売上高は302.39億円から368.98億円への増加にとどまり、第2四半期は受注が売上の約2.1倍に達しています。受注が売上を上回り、受注残は622.53億円から1,038.63億円へ拡大しました。
受注増の中心は、北米メモリメーカー向けソータ・ストッカと中国装置メーカー向けEFEMです。顧客名は非公表で、上記の受注・売上は半導体関連装置だけの集計です。
受注残は今期にすべて売上になるわけではない
受注残1,038.63億円は、下期の半導体関連装置売上計画858.32億円の約1.21倍です。ただし、会社は受注残の納期別内訳を示していません。残高の大きさだけで、下期計画の達成や全額の今期計上を確定できない点には注意が必要です。
売上になるまでには生産、納入、検収などの条件を満たす必要があり、部材不足で工程が遅れれば計上時期も動きます。今期の出荷が進みながら受注残も厚く残るなら、来期の売上を支える材料です。一方、残高だけが増えて売上が伸びない場合は、納期や生産の遅れがないかを確かめたいところです。
供給力の拡大には部材調達と生産体制の整備が要る
会社は当面の増産策として、ベトナムの既存倉庫を外部へ移して組立の床面積を広げ、採用の加速と8月の賃上げで人員を確保し、中国の既存工場を2シフト体制にしています。今期の計画達成を担うのは、新工場ではなく既存工場の生産強化です。
新拠点は、中国の賃借建屋が2027年春、ベトナム新工場が2028年1〜3月から前倒しで2027年10〜12月の稼働予定です。どちらも27年2月期の終了後で、新工場完成後に広がる床面積がそのまま今期の能力になるわけではありません。人手と床面積に加え、部材を確保できるかも出荷量を左右します。
利益成長は売上拡大と採算の維持にかかる
受注が売上に変わっても、利益が同じ比率で伸びるとは限りません。27年2月期の営業利益率予想は29.49%と、過去5年の実績を上回る水準です。過去の推移と現金の動きから、この採算が続くかを考えます。
過去5年の売上と利益率から成長の持続性を探る
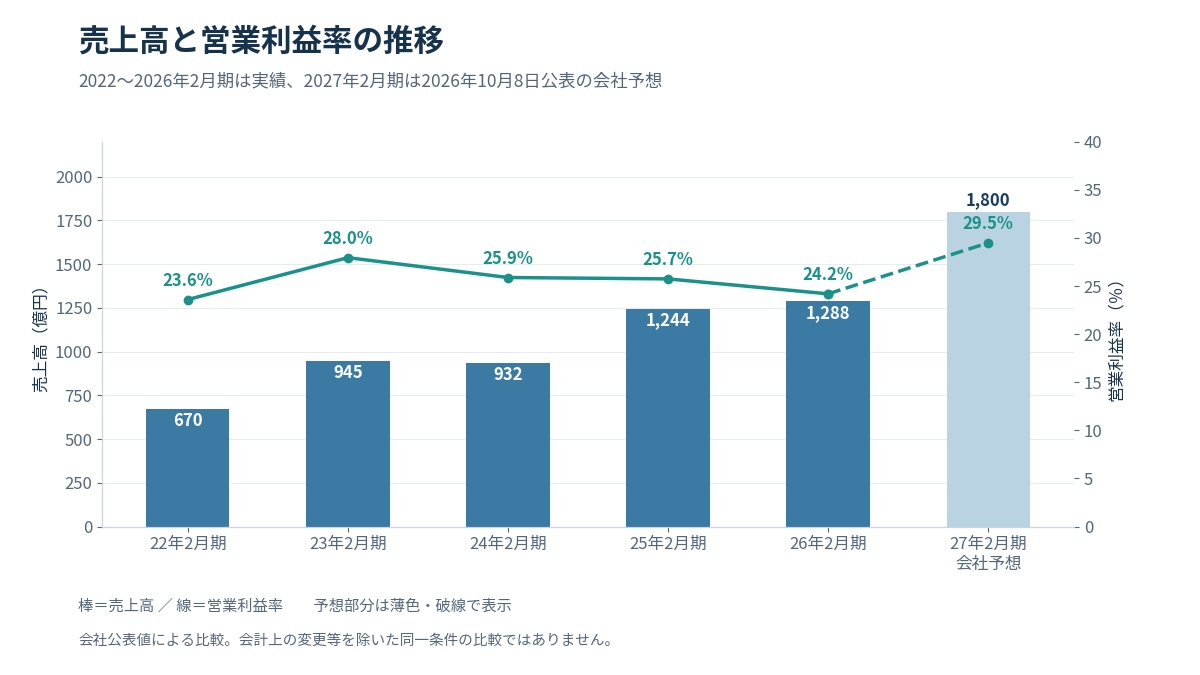
売上高は22年2月期の670.04億円から26年2月期の1,287.94億円へ、4年で約1.9倍に増えました。それでも24年2月期と26年2月期は営業減益で、売上の伸びがそのまま利益の伸びにはつながっていません。
27年2月期予想の営業利益率29.49%は、過去5年の最高27.95%を上回ります。増収に加え、採算改善も織り込んだ計画です。なお、26年2月期には在庫評価の見積り変更による9.30億円の利益押上げがあり、23年2月期には収益認識基準の適用もありました。下図は会計条件を調整せず、公表値を並べています。
設備投資と運転資金の増加は現金収支にも影響する
27年2月期中間の営業キャッシュフローは87.30億円で、同期間の純利益158.39億円を下回りました。貸借対照表では棚卸資産が前期末比58.70億円、受取手形・売掛金が43.98億円増えています。残高の増減だけで営業CFの内訳を説明するのは不正確です。増産では、利益より先に運転資金が出ていきます。
借入金合計は77.72億円増の315.54億円となり、財務キャッシュフローは45.85億円の収入でした。中間期末の現金同等物は863.28億円と借入金を大きく上回ります。2026年4月時点で119.82億円としていた設備投資計画もあり、利益の伸びがそのまま手元資金の増加になるとは限りません。
ローツェの株価評価は上方修正後の利益予想で測り直す
割安かどうかは、最新の利益予想と同じ日の株価で測る必要があります。基準は2026年10月8日の終値4,434円です。チャートの経緯、予想PER、配当の順に見ていきます。
分割調整後の5年チャートで高値と下落の経緯を追う
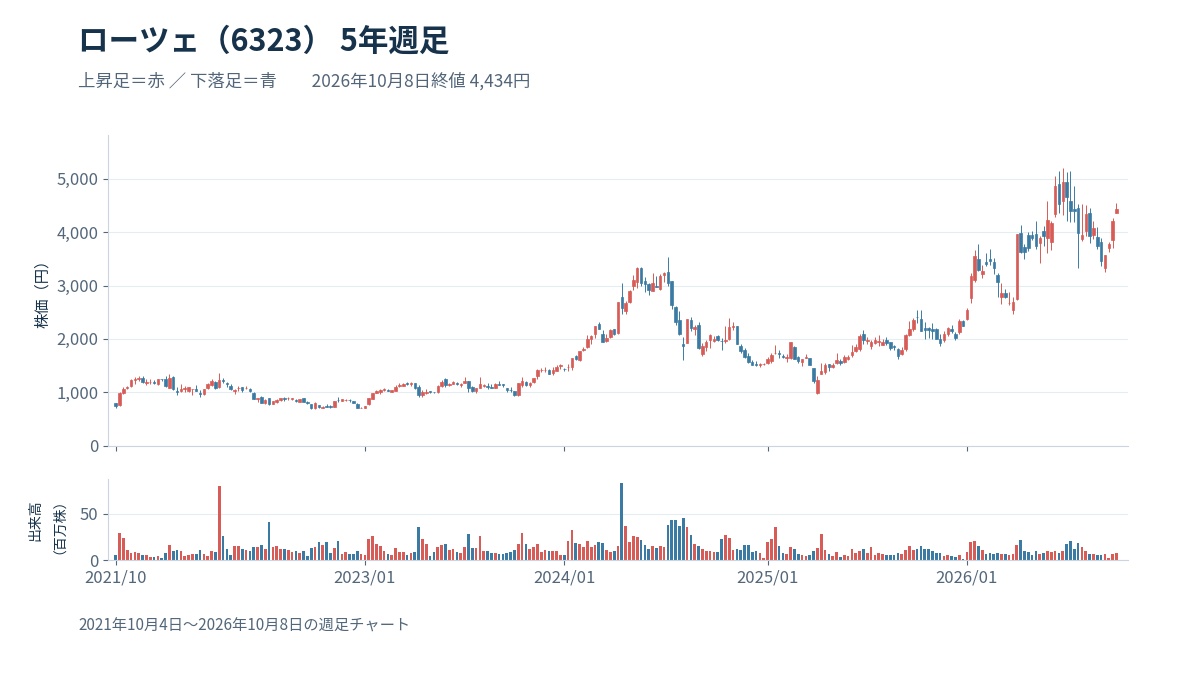
以下は2024年9月の1株→10株分割を調整した株価です。週足では2024年7月に3,530円の高値を付けた後、2025年4月に966円まで約73%下落し、そこから2026年7月1日の5,199円まで約5.4倍に上昇しました。
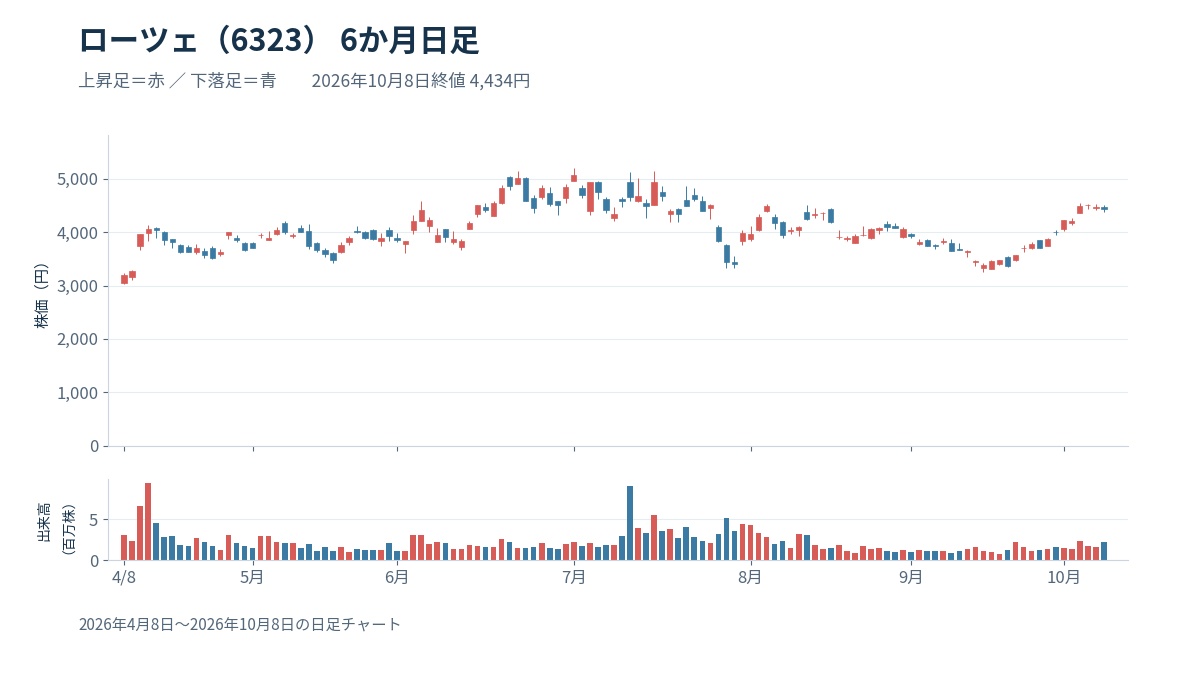
年初来安値は1月5日の2,357円で、10月8日の4,434円は7月高値を約14.7%下回っています。10月8日は7月高値からの調整後です。高値からの下落率だけで割安とは決まらず、利益予想との比較が必要です。
改定後EPSと同じ日の株価で予想PERを計算する
10月8日終値4,434円を改定後の予想EPS217.84円で割ると、予想PER(株価収益率)は20.35倍です。同じ株価を旧予想EPS159.62円で割ると27.78倍となり、株価が同じでも、上方修正だけでPERは7倍あまり低下した計算になります。
8月末の発行済株式数1億7,640万株(自己株式含む)で計算した時価総額は約7,822億円です。26年2月期末の1株当たり純資産750.89円で計算した実績PBRは約5.90倍です。PBRは簿価に対する倍率で、この値だけから割高・割安や市場の期待を断定はできません。受注の継続性や将来の利益と合わせた評価が必要です。
増配後の利回りと配当負担を利益成長と合わせて見る
予想配当28円を4,434円で割った予想配当利回りは約0.63%、予想EPSに対する配当性向は約12.9%です。増配後も利回りは1%に届かず、高配当株として持つ銘柄ではありません。利回りを重視する投資家には物足りない水準です。
配当性向が低いぶん、利益の多くは増産投資や運転資金に回る構図です。株主の見返りは配当より、利益成長とそれに伴う株価の評価に依存しています。保有の判断は配当額ではなく、利益予想の進み具合を軸に考えるほうが筋が通ります。
今後のリスクは納期遅延と設備投資の反転
前期の業績を揺らした川崎重工との訴訟は、上期に和解金21.58億円を特別損失に計上したうえで、2026年8月3日に終局解決しました。今後のリスクは供給制約と顧客の投資姿勢に移っています。
部材や生産の制約は受注から売上への転換を遅らせる
会社は部材の長納期化、調達競争、調達価格の上昇をリスクに挙げています。部材がそろわなければ組立の人手や床面積があっても出荷できず、受注残があっても売上計上が来期へずれ込むおそれがあります。調達価格の上昇は、出荷できた場合でも利益率を押し下げます。
別事業の分析装置では、検収のずれや調達・生産リードタイムの長期化による減収がすでに生じています。この減収要因を主力の搬送装置全体へ広げて解釈するのは不適切です。子会社Nanoverseの装置も顧客評価が続き、今期の売上計上に向けた交渉中とされています。
顧客の投資減速や為替変動で利益予想は下振れ得る
今回の受注増は、北米メモリメーカー向けと中国装置メーカー向けが中心です。需要の伸びが特定の地域と顧客層に偏っているため、どちらかの設備投資が減速すれば、受注の勢いは想定より早く鈍る可能性があります。
為替も利益を動かします。上期の経常利益は前年同期比68.4%増と営業利益の42.4%増を大きく上回り、営業外の純額14.42億円には為替の影響が含まれます。経常段階の伸びをすべて本業の成長とみなすと、円高に振れた際の下振れ幅を見誤りかねません。
今後の株価を左右する受注の継続と増産後の利益率
現状の受注は業績拡大の見方を支えていますが、株価がさらに評価されるには条件があります。受注の水準、増産後の利益率、買う時点の株価の3つが、見通しを強めるか崩すかを分けます。
受注の高水準が続けば来期の成長にもつながる
第2四半期の受注785.09億円が一時的な山で終わらず、四半期の受注が売上を上回る状態が続けば、受注残は今期の出荷後も厚く残ります。中国の賃借建屋とベトナム新工場の稼働は来期にかかるため、受注の継続と生産能力の拡大が重なれば、28年2月期の増収を支える土台になります。
日本半導体製造装置協会(SEAJ)は2026年7月2日、2026年度の日本製装置販売額を6兆5,502億円(前年度比26%増)と予測しました。2027年度は7兆4,017億円(同13%増)の予測です。国内外への販売を含む日本製装置全体の見通しで、ローツェの成長率ではありませんが、伸び率を落としつつ拡大が続く想定です。
売上が増えても利益率が下がれば評価は伸びにくい
会社は下期の売上高1,002.73億円、営業利益299.81億円を計画しており、営業利益率は約29.9%と上期の29.0%を上回ります。下期の利益率を上期の丸め値29.0%とすると、営業利益は計画に約9億円届かない計算です。
増産には外部倉庫への移転、採用と賃上げ、2シフト化といった費用がかかり、部材価格の上昇も重なります。売上が計画どおりでも費用を吸収できなければ、利益予想の下振れから株価評価が下がるリスクがあります。採算の改善を前提にした計画だからこそ、利益率の推移が見通しの分岐点です。
好決算後の値上がりで割安感が薄れる場合もある
予想PER20.35倍は、10月8日終値と改定後EPSで計算した値です。EPSが同じまま株価が7月高値の5,199円まで戻れば、予想PERは約23.9倍に上がります。上方修正で下がったPERも、株価が先に上がれば再び高まります。
株価が先行すると、その後の利益成長を織り込んだ価格で買う形になります。成長期待が正しくても買値が高ければ成果は伸びにくいため、業績の見通しと買値の妥当性は分けて判断する必要があります。10月9日以降に購入を検討する場合は、実際の株価でPERを計算し直す必要があります。
まとめ|受注拡大と株価評価を合わせて今後を考える
ローツェの上方修正は、半導体関連装置の受注残1,038.63億円という実績に裏付けられています。ただ、今期の計画達成を担うのは既存工場の生産強化と部材確保で、下期は利益率の改善も前提になっています。
10月8日終値から計算した予想PERは20.35倍です。成長期待の確かさと買値の妥当性は、別々に検討するのが現実的です。受注が売上を上回る状態と29%台の利益率が続くかが、今後の株価評価を左右します。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。