ETFは、証券取引所に上場している投資信託です。複数の銘柄などへ投資する仕組みを、個別株のように市場価格で売買できます。「ETFと投資信託」は別々の商品分類ではなく、違いを比べる相手は主に非上場の投資信託です。
価格を指定して買いたいならETF、自動積立の手間を減らしたいなら非上場の投資信託が選択肢になります。ただし、ETFは売買手数料が無料でも費用ゼロではありません。10万円の仮定例で売買の負担と分配金の動きを分けると、日本株ETFを選ぶ際に何を比べるべきかが見えてきます。
ETFとは取引所に上場している投資信託
ETFは「Exchange Traded Fund」の略で、日本語では上場投資信託と呼ばれます。投資信託の一種でありながら、証券取引所に上場している点が特徴です。上場しているかどうかと、何にどのように投資するかは別の分類です。
複数の株式などへ投資する仕組みを株のように売買できる
日本株ETFなら、集めた資金で運用会社が複数の日本企業の株式などに投資します。投資家が買うのはETFの受益権であり、組入企業の株式を自分名義で1社ずつ買うのとは異なります。ETFの売買は証券会社を通じ、取引所で行います。
アモーヴァ・アセットマネジメントの説明では、組入株式の議決権行使を指図するのは運用会社です。ETFを持つだけで各企業の議案に直接投票するわけではありません。複数企業への投資をまとめて任せる代わりに、個々の銘柄選びや株主としての判断も運用会社が担う仕組みです。
指数連動型だけでなくアクティブ運用型もある
TOPIXや日経平均株価などの指数に連動する運用を目指す投資信託を、インデックスファンドと呼びます。ETFにも非上場の投資信託にもあり、「指数に連動させるか」と「取引所で売買するか」は別の分類です。一方、東証には運用会社の判断で銘柄を選ぶアクティブ運用型のETFも上場しています。
アクティブ型の目標は商品によって異なり、市場平均を上回る成果を目指すものでも、必ず市場を上回るとは限りません。指数連動型でも、費用や組入銘柄の入れ替えなどにより、指数と完全に同じ値動きにならない追随誤差が生じます。どちらの型かは、商品名だけでなく運用方針で確認しましょう。
非上場の投資信託・個別株とは買い方と保有の仕組みが違う
ETFと比べる対象は、主に証券会社や銀行で買える非上場の投資信託と、個別株です。3つとも価格が下がれば損失が出る点は共通していますが、取引方法や費用のかかり方は異なります。価格を選べるか、投資先を自分で組み合わせるかが選択の分かれ目です。
非上場の投資信託とは取引価格と注文方法が違う
非上場の投資信託は販売会社に購入や換金を申し込み、1日1回算出される基準価額で取引します。申込時点では約定価格は分かりません。主な価格と注文の違いは次のとおりです。
ETFと個別株は希望価格を指定する指値注文を使えます。非上場の投資信託にはこの選択肢がなく、申込の締切や約定日は商品ごとに決まっています。基準価額を見てから、その値段を指定して買う仕組みではありません。
| 商品 | 価格 | 指値 |
|---|---|---|
| ETF | 市場価格 | 可 |
| 非上場投信 | 基準価額 | 不可 |
| 個別株 | 市場価格 | 可 |
個別株とは投資先の広がりと信託報酬の有無が違う
個別株は1つの企業に投資するため、その企業の業績や不祥事が株価に直接響きます。ETFは複数銘柄に分散しているので、1社の値下がりが全体に与える影響は小さくなりやすい仕組みです。ただし、分散していても市場全体が下落すればETFの価格も下がります。
費用面では、ETFには信託報酬が保有中にかかり、日々の信託財産から差し引かれます。個別株そのものには信託報酬がかかりません。売買時の手数料は、どちらも証券会社ごとに異なります。組入銘柄を自分で選び分ける手間がない点も、ETFの特徴です。
自動積立を続けたい人と価格を指定したい人で選択肢が変わる
毎月決まった金額を自動で積み立てたい人には、非上場の投資信託が使いやすい場合があります。購入金額を先に決め、その金額に応じた口数を買い付けるため、毎回の価格や口数を自分で計算する手間を減らせます。
ETFは取引所で口数単位で売買するため、自分で価格やタイミングを決めて注文したい人に向いています。ETFの積立サービスの有無、対象銘柄、買付日や注文方法は証券会社ごとに異なります。売買単位があるため、毎月同じ金額ちょうどを買えるとは限りません。
市場価格と基準価額は同じとは限らない
ETFには、取引所で売買される「市場価格」と、保有資産から算出される「基準価額」という2つの価格があります。両者は近い水準で動きやすいものの、常に一致するわけではありません。違いと、売買時に生じる負担を見ていきます。
市場価格は売買の値段、基準価額は中身の資産価値を示す
基準価額は、ETFの純資産総額を口数で割った1口あたりの純資産です。これに対し市場価格は、取引所で買いたい人と売りたい人の注文が合った値段で、需給によって動きます。
そのため、市場価格が基準価額より高くなったり低くなったりする乖離が起こります。注意したいのは、公表された基準価額と注文時点では評価時点が異なる場合があることです。前日の基準価額と当日の取引価格を単純に比べると、時点のずれによる差まで乖離と誤解しやすくなります。市場価格だけで割安・割高を判断せず、基準価額との関係も確かめましょう。
買い気配と売り気配の差が広いと売買の負担が増える
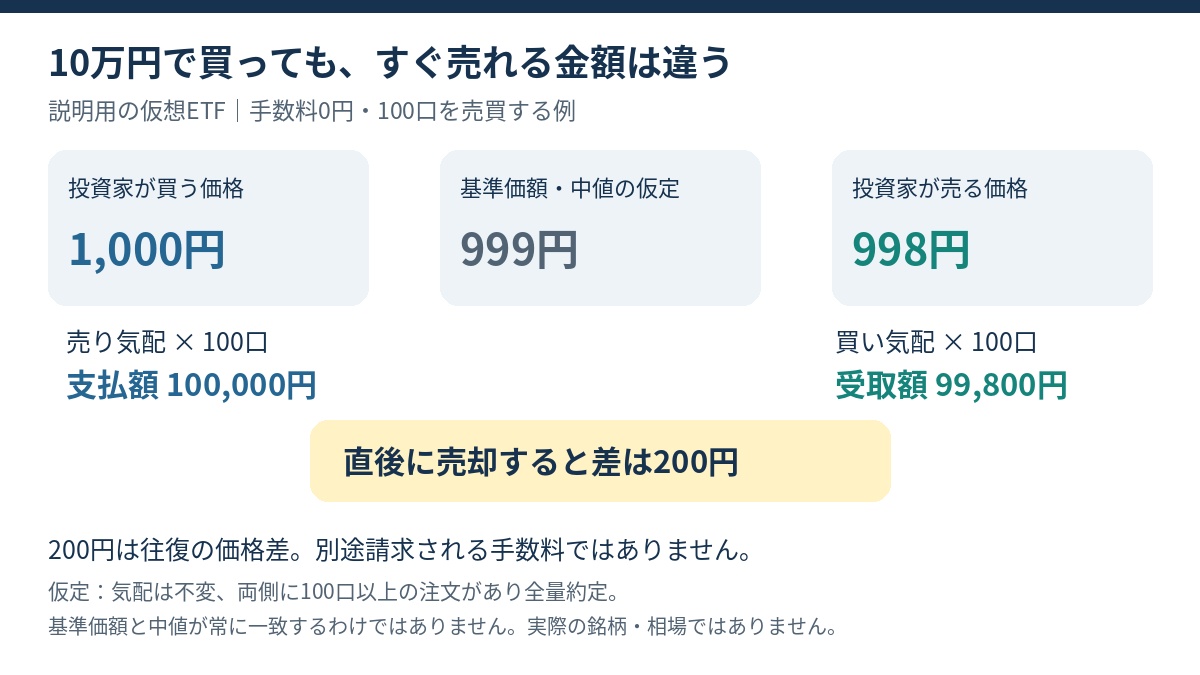
注文板で最も安い売り注文の価格を最良売り気配、最も高い買い注文の価格を最良買い気配といい、その差がスプレッドです。架空の例として、売り気配1,000円、買い気配998円、参考基準価額999円とします。
気配が変わらず、各側に100口以上の注文があり、手数料0円と仮定します。100口を10万円で買い、直後に売ると99,800円となり、往復で200円の差が生じます。
この差は価格に含まれる負担です。参考基準価額と気配の中値は、常に一致するわけではありません。板では、気配の価格だけでなく注文数量も確かめます。
[関連]株の板情報の見方完全版|プロのアナリストが初心者向けにわかりやすく解説
10万円の投資でも信託報酬だけで実負担は決まらない
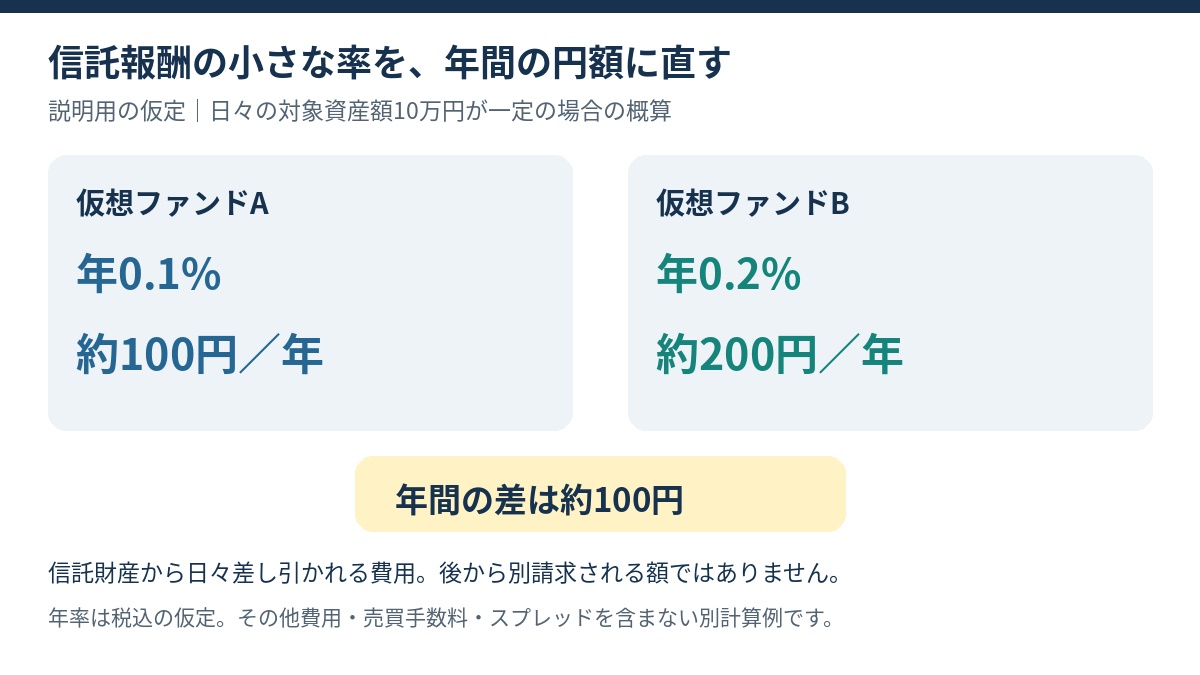
ETFを比べるとき、信託報酬の低さだけに目が向きがちです。しかし、実際の負担は売買時の費用と保有中の費用を合わせて考える必要があります。10万円を投資する架空の例で、費用の種類を分けて確認します。
売買手数料・スプレッド・保有中の費用を分けて比べる
売買手数料は証券会社に払い、スプレッドは売買価格の差として負担します。信託報酬は保有中に信託財産から差し引かれ、別途請求はされません。
架空の例で、毎日の対象資産額が10万円で一定なら、税込年0.1%で年約100円、0.2%で約200円です。その他の費用を除く試算で、先ほどの売買例とは別の仮定です。
また、信託報酬が保有中の費用のすべてではありません。信託報酬以外も含む総経費率も、投資家の売買手数料やスプレッドまで含めた総額ではありません。
手数料無料でも費用ゼロではなく、保有期間で差が変わる
証券会社によっては、ETFの売買手数料を無料にしている場合があります。それでもスプレッドと保有中の費用はかかるため、費用がゼロになるわけではありません。
費用の重みは保有期間によって変わります。スプレッドは売買のたびに生じるので、短期間で売買を繰り返すほど負担が積み重なります。一方、信託報酬などは持ち続ける期間に応じてかかるため、長く保有するほど年率の差が効いてきます。
「ETFは常に投資信託より安い」とも言い切れず、比べる商品と保有期間ごとに確認が必要です。
分配金を受け取っても資産がその分増えるわけではない
ETFの分配金は、保有中に受け取るインカムゲインの一つです。ただし、受取額と資産全体の利益は別です。ETFの純資産から分配されるため、現金収入の多さだけで運用の成果を判断せず、保有分の価値の変化も合わせて見る必要があります。
分配金は純資産から支払われ、その分基準価額が下がる
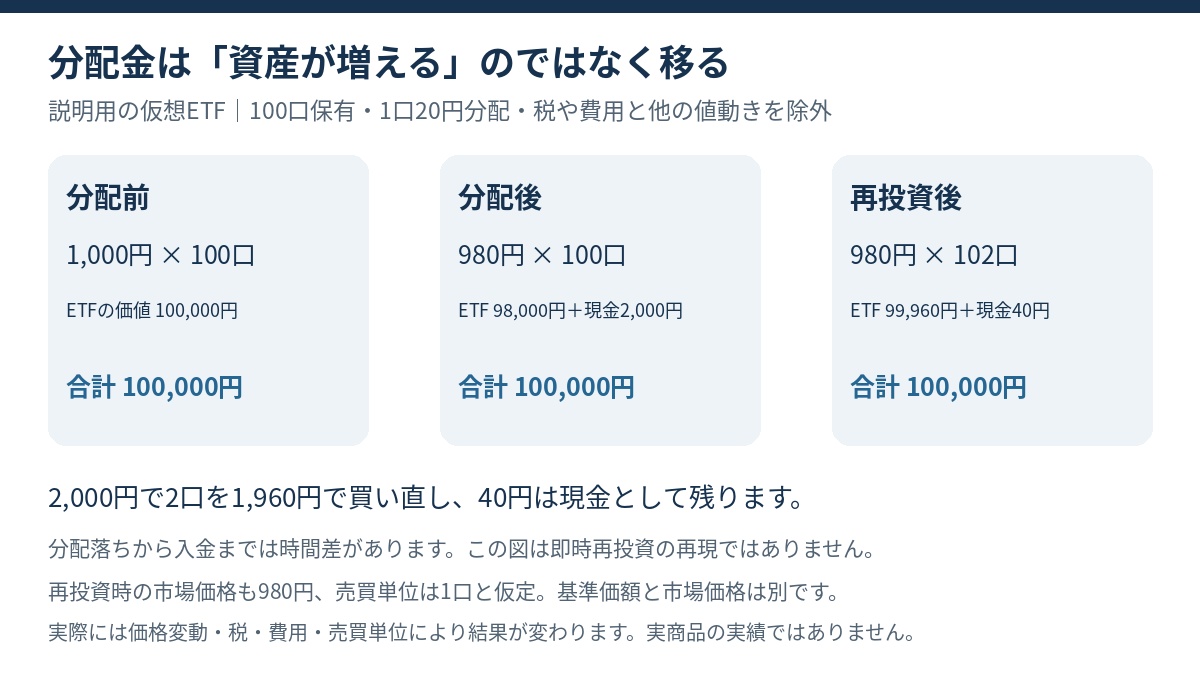
分配金はETFの純資産から支払われるため、支払った相当額だけ基準価額が下がります。架空の例で、1口1,000円のETFを100口、計10万円分保有しているとします。
1口20円の分配があり、ほかの値動きや税金、費用がないと仮定すると、ETFは1口980円になります。980円×100口の98,000円と現金2,000円で、合計は10万円のままです。分配金は資産の一部が現金に変わったものと捉えると分かりやすいでしょう。
なお、基準価額が下がる分配落ちと、分配金の入金には時間差があります。
分配金の再投資には買い直しと売買単位の確認が必要になる
ETF自体には分配金の自動再投資の仕組みがなく、原則は受取後に買い直します。証券会社独自サービスの有無や条件は別途確認が必要です。
市場価格980円、1口単位なら2,000円で2口を買い、40円が残ります。再投資後も合計10万円で、分配だけで資産は増えていません。
複利は、再投資した収益がさらに収益を生む仕組みです。再投資は将来の複利効果を狙う行動ですが、ETFは値下がりもあり、資産が増える保証ではありません。
日本株ETFは名前より投資先と運用方針で選ぶ
東証に上場しているETFが、すべて日本株に投資しているわけではありません。海外株や債券などを対象とするETFも上場しています。日本株ETFの中でも、連動する指数や運用方針によって中身は大きく異なります。
TOPIX型・日経平均型・高配当型では組入銘柄や比率が違う
TOPIXは幅広い日本株を対象とする浮動株調整時価総額加重型の指数です。市場で流通しやすい株式数を考慮した時価総額が大きい銘柄ほど影響が大きくなります。日経平均は225銘柄の株価に調整を加えて算出するため、同じ企業でも指数内の比率が違います。
高配当型は、配当利回りなどの基準で銘柄を選ぶ指数に連動するものが多く、選定ルールによって特定の業種に偏る場合があります。同じ日本株ETFでも値動きは同じになりません。高配当ETF同士を比べる際も、分配金利回りだけでなく、連動指数・組入銘柄・信託報酬を並べると違いが分かります。
[関連]日本株の高配当ETFランキング【2026年】利回り・信託報酬を比較
複数のETFを持っても同じ銘柄や業種に偏る場合がある
分散のつもりで複数のETFを買っても、中身が重なっていれば分散の効果は限られます。たとえばTOPIX型と日経平均型は、どちらにも大企業の株式が多く組み入れられています。
両方を持つと、同じ大型株や業種の比率が想定より高くなる場合があります。高配当型を組み合わせても、特定の業種への偏りが強まるケースがあります。購入前に各ETFの組入上位銘柄と業種構成を並べて比べると、重なりを把握しやすくなります。組入状況は、運用会社の月次レポートなどで確認できます。
レバレッジ型・インバース型は2日以上では原指数の単純な倍数にならない場合がある
レバレッジ型やインバース型は、原指数の日々の変動率の2倍や-1倍などを目指すETFです。目指す倍率は1日単位のもので、2日以上の累計では倍率どおりにならない場合があります。費用や追随誤差を除いた理論値の架空例で確認します。
| 架空例(理論値) | 開始 | 1日目 | 2日目 | 累計 |
|---|---|---|---|---|
| 原指数 | 100 | 110 | 99 | -1% |
| 日次2倍 | 100 | 120 | 96 | -4% |
| 日次-1倍 | 100 | 90 | 99 | -1% |
原指数の累計は-1%ですが、日次2倍は-2%ではなく-4%、日次-1倍は+1%ではなく-1%です。結果は値動きの経路によって変わり、同じ方向の値動きが続けば単純な倍数より大きく動く場合もあります。
購入前に売買単位・注文条件・NISA対応を確かめる
投資先が決まっても、実際の注文では必要資金や約定の条件、口座ごとの税制を確認する必要があります。特にNISAで分配金を非課税で受け取るには、受取方式の設定が欠かせません。購入前の確認事項を順に見ていきます。
必要資金は市場価格と売買単位で計算する
取引所で買うETFの最低購入額は、市場価格×売買単位です。JPXの銘柄情報では商品ごとの売買単位を確認できます。価格だけを見て「少額で買える」と判断せず、同じ指数のETF同士でも単位まで比べます。
売り気配1,000円で予算15万円と仮定すると、1口単位なら150口ですが、100口単位なら100口で5万円が残ります。手数料と値動きを除いた例でも、売買単位の制約で予算を使い切れない場合があります。残金を別の商品へ回すか、次回の購入資金に残すかも、積立の続けやすさに関わります。
出来高だけでなく注文板を見て、指値には未成立の可能性もある
売買のしやすさを出来高だけで判断するのは不十分です。出来高が多い日でも、注文時点の板に十分な数量がなければ、希望する口数を想定の価格で売買できない場合があります。
成行注文は約定しやすい反面、板が薄いと不利な価格で成立するおそれがあります。指値注文は価格を守れますが、相手の注文がなければ成立しません。価格だけでなく、その価格で何口売買できるかまで見るのが重要です。買い指値は上限、売り指値は下限を決める注文であり、売買成立を保証する注文ではありません。
[関連]指値注文と成行注文の違いとは?初心者でも迷わない使い分け・メリットと注意点を徹底解説
NISA対象と株式数比例配分方式が分配金非課税の条件になる
金融庁・日本証券業協会の案内(2026年10月29日確認)では、NISA対象のETFは限定されています。成長投資枠で買う際も、対象商品かを確かめ、注文画面でNISAの預り区分を選びます。つみたて投資枠の対象は一部のETFです。
対象の国内ETFをNISA口座で保有したうえで、分配金を非課税にするには、受取方式を株式数比例配分方式にしておく必要があります。銀行口座などで受け取る方式では課税されます。受取方式の変更はほかの証券会社の口座にも及び、分配の基準日より前に手続きを済ませなければなりません。
NISA口座の分配金が受取方式を問わず非課税となる非上場の投資信託とは、扱いが異なります。
[関連]NISA成長投資枠の買い方|注文手順から金額の決め方、いつ買うべきかを徹底解説
まとめ|ETFは投資先・買い方・総費用を合わせて選ぶ
ETFを選ぶときは、まず日本株のどの範囲に投資したいかを決めます。商品名の印象だけでなく、指数や組入銘柄がその目的に合うかが出発点です。
注文を自分で管理できるか、継続して持てる費用かまで比較すると、ETFと非上場の投資信託のどちらが使いやすいかを判断しやすくなります。
分散投資でも損失はあり得ます。仕組みを理解できない商品を急いで選ばず、許容できる損失の範囲に投資額を収めることが大切です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

日本投資機構株式会社
INVEST LEADERSを運営する顧問投資会社「日本投資機構株式会社」の代表取締役を含めたスタッフ及びサポートアナリストの記事を掲載しています。株式投資や金融に纏わる話題は勿論のこと、読者の暮らしや生活を豊かにするトピックスや情報を共有していきます。