
SBIホールディングス(8473)は上期の過去最高益を更新しましたが、株価は2026年1月の高値から約27%下がっています。好決算と株価の下落が並ぶ今、増益率だけで買い時を決めるのは早いと考えます。
証券・銀行の成長は評価できる一方、投資先の評価益が全体の利益を大きく動かしています。累計では見えにくい7〜9月の変化を掘り下げると、増配を支える収益と、今後も続くとは限らない利益の違いが見えてきます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
上期は税前53%増益でも、7〜9月は19%減益
11月2日発表の27年3月期上期決算は、大幅増益でした。ただし、4〜6月に積み上げた利益が累計を押し上げています。直近3か月の増減を計算し直すと、金融と投資事業で異なる動きが表れます。
累計と単独四半期を分けると決算の見え方が変わる
11月2日の決算短信によると、上期の税引前利益は3,243.06億円、前年同期比52.9%増です。そこから4〜6月の2,258.14億円を引くと、7〜9月単独は984.92億円で19.1%減益でした。前年も同じ期間の差額でそろえています。
4〜6月の税前利益が前年の約2.5倍へ増えたため、その貯金が上期の増益率に残っています。事業全体が半年間同じ速さで伸びたわけではなく、7〜9月には利益の勢いが弱まりました。累計の好調さだけを通期へ延ばすと、足元の変化を見落とします。
7〜9月は金融サービスが伸び、PE投資が減益に
上期から4〜6月を差し引くと、金融サービスの増益ではPE投資の減益を埋め切れませんでした。金融の増益額389.48億円に対し、PEの減益額は493.59億円と上回っています。
社内取引の消去や本社費用を含む「消去・全社」も悪化しました。表にない資産運用・暗号資産・次世代の合計利益は36.91億円から24.56億円へ減り、金融以外は総じて利益を押し下げています。
| 税引前利益(億円) | 2025年7〜9月 | 2026年7〜9月 |
|---|---|---|
| 金融サービス | 452.93 | 842.41 |
| PE投資 | 825.31 | 331.72 |
| 消去・全社 | -97.63 | -213.77 |
最終利益は増益で、税前利益と方向が異なる
7〜9月の親会社に帰属する最終利益は825.07億円で、前年同期の811.96億円から1.6%増えました。税前では減益でも、株主に帰属する最終利益は増益です。利益の段階を省いて「7〜9月は減益」と書くと、実態を取り違えます。
差額計算では、7〜9月の法人所得税費用が404.68億円から61.65億円へ減っています。税負担の減少は最終利益を支えましたが、その理由と今後の持続性は確認できていません。私は、この増益を営業面の改善と同じ強さで評価するのは避けたいと考えます。
SBIの金融事業は証券・銀行の収益を分けて評価する
金融サービスは、上期の税引前利益が2,002億円へ69.7%増えました。証券、銀行、保険が含まれますが、利益が増える仕組みは同じではありません。顧客の取引や融資から生まれる収益を、事業ごとに追います。
証券は金融収益や預かり資産から稼ぐ力を見る
同日の決算説明資料では、SBI証券の手数料以外の収益成長が分かります。2026年7〜9月の金融収益は438億円と前年同期比36.4%増え、うち信用取引に伴う収益は228億円でした。顧客へ取引資金を貸す信用取引も、証券会社の収益源になっています。
9月末の信用取引建玉残高は3.04兆円です。建玉は未決済の取引残高で、残高の拡大は金利収入につながります。ただし、相場の下落で取引が縮めば収益も細ります。口座数や預かり資産の大きさだけでなく、資産が実際に取引・運用へ回っている点を評価できます。
銀行は金利上昇の恩恵だけでなく調達費用も確認する
銀行事業の上期税引前利益は1,073億円、前年同期比45.8%増でした。SBI新生銀行だけでなく、国内外の銀行関連事業を含む数字です。新生銀行の利益をSBIの国際会計基準へ換算した取込額は741億円、15.2%増で、範囲をそろえる必要があります。
新生銀行では営業性資産や住宅ローン、融資関連手数料の増加が寄与しました。金利上昇を利益へつなげるには、受取利息の増加が預金コストや調達費用の増加を上回る必要があります。金利上昇の恩恵と負担を比べる視点は、他の銀行関連銘柄の選別にも共通します。
PEの評価益・売却益を安定収益と同じ倍率で見ない
PE投資は、ベンチャー企業などへの出資で得られる利益を扱う事業です。上期には公正価値の評価変動による損益と売却損益の合計で1,556億円を計上しました。投資先の価値が上がれば、株式を売る前でも会計上の利益が増える場合があります。
金融サービスの金利収入などと違い、利益の計上時期や大きさは投資先の評価、上場、売却に左右されます。上期PE利益の約78%は4〜6月に集中しました。半年分を単純に2倍した年間利益へ同じ株価倍率を掛ける方法では、投資利益の変動を小さく見積もってしまいます。
株価は年初来高値を下回り、割安判断には利益の吟味が必要
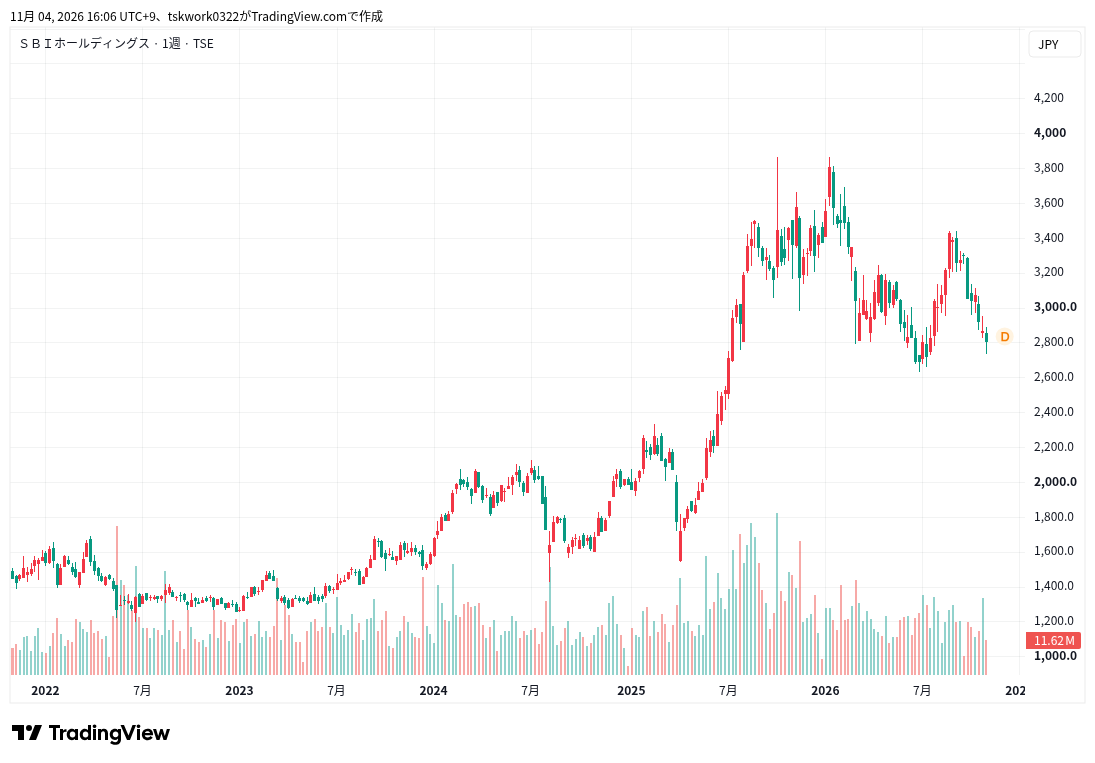
長期では株価水準を切り上げましたが、直近は年初の高値を下回っています。過去の値上がりと足元の調整を分けたうえで、利益・純資産との釣り合いを見る必要があります。安くなった値幅だけでは、買う理由として足りません。
過去5年の株価は株式分割を調整して比較する
分割調整後の株価は、2021年11月2日終値1,464.5円から、2026年11月4日には約1.9倍となりました。2022年6月20日の1,196円を底に水準を切り上げました。新生銀行の連結子会社化など、比較する間の事業範囲の変化にも注意が必要です。
2025年には住信SBIネット銀行の売却益1,416億円を計上しました。事業再編は利益の段差を生みますが、長期上昇すべての原因とはいえません。2025年12月1日の1株から2株への分割を調整し、値動きと事業の変化を対応させます。
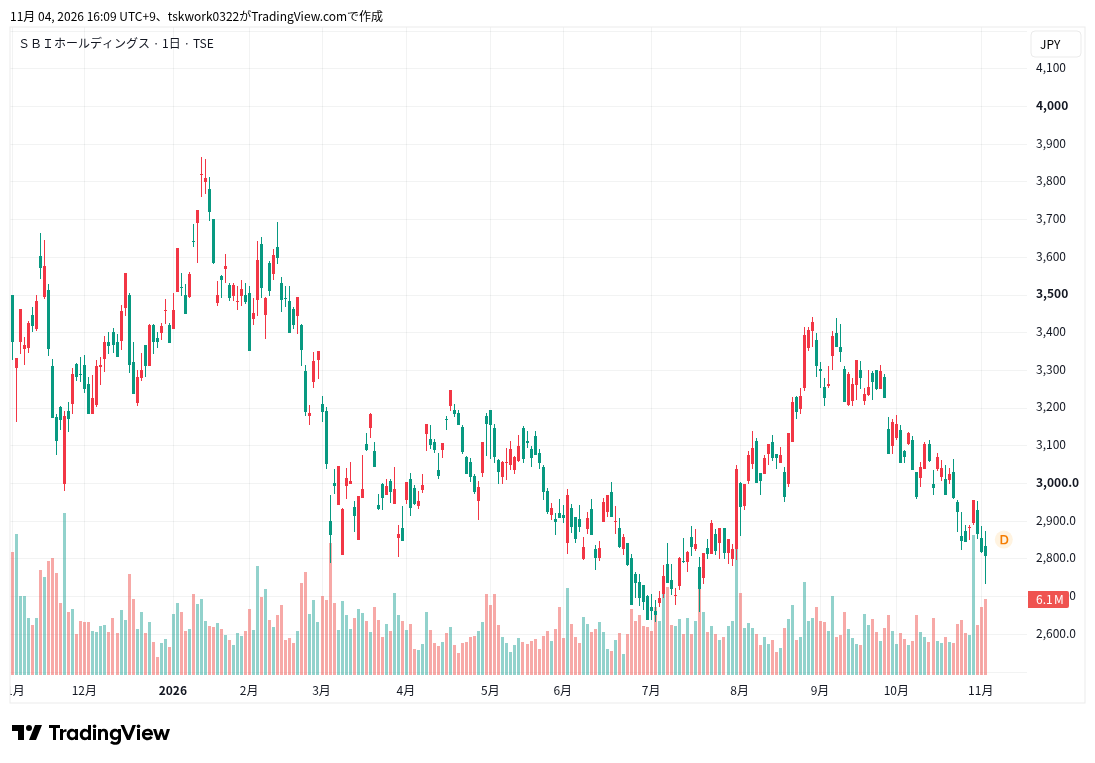
直近1年の高安と決算前後の値動きを確認する
2026年の高値は1月15日の3,866円、安値は7月2日の2,631円です。11月4日終値2,810円は高値から27.3%安、安値から6.8%高にとどまり、高値更新の流れより、下落後の戻りの弱さが目立ちます。
上期決算を発表した11月2日は前営業日比1.7%下落しました。ただし、年初からの調整を今回の決算だけで説明するのは不適切です。金融の増益に加え、投資利益の振れも考慮すべき株価水準と考えます。
会社予想PERは算出できず、PBRも最新の純資産で見る
SBIは市場変動の影響が大きいため通期業績予想を開示しておらず、会社予想の1株利益に基づくPERは算出できません。上期利益を倍にして「予想PER」と表示する方法は、PE利益が同じペースで続く仮定を隠してしまいます。
9月末の親会社帰属持分と自己株式を除く株数から求めた1株純資産は約3,008.57円。11月4日終値に対するPBRは約0.93倍です。純資産を下回りますが、投資資産の評価も動くため、それだけで割安と断定できません。
同終値と9月末の発行済株式数で計算した参考時価総額は約1兆8,581億円です。金融の収益力と純資産の持続性を併せて評価します。
年間配当予想110円、還元の基準は金融サービスの利益
11月2日に期末配当予想が示され、今期の年間配当額を比較しやすくなりました。ただし、配当の基準は連結最終利益の一定割合ではありません。株式分割の影響をそろえ、会社がどの利益から還元する方針なのかを押さえます。
前期95円から15円増配、中間30円・期末予想80円
27年3月期は中間配当30円が決まり、期末は80円を予想しています。年間110円は前期の分割調整後95円から15円、率では15.8%の増配予想です。前期中間の実際の40円は分割後の20円に相当し、そのまま今年の30円と比べると逆に減配へ見えてしまいます。
11月4日終値に対する予想配当利回りは約3.91%です。ただし、これは年間予想額を使った比較値で、今から買って年間110円をすべて受け取れる意味ではありません。9月末基準の中間配当の権利は確定済みで、購入後に対象となるのは、まだ予想段階の期末80円です。
配当と自社株買いを合わせた還元方針を確認する
会社は当面、金融サービス事業の税引前利益から子会社株式の売却益などの特殊要因を除き、その約30%を配当と自己株式取得の合計で還元する方針です。連結純利益へ一律30%を掛けて配当を見積もる制度ではなく、PEの評価益増加が同じ割合で増配につながるとも限りません。
26年3月期の金融サービス利益は、住信SBIネット銀行の売却益を除くと2,834億円でした。今期の還元余力を考える際にも、通常の証券・銀行業務で利益を積み上げられるかが軸になります。特殊な売却益と、本業の成長による継続的な配当余力を区別する方針です。
今後は金融の増益がPEの利益変動を補えるかが焦点
私は、金融サービスの成長と増配は評価しつつ、新規投資を急ぐほど割安だとは考えていません。証券・銀行の増益が続き、投資利益の減少を補えるかが、今後の株価回復を支える条件になります。
次の決算で証券・銀行の増益が続くかを確認する
金融の成長は、期待だけでなく実績に表れています。SBI証券の上期営業利益は669億円と前年同期比75.6%増でした。これは日本会計基準によるSBI証券自身の利益で、SBI全体の税前利益とは区別して使います。顧客取引の拡大が利益へ結び付いている点は、今後を評価する根拠です。
証券では取引残高の縮小が金融収益を細らせ、銀行では預金費用や貸倒費用の増加が貸出収益を削るリスクがあります。次の決算でも両方の利益が伸びれば全体の下支えが強まります。反対に金融まで減益へ転じれば、投資先の値上がりへ依存する度合いが高まります。
PE投資は評価益と売却益の内訳、前年の反動を見る
PE利益の回復を読む際は、投資先の上場件数より、前年の大きな評価益をどれだけ埋められるかを重視します。会社が示す今期の投資先の上場や合併・買収(M&A)等の見通しは29社で、前期実績の17社を上回ります。売却などの機会が増える余地はあるものの、社数は売却益の金額を示していません。
評価益を計上済みの株式では、売却価格と直前の帳簿価額との差が売却時の追加損益になります。取得原価から大きく値上がりしていても、過年度に計上済みの利益は今期に再計上されません。前年の大きな評価益の反動が残る間は社数の増加だけで回復を見込まず、実現した利益と保有資産の値上がりを分けた説明が欲しいところです。
新事業の発表規模と既存事業への利益貢献を区別する
SBIは円建てステーブルコインJPYSCと、金融商品をブロックチェーン上で扱う仕組みを進めています。11月2日には、スターテイルとともにブラックロックと、短期金融資産で運用する投資信託(MMF)のトークン化とJPYSCの連携で基本合意したと説明しました。基本合意は事業化への前進ですが、販売収益の確定とは異なります。
申込・償還の仕組みや販売網の活用、規制面の整備が検討対象です。実際の取扱残高、手数料、費用が明らかになれば収益への寄与を測れます。現時点では金融事業の実績を評価の中心に置き、新構想の市場規模をそのままSBIの売上や利益へ足さない姿勢が妥当です。
まとめ|SBIの株価は増益率だけでなく利益の中身を見る
SBIの株価は、上期の増益率だけでは評価しきれません。証券・銀行が利益を伸ばす一方、直近四半期には投資利益の減少が全体を押し下げました。
新規投資は、金融の成長が利益の振れを吸収できるかを確かめてから検討したいと考えます。PBRの低さや増配だけで、急いで買う理由にはしません。
次の決算で金融の成長が続けば回復への根拠が強まり、金融まで鈍れば慎重さが必要です。新事業は、計画の大きさより実際に稼ぎ始める時期を重視します。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。