
楽天グループ(4755)の株価は、2026年11月13日終値で637円でした。営業黒字の拡大は前進ですが、株価の持続的な回復を評価するには、モバイルの採算改善が親会社の利益と現金創出につながるかが重要です。
直近の決算は、累計の最終赤字が縮む一方で、単独四半期では赤字が広がりました。黒字という言葉だけでなく、利益の段階と対象期間を分ける必要があります。最新の開示から、株価の今後を判断する根拠を掘り下げます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
楽天の株価を今後見るなら営業黒字だけでは足りない
楽天は24・25年12月期とも通期で営業黒字でしたが、両期の親会社帰属損益は赤字でした。営業利益と最終損益の間には、金融費用、税金、外部株主の取り分という段差があります。第3四半期の数字で段差の大きさを測ります。
営業黒字395億円でも税負担などで最終赤字627億円
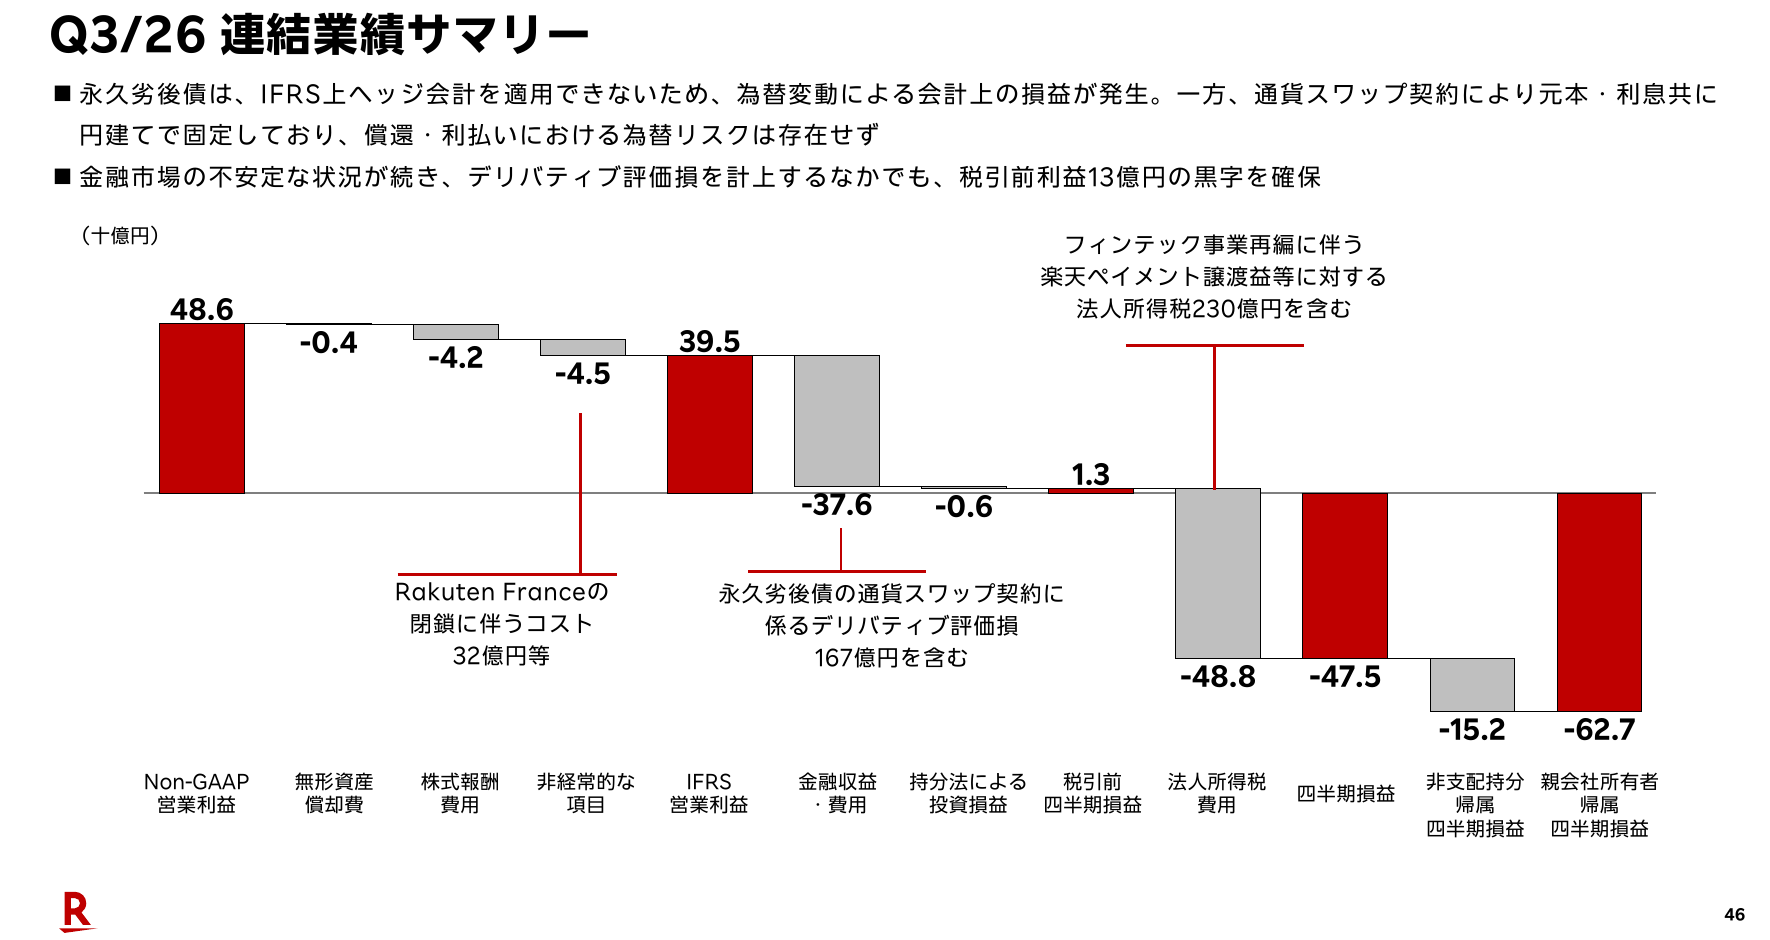
2026年7〜9月は営業利益395億円に対し、金融費用が388億円発生しました。金融収益や持分法損益も含めると、税引前利益は13億円です。税費用488億円で連結最終損失は475億円となり、外部株主に帰属する利益152億円を分けた親会社帰属損失は627億円でした。
再編関連の税230億円や通貨スワップ評価損167億円も響きました。利払いと税負担に加え、利益の帰属先まで分けると赤字の構造が見えます。
累計は赤字縮小でも直近3か月は最終赤字が拡大
1〜9月累計では、親会社の所有者に帰属する損失が736億円と、前年同期の1513億円から約777億円縮みました。営業利益も前年同期の13億円から899億円へ増え、累計の税引前利益は192億円の黒字です。
ところが7〜9月だけでは、損失が前年同期の269億円から627億円へ約358億円広がりました。累計は改善、単独の3か月は悪化と、同じ決算で方向が逆を向いています。累計の数字だけでは、赤字が四半期ごとに縮んでいるとは読めません。単独四半期には一時的な項目も含まれるため、次の四半期に同規模の負担が続くかで見え方が変わります。
楽天モバイルは契約増の先に営業黒字化が必要
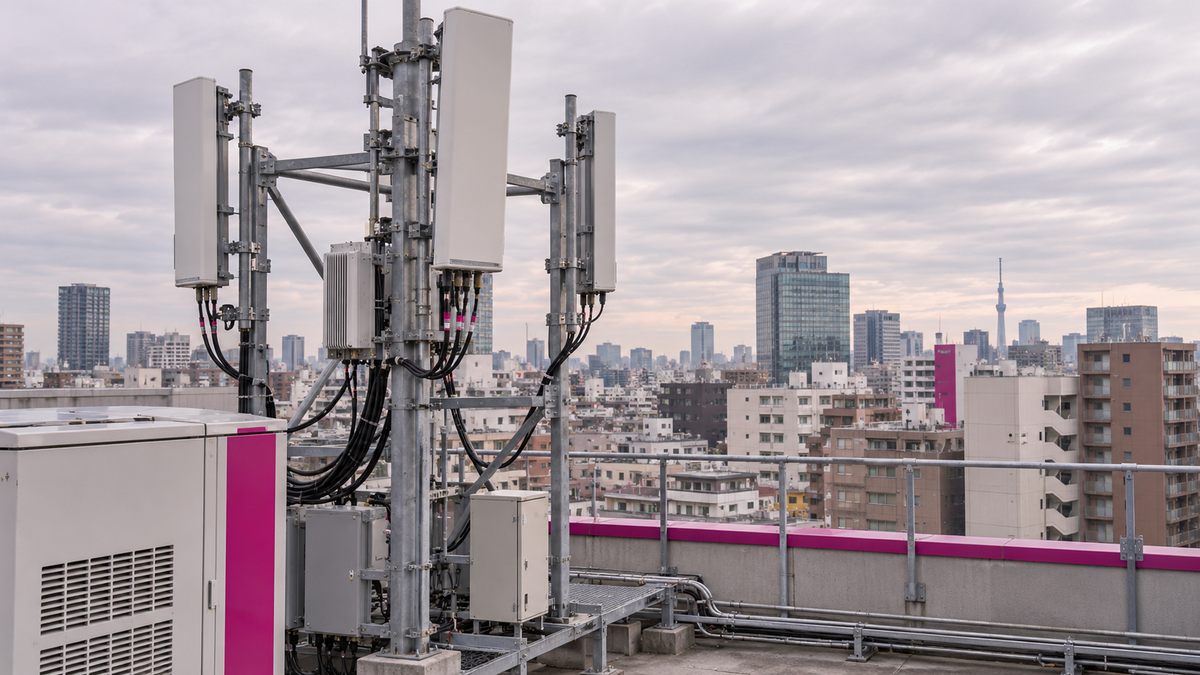
楽天モバイルでは、採算改善と設備投資の資金確保を分けて考える必要があります。設備の償却費は利益を圧迫し、新たな設備投資は資金を必要とします。契約増がどちらの負担を軽くしているか、単体の数字を見ます。
回線数と正味ARPUの伸びを合わせて読む
2026年9月末の楽天モバイルの全契約回線数は1105万回線です。この数字には、災害時の通信確保を目的とした法人向けBCP回線や、MVNE、MVNOの回線も含まれます。一方、1回線あたりの月間収入を示す正味ARPUは2545円で、MVNEとBCPを除くMNOの平均回線数で計算されています。
分母が違うため、回線数とARPUを掛けて売上を逆算する使い方はできません。ARPUは前年同期比74円増と伸びており、単価の改善は進んでいます。回線の内訳と単価をそろえて追えば、契約増が収益に結びついているかを判断しやすくなります。
EBITDA87億円でも営業損失303億円が残る
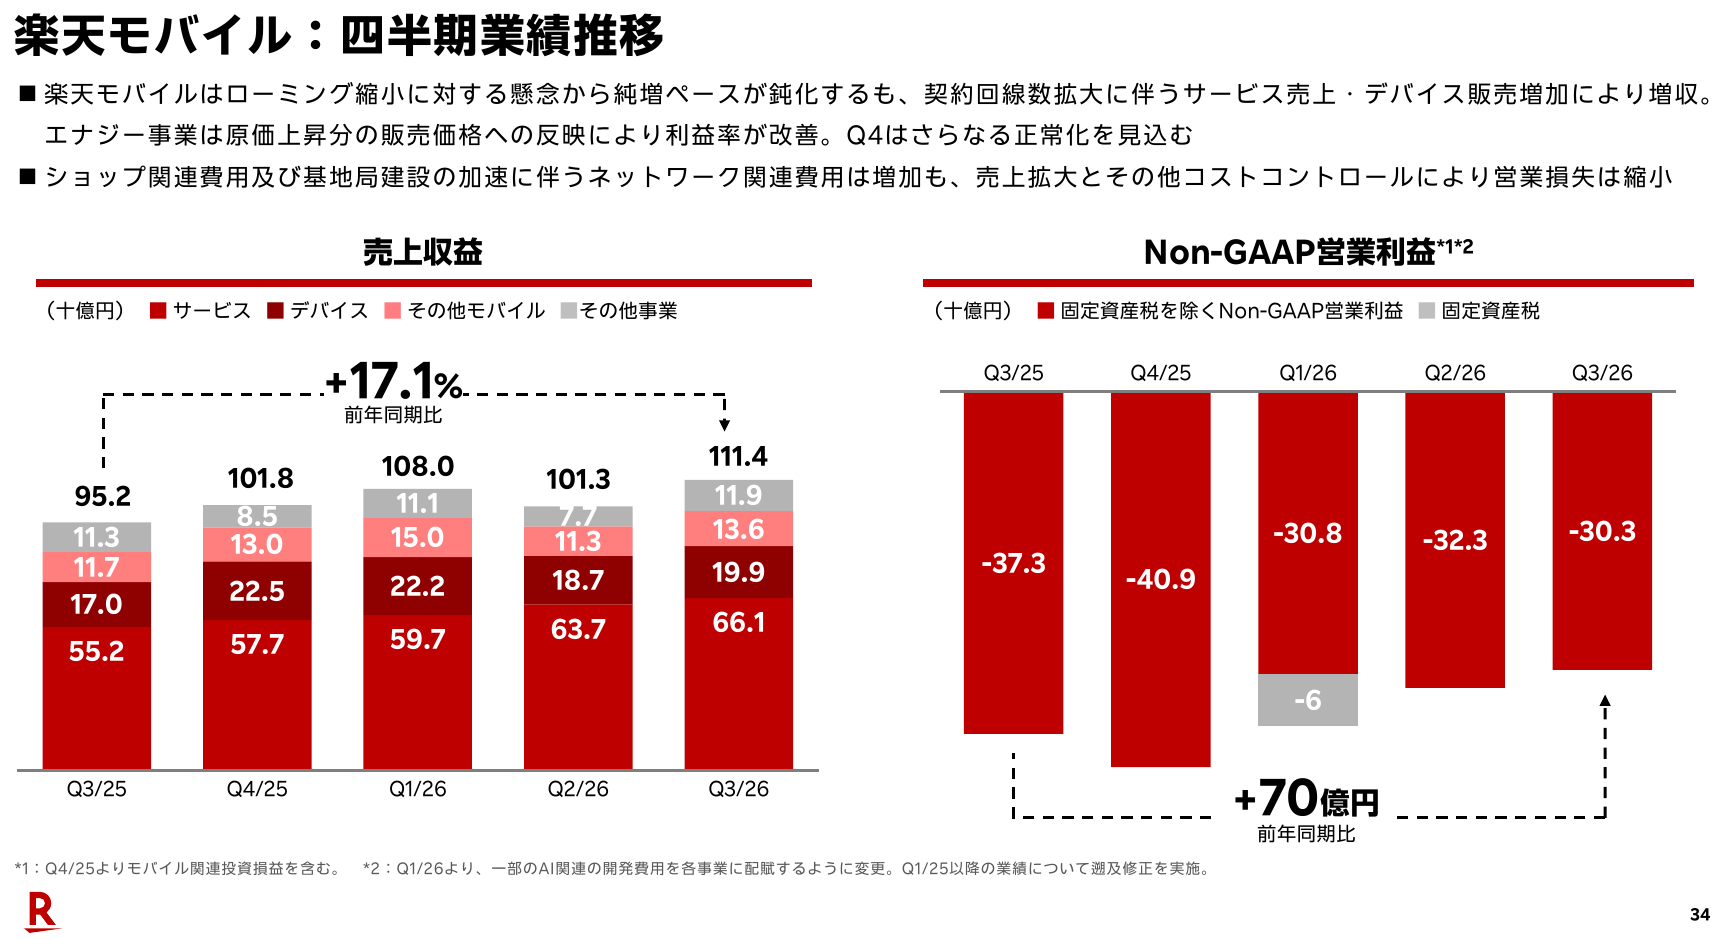
第3四半期の楽天モバイル単体は、売上収益1114億円、会社調整後のNon-GAAP営業損失303億円でした。EBITDA(営業損益に減価償却費などを足し戻した利益)は87億円の黒字で、差の約390億円には基地局など設備の償却負担が大きく含まれます。営業損失は売上の約27%に相当します。
EBITDAの改善には為替評価益や投資評価益も寄与しています。セグメント開示のモバイルは売上1404億円、損失287億円で、単体とは範囲が異なります。
設備投資を差し引いた資金負担を確かめる
第3四半期の楽天モバイルの設備投資は403億円で、年間計画は2000億円です。同じ四半期のEBITDA87億円と比べると、単純な差は316億円の不足です。運転資本の増減や税金、利息が入っていないため、フリーキャッシュフローとは呼べない参考値です。
設備投資はEBITDAを大きく上回り、資金の確保が引き続き重要です。ただし、必要な外部調達額はこの差額だけでは決まりません。他事業からの資金、手元現金や資産売却も含めてまかなえるかで、借入や社債への依存度が変わります。
楽天のECと金融は回復を支える利益の柱
モバイルの損失を受け止めているのが、国内ECと金融事業の利益です。公表される利益は、国内EC、インターネットサービス全体、投資事業除外と範囲が分かれています。範囲をそろえると、どこで稼ぎ、どこで利益が漏れているかが見えます。
国内ECの成長と投資事業の損益を分ける
第3四半期の国内EC流通総額は1兆6873億円で、前年同期比0.6%増にとどまりました。流通総額は、楽天市場などで取引された商品の総額です。ふるさと納税を除く国内ECでは9%増と、成長が続いています。国内ECの利益も372億円と同10.9%増でした。
一方、インターネットサービス全体のNon-GAAP利益は164億円で31.3%減です。投資事業を除くと339億円で20.1%増となり、差額は約175億円あります。投資事業の損益が、ネット事業全体の減益を理解する重要な要因です。投資事業は保有株式の評価で損益が振れやすく、本業とは分けて評価します。
金融事業の増益が親会社へ残る割合を追う
第3四半期の金融事業は、売上収益3060億円で前年同期比22.1%増、Non-GAAP利益680億円で23.7%増でした。Non-GAAP利益は、会社が一部の費用や一時的な項目を除いて示す独自の利益です。上場している楽天銀行には外部株主もいます。
連結の損益計算書では、外部株主の取り分が非支配持分に帰属する利益として差し引かれます。金融が増益でも、楽天グループの株主に届くのはその一部です。銀行の利益は金利だけでなく、預金の調達コストや貸倒れの費用でも変わります。
[関連]銀行株は買いか?2026年の今後の見通しと本命5銘柄を分析
金融再編後の連結範囲と利益の比較に注意する
楽天は2026年10月1日に金融事業の再編を終え、楽天カードと楽天証券ホールディングスは楽天銀行の連結子会社になりました。楽天グループが持つ楽天銀行の経済持分は72.35%、議決権は49.95%です。
経済持分は出資に応じた持ち分の割合、議決権は株主総会で決定に加わる権利の割合で、意味が異なります。再編で変わったのは、楽天銀行の傘下に入る会社の範囲です。楽天グループ全体では再編後も各社が連結子会社で、支配を失わない資本取引です。楽天銀行グループの連結範囲拡大と楽天グループ全体の成長を混同せず、持分や非支配持分への影響を追います。
楽天の株価評価は安い株価より利益と財務で決まる
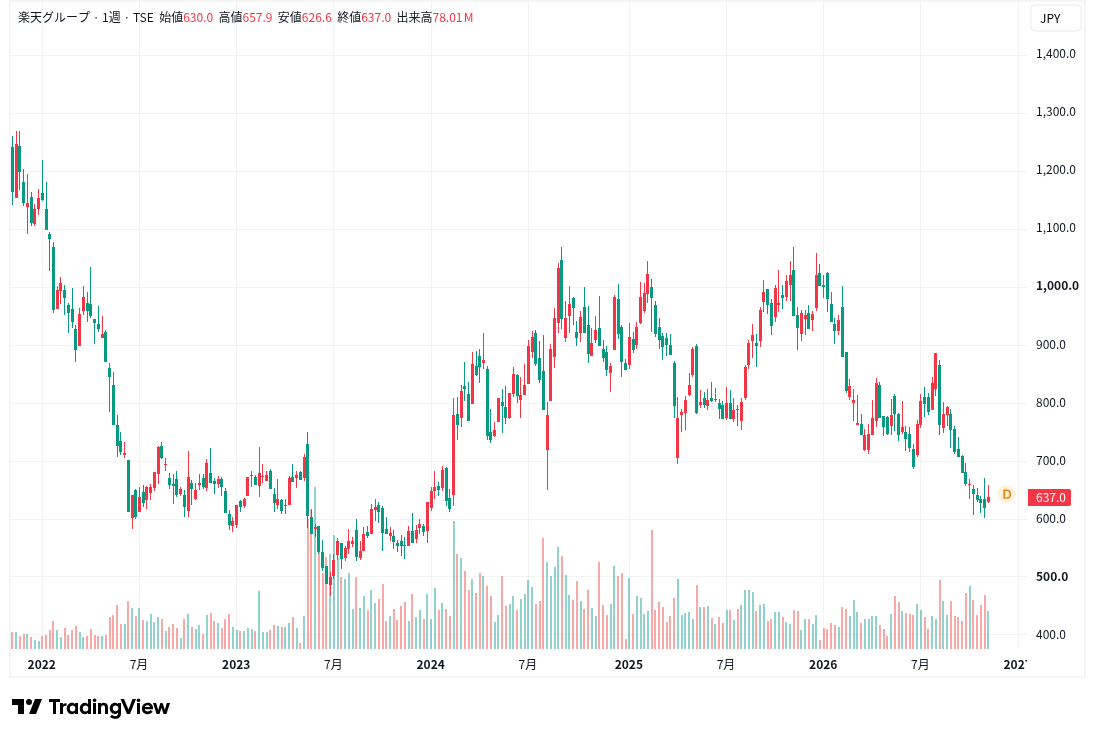
楽天の株価は5年高値から約半分の水準にあります。ただ、下がった株価がそのまま割安とは限りません。赤字企業ではPERが使えないため、株価の位置、純資産の中身、株主還元の順に確かめます。
過去5年と直近1年の転換点を実チャートで読む
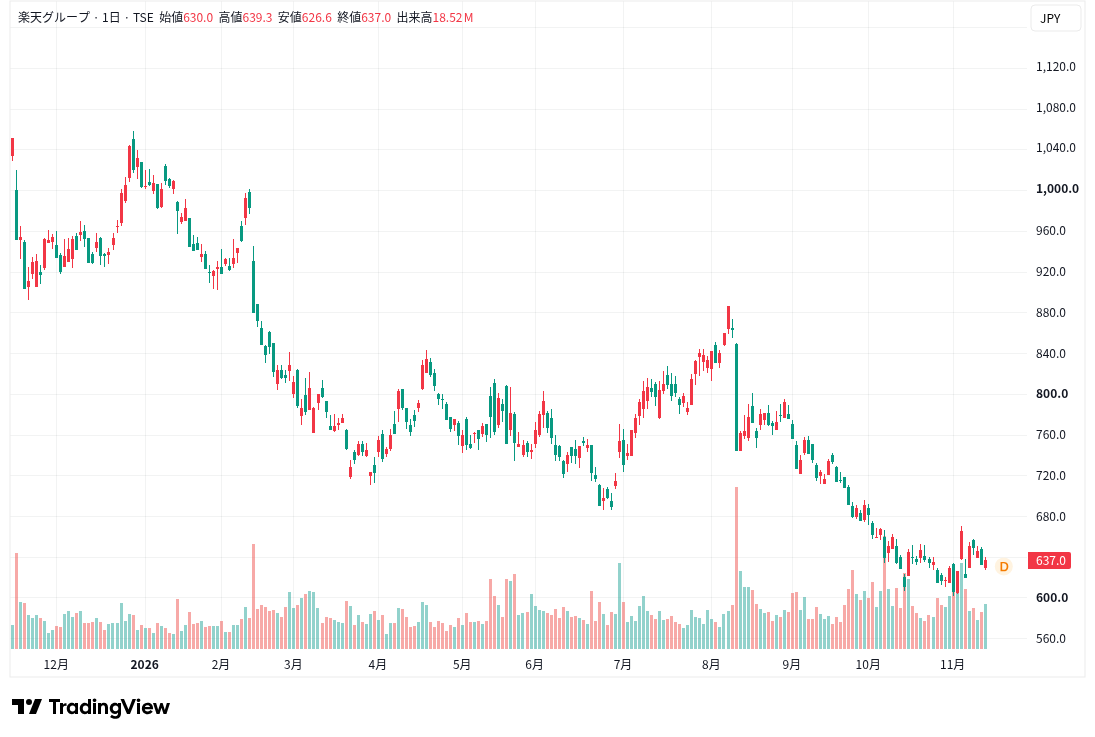
過去5年の高値は2021年11月22日の1270円、安値は2023年6月28日の466円です。2026年の年初来高値は1月13日の1026円で、11月2日には601.3円まで下げました。過去5年間に株式分割はありません。
637円は年初来安値に近いです。637円は決算公表前の終値であり、発表後の市場反応とは区別します。2023年は公募増資を実施しましたが、増資だけで値動きは説明できません。
赤字企業のPERに頼らず時価総額と資産を比べる
楽天は実績で最終赤字のうえ、確定したEPS(1株あたり利益)の見通しを出していません。PERで他社と比べても意味のある数字にならないため、時価総額と純資産で見ます。637円ベースの時価総額は約1.392兆円です。
9月末の親会社の所有者に帰属する持分7614億円を自己株式を除く株式数で割ると約348円で、PBRは約1.83倍です。この持分には、その他の資本性金融商品3973億円が含まれます。1.83倍は参考値で、PBRだけで割安とは判定できません。
配当と株主優待を業績回復とは切り離す
楽天は25年12月期の配当を0円とし、26年12月期の配当は未定です。配当を出すかどうかは、利益の水準に加えて財務の健全性や会社の還元方針で決まります。赤字が続く間は、配当が株価を支える材料になりにくい状況です。
株主優待では、2025年末に100株以上を保有した株主に楽天モバイル関連の優待を提供する制度があります。2026年末の条件は確認できず、今買っても同じ優待を得られるとは限りません。優待には利用者を増やす販促の側面もあり、業績の代わりには数えられません。
社債の借換えが進んでも楽天の利払い負担は残る
楽天は満期を迎える社債を新しい社債で返す借換えを進めています。資金繰りの山は越えやすくなりますが、借換えだけでは債務の総額は減りません。返済の手当てと債務の削減を分けて読みます。
2027年シニア債の資金手当てと債務削減は違う
楽天は2026年10月、国内で総額4000億円の社債を発行しました。使い道は2027年満期のシニア債(米ドル建て2656億円、円建て100億円)の借換えと手元資金の補充などです。2026年12月の円建てシニア債450億円は手元資金で返す予定です。
発行額4000億円は借換え対象の2756億円を上回り、差額は手元資金の補充などに回ります。シニア債は劣後債より返済順位が高い通常の社債です。古い債券を新しい債券で返すだけなら、有利子負債の総額はほぼ変わりません。資金手当てのめどと純債務の削減は別の評価です(決算説明資料p49、p50)。
劣後債と追加資金調達は条件まで確認する
2027年には永久劣後債の初回コール日(発行体が繰り上げ償還できる最初の日)も控えます。会社はその資金を新たな劣後債で賄う準備段階で、調達は済んでいません。新しい債券の金利が高ければ、利払いはかえって増えます。
会社は2027年2月満期の米ドル建て債を国内債で借り換えると、年間の利払いが約76億円減ると見積もっています。ただし特定の債券同士の比較で、グループ全体の金融費用が76億円減るとは限りません。劣後債の発行条件が決まるまで、利払いの増減は確定しません。発行環境が悪化すれば、条件が不利になる余地も残ります。
楽天の株価が今後回復するには最終利益へのつながりが必要
会社は26年12月期の通期で、IFRSベースの税引前利益と当期利益の黒字化を目指しています。これは目標で、親会社の所有者に帰属する利益や1株利益の黒字を約束する数字ではありません。通期決算で改善と悪化を見分ける3つの論点を整理します。
次の通期決算でモバイルの営業損失と設備投資を確認する
通期決算では、楽天モバイル単体の26年10〜12月の営業損失を、7〜9月の303億円と単独四半期どうしで比べます。累計と単独四半期を並べても、改善の速さは測れません。比べる対象もセグメントではなく単体の数字にそろえます。年間計画2000億円に対する通期の設備投資額も、資金負担を見る材料です。
損失が303億円より縮み、評価益を除いたEBITDAも増えていれば、本業の改善と読めます。縮小が評価益頼みなら、翌期に反転しかねません。損失の縮小幅も、税や非支配持分を経て最終損益に同額では届きません。
耐用年数変更による260億円の増益効果と事業改善を分ける
楽天は2026年からネットワーク設備の耐用年数を変更し、1〜9月の営業利益と税引前利益をそれぞれ260億円押し上げました(決算短信p21)。償却期間が延びると毎年の減価償却費が減り、現金の出入りが同じでも利益は増えます。
1〜9月の税引前利益192億円からこの効果を機械的に差し引くと、約69億円の損失になります。これは参考値で、会社が公表する調整後の指標ではありません。それでも、黒字目標が会計上の押し上げにどれだけ支えられているかを測る目安になります。
2027年の借換え後に利払い軽減が株主利益へ届くか
借換えの効果は、個別の債券の利率ではなく、連結の金融費用全体で確かめます。新しい劣後債の金利、為替、通貨スワップの評価損益によって、金融費用は増えも減りもします。7〜9月のように評価損が出れば、利払いの減少分は相殺されます。
親会社の所有者に帰属する利益から1株利益を計算する際は、その他の資本性金融商品への分配も差し引かれます。株価は将来の期待も織り込むため、利払い軽減の見通しは黒字化の前でも評価に響きえます。その評価が続くかは、金融費用と1株利益の実績で裏付けられるかにかかります。
まとめ|楽天の株価は黒字の中身を見て評価する
楽天の営業黒字は回復の入口ですが、親会社の所有者に帰属する損益はまだ赤字で、普通株主の1株利益はさらにその先にあります。
回復を後押しするのは、モバイルの改善、会計効果を除いた利益、金融費用の低下が最終損益に届く姿です。株価は期待を先に織り込むため、その裏付けが続くかが評価を左右します。
次の通期決算では、単独四半期の改善が続くか、現金を生む力が伴うか、市場がそれをどう評価するかを分けて見ていきます。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。