
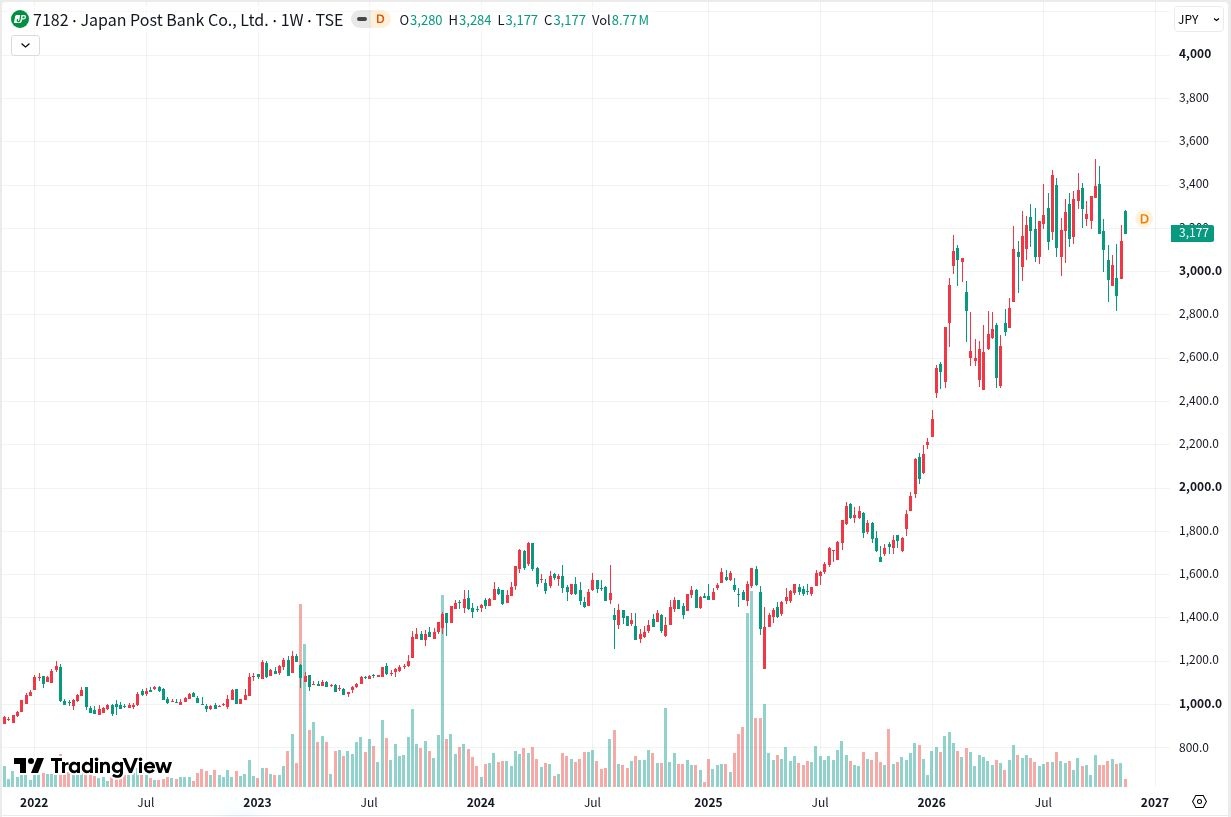
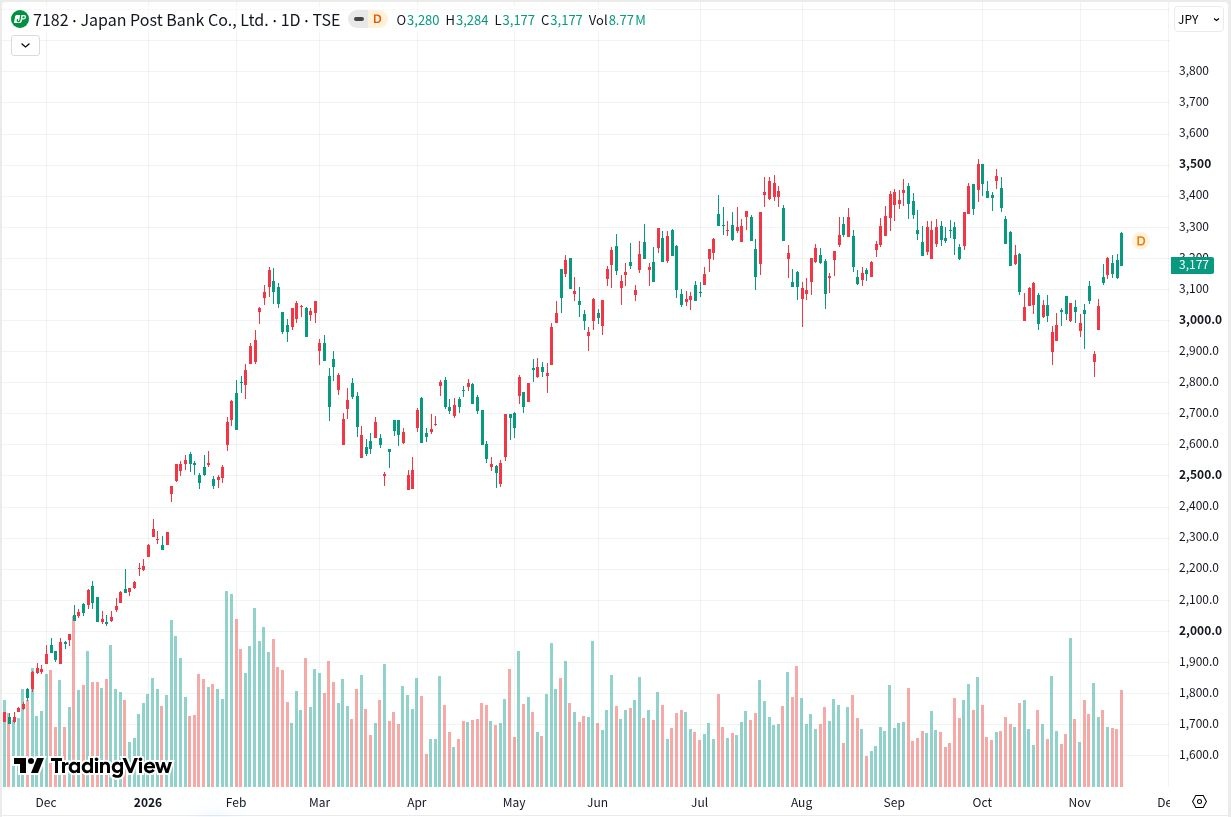
ゆうちょ銀行(7182)の株価は、2026年9月30日に上場来高値3,518円をつけた後に下がり、11月16日の終値は3,177円でした。一方で11月13日には今期の純利益予想を7,000億円へ引き上げ、年間配当予想も99円へ増やしています。増配後も株価は最高値へ戻っておらず、利益の伸びと株価評価の釣り合いが気になるところです。
増益と増配は株価の支えになりますが、高値からの下落だけで割安とは言えません。現在の株価を評価するには、貯金費用を吸収する増益と、評価損を抱えても保てる資本余力の両方が必要です。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ゆうちょ銀行は貯金を運用して利益を稼ぐ
ゆうちょ銀行の株価を読む出発点は、利益の稼ぎ方にあります。全国で集めた貯金の大半を、企業融資ではなく有価証券の運用に回す銀行です。金利が利益に伝わる速さは運用先によって違い、証券分野の提携も収益源を広げる取り組みです。
貸出中心のメガバンクとは収益構造が違う
| 項目(26年9月末・単体・実績) | 残高(兆円) |
|---|---|
| 総資産 | 217.0 |
| 貯金 | 184.0 |
| 貸出金 | 6.9 |
| 国債 | 43.9 |
| 外国証券等 | 86.0 |
26年9月末の単体総資産は217.0兆円、貯金は184.0兆円です。これに対して貸出金は6.9兆円にとどまり、その86.13%は国や地方公共団体向けです。企業向け融資の利ざやで稼ぐメガバンクとは、利益の源泉が大きく異なります。
収益の柱は貸出利息ではなく、保有する有価証券の利息や配当です。セグメントも銀行業の単一区分で、部門ごとの損益を独立した事業として扱う構造ではありません。株価は融資の伸びより、運用利回りの変化に反応しやすいと考えられます。
[関連]銀行株は買いか?2026年の今後の見通しと本命5銘柄を分析
国債と外国証券の運用が利益を左右する
運用資産に占める比率は、国債が20.59%、外国証券等が40.28%です。外国証券等の内訳は、直接保有の外債が13.19%、投資信託が26.99%です。総資産に対する比率とは分母が違うため、比べる際は注意が必要です。
中間期の単体国債利息は2,294億円と、前年同期の1,677億円から増えました。外国証券利息も8,468億円と、6,315億円から伸びています。国内と海外の両方の金利が利益を動かすため、日銀の政策に加えて海外金利や為替も株価材料になります。
松井証券との提携で証券サービスを広げる
11月4日、松井証券の株式51,489,700株を取得する予定と発表しました。発行済株式の19.86%、議決権の19.99%にあたります。最大株主として持分法適用関連会社にする計画で、子会社化ではありません。
株式譲渡は12月、提携の開始は12月28日の予定で、具体的な協業は2027年中に始める計画です。相互紹介や共同キャンペーン、JPアセットマネジメントの商品を松井証券で販売する案などが示されました。取得額は非開示で今期への影響は軽微とされ、利益予想の引き上げの要因ではありません。
純利益7,000億円予想を支える運用収益
27年3月期の中間決算は大幅な増益となり、会社は11月13日に通期予想も引き上げました。伸びを支えたのは主に有価証券と預け金の運用収益で、日銀の利上げの効果が想定より早く表れています。
中間純利益は前年同期比58.7%増
| 27年3月期中間・連結 | 億円 | 前年比 |
|---|---|---|
| 経常収益 | 17,166 | +22.7% |
| 経常利益 | 5,510 | +55.6% |
| 純利益 | 3,815 | +58.7% |
26年4〜9月は経常利益の伸びが収益の伸びを上回りました。純利益は3,815億円、1株利益は107.12円です。資金利益8,648億円は連結値で、単体値とは集計範囲が異なります。
新しい通期純利益予想に対する進捗は54.5%です。会社資料の57.8%は修正前の予想が分母で、数字が低くなったのは業績悪化ではなく目標の引き上げによります。単純に2倍して通期利益を予測せず、下期の運用損益と貯金費用も考慮します。
上方修正の要因は日銀預け金利息など
| 27年3月期連結予想 | 旧 | 11/13修正 |
|---|---|---|
| 経常利益(億円) | 9,550 | 10,100 |
| 純利益(億円) | 6,600 | 7,000 |
| EPS(円) | 185.29 | 196.69 |
純利益予想は400億円増額されました。会社は日銀の利上げが想定より早く、日銀預け金利息などが増えると説明しています。新予想の将来金利は9月末の市場予想を織り込んだ曲線に基づきます。
為替は9月末、信用リスクに応じる上乗せ金利は直近1年平均が前提です。追加利上げがあっても、織り込み済みなら新たな増益要因にはなりません。想定との時期・幅の差が上振れ余地を決めます。
3期連続の最高益と配当の増加を確認する
| 3月期 | 純利益(億円) | 配当(円) |
|---|---|---|
| 22年 | 3,551 | 50 |
| 23年 | 3,251 | 50 |
| 24年 | 3,561 | 51 |
| 25年 | 4,143 | 58 |
| 26年 | 5,256 | 74 |
| 27年予想 | 7,000 | 99 |
表は連結実績と2026年11月13日修正予想です。純利益は23年3月期に減った後、3期連続で上場来最高益を更新しました。配当も増えていますが、毎年一定の率で成長したわけではありません。
26年3月期の1株利益は147.10円でした。1株利益には平均株式数や自社株消却も影響するため、純利益の増加率とは一致しません。利益総額と1株への配分を併せて読むと、増配を支える収益と株式数の効果を区別できます。
99円配当は増額、自社株買い300億円は親会社分も含む
今回の決算では、配当予想の引き上げと自社株買いを同時に発表しました。どちらも株主還元ですが、1株あたりの価値への効き方は異なり、自社株買いには親会社の議決権比率も絡みます。
99円は期末配当予想で前期比25円増
27年3月期の配当は年1回の期末配当で、予想は99円です。中間配当はありません。修正前の予想から6円、前期の74円から25円増え、予想純利益に対する配当性向は50.3%になります。
会社は累進的な配当を基本方針に掲げていますが、業績や資本の状況にかかわらず増配を保証するものではありません。99円も期末に向けた予想で、今後の利益と資本の推移に左右されます。配当の持続性は、運用収益と資本余力の両方で決まります。
日本郵政からの取得と市場買付を分ける
11月17日、ToSTNeT-3で944万2,800株を1株3,177円、総額299億9,977万5,600円で取得しました。会社は取得額が300億円の上限に概ね達したため、追加の市場買付を実施せず、今回の自社株買いを終了すると公表しました。
当初は2027年1月29日までを取得期間としていましたが、継続的な買い支えを期待できる状態ではなくなりました。日本郵政の議決権比率を現状以下に保つ設計で、同社は472万1,400株の売却を予定していました。ただし、取得総数だけでは売り手別の実績は分からず、この株数を親会社の売却実績とは断定できません。
自社株の取得と消却・従業員給付を区別する
自社株買いで取得した株式は、消却しない限り自己株式として残ります。取得と消却は別の手続きで、消却されて初めて発行済株式数が減ります。一方、12月1日には従業員向けの株式給付信託へ289万5,200株を処分する予定です。
処分価格は3,151円、総額は91億2,277万5,200円で、発行済株式の0.08%にあたります。新株の発行でも消却でもなく、保有する自己株式を信託へ移す手続きです。将来の1株利益への効果は、取得の実績と処分の両方を踏まえて見積もる必要があります。
高値から約1割下でも予想PERは16倍台
株価は2026年9月30日の上場来高値から約1割下がりました。利益予想の増額を反映しても、11月16日終値で見た主な指標は割安とまでは言いにくい水準にあります。
金利正常化で上昇した株価は9月高値から調整
2022年12月の日銀の長期金利変動幅拡大で、国債の再投資利回りへの期待が高まりました。その後、2024年8月は米景気不安、2025年4月は関税問題と利上げ観測後退が銀行株を圧迫しました。
直近1年は2025年11月安値1,703円から2026年9月高値3,518円へ上昇しました。年初来安値は1月5日の2,238円です。11月16日終値は高値比9.69%下で、増配発表後も安値引けでした。
配当利回り3.12%とPBR1.22倍を収益力から読む
| 2026/11/16終値3,177円基準 | 値 |
|---|---|
| 予想PER | 16.2倍 |
| PBR(試算) | 1.22倍 |
| 予想利回り | 3.12% |
| 時価総額 | 約11兆3,606億円 |
PERは予想1株利益196.69円、利回りは99円配当で算出しています。PBRは9月末自己資本を自己株控除後株数で割ったBPS2,612.76円からの試算です。
株価は純資産を上回り、高値から下がっただけで割安とは言えません。利益が持続する期待が崩れれば、16倍台でも割高感が強まります。
預け金の増収と資本余力が株価を左右する
今後の株価は、金利上昇の恩恵がどこまで続くかに左右されやすいとみられます。収益面では預け金利息と貯金コスト、リスク面では債券の評価損と、還元余力を決める資本の水準が評価を分けます。
通常貯金金利0.5%でも資金利益は伸びるか
日銀当座預金への付利は9月24日から1.25%となり、10月30日の金融政策決定会合では据え置かれました。ゆうちょ銀行は日銀預け金が大きく、付利の引き上げが利息収入に結びつきやすい構造です。今後の政策は決まっていません。
一方、通常貯金の金利は11月9日に0.4%から0.5%へ、1年物の定期貯金は0.5%から0.7%へ上がりました。残高全体に同じ金利がかかるわけではなく、資産側も満期を迎えた分から順に利回りが上がります。預け金の増収が貯金コストの増加を上回り続けるかで、現在の増益基調が続くかを確かめられます。
債券評価損と海外資産リスクを管理できるか
9月末のその他目的の評価損益は1兆2,706億円のマイナスで、ヘッジ考慮後、税効果を反映する前の数字です。国債だけの損失ではなく、売却して確定した損失でもありません。満期保有目的の債券の評価損は別枠で、両者を足して今期の損失とはみなせません。
金利が上がると既存の債券価格は下がるため、利息の増加と評価損の拡大は同時に起こり得ます。海外資産は信用スプレッドや流動性、為替ヘッジコストにも左右されます。PEや不動産などの単体戦略投資は16兆1,294億円あり、すぐに売れない資産も含みます。
CET1比率10.24%から平時目標へ近づけるか
CET1比率は、損失吸収の中心となる普通株式等の自己資本を、リスク資産で割った比率です。9月末の完全適用ベースの試算は10.24%で、会社が平時の目標とする11〜13%を下回っています。どちらもその他有価証券の評価益を除く同じ基準です。
国内基準の自己資本比率15.39%とは別の指標で、目標を下回っていても規制違反ではありません。規制上の最低水準は4%です。ただ資本は成長投資やリスク量の拡大、株主還元に振り分けられるため、追加還元には利益の蓄積かリスク資産の抑制が必要です。
貯金の構成と親会社の保有方針も収益・需給を動かす
業績以外にも株価を動かす要因があります。運用の元手になる貯金の残高と、議決権の約半分を持つ日本郵政の動向です。どちらも中長期の収益の土台や株式の需給に関わり、決算の数字とあわせて確かめたい項目です。
貯金残高の変化が運用余力をどう変えるか
貯金は2025年9月末の188.4兆円から2026年9月末の184.0兆円へ減りました。内訳は定期性が62.8兆円から58.6兆円、流動性が125.4兆円から125.2兆円です。残高減少の中心は定期性で、人口減少だけではこの違いを説明できません。
定期性の減少は運用の元手を縮める一方、利払いを抑える方向にも働きます。今後、金利の高い定期へ資金が戻れば運用余力は増しますが、費用も増加します。単なる貯金総額の回復より、運用収入と調達費用の差を伴う回復が収益には有利です。
改正法と日本郵政の保有方針を確かめる
2026年6月25日に公布・施行された改正法で、日本郵政は当分の間、ゆうちょ銀行の議決権の3分の1超を保有する義務を負います。議決権を49.9%程度の現状以下に保つのはゆうちょ銀行の今回の方針で、法律が求める水準ではありません。
持株比率49.69%と議決権比率49.9%は分母が異なります。法律上は3分の1超まで比率を下げる余地があり、売却の進め方が需給を左右します。立会市場での売却か、自社株買いへの応募かによって、株価への影響は変わります。
11月19日の説明会で運用・還元方針を確認する
11月19日には中間期の投資家説明会があり、第3四半期決算は2月に発表される予定です。中期経営計画は2028年度に純利益1兆円超、株主資本ベースのROE10%を目標に掲げていますが、いずれも達成済みではありません。
説明会では運用収益の伸びと貯金費用の見通しが、中計への距離を測る手掛かりになります。ROEは利益を株主資本で割った収益性の指標です。成長投資と還元を両立できる利益・資本計画が必要と考えます。
まとめ|増配の魅力と運用・需給のリスクを併せて判断
ゆうちょ銀行は運用収益が改善しています。増配は保有を支えますが、値下がりで割安とは考えていません。
利益の伸びと資本蓄積が続けば、継続保有の根拠は強まります。貯金費用や運用損が増益を打ち消すと、還元期待も下がります。
今回の自社株買いは終了しました。追加の市場買付による下支えではなく、利益と配当の持続性を評価します。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。