
ソニーグループ(6758)は2026年11月5日、ゲームや映画の好調を受けて通期の利益予想を引き上げました。ただ、ゲームの大幅増益には前年の損失がなくなった効果も含まれます。今後の株価には上昇余地があると考えますが、その根拠は反動増益ではなく、翌期にも積み上がるサービス利益です。
本体販売が減っても利用者が増えるPlayStation、過去の楽曲から収益を生む音楽、ヒットで利益が跳ねる映画。同じソニーの中でも成長の仕組みは違います。株価評価と決算の内訳から、上昇を支える材料と期待しすぎたくない部分を整理します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ソニー株は高値更新後に反落|金融分離前との単純比較は禁物
ソニーは金融事業の分離を経て、エンターテインメントと技術を中心とする企業へ変わりました。過去の株価や利益をそのまま現在と比べると、事業の悪化と制度上の調整を取り違えます。
ソニーグループとソニーフィナンシャルグループは別銘柄
ゲーム・音楽・映画などへ投資するソニーグループは6758、金融事業を担うソニーフィナンシャルグループは8729です。2025年10月1日、ソニーは金融事業のパーシャル・スピンオフを実行しました。株式の一部を保有しながら事業を切り離す仕組みです。
その際、9月30日時点のソニー株主には、保有1株につき金融子会社の株式1株が現物配当されました。分離前からの投資成果には受け取った株式も関係します。ソニー本体のチャートだけで、当時の株主の資産全体が同じ割合で減ったとはいえません。
株式分割と金融分離で過去の比較条件が変わる
2024年10月1日には1株を5株にする株式分割も実施しています。分割前の株価を現在の額面と直接比べて、割安になったとする説明は不適切です。長期チャートでは株式分割に加え、金融分離や配当の調整方法にも差が生じます。
業績にも比較上の注意があります。26年3月期は金融分離に伴う会計処理で連結純損失を計上しましたが、この処理は資本内の振替で、資本合計や現金を減らす取引ではありません。現在の収益力は、金融を除いた継続事業の利益と比べるほうが実態を捉えられます。
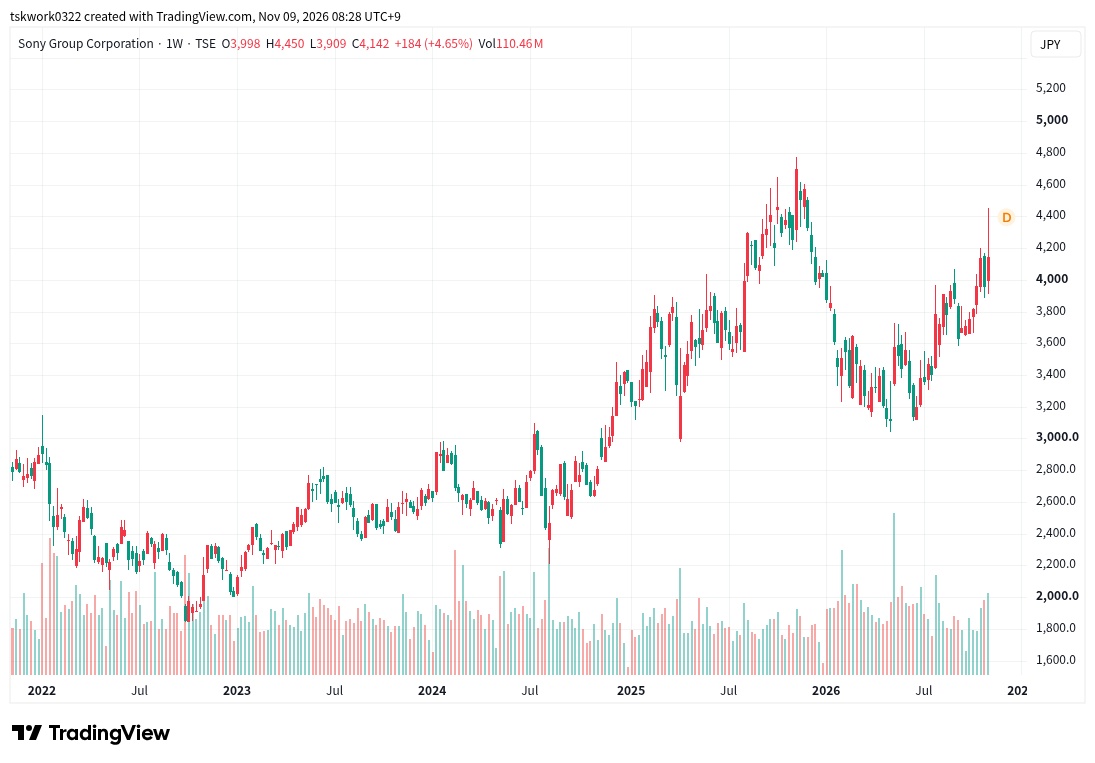
長期の株価はゲームの供給制約から利益成長へ評価が移った
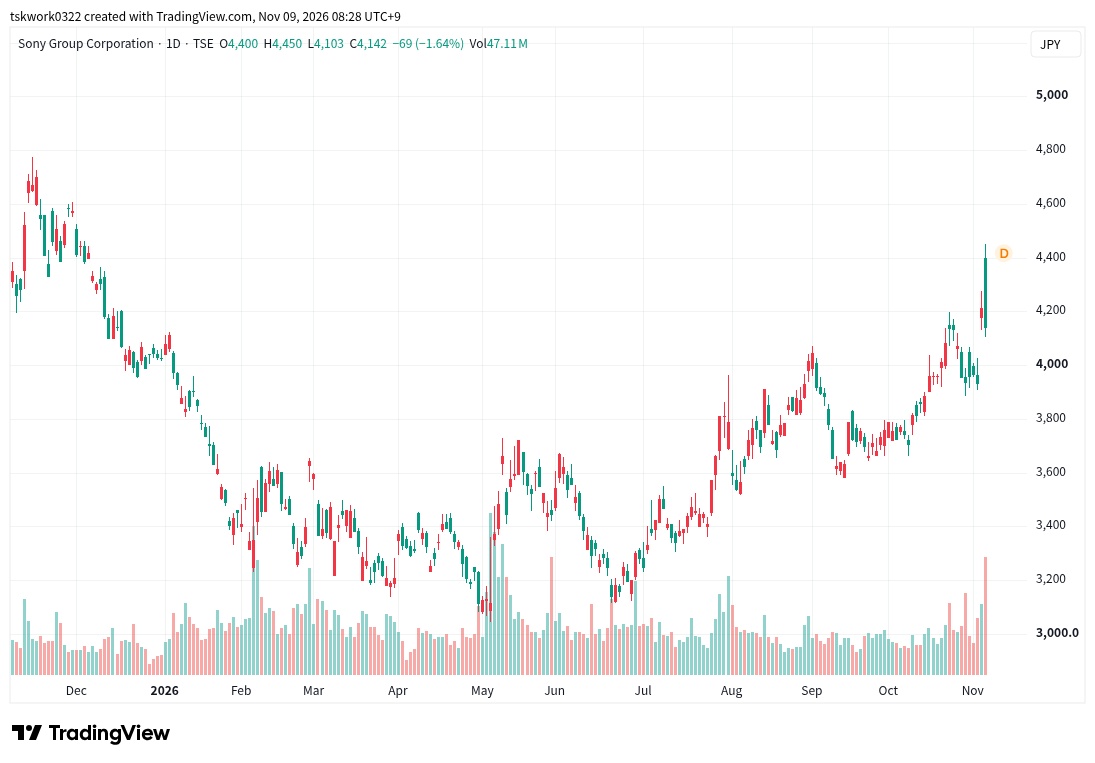
5年チャートには、2022年の下落と、その後の持ち直しが表れています。22年3月期はPS5の部材不足で販売計画を引き下げ、翌期もソフト販売や開発費が利益を圧迫しました。ハードの需要があっても、供給や費用の制約で利益が伸びない時期でした。
対して2024年末から2025年初めは、ゲームの利益拡大を受けて株価が上昇しました。現在もゲーム利益が評価の中心ですが、本体販売より利用基盤と課金の寄与が目立ちます。過去の上昇を再現する根拠は株価の形ではなく、収益構造の改善が続くかにあります。
現在の株価とPER・PBR・配当利回り
11月6日終値4,142円に対し、参考PERは約18.28倍です。純利益予想1兆3,300億円を上期平均株数で割ると、参考EPSは226.58円です。会社公表の通期EPSではなく、株数を固定した計算値で、自己株買いでも変わります。
9月末株主資本を自己株式除外後の株数で割ったBPSは1,464.14円、PBRは約2.83倍です。資産の割安さより、利益成長を評価する水準です。映画や円安の利益を翌期へ延ばさず、ゲーム・音楽の稼ぎが続くかを重視します。
| 項目 | 2026年11月6日基準 |
|---|---|
| 終値 | 4,142円 |
| 参考PER | 18.28倍 |
| 実績PBR | 2.83倍 |
| 予想配当利回り | 0.85% |
| 時価総額 | 約24.71兆円 |
ソニーの決算は上方修正|増益の中身は事業ごとに違う
今回の決算は、前年比でも従来予想比でも利益の拡大を示しています。ただし、前年に出た費用の反動、円安、販売の伸びを一括して読むと継続的な成長を過大評価します。通期計画と四半期実績を区別して中身を確かめます。
営業利益予想1兆8,700億円への引き上げをどう読むか
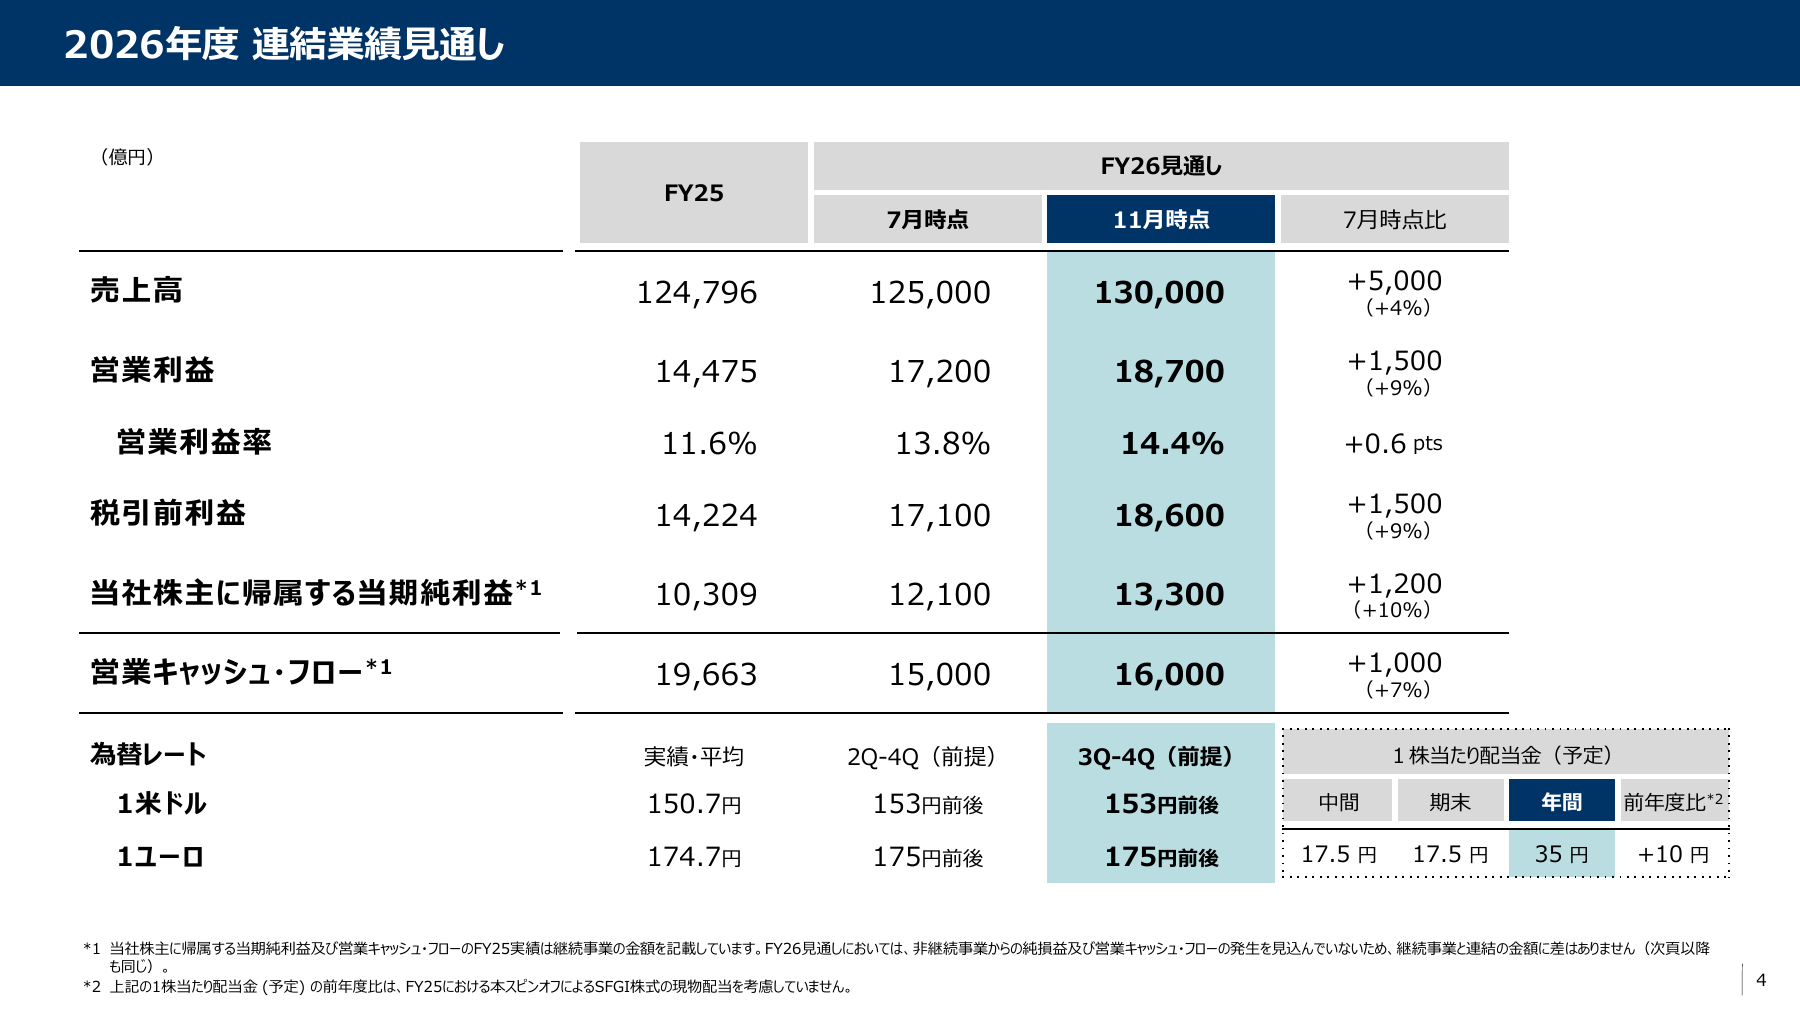
11月5日発表の27年3月期見通しは、売上高13兆円、営業利益1兆8,700億円、株主に帰属する純利益1兆3,300億円です。7月予想から営業利益を1,500億円引き上げ、前期比では29.2%増益を見込んでいます。
上方修正の中心は映画とゲームですが、画像センサーや音楽も利益見通しを引き上げました。複数事業が補い合っている点は評価できます。ただし、これは今期の予想です。計画が上がった事実と、来期にも同じ増益率が続くとの期待は区別すべきです。
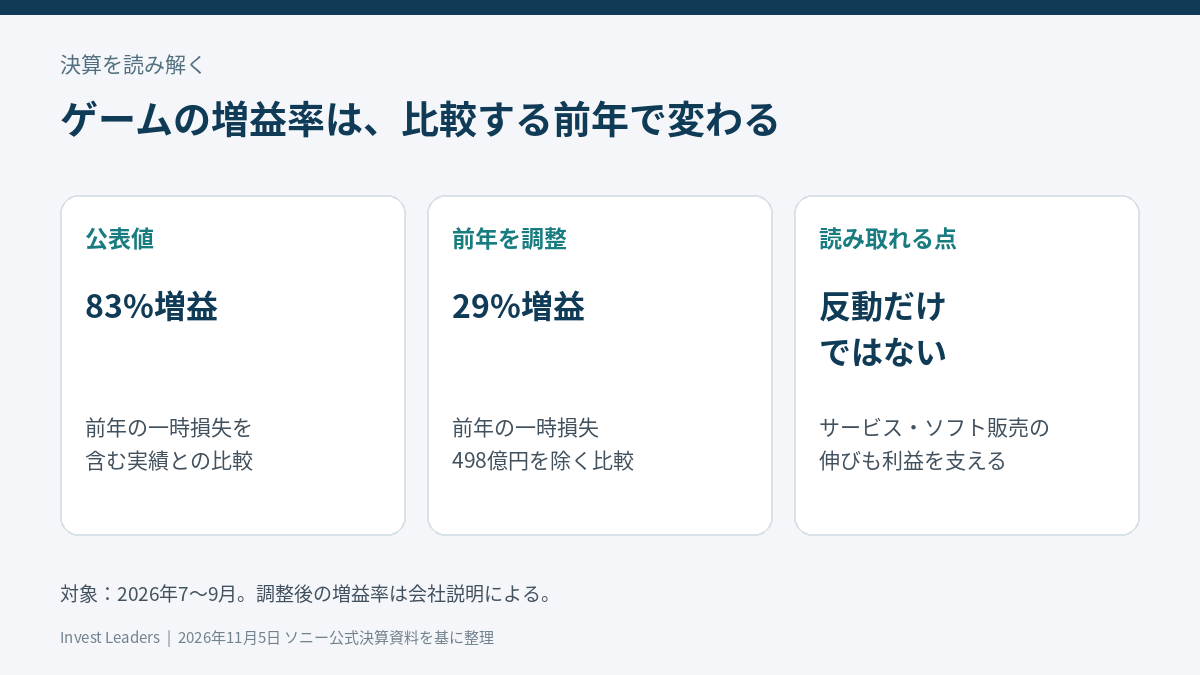
ゲーム83%増益は前年の一時損失を除くと29%増益
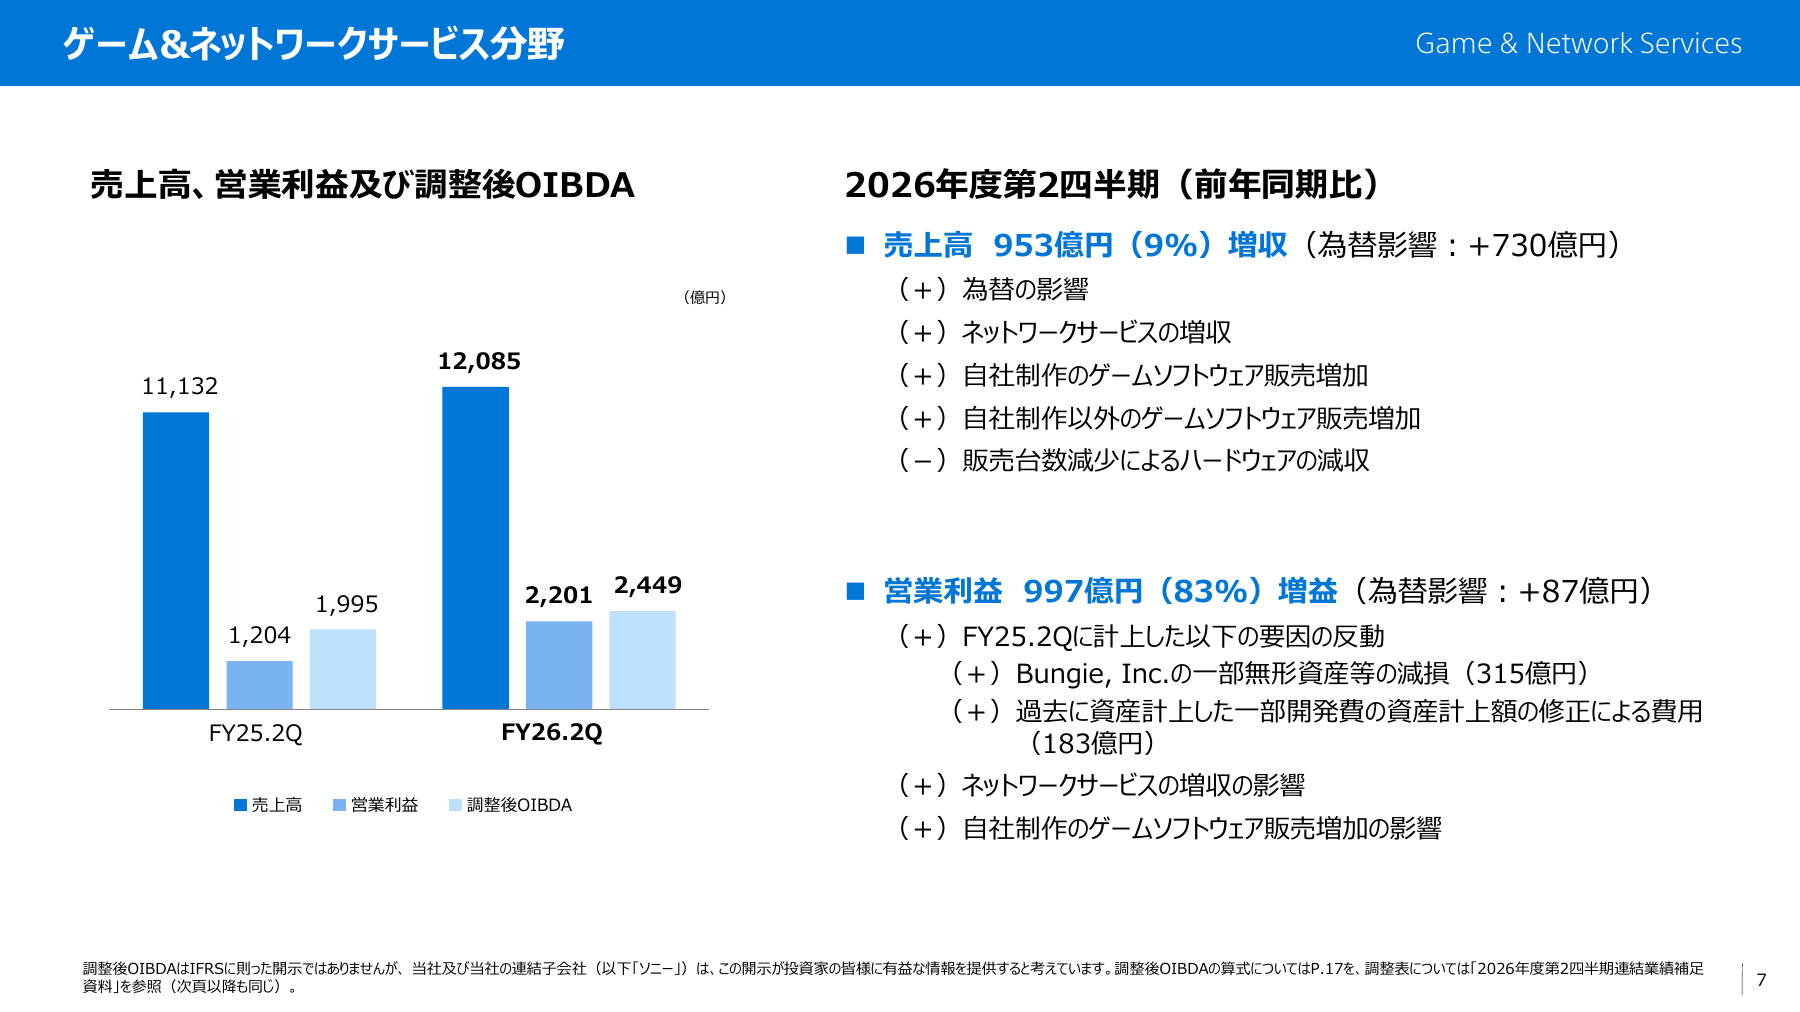
7〜9月のゲーム&ネットワークサービス営業利益は2,201億円で、前年同期比83%増えました。ただ、前年にはBungieの減損315億円と、開発費の資産計上額を修正した費用183億円がありました。合計498億円が比較対象を押し下げています。
会社によると、前年の一時損失を除いた比較でも29%増益です。見出しの数字ほどの伸びではないものの、反動だけの好決算でもありません。ネットワークサービスとソフト販売の拡大が残るため、ゲーム事業の改善自体を否定する必要はないと考えます。
増益を支えた事業と、売上が減った事業
第2四半期の全社営業利益は6,223億円で、前年同期から1,934億円増えました。内訳を見ると、ゲームと映画の増益額が合計1,784億円となり、全社の改善を強く押し上げています。音楽も増益ですが、寄与の大きさは同じではありません。
一方、カメラや音響機器などのET&Sと画像センサーのI&SSは、売上高が減りながら利益は増えました。全事業の販売需要が一斉に強まったわけではないのです。売上減を補った為替や関税還付の効果まで含めて、決算を評価する必要があります。
今後の成長を支えるゲームの利用者基盤とエンタメ資産
ソニーの魅力は、ゲーム機や新作を売って終わらず、その後も利用と収益が積み重なる事業を持つ点です。継続収入と作品ヒットでは利益の持続性が違います。それぞれの稼ぎ方を理解すると、翌期へ残る成長を探しやすくなります。
PlayStationは本体販売だけで収益力を測れない
9月のPlayStation月間アクティブユーザー数は前年同月比7%増の1億2,700万アカウント、7〜9月の総プレイ時間は前年同期比4%増でした。PS5の新規販売が緩やかに減る一方、既存を含む利用者基盤は広がっています。
ハードを毎年買い替えなくても、利用者はソフトや追加コンテンツ、ネットワークサービスへ支払います。この構造なら販売台数の減少が、そのままゲーム利益の減少にはなりません。ゲーム関連株を比較する際も、本体・ソフト・継続課金のどこから稼ぐ企業かで評価は変わります。
[関連]ゲーム株・関連銘柄の将来性と買い時を徹底解説|注目銘柄も紹介
音楽と映画は成長性とヒット依存度が異なる
音楽では、ドルベースのストリーミング売上が音楽制作で7%、音楽出版で6%伸びました。過去の楽曲も再生されるたび収益につながるため、新作の発売間隔だけに左右されにくい事業です。円換算の増収だけでなく、現地通貨でも成長がある点に意味があります。
映画は「スパイダーマン:ブランド・ニュー・デイ」のヒットが業績を押し上げました。大きな作品は配信や関連商品にも収益機会を広げますが、公開時期で四半期利益は振れます。今回の映画利益を4倍して平常時の年間利益とする評価は、ヒットが重なった期間を過大評価します。
画像センサーの増益には円安の押し上げが大きい
I&SSの7〜9月売上高は5,776億円で6%減でした。営業利益は1,546億円へ164億円増えましたが、会社が示した為替の押し上げは259億円です。増益額より為替の好影響が大きく、販売数量の減少を円安が補った形です。
この差を単純に引いただけの値を、正式な正常利益とは扱えません。それでも、数量の回復を確認せず半導体需要が強いと評価するのは無理があります。高付加価値品への移行は支えになるものの、円高へ動いた場合は販売とコストの改善が今より強く求められます。
ソニーの株価上昇には利益成長と市場評価の両方が必要
ゲームの成長は残っており、ソニーを中期の成長候補として評価する根拠はあります。ただ、現在の好業績が株価へ織り込まれたあとも上がるには、次の利益拡大が必要です。過去の増益率より、その先の収益源が焦点になります。
次の上昇材料は年末商戦後のサービス収入
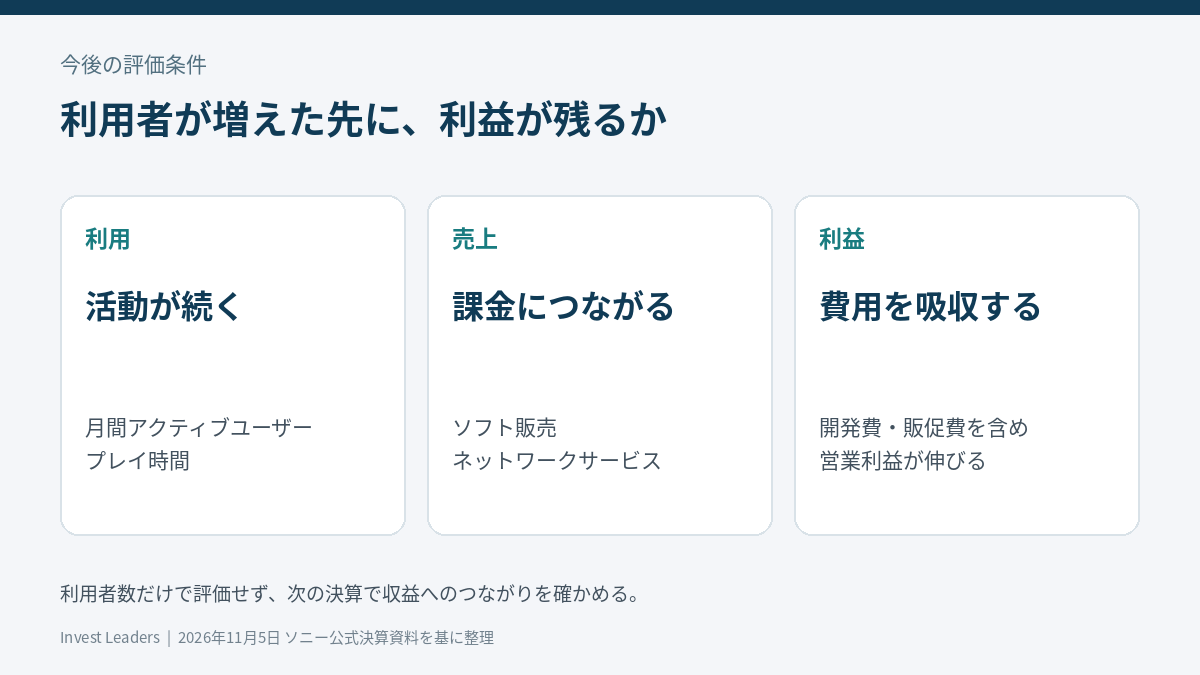
ゲームの通期営業利益計画は7,000億円です。今回の引き上げには、他社製ソフトやネットワークサービスの増収とコスト改善が寄与しました。次の四半期では、年末の利用者増が課金やソフト販売へつながったかが評価材料になります。
利用者が増えても販売促進費ばかり膨らめば、利益の伸びは鈍ります。逆に、既存利用者の活動が維持され、サービス収入と利益がともに伸びれば、一時的な費用反動に頼らない成長が裏付けられます。確認する対象は、利用者数だけでなく売上構成とゲーム営業利益です。
ソニー株の買い時は4,450円の再試行と利益の持続で判断
11月6日は高値4,450円から終値4,142円へ押し戻されました。4,450円は上値を試す際の比較点であり、到達を予想する目標株価ではありません。再び超えても終値で維持できなければ、高値を追う買いは慎重にしたい場面です。
中長期では、ゲームのサービス収入と利益の伸びが続く間は成長株として保有する根拠があります。一方、新規購入は高値更新だけを理由に一度に買わず、利益計画の維持と値動きの落ち着きを確かめて分ける考え方が適します。利益予想が下がるときは、値下がりだけを割安の根拠にせず、購入価格より事業の見通しを見直します。
ソニーは増配と自社株買いを進めるが、高配当株とは異なる
ソニーは株主への還元を増やしていますが、投資の中心は高い配当を受け取る目的ではありません。作品や技術への投資が利益を生み、その一部が還元される循環を評価する銘柄です。増配と株式取得では効果も異なります。
配当利回りだけでソニーの投資魅力は測れない
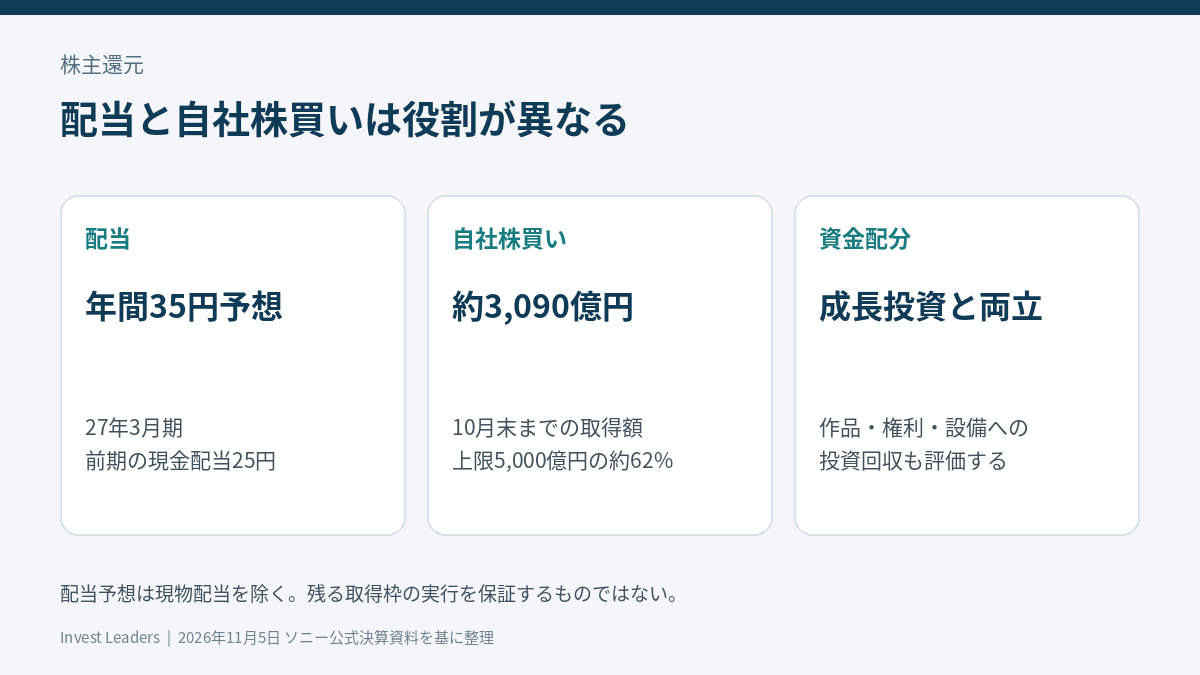
27年3月期の年間配当予想は35円で、前期の25円から増配を計画しています。この比較には金融子会社株式の現物配当を含みません。通常の現金配当が増える一方、株価に対する利回りは高配当株を選ぶ水準とは異なります。
ソニーを保有する理由は、配当収入だけでなく事業成長や一株当たり利益の拡大へ置く必要があります。作品・権利・半導体への投資が長期収益へ結び付けば、利益と還元の両方を伸ばせます。増配率だけに注目すると、その資金を生む事業の変化を見落としやすくなります。
自社株買いは取得枠より実行額を見る
5月に設定した自己株式の取得枠は、上限5,000億円、2億3,000万株です。期限は2027年5月10日。11月5日の発表では、10月末までに約3,089.6億円、約8,606.6万株を取得しており、金額上限の約62%を実行済みです。
自社株買いは一株当たり利益を支える手段ですが、残りの枠が必ず使われる保証はありません。また、発行株数が減る効果と事業の利益増は別です。今後の取得状況に加え、買収や設備投資へ使う資金とのバランスを見れば、還元だけで成長力を判断せずに済みます。
開発費の増加と円高がソニーの利益成長を鈍らせる
多角化しているソニーでも、作品の成否や部材価格、為替の変化を避けられるわけではありません。利益の伸びを支えた要因が逆向きになったときに、ほかの収益源で補えるかが、好決算後の評価を左右します。
開発費と作品の成否でゲーム利益は振れやすい
ゲーム開発では、発売前から人件費や制作費が発生します。予定どおり完成しなければ収入の時期が遅れ、販売が期待に届かなければ費用の回収も難しくなります。利用者基盤が大きいソニーでも、自社制作作品の投資リスクは残ります。
今回も一部タイトルの発売日変更が、通期見通しの減益要因に含まれています。サードパーティ作品や継続課金が補っていても、開発投資の効率が悪化し続ければ全体利益の重荷になります。新作の話題性より、発売後の販売と追加費用の発生を合わせて追う必要があります。
為替と半導体需要、災害損失が見通しを変える
下期の会社想定為替は1ドル153円、1ユーロ175円です。円高になれば海外売上の円換算額や利益へ影響します。また、メモリ高騰はゲーム機などの製造コストを押し上げます。必要量を確保できても、調達価格のリスクまで消えるわけではありません。
画像センサーでは熊本の生産拠点の稼働は回復しましたが、地震による年間約160億円の損失を最新計画へ織り込みました。生産回復と損失解消は別です。スマートフォン需要の減速が長引けば、高付加価値品への移行やコスト削減だけで補える範囲にも限りが生じます。
まとめ|ソニーの株価は反動増益の先にある収益力が焦点
ソニーは、ゲームの継続収入を軸に中期の成長を期待できる銘柄です。前年費用の反動を取り除いても増益が残り、好業績を一過性だけで片付ける必要はありません。
一方、映画の大ヒットや円安による利益まで恒久的に続くと見込めば、株価の上値を過大評価します。高配当株としてではなく、利益の積み上がりを狙う投資対象と考えるのが自然です。
年末商戦後もサービス収入と利益が伸びれば、株価の評価を支えます。利用者の伸びが鈍り、作品・為替の追い風も弱まるなら、現在の成長評価を引き下げる必要があります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。