

みずほフィナンシャルグループ(8411)の株価は、2026年10月20日に前日比5.04%安の7,686円で終えました。10月6日の終値からは約13.2%の下落です。好決算が続くなか、この値下がりを買い場と考えてよいのでしょうか。
私は、国内利ざやと法人手数料の伸びを支えに中期の回復余地はあるものの、短期は買い急がない方がよいと考えます。
利益予想に対する割高感は薄れましたが、配当利回りや同業比較から明確な割安とはいえません。中間決算で増益の中身を確かめてから判断したいところです。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
みずほFGの株価は下落後も、PBR1.62倍では割安と言い切れない

株価が下がった分だけ、同じ利益を得るために支払う価格は低くなりました。ただし、みずほの配当利回りは他のメガバンクを下回ります。PBRは1株当たり純資産に対する株価の倍率で、利益と資本効率が評価の裏付けになります。
[関連]PBR(株価純資産倍率)とは?業種別の目安や計算式、投資での活用術をプロが解説!
10月は反発を挟んで下落し、短期の底打ちはまだ確認できない
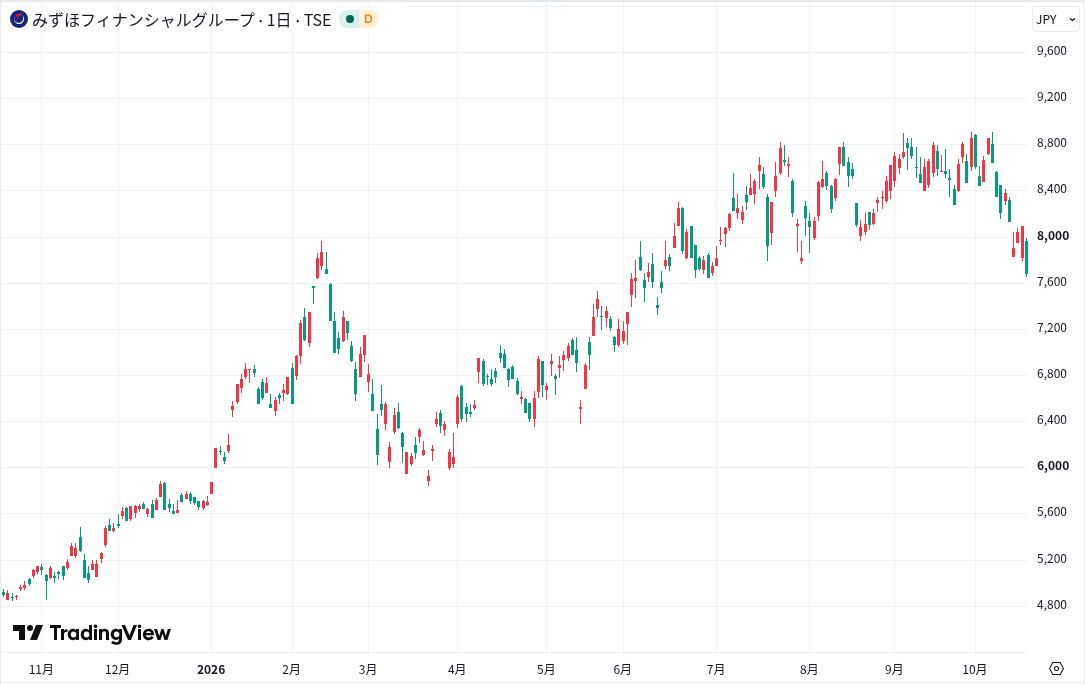
10月6日の終値8,857円から9日に8,214円へ下げ、13日は8,376円に戻しました。その後も反発を挟みましたが、20日は前日の8,094円から408円安となり、15日の終値7,905円を下回っています。
反発した日の上昇を、その後の下落が打ち消しており、短期の下落基調は続いています。一方、2025年10月21日の4,903円より高く、長期の上昇と直近の調整は分けて捉えています。日々の値幅だけで会社の利益見通しまで悪化したとは判断しません。
長期の上昇を支えたのは、低金利からの転換と実際の増益
2021年末に1,400円前後だった株価は、2026年夏には8,000円台へ上がりました。日銀は2024年3月にマイナス金利政策を解除。貸出金利が上がる余地が生まれ、銀行の資金利益を増やす条件が整いました。
みずほの26年3月期純利益も前年比41.0%増の約1兆2,486億円となり、政策への期待に業績が伴っています。現在は金利正常化を待つ段階ではなく、改善した収益力が続くかを測る段階です。過去の上昇率だけを理由に、高値への回帰は見込みません。

3メガバンクではPBRが2番目、配当利回りは最も低い
みずほのPBRは三菱UFJ FGを下回り、三井住友FGを上回ります。現時点の予想配当利回りでは他2行が上回り、みずほには利益成長で補う力を求めます。三菱UFJ FGとは、倍率に加えて海外収益や還元方針の違いも比較したいところです。
| 銘柄 | 終値 | 予想PER | PBR | 予想利回り |
|---|---|---|---|---|
| みずほFG | 7,686円 | 13.4倍 | 1.62倍 | 1.95% |
| 三菱UFJ FG | 3,351円 | ― | 1.66倍 | 2.86% |
| 三井住友FG | 3,148円 | 14.1倍 | 1.49倍 | 2.86% |
[関連]三菱UFJの今後を徹底解説|株価・業績・海外戦略から見える変化とは
高値からPERは低下したが、ROEの持続力は別に確かめたい
7月公表の予想EPS575.08円を固定して計算すると、PERは10月6日の15.4倍から20日の13.4倍へ低下しました。同日終値と6月末発行済株式数で概算した時価総額は約18.8兆円です。
ROEは自己資本から利益を生む効率です。株主が求める収益率(資本コスト)を上回る状態が続くなら、PBR1倍超にも合理性があります。ただし、必要な収益率は一定ではなく、ROEが高いだけで割安と断定はできません。
[関連]ROE(自己資本利益率)とは?|計算式や目安を株式投資で使えるようにプロが徹底解説
みずほFGの1Qは大幅増益だが、市場部門の上振れを通年へ延ばせない

27年3月期1Qは、金利収益と手数料、市場取引がそろって利益を押し上げました。最高益更新を見込む根拠はありますが、1Qの高い増益率をそのまま通年へ当てはめるべきではありません。通期計画の上積みには、増益がどの部門で続くかが重要になります。
純利益4,229億円、通期予想は1.4兆円へ上方修正
1Qの親会社株主純利益は前年比45.5%増。会社は7月30日、通期予想を1.3兆円から1.4兆円へ引き上げ、前期比12.1%増を計画しています。修正後の予想に対する進捗は30.2%です。
本業の収益力を示す連結業務純益も5,758億円と81.9%増えました。ただし、1Qの経費率47.7%を通期の標準には置けません。利益の上振れが経費率を押し下げており、増益率が落ち着けば比率は上がり得ます。

顧客・市場の増益額を合わせると約6割が市場部門だった
顧客部門の業務純益は3,358億円で前年同期から867億円増え、市場部門は1,997億円で1,262億円増えました。両部門の増益額合計2,129億円の約6割が市場部門です。国内利上げだけで説明できる増益ではありません。
市場部門は運用損益や顧客の売買量に左右され、毎期同じ伸びを期待しにくい収益です。私は顧客取引に伴う増益をより重く評価します。東証基準ROE12.5%は直近12カ月の実績であり、市場収益が落ち着いた後も維持できるかが高いPBRの裏付けになります。
不良債権比率は0.70%へ低下し、信用コストの負担は小さい
貸倒れに備える与信関係費用は1Qで61億円と、通期計画1,100億円に対して小さい負担でした。不良債権比率も25年3月末0.97%から26年6月末0.70%へ低下しています。6月末までの実績は、銀行の資産内容が悪化したという見方を支持しません。
ただし、1Qの費用を4倍して通年を予想するのは不適切です。大型融資先の経営悪化は費用を一度に増やすため、今後の追加引当で利益が減る可能性は残ります。負担が会社計画内に収まる間は、国内収益の伸びを打ち消すほどの悪化は見込んでいません。
1.25%への利上げと法人手数料が中期の利益成長を支える

日銀の追加利上げは既に実施され、国内資金利益には上積みの余地が生まれています。法人手数料の伸びも、金利以外の増益源です。ただし、預金の調達コストと大型案件の偏りによって、実際に残る利益は変わります。
預貸金利回差1.26%、利上げの効果は預金コスト次第で変わる
1Qの国内預貸金利回差は1.26%でした。2行合算の国内業務部門で、金融機関や政府等向け貸出を除いた値です。日銀は9月18日に政策金利の1.00%から1.25%への引き上げを決め、24日から適用しました。
会社の9月11日のIR資料は政策金利1.00%を想定しており、貸出金利の引き上げが預金コストの増加を上回れば、会社計画への追い風になります。銀行ごとに預金構成や海外業務が違うため、同じ利上げでも利益への効き方は異なります。
法人手数料の拡大を評価するが、大型案件の反動は残る
非金利ビジネス収益は前年同期比600億円増の3,768億円でした。国内法人ソリューション収益は621億円から943億円へ拡大し、与信関連手数料等が285億円増の643億円と伸びを支えました。
M&Aや資金調達案件で得る手数料は、取引の成立時期で変動します。継続的な契約収入だけが増えたわけではありません。それでも顧客の資金需要を融資以外の収益につなげた点を評価しており、案件数や取引先の広がりを伴う増収なら中期の回復を支えます。

自己株買いは終了し、次の還元拡大は利益成長が支える

2,000億円の自己株取得は9月18日に終了しました。継続中の買い需要として株価の下支えを見込むことはできません。ここからは増配を続ける収益力と、政策保有株式を減らして生まれる資本の使い道を評価します。
年間150円の増配計画は維持、配当だけで選ぶ銘柄ではない
27年3月期の配当予想は、中間75円と期末75円の年間150円で、前期145円からの増配です。計画どおりなら6期連続増配となります。利回りの比較では他のメガバンクに届かないものの、利益に合わせて配当を積み上げる姿勢は評価できます。
今後の増配も利益と資本余力に左右されます。買値から計算した将来の利回りが必ず上がるわけではなく、配当の増加だけで短期の株価下落を埋めるのは難しいと考えます。

取得済み株式の消却で、EPS押し上げ効果を二重に数えない
自己株取得の実績は24,352,700株、総額199,999,944,900円です。取得株は10月23日に消却する予定で、10月20日時点では未実施。取得終了と消却は別の手続きであり、新たな市場買付けは伴いません。
EPS(1株当たり純利益)の分母から自己株式を除く効果は、買付け後の保有期間に応じて期中平均株数へ反映されます。消却で同じ効果がもう一度加わるわけではありません。今後のEPSの伸びは、取得済み株式の影響に加え、本来の利益成長で支えられる必要があります。
[関連]EPS(1株当たり純利益)とは?計算方法やPERとの関係、注意点を解説
政策保有株式の削減は、売却益より資本の使い道に意味がある
みずほは政策保有株式を2025年3月末から2028年3月末までに、取得原価で3,500億円以上減らす計画です。2026年6月末の実績は1,252億円で、売却の応諾を得た分を含めると1,758億円まで進みました。
持ち合い株が減れば、株価変動にさらす資本も減らせます。その資本を採算のよい貸出や成長投資、株主還元へ回せるかが中期の評価につながります。売却益はその期の利益を増やしますが、翌年も同額を稼げるとは限らず、本業の成長率とは区別しています。
銀行・信託・証券の一体運営が、融資以外の収益機会を広げる

みずほFGは銀行だけを保有する会社ではなく、信託、証券、資産運用まで手がける金融グループです。企業の融資需要を、債券発行やM&Aの助言にもつなげられる体制が、金利収入と法人手数料の両方を得る土台になっています。
3行統合から現在の銀行・信託・証券体制ができた
みずほグループは第一勧業銀行、富士銀行、日本興業銀行の経営統合を起点とします。2000年にみずほホールディングスが発足し、2003年に持株会社のみずほFGが設立されました。現在はみずほ銀行、みずほ信託銀行、みずほ証券などを傘下に置きます。
資金の貸し手と、資本市場での調達を助ける役割を両方持つため、顧客が借入れから社債発行へ切り替えても関係を続けやすい体制です。事業の幅広さは、融資残高の増減だけでは測れない収益機会を生みます。
顧客基盤の広さは強みだが、すべてが安定収益ではない
預金や決済は日々の取引に結びつき、信託は不動産や年金、証券は株式・債券の引受けなどを担います。同じ企業と複数の取引を持てるため、融資の利ざや競争だけに頼らず手数料を得られます。この点を、みずほの中期的な強みと考えます。
ただし、業務の種類が多いだけで利益が安定するわけではありません。景気が悪化すれば企業の資金調達やM&Aが同時に減り、複数事業が一緒に落ち込む場合もあります。事業数より、顧客が実際にどのサービスを利用し、収益が増えたかを重視します。
みずほFGの株価回復には、顧客部門の増益持続が必要

中期的には株価が回復する余地があると考えていますが、過去の高値に戻る時期までは見込んでいません。11月13日の中間決算で、顧客部門の伸びが市場部門の反動を補えるなら、回復への評価を一段上げます。金利政策と成長投資は、利益へ反映される時期も区別します。
10月末の日銀会合より、実施済み利上げの浸透に注目する
次回の日銀金融政策決定会合は10月29~30日です。追加利上げは未定ですが、据え置きでも9月に実施された利上げの効果は残ります。9月24日の適用から中間期末までの期間は短く、7~9月全体の利益に効いたとは考えません。
貸出金利の改定が進めば10~12月以降の資金利益には追い風ですが、預金金利も上がります。私は新たな利上げ観測だけを回復の根拠にせず、既存の貸出から得る利息が調達費を上回って増えるかを重視します。
中間決算で利益成長の持続が確認できれば、回復見通しを強める
国内の利ざや改善と法人手数料の増加が続き、市場収益が落ち着いても顧客部門が増益を維持するなら、1Qの好業績を一時的な上振れではなく、継続する収益改善として評価できます。その場合は通期計画への余裕も広がり、株価回復を支える根拠が増します。
反対に、預金コストの上昇で利ざやが縮み、大型案件の反動で手数料も減るなら、今の慎重姿勢を維持します。信用コストの増額まで重なれば、回復見通しを引き下げます。中間決算では利益総額の進捗だけでなく、この増減の組み合わせが重要です。
楽天銀行提携とAvendusは、中期の選択肢であって確定利益ではない
みずほ銀行と楽天銀行の資本業務提携は、個人顧客やデジタル取引を広げる取り組みです。5月20日の発表は10月1日の株式交付を予定していましたが、今回確認できた資料だけでは実行後の利益寄与まで確定できません。
インドの投資銀行Avendusの株式取得も、9月11日の説明では許認可待ちでした。顧客の相互紹介やM&A助言の拡大は中期の成長材料です。ただ、完了時期と収益貢献が明らかになるまでは、現状の利益予想へ追加する根拠には置いていません。
債券損失と海外収益の悪化が重なれば、回復への期待は後退する

国内の利上げは資金利益に追い風ですが、保有債券や海外事業まで一様に良くするわけではありません。債券売却損、海外部門の減益、貸倒れ費用が重なる場合は、国内の増益だけでは吸収しきれず、株価評価を引き下げる要因になります。
10月の下落には金融株への懸念もあり、個別業績とは区別する
10月20日朝は欧州銀行株安に続き、国内銀行株も軟調でした。フランスを巡る不透明感や債券評価損への懸念が、金融株への警戒を広げた可能性があります。ただし、これだけでみずほの当日終値や10月全体の下落を説明するのは無理があります。
株価の下落は将来への警戒を表しますが、会社の損失増加が確定した証拠ではありません。公表済みの1Q実績と10月の値動きには時間差があります。私は市場の不安を無視せず、実際の資産内容や業績の悪化が伴うかで見通しを変えます。
外債評価損は3,870億円、売却損と純資産への影響に注意する
6月末の外国債券の評価差額はマイナス3,870億円でした。概要資料の連結・その他有価証券で、組合出資分を除き、繰延ヘッジのネット損益を考慮した値です。
含み損は純利益へ全額が直ちに反映されるものではありません。売却時の損失や純資産の目減りを通じて経営の余力に響きます。国内の貸出収益が伸びても、海外金利の上昇による債券価格の下落が相殺する可能性は残ります。9月末の評価差額は未公表です。

海外CIBの減益拡大と信用コスト増加が重なると厳しい
1QのグローバルCIB部門の業務純益は955億円と、前年同期比126億円、12%減りました。経費増や海外金利の低下が影響しています。顧客部門全体が増益でも、海外事業まで一様に好調だったわけではありません。
海外金利の低下は外貨資金利益を減らす一方、保有債券の評価にはプラスに働き得ます。そのため、金利の方向だけで損益は決まりません。海外の収益減に人件費などの増加や融資先の信用悪化が重なり、国内の増益を上回る場合は、中期の回復見通しを弱めます。
まとめ|みずほFGは中期の回復余地を残すが、短期は買い急がない
私は、みずほFGの中期的な回復余地は残ると考えます。ただし、下落だけを理由に買い場と判断せず、短期は慎重な姿勢です。
顧客部門の増益が続き、市場部門の反動を補えるなら、回復への評価を上げます。次の決算で利益の中身がその見方を支えるかが重要です。
逆に、国内利ざやの縮小と海外収益の悪化、信用コストの増加が重なれば、見通しを引き下げます。過去の高値ではなく、これから稼ぐ利益に見合う価格かを基準に考えたい銘柄です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。