
2026年9月、Metaが公開したAIエージェント「Muse」への期待で、メタ・プラットフォームズ(META)の株価が急伸しました。10月5日の終値は741.90ドルです。「Museは何ができるのか」「この上昇を見てMeta株を買ってよいのか」と迷う方もいるでしょう。
Meta株の今後は、広告の成長が続き、AI投資後の現金が回復するかが軸です。Museの人気だけを理由に買う根拠は、まだ十分ではありません。本記事ではMuseの仕組みと収益化の道筋を押さえ、いまの利益と将来への期待を分けて確認します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
MetaのMuseは作業を代行するAI|買い物や仕事まで任せられる
Museは、質問への回答に加えて、メール送信や買い物などの作業を進めるMetaのAIサービスです。まず、何を任せられるのか、利用者がどこで承認するのかを確認します。株価への期待を理解するには、実際の機能と提供範囲を押さえる必要があります。
Museとは|相談への回答から作業の実行まで担うAIエージェント
Museは、利用者の指示や目標に沿って複数の作業を進める「AIエージェント」です。例えば旅行なら、行き先の提案だけで終わらず、候補を調べて予約を進めます。メール送信、フォーム入力、商品の購入も代行対象で、相談から実行までを一つのサービスでつなぐ設計です。
動く場所は、利用者ごとにクラウド上へ用意された専用のコンピューターです。ブラウザーを開いて外部サービスを操作し、アプリを閉じた後も作業を続けます。Metaは9月8日に米国で提供を始め、9月29日の発表では米国とカナダでの提供を説明しています。
送信や購入には本人の承認が必要|接続するサービスも選べる
Museへ仕事を任せても、送信や支払いをすべて自由に実行させる仕組みではありません。メール送信や商品の購入など、重要な操作の前には本人へ承認を求めます。作業の履歴も確認でき、どのアプリへ接続し、どこまで操作を許すかは利用者が選べます。
Metaは、パスワードや決済情報をMuse自身には見せず、安全な保管領域で扱う設計だと説明しています。会話や専用コンピューター内のデータも広告システムへ共有しません。便利さに加えて、安心して作業を任せられるかが継続利用を左右します。ただし、こうした保護設計が事故の不発生を保証するわけではありません。
Muse SparkはAIモデル|Museはその技術を使うサービス
MuseとMuse Sparkは役割が異なります。Muse Sparkは文章や指示を理解して処理するAIモデルで、Museはそのモデルを使い、利用者の作業を実行するサービスです。モデルの性能が高まっても、それだけでサービスの有料会員が増えるわけではありません。
MuseにはiOS・AndroidのアプリやWebからアクセスでき、WhatsAppでもやり取りできます。普段使う入口から作業を頼めるため、専門的な設定に不慣れな人にも利用が広がる余地があります。モデルの性能向上と、有料利用の伸びは別の数字です。
Meta株はMuseへの期待で急伸|現在の収益は広告が支える
Museは将来の成長材料ですが、Metaがいま利益を稼いでいる中心はFacebookやInstagramなどの広告事業です。9月の株価反応と、公開前の4-6月期決算を分けて見ると、期待と実績の距離が分かります。
9月21日は約11%上昇|Muse公開後に買いが集まった
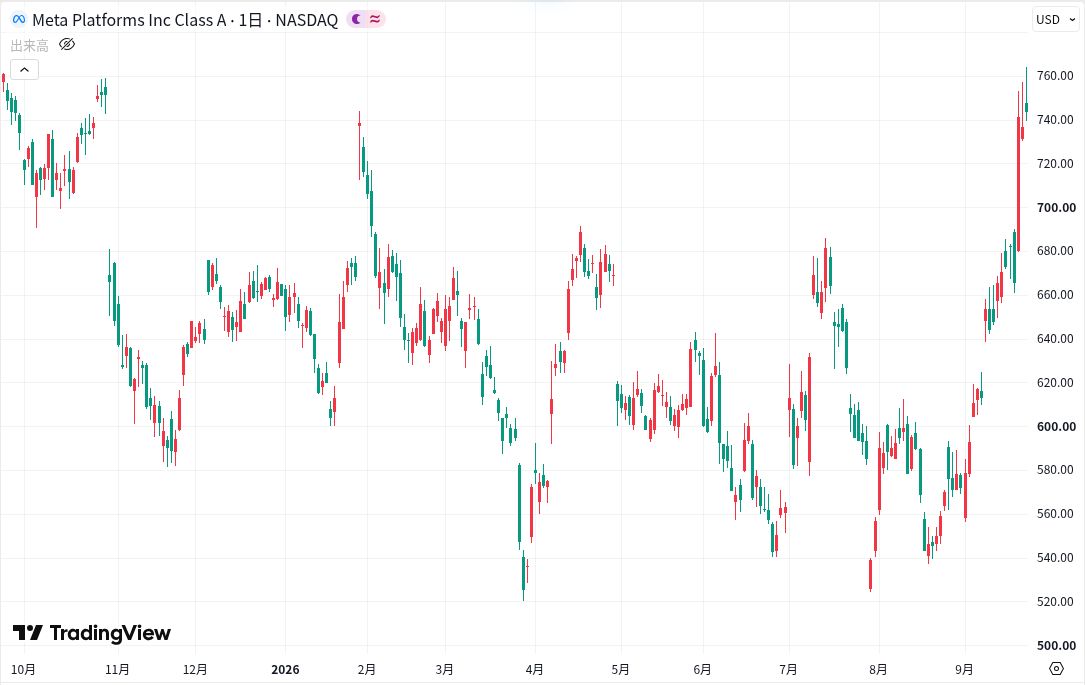
Meta株は9月21日に741.25ドルで取引を終え、9月18日の終値665.75ドルから約11.3%上昇しました。Muse公開日の9月8日終値613.48ドルに対し、9月23日の終値744.10ドルは約21%高い水準です。短期間で新サービスへの期待が株価へ織り込まれました。
一方、同じ時期には半導体株にも買いが入り、AIエージェントによる競争激化を警戒する動きも出ています。Metaの値上がりをMuse単独の企業価値として切り分けるのは難しく、広告の成長や市場全体の動きも要因です。下のチャートは9月23日までの値動きを示しています。
4-6月期の広告売上は593.63億ドル|全社の約98%を占める
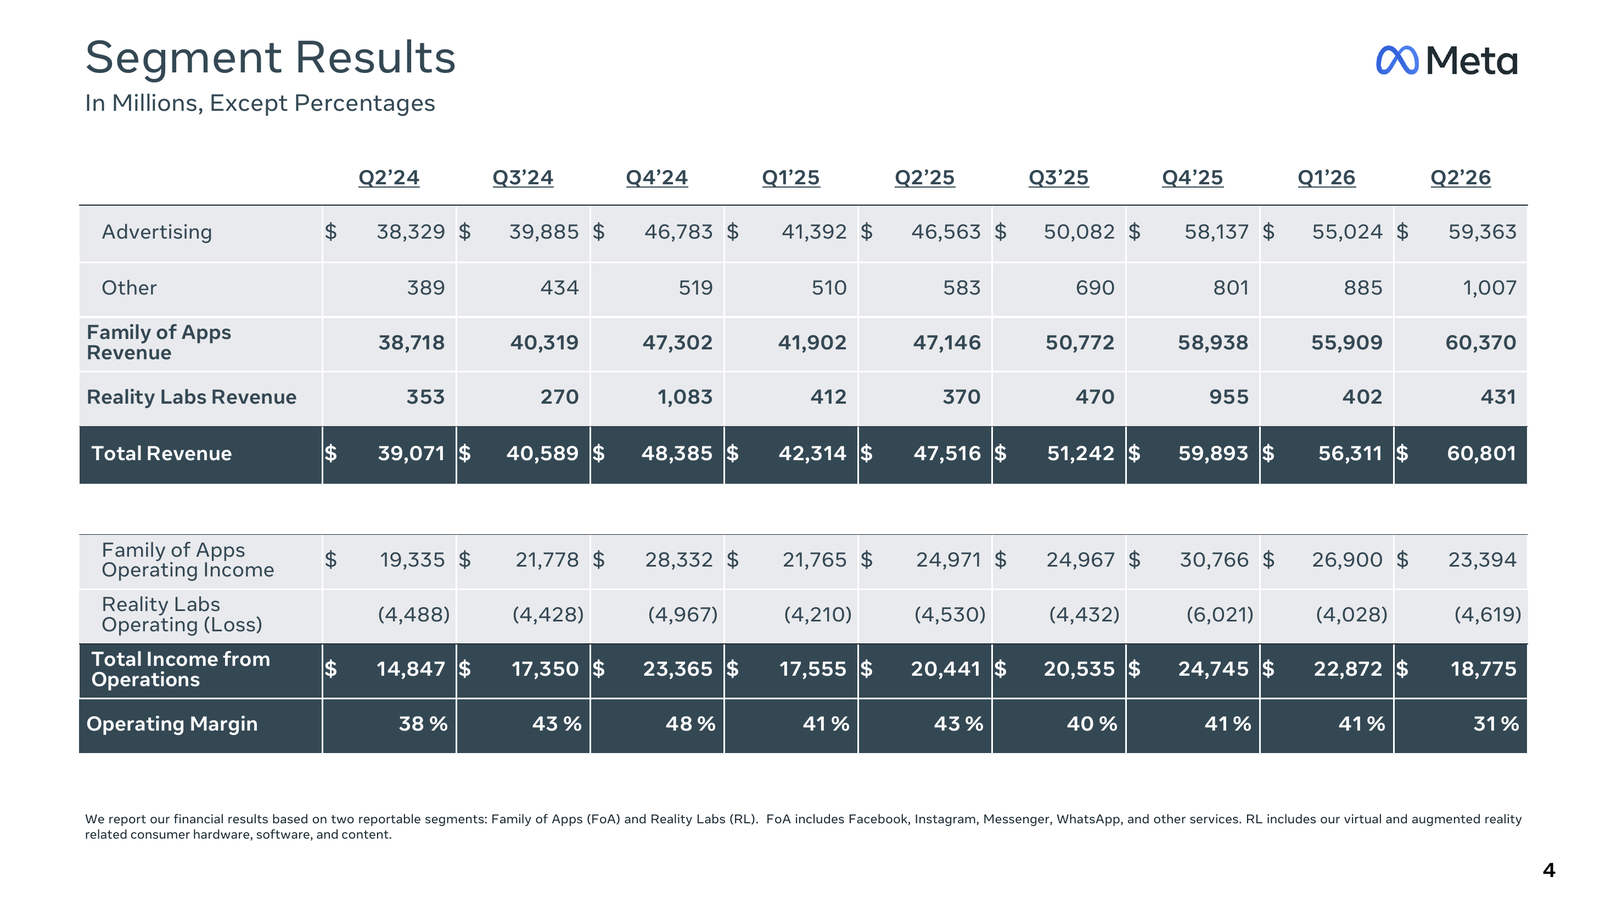
2026年4-6月期の広告売上高は593.63億ドルで、全社売上高608.01億ドルの約97.6%を占めました。広告表示回数は前年同期比14%増、広告単価は12%増です。表示する量と1件あたりの価格がともに上がり、広告事業が全社の増収を支えました。
Facebook、Instagram、WhatsAppなどを毎日使う人は、6月平均で36億人です。これはMuseの利用者数ではありませんが、大きな顧客基盤を持つ強みがあります。4-6月期はMuse公開前のため、この広告収入や利用者数をMuseの成果として扱わず、本業の稼ぐ力として確認します。
AIグラスなどのRL部門は46.19億ドルの営業赤字
AIグラスやVRを担うリアリティ・ラボ(RL)部門は、2026年4-6月期に4.31億ドルの売上高を計上しました。前年同期比16%増ですが、全社売上高の1%に届きません。同じ期間の営業赤字は46.19億ドルで、販売拡大だけで全社利益が大きく増える段階には至っていません。
9月のConnectでは、Museを今後AIグラスへ搭載する方針も発表されました。利用の入口が広がる可能性はある一方、発表時点で搭載後の収益実績は確認できません。Museへの課金、グラス販売、RL部門の費用は分けて見ます。機能の発表と、ハード事業の黒字化は別の話です。
MetaのMuseはサブスクで収益化|利用者の増加だけでは増益が決まらない
Museは多くの用途で無料利用でき、より多く使いたい人には有料のサブスクリプションを用意しています。ダウンロード数や話題性だけでなく、お金を払って使い続ける人が増えるかが、Metaの収益へつながる分かれ目です。
無料利用から課金へ移るか|料金より継続利用を確認する
10月6日確認のMeta公式案内では、有料プランは月20ドルと月100ドルです。ただし、プラン別の会員数やMuse単独の売上実績は確認できていません。無料で試した人が有料へ移り、その後も使い続けるかによって、Metaが得る収入は変わります。
特に仕事を任せる利用者では、時間の節約に料金が見合うかが継続の理由になります。9月29日の仕事向け機能拡大は、単発の質問から日々の業務へ用途を広げる動きです。利用者が増えても無料利用が中心なら、有料会員の売上は同じ割合では伸びません。提供地域は限定されており、契約時には利用できる機能と提供条件を確認します。
課金収入から計算費用を引いた利益がMeta株の評価につながる
Museは会話への回答だけでなく、専用コンピューター上で複数の作業を進めます。売上が増えても、計算や運営にかかる費用がそれ以上に増えれば利益は残りません。無料の利用者を含め、どれだけの処理をどの費用で提供するかが収益性を左右します。
公開初期には利用者数や有料転換率を置いた外部の売上試算もありますが、Metaの会社計画ではありません。株価の上昇幅を、その仮定の売上だけで正当化するのは難しいと考えます。有料会員の増加、利用継続、運営費用の説明がそろって初めて、Museが全社利益へ加える金額を検討できます。
MetaのMuseは買い物と仕事へ用途を拡大|提携発表と収入実績を分ける
MetaはMuseの接続先を増やし、買い物に加えて小規模企業の仕事も任せられるようにしています。使えるサービスが増えるほど用途は広がりますが、接続先の数だけではMetaの収入は分かりません。提供済みの機能と計画を区別します。
Shopifyの商品検索と決済をつなぐ|Shop Payは提供予定
MuseはShopifyの商品カタログへアクセスし、買い物を進める機能を持っています。支払いにはStripeのLinkを使え、1回限りのカード番号で実際のカード情報を隠します。一方、9月30日更新のMeta公式説明でもShop Payは提供予定です。連携の発表と、使える状態を区別する必要があります。
ConnectではPayPalや小売各社との接続拡大も発表されました。Metaは取引手数料による収益化を目指しますが、料率、対象取引、手数料売上の実績は確認できません。購入を代行できる範囲が広がっても、すべての取引が同じ条件でMetaの売上になるとは限りません。
9月29日に仕事向け機能を拡大|会計や顧客対応のツールと接続
Metaは9月29日に「Muse for Small Business」を発表しました。Shopify、Intuit QuickBooks、Box、Asanaなどの仕事用サービスとの接続を広げ、店舗、帳簿、顧客記録を使った業務を進めます。FacebookやInstagramの事業用アカウントとも接続できます。
例えば広告や投稿の実績を調べ、次の施策を下書きする使い方が示されています。企業にとって日々の仕事で役立てば、継続利用や有料利用が広がる余地があります。ただし、仕事向け機能の公開だけでMetaの増益は確定しません。接続先企業の売上増と、Museが得る収入も別々に確認します。
MetaのAI投資は資金負担も拡大|4-6月期のFCFは7.84億ドル
MetaはAIサービスと既存事業の計算基盤へ巨額の資金を投じています。4-6月期は増収でも減益となり、投資後に残る現金も減少しました。ここで扱う費用や設備投資は会社全体の数字で、Museだけにかかった金額ではありません。
28%増収でも営業利益8%減|一時費用に加えて研究開発費も増加
2026年4-6月期の全社売上高は前年同期比28%増でしたが、営業利益は187.75億ドルで8%減となりました。営業利益率は43%から31%へ低下しています。訴訟関連費用24.0億ドル、退職費用11.8億ドルが利益を押し下げました。
両費用を単純に足し戻す弊社試算では営業利益は223.55億ドルとなり、前年同期の報告値を約9.4%上回ります。会社公表の調整後利益ではありません。研究開発費も216.56億ドルへ約67%増えており、一時費用を除けばすべて順調とは言い切れません。サービス開発を続ける費用が今後どこまで増えるかも確認します。
設備投資は最大1,450億ドル|稼いだ現金の多くを計算基盤へ投入
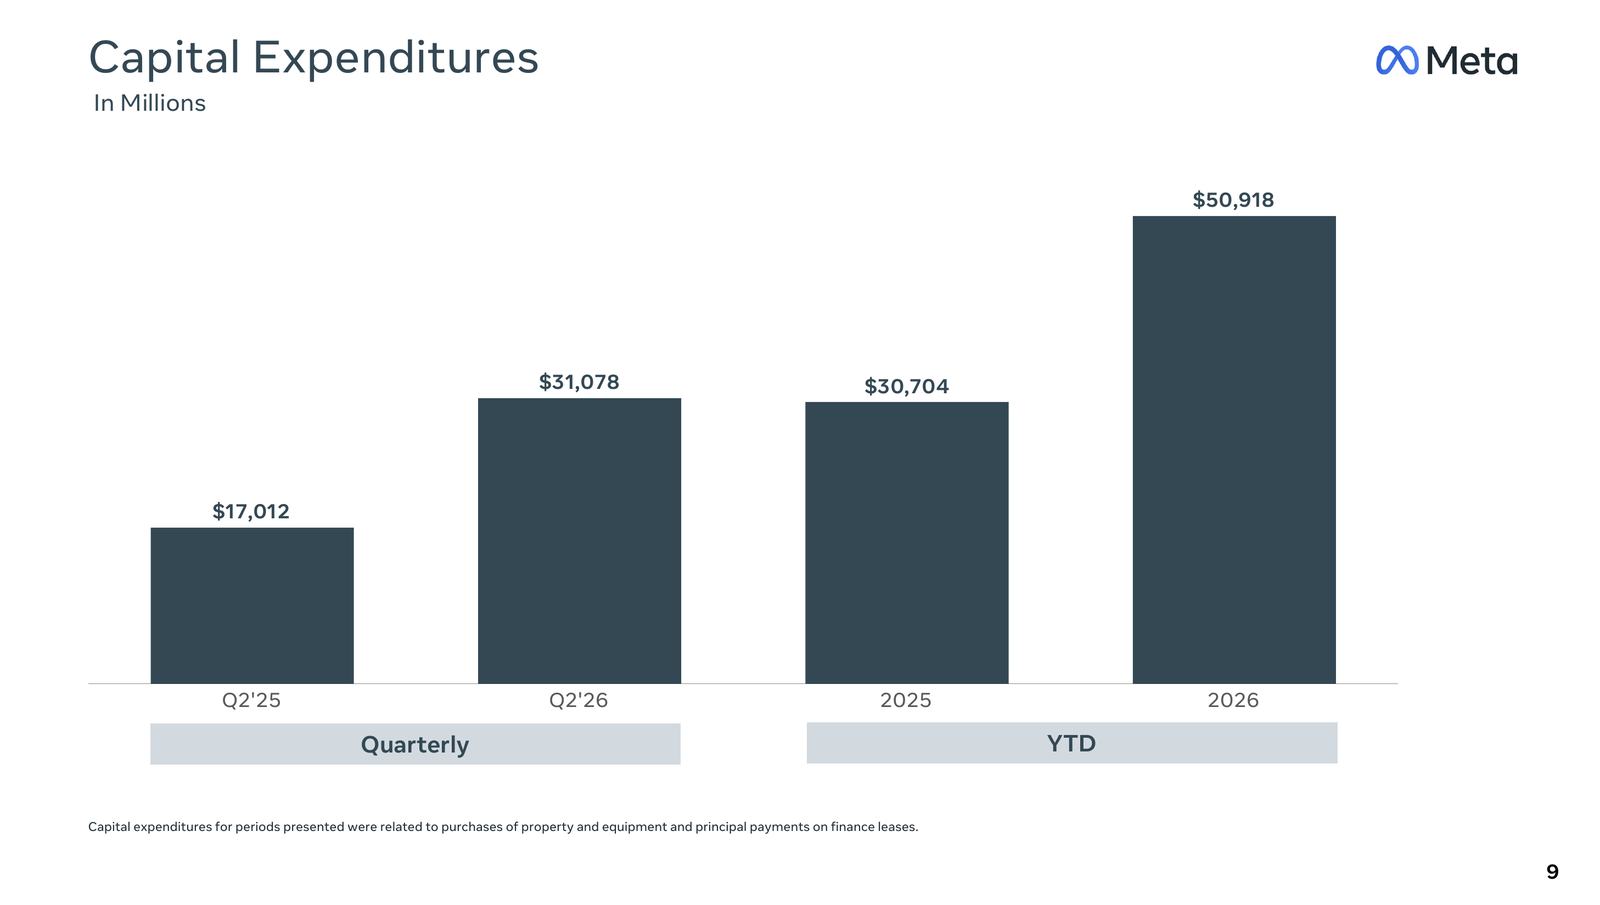
Metaは2026年の設備投資を、ファイナンスリースの元本返済を含め1,300億〜1,450億ドルと見込みます。2025年実績722.2億ドルの約1.8〜2.0倍です。上半期の投資実績は509.18億ドルで、今後も大きな支出が続く計画です。
4-6月期の営業キャッシュフローは318.62億ドルでしたが、設備購入とリース元本返済を引いたフリーキャッシュフロー(FCF)は7.84億ドルにとどまりました。前年同期の85.49億ドルから大きく減っています。長期債務も2025年末の587.44億ドルから6月末に836.64億ドルへ増え、投資拡大に伴う資金負担が表れています。
[関連]フリーキャッシュフローとは何か?利益だけじゃ分からない企業の“本当の実力”を見る方法
AMDとの6GW契約はMeta全体のAI基盤向け|Muse専用ではない
Metaは2月、AMDと複数年・複数世代にわたる最大6GWのAI基盤整備で提携しました。最初の1GWに向けた出荷は2026年後半に始める計画です。Muse公開より前の契約で、Muse専用の設備投資ではありません。新サービス一つの人気から全契約の成果を決めつけるのは難しいと考えます。
サーバーやデータセンターへの発注は、半導体などの関連企業にも事業機会を生みます。一方、Metaにとっては先に資金を支払う負担です。関連企業へ投資する場合も、契約額や供給計画と、実際の出荷・利益を分けて確認します。日本の関連銘柄全体が同じように恩恵を受けるとまでは言えません。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
Meta株は高値圏へ回復|過去の株価だけで割安とは言えない
10月5日のMeta株終値は741.90ドルで、9月の急伸後も高い水準にあります。ただし、過去の高値より安いだけでは買いの根拠になりません。これまでの値動きに加え、利益と投資負担に対して株価が何を期待しているかを確認します。
2022年の下落後に大幅回復|9月の急伸は長期上昇の一部
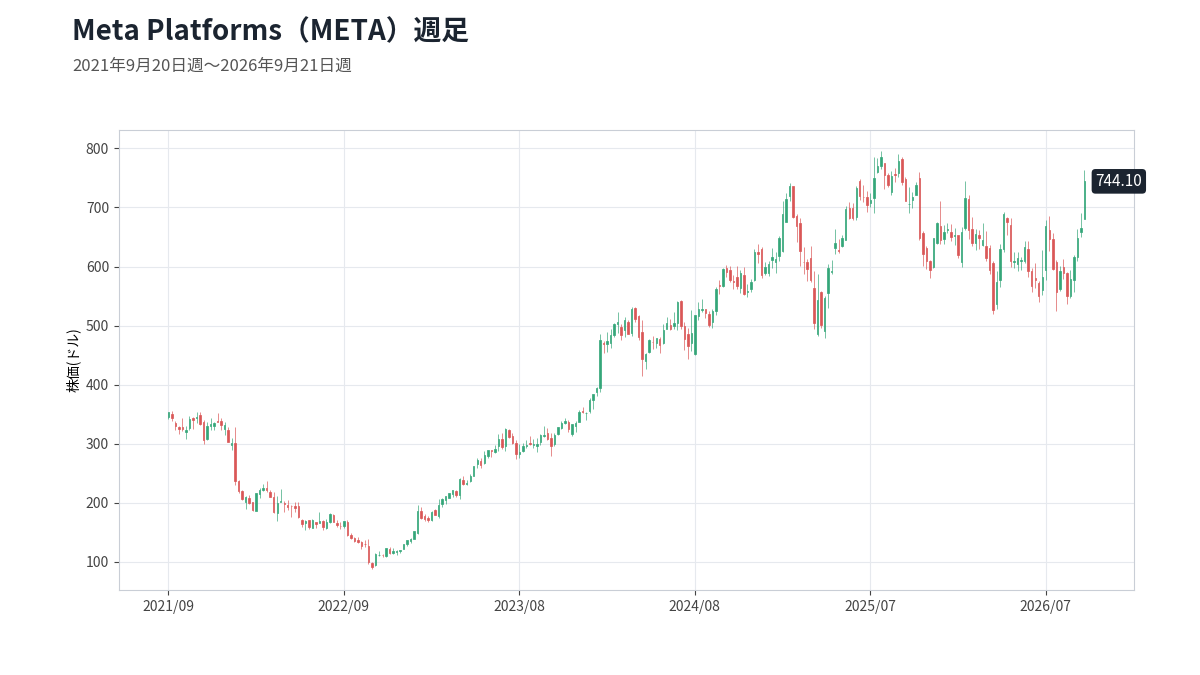
Meta株は2022年11月4日の終値90.79ドルから回復し、2025年8月12日には終値790ドルへ上昇しました。その後、2026年3月27日の終値525.72ドルまで下落しています。Muse公開前にも大きな上昇と調整を経験した銘柄であり、長期の値動きを新サービスだけでは説明できません。
9月23日の終値744.10ドルは、1年前の755.40ドルを約1.5%下回りました。10月5日の終値も2025年8月の790ドルより下ですが、過去の価格へ戻る保証はありません。下の週足は9月23日までの推移です。高値からの距離を上昇余地へ置き換えず、今後の稼ぐ力と比較します。
Meta株の実績PERは約28倍|税効果と投資負担も確認する
2025年7-9月期には一時的な税負担159.3億ドル、2026年1-3月期には税効果80.3億ドルが計上されました。税効果は純利益や1株利益を動かすため、実績PERにも影響します。Museの収益化による利益成長と、一時的な税要因による増減を分ける必要があります。
10月5日の終値と直近4四半期の希薄化後1株利益合計26.55ドルから計算した実績PERは約27.9倍です。税効果を含む倍率なので、PERだけで割安とは言えません。予想利益に頼らず、営業利益と投資後の現金を合わせて確認します。
| 指標 | 値 | 基準 |
|---|---|---|
| 終値 | 741.90ドル | 2026年10月5日 |
| 時価総額 | 約1.89兆ドル | 2026年10月5日取得の株価情報 |
| 実績PER | 約27.9倍 | 終値÷25年7-9月期〜26年4-6月期の希薄化後EPS合計26.55ドル |
| 実績PBR | 約7.2倍 | 時価総額÷2026年6月末の株主資本2,612.21億ドル |
| 年率換算配当利回り | 約0.28% | 直近の四半期配当0.525ドル×4÷終値。通期配当の保証ではありません |
| 会社の予想PER | 未算出 | 会社が全社EPS予想を示していないため、実績指標を使用 |
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
Meta株の今後は広告の成長とMuseの収益化、投資負担で変わる
Meta株には本業の広告成長とMuseの収益化への期待がある一方、投資負担も重い状態です。次回決算では利用者の話題だけでなく、売上の内訳と利益率、現金が残るかを確認します。開示がない数字を仮定だけで埋めないようにします。
7-9月期の売上見通しは610億〜640億ドル|広告の伸びが土台
Metaが7月に示した2026年7-9月期の売上見通しは610億〜640億ドルです。Museの成果を待つ間も、広告事業が成長を保てるかが株価を支える土台になります。広告表示回数と単価のどちらが伸びたかを見れば、増収の中身を確認できます。
広告主の需要が弱まれば、新サービスへの期待だけでは全社の減速を埋められません。反対に広告の成長が続き、費用の増加を吸収できれば、新しい事業へ投資する余力も保てます。Meta株を買う理由をMuseだけに絞らず、本業の売上と営業利益の伸びを確かめる必要があります。
その他収入の増加だけではMuseを測れない|内訳の説明が必要
Facebookなどを含むFamily of Apps(FoA)の「その他収入」は、2026年4-6月期に10.07億ドルへ増えました。前年同期は5.83億ドルです。これまでの増加はWhatsAppの有料メッセージやサブスクが中心で、RL部門の売上とは別の項目です。
4-6月期はMuse公開前なので、この増加はMuseの実績ではありません。7-9月期も公開後の期間は約3週間です。今後、その他収入が伸びてもMuseの寄与を判別するには、会社による内訳、有料会員数、取引手数料の説明が必要です。開示前は全社の伸びからMuseの売上を逆算しないようにします。
利益率とFCFが戻るか|利用制限や競合も収益化を左右する
広告の増収、Museの有料利用、投資後の現金回復がそろえば、株価の上昇を支える材料です。逆に、利用が伸びても計算費用や設備投資が膨らめば、株主へ還元できる資金は増えにくくなります。全社の営業利益率とFCFを続けて確認します。
さらに外部サイトの利用制限や競合サービスの改善で、Museを使う魅力が弱まる可能性もあります。Metaは接続先を増やす方針ですが、その数が有料会員や取引件数へどう結び付くかはまだ見えません。現時点ではMuseの成功を買いの条件に置くより、広告の稼ぐ力が続くかを確かめ、収益開示後に評価へ加える考え方が妥当です。
まとめ|Meta株はMuseへの期待と現在の稼ぐ力を分けて考える
Museは、利用者に代わって買い物や仕事を進めるMetaのAIサービスです。新たな収益源へ育つ余地はありますが、機能の充実や提携先の増加と、Metaの増益は分けて考えます。
Meta株を見る際は、広告事業が稼ぐ利益と、AI投資後に残る現金が土台になります。Museへの期待だけを理由に買うと、収益化の遅れや費用増を見落としかねません。
次の決算で広告の成長と投資負担を確かめ、Museは実際の収益開示に応じて評価へ加えます。過去の高値との距離だけで、割安とは結論づけないようにします。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。