
下水道関連銘柄は、点検・設計、管材・管路更生、処理施設、維持管理のどこで稼ぐかによって選び方が変わります。制度の見直しや企業統合が進んでも、受注の増加がすぐ利益へ結び付くとは限りません。NJS、日本ヒューム、積水化学工業、メタウォーター、月島HD、三菱化工機の6社を、最新決算の対象範囲と部門の採算で比較します。
全社の好業績と、下水道に関係する事業の伸びを分けて読むのが本記事の軸です。制度・企業情報は2026年10月2日時点、株価指標は10月1日終値にそろえました。
下水道関連銘柄は点検・管路更新・施設運営に分かれる
下水道事業では、傷んだ管を探す企業と、管材を供給する企業、施設を動かす企業で契約の形が異なります。点検・設計、管路更新、施設運営の3つの収益経路に分けると、同じ関連銘柄でも業績を動かす仕事の違いが分かります。
点検・設計から更新工事へ需要がつながる
老朽管対策は、傷みの発見から工事の設計、修繕・更新へと進みます。NJSは上下水道の調査・設計や事業運営を支援し、日本ヒュームは管材などを供給します。積水化学工業の管路更生は、既存の管の内側に新しい管を構築する方法です。掘削して取り替える更新と、既存管を活用する更生では必要な資材や施工が異なります。
処理場の設備更新にはメタウォーターや月島HD、三菱化工機も関わります。ただし、点検契約の増加を、そのまま管材メーカーの受注増として足し合わせる比較はできません。
水道・水処理との違いは設備の用途と収益経路にある
水道は使う水を届け、下水道は使用後の水などを集めて処理する設備です。水処理には、工場の排水や製造工程の水を扱う事業も含まれます。例えば、三菱化工機の設備事業には下水処理以外の化学プラントが入り、メタウォーターの運営事業には浄水や資源リサイクルも含まれます。水に関係する売上をすべて下水道売上と数える比較は、企業の関連度を過大に示す原因です。
ここでは平時の点検・管路更新・運営を比較し、台風対策や災害復旧の需要は分けて扱います。対象となる設備と契約の中身が選定基準です。
下水道関連銘柄6選は関連部門の増益・赤字に差がある
選んだ6社はいずれも下水道の設備や維持管理に関わりますが、専業企業ではありません。決算期、部門の対象範囲、黒字・赤字を区別して読むため、表では比較対象を明記しました。各部門の利益は全社費用等の配賦も異なり、金額だけで優劣は決まりません。
| 銘柄 | 比較する部門・範囲 | 対象期間 | 部門営業利益 | 前年同期との比較 |
|---|---|---|---|---|
| NJS(2325) | 国内業務(上下水道の設計等) | 26年12月期中間(1~6月) | 50.34億円 | +26.7% |
| 日本ヒューム(5262) | 下水道関連(管材・コンクリート部材等) | 27年3月期1Q(4~6月) | 6.50億円 | +1.2% |
| 積水化学工業(4204) | 環境・ライフライン(住宅用配管等も含む) | 27年3月期1Q(4~6月) | 約68億円 | +97.9% |
| メタウォーター(9551) | 運営(浄水・下水・資源リサイクル) | 27年3月期1Q(4~6月) | 2.39億円 | 前年1.13億円 |
| 月島HD(6332) | 水環境(下水・上水・維持管理) | 27年3月期1Q(4~6月) | -0.23億円 | 前年-1.55億円 |
| 三菱化工機(6331) | エンジニアリング(化学プラント等も含む) | 27年3月期1Q(4~6月) | 2.86億円 | +109.4% |
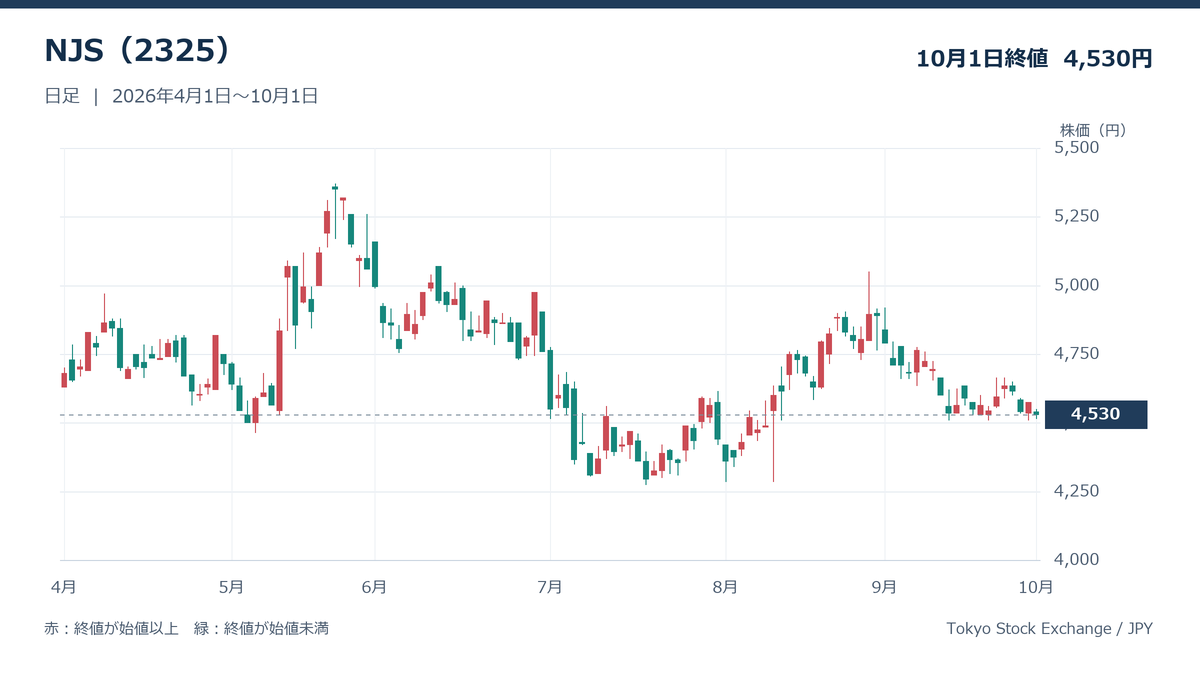
NJS(2325)|国内受注16.7%増は上下水道の設計などが対象
NJSの26年12月期中間決算では、国内受注高が前年同期比16.7%増の132億2,400万円でした。国内売上高は18.3%増え、国内の部門利益も伸びています。設計や調査の需要を捉えやすい企業ですが、この国内受注には上水道なども含まれます。下水道だけの伸び率ではありません。また、公共業務の納品が年度末に集中するため、利益は年内で均等に出ません。
中間期の全社営業利益は49億6,600万円に達した一方、通期予想は36億円のままです。中間実績を倍にして年間利益を推定すると、季節性を見落とします。
日本ヒューム(5262)|全社45.8%増益でも下水道部門は1.2%増
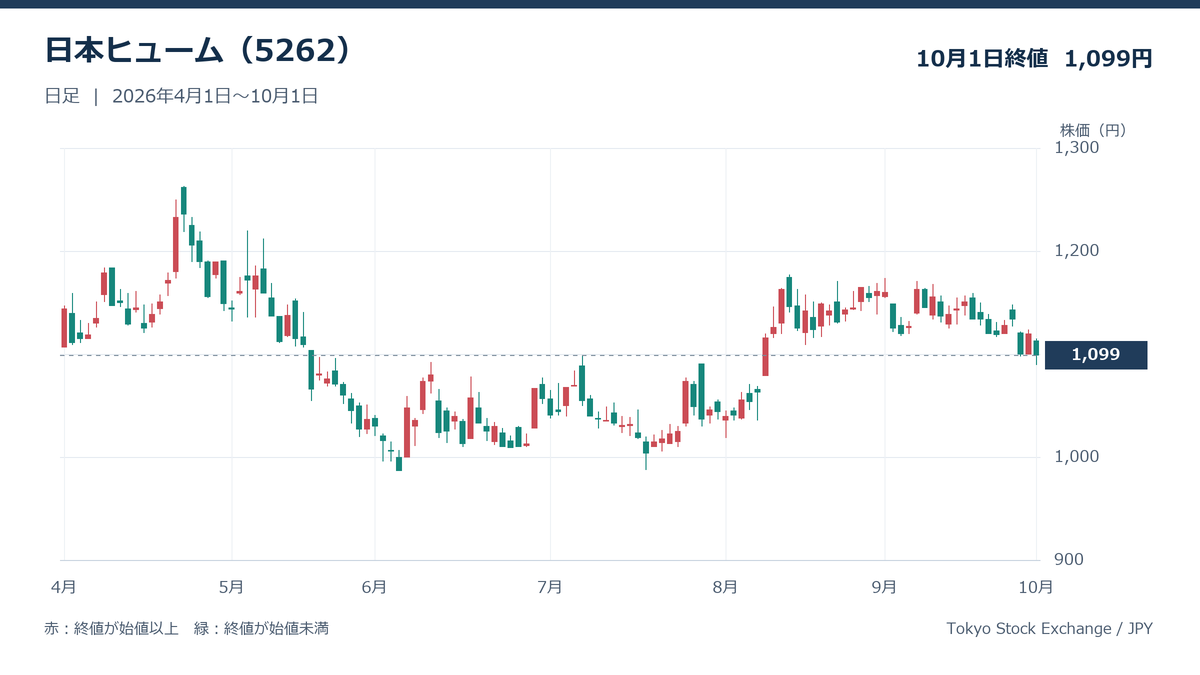
日本ヒュームの27年3月期第1四半期は、全社営業利益が前年同期比45.8%増えました。対して、下水道関連事業の部門利益は1.2%増の6億5,000万円です。全社の大幅増益と下水道関連事業の増益率には差があります。基礎事業では大阪の大型案件などが寄与し、部門利益が90.9%増えました。
下水道関連事業の売上高は3.5%増ですが、同部門には工場製作のコンクリート部材も含まれます。管路更新への期待だけで全社の利益を説明するのは無理があります。管材の需要が増えた後に、同部門の採算も改善するかが次の確認点です。
積水化学工業(4204)|管路更生と10年間の維持管理契約を確認
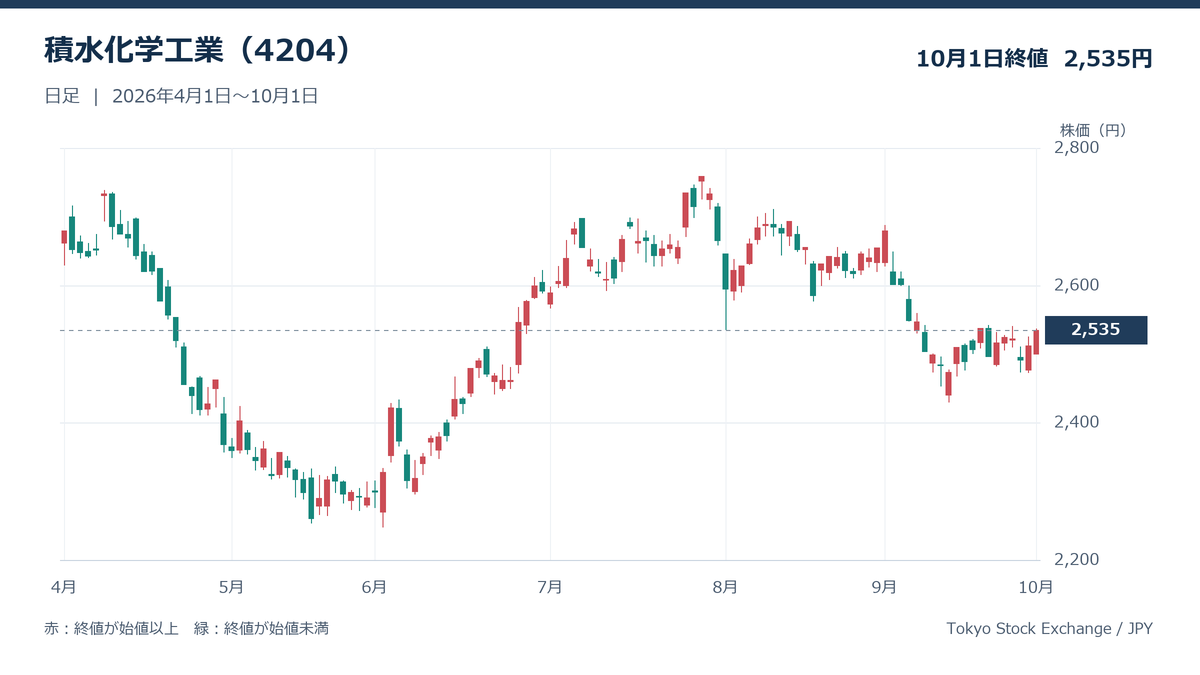
積水化学工業は、管路更生と包括的な維持管理の両方に関わります。8者の共同企業体で受託した大阪狭山市・河内長野市の業務は、2026年4月から2036年3月までの10年間です。同社は日常的な維持管理を主体に担当します。更新需要に加えて、長く続く管理業務にも接点がある企業です。27年3月期第1四半期の環境・ライフライン部門は97.9%増益でした。
ただし、住宅向け管材の前倒し需要や価格改善も寄与しており、下水道だけの成果ではありません。共同企業体の業務全体を同社単独の売上に置き換える比較も避けます。
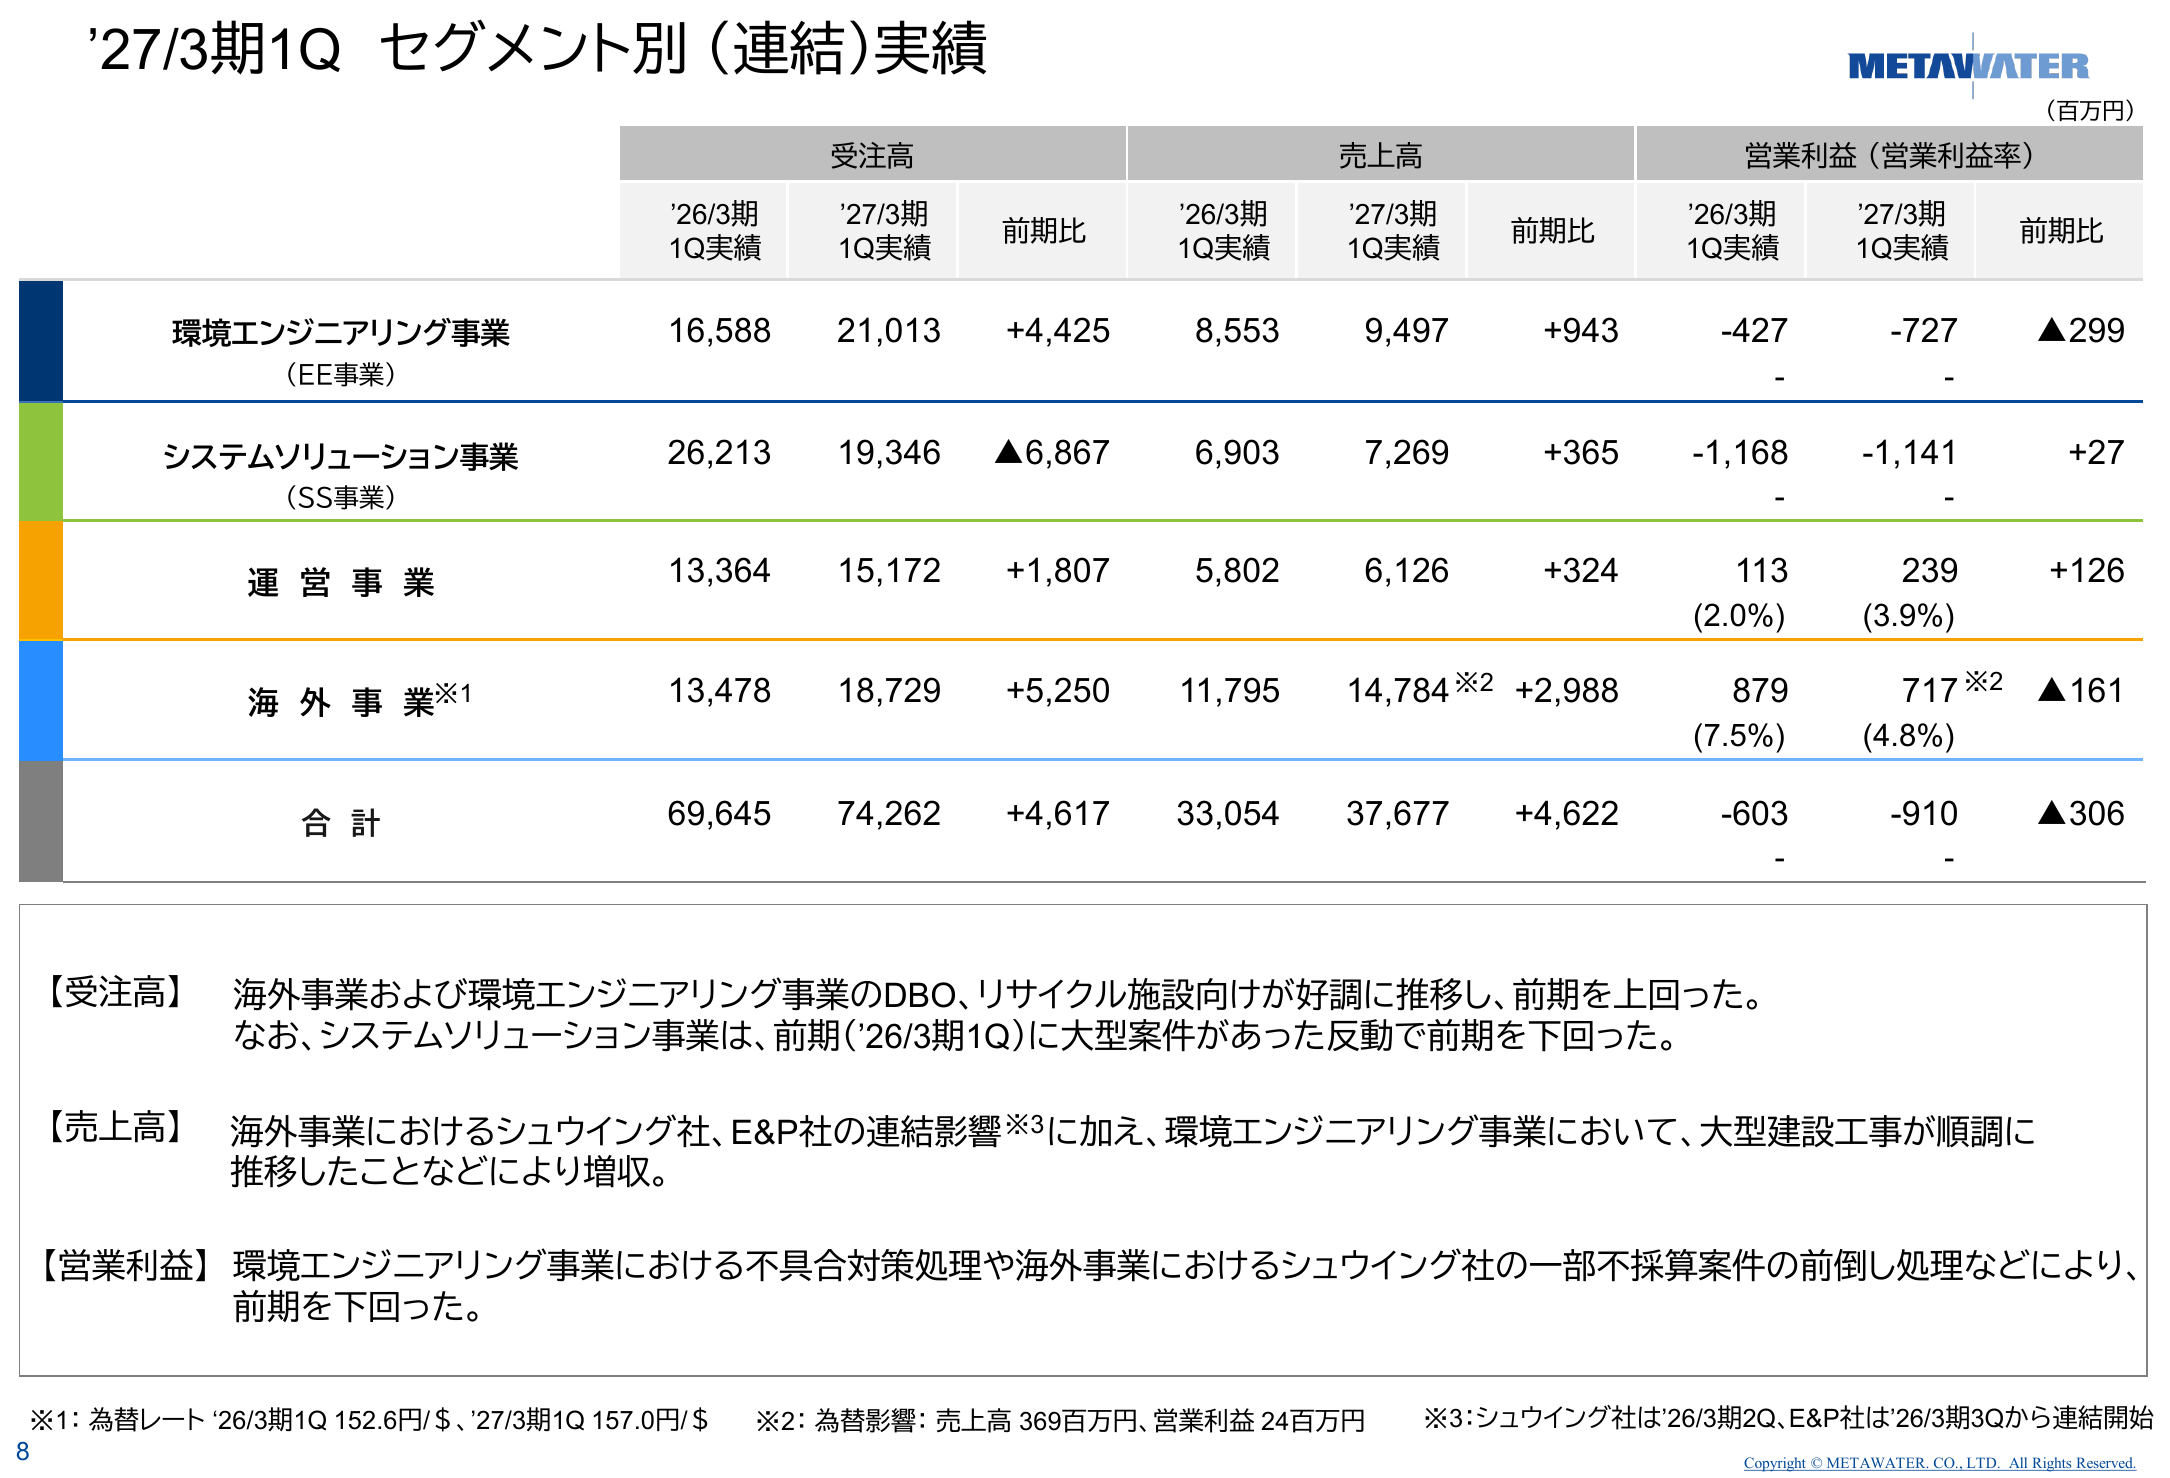
メタウォーター(9551)|運営は増益、全社は第1四半期に赤字
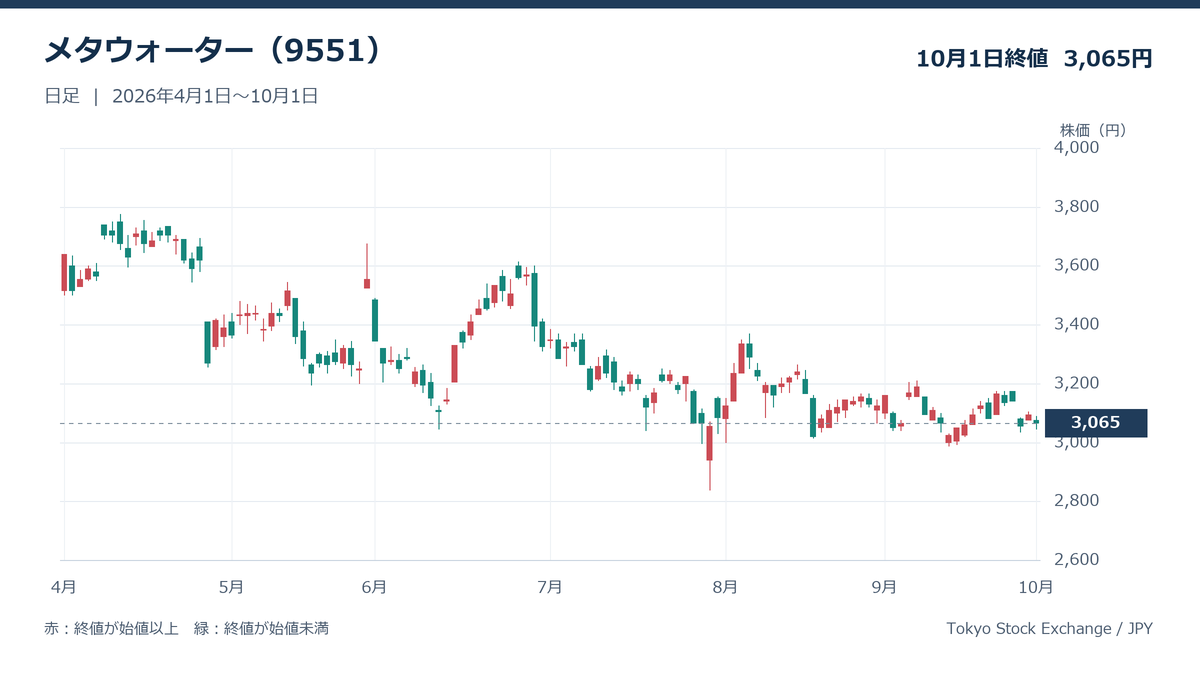
メタウォーターの27年3月期第1四半期では、運営事業の部門利益が2億3,900万円となり、前年同期の1億1,300万円から増えました。売上高に対する利益率は約3.9%です。一方、全社営業損失は9億1,000万円でした。運営の採算改善と、全社の赤字拡大が同時に起きています。設備事業の不具合費用や海外の低採算案件などが響きました。
運営には浄水・下水・資源リサイクルが含まれます。施設建設の売上・利益は年度末に偏るため、第1四半期の赤字だけで通期も赤字になるとは言えず、設備と海外の採算回復も必要です。
月島HD(6332)|水環境は受注が増加しても営業赤字
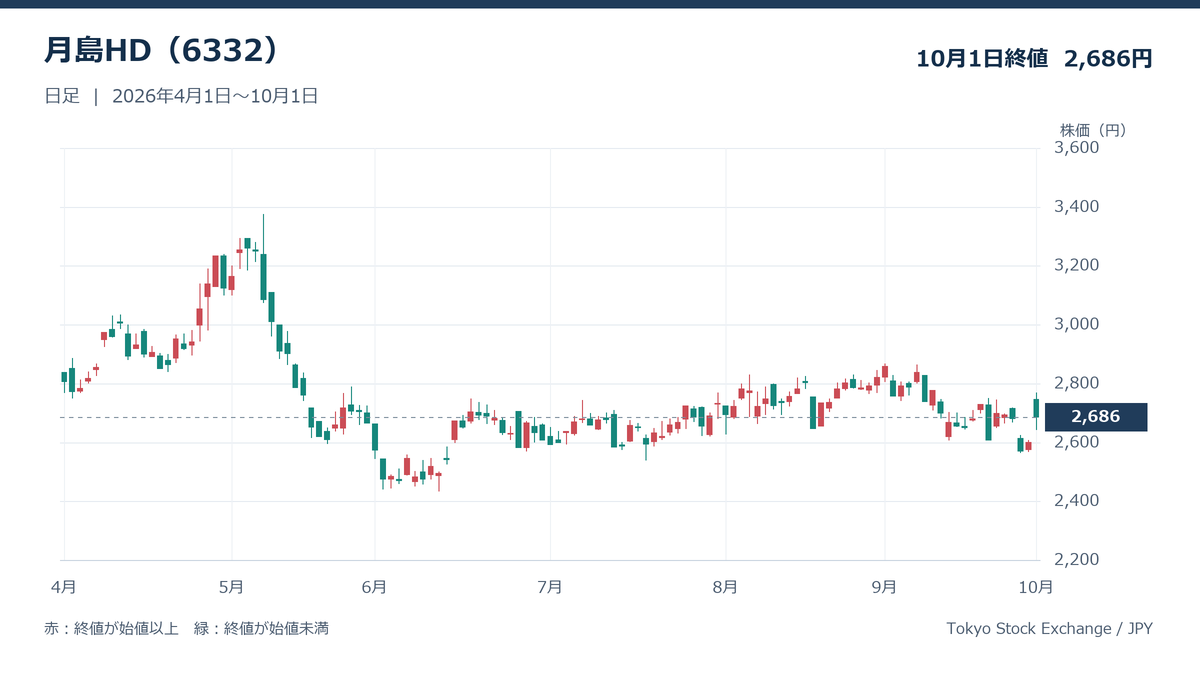
月島HDの27年3月期第1四半期は、水環境事業の受注高が335億1,100万円と、前年同期の292億1,700万円を上回りました。ただし、同部門の営業損失は2,300万円です。前年同期の1億5,500万円から赤字は縮小しましたが、黒字化には至っていません。受注を積み上げた段階と、利益を得た段階は分けて評価します。
水環境には汚泥処理や維持管理に加えて上水道設備も含まれます。通期計画の水環境営業利益は70億円、アフターセールス比率は65%です。これは実績ではなく、保守・運営等の拡大を見込む会社計画です。
三菱化工機(6331)|下水道以外を含む設備事業の採算を読む
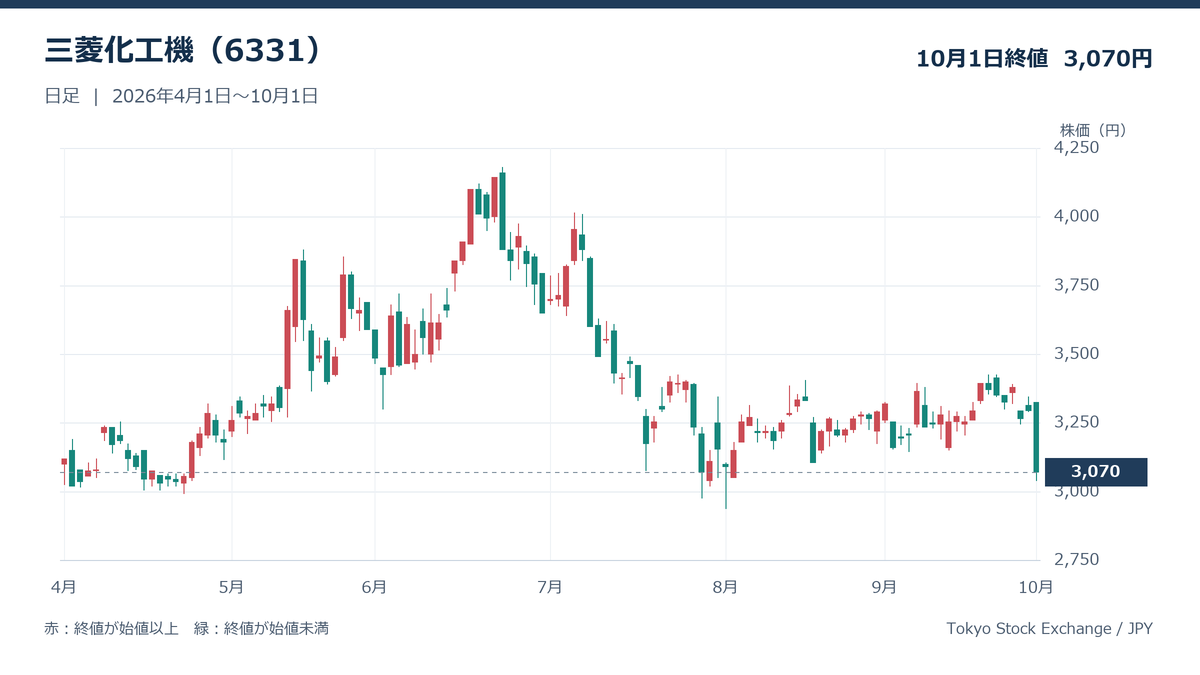
三菱化工機の27年3月期第1四半期では、エンジニアリング事業の売上高が前年同期比10.2%減った一方、部門利益は109.4%増えました。売上の拡大よりも、工事の採算改善が利益を押し上げた部門です。全社ではGX事業の増収も寄与しています。GXは脱炭素に関わる設備などの事業区分で、下水道専用ではありません。
受注増にも海外の化学プラント、水素製造装置、船舶機器などが含まれます。通期の営業利益予想は88億円で前期比減益の計画です。第1四半期の増益を、そのまま年間の増益見通しとは扱えません。
下水道関連銘柄は受注増だけでは利益の伸びを測れない
ここまでの決算比較では、受注が増えても赤字の部門や、全社ほど利益が伸びていない部門がありました。受注の伸び率より、関連部門で利益に変わるまでの距離を重く見るのが本記事の見解です。受注の対象範囲と計上時期から、その距離を比べます。
国内受注や部門売上を下水道単独の数字に読み替えない
部門の売上比率は関連度を比べる手掛かりですが、下水道単独の比率とは限りません。NJSの国内売上は全社の約94%、月島HDの水環境は約63%、メタウォーターの運営は約16%です。いずれも上水道などを含み、集計範囲が異なります。この比率を並べて下水道への純粋な依存度順とする順位付けはできません。積水化学には住宅や高機能材料などの大きな事業もあります。
管路需要が伸びても、他事業の変化が全社利益を左右します。受注の内訳が分からない企業は、次の部門決算で利益への寄与が見えるまでは、関連需要を全社の成長根拠にできません。
受注残と工期を確認し、利益の季節性もそろえて比べる
受注残は将来の仕事量を示しますが、工期や採算までは一つの金額で表せません。メタウォーターの第1四半期末受注残は約4,259億円です。短期に完成する仕事と長期の運営業務では、売上になる時期が違います。受注残の厚さに加え、当期に売上となる工事の利益率を確かめる比較が必要です。
NJSの中間決算は1~6月、ほか5社の第1四半期は4~6月で、対象月も一致しません。同じ「最新決算」でも累計利益の大きさだけで順位を付けず、会社計画、前年の同じ期間、事業ごとの季節性を照合します。
下水道関連銘柄の点検需要は管路の重要度と状態で異なる
2026年9月25日の検討資料では、事故時の影響が大きい管路を重点的に点検する案が示されました。既存の義務、発出済み通知、これからの基準案を区別します。案の公表だけで、6社の受注や利益が一斉に増えるとは言えません。
9月25日の案は重要度と状態に応じて点検頻度を変える
現在、腐食のおそれが大きな箇所には5年に1回以上の点検義務があります。9月25日の案では、大口径管や緊急輸送道路下などを重要管路とし、そのうち要注意箇所を3年または5年に1回以上、その他の箇所を10年に1回以上とする考え方を示しました。早期の対策が必要な健全度IIIの状態が続けば、さらに頻度を上げる案です。
全管路を一律に3年点検へ変える内容ではありません。同日の予定表では政省令告示の施行を2027年1月中に予定していますが、10月2日時点の本記事では未施行の見直し案として扱います。
管内NoEntryの通知はドローン・カメラ等の活用を促す
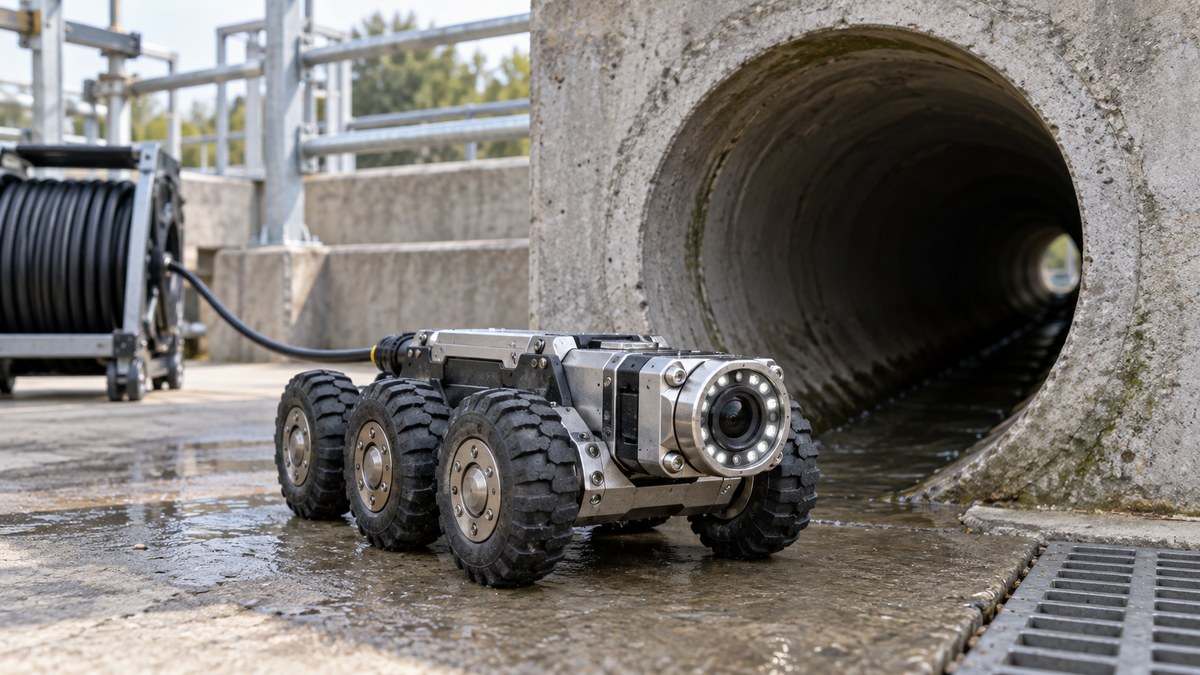
点検方法では、2026年4月16日に「管内NoEntry」の基本的な考え方が通知されました。人が管内へ入る方法より、飛行式ドローンや浮流式・自走式カメラなどを優先する内容です。安全な方法を広げる通知であり、ドローンだけを一律に義務化する内容ではありません。他の方法で目的を達成できない場合などは、人による点検を選ぶ余地も残っています。
ドローン等の機器や操縦士の供給力に合わせ、段階的に導入する方針です。点検機器への需要と、NJSなどの調査・診断業務への需要は役務が異なり、売上の計上先も分けて読む必要があります。
[関連]注目の成長テーマ、ドローン関連銘柄|拡大する市場と有望銘柄をわかりやすく解説!
点検から更新工事への移行は自治体の予算と契約に左右される
点検で傷みを見つけても、すべての箇所が直ちに更新工事へ移るわけではありません。9月25日の案は、安全性を確認しながら、限られた人員と予算で重要な管路を重点管理する考え方です。診断、設計、予算措置、工事発注の進み方で、企業の売上時期は変わります。水位が高く通常の工事が難しい管路では、応急対策と更新の検討が並行する例も示されました。
管材の数量だけでなく、調査・設計や工法の選択にも需要が分かれます。日本ヒュームのような供給側を評価する際は、制度名よりも実際の発注と関連部門の受注・採算を優先します。
[関連]高市関連銘柄2026年版|重点17分野・予算122兆円で狙う本命テーマ株を徹底解説
下水道関連銘柄の統合|月島HDと三菱化工機は2027年4月を予定
月島HDと三菱化工機は、2026年9月30日に経営統合契約を結びました。株主総会などの承認を経て、2027年4月1日の効力発生を予定しています。統合の合意、株式交換の条件、実際に得られる利益を、それぞれ分けて説明します。
月島HD1株に三菱化工機0.88株を割り当てる契約を確認
株式交換では三菱化工機が親会社、月島HDが子会社となり、月島HD1株に対して三菱化工機0.88株を割り当てる予定です。両社の臨時株主総会は2026年12月4日、月島HDの上場廃止は2027年3月30日を予定しています。新たな商号は三菱月島化工機ホールディングスです。
いずれも所定の手続きが完了する前の予定であり、株主が別途現金を受け取る条件と読み替えてはいけません。月島HD株を保有する場合は、交換後に保有する株式が変わります。日程だけでなく、株主総会の承認状況と交換条件の変更の有無も確認対象になります。
統合効果と費用は計画・実績を区別する
両社は設備やサービスの組み合わせによる統合効果を目指しますが、契約を結んだ時点では、その効果が決算利益として実現したわけではありません。統合後の受注、保守・運営の売上、部門利益率で効果を確かめます。会計上ののれんなども未確定で、統合のための費用が利益を押し下げる可能性も残ります。のれんは買収対価と取得する純資産などの差から生じる資産です。
株式数の増加への対応として自己株式取得なども計画されていますが、実施額は未定です。費用削減や株式希薄化の解消を、既に達成した成果として株価評価に織り込みません。
統合予定の2社は独立した分散投資先として数えない
月島HDと三菱化工機を別々に保有しても、予定どおり統合すれば同じ持株会社の株式へつながります。6銘柄の一覧と、6つの独立した投資先は同じではありません。両社のPERを別々に比較するだけでは、統合後に重なる事業リスクを捉えきれません。水環境だけでなく産業設備の影響も受け、統合の承認や条件変更は両方の保有株に関わります。
株式交換比率に沿った価格差があっても、手続きの完了や費用を無視して利益を確定的に計算する取引は別の問題です。本記事の6社は事業比較の対象であり、均等に買う組み合わせの提案ではありません。
下水道関連銘柄は長期契約でも利益率と株価水準を確認する
維持管理の長期契約は仕事の継続性を支えますが、将来の利益率まで保証する契約ではありません。仕事が続く期間と、その仕事で残る利益を別々に評価するのが本記事の見解です。価格指標も、各社の収益構成と一緒に比べます。
10月1日終値でPER・PBR・配当利回りを比較する
価格指標は2026年10月1日の終値と各社の最新通期予想にそろえました。PERは予想利益に対する株価の倍率、PBRは純資産に対する倍率です。三菱化工機の予想PERは約10.2倍、NJSは約17.6倍ですが、事業構成や統合予定が異なるため、その差だけで割安順位は決まりません。予想配当利回りも確定収益ではなく、会社予想の配当が変われば変動します。
日本ヒュームの1株から2株、三菱化工機の1株から3株への分割は反映済みです。統合後の新会社予想がまだない段階で、2社の利益を機械的に足して新PERを示す計算は行いません。
| 銘柄 | 終値 | 予想PER | PBR | 予想配当利回り |
|---|---|---|---|---|
| NJS(2325) | 4,530円 | 17.61倍 | 1.40倍 | 2.43% |
| 日本ヒューム(5262) | 1,099円 | 16.47倍 | 1.04倍 | 2.37% |
| 積水化学工業(4204) | 2,535円 | 13.47倍 | 1.20倍 | 3.20% |
| メタウォーター(9551) | 3,065円 | 13.38倍 | 1.52倍 | 2.61% |
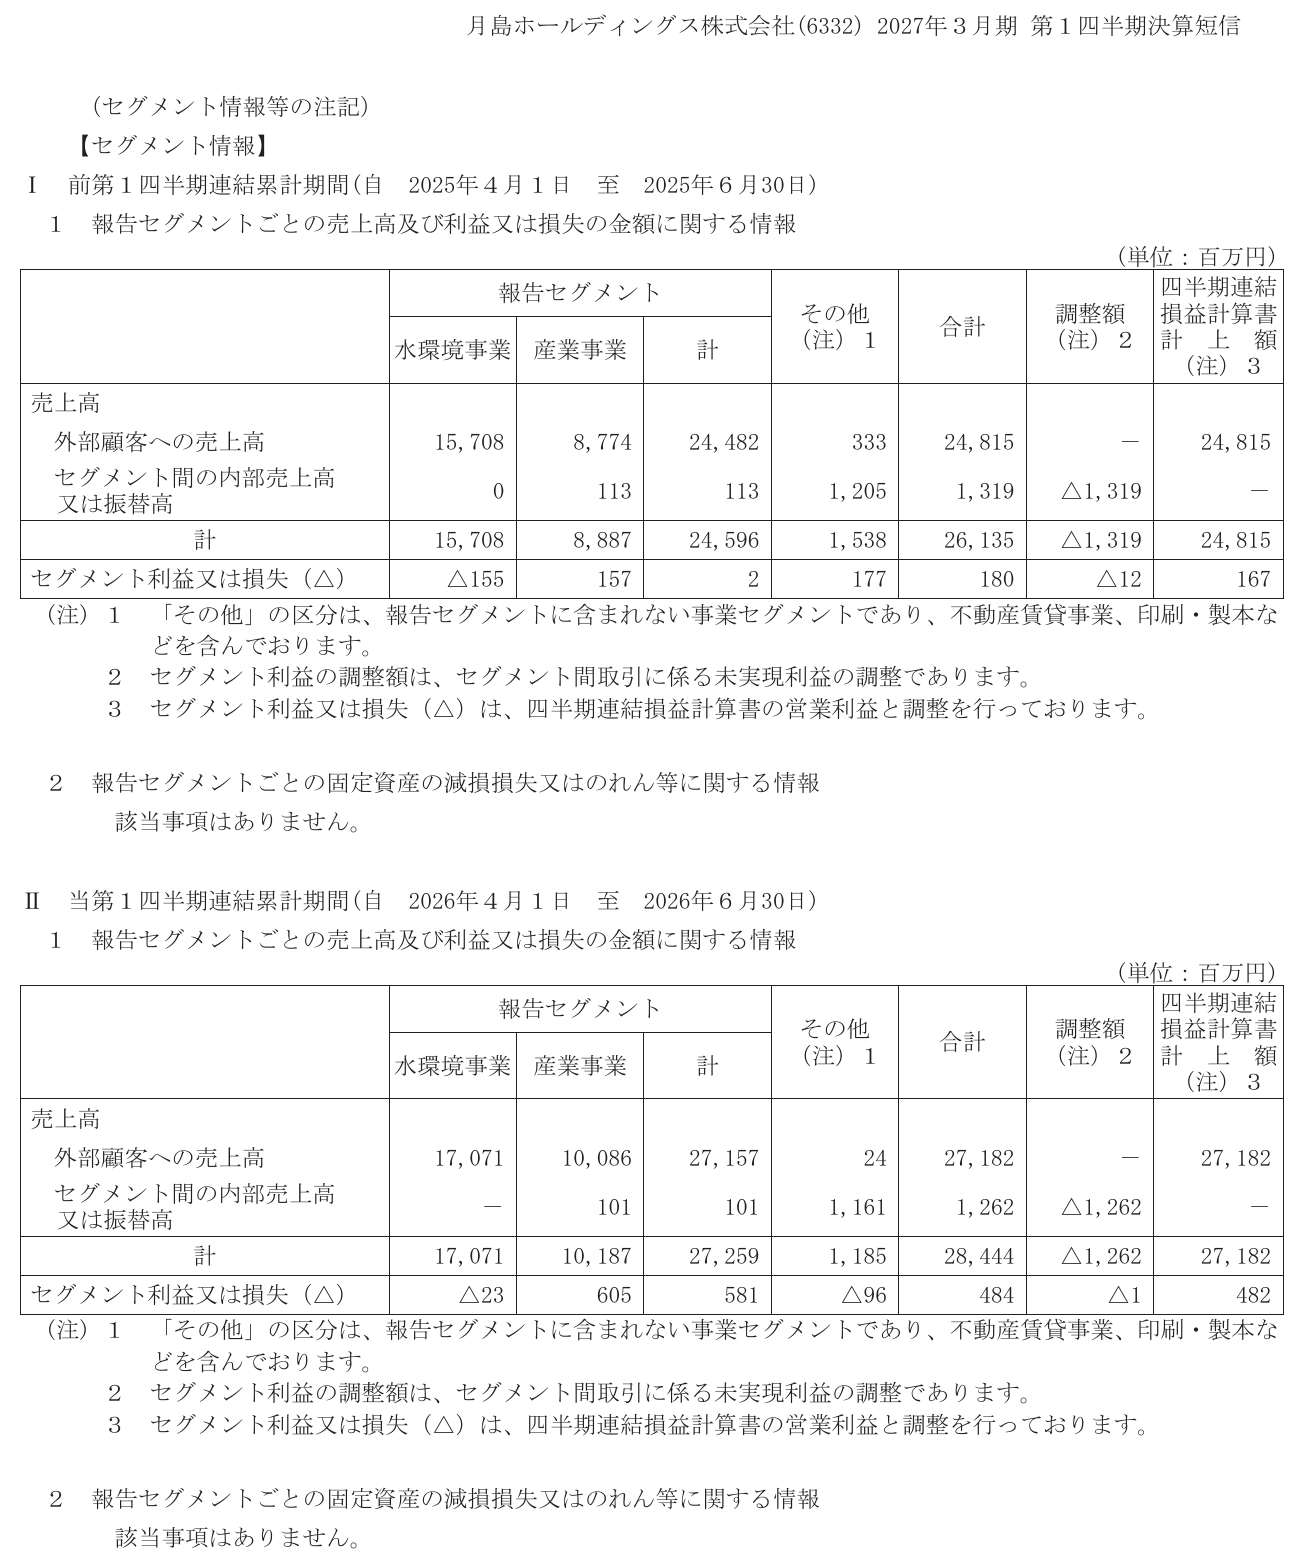
| 月島HD(6332) | 2,686円 | 12.50倍 | 1.10倍 | 3.28% |
| 三菱化工機(6331) | 3,070円 | 10.21倍 | 1.55倍 | 3.91% |
長期の維持管理契約は人件費と利益率も確認する
長期契約があっても、人件費や薬品・補修の費用が増えれば、売上から残る利益は細くなります。費用の転嫁や業務範囲は契約ごとに異なり、積水化学の10年契約についても、同社単独の契約利益率までは確認できません。契約年数が長いだけで高収益と評価せず、運営部門の利益率の推移を重く見ます。メタウォーターでは、運営の増益だけでは設備部門の損失を補えていません。
次の決算でも運営の増益が続き、設備の赤字縮小と海外の利益率回復が並行すれば、継続収益の伸びが全社利益へ届きやすくなります。
自治体の予算・工事の遅れは売上と利益をずらす
老朽化対策の必要性が高くても、工事の進行や納品が遅れれば当期の売上・利益はずれます。年度末に収益が偏る企業では、数カ月のずれでも決算への影響が大きくなります。期末の受注残が増えた理由を、新規受注と工期の遅れに分ける確認が必要です。部門利益が悪化した際も、発注量の減少と原価の上昇では次期の回復条件が違います。
点検・設計では受注の対象と納品時期、管材では関連部門の売上と採算、運営では契約更新と利益率が具体的な確認項目です。制度への期待が先に株価へ入った企業ほど、次回決算で利益への寄与が確認できない場合の下落にも備えます。
まとめ|下水道関連銘柄は点検・更新・運営の利益を追う
下水道関連銘柄は、点検・設計、管路更新、施設運営のどこで収益を得るかによって比較項目が変わります。全社の増益率だけで関連事業の成長を示さないのが出発点です。
制度の見直しは発注の条件を変えますが、利益への寄与は企業ごとに異なります。受注の対象と時期、部門の採算は、期待と実績の差を確かめる手掛かりです。
長期契約の継続性には利益率を、統合予定の企業には承認と交換条件を合わせて確認します。事業の成果が株価に見合うかを、四半期ごとに確かめていきます。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。