
川崎重工(7012)の株価は、2026年3月3日の年初来高値3766円から11月12日終値の1978円まで約47.5%下がりました。防衛需要への期待が続くなか、この下落を買い場と考えてよいのでしょうか。高値との距離だけでは、今の株価が安いとは決められません。
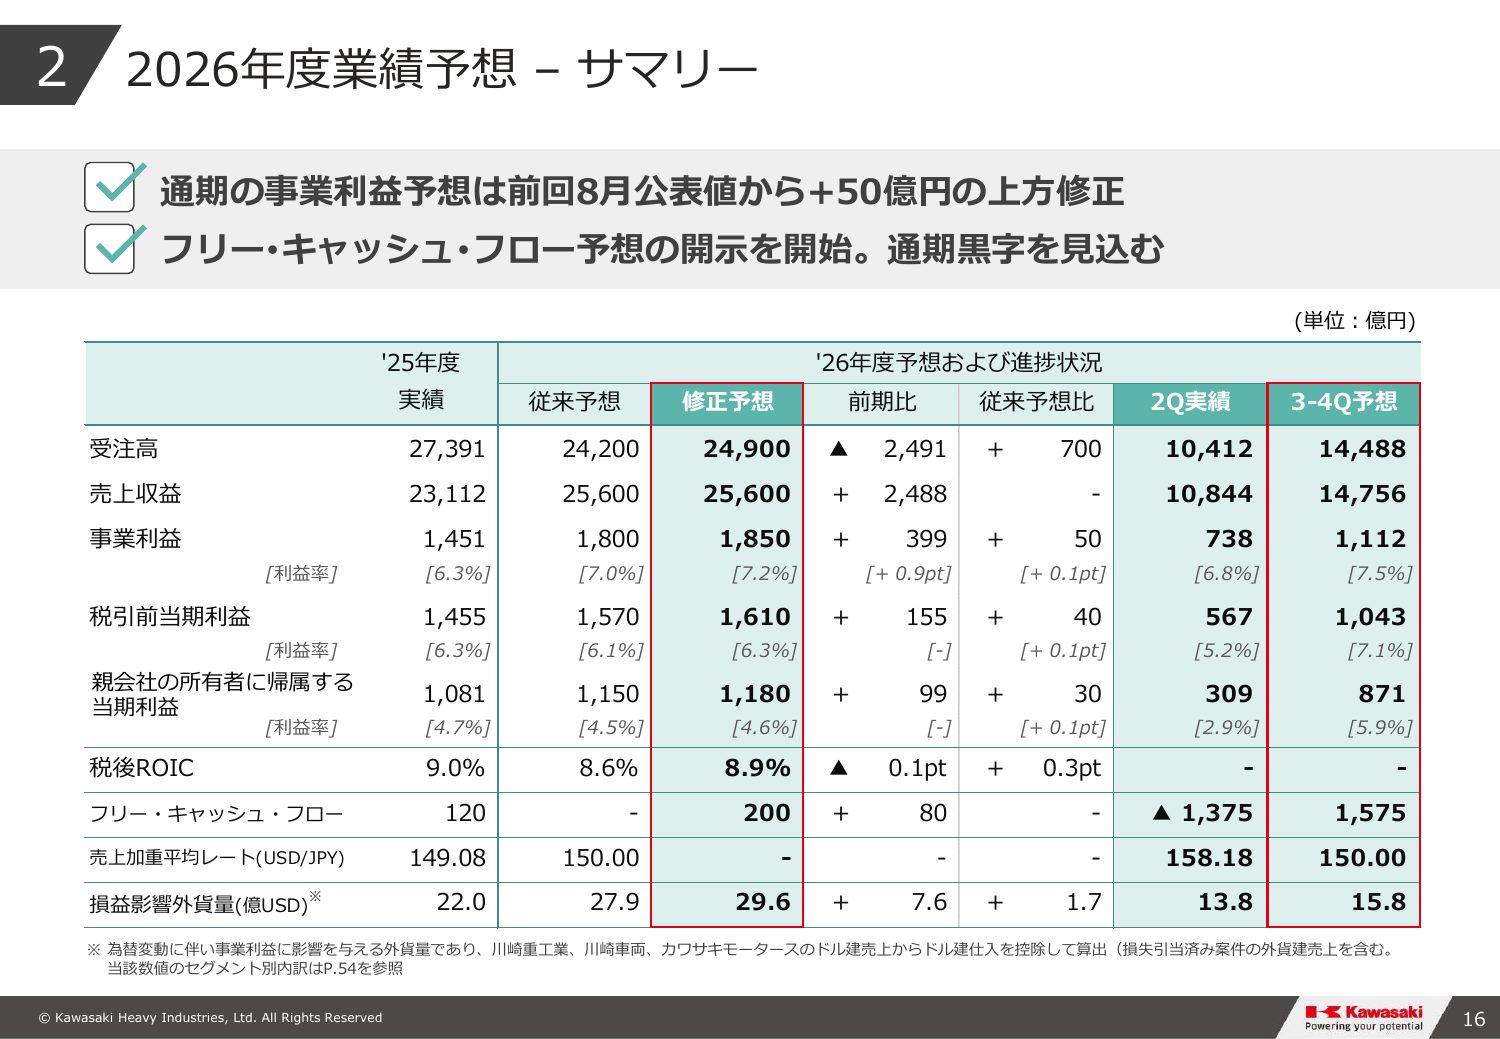
11月10日の決算では全社の利益予想が上がる一方、航空宇宙は減額されました。今は上方修正を好感して飛びつくより、航空宇宙の下期回復を確かめたい段階です。利益が伸びても現金回収が遅れれば、成長投資と株主還元を支える余力は細ります。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
川崎重工の決算は全社上方修正でも航空宇宙が減額
27年3月期の増益見通しは維持されましたが、全部門が同じように好転したわけではありません。航空宇宙の減額を他部門が補った上方修正であり、利益の伸び方を分けて読む必要があります。
全社利益1850億円に対し航空宇宙は680億円へ減額
会社は27年3月期の事業利益予想を1800億円から1850億円へ50億円引き上げ、親会社の所有者に帰属する当期利益も1150億円から1180億円としました。事業利益は売上収益から売上原価・販管費を引き、持分法投資損益やその他収益・費用を加減した会社の指標です。
一方、航空宇宙システム部門は720億円から680億円へ40億円の減額です。全社が50億円増えた裏で、航空宇宙以外が差し引き90億円を積み増した計算になります。680億円は全社計画の約37%に相当し、エネルギー&船舶の750億円に次ぐ規模です。
| セグメント(億円) | 上期売上 | 上期事業利益 | 通期計画売上 | 通期計画事業利益 | 下期に必要な事業利益 |
|---|---|---|---|---|---|
| 航空宇宙システム | 2826 | 100 | 7100 | 680 | 580 |
| 鉄道 | 1099 | 34 | 2300 | 100 | 66 |
| エネルギー&船舶 | 1852 | 305 | 4700 | 750 | 445 |
| 精密機械&ロボット | 1468 | 208 | 3200 | 330 | 122 |
| パワースポーツ&エンジン | 3189 | 155 | 7300 | 300 | 145 |
| その他 | 407 | 33 | 1000 | 60 | 27 |
| 調整額 | – | -99 | – | -370 | -271 |
| 全社 | 10844 | 738 | 25600 | 1850 | 1112 |
関税還付・売却益と継続的な収益力を切り分ける
上期の事業利益738億円には、子会社株式売却益31億円、ロボット関連の和解金、二輪車などを扱うPS&Eの関税還付93億円が含まれます。為替変動による前年同期比の押し上げ効果も237億円あり、販売増だけで利益が伸びたわけではありません。
売却益や和解金は、同じ金額が毎年入る収益ではありません。一方、販売数量の増加や船舶の採算改善も実際に進んでいます。一時益があるから増益全体を否定するのでも、上期利益をそのまま2倍するのでも不適切です。部門別の数量増と採算の改善が続くかで、来期にも残る利益を評価します。
防衛の受注拡大と利益の計上には時間差がある
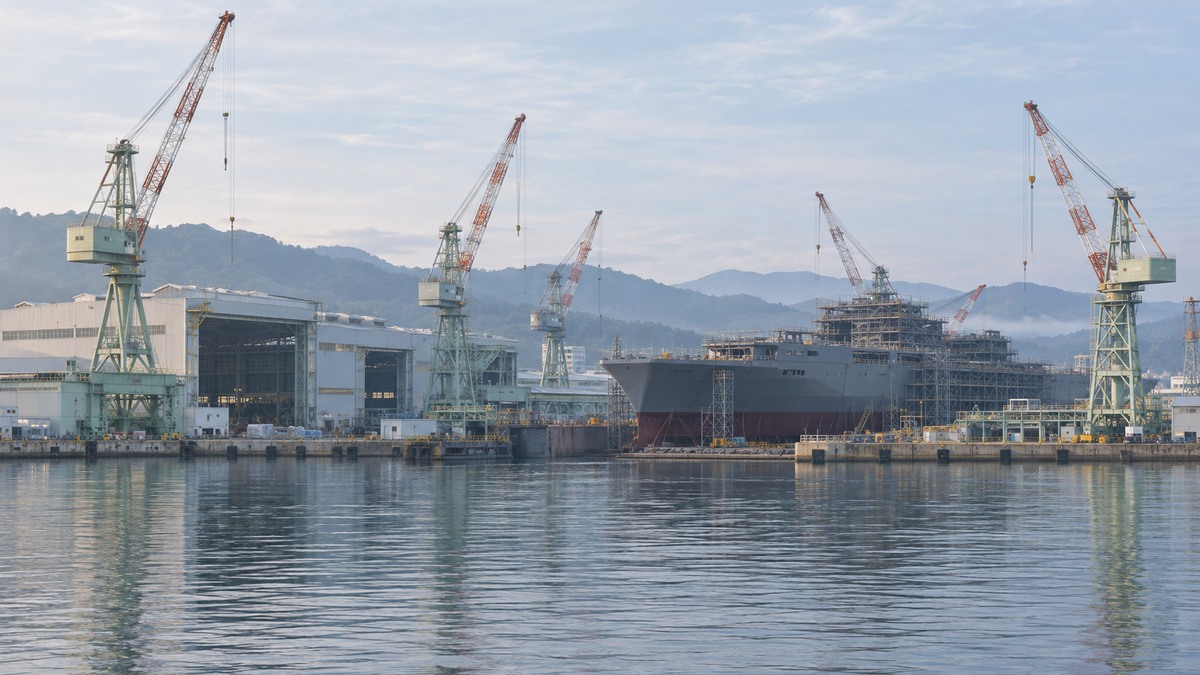
防衛装備は受注してすぐ利益が入る事業ではなく、製造や納入の進行に時間がかかります。長期の需要拡大と今期の増益を分けると、拠点整備の支出が先行している理由も理解しやすくなります。
防衛省向け売上は全社の約2割を占める計画
会社は27年3月期の防衛省向け売上を5140億円と計画し、全社売上2兆5600億円の約20.1%を占めます。上期実績は1812億円で上期売上の16.7%にとどまり、下期は差し引き3328億円と上期の約1.8倍が必要です。
防衛は部門をまたぐ事業で、潜水艦はエネルギーソリューション&マリンに入り、航空宇宙の全額が防衛売上でもありません。防衛関連銘柄を比べる場合は、契約総額だけでなく全社売上への寄与率が重要です。同じ予算拡大でも、事業の規模や納入する装備によって利益への効き方が異なります。
[関連]防衛関連銘柄を一覧で紹介!サナエノミクスで注目の投資ポイントをアナリストが解説
2027年度以降の防衛利益率10%超は会社の見通し
2026年10月6日に公表した経営計画で、会社は2030年度の防衛売上を7000億〜8000億円、2030年代半ばに1兆円超と示しました。2027年度以降は防衛事業の利益率10%超を見込むとしています。
ただし長期の拡大と当期の受注増は別です。今期の防衛受注計画4505億円は前期5339億円を下回り、上期も746億円と前年同期2050億円から減りました。大型案件の契約時期で受注は振れます。蓄積した受注残を納入へつなげ、拠点整備などの先行費用を吸収する過程が必要です。
航空エンジンとロボットの利益寄与も見落とさない
航空機本体だけでなく、エンジンとロボットも収益を支えます。精密機械&ロボット部門は上期に事業利益208億円を計上し、通期計画は330億円です。ただ上期にはロボット関連の和解金が含まれ、下期の計画は122億円と上期を下回る水準です。
半導体向けロボットには75億円を投じ、2026年度比で2027年度に1.5倍、2029年度に2倍の生産能力を計画しています。一方、防衛向け航空エンジンの今期売上計画は360億円で、前期297億円から増加します。ロボットの能力拡張とエンジンの売上増は異なる成長経路で、利益寄与も別々に追えます。
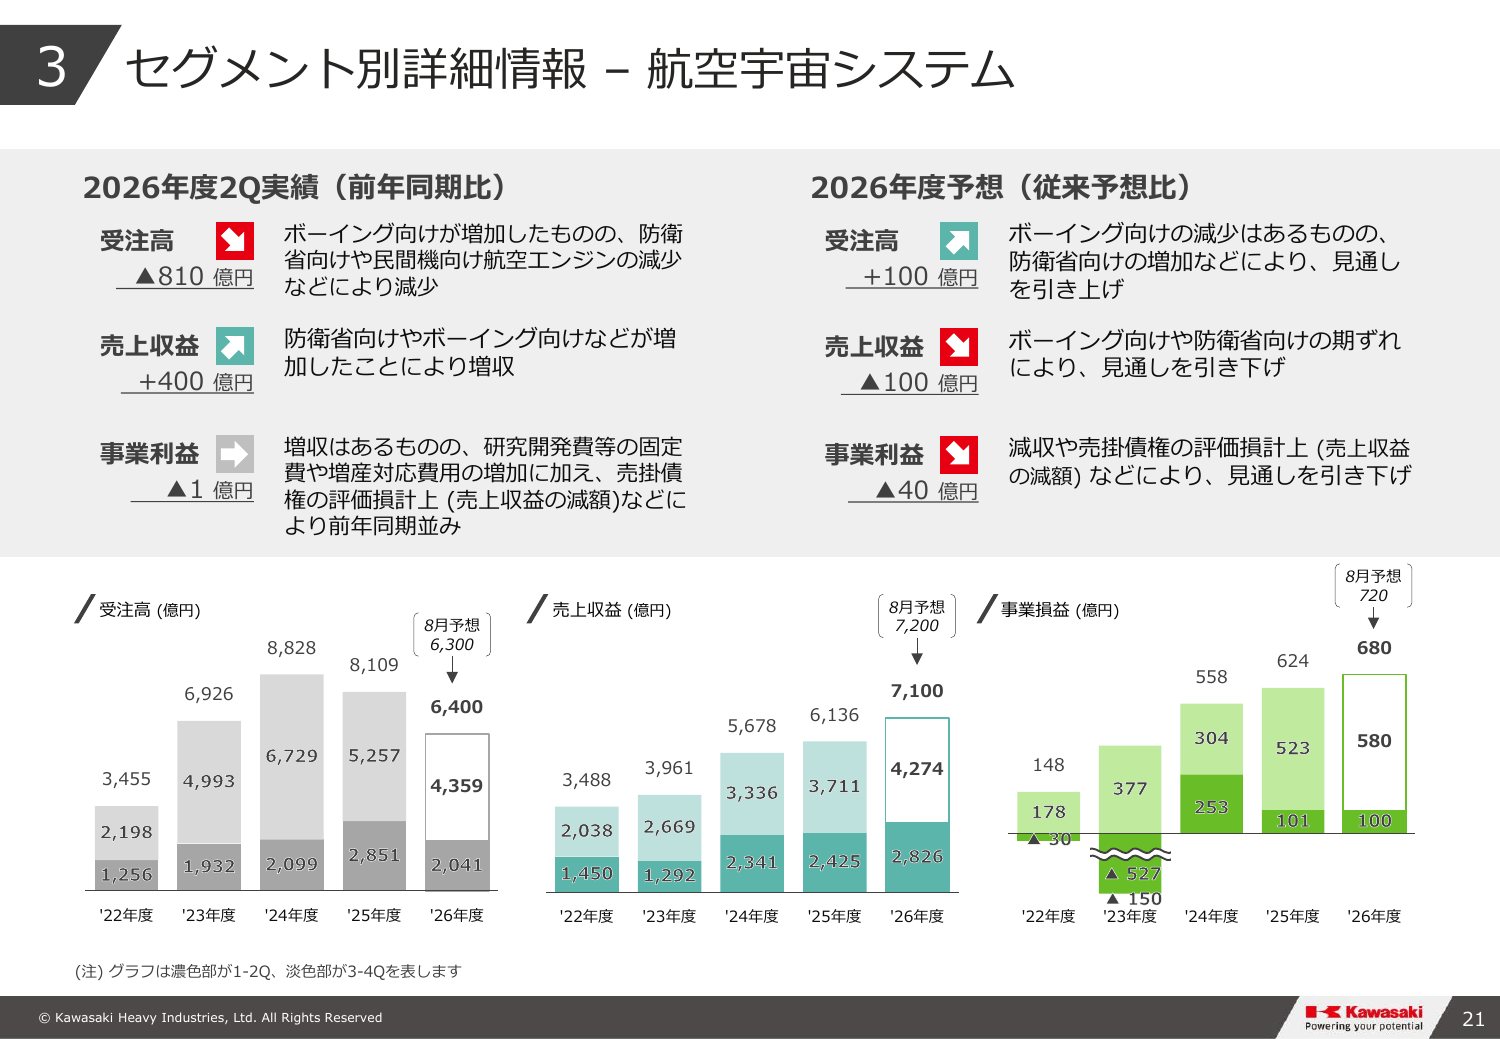
下期利益580億円は前年同期比11%増の計画
航空宇宙の下期計画は上期を大きく上回りますが、前年にも同じ偏りがありました。前年下期より売上を増やせるかが重要で、上期の利益だけを単純に延長すると、計画の難しさを読み違えます。
| 航空宇宙システム(億円) | 前年上期 | 前年下期 | 前年通期 | 今期上期 | 今期下期計画 | 今期通期計画 |
|---|---|---|---|---|---|---|
| 売上 | 2425 | 3711 | 6136 | 2826 | 4274 | 7100 |
| 事業利益 | 101 | 523 | 624 | 100 | 580 | 680 |
| 利益率 | 4.2% | 14.1% | 10.2% | 3.5% | 13.6% | 9.6% |
上期比5.8倍でも前年下期の利益率は上回らない
下期の580億円は上期100億円の5.8倍です。数字だけでは急回復に映りますが、前年も上期101億円から下期523億円へ約5.2倍に増えていました。航空宇宙は下期に利益が偏りやすい部門です。
前年下期と比べると、今期の下期計画は売上4274億円で15.2%増、事業利益は10.9%増です。利益率は13.6%で、前年下期の14.1%をわずかに下回ります。採算の改善より売上の伸びに頼る計画で、達成の鍵は納入量を確保できるかにあります。
787増産と防衛納入の下期偏重が会社の根拠
11月の決算説明会の質疑で、会社は下期回復の根拠としてBoeing787の増産と防衛売上の下期偏重を挙げました。同社は787の前部胴体、主脚格納部、主翼後縁を担当しています。
Boeingは787を月8機の生産ペースとし、2026年9月までの納入は62機と前年同期の61機を上回りました。ただ7〜9月は22機で前年同期の24機を下回っています。生産の増強が納入増に直結するとは限りません。川崎の部品出荷も完成機より先行するため、両社の計上時期はずれます。
売上期ずれと債権評価損を継続的な悪化と分ける
説明会では、上期の利益を押し下げた要因として、ミサイル関連拠点の準備費、Boeing関連の人員訓練費、債権評価損が挙げられました。さらに一部の売上は来期へずれ込むと説明されています。
期ずれは売上の消失とは異なりますが、来期へ移った分は今期の利益を支えません。債権評価損の再発の有無に加え、増産準備費が計画に含めた額を超えないかも採算に影響します。費用が下期に残るだけで未達とは言えず、会社の想定以上に膨らむかが減額リスクです。
川崎重工の株価は予想PER14.8倍でも下期回復の確認が必要
年初来高値から大きく下落しても、利益の見通しまで悪化すれば安さは薄れます。予想PER14.8倍は会社予想EPSを用いた計算値です。直近の値動きと、計算に使う利益・株式数の時点をそろえて評価します。
5年と1年のチャートで上昇と調整を振り返る
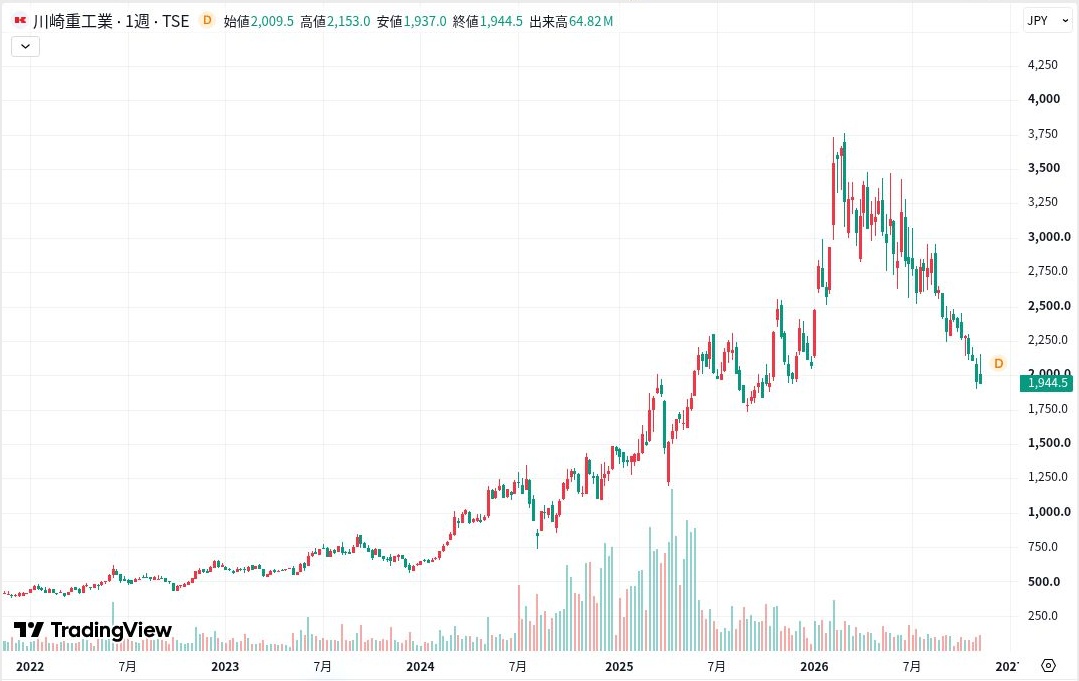
5年週足では2024年から上昇が加速し、2026年3月の3766円を頂点に高値・安値を切り下げています。2025年3月には海外の防衛費増額要求が成長期待を強めたと報じられました。その後の2026年7月1日は、大型資金調達の報道で希薄化を懸念する売りが出ています。
成長投資は生産能力を広げる一方、増えた株数を上回る利益拡大が必要です。11月12日終値は1978円と年初来安値1901.5円に近く、まだ持続的な反転を確認できる形ではありません。防衛期待が先行した時期とは異なり、今は投資資金をどれだけ利益へ変えられるかが株価評価の課題です。
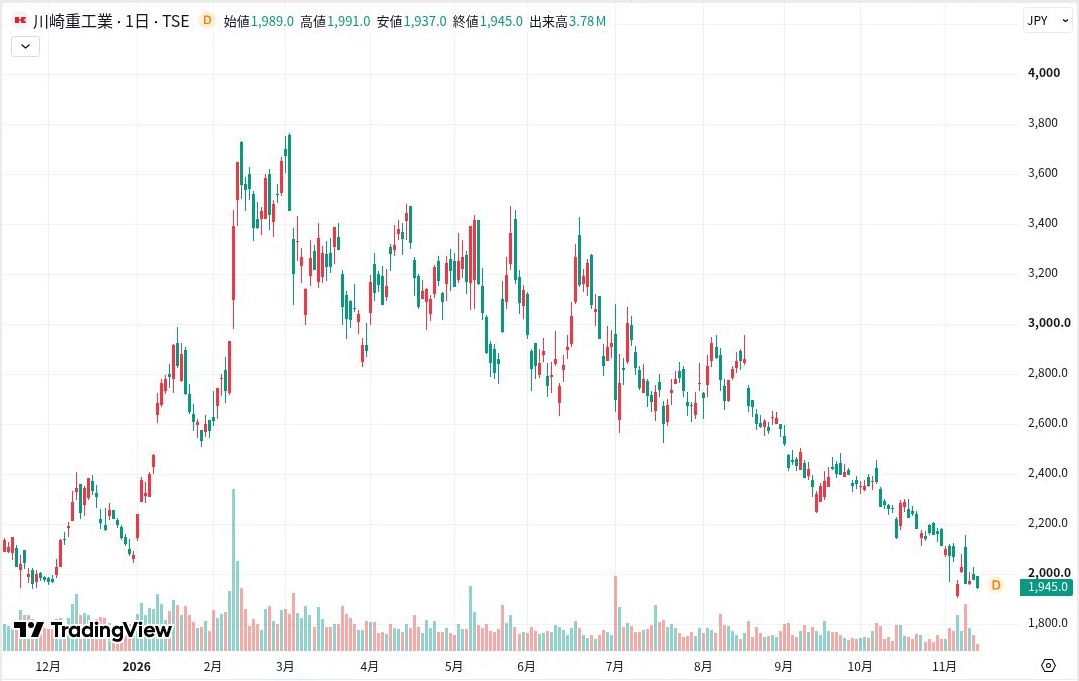
予想EPS133.69円と実績PBR1.72倍を同じ時点で読む
11月12日終値1978円を会社予想のEPS(1株当たり利益)133.69円で割ると、予想PERは14.8倍です。上期末の親会社所有者帰属持分1兆48億5800万円を自己株を除く株数で割ったBPS(1株当たり純資産)は1150.32円で、実績PBRは1.72倍です。
PBRが1倍を超えるのは、簿価純資産以上の価値を市場が付けている状態です。ただし、将来の利益率が保証された意味ではありません。PERとPBRの低さだけで買いを決めず、利益予想の達成度と組み合わせて評価します。一時益や為替効果を含む今期の稼ぎが、来期も続くかは別の問題です。
| 指標(2026年11月12日終値基準) | 数値 |
|---|---|
| 株価 | 1978円 |
| 会社予想EPS | 133.69円 |
| 予想PER | 14.8倍 |
| BPS | 1150.32円 |
| 実績PBR | 1.72倍 |
| 予想配当/利回り | 40円/2.02% |
| 時価総額 | 1兆7346億円 |
増資とCBの潜在希薄化を二重に差し引かない
7月の増資では3735万株を発行し、増資前の発行済み株式の約4.45%にあたります。この株数は現在の発行済み株式8億7695万株に含まれ、会社予想のEPSやBPSにも反映済みです。改めて4.45%を差し引くと二重計算になります。
一方、2031年と2033年満期のCB(転換社債型新株予約権付社債)は額面各500億円で、転換価額は3884円と3755円です。全額転換を仮定すると約2619万株、発行済み株式の約2.99%増えますが、確定した希薄化ではありません。現在の株価は転換価額の約半分で、転換されなければ満期の返済が残ります。
下期FCF1575億円は前年の回復ペース超えが必要
会社は通期のFCFを200億円の黒字と計画しています。上期の資金流出を埋めるには、前年より大きい下期の現金回収が必要です。決算の利益が増えても、納入と回収が遅れればこの計画は厳しくなります。
| FCF(億円) | 上期 | 下期 | 通期 |
|---|---|---|---|
| 前年(26年3月期) | -956 | 1076 | 120 |
| 今期(27年3月期) | -1375 | 1575(必要額) | 200(計画) |
前年下期1076億円に対して約46%多い現金創出が必要
FCF(フリーキャッシュフロー)は、営業活動と投資活動による現金収支の合計です。今期上期は1375億円のマイナスで、通期200億円の計画に届くには下期1575億円が必要になります。上期の赤字だけを見て資金繰りが破綻すると決めるのは誤りです。
前年も上期956億円のマイナスから下期に1076億円を生み、通期120億円で着地しました。ただ今期は前年下期より約46.4%多い現金創出が求められます。季節的に回復しやすい構造は共通でも、前年並みの回収では通期黒字に届きません。
在庫・債権回収と成長投資の支出を分ける
上期は在庫の増加による資金流出が1067億円、売上債権の減少による資金流入が842億円でした。他項目を含む運転資本全体では607億円の流出です。CCC(資金回収にかかる日数)は前年上期末の155日から173日へ延び、資金が事業内にとどまる期間が長くなっています。
固定資産の購入には561億円を使っています。在庫は下期の納入で売上と現金に変われば流出が戻りますが、成長投資の支出は性格が異なります。増資や借入で得た資金も財務活動による現金で、FCFの改善には数えません。
川崎重工の株価の今後は納入・採算・現金回収が左右する
基本見通しは、防衛事業の拡大を評価しつつ、短期の回復確認を優先する立場です。売上増と利益率の改善、現金回収が同時に進むなら評価を引き上げやすくなります。予想据え置きだけでなく内訳を追います。
航空宇宙680億円計画と納入進捗の整合性を確かめる
次の四半期は、部門利益の前年同期比に加えて、通期計画を残りの期間へどれだけ持ち越すかを確かめます。下期利益を単純に半分にした額を、10〜12月期の合格点にはしません。納入が年度末に偏る事業なので、四半期ごとの計画や前年の時期差が欠かせません。
売上が増えて利益率も改善すれば、増産に伴う固定費負担を吸収し始めた証拠になります。反対に、売上が伸びても利益が追いつかず、再び納入時期を先送りするなら警戒が必要です。会社の説明とセグメント実績が食い違う場合は、回復を織り込む時期を遅らせます。
下期為替前提150円と費用増で利益の見方が変わる
会社は下期の為替を1ドル150円、1ユーロ180円と置いています。上期の加重平均は1ドル158.18円で、下期は円高寄りの前提です。実際の為替が前提より円安なら上振れ、円高なら下振れの要因になります。
会社が示す下期の損益影響外貨量は15.8億ドルです。単純計算では1円の変動が約15.8億円に相当しますが、全額がそのまま利益になる保証はありません。為替で増えた利益と、販売数量や採算改善で増えた利益を区別すると、円高へ戻った際に残る稼ぎを判断しやすくなります。
利益予想だけでなくFCF200億円計画の維持を確認する
FCF200億円計画の変更があれば、理由を売掛金回収の遅れ、在庫の増加、設備投資の前倒しに分けます。利益予想を据え置いても、回収遅延でFCFが悪化するなら注意が必要です。一方、需要に応える設備投資の前倒しなら、同じ資金流出でも意味は異なります。
今期の設備投資計画は1700億円で、上期597億円より下期の投資額が大きい計画です。計上と支払いの時期は異なり、その差額が下期の現金支出とは限りません。資金回収の改善と投資の進行を同時に確かめなければ、FCFの増減だけでは事業の強弱を読み違えます。投資が進んでも回収の改善が追いつくなら、借入への依存を抑えながら成長を続けやすくなります。
まとめ|防衛への期待を利益と現金回収で確かめる
川崎重工は防衛の需要拡大を取り込める企業ですが、今の株価を支えるには、投資や増産準備を実際の利益へつなぐ必要があります。
短期では下期の納入と採算改善を確かめ、長期では能力増強が1株利益へ結びつくかを追う姿勢が適しています。
利益予想の再減額や回収遅延があれば慎重に、売上と利益率がそろって改善するなら前向きに見直せます。成長投資による支出と、売れない在庫による資金滞留は区別したいところです。
高値からの値下がりを理由に急がず、利益と現金回収の両方が改善する証拠を重ねていきましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
国内株式、海外株式、外国為替の領域で経験豊富なアナリスト・ファンドマネージャーのもと、金融市場の基礎・特徴、マクロ経済の捉え方、個別株式の分析、チャート分析、流動性分析などを学びながら、日本投資機構株式会社では唯一の女性アナリストとして登録。自身が専任するLINE公式など各コンテンツに累計7000名以上が参加。Twitterのフォロワー数も3万人を超える人気アナリスト。