
エムスリー(2413)の9月15日終値は1,742.5円。5月の安値から持ち直した一方、最新の27年3月期1Q決算は営業減益でした。株価の本格復活には、医療DXの成長を利益増加へつなげる必要があります。
9月15日にはオアシスの買い増しも明らかになり、資本政策への関心が高まっています。本記事では2026年9月16日時点の開示を基に、下落の背景、最新業績、将来性、目標株価を読む際の条件を解説します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
エムスリーとは|医師35万人の基盤を医療DXへ広げる
エムスリーは医師向け情報サイトを起点に、製薬会社の営業支援、治験、人材、医療機関の運営支援へ事業を広げています。医師との接点を複数の収益源に変える仕組みが、将来性を考える出発点です。
m3.comの会員基盤が製薬会社と医療機関をつなぐ
m3.comは国内の医師35万人以上が利用する医療従事者向けサイトです。製薬会社向けには「MR君」などを通じて医薬品情報の提供やマーケティングを支援しています。世界の医師登録数は700万人以上に広がっています。
収益拡大の鍵は、登録者数だけを増やす方法から、既存会員へ提供するサービスを深める方法への転換です。医師の関心に合う情報提供や開業支援、電子カルテの導入を組み合わせ、同じ顧客との取引を増やす余地があります。
国内5事業と海外が柱|新興事業も育成
主力は製薬営業や医療現場のDXを支えるメディカルプラットフォームです。国内では治験支援のエビデンス、医師・薬剤師紹介のキャリア、医療機関運営支援のサイト、患者向けサービスのペイシェントが加わります。
この国内5事業と海外に、その他エマージング事業群を加えて開示しています。稼ぎ方は一様ではなく、デジタル営業支援と施設運営では費用構造も異なります。事業を増やすほど利益率が上がるわけではなく、売上構成の変化も確認が必要です。
エムスリーの株価はなぜ下がった?高値からの下落と反発
長期では大幅下落が続きましたが、直近は安値からの反発と決算後の急落が交錯しています。下落率の大きさだけで底打ちとはいえません。過去の高値、業績の変化、最近の値動きを順にたどります。
2021年高値から83.7%下落|特需と高い成長期待が後退
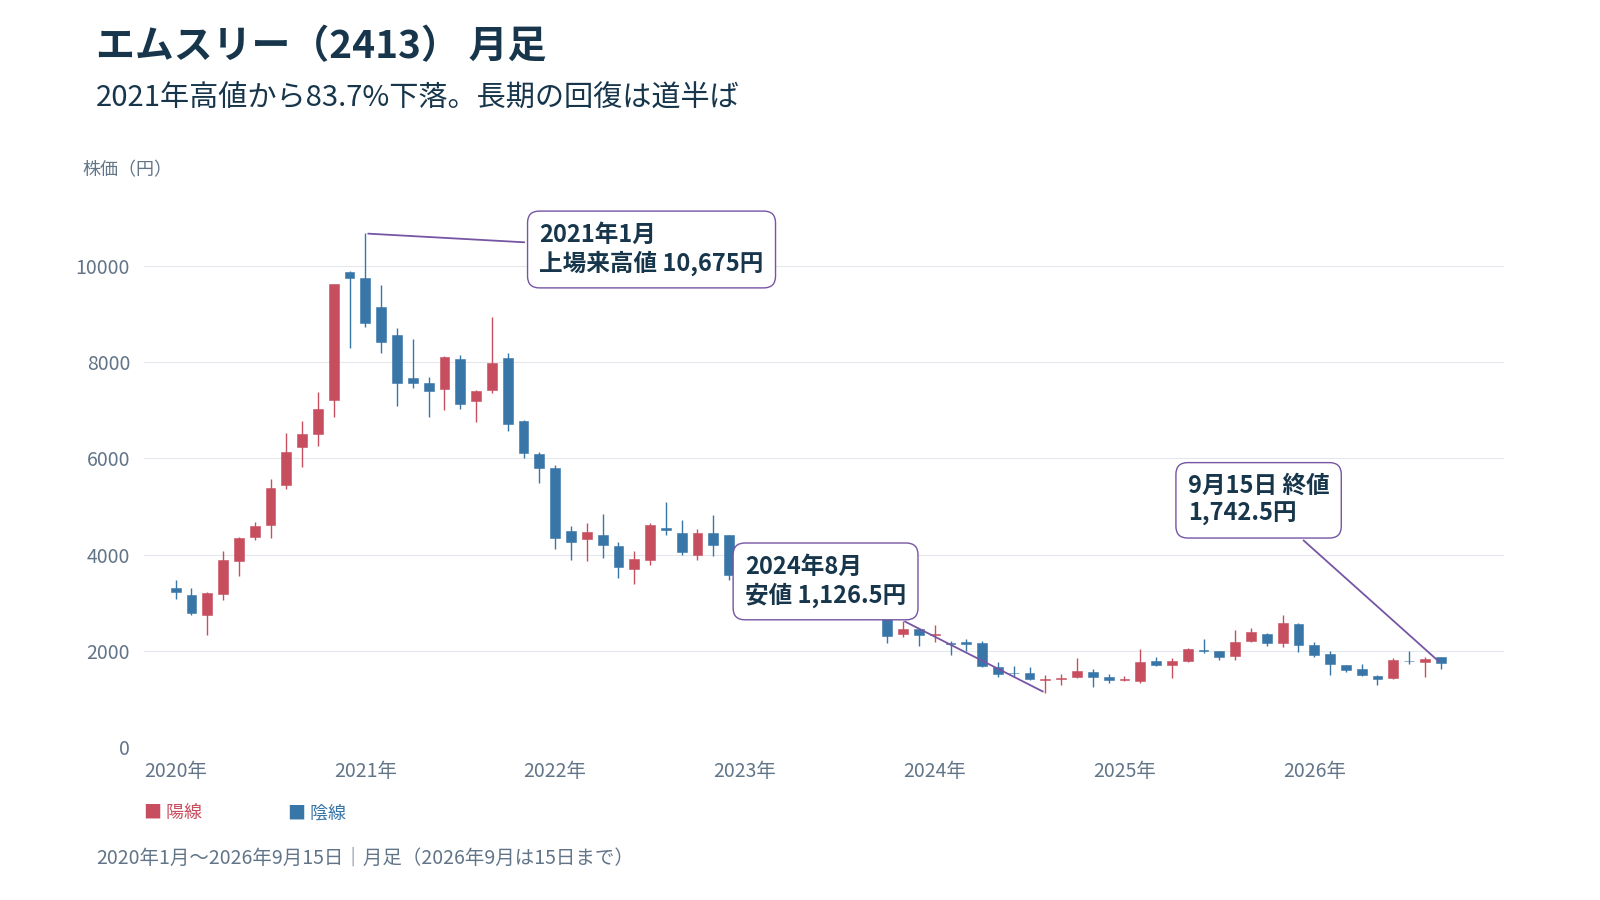
上場来高値は2021年1月の10,675円です。9月15日終値はそこから83.7%低い水準にあります。コロナ禍では対面営業の制約から医師向けのオンライン情報提供が拡大し、成長期待が強まりました。
その後は特需の反動に加え、高い利益成長を織り込んだ評価が縮小しました。2024年8月には1,126.5円まで下げています。現在の株価はその安値を上回りますが、2021年の期待が戻ると決めつけて高値への回帰を狙う根拠にはなりません。
営業利益は26年3月期に回復|過去5期の推移
営業利益は26年3月期に4期ぶりの増益となりました。ただし22年3月期には中国IPO関連の一時利益も含まれ、減益の全てをコロナ反動とは説明できません。以下は各期の連結実績です。
| 決算期 | 売上収益(億円) | 営業利益(億円) |
|---|---|---|
| 22年3月期 | 2,081.59 | 951.41 |
| 23年3月期 | 2,308.18 | 719.83 |
| 24年3月期 | 2,388.83 | 643.81 |
| 25年3月期 | 2,849.00 | 629.71 |
| 26年3月期 | 3,513.63 | 735.47 |
直近1年は2,746円から下落、5月安値後も戻りは不安定
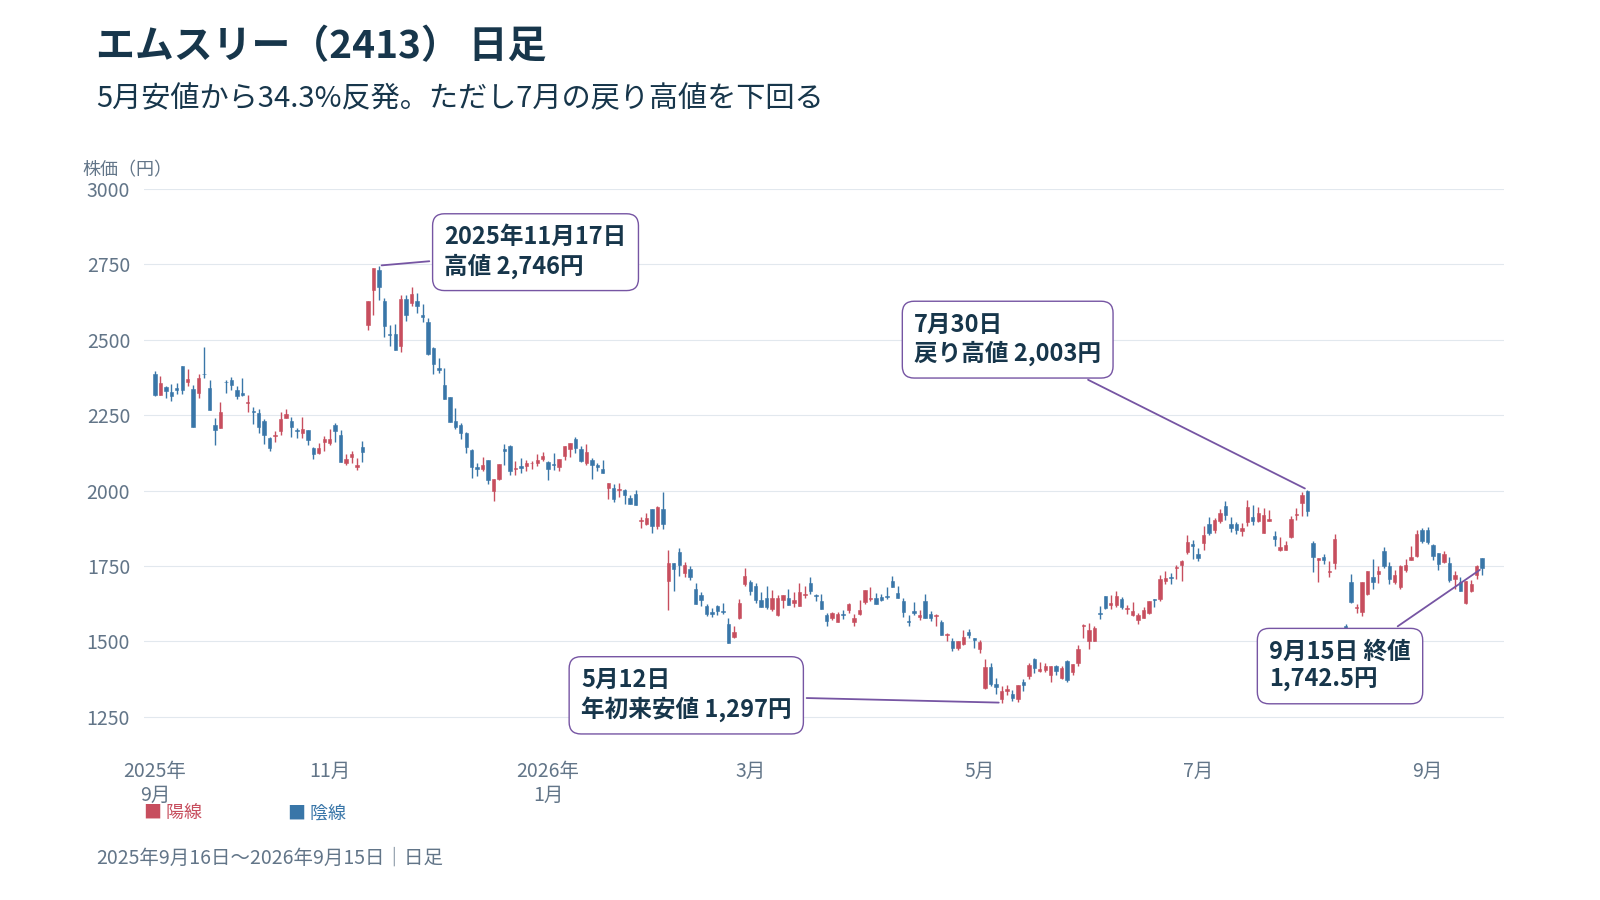
直近1年の高値は2025年11月17日の2,746円です。2026年の年初来高値は1月13日の2,177.5円、安値は5月12日の1,297円でした。7月30日は2,003円へ戻りましたが、8月7日は決算翌日に16.9%下落しています。
9月15日終値は5月安値比で34.3%高い一方、7月の戻り高値を下回ります。医療DXへの期待だけで上昇が続く状態ではなく、決算の利益水準に敏感な値動きです。反発の強さは、過去高値との距離より戻り高値を更新できるかで確認できます。
最新決算は1Q営業利益8.6%減|通期800億円予想は維持
前期の増益から一転し、27年3月期1Qは増収減益となりました。高利益率の事業の伸び悩みと先行投資が採算を押し下げています。年間計画は据え置かれており、今後は四半期ごとの利益回復を確認していきます。
1Q売上収益は901億円、親会社利益は23.4%減
8月6日発表の1Qは増収でも営業利益が減少しました。親会社所有者帰属利益の減少には、海外子会社の配当に伴う一過性の税金費用も影響しています。
| 1Q指標 | 実績(億円) | 前年同期比 |
|---|---|---|
| 売上収益 | 901.05 | +4.5% |
| 営業利益 | 180.77 | △8.6% |
| 親会社所有者帰属利益 | 90.74 | △23.4% |
営業利益率も前年同期の22.9%から20.1%へ低下しました。税金の特殊要因がなくなっても、本業の採算低下まで自動的に解消するわけではありません。
製薬営業支援と治験が弱く、海外も計画を下回る
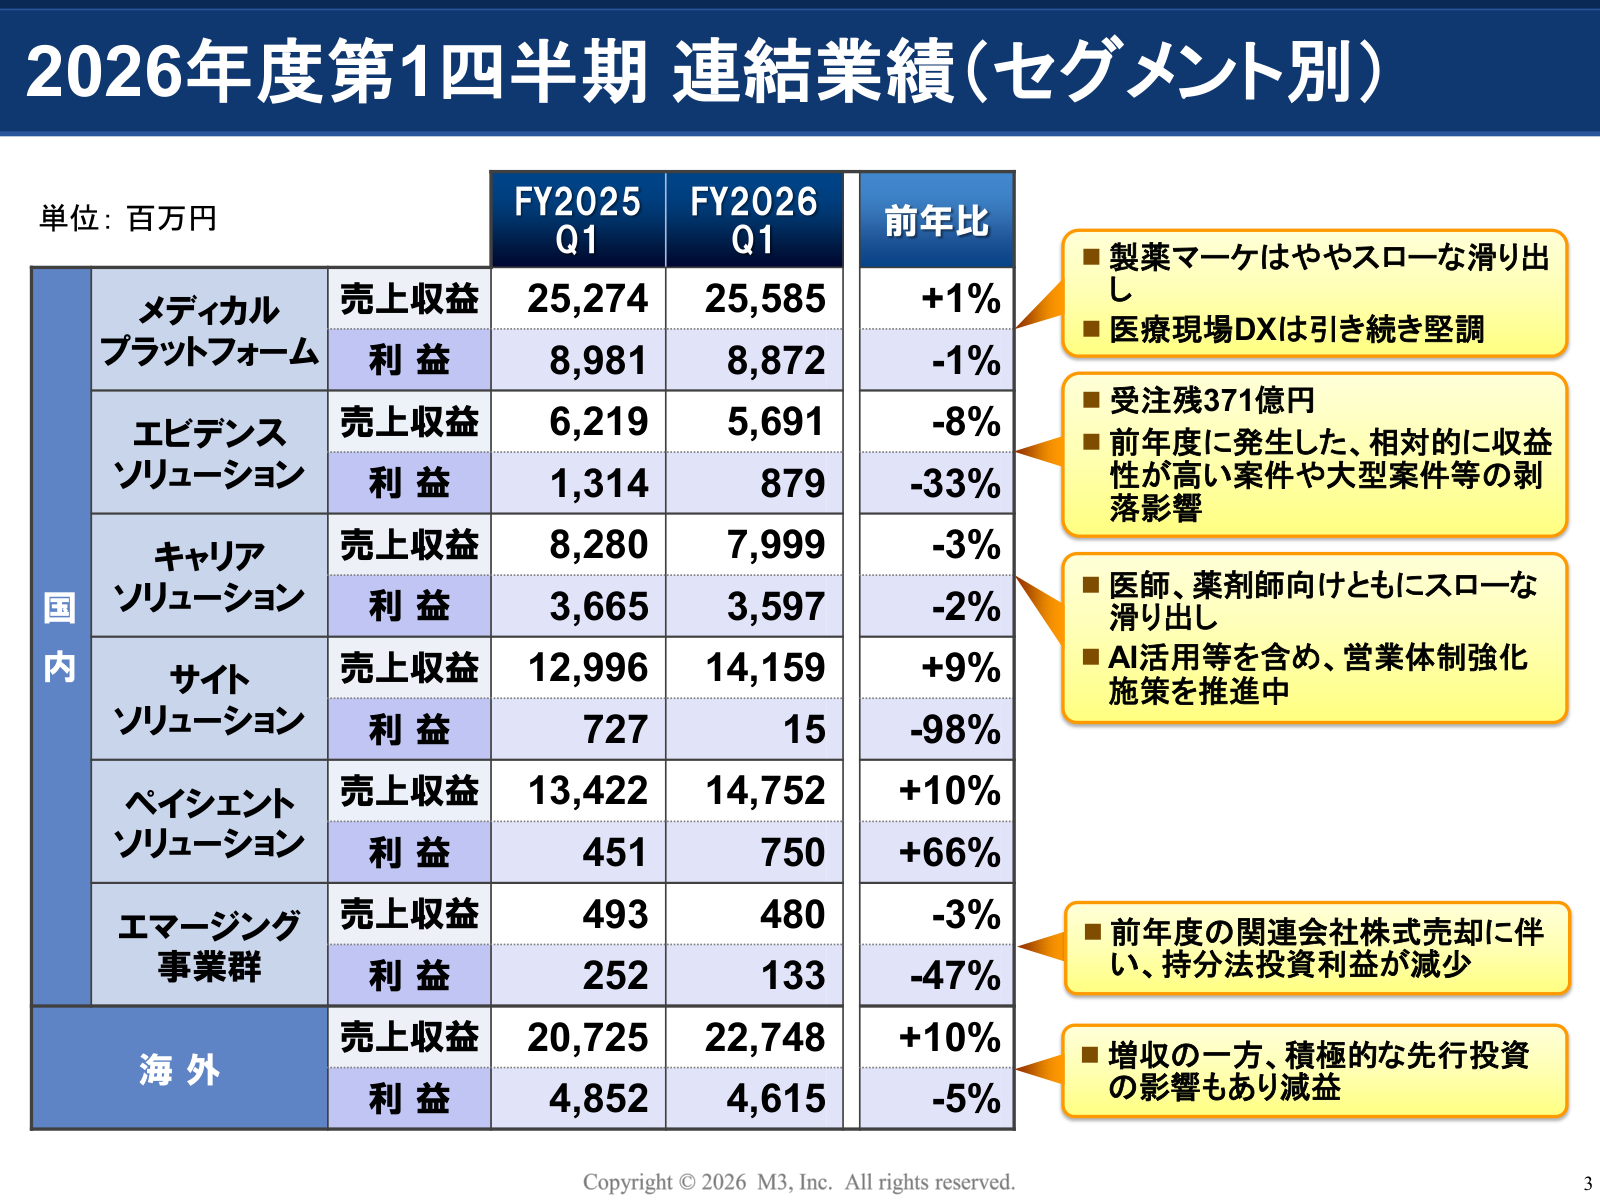
メディカルプラットフォームは売上が1.2%増えた一方、利益は1.2%減りました。医療DXは堅調でも、利益率の高い製薬マーケティング支援が減収だったためです。治験支援も前年の高採算案件の反動で利益が33.1%減少しました。
海外は円安も寄与して9.8%増収でしたが、投資負担で4.9%減益です。会社は主に海外の進捗が想定より遅いと説明しています。全社増収という見出しだけでは、利益を多く生む事業の弱さを見落とします。
通期は増収増益計画|残り9か月の営業利益は約619億円必要
27年3月期の会社予想は売上収益4,000億円、営業利益800億円、親会社所有者帰属利益530億円です。前期比では順に13.8%、8.8%、7.9%増で、1Q決算時点で修正はありません。
営業利益の通期進捗率は22.6%にとどまります。残る9か月では約619億円が必要で、前年同期間の約538億円に対し約15.2%の増益が求められます。年度後半の回復を含む計画です。1Qを単純に4倍して通期減益と決めるより、前年同期に対する増益率の改善を追うほうが実態に合います。
[関連]決算書の読み方を機関投資家がわかりやすく解説!個人投資家が知っておくべき基本とは
株価反発の材料|オアシスの買い増しとワイズマン買収
最近の材料は、医療・介護事業の拡張と大株主の働きかけです。資本政策への期待と、本業の利益増加は分けて評価する必要があります。具体的な開示を確認すると、期待だけで補ってはいけない部分も分かります。
オアシスの保有比率は7.40%|非公開化に関わる提案も
オアシスは9月15日提出の変更報告書で、9月8日時点の保有を7.40%、5,028万7,300株と報告しました。前回の6.26%から増加しています。8月に明らかになった大量保有から、買い増しが続いています。
報告書では、上場廃止や資本政策の重要な変更、第三者による議決権の過半数取得に関する提案を行っていると記載しています。ただし、これは保有者の提案です。会社による非公開化の決定や買付価格の提示とは異なり、成立を見込んだ値上がりは確約されません。
ワイズマンとの連携は介護DXの収益化が焦点
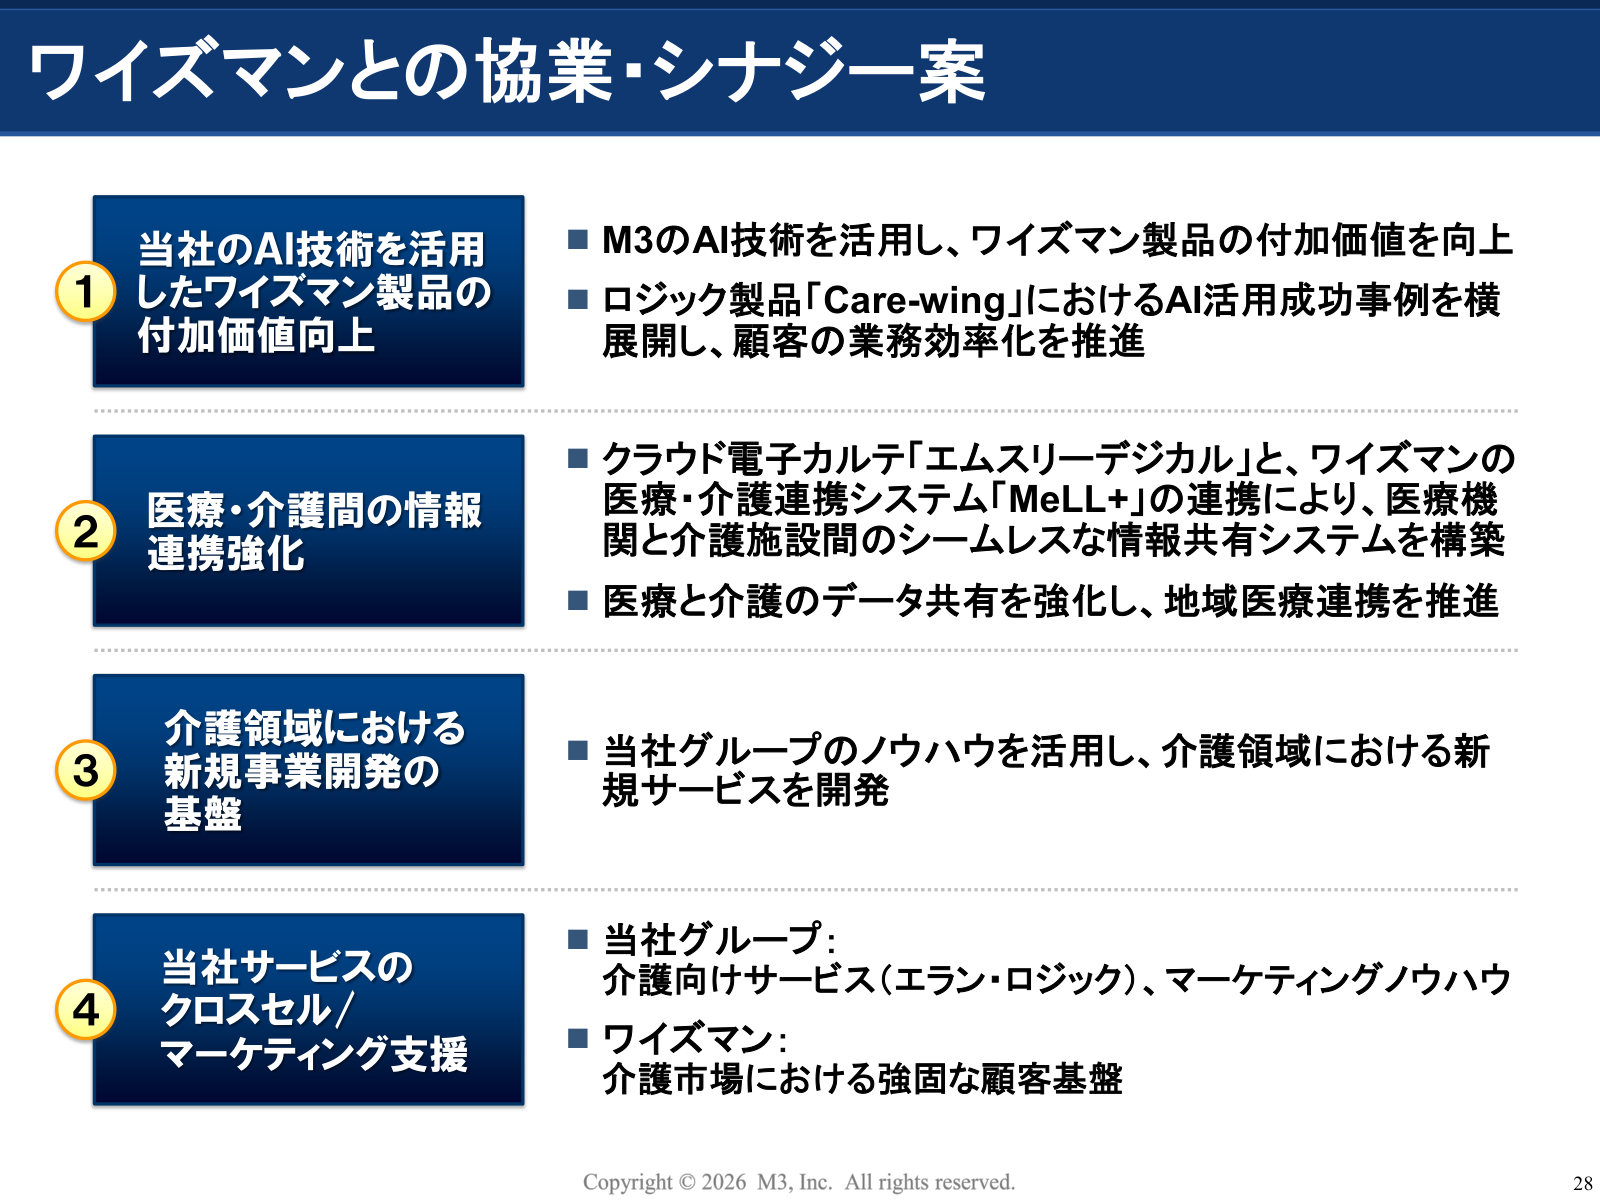
6月に発表したワイズマンの子会社化について、8月の会社説明資料では医療・介護間の情報連携とAI活用を協業策に掲げています。電子カルテと介護連携システムをつなぎ、介護施設の顧客基盤へサービスを広げる狙いです。
買収額は非開示で、発表時は全額を手元資金で賄う方針でした。子会社化だけで利益が増えるとは限らず、顧客網を生かした販売拡大が必要です。今後の開示では、連携による契約増加と利益貢献の大きさを確かめたいところです。
エムスリーの将来性|医療DX・AI活用と株主還元
医療のデジタル化には成長余地がありますが、売上拡大と株主への還元は実績で確かめたいところです。導入施設数、AIの収益効果、自社株買いの取得額を確認すると、将来性を具体的な数字で追えます。
エムスリーデジカルは約1万100件へ拡大
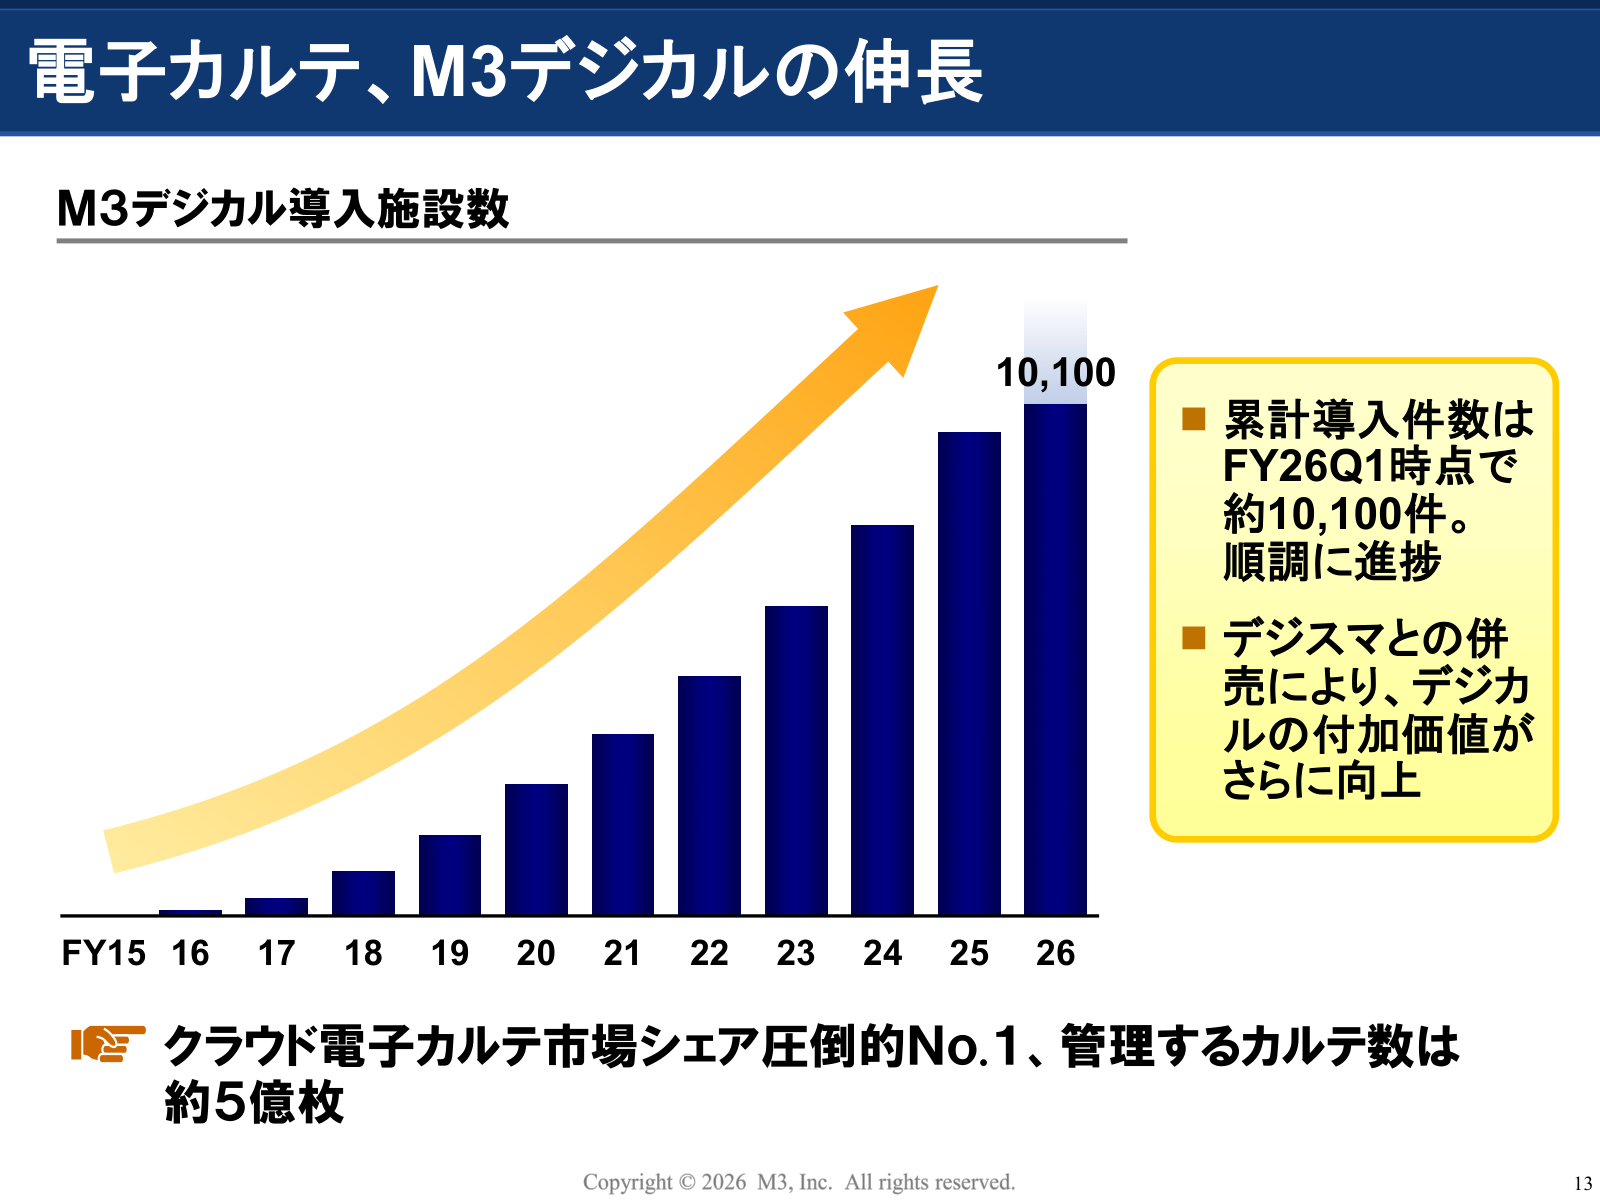
クラウド電子カルテ「エムスリーデジカル」の累計導入件数は、1Q時点で約1万100件となりました。予約・問診・決済を扱う「デジスマ診療」と組み合わせ、診療所の日常業務にサービスを組み込む仕組みです。
会社が示す医療機関向けサービス全体の売上は26年3月末時点で約160億円です。中期的には600億〜900億円規模を描いていますが、これは確定した受注ではありません。施設数の増加に加え、1施設当たりのサービス利用額が伸びるかが収益拡大の鍵です。
AIは代替リスクだけでなく、既存事業の効率化にも働く
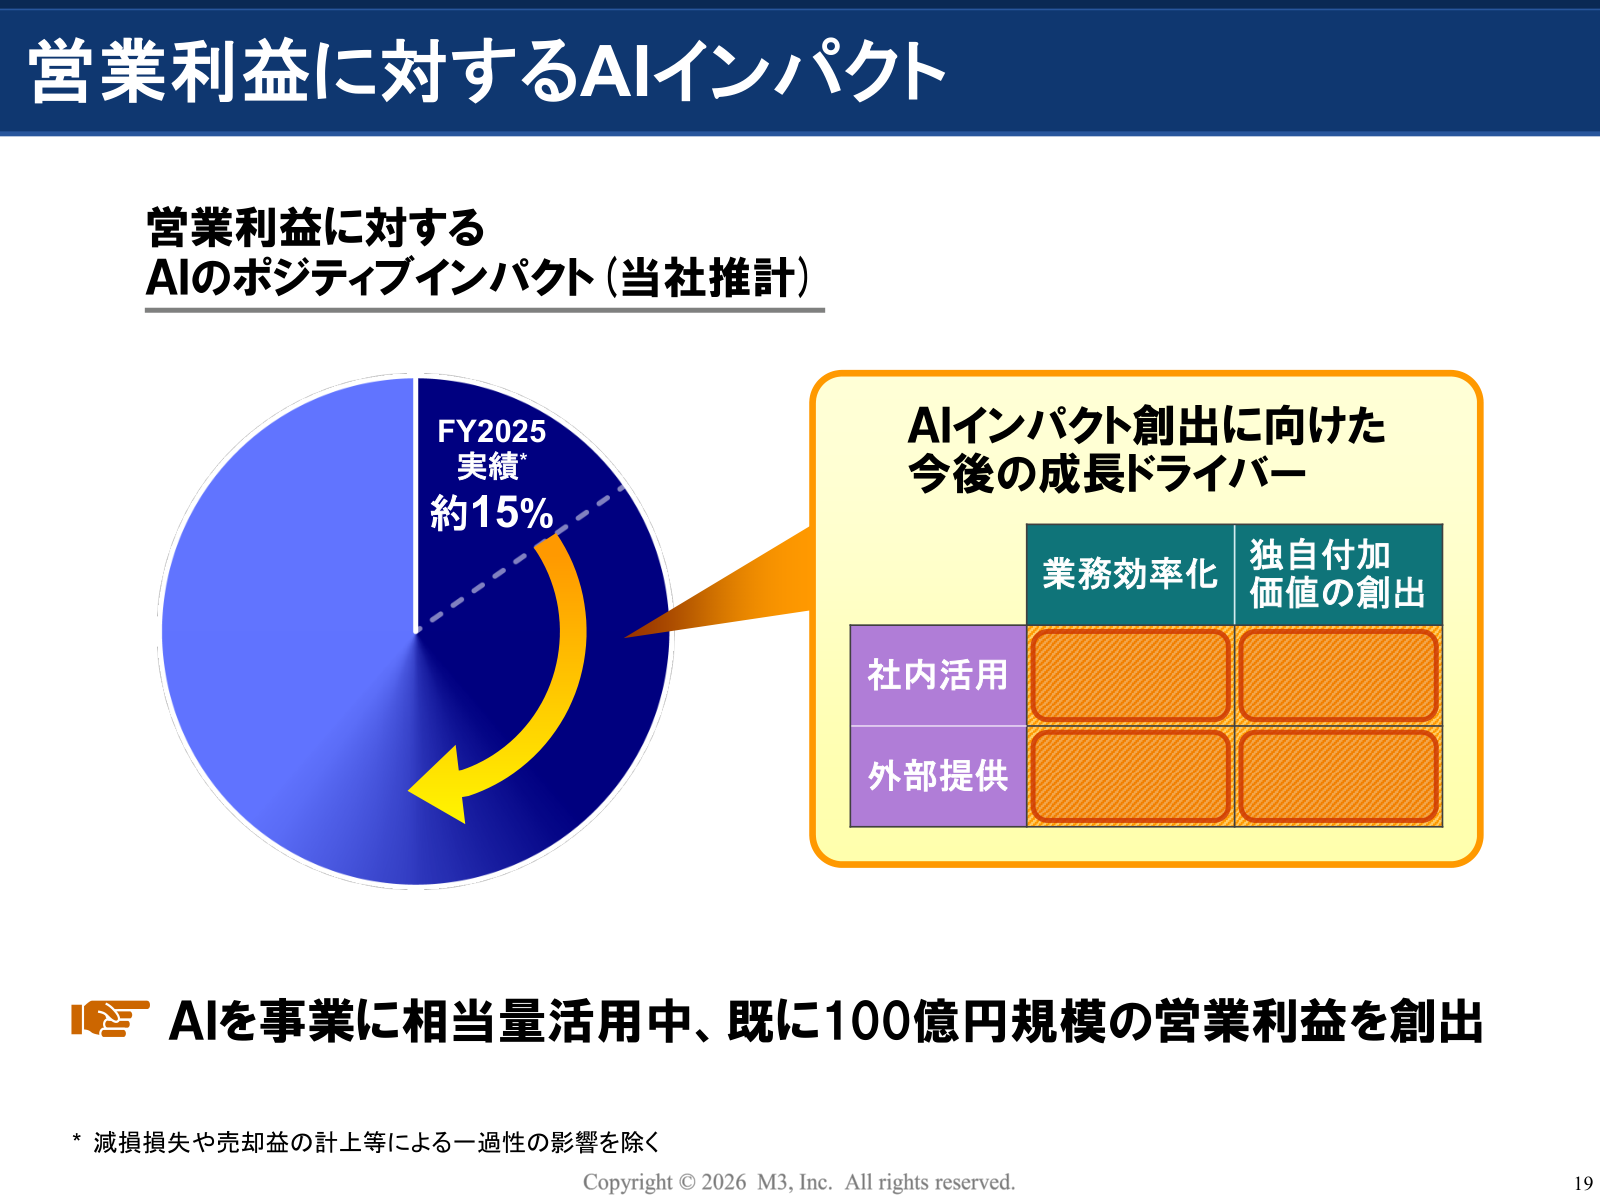
会社は26年3月期について、AI活用が営業利益に与えたプラス効果を約15%、100億円規模と推計しています。対象は一過性の損益を除いた利益で、独立したAI事業の売上や会計上の追加利益を示す数字ではありません。
医師向けコンテンツの個別最適化や、介護現場の事務負担軽減などが用途です。生成AIに情報提供を代替される懸念がある一方、自社もAIを使って付加価値を高めています。今後、利益率や顧客継続率も改善すれば、会社推計の効果を実際の業績から確認しやすくなります。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
200億円の自社株買いは約20億円を実行済み
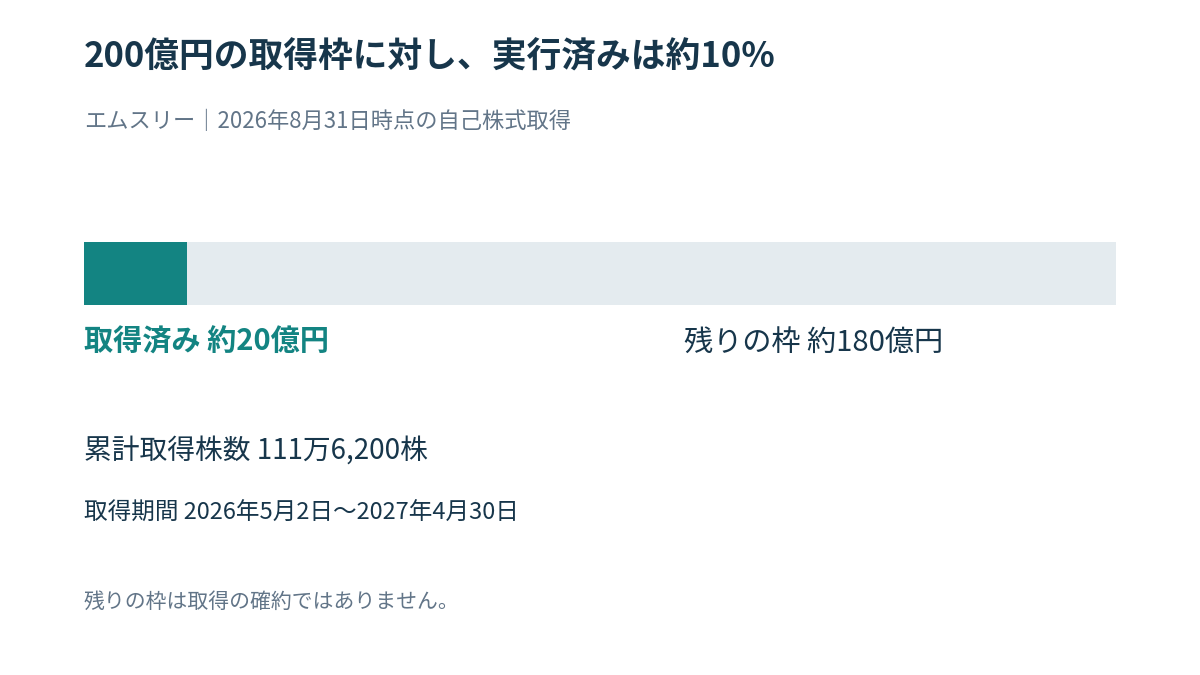
自社株買いは2,000万株・200億円が上限で、取得期間は2026年5月2日から2027年4月30日です。8月末までに111万6,200株、約20億円を取得し、金額ベースの進捗は約10%となりました。
発表した枠の全額がすでに株価を支えているわけではありません。残る取得余地はありますが、実施は市場動向などに左右されます。また、27年3月期の年間配当予想は未定です。前期実績22円を今期の確定配当と扱い、利回りを見積もるのは避けたいところです。
エムスリーの今後で注意したい3つの懸念材料
成長投資の負担はすでに業績へ表れています。医療機関支援の採算、海外治験の回復、買収後の収益性は、売上の拡大と別に追う必要があります。株価回復の期待が崩れる要因を、事業別に確認します。
サイトソリューションは増収でも利益がほぼ消失
サイトソリューションの1Qは売上収益141.59億円に対し、利益は0.15億円、前年同期比97.9%減でした。医療機関やホスピス関連の売上は増えても、米国事業や居宅訪問看護の新規開設費用が採算を押し下げています。
この費用が先行投資なら、開設した拠点の稼働率上昇が後の利益につながるはずです。反対に、売上増加後も人件費や運営費を吸収できなければ、低採算が長引きます。診療報酬の一般論だけでなく、実際の拠点収益とセグメント利益の回復を確認したい事業です。
海外治験の不透明感と、のれん1,257億円の負担
6月末ののれんは約1,257億円で、親会社所有者帰属持分の約31%に相当します。のれんは買収対価のうち、取得した純資産などを上回る部分です。買収先の将来収益が想定に届かない場合、減損損失が発生する可能性があります。
海外では北米治験の事業環境に不確実性が残っています。治験を委託する製薬・バイオ企業の開発計画や資金調達は、支援会社の案件量にも影響します。創薬企業の成長期待をそのまま売上に置き換えず、契約が業務の開始・進行につながるかを見る必要があります。
[関連]のれんとは?M&A会計の仕組み・日本基準とIFRSの違い・減損リスクを解説
[関連]創薬・バイオ株を一覧で紹介!AI創薬・再生医療で注目の投資ポイントを解説
利益の伸びに会計処理や一時的な損益が混ざる
ペイシェントソリューションは1Qの利益が66.2%増えました。ただし利用者増加に加え、前期4Qからの患者衣の会計上の取り扱い変更も寄与しています。利益の伸び率を、そのままサービス需要の伸びとはみなせません。
前期には関連会社株式の売却益などもあり、四半期比較は前年の特殊要因に左右されます。買収や会計処理で利益が増えた部分と、既存サービスの契約・単価・採算で増えた部分を分けると、翌期以降も続く成長かどうかが分かりやすくなります。
株価は復活するか?予想PER22.3倍と目標株価の考え方
現在の株価には一定の成長期待が残っています。基本見通しは、通期増益計画の達成度を確かめながらの回復です。資本政策で一時的に評価が動く可能性もありますが、本業から株価を支える条件を先に確認します。
PERとPBRは基準日を明記|高値から安いだけでは買えない
9月15日終値と、確認できる最新の開示を使った指標は以下です。予想PERは会社予想EPS78.29円、PBRは6月末BPS605.97円で計算しています。
| 指標 | 水準 |
|---|---|
| 株価 | 1,742.5円 |
| 時価総額(概算) | 1兆1,834億円 |
| 会社予想PER | 22.3倍 |
| 実績PBR | 2.88倍 |
| 予想配当利回り | 年間配当未定のため算出せず |
時価総額は9月8日時点の発行済株式数を使用しています。収益回復が遅れれば、株価が下がらなくても予想利益の減額でPERは上昇します。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
目標株価は数字よりも利益予想と評価倍率を確認
目標株価を読む際は、どの年度の利益を使い、どれだけの成長を織り込んでいるかが大切です。例えば2,000円は会社予想EPSに対して約25.5倍で、現在より高い評価倍率が必要です。これは到達予想ではなく、株価水準を比較するための計算です。
今期利益が計画どおりでも、成長の持続性が疑われれば倍率は上がりません。反対に、医療DXの契約拡大や海外の採算改善が続けば、翌期利益の増加で上値を説明しやすくなります。古い平均目標株価だけを根拠に、上昇余地を固定するのは避けたいところです。
次の中間決算は、2Q営業利益約189億円が一つの確認点
上期の会社予想は営業利益370億円です。1Q実績を差し引くと、2Q単独で約189億円が必要になります。前年2Q単独の約162億円に対して約16.7%の増益で、1Qからの持ち直しを求める水準です。
製薬営業支援の回復、海外の計画未達の縮小、サイト事業の投資負担軽減が確認できれば、通期達成への不安は和らぎます。逆に上期計画の未達や通期減額なら、反発の根拠は弱まります。上期の累計利益と2Q単独の伸びを併せて見ると、回復の遅れを早めに把握できます。
まとめ|エムスリーの復活は利益回復と資本政策の進展次第
エムスリーには医師会員基盤と医療DXの成長余地があります。株価の持続的な回復には、拡大する事業を利益増加へつなげる裏付けが必要です。
買いを検討するなら、次の中間決算で主力事業と海外の利益が持ち直すかを確認したいところです。高値からの下落率だけでは割安さを測れません。
オアシスの提案や自社株買いは別の値動きを生む材料ですが、非公開化の成立や取得枠の全額実行を先取りしすぎない姿勢が大切です。
業績と資本政策の両方を追い、回復の根拠が増えるかを確かめていきましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。