

メタプラネット(3350)の株価は、2026年9月14日終値で247円となり、9月1日の326円から24.2%下落しました。9月11日にはストックオプションの潜在株式数を削減しましたが、BTC保有量は43,000BTCのままです。
今後の回復を考えるには、BTC価格に加え、株式数と資金調達条件の変化を確認する必要があります。下落理由、最新の資本政策、2Q決算を整理し、買い時を判断する条件を解説します。株価は9月14日終値、開示情報は9月15日確認分が基準です。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
メタプラネットの株価はなぜ下落?BTC評価と希薄化を分けて確認
メタプラネットは、BTCを主要準備資産として保有するビットコイントレジャリー企業です。株価にはBTCの価値だけでなく、資金調達への期待や株式の需給も反映されます。まず9月の下落幅と、事業転換後の値動きを整理します。
9月14日終値247円は月初から24.2%安い
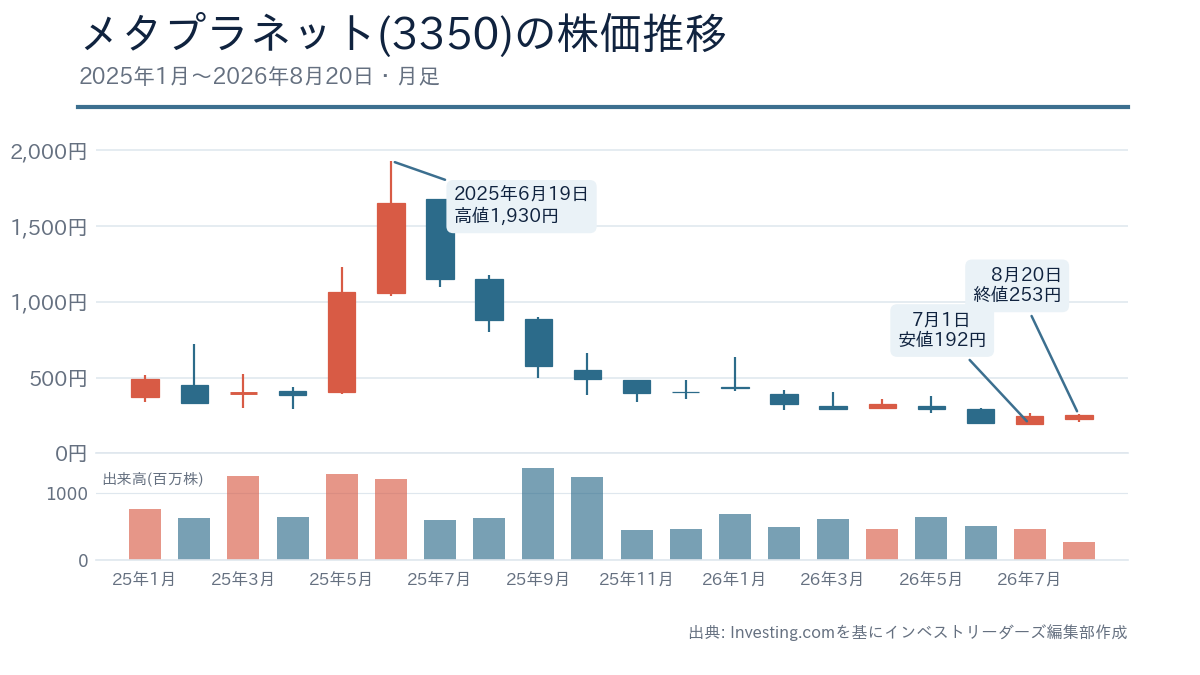
8月20日の急反発後も上昇が続いたわけではありません。9月14日は年初来高値639円より61.3%低く、7月安値192円より28.6%高い水準です。終値の推移を見ると、9月に入って再び上値を切り下げています。
| 2026年 | 終値 |
|---|---|
| 8月20日 | 253円 |
| 8月28日 | 346円 |
| 9月1日 | 326円 |
| 9月8日 | 244円 |
| 9月10日 | 259円 |
| 9月11日 | 249円 |
| 9月14日 | 247円 |
下落理由はBTC評価損・希薄化懸念・買い残の重さから考える
上期のBTC評価損は資産価値の変動の大きさを示しました。加えて、増資やストックオプションで株式数が増えると、BTC総量が増えても1株当たりの取り分が伸びないことがあります。保有BTCの増加と、普通株の価値の増加は同じではありません。
9月4日時点では信用買い残も前週から増加しています。これらは下落を考える上でのリスク要因ですが、9月の日々の売買理由をすべて説明する証拠ではありません。BTCの値動き、開示日、出来高を分けて確認します。
2024年の事業転換から2025年の急騰、2026年の調整へ
分割・併合調整後の年末株価は2021年40円、2022年47円、2023年17円でした。2024年4月のBTC戦略への転換後は同年末348円、2025年には高値1,930円を付け、年末405円へ下げています。
事業転換前の低位株と、現在のBTC保有企業では評価の前提が違います。2024年8月の10株→1株の併合、2025年4月の1株→10株の分割を調整して比較します。
[関連]ビットコイントレジャリー企業とは?日本のビットコイン保有銘柄ランキングと本命を解説
9月11日の変更点|潜在株式数は減ったがBTCは増えていない
9月11日の資本政策は、8月時点の分析から更新すべき点です。会社は第10回新株予約権の条件を再変更しました。将来発行され得る株式は減りましたが、すでに発行した普通株は減っていません。改善した範囲を数字で確認します。
第10回ストックオプションの残存分を55.5%削減
9月11日発表では、第10回新株予約権の残存潜在株式数を2億3,664万株から1億536万6,000株へ減らしました。削減率は55.5%で、行使済みも含む目的株式の総数では41.1%の削減です。
すでに交付された8,282万4,000株を返還・消却する変更ではありません。今後取得できる株式数を減らす仕組みです。1株10円の行使価格と2031年8月17日までの売却制限は維持され、権利未確定分には新たな行使制限が付きました。
BTCイールド8.8%は追加購入による利回りではない
会社定義の完全希薄化後株式数は6月末の約16.32億株から、9月11日の約15.00億株へ減りました。BTC保有量は両時点とも43,000BTCで、1,000株当たりBTCは0.0263554から0.0286646へ増えています。
第3四半期途中のBTCイールド8.8%は、主に分母の潜在株式数の削減による改善です。株の投資利回りやBTC価格の上昇率ではありません。BTCゲイン3,768BTCも指標上の換算値で、実際の追加購入量ではなく、四半期末の確定値でもありません。
第27回の未行使9,473万株分は別に残る
9月1日発表では、第27回新株予約権は8月中に行使されず、月末に9,473万株相当が残りました。9月11日の発行済普通株式数13億6,428万2,624株に対し約6.9%に相当します。
会社のBTCイールドに使う完全希薄化後株式数には、第23〜27回の未行使分は入りません。行使され、代金が払い込まれてから算入される定義です。「完全希薄化後」という名称だけで、今後の全増資を織り込んだ数字と考えないようにします。第27回以外にも残存する予約権があります。
2Q決算は営業利益33.31億円|BTC評価損と本業の収益を区別
9月15日時点で確認した最新の四半期決算は、8月13日発表の26年12月期中間決算です。営業利益は増えても、BTC評価損によって最終損益は赤字でした。営業成績の改善と保有資産の値動きを、同じ利益として扱わずに読みます。
営業収益の中心はホテルからBTC関連事業へ移った
上期売上高は前年同期比133.7%増の49.44億円、営業利益は136.3%増の33.31億円でした。BTC関連事業の売上高は47.42億円で、全体の約96%を占めます。
BTC関連事業ではオプション料収入45.83億円が中心です。ホテル売上高は2.01億円にとどまります。保有BTCを売って得た値上がり益と、デリバティブ取引による収入は別です。取引条件や市場変動によって収益は変わるため、営業利益を安定した利息収入のようには扱えません。
BTC評価損1,842.97億円で中間純損失1,827.74億円
上期はBTC評価損1,842.97億円を営業外費用に計上し、経常損失1,828.74億円、中間純損失1,827.74億円となりました。6月末の純資産は3,408.84億円、自己資本比率は81.4%です。
評価損の計上自体は同額の現金流出を意味しませんが、資産価値の低下は無視できません。自己資本比率が高くても、その中身がBTC価格に大きく左右される点は残ります。次回決算では、営業損益の改善とBTC評価損益の変化を別々に比較します。
[関連]自己資本比率の目安は?株式投資で倒産リスクを回避するための見方と使い方
通期営業利益114億円には下期80.69億円が必要
会社は通期売上高160億円、営業利益114億円の予想を据え置きました。上期の営業利益進捗率は29.2%で、下期だけで80.69億円が必要です。上期実績の約2.42倍に当たります。
下期の収益拡大が進まなければ、BTC保有量とは別に業績予想の下振れが課題になります。オプション料収入や新事業の実績を確認し、計画段階の収益を先取りしすぎないことが大切です。会社はBTC価格の変動を理由に純利益予想を開示しておらず、営業予想の達成と最終黒字化は同義ではありません。
株価247円は割安か?PBRとmNAVは分母をそろえて読む
9月14日終値は247円で、市場表示のPBRは0.93倍です。ただし、決算時点の純資産と足元のBTC価値は一致しません。PER、PBR、mNAVの違いに加え、株式数の基準日や優先株の扱いまでそろえて割安さを判断します。
時価総額は約3,370億円|普通株の予想配当は0円
時価総額は、9月11日開示の発行済普通株式数と9月14日終値で計算しました。株式数が増えたため、6月末の株数で求めた時価総額とは異なります。
| 指標 | 基準・数値 |
|---|---|
| 終値 | 9月14日:247円 |
| 普通株時価総額 | 約3,370億円 |
| 予想PER | 算出不可 |
| 市場表示PBR | 0.93倍 |
| 普通株予想年間配当 | 0円 |
PBRは決算ベースの指標で、普通株主に残る最新のBTC価値を直接示しません。優先株主への分配も別に確認します。
[関連]PBR(株価純資産倍率)とは?業種別の目安や計算式、投資での活用術をプロが解説!
mNAV1倍割れだけで割安と決められない理由
mNAVはBTC資産に対する企業評価の倍率です。単純な「時価総額÷BTC時価」と、負債・現金・優先株を調整した倍率では数値が変わります。普通株主の取り分を考えるなら、優先する請求権も確認が必要です。
株価、BTC価格、為替の日時が異なる数値を割り合わせても、現在の割安度は測れません。また、BTC価格が下がればmNAVも必ず下がるわけではありません。分母のBTC価値が分子以上に減れば、倍率は上がります。ここでは日時をそろえられない倍率の数値は示していません。
今後の将来性は?BTC目標と海外展開を資金調達の実績で評価
BTC価格の上昇は株価の追い風になり得ます。会社固有の成長を評価するには、調達した資金が1株当たりの価値を増やしたかを確かめる必要があります。保有目標、優先株、米国・香港への展開を、発表段階と実行後の成果に分けて見ます。
2026年末10万BTC目標と43,000BTCの差をどう見るか
555ミリオン計画では2026年末10万BTC、2027年末21万BTCを掲げています。9月11日開示の43,000BTCから、2026年目標までは57,000BTCの追加取得が必要です。
目標は購入資金の確保や取得の完了を約束する数字ではありません。必要資金はBTC価格と為替で変わり、株式発行で賄う場合は1株当たりBTCへの影響も変化します。目標達成だけを期待して保有するなら、取得ペースが届かない場合に投資理由を見直す条件まで決めておきたいところです。
MERCURYは転換型優先株|普通株以外の調達にも負担がある
8月13日の説明資料では、B種優先株MERCURYは発行済み、A種MARSは登録済み・未発行とされました。MERCURYは転換予約権付優先株式で、普通株への転換による希薄化も考慮します。
会社の9月11日のKPI計算にも、その転換相当株式数が含まれています。メタプラネット証券を通じたBitBondsは別の調達手段ですが、利息や償還などの条件を個別に確認する必要があります。普通株以外の証券を発行すれば、資金調達コストや普通株主の負担がなくなるわけではありません。
米国2,100BTC出資と香港子会社は実行段階を確認する
8月18日発表のSuper Leagueへの出資契約は、2,100BTCと250万ドルを拠出する計画です。先方は取引完了を2026年10〜12月に予定し、株主承認などを条件としています。
グループ内のBTCの移管を、外部からの追加購入と数えないことが大切です。9月11日には香港に100%子会社を9月中に設立する方針も発表しました。会社は香港子会社の当期業績への影響を軽微としています。拠点の発表だけで利益を増額せず、契約完了や実際の調達条件を追います。
750億円の自社株買い枠と減資案は実施済みの還元ではない
自社株買いは1億5,000万株・750億円を上限とする枠がありますが、9月1日発表では8月末までの取得累計は0株でした。取得期間は2026年10月28日までです。
買い付け枠の存在だけで株価の下値が支えられるとは限りません。9月11日発表の減資案は、12月18日の臨時株主総会の承認などを条件に12月30日発効予定です。資本金等を振り替える会計上の処理で、株式数や純資産総額、現金を直接増減させるものではありません。実際の還元とは分けて評価します。
メタプラネットの買い時は?安値よりBTCと株式需給の改善を見る
247円は年初来安値に近づいた価格ですが、安い株価と割安な株は同じではありません。下落後の購入は、BTC資産の評価と普通株への負担を確かめてから検討します。短期反発を狙う場合と長期保有では、確認する条件も変わります。
信用倍率42.46倍では戻り売りが残る可能性がある
9月4日時点の信用買い残は4,363万2,100株で、前週より892万7,200株増えました。信用売り残は102万7,600株、信用倍率は42.46倍です。株価の基準日より古い週次データとして読みます。
買い残の多さは将来の売り圧力になり得ますが、下落の時期や幅を決める数字ではありません。9月14日の出来高は1,703万5,500株でした。今後は株価が反発するだけでなく、買い残が減るか、出来高を伴って安値を切り上げるかを確かめます。
長期保有はBTC現物との違いと追加購入の条件を決める
メタプラネット株は、会社の調達力や収益事業を通じてBTC保有を増やす可能性に投資する商品です。BTC現物を持つ場合と違い、経営判断、増資、優先株や債務の条件も損益に影響します。
BTCに強気だからという理由だけで、同社株も同じように上がるとは考えないことが大切です。追加購入は、同じ定義の1株当たりBTCが改善し、調達コストを収益で賄えるかを確認してから検討します。株式数だけが増えたり、下期利益計画が後退したりすれば、値下がりしても買い増す理由にはなりません。
まとめ|株価の回復はBTC価格と普通株主に残る価値で判断する
メタプラネット株は9月に再び下落しました。9月11日の潜在株式数削減は改善点ですが、BTCの追加購入や発行済み株式の消却を意味しません。
今後はBTC総量に加え、1株当たりの取り分と資金調達の実績を確認します。海外展開や自社株買いも、発表された枠と実行された内容を分けて見る必要があります。
買い時を考える際は、BTC価格、残存予約権、信用需給、下期利益の進捗を照らし合わせます。過去の高値やPBR1倍割れだけを根拠にせず、保有理由が続いているかで判断します。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
金融ライター
2016年大手証券会社に入社、2018年に最大手オンライン証券会社に入社し、機関投資家部門(ホールセール)を立ち上げ、翌年2019年には同社シンガポール拠点設立。2022年より日系証券会社の運用部にてポートフォリオマネジャーの経験を得て以降、一貫して運用業務に従事。