


窪田製薬ホールディングス(4596)は、2026年2月13日に350円まで急騰した後、9月15日の終値は67円まで下げました。近視ケアの試験発表で注目を集める一方、スターガルト病治療候補薬のエミクススタトは、まだ製造販売承認を取得していません。
大化けの余地はありますが、開発の前進が患者への供給と収益化につながることが前提です。第38回新株予約権は全数行使済みですが、将来の資金調達リスクまで消えたわけではありません。最新決算と開発状況から、今後の見通しを整理します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
窪田製薬の企業価値は眼科3事業のうちエミクススタトへ傾いている

窪田製薬は、眼科領域に特化した研究開発会社です。エミクススタト、近視ケアのKubota Glass、網膜撮影装置のeyeMOを展開しています。中間決算でも収益は小さく、開発費を賄える規模には達していません。
営業赤字は想定内でも資金消費は不問にできない
8月14日発表の26年12月期中間決算は、事業収益8百万円、営業損失650百万円でした。前年同期の収益13百万円、営業損失450百万円から悪化しています。研究開発費は約313百万円と、前年同期の約144百万円から増えました。
新薬候補へ先行投資するため、赤字だけで開発価値が失われるわけではありません。ただし、営業キャッシュフローは570百万円のマイナスです。損益と資金流出は、次の資金調達までに開発をどこまで進められるかを測る数字です。
| 期間 | 事業収益 | 営業損益 | 当期損益 |
|---|---|---|---|
| 2022年12月期 | 8 | △2,038 | △2,016 |
| 2023年12月期 | 40 | △1,504 | △1,490 |
| 2024年12月期 | 27 | △1,345 | △1,333 |
| 2025年12月期 | 21 | △895 | △676 |
| 2026年12月期中間期 | 8 | △650 | △649 |
[関連]創薬・バイオ株を一覧で紹介!AI創薬・再生医療で注目の投資ポイントを解説
Kubota Glassは商業化済みでも本格的な売上時期が見えていない
Kubota Glassは日本で販売しており、4月から月額型のMy Visionプログラムも始めました。ただし、中間決算では、中国は規制対応を優先して商業化の時期を再検討すると説明しています。台湾も中国の動きを踏まえて慎重に進める方針です。
会社は、サブスクリプションへの移行に伴う収益認識の違いを減収要因に挙げています。売上減少だけで利用者減少とは断定できませんが、継続収入の拡大もまだ確認できません。台数や月額契約の継続率、海外での規制対応を追う必要があります。
9月の近視ケア試験は小規模な検証で、承認や増益の発表ではない
9月9日、低用量アトロピンとKubota Glassの併用試験を10月1日に学会発表すると公表しました。7~12歳の28人が参加し、12カ月の解析対象は併用15人、単独8人です。屈折値の変化は平均で併用群が-0.35D、単独群が-0.63Dでした。
眼軸長の変化は0.25mmと0.28mmで、差は0.03mmです。大規模試験の設計に役立てるパイロット試験で、治療効果の確立や薬の承認を意味しません。会社も連結業績への影響はないとしています。株価材料としての注目と収益への寄与を分けます。
eyeMOとNASAの接点は実在するが収益化の主役ではない
eyeMOは、網膜を撮影して遠隔での診療などに使う小型OCTです。2023年からジョスリン糖尿病センターやシンガポールで臨床研究を進めています。ただし、中間決算でも商業化パートナーの選定には至っておらず、製品販売の拡大は今後の課題です。
NASA向けには別の小型OCT開発を受託し、2020年4月にフェーズ1を完了しました。次のフェーズの開始時期は未定です。NASAとの技術実績はありますが、eyeMOの大型販売契約や現在の収益を示すものではありません。
エミクススタトは「承認済み」ではなく仏国で早期提供へ進む段階にある

エミクススタトは、遺伝性の希少眼疾患であるスターガルト病の治療候補薬です。2026年は製造面で進展しましたが、フランスの患者向け早期提供の準備と、一般販売を認める製造販売承認は別です。試験結果と制度を分けて確認します。
第3相試験は全体で失敗し事後解析の一部集団に効果が出た
既存の第3相臨床試験では、主要評価項目と副次評価項目を達成できず、試験全体で薬の有効性を示せませんでした。その後の事後解析では、萎縮病巣が小さい集団で、24カ月後の黄斑萎縮の進行が偽薬群より40.8%抑えられました。
対象は投与群34人、偽薬群21人で、p値は0.0206です。40.8%は視力の回復率ではなく、特定集団での萎縮進行の抑制を示す数値です。有望な手掛かりでも試験全体の成功へ読み替えられず、会社は米国での新たな第3相試験に向けて協議を続けています。
KÔL社との供給・ライセンス契約で研究から製造へ進んだ
連結子会社Kubota Visionは、3月2日に仏Laboratoires KÔLと供給・ライセンス契約を結びました。4月には臨床用GMPに準拠した原薬製造を開始しています。GMPは医薬品の製造や品質管理に関する基準で、薬そのものの承認とは異なります。
7月2日には、原薬製造に対応する第1回マイルストーン対価の受領を発表しました。金額は非開示です。契約の実行は前進ですが、入金と売上計上は同じではありません。また、7月の受領分は6月末までの中間決算とは対象期間が異なります。
AACは患者への早期提供制度で正式な製造販売承認とは異なる
AACは、適切な既存治療がない患者へ未承認薬を届けるフランスの特例制度です。医師が患者ごとに申請し、仏医薬品・医療製品安全庁のANSMが判断します。一般の医薬品販売を認める制度ではなく、窪田製薬はKÔL社と供給に向けた準備を進めています。
中間決算後も、AACの承認取得を確認できる開示はありません。契約では、承認を得られない場合、製造工程などに応じて一部を除き対価の返金義務が生じる可能性があります。「早期提供の準備」と「製造販売承認の取得」は明確に区別します。
大化け期待を支える材料は未充足市場より契約の実行度にある

スターガルト病は治療の選択肢が限られるため、経口薬が実用化すれば意義があります。ただし、市場規模の大きさだけでは、窪田製薬が獲得できる収益は決まりません。契約の実行、会計上の売上計上、競合薬の進捗を合わせて確認します。
治療空白が大きく初の薬物治療を狙える余地がある
スターガルト病は、主にABCA4遺伝子の変異に関連し、中心視野が徐々に失われる遺伝性疾患です。治療法が限られるため、新しい薬への需要が期待されます。一方、患者数だけでなく、治療対象となる病状や費用負担によって実際の利用範囲は変わります。
会社資料の約10億36百万ドルは、世界市場全体ではなく、欧州での獲得見込市場の試算です。32.5%のシェアなどを仮定しています。会社の市場試算は、確定した売上予想ではありません。競合の登場や価格条件によって、獲得できる市場は変わります。
マイルストーンは複数回でも金額と収益認識時期が見えない
KÔL社との契約には、原薬製造、製剤製造、包装など、工程に応じた複数のマイルストーン支払いが設定されています。第1回の受領後も、追加支払いの金額や時期、患者への供給価格は公表されていません。開発工程の進展と収入の規模は分けて評価します。
会社は、所定の要件を満たした時点で収益を認識する見込みと説明しています。一時金を受け取っても、同じ金額が直ちに売上や利益になるとは限りません。返金条件を含む契約内容と会計処理の更新が、黒字化の見通しを考える手掛かりになります。
競合薬は承認申請へ進み、先行優位を決めつけられない
競合のBelite Bioは8月11日、tinlarebantの米国での承認申請受理と優先審査を発表しました。審査の目標日は2027年2月12日です。9月8日には日本での承認申請も公表しており、他社の開発も進んでいます。
申請受理は承認を保証せず、対象患者や薬の作用も同一とは限りません。それでも、窪田製薬が競合より先に広く患者へ届けられるとは、現段階で断定できません。AACでの供給準備に加え、新たな試験で再現性のある結果を示せるかが競争力を左右します。
[関連]テンバガーになるバイオ株の共通点とは?投資する際の注意点も含めて徹底解説
バイオベンチャー株は業績より材料発表と増資で動きやすい

バイオベンチャーは製品収入に先立って開発費が発生するため、赤字でも開発材料で株価が動きます。一方、資金調達で株式数が増えるリスクもあります。窪田製薬は、開発の進展と1株当たりの価値を同時に見る必要がある銘柄です。
新薬の開発・承認材料は赤字でも株価を押し上げる
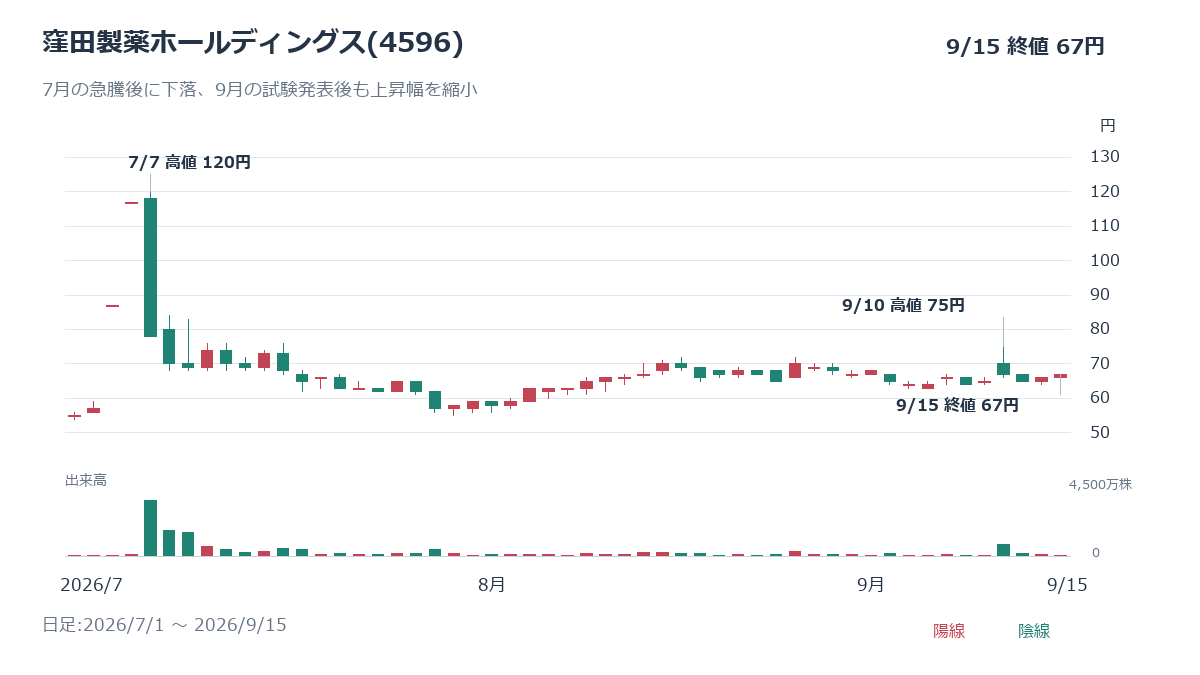
窪田製薬は2026年2月13日に350円、7月2日のマイルストーン開示後には7月7日に120円まで上昇しました。短期間に大きく値上がりしても、その日の高値が長期的な企業価値を表すわけではありません。
注目する材料は、供給に向けた当局対応、製造の進展、追加対価、患者への提供です。開発の前進があっても、患者数や収益への寄与が見えなければ期待は剥がれやすくなります。買い時を考える際は発表直後の上昇率だけでなく、その後も価格が維持されるかを確認します。
NASAや承認の材料は名称より現在の工程を確認する
「NASA関連」「FDA承認」といった言葉を見たら、対象の製品、企業、手続きの段階を確認します。NASA向け開発は過去の技術実績であり、エミクススタトの薬事手続きとは無関係です。競合薬の申請受理も、窪田製薬の承認ではありません。
FDAやEMAによる希少疾病用医薬品の指定は開発を支援する仕組みで、製造販売承認とは異なります。名称の強さより、どの製品がどの手続きを終えたのかが重要です。会社開示で日付と対象を照合し、別の事業の発表を混同しないようにします。
第38回は全数行使済みでも、新たな希薄化リスクは残る
2025年11月に決めた調達は、新株4,500万株と第38回新株予約権4,500万株分でした。発行価格と行使価額はいずれも7円です。両者を合わせた9,000万株は、当時の既存議決権に対して127.83%に相当しました。
第38回は7月7日に全数行使を終え、発行済株式数は1億6,214万4,288株になりました。第38回の未行使分による追加増加はなくなりましたが、過去の希薄化が解消したわけではありません。127.83%は株価の下落率ではなく、将来の別の増資やストックオプションも区別して確認します。
[関連]ワラントとは?仕組みや種類、メリット・デメリットをわかりやすく解説
株価の推移とバリュエーション|100円以下でも割安とは言い切れない

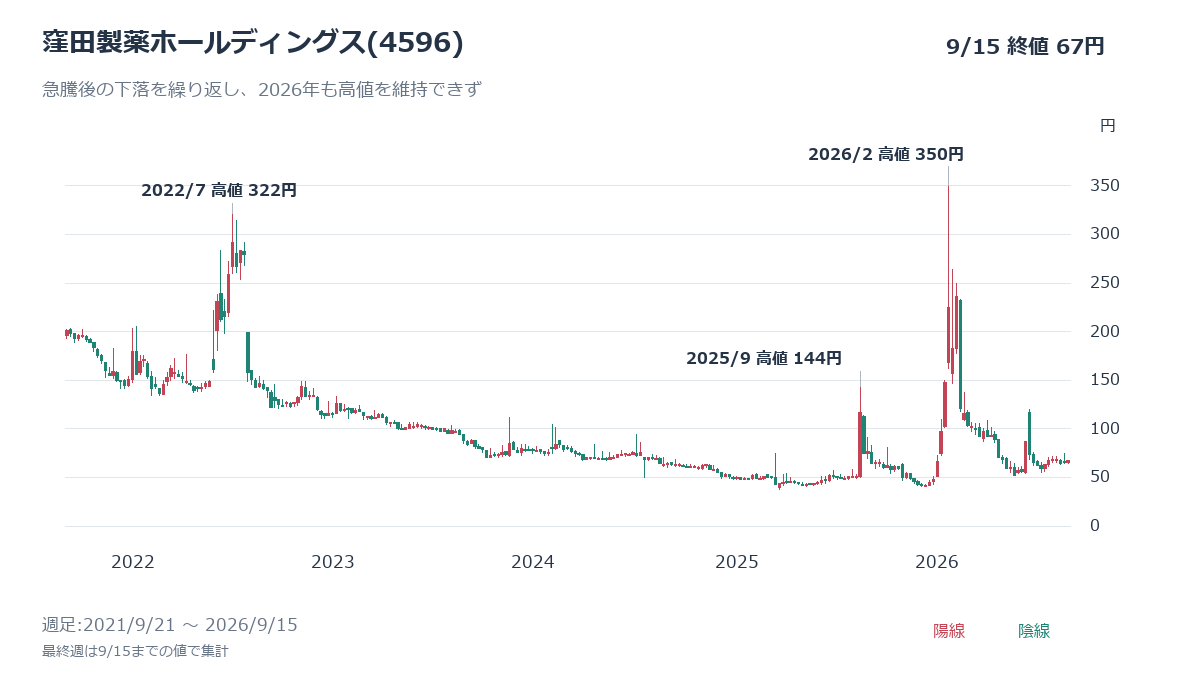
9月15日の終値は67円で、2月の高値350円から約80.9%下落しています。7月の高値120円も維持できませんでした。100円以下という見た目の安さと、企業価値に対する割安さは別です。時価総額と値動きの両方を確認します。
予想PERは算定できず、公表BPSで計算したPBRは約6.41倍
9月15日終値67円と発行済株式数から求めた時価総額は約108.6億円です。通期業績予想は非開示のため会社予想PERは算定できず、配当予想は0円です。中間期の1株純資産を示すBPS10.46円で割ると、PBRは約6.41倍となります。
このBPSは6月末の値で、7月の新株発行後の変化は反映していません。純資産を上回る株価評価には、将来の開発成功への期待が含まれます。PBRだけで割高と断定はできませんが、株価が低いという理由だけで割安とも判断できません。
[関連]PBR(株価純資産倍率)とは?業種別の目安や計算式、投資での活用術をプロが解説!
5年チャートは急騰より高値失速の速さを映している
直近5年の週足では、2022年7月の322円、2025年9月の144円、2026年2月の350円といった高値が目立ちます。しかし上昇は長続きせず、2026年も3月末99円、6月末55円へ下落しました。7月の急騰後も100円を下回っています。
過去の350円を自動的な戻り目標にはできません。株式数や事業の進捗も変化しています。上昇率だけでなく、材料が出た後に安値と戻り高値を切り上げられるかを見ます。繰り返す急騰と、長期的な株価上昇は分けて評価します。
9月の試験発表後も75円の高値を維持できなかった
9月9日の近視ケア試験発表後、翌10日は前日終値65円から一時75円まで上昇しました。ただし終値は67円で、日中の上昇幅を縮めています。出来高は914万1,300株と、9日の30万4,600株の約30倍に増えました。
11日終値は65円、15日は67円で、発表後の高値は維持していません。研究への期待で売買が膨らんでも、業績への寄与が確定したわけではありません。65円前後が今後も下値を支える保証はなく、買い増しの根拠は値ごろ感より開発と資金面の変化に置きます。
今後の株価シナリオ|材料発表と増資を軸に見通す

今後の評価を分けるのは、エミクススタトの供給に向けた進捗、売上の計上、資金確保です。目標株価を先に決めず、事業の前提が変わったかで見通しを更新します。近視ケアの学会発表と、医薬品の規制手続きは別々に追います。
| シナリオ | 確認する変化 | 評価の考え方 |
|---|---|---|
| 強気 | AACでの供給が具体化し、追加対価や継続収入を確認 | 資金調達への依存が下がれば、開発価値の再評価につながる |
| 中立 | 製造準備は進むが、供給時期と売上が未確定 | ニュースへの短期的な反応が中心になりやすい |
| 弱気 | 規制対応の遅れや返金リスク、新たな大規模増資 | 期待の後退と1株価値の希薄化を再評価する |
中間決算後はAACの具体化と10月の学会発表を分けて追う
8月14日の中間決算は発表済みです。次に見たいのは、エミクススタトの製造工程と、AACでの提供に向けた当局対応が具体化するかです。会社が日付を示していない手続きについて、承認予定日を独自に置いた見通しは作りません。
10月1日の学会発表はKubota Glassと低用量アトロピンの併用試験で、エミクススタトの承認審査ではありません。予定された発表が、必ずしも新しい有効性データを伴うとは限りません。既発表の結果の説明か、追加データが示されるのかを確認します。
黒字化の手前ではマイルストーンの収益認識と販売数量を見る
中間期の事業収益8百万円に対し、営業損失は650百万円です。小さな売上増だけでこの差は埋まりません。次の決算ではマイルストーンの売上計上額と、Kubota Glassの継続収入が増えたかを分けて確認します。
一時金によって四半期の損益が改善しても、同じ金額が翌期も続くとは限りません。黒字化の持続性を見るには、製品販売や継続的な契約収入が必要です。販売台数や単価が非開示の間は、開示件数から収益を推計し過ぎず、実際の事業収益と資金収支で確かめます。
現金15.80億円と半年間の営業資金流出5.70億円を合わせて見る
6月末の現金及び現金同等物は15.80億円で、前年末の19.19億円から3.39億円減りました。半年間の営業キャッシュフローは5.70億円のマイナスです。現金減少がそれより小さいのは、新株予約権の行使などによる財務面の資金流入もあるためです。
会社は継続企業の前提に重要な疑義を生じさせる状況を認識しつつ、重要な不確実性は認められないと判断しています。6月末の残高は、7月の提携金受領やその後の支出を反映した現在の残高ではありません。研究費を継続収入で補えるか、新たな調達条件を含めて追います。
まとめ|窪田製薬は夢の大きさより承認と資金の距離を測る銘柄

窪田製薬は、エミクススタトの製造と早期提供の準備を進めています。ただし製造販売承認は未取得で、競合薬も承認申請へ進みました。9月の近視ケア試験は別事業の小規模な検証です。
中間決算は赤字が拡大し、資金流出が続きました。第38回新株予約権は全数行使済みですが、将来の増資リスクまでなくなったとは言えません。
大化けには、開発の前進が供給と売上につながり、1株当たりの価値を高める必要があります。株価67円という低さより、収益化までの進捗と資金の余裕を確認して判断します。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。