
子どもが生まれたとき、入園や入学を迎えたとき。
成長の節目に「将来のために、何か準備しておきたい」と考えた方は多いのではないでしょうか。
預貯金や学資保険で備えてきた家庭もあれば、新NISAを始め、次は子どもの分もと考えている方もいるでしょう。
そんな家庭の身近な選択肢になりそうなのが、2027年1月に始まるこどもNISAです。
子ども名義で投資信託を積み立て、運用益を非課税で育てられる制度で、主要なネット証券では2026年10月から事前申込が始まっています。
学費の備えにも、成人後に使う資金づくりにも活用できる一方、積み立てたお金は子ども本人の財産となり、引き出せる時期や使い道には条件があります。
本記事では、制度の基本から年内の準備、払出しのルール、贈与税の考え方までを投資家目線で整理します。2027年1月の制度スタートに向けて、まずは全体像を押さえておきましょう。
こどもNISAとは|2027年1月開始、0〜17歳が対象の非課税制度
こどもNISAは、0〜17歳の子どもが使える非課税制度で、2027年1月に始まります。
親のNISAと名前は似ていますが、投資枠や買える商品、お金を引き出せる時期は大きく異なります。
本章では、まずNISAそのものの仕組みを確認し、こどもNISAの対象や投資枠、18歳以降の扱いを順に見ていきます。
そもそもNISAとは|投資の利益にかかる税金が非課税になる制度
NISA(少額投資非課税制度)は、株式や投資信託の運用で生じた利益に税金がかからない国の制度です。
通常、株式や投資信託を売って出た利益や受け取った分配当金には、所得税・住民税などをあわせて20.315%の税金がかかります。
たとえば10万円の利益が出た場合、課税口座では2万315円が差し引かれ、手元に残るのは7万9,685円です。NISA口座であれば、10万円をそのまま受け取れます。
2024年に始まった現在のNISA(いわゆる新NISA)は、非課税で持ち続けられる期間に期限がなく、制度も恒久化されました。
ただし、これまで利用できるのは18歳以上に限られていました。未成年向けのジュニアNISAは2023年末で新規の買付を終えており、子どもが新たに使える非課税制度はない状態が続いていました。
こどもNISAは、つみたて投資枠の年齢要件をなくし、0歳から使えるようにした制度です。
なお、NISA口座で生じた損失は、ほかの口座の利益と相殺(損益通算)できません。非課税のメリットと合わせて押さえておきましょう。

こどもNISAの対象年齢|0〜17歳、2027年1月1日から適用
こどもNISAを盛り込んだ改正法は2026年3月31日に成立・公布され、2027年1月1日から適用されます。
子ども本人の長期的な資産形成を支える制度で、対象は原則、国内に住む0〜17歳です。
年齢は各年1月1日時点で判定し、年内に生まれた子も対象に含まれます。成人向けNISAとの主な違いは、次の表のとおりです。
| 項目 | こどもNISA(0〜17歳) | 成人向けNISA(18歳以上) |
|---|---|---|
| 年間投資枠 | 60万円 | つみたて投資枠120万円+成長投資枠240万円 |
| 非課税保有限度額 | 600万円 | 1,800万円(うち成長投資枠1,200万円) |
| 対象商品 | つみたて投資枠の対象となる一定の投資信託など | 一定の投資信託、上場株式など |
| 払出し | 18歳基準年の前年末まで制限あり(12歳基準年からは条件付きで可) | 制限なし |
| 金融機関の変更 | できない | 年単位で可能 |
| 口座の管理 | 親権者等 | 本人 |
年間60万円・非課税保有限度額600万円|上限は買付額で管理する
こどもNISAで投資できる額は年間60万円までで、未成年の間に非課税で持てる上限は600万円です。
上限は買い付けた時の金額(取得価額)で数えます。たとえば50万円で買った商品が80万円に値上がりしても、枠の計算は50万円のままです。評価額が600万円を超えても、上限超過にはなりません。
年間60万円は、月5万円の積立に当たります。毎年満額を積み立てた場合、10年で600万円の上限に達する計算です。
もっとも、満額でなければ制度を使う意味がないわけではありません。月々の積立額の考え方は後の章で整理します。
制度内で生じた売却益や分配金は非課税です。
ただし成人向けNISAと違い、原則、その年3月31日に18歳である年の前年末までは、口座から自由にお金を引き出せません(払出しのルールは後の章で解説します)。
口座の中で投資信託を売却することはできますが、売却代金は所定の管理口座で管理され、こどもNISAでの買付以外には使えません。
売却した商品の取得価額分は、翌年以降、各年60万円の年間投資枠の範囲で再利用でき、別の投資信託の買付に充てられます。
売却した年に年間枠が復活するわけではないため、買い直す時期にも注意が必要です。
600万円は、生涯に買い付けた金額の単純な累計ではありません。
対象はつみたて投資枠の商品|個別株は買えない
こどもNISAで買えるのは、成人向けNISAのつみたて投資枠の対象となる一定の投資信託などで、積立の形で購入します。個別株は対象外で、未成年期には成長投資枠もありません。
金融庁の基準を満たす商品に限られ、実際の取扱いは金融機関によって異なります。
商品を選ぶ際の選定の軸は、主に三つあります。
第一に、投資先です。どの国や資産に投資する商品なのかを確かめます。
第二に、費用です。信託報酬は保有中に差し引かれる費用で、長く持つほど負担の差が積み重なります。こどもNISA向けに信託報酬をゼロとする商品の提供を発表した金融機関もあります。
第三に、値動きの大きさです。過去の利回りの実績だけで選ばず、値下がりした時にも続けられるかを考えましょう。
対象商品の一覧は金融庁のサイトで、取扱いは申込先で確認できます。
18歳以降は成人向けNISAへ移行|保有商品は売らずに運用を続けられる
その年1月1日時点で18歳以上となる年から、こどもNISA口座は成人向けNISA口座へ自動的に切り替わります。
別の口座へ移す移管の手続きは不要で、つみたて投資枠(年120万円)と成長投資枠(年240万円)を使えるようになります。
切替えの基準は誕生日ではなく、1月1日時点の年齢です。保有商品は売却せず、そのまま運用を続けられます。口座を管理する人も、親権者から子ども本人に変わります。
成人向けNISAの非課税保有限度額は合計1,800万円で、未成年期から持ち続けている分も含みます。取得価額600万円分を保有して移る場合、ほかの利用や売却を考えなければ、残りの枠は1,200万円です。子ども向けと成人向けの限度額を足して2,400万円とは数えず、同じ上限の中で管理します。
年内にできる準備|事前申込・必要書類・積立設定を確認
こどもNISAの準備は、事前申込、口座開設、積立設定、実際の買付という4つの段階に分かれます。
事前申込を済ませても、2027年の最初の営業日に必ず買付できるとは限りません。段階ごとの日程を、申込先で確かめておきましょう。
2026年10月から受付開始|口座開設と運用開始は2027年
SBI証券や楽天証券、松井証券、マネックス証券といった大手ネット証券各社では、2026年10月1日からこどもNISAの事前申込や予約受付を始めています。
ただし、口座の開設と非課税での投資は2027年1月以降です。年内に進められるのは申込と書類の準備が中心になり、積立設定の時期は会社によって差があります。
設定の開始日と初回の買付日は、年末が近づいた段階で申込先の最新の案内を確認してください。
金融機関を選び、口座と書類を準備する
申込みまでの準備は、三つの段階で進めます。
まず、金融機関を選びます。こどもNISAは金融機関を変更できず、別の会社で始め直すには口座の廃止が必要です。払出し制限期間中に口座を廃止すると、過去の利益にさかのぼって課税される場合があります。取扱商品の数や費用、家族の口座とまとめて管理できるかといった使い勝手を比べ、長く使い続けられる申込先を選びましょう。
次に、口座を確かめます。申込先が決まったら、子ども名義の証券口座(未成年口座)に加え、親権者の口座が必要かどうかを確認しましょう。主要なネット証券では、親権者の口座もあわせて用意するのが一般的です。親権者の口座から申し込むのか、子どもの口座から申し込むのかといった手続きの流れも、金融機関によって異なります。未成年口座をすでに持っていても、こどもNISAには別途申込が必要です。
最後に、書類をそろえます。本人確認書類やマイナンバー確認書類、親子関係を証明する書類などを用意します。必要書類は同居の有無や申込先で異なるため、申込先の案内に沿って準備しましょう。有効期限や登録住所も先に確かめておくと、手続きが滞りにくくなります。
旧ジュニアNISAの保有商品はこどもNISAへ移管できない
旧ジュニアNISAは、2023年末で新規の買付が終わった別の制度です。
保有商品は旧制度の口座で引き続き管理し、こどもNISAの600万円には算入しません。新制度へ商品をそのまま移管する仕組みはなく、こどもNISAを利用するには別途申込が必要です。
旧ジュニアNISAは2024年以後、年齢にかかわらず全額を非課税で払い出して口座を廃止できます。一部だけの払出しはできないため、残したい運用資金がある家庭では慎重に進めたい手続きです。新制度の開始を理由に急いで売却せず、使う時期と保有継続を比べて決めましょう。
こどもNISAの払出しルール|12歳以降も使い道と手続きに条件がある
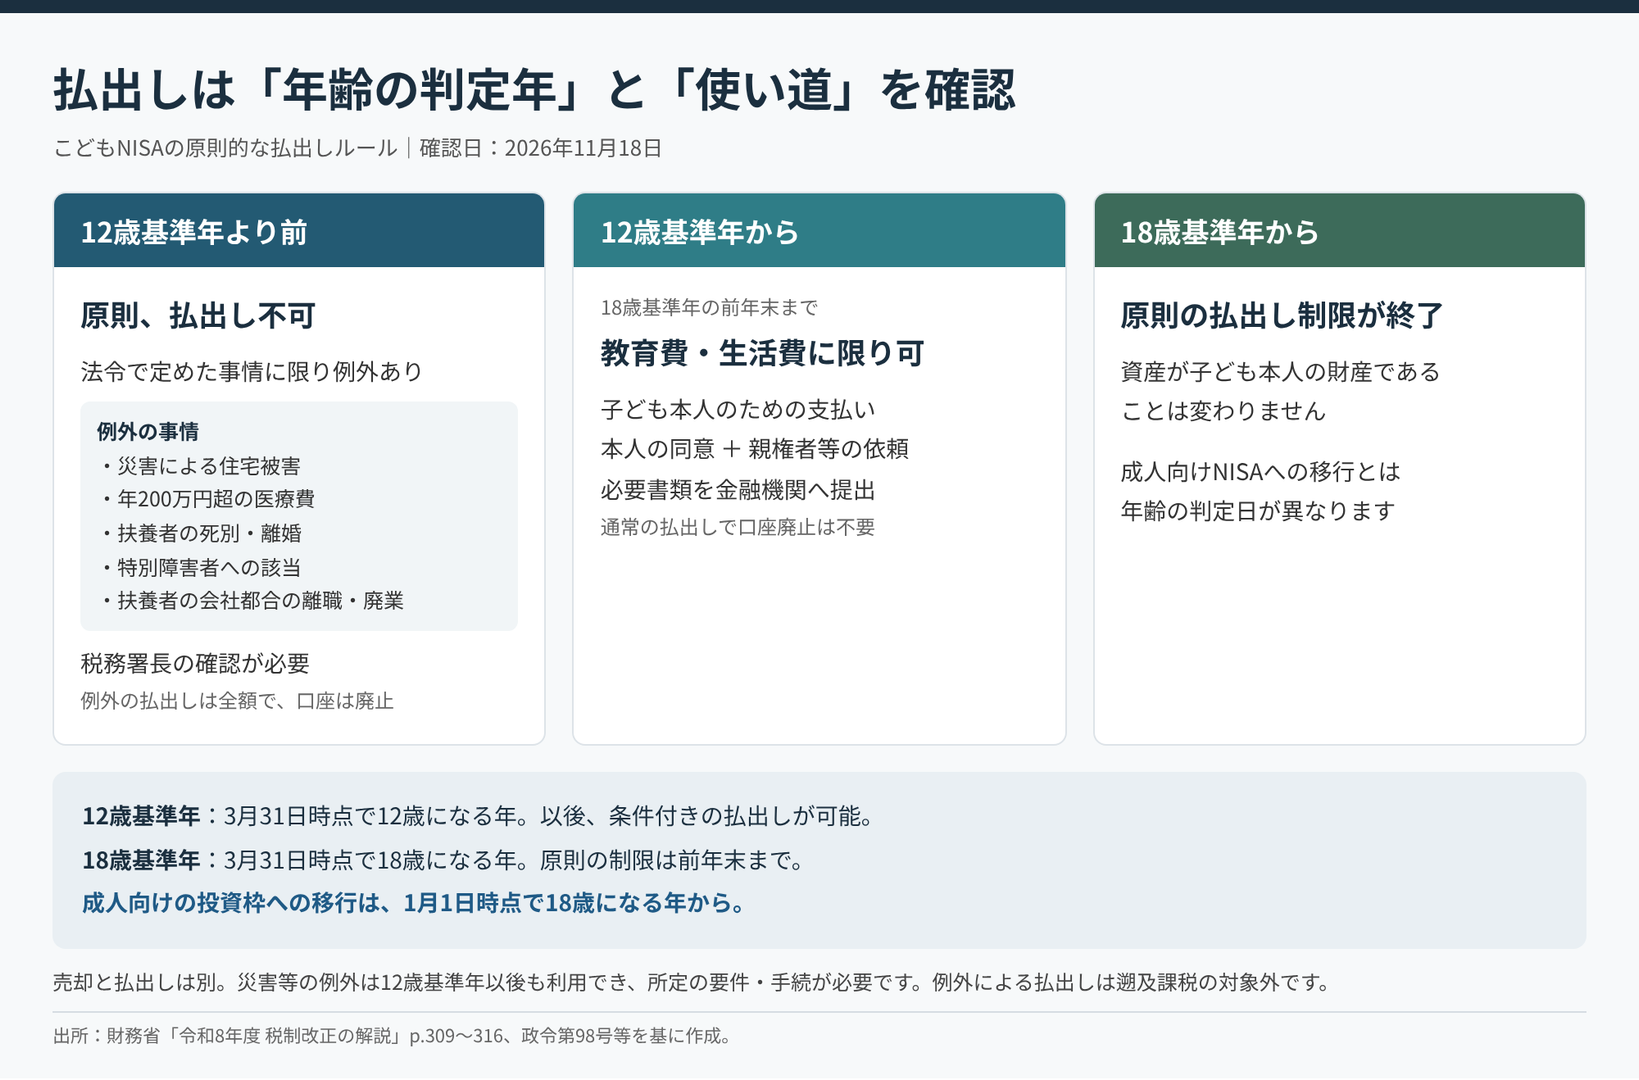
こどもNISAは、成人向けNISAのように「必要になったら引き出す」ことができる制度ではありません。積み立てたお金は子ども本人の財産として守られ、原則として18歳基準年の前年末まで払い出せません。
12歳基準年以降は教育費・生活費に限って払出しが認められますが、本人の同意や書類の提出など、所定の手続きが必要です。条件に合わない払出しや口座の廃止をすると、過去の利益にさかのぼって課税される場合もあります。
親の都合で使えるお金ではないことを前提に、使う時期と手続きを確かめておきましょう。なお、払出しの判定日は成人向けNISAへの切替えとは異なるため、二つを分けて押さえておく必要があります。
12歳基準年から|教育費・生活費に限り、本人の同意のもとで払い出せる
その年3月31日に12歳である年から、3月31日に18歳である年の前年末までは、本人の教育費・生活費のために、所定の手続きで払い出せます。
法定代理人が依頼書と、本人の同意を明らかにする書類などを金融機関へ提出します。
期間中は入学金や授業料、本人の生活費などが対象で、親自身の支出には使えません。
3月31日に18歳である年の1月1日以後は、使途の制限も終了します。判定に使うのは誕生日ではなく3月31日時点の年齢のため、生年月日に応じた時期を金融機関で確かめてください。
12歳基準年より前|災害や家計の急変など、法令で定めた事情に限られる
12歳基準年より前でも、法令で定めたやむを得ない事情があれば、例外的に口座内の資産を全額払い出せます。対象となる主な事情は、次のとおりです。
| 事情 | 主な内容 |
|---|---|
| 災害 | 子どもが住む家屋が、災害で全壊・流失・半壊・床上浸水などの損害を受けた |
| 高額な医療費 | 親などの扶養者が、家族のために年間200万円を超える医療費を支払った(保険金などで補塡された分を除く) |
| 死別・離婚 | 扶養者が配偶者と死別・離婚するなどして、ひとり親などに該当することとなった |
| 障害 | 子ども本人または扶養者が、所得税法上の特別障害者に該当することとなった |
| 失業・廃業 | 扶養者が会社都合の離職などに該当した、または経営悪化で事業を廃止した |
払い出すには、事情が生じた日から11か月以内に税務署長へ申し出て確認を受け、交付された書面を1年以内に金融機関へ提出します。
払出しは口座内の資産すべてが対象で、口座は廃止されますが、過去の利益への遡及課税は行われません。
12歳基準年以後も、同じ例外を利用できます。病気になっただけ、正当な理由のない自己都合で退職しただけでは対象になりません。
該当するかどうかは税務署や金融機関に確認し、日常の急な出費は、別に確保した家計の予備費で賄う計画にしましょう。
「売却」と「払出し」は別|任意の廃止には遡及課税の可能性も
こどもNISAの投資信託は売却できます。
ただし払出し制限期間中は、売却代金が所定の管理口座に入り、自由には引き出せません。値下がりを避けるために売って現金にしても、学費を払う銀行口座へ移すには別の手続きが必要です。
売却と払出しは、分けて予定を立てておきましょう。払出し条件に違反した場合や、制限期間中に任意で口座を廃止した場合などは、過去の利益などにさかのぼって課税される場合があります。
残高をゼロにしてから廃止するときも注意が必要です。学費の支払日までに売却・換金・払出しが間に合うかに加え、廃止を考えるなら税務上の扱いも事前に金融機関へ確認してください。
近く使うお金と長く育てるお金を分ける
学費や独立後の暮らしなど、子どもの将来に必要なお金は家庭によって違います。
近く使う分と、長く運用できる分を分けると、積立額も決めやすくなります。投資信託には元本割れのリスクがあり、長期・分散で運用しても利益は保証されません。
月1万円でも準備は進む
月1万円を積み立てると、運用益や損失を含めない拠出元本は10年で120万円、15年で180万円、18年で216万円です。いずれも入れたお金の合計で、将来の受取額を示す数字ではありません。
上限まで積み立てる余裕がなくても、毎月続けられる額で取り組めます。
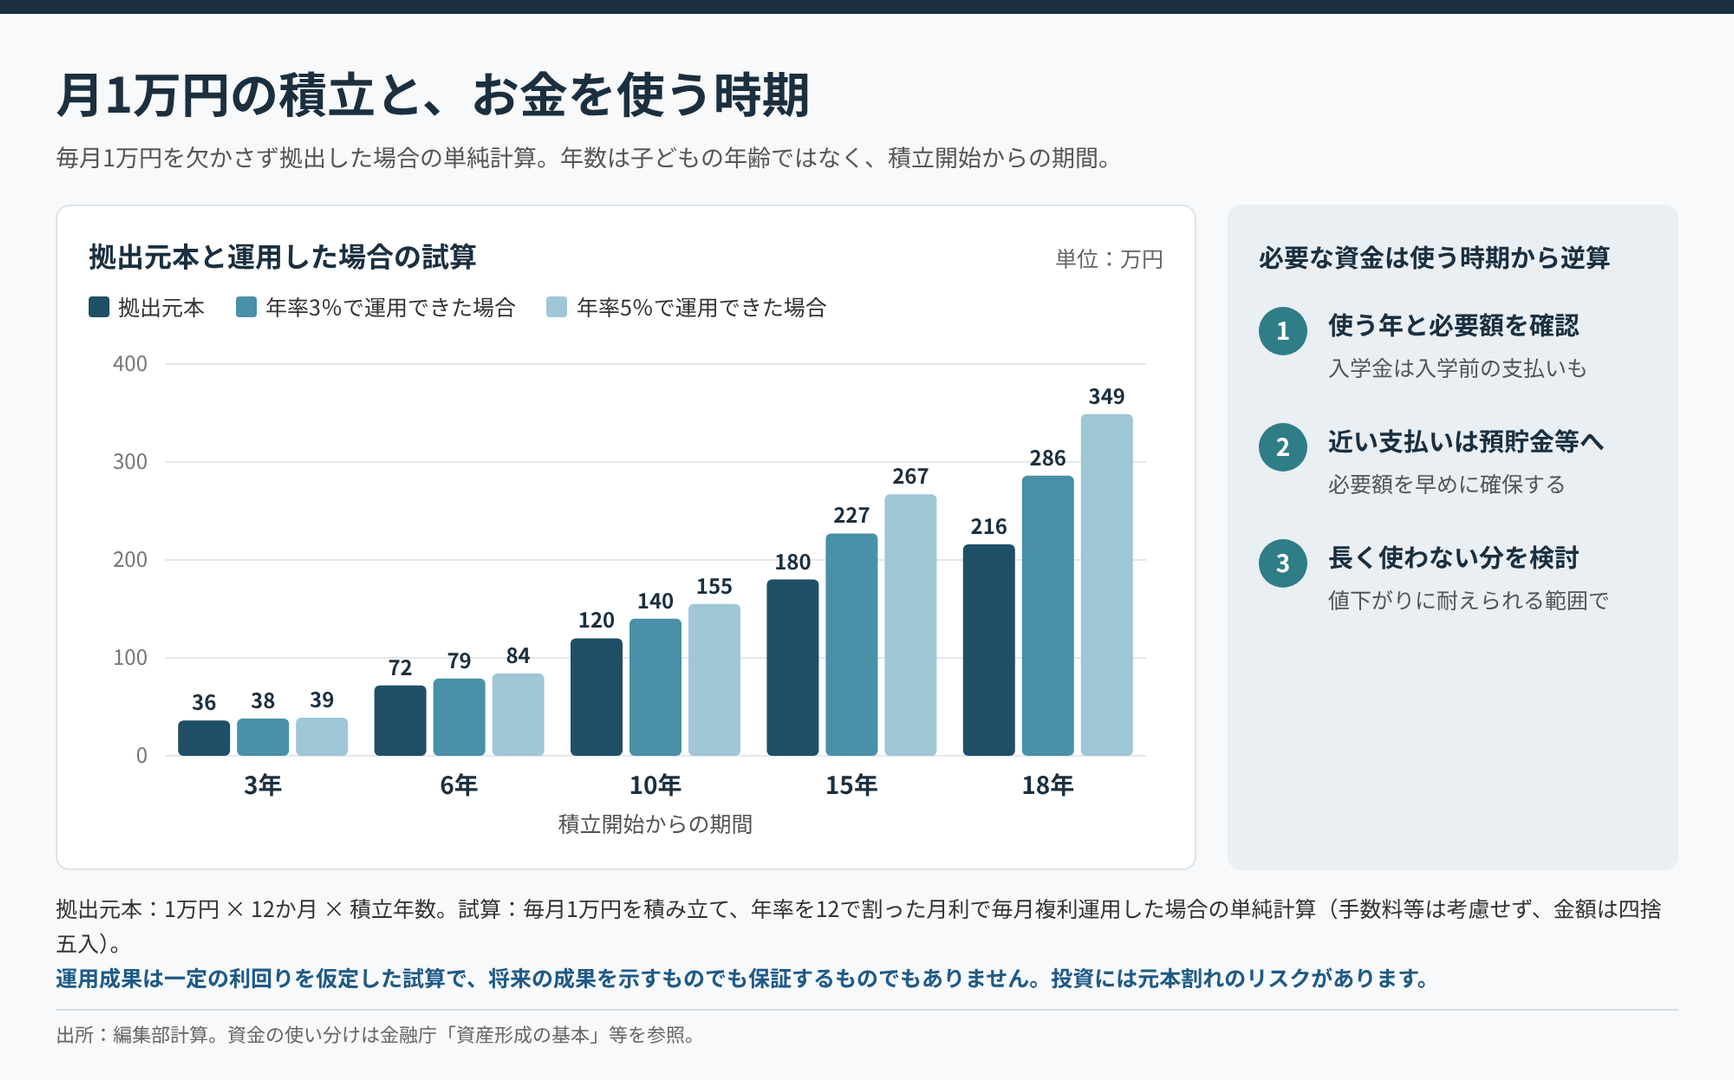
こどもNISAは1万円に届かない月額でも始められるため、住居費や保育料、家計の予備費を確保した残りから決めましょう。最低額や設定単位は申込先の証券会社で確認してください。
学費など近く使う資金は、値下がりに備えて現金で確保する
大学入学の前には、出願料や入学手続きの費用を払う場面があります。
時期や金額は学校ごとに異なるため、志望校の募集要項などで日程を確かめましょう。使う年に相場が下がると、同じ口数を売っても受取額は減ります。
支払う時期に現金が足りるかは、運用中のお金とは分けて見積もりたいところです。
投資家目線で見ると、運用期間の長さはリスクの取り方に直結します。0歳から積み立てる資金は18年近い時間を味方にでき、値下がりの場面があっても回復を待つ余裕があります。一方、使う時期が近い資金ほど、回復を待つ時間は短くなります。
物価が上がる場面では預貯金だけで備えた資金の実質的な価値が目減りする可能性もあるため、長く使わない分は運用に、近く使う分は現金に、と役割を分けて考えることが大切です。
近く使う学費などは、預貯金や売却後の現金で確保しましょう。こどもNISAから払い出す場合、制限期間中なら教育費・生活費の使途と手続きの確認が必要です。
支払予定に合わせ、どの口座にいくら用意できたかを確かめてください。
使う予定が先のお金は、成人後も運用を続けられる
学費を別に用意できる家庭なら、こどもNISAの資産を入学時に取り崩す必要はありません。
就職後の住まいや、さらに先の暮らしに備え、本人が使う時期まで保有を続ける選択もあります。
教育費に使わずに済んだからといって、親の老後資金へ戻すお金にはなりません。子どもが成人したら、投資先や値下がりのリスク、資金を使う予定を一緒に確認し、本人が管理できるよう引き継ぎましょう。
たとえば独立の時期が決まったら、必要な費用は先に現金で確保し、残りを運用に回します。目的がまだ決まっていない資金も、無理に売却せず、本人の希望に合わせて使い方を選べます。
親のNISAとこどもNISAの違い|お金の持ち主と贈与税を整理する
子どものために積み立てる場合も、親の財産のまま備えるのか、子ども本人へ贈るのかで、使う口座が変わります。
誰の資産になるかを先に決めておくと、家計全体で使うお金と子どもへ渡すお金を混ぜずに管理できます。
親が持つ資金と、子どもへ贈る資金を分ける
親のNISAで運用する資金は、子どものために使う予定でも親の財産です。進路や家計が変われば、親の資金のまま使い道を調整できます。
一方、こどもNISAは子ども本人に帰属する資金を運用する制度です。
親の老後資金や家計の予備費は手元に残し、子どもに贈るお金を分けておきましょう。
未成年の子どもは自分で口座を管理できないため、こどもNISAでは親権者が代わりに管理します。
ただし、管理しているのが親でも、口座のお金は子ども本人の財産です。誰から誰へいくら贈ったのか、贈る合意と入出金の記録を残し、親の資産と分けて管理しておくと、資金の出所や使い道を後から確かめやすくなります。
贈与税の基礎控除110万円は、受け取った贈与の合計で判定する
暦年課税の基礎控除110万円は、子どもが1月1日から12月31日までに受けた課税対象の贈与の合計に対する額です。
贈る人ごとに110万円ずつ使えるわけではなく、原則、超えた部分が贈与税の対象です。
たとえば、親から60万円、祖父母から別に60万円を受け取ると、合計は120万円です。基礎控除を超える10万円に一般税率の10%がかかり、贈与税は1万円になります(ほかの贈与や特例は考慮しない例)。
NISAへの入金以外も含め、父母や祖父母、それ以外の人から受けた課税対象の贈与を合算します。運用益の非課税と、入金する資金の贈与税は別の制度です。
他の贈与や課税方式によって扱いが変わるため、個別の事情は税理士などに確かめてください。
贈与と相続の関係は、以下の記事でも解説しています。

学費の都度払いと、投資に回す贈与は扱いが異なる
扶養義務者から、通常必要な教育費や生活費をその都度直接支払うために受け取るお金には、贈与税がかかりません。ただし国税庁は、教育費の名目でも預金や株式の購入に充てた資金は、通常の生活費・教育費の非課税扱いにはならないと説明しています。
将来の学費のために投資する贈与には、別途、贈与税の確認が必要です。
こどもNISAから教育費目的で払い出せるかどうかと、最初に資金を贈る時点の税務を混同しないようにしましょう。授業料の請求に合わせて払うお金と、先にまとめて渡して運用するお金は、記録も分けておくと使途が明確になります。
まとめ|こどもNISAは「誰のお金か」と「いつ使うか」から考えよう
こどもNISAは、教育費の準備にも、成人後へ引き継ぐ資産づくりにも使える制度です。
始める前に、子どもの将来に残したいお金と、家計に必要なお金を分けておきましょう。
本記事のポイントを振り返ります。
| 確認すること | ポイント |
|---|---|
| 制度の枠 | 年間60万円、非課税保有限度額600万円(取得価額で管理) |
| 申込と書類 | 事前申込は受付中。口座開設・買付は2027年1月以降 |
| 払出しの条件 | 12歳基準年から教育費・生活費に限り可。任意の廃止は遡及課税の可能性 |
| 資金の分け方 | 近く使う資金は現金で、長く使わない分から積み立てる |
| 贈与税 | 基礎控除110万円は受け取った贈与の合計で判定 |
こどもNISAで積み立てたお金は、学費の支えになるだけでなく、子どもが大人になったとき、自分の人生を選ぶための資金にもなります。
月々の金額は小さくても、時間をかけて積み重ねることに意味があります。2027年1月のスタートに向けて、家族で将来のことを話しながら、準備を始めてみましょう。
※本記事は2026年11月時点の法令・公表資料に基づく一般的な情報提供を目的としたものであり、個別の税務相談や投資勧誘を目的とするものではありません。制度の詳細や手続きは今後変更される可能性があります。実際のお手続きや税務上の判断にあたっては、各金融機関の最新の案内をご確認のうえ、税理士・税務署等の専門家にご相談ください。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

AFP・NISA取引アドバイザー
日本投資機構株式会社のカスタマーサクセスとして、日々お客様の資産運用に寄り添う。服飾系大学卒業後、15年間アパレル業に従事。コロナ禍を機に資産形成の重要性を再認識して金融業界へ転身。さらに大学へ3年次編入し、ファイナンシャルプランナーコースを修了。培った金融知識をもとに、金融リテラシーの大切さと資産運用の重要性を発信している。