
楽天銀行(5838)は2026年11月11日に通期の純利益予想を引き上げました。ところが株価は翌日に大きく下げ、楽天証券が情報漏えいの可能性を公表した翌日にも急落しています。
11月18日の終値は4,489円。純利益の増額とは逆に、予想1株利益は約21%下がりました。カード・証券を加えた再編で、利益も株数も変わっています。株価の安さだけで買いを急がず、株数の増加を利益の成長が埋めるか確かめたい銘柄です。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
楽天銀行は決算翌日と楽天証券の発表翌日に急落した
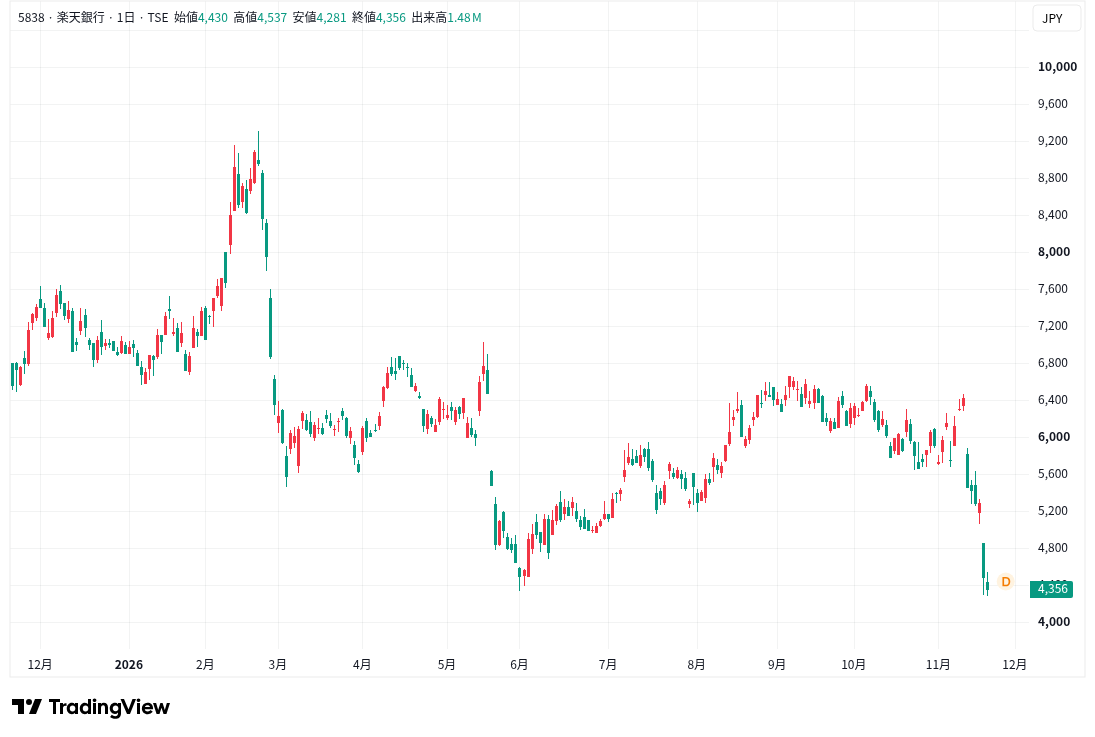
楽天銀行の株価は、11月に入って1日で大きく下げる日が2度ありました。1度目は決算と上方修正の翌日、2度目は楽天証券の公表の翌日です。2つの下落は時期もきっかけも異なるため、分けて確認します。
11月12日は上方修正の翌日に14.87%下落
楽天銀行は2026年11月11日に中間決算と通期純利益予想の上方修正を発表しました。同日の終値は6,421円でしたが、翌12日の終値は5,466円となり、1日で14.87%下落しました。
利益予想の引き上げは、一般に買い材料と受け止められやすい内容です。売られた理由を一つに特定できる材料はありませんが、同時に、純利益を株数で割った予想1株利益(EPS)が下がっていました。投資家が純利益の額よりも1株当たりの価値を重く見た可能性があり、この点は次の章で扱います。
11月18日は情報漏えいの可能性の公表後に15.16%下落
楽天証券は11月17日、情報漏えいの可能性があると公表しました。翌18日の楽天銀行の終値は4,489円で、前日比15.16%の下落となりました。
18日は安値4,291円まで売られ、終値は11日の決算発表日から約30%下がりました。公表を受けて情報管理への懸念が強まったとみます。ただし、12日からの下落は公表に先行しており、一連の下げを漏えいの懸念だけでは説明できません。再編後の1株利益の低下と、証券の情報管理に対する不安を分けて評価します。
楽天証券の発表で確認できた範囲と、まだ分からない業績影響
楽天証券は、テスト環境で管理していた顧客情報が外部に漏れたおそれを公表しました。氏名などを含む最大約447万口座と、顧客コード・ログインIDの最大約1,125万口座を挙げています。重複関係は公表資料では分からず、合算はできません。
発表時点でパスワードなどの漏えいや、本件に起因する不正取引は確認されていません。証券は下期から連結対象です。調査・対策費用や顧客の取引減少が生じれば銀行の連結利益にも及びますが、金額は公表されていません。
通期純利益予想は増えたが、予想EPSは21%下がった
再編で連結の範囲が広がり、通期の純利益予想は増えました。一方で計算に使う株数も増え、1株当たりの利益予想は下がっています。利益の総額と1株利益が逆方向に動いた理由を、中間期の実績から順に見ます。
中間期の経常利益は630億円、カード・証券は連結前
27年3月期の中間期(2026年4〜9月)の経常利益は630億円でした。この数字は旧来の銀行連結の範囲によるもので、楽天カードと楽天証券ホールディングスはまだ含まれていません。
両社を加える再編は2026年10月1日に完了しました。中間期の数字は再編前の姿であり、下期から事業の構成が大きく変わります。銀行の利息収入の増加と、再編による利益の上乗せは別の要因です。中間期の実績を2倍して通期を推し測る見方は、再編後の楽天銀行には当てはまりにくくなっています。
通期利益の上方修正にはカードと証券の下期分が入る
会社は27年3月期の連結純利益予想を1,150.14億円としています。会社の決算説明資料によると、内訳は銀行単独(旧銀行連結)が約927億円、カードと証券ホールディングスの下期寄与が約222億円です。
カード単体の111億円と証券ホールディングスの218億円を足しても、下期寄与にはなりません。証券には少数株主分の控除などがあり、楽天銀行の株主に帰属する利益は単純合計より小さくなります。上方修正には、銀行事業の伸びだけでなく連結範囲の拡大による上乗せが含まれています。
A種株を含む期中平均株数が増え、予想EPSは397.08円に
予想EPSは、8月6日の前回予想から11月11日の今回予想へ505.10円から397.08円と約21%低下しました。純利益予想が増えたのに1株利益が減ったのは、計算の分母となる株数が増えたためです。
EPSの分母は期中平均株数で、会社予想では約2億8,900万株です。この株数には普通株だけでなく、議決権のないA種株も含まれます。会社は再編の効力発生日以降の株数を期間に応じて織り込み、上期と下期を平均しています。連結拡大による増益と1株利益の低下は同時に起こり得るため、純利益の伸びだけで株主の取り分が増えたとは言えません。
利上げの恩恵は銀行・カード・証券で異なる
金利の上昇は、預金を集めて運用する銀行には追い風になりやすい一方、カードや証券では費用の増加にもつながります。再編後の楽天銀行は3つの事業を抱えるため、金利の影響を事業ごとに分けて考えます。
銀行の運用収益は伸びたが、普通預金金利も0.50%に上がった
再編前の銀行連結では、上期の金利収益が1,331億円に増えました。一方、資金調達費用も約424億円かかっています。日銀は9月に政策金利を1.25%へ引き上げ、10月30日は据え置きました。利上げは受取利息と支払利息の両方に影響します。
楽天銀行も11月2日に通常の普通預金金利を0.40%から0.50%へ引き上げています。預金を集めても、支払利息が増えれば利益への貢献は小さくなります。金利改定の速さや預金構成による差は、メガバンクなど他の銀行株と比較したい部分です。
[関連]銀行株は買いか?2026年の今後の見通しと本命5銘柄を分析
カードは取扱高と資金調達費用、貸倒れを合わせて見る
楽天カード単体の下期経常利益予想は174億円で、前年下期の270億円を下回ります。カードの取扱高が増えても、利益は同じ方向に動くとは限りません。加盟店手数料に加え、分割・リボ払いの残高や手数料率、調達費用が効くためです。
カード会社は加盟店への支払いを先に立て替え、その資金を調達します。銀行で増える利息収入の一部は、カードの資金調達費用増に相殺されます。さらに利用者の支払いが滞れば貸倒費用も増えます。再編後は取扱高の伸びだけでなく、回収まで含めた利益が重要です。
証券は売買代金と信用・投信残高が収益を左右する
楽天証券の下期予想は、9月末の信用残高1.68兆円、投信残高27.0兆円を出発点にしています。そこへ口座数の伸びや積立買付などによる残高増加を織り込んでおり、これらは下期の実績ではありません。
信用取引では顧客へ貸す資金の金利収入、投資信託では保有残高に応じた手数料収入が生まれます。株式売買の活況が落ち着いても、残高の積み上がりが収益を支える余地があります。逆に相場下落や資金流出で残高が減れば、売買代金以外からも利益が圧迫されます。
追加利上げの会社試算では、再編後の増益幅は銀行単独より小さい
会社は追加で0.25ポイント利上げした場合の金利収支を試算しています。年換算の税引前効果は銀行単独で141億円、再編後は連携効果を含める前が104億円、含めた後が113億円です。カードなどの調達費用が加わるため、効果は銀行単独より小さくなります。
9月末の資産・負債の構成を固定し、金利変更が直ちに反映されるとの仮定です。純利益予想の増額ではなく、同じ条件で金利収支への影響を比べた数字で、今期にそのまま加算はできません。利上げの時期や預金の集まり方で実際の効果は変わります。
4,489円で予想PERは約11.3倍、PBRには再編前の数字が残る
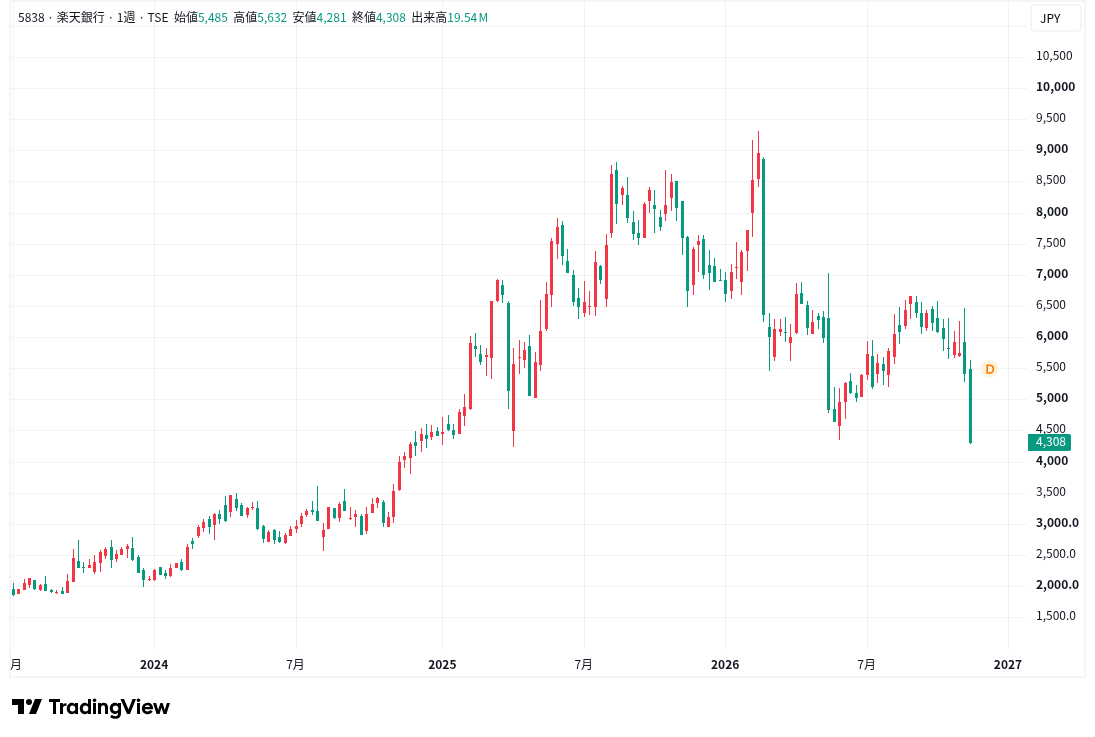
株価は2月高値を大きく下回りますが、それだけで割安とは言えません。再編で株数と純資産の前提も変わったため、時価総額やPBRは計算の前提を確かめてから使う必要があります。
上場から2月高値9,317円、11月の急落までをたどる
2023年4月の上場初値は1,856円。関税ショックで銀行株も売られた2025年4月7日に4,240円をつけ、8月には8,814円へ回復しました。2026年2月20日の9,317円が上場来高値で、11月18日の4,489円まで下落基調が続いています。
2025年8月発表の四半期経常利益は前年同期比56.8%増、2026年2月発表の累計でも51.7%増でした。銀行の利益成長が評価を支えたと考えますが、高値の直接要因とは断定できません。現在は再編で株数も利益構成も変わり、以前の高値をそのまま回復目標にはできません。
時価総額の普通株数と、EPSの期中平均株数を区別する
11月18日の終値4,489円で計算した予想PERは約11.3倍です。PERは株価を予想EPSで割った値です。そのEPSは、A種株を含む期中平均株数で計算されています。
一方、10月1日時点の普通株223,936,153株を使う時価総額は約1兆52億円です。A種株の残数181,470,943株はここに含まれず、期中平均株数とも別の概念です。普通株時価総額を純利益予想で割っても約11.3倍にはならないため、両者を同じ株数の前提で扱わないよう注意が必要です。
再編後の純資産が見えるまでPBRは参考値にとどめる
再編前の2026年9月末の1株当たり純資産(BPS)約2,354円を使うと、11月18日株価の参考PBRは1.91倍です。株価は再編後、純資産は再編前という、異なる時点の組み合わせです。
10月1日の再編でカードと証券が加わり、純資産の規模も1株当たりの計算の前提も変わります。再編後のPBRは、再編後の純資産が開示されるまで分かりません。なお、27年3月期の会社予想配当は0円、予想配当利回りも0%です。配当収入ではなく、1株利益の成長を軸に評価する銘柄です。
次の決算は1株利益と3事業の数字が回復の手がかりになる
現時点では、純利益予想の増加だけを理由に株価の反発を見込むのは難しいと考えます。再編で増えた利益が1株利益の回復につながるかを、次の決算で事業ごとに確かめる必要があります。
銀行の預金残高が増えても、調達費用が利益を圧迫しないか
銀行単独の下期経常利益予想は684億円で、上期の630億円を上回る計画です。次の決算で預金残高が増えていても、金利収益の増加が利息負担を吸収し、この利益水準へ進んでいるかが重要になります。
普通預金から高金利の定期預金への移動が増えれば、同じ預金残高でも支払利息は膨らみます。運用資産の増加と利ざやの維持が両立すれば、銀行の利益上振れを期待できます。反対に、預金集めの費用増が先行して利益計画から遅れるなら、銀行の好調を理由に買う根拠が弱まります。
カードの資金調達費用と証券の売買代金を会社予想と照合する
証券ホールディングスの下期経常利益予想は405億円です。信用・投信の残高や顧客の取引が、会社の置いた条件からどちらへずれたかを確かめます。単に利益が増えたかではなく、再編後の通期予想を支える水準かが比較基準です。
カードは既に下期減益を織り込んでいるため、減益だけで悪化と決めつけません。費用増が会社の想定内に収まり、証券が計画を上回れば、連結利益の上振れにつながります。逆にカードの費用超過と証券の計画未達が重なれば、通期EPSの下方修正リスクが高まります。
漏えい調査の続報、対策費用、顧客動向を切り分ける
楽天証券の件では、調査の続報、対策にかかる費用、顧客の動きの3つを分けて追います。続報で漏えいの有無や範囲がはっきりすれば、費用や影響の大きさも見積もりやすくなります。
対策費用が一時的な負担で終わるか、継続的なコストになるかで、利益への影響は変わります。口座数や預かり資産、取引量に減少が見られなければ、株価への懸念は和らぐと考えます。顧客の流出が数字に表れた場合は、証券の下期寄与を低めに見積もる必要があります。
まとめ|再編で増えた利益が1株の価値につながるか
楽天銀行の上方修正は、既存の銀行事業にカード・証券の利益が加わった結果です。同時に株数も増えたため、利益総額の拡大がそのまま1株の価値には結びついていません。
株価が下がっただけでは、買いを急がない立場です。再編前の高値への回帰より、増えた株数に見合う利益を残せるかを重視します。
会社予想を上回る利益が続き、EPSの回復が確認できれば購入を検討する余地は広がります。一方、調達費用や情報管理への対応が利益を削るなら、評価は慎重に保ちます。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。