
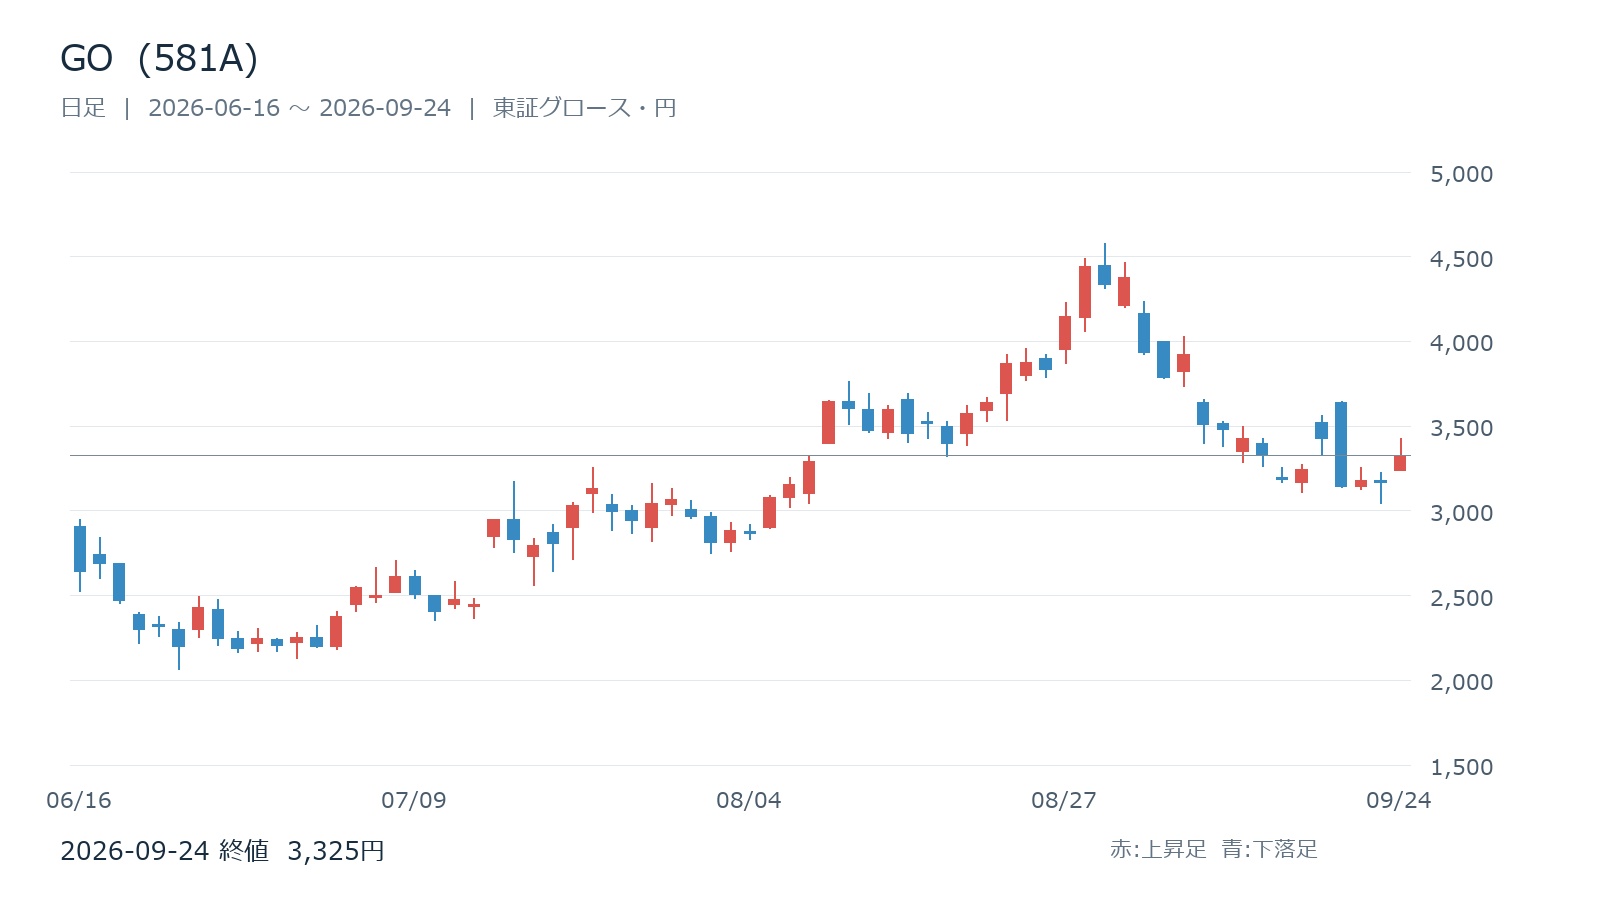
タクシーアプリを運営するGO(581A)の株価は、2026年8月31日に4,580円まで上昇した後、9月24日終値で3,325円となりました。9月にはWaymo、日本交通と無人タクシー商用化へ向けた合意も発表しています。
今後の株価を支える中心は、既存の配車事業で会社の利益計画を達成できるかです。 自動運転には将来性がありますが、まだ営業開始や利益額が確定した事業ではありません。最新決算、増資後の評価、商用化に必要な条件から投資の検討材料を整理します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
GOの株価を検証|営業利益130億円の計画をどう評価するか
GOは上場後に大きく上昇しましたが、高値からは値を下げています。利益成長への期待がすでに株価へ入っているかを確かめる必要があります。公開価格との比較だけでなく、増資後の株数と翌期利益予想を使って評価します。
公開価格2,400円から高値4,580円、その後の値動き
6月16日の初値は2,910円、初日終値は2,640円でした。その後、6月23日の2,061円まで下げ、夏に上昇へ転じています。上場直後から一本調子で上がった銘柄ではありません。 7月の増益予想や9月の自動運転発表など、材料の内容も変化しました。
直近終値は公開価格を上回る一方、高値比では約27%低い水準です。この下落率だけでは、成長期待が十分に調整されたかは分かりません。上場来の値動きと新しい業績予想を並べて考える必要があります。売出条件やIPO当時の評価は、別のIPO記事に記録しています。
[関連]GO(581A)のIPO結果|公開価格・初値と上場時の売出条件
増資後の株数と27年5月期予想からPERを考える
8月28日提出の有価証券報告書で確認できる7月末株数は8,172万1,200株です。この株数と9月24日終値を使った参考時価総額は約2,717億円。予想純利益112億円に対する参考PERは約24.3倍です。利益成長への期待を含む評価と考えられます。
これは公表株数を固定した独自計算で、会社発表の予想EPSではありません。また、実績BPS320.93円は5月末の増資前の純資産を使っています。そのPBRが高いからといって、直ちに割高とは限りません。資産保有量より、配車基盤から生む利益を中心に評価する事業だからです。
| 評価項目 | 数値・条件 |
|---|---|
| 株価 | 2026年9月24日終値3,325円 |
| 参考時価総額 | 約2,717億円・7月末公表株数で計算 |
| 参考EPS・PER | 137.05円・24.3倍・予想純利益と同株数を使用 |
| 参考PBR | 10.36倍・5月末BPS320.93円を使用 |
| 予想配当利回り | 0% |
無配予想と成長投資を優先する方針
GOは26年5月期の配当を実施せず、27年5月期も無配を予想しています。配当利回りより、投資によって1株利益を増やせるかが株主の収益を左右します。知名度や利用者数が大きくても、配当株と同じ基準では選べません。
上場後のOAに伴う増資では約70億円を調達し、自動運転の研究開発や企業買収などへ使う計画です。投資先が利益を生むまでには時間がかかる可能性があります。資金調達額の大きさを利益の大きさと混同せず、既存事業で稼ぐ利益を将来投資へどれだけ回すかが、株主にとっての負担と見返りになります。
GOはどう稼ぐ?配車回数と1回当たり収入が成長の軸
GOの収入は、アプリを入れた人数だけでは決まりません。実際の乗車回数と1回当たりの収入が配車売上を左右し、決済や広告などの関連サービスも加わります。利用の広がりを業績へ結び付ける仕組みから見ていきます。
実車数1億1,544万回と単位収入の増加
26年5月期の実車数は1億1,544万回、1実車当たり平均売上は169円でした。いずれも前期比19.9%増えています。実車数はGO経由で注文したタクシーへ乗車した回数で、169円はタクシーの運賃ではなく、アプリ配車売上を実車数で割った数字です。
回数と単位収入の両方が伸びたため、アプリ配車売上は44.1%増となりました。一方、平均MAU311万人は月1回以上アプリを開いた人で、必ず乗車した人ではありません。累計ダウンロード数とも異なります。ユーザーの数を論じる時は、どの利用段階を表す指標かで意味が変わります。
決済・広告・GO BUSINESSが支える収益
GOは配車だけでなく、車内決済、広告、端末、タクシーチケットなどでも収入を得ています。26年5月期のタクシー関連サービス売上は182.15億円で、アプリ配車に次ぐ柱です。配車が増えれば同じ割合ですべての関連売上が増える、という関係ではありません。
法人向けのGO BUSINESSは、移動と経費精算・利用管理をつなぐサービスです。個人の乗車以外にも利用経路を広げられますが、決算では配車と関連サービスの区分に沿って成長を確認します。会社が公表していない法人サービス単独の利益率を、全社の利益率から逆算するのは避けるべきです。
27年5月期は営業利益84.6%増予想|持続性を決算で検証
最新決算では本業の利益が大きく増え、会社は翌期も高い増益率を見込んでいます。ただし、営業利益の伸びと税効果を含む純利益の伸びは別です。 サービスの採算、広告費、現金収入を分けると、成長の中身が見えてきます。
配車・タクシー関連サービスの成長と利益率改善
26年5月期の売上高は414.46億円、営業利益は70.41億円でした。営業利益率は前期の8.7%から17.0%へ改善しています。主力のGO事業が利益を稼ぐ一方、その他事業は12.21億円のセグメント赤字で、周辺事業すべてが黒字化したわけではありません。
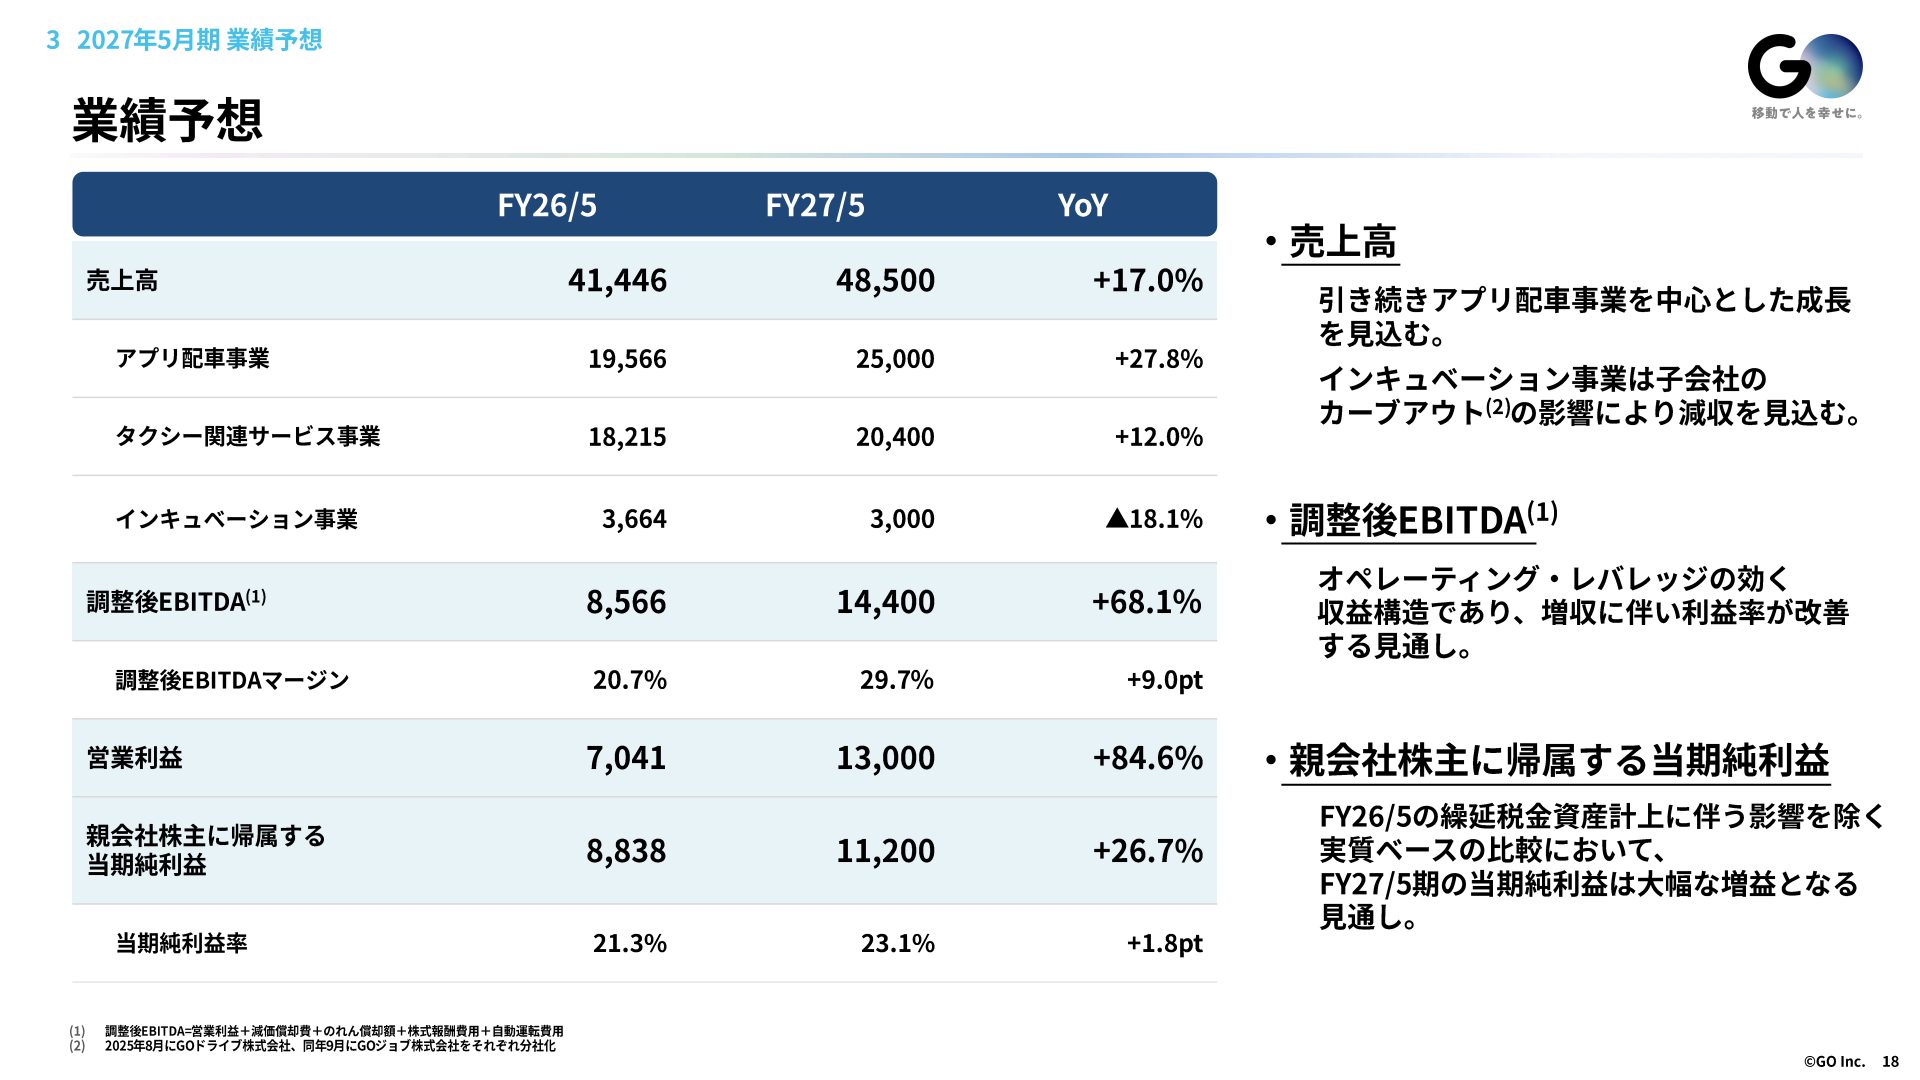
27年5月期は売上485億円、営業利益130億円を計画し、営業利益率は約26.8%へ高まる計算です。売上成長だけでなく、利益率改善の達成も必要になります。8月3日に説明資料のサービス別内訳が訂正されているため、旧版の内訳と新しい予想を混在させない比較が必要です。
| 項目 | 25年5月期 | 26年5月期 | 27年5月期予想 |
|---|---|---|---|
| 売上高 | 314.34億円 | 414.46億円 | 485億円 |
| 営業利益 | 27.28億円 | 70.41億円 | 130億円 |
| 営業利益率 | 8.7% | 17.0% | 約26.8% |
| 純利益 | 20億円 | 88.38億円 | 112億円 |
純利益88億円に含まれる34億円の税効果
26年5月期の純利益88.38億円には、法人税等調整額の利益34.21億円が含まれています。将来の課税所得を見積もり、繰延税金資産の回収可能性を見直した影響です。配車サービスで新たに34億円の営業利益を稼いだという意味ではありません。
このため、純利益の伸び率をそのまま本業の成長率として翌期へ延ばすのは適切ではありません。税効果は現金が同額入金される話でもなく、営業キャッシュフローとは別です。本業を見る時は営業利益、株主に残る最終利益を見る時は税効果も含む純利益と、目的に応じて利益の段階を分けます。
広告宣伝費・自動運転費用と営業キャッシュフロー
26年5月期の営業キャッシュフローは96.09億円でした。ただし、決済に関する未払金の増加や未収入金の変化も含まれます。期末の現金残高や営業CFを、全額自由に使える余剰資金と考えるのは適切ではありません。
また、第4四半期の広告宣伝費は25.91億円と、前四半期から増えました。利用者獲得のための支出が利益を押し下げる場合もあります。会社の調整後EBITDAは、自動運転費用7.54億円などを営業利益に加えた指標です。調整後の数字だけでなく、実際に負担した開発費と広告費も合わせて読む必要があります。
Waymoと2027年に無人タクシーを目指す|商用化と収益化の条件
3社の合意は商用化へ進む具体的な材料ですが、サービス開始を保証する発表ではありません。安全性の確認、許認可、運行体制の準備を経る必要があります。株価が先に期待を織り込んでも、GOの利益へ届くまでには段階があります。
GO・Waymo・日本交通の役割と100台規模への計画
9月15日の発表では、2027年中に東京都内で完全無人のタクシー運行を目指し、段階的に100台規模へ広げる方針を示しました。初日から100台が営業すると決まったわけではありません。 稼働の拡大は技術や運営の確認を進めながら行う計画です。
Waymoが自動運転技術などを担い、日本交通は運行管理や営業所運営などを担当します。GOはタクシー事業者との調整やアプリなどを担う立場です。システム、車両、営業運行のすべてをGOが単独で持つ事業ではないため、サービス全体の運賃収入をGOの売上として計算することはできません。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
安全検証と許認可を経て営業運行へ進めるか
現在の試験走行では、日本交通の乗務員が同乗しています。商用化で目指すレベル4は、決められた条件の中でシステムが運転を担う形です。乗務員同乗の試験が進んだ事実と、完全無人で営業できる許可は別として確認する必要があります。
国内の制度では、車両の安全基準に加え、特定自動運行や運送事業に関する手続きが関わります。提携契約の締結だけでは完了しません。運行エリア、時間帯、悪天候時の対応などもサービスの利用範囲に影響します。次の進捗発表では、どの手続きや検証が終わったのかを具体的に確認できます。
[関連]自動運転関連銘柄の本命は?半導体、ソフトウェアなど幅広い銘柄に商機広がる
GOに入る収益と開発・運営費用を確認する
無人タクシーが営業を始めても、GOの利益額が自動的に決まるわけではありません。料金の配分やGOが負担する費用の詳細は、現時点の開示だけでは算定できません。 100台という台数目標から、同社の増益額を逆算するには情報が不足しています。
車両の管理、遠隔対応、保険、システム運用など、乗務員以外の費用も残ります。利用が増えた時にGOの収入も伸びる契約なのか、固定費や追加投資をどれだけ負担するのかで採算は変わります。今の利益計画に独自の自動運転利益を上乗せせず、会社が示す収益構造と実績を待つ必要があります。
GO株の上昇を左右する条件|利用拡大と利益率、株式需給
GOの成長を評価するなら、利用増と採算改善が同時に進む必要があります。会社計画に届く利益成長が確認できれば、現在の株価を支える根拠が強まります。 逆に、販促費や供給制約で成長が鈍れば、期待先行の評価は見直されやすくなります。
配車回数の拡大を営業利益130億円へつなげられるか
会社の利益計画は、アプリ配車とタクシー関連サービスの成長を見込んでいます。次の決算では、実車数と単位収入が伸び、販促・開発費を吸収できているかが確認点です。回数だけ増えて収益性が落ちる場合と、利益を伴って増える場合では評価が変わります。
四半期の利益は広告投下の時期でも変わるため、1四半期を単純に4倍して通期計画と比べるのも不十分です。会社が説明する費用の時期と、累計の利益進捗を合わせて確認します。売上予想を達成しても想定ほど利益率が上がらない場合は、高い増益期待を織り込んだ株価には逆風となります。
運転手不足とアプリ間競争をどう乗り越えるか
配車需要が増えても、近くに空車がなければ乗車は成立しません。運転手不足は自動運転への期待を高める一方、現在の配車事業では供給の制約にもなります。人手不足という同じ材料が、既存事業と将来事業で異なる影響を持っています。
[関連]ロボット関連銘柄を徹底解説!人口減少時代の成長株を探る
アプリ間では、利用者だけでなくタクシー事業者との接点の確保も競争になります。割引や広告を増やして利用を獲得しても、費用が膨らめば利益は残りません。累計ダウンロードの大きさだけより、実際に乗車へつながる利用や事業者の参加が続いているかのほうが、収益の継続性を説明しやすくなります。
12月以降のロックアップ期限と潜在株式を確認する
主なロックアップは2026年12月12日まで、日本交通は2027年6月10日までです。対象や例外条件が異なるため、全株が同時に売却可能となり、一斉に売られるという話ではありません。 実際の売却は、大量保有報告などで確認する必要があります。
一方、7月末の新株予約権による潜在株式は762万800株で、発行済み株式数の9.33%に相当します。すべての行使が一度に起きるとは限りませんが、行使による株数増は1株利益に影響します。大株主の売却による需給変化と、新株発行による希薄化を分けて追うべき銘柄です。
まとめ|配車事業の利益成長と自動運転の進捗を分けて評価
GOは配車回数と単位収入の増加により、本業の利益を大きく伸ばしました。今後も利用拡大を採算改善へつなげられるかが株価を支えます。
自動運転は将来の成長材料ですが、商用化目標を確定した利益へ置き換えるのは早すぎます。 許認可と運営体制、GOへの収益配分を順に確認する必要があります。
次の決算で利益の進捗と費用を見ながら、増資や潜在株を含む1株利益を追う姿勢が適しています。テーマへの期待だけで投資額を大きくしないほうがよいでしょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
大学時代に投資家である祖母の影響で日本株のトレーディングを始める。大学時代、アベノミクスの恩恵も受けて資金を増やすことに成功する。卒業後、証券会社、投資顧問会社を経て2019年2月より日本投資機構株式会社の分析者に就任。モメンタム分析を最も得意としており、IPO(新規上場株)やセクター分析にも長けたアナリスト。