
KOKUSAI ELECTRIC(6525)の株価は、日経平均への新規採用を控える一方、2026年7月の高値からは下がっています。私は、今後の上値を支えるのは採用時の買い需要よりも、AI向け装置の販売拡大を利益に変え続けられるかだと考えます。
好業績は確かですが、成長期待もすでに株価へ反映されています。本稿では江口裕臣が、決算と会社計画を基に、採用後も保有する理由と購入を急がない理由を整理します。株価・評価指標は2026年9月18日の確定終値を基準としています。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
10月1日の日経平均採用は追い風|買い需要と業績成長を分けて見る
日本経済新聞社は2026年9月4日、同社を10月1日から日経平均に採用すると発表しました。指数への採用は短期の追い風ですが、継続的な増益とは別の材料です。まず、株価に働く力を時間軸で分けます。
新規採用による買い需要は一時的な株価材料
日経平均への採用では、指数に連動する投資信託などによる買いが期待されます。KOKUSAI ELECTRICは発表日の9月4日終値8,295円から、翌営業日の9月7日には8,929円へ上昇しました。終値ベースの上昇率は7.6%で、採用を意識した資金が集まったと考えられます。
ただし、指数へ組み入れるための買いは毎期繰り返す需要ではありません。発表から実施までに先回りの買いが進めば、実施後には利益確定の売りも出ます。採用日が近いという理由だけで、上昇が続くとは言えません。
組み入れ後も株価を支えるには利益成長が必要
今回の上昇には市場全体の買い戻しも重なっています。ロイターは9月7日、米半導体株の上昇を受けて日本の半導体関連株も買われたと報じました。同社の値動きを指数採用だけで説明すると、米国市場の変化を見落とします。金利やAI投資への評価が変われば、個別の好材料があっても売られるためです。
私が採用後に重視するのは、顧客の設備投資が同社の利益として積み上がるかです。指数連動の買いが一巡しても、業績予想の引き上げが続けば新たな買い手は期待できます。保有期間が長いほど、需給よりも決算の中身が効いてきます。
成膜装置の強み|AI半導体の高度化を商機にする
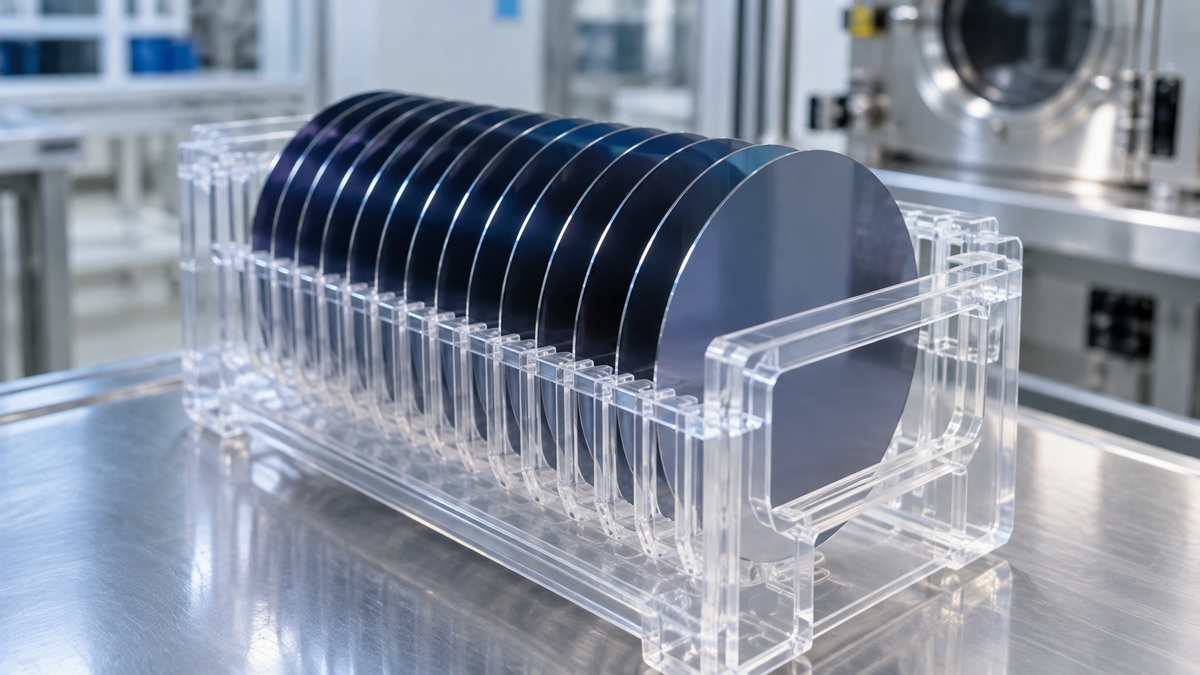
同社が得意とする成膜は、半導体の表面に薄い膜をつくる工程です。微細な構造へ均一な膜を形成する技術が、性能の向上を支えます。AI需要が増えたから売れるという説明から一歩進み、装置が必要になる理由を見ます。
日立国際電気から事業を承継した半導体製造装置メーカー
前身は日立国際電気の半導体製造装置事業で、事業への参入は1956年にさかのぼります。2017年のKKRによる資本参加を経て、2018年に成膜プロセスソリューション事業を分離しました。現在の社名になってからの日は浅くても、技術の蓄積は長い企業です。
2023年10月25日に東証プライムへ上場し、公開価格1,840円に対して初値は2,116円でした。長期保有では、AI関連という呼び名だけでなく、顧客の製造工程に入り込んできた事業基盤を評価したいところです。ただし、長い実績が半導体投資の波をなくすわけではありません。
バッチALDの競争力がDRAM・NAND・Logic需要につながる
ALDは、原子層単位で薄膜を積み重ねる技術です。同社は複数のウエハーをまとめて処理するバッチ方式に強く、2025年のバッチALD対応装置では会社推定80%超のシェアを持ちます。これは成膜装置全体のシェアではなく、特定の得意分野での競争力を示しています。
一時記憶に使うDRAM、データを保存するNAND、演算を担うLogicでは、微細化や構造の立体化が進んでいます。複雑な形状にも薄膜を均一につくる必要があり、処理精度と生産効率の両立が装置選定に影響します。半導体製造装置株を比べる際も、この得意工程の違いが重要です。
[関連]半導体製造装置関連株の今後は?下落局面の本命銘柄と投資ポイントを解説
第1四半期は営業利益63.9%増|DRAM・Logicが成長を支える
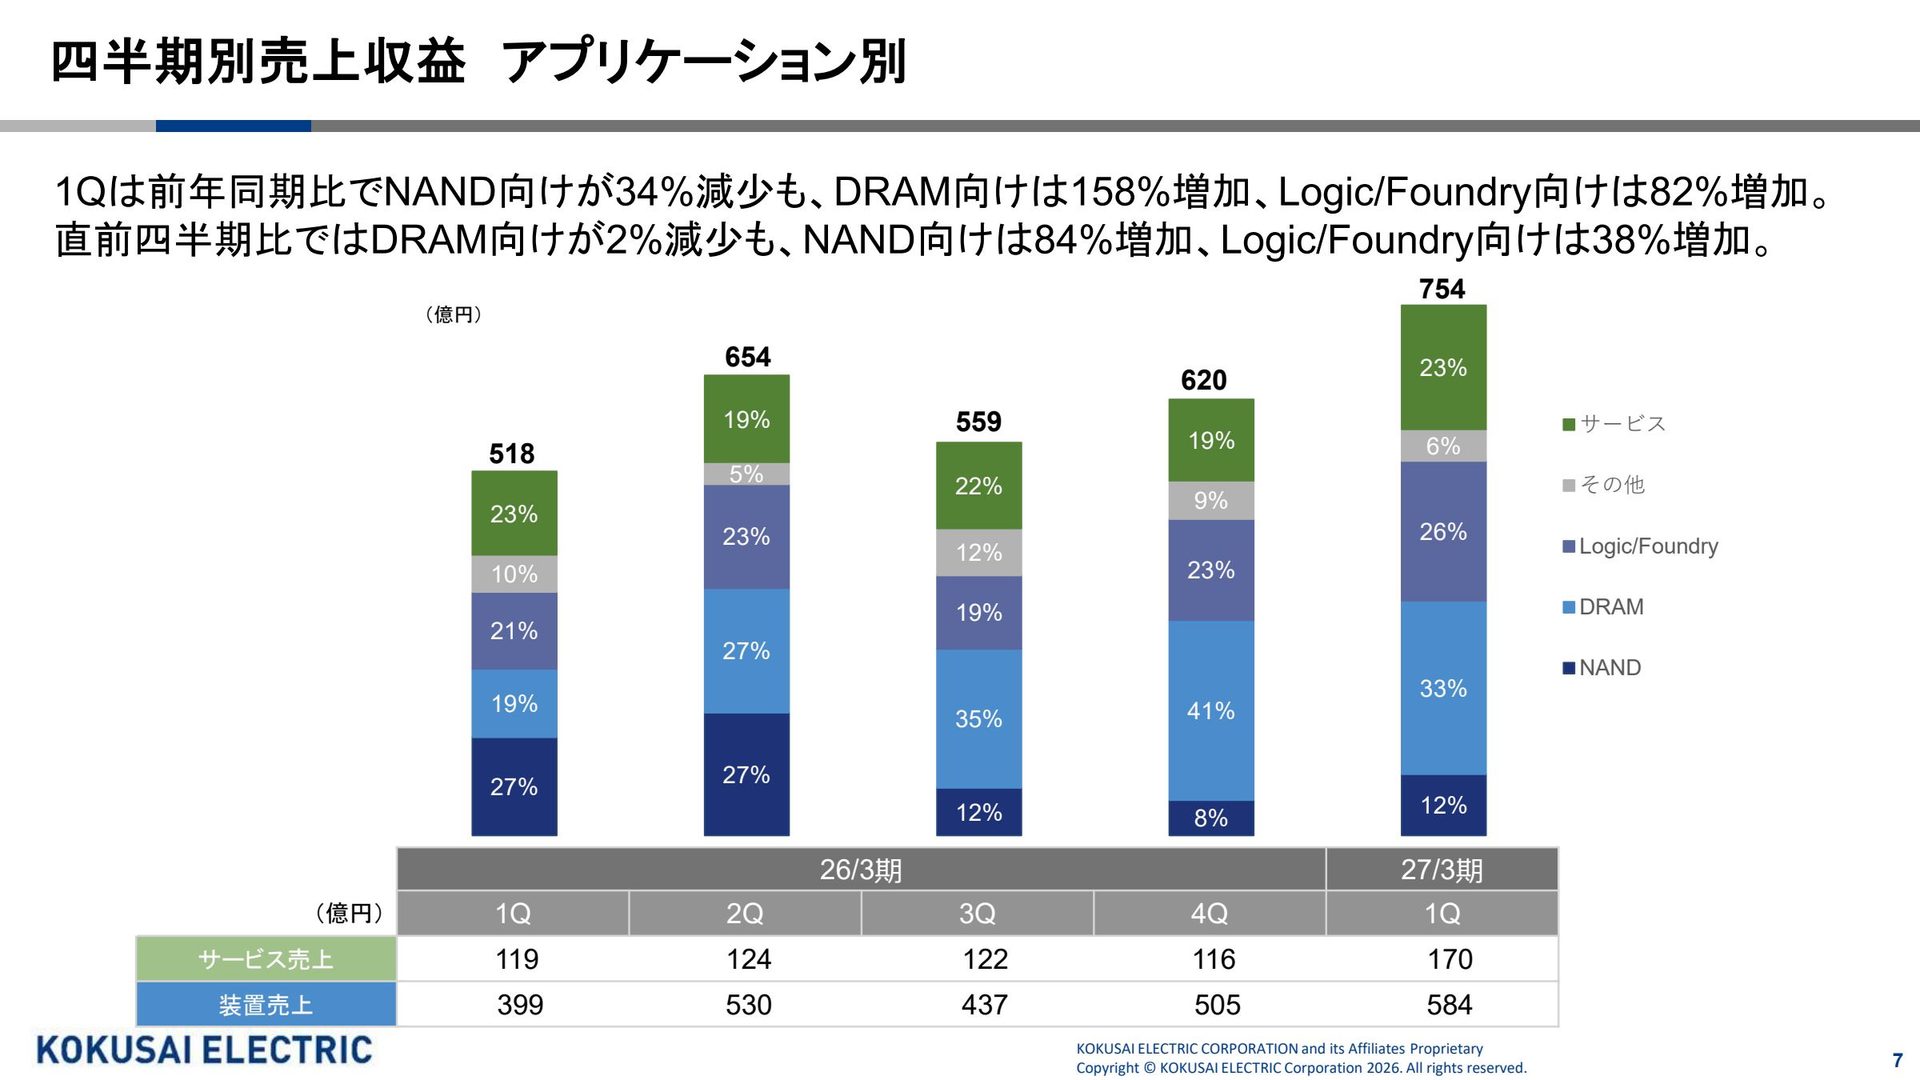
2026年8月6日発表の27年3月期第1四半期は、売上収益754億円、営業利益159億円、最終利益116億円でした。売上収益は前年同期比45.6%増、最終利益は70.6%増です。販売先の用途と利益率に分けて中身を確認します。
販売量の拡大で増益、粗利益率と営業利益率の違いに注目
販売量は大きく伸びましたが、製品構成の影響で売上総利益率は前年同期の42.9%から40.7%へ下がりました。それでも、会社が示す調整後営業利益は174億円と59.3%増え、調整後営業利益率は21.1%から23.0%へ改善しています。売上の拡大が費用の増加を吸収した形です。
調整後営業利益は、買収に伴う無形資産の償却などを調整した会社独自の指標です。国際会計基準(IFRS)の営業利益とは一致しません。売上総利益率の低下だけで採算悪化と決めず、販売量、費用、調整項目のそれぞれが利益へどう影響したかを読む必要があります。
DRAM・Logicの伸びとNANDの回復状況を分けて評価
用途別の売上は、DRAM向けが前年同期比158%増、Logic/Foundry向けが82%増でした。Foundryは半導体の製造受託を指します。生成AIに使う高性能メモリや先端半導体への設備投資が、同社の好業績を支えています。NAND向けは同34%減で、すべての用途が同じ強さではありません。
一方、前四半期との比較ではNAND向けは84%増、DRAM向けは2%減です。前年より減っていても、直前の四半期からは回復している用途があります。前年比の大きな伸びだけで勢いを測らず、比較対象の低さや出荷時期の偏りも確かめたいところです。
通期営業利益予想は794億円、年間配当予想は65円へ
会社は第1四半期の発表時に、通期予想を大幅に引き上げました。修正率は売上収益が21.4%、営業利益が45.7%、最終利益が43.0%です。売上よりも利益の修正幅が大きく、期初に想定していた以上の販売拡大を見込んでいます。わずか3カ月で計画が変わった規模に注目しています。
配当予想も年47円から65円へ18円増額されました。上方修正は成長の裏付けですが、同時に次の決算で比較される計画も高くなります。従来予想を上回った実績だけで満足せず、引き上げた後の計画へ届くかが、今後の株価にとって重要になります。
| 27年3月期会社予想 | 従来予想 | 修正後予想 | 前期比 |
|---|---|---|---|
| 売上収益 | 2,800億円 | 3,400億円 | 44.6%増 |
| 営業利益(IFRS) | 545億円 | 794億円 | 89.8%増 |
| 最終利益 | 388億円 | 555億円 | 84.4%増 |
| 年間配当 | 47円 | 65円 | 28円増 |
売上目標の前倒しから次の成長へ|利益率30%以上への条件を読む
私は、売上規模の拡大だけでなく、増えた売上をどれだけ利益へ変えられるかが次の評価を左右すると考えます。市場の成長予測は追い風ですが、利益率の目標に届くには製品構成や価格、供給体制の改善も必要です。
売上3,400億円予想と28年3月期の利益率目標を確認
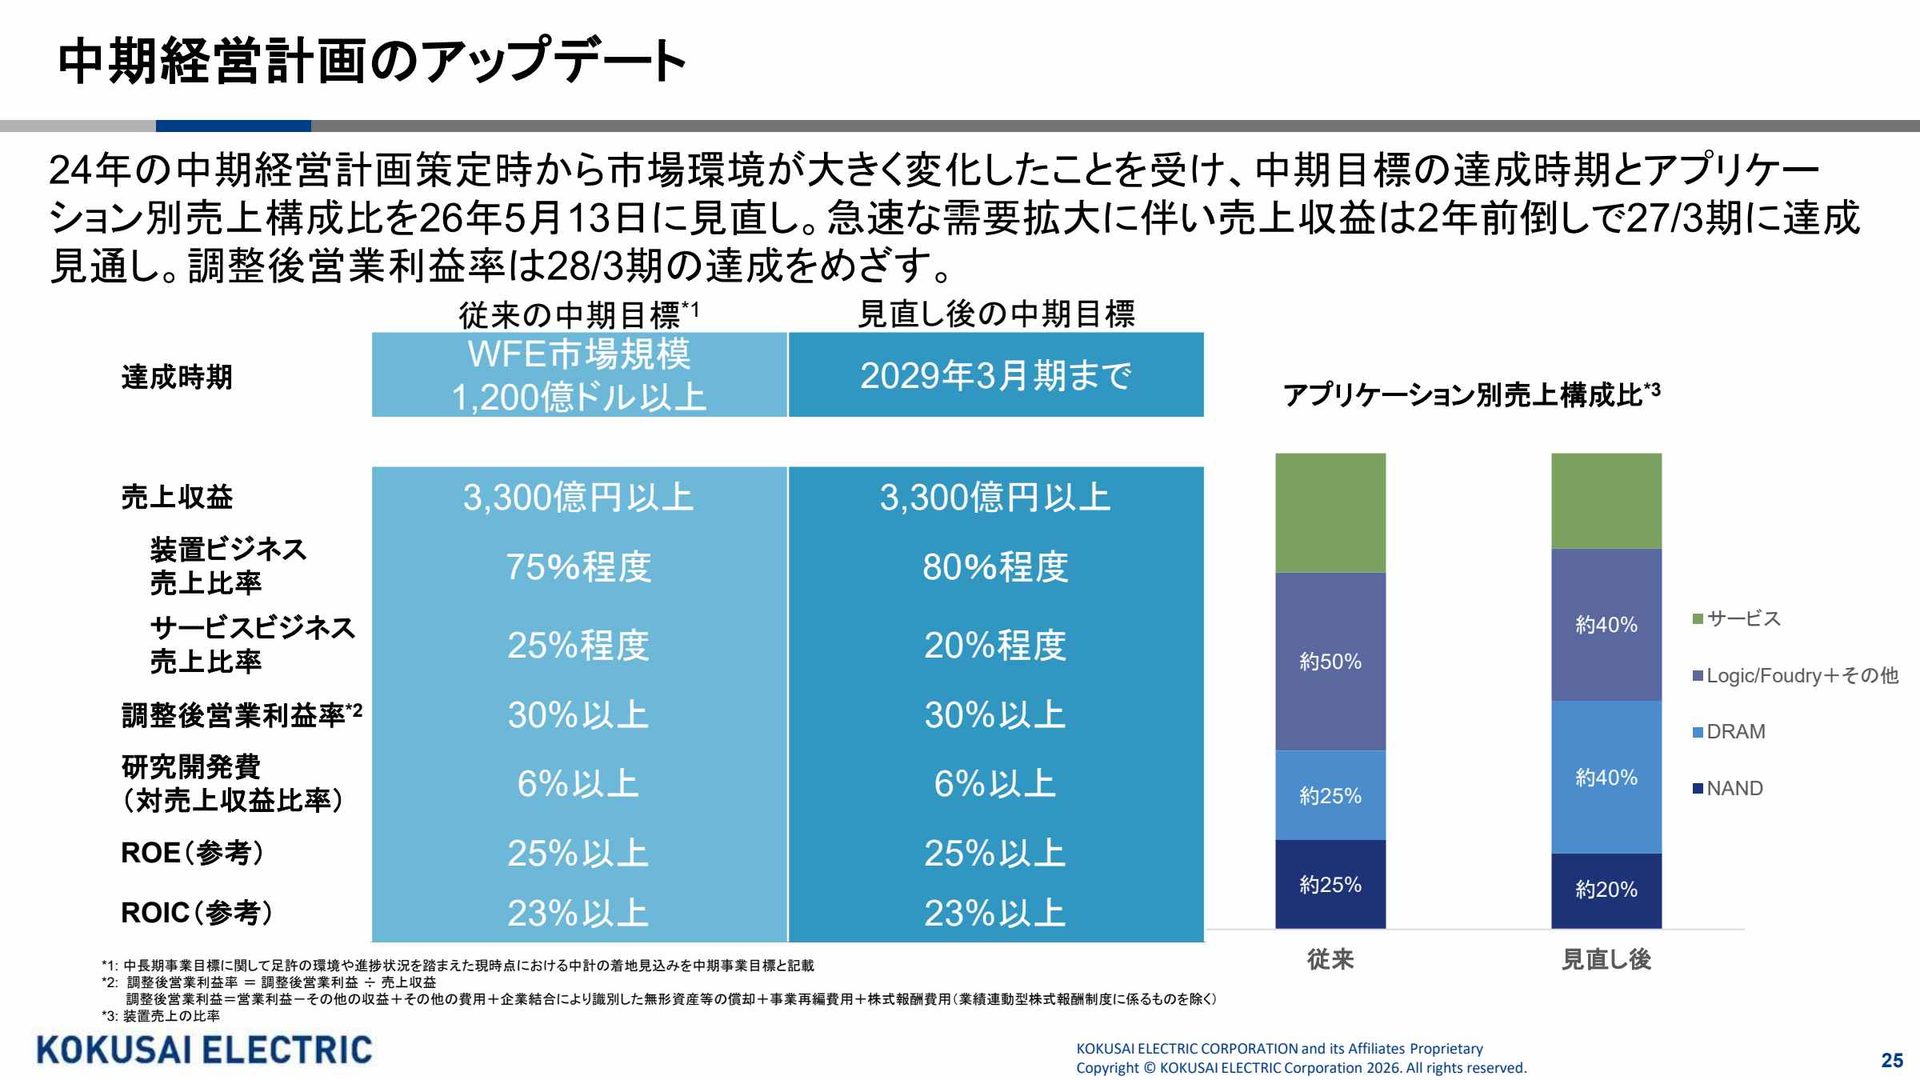
同社が29年3月期までに掲げていた売上収益3,300億円以上の目標は、27年3月期の会社予想3,400億円が上回っています。実現すれば2年前倒しです。背景として会社は、半導体の前工程向け製造装置を指すWFE市場が、2026年に前年比25%以上成長すると予想しています。
ただし、売上目標に届く見通しと、利益率目標の達成は別です。今期の調整後営業利益率予想は25.3%、28年3月期の目標は30%以上で、なお改善が必要になります。装置市場が拡大しても、同社の費用が同じペースで増えれば、その差は縮まりません。
NAND投資・価格改定・稼働率の上昇が採算改善の条件
会社の決算説明会では、利益率改善に向けて販売量の増加、価格改定、利益率の高いNAND向けの構成比改善が挙げられています。NAND投資は売上を上乗せするだけでなく、利益の出方も変える材料です。生産能力を増やす投資が本格化すれば、同社の成長余地も広がります。
生産稼働率は27年3月期の上期平均70~80%、下期平均80%以上を見込み、翌期はさらに上がる想定です。一方、供給量を増やすには人員や協力会社の体制も必要になります。稼働率だけを追うのではなく、増産費用を吸収しながら利益率を上げられるかを確認します。
11月9日の決算でDRAM・Logicの持続力を確かめる
次回決算の発表は2026年11月9日14時の予定です。確認したいのは、DRAM・Logic向けの売上が高水準を維持するか、NANDの回復が続くか、調整後営業利益率が改善するかです。上期会社予想は売上収益1,610億円、営業利益356億円で、進捗を比べる基準も公表されています。
需要が続き利益率も上がれば、指数採用後の株価を支える材料が増えます。逆に、売上が伸びても利益率が横ばいなら、増産や製品構成に課題が残ります。半導体投資は顧客の計画変更で動くため、会社の強い見通しと、実際に計上された利益を分けて確かめます。
予想PER37.4倍に織り込まれた期待|好業績でも株価変動に注意
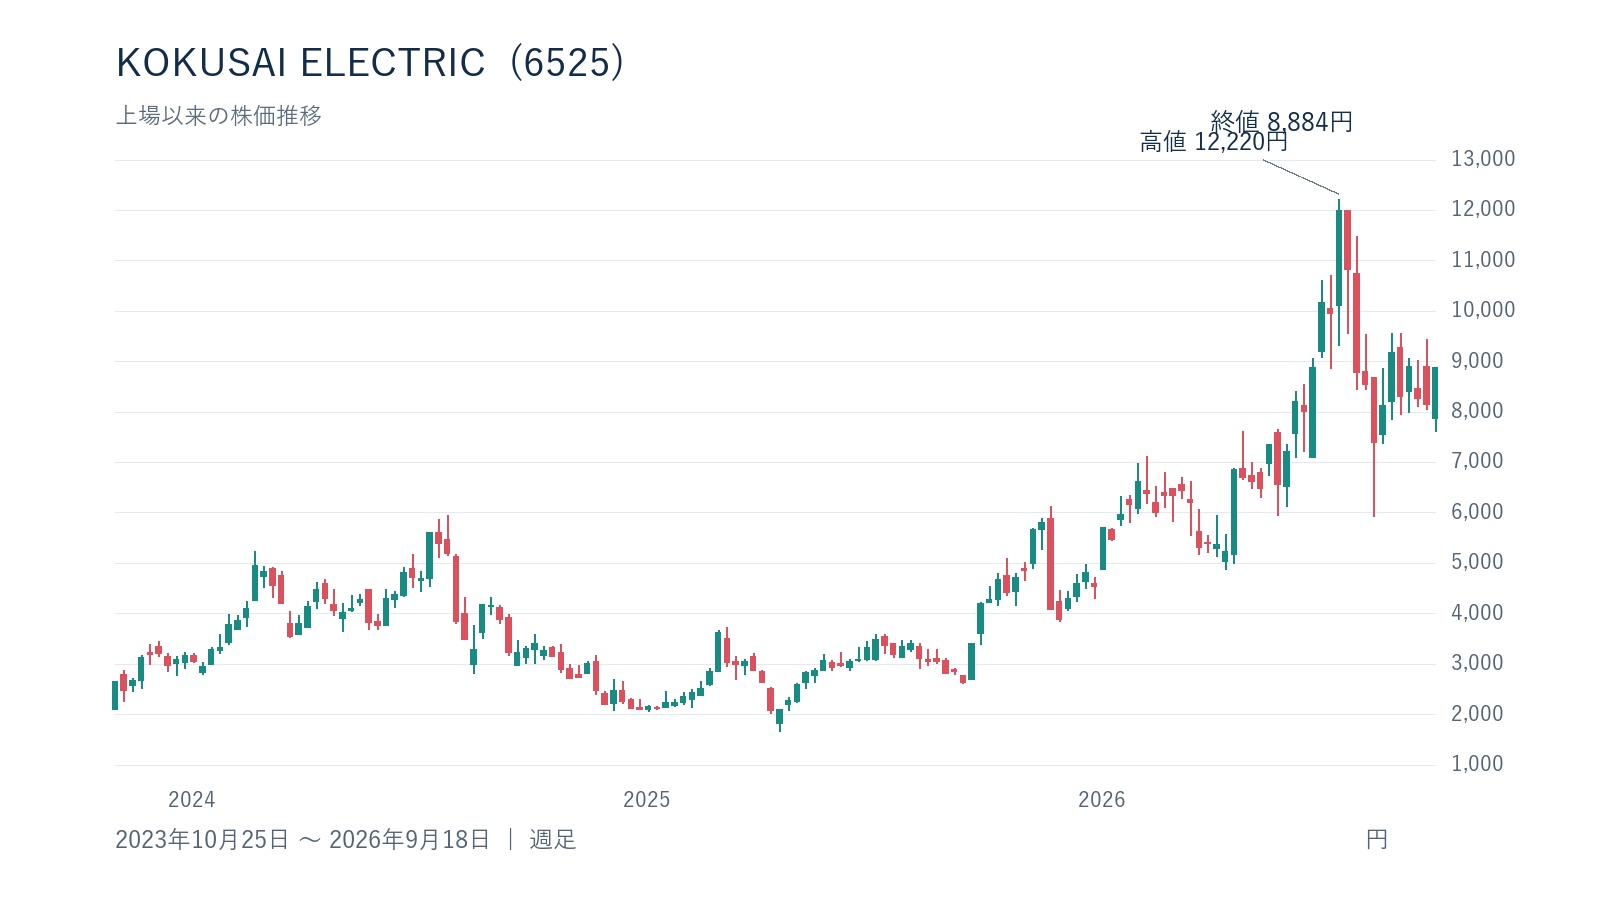
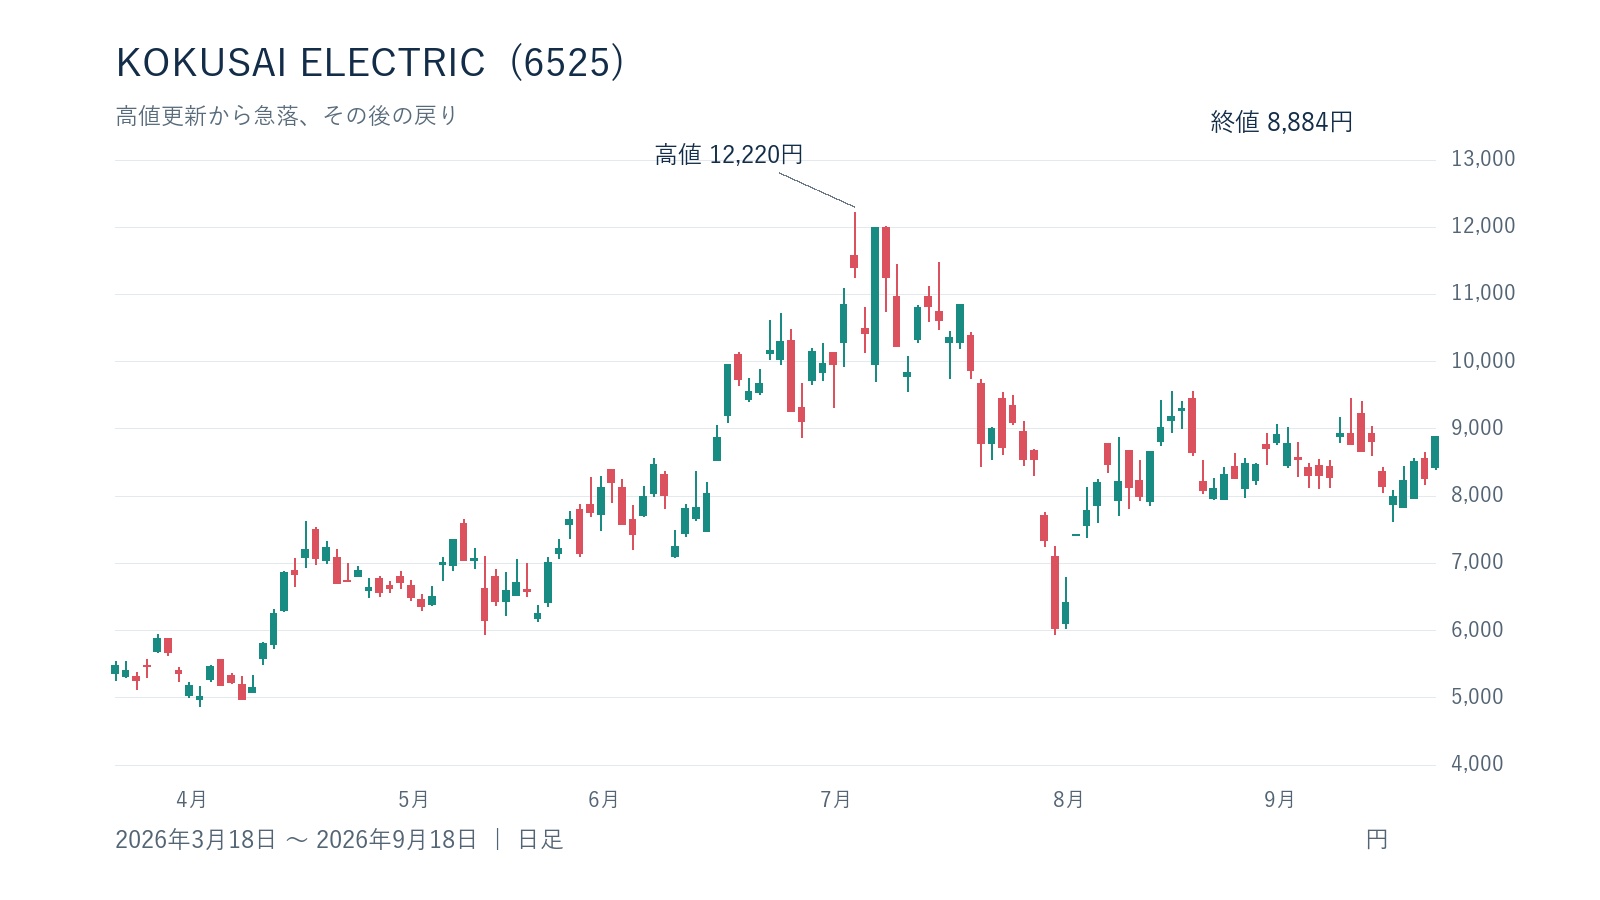
2026年9月18日時点では、株価は夏の急落から戻りつつありますが、高値更新には至っていません。業績が良いからこそ、市場が求める成長も大きい銘柄です。過去の値幅と利益に対する株価評価を併せて確認します。
上場後の急騰と急落から値動きの大きさを確認
上場後の株価は一直線に上がっていません。2024年は高値5,940円から年末終値2,145円まで下がり、2025年は安値1,666.5円から高値6,135円まで振れました。2026年は3月31日の安値4,869円から7月1日の上場来高値12,220円へ約151%上昇しています。
その後、7月29日には安値5,936円まで下落しました。好業績への期待があっても、大きな値下がりは起こっています。現在はその下落からの回復途上であり、夏までの急騰がそのまま続いているとは言えません。上場前の株価はないため、長期推移も2023年10月以降で比較します。
会社予想PERと今期約90%の営業増益をどう評価するか
2026年9月18日終値8,884円を、会社予想EPS(1株当たり純利益)237.63円で割ると、予想PERは約37.4倍です。PERは利益に対する株価の倍率を示します。通期営業利益は前期比89.8%増の予想なので、倍率だけで割高と断じるつもりはありません。
ただし、その増益を織り込んだ予想利益に対する倍率でもあります。今の株価を維持しながらPERが低くなるには利益が増える必要があり、成長が止まれば今の評価は支えにくくなります。配当利回りも約0.73%で、高配当を目的に保有する銘柄とは性格が異なります。私は利益成長の継続を優先して評価します。
| 評価指標 | 2026年9月18日終値基準 | 算定根拠 |
|---|---|---|
| 株価 | 8,884円 | 東証終値 |
| 時価総額 | 約2兆1,104億円 | 8,884円×発行済株式237,549,714株(自己株式を含む) |
| 予想PER | 約37.4倍 | 8,884円÷会社予想EPS237.63円 |
| 実績PBR(株価純資産倍率) | 約9.23倍 | 8,884円÷6月末BPS(1株当たり純資産)962.93円 |
| 予想配当利回り | 約0.73% | 会社予想年間配当65円÷8,884円 |
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
成長鈍化時は利益予想とPERが同時に下がる可能性
注意したいのは、業績の下振れだけではありません。現在の会社予想EPSは前期実績129.00円を大幅に上回っています。今後、この利益予想が引き下げられれば株価の支えが弱まります。同時に、投資家が払ってもよいと考える利益倍率まで下がる可能性があります。
利益の減少と成長期待の後退が重なると、株価は利益の減少率以上に下がり得ます。米金利の上昇やAI設備投資の延期は、その引き金になり得る材料です。次の決算が増収増益でも安心せず、会社計画に対する進捗と、翌期の成長を支える説明があるかを読みたいところです。
9,445円・7,620円を目安に購入時期と撤退基準を考える
直近では9月8日の高値9,445円が上値を測る目安です。一方、9月14日の安値7,620円を下回れば、採用発表後の上昇を打ち消す動きになります。この高値から安値までの下落率は19.3%でした。いずれも過去の取引価格であり、そこで必ず反転する保証はありません。
高値を追う場合は、一括購入よりも購入時期を分ける方法が考えられます。同時に、どの価格や業績の変化で保有を減らすかを先に決めます。値下がりのたびに買い増すだけでは、想定以上に保有額が膨らみます。値幅の大きさを踏まえ、価格だけでなく投資額にも上限を置きたい銘柄です。
まとめ|指数採用後は需要の継続と利益率改善を確かめる
KOKUSAI ELECTRICは、指数採用後も利益成長が続くかを確かめながら投資したい銘柄です。成膜技術の強みは評価できますが、好決算だけで次の株価上昇が決まるわけではありません。
私は、次回決算の用途別売上と利益率を確認し、会社が掲げた成長を実際の数字で追います。期待を上回る余地と、期待が崩れた際の値下がりを併せて考えます。
購入を検討する際は、買う理由と撤退する条件をセットにしてください。目先の値動きに合わせて、予定していた投資額を増やさない姿勢も大切です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。