イビデン(4062)は2026年10月29日、27年3月期上期の決算で大幅な増益と通期予想の上方修正、増配を発表しました。ところが翌30日の株価は、1日に下がれる上限まで売られるストップ安となり、1,500円安の8,359円で取引を終えています。
好決算なのになぜ売られたのか、インテルへの依存はどの程度か、売られ過ぎではないのか。市況報道はインテルの見通し悪化を指摘する一方、イビデンの受注や利益への影響額は未確認です。急落率だけでは、売られ過ぎとも決められません。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
好決算の翌日に15.21%安、何が起きたのか
大幅増益と上方修正の発表から、翌日のストップ安までにはインテルの決算公表が挟まっています。イビデン自身の決算と、その後に出た顧客の情報は別の材料です。まず発表時刻と確定した数字を追います。
決算発表、インテル決算、ストップ安までの時系列
イビデンの決算発表は2026年10月29日15時20分でした。東証の取引終了は15時30分で、その日の終値は9,859円です。発表は大引けの10分前で、取引終了後ではありません。ただし、その10分間に決算がどこまで株価へ織り込まれたかは確認できません。
続いてインテルが日本時間30日5時01分に決算を公表し、6時から説明会を開きました。同日のイビデン株は8,359円で終了しています。フィスコはインテル株の時間外急落が嫌気されたもようと報じました。これは市況の解釈であり、売り注文の理由を特定した事実ではありません。
増益・上方修正・増配の内容と制限値幅
上期の営業利益は601.16億円と前年同期比84.6%増えました。通期予想も1,270億円から1,330億円へ増額しています。年間配当は株式分割調整後で前期15円から今期予想20円へ増配です。分割前後の1株配当をそのまま足すと、配当額を過大に見積もってしまいます。
ストップ安の1,500円幅は取引所の制度によるものです。前日終値が7,000円以上1万円未満なら通常の制限値幅は上下1,500円。9,859円から差し引いた8,359円が下限となります。15.21%安という値だけで、将来利益が同じ割合で減ると解釈はできません。
イビデン急落を説明する4つの見方を検証
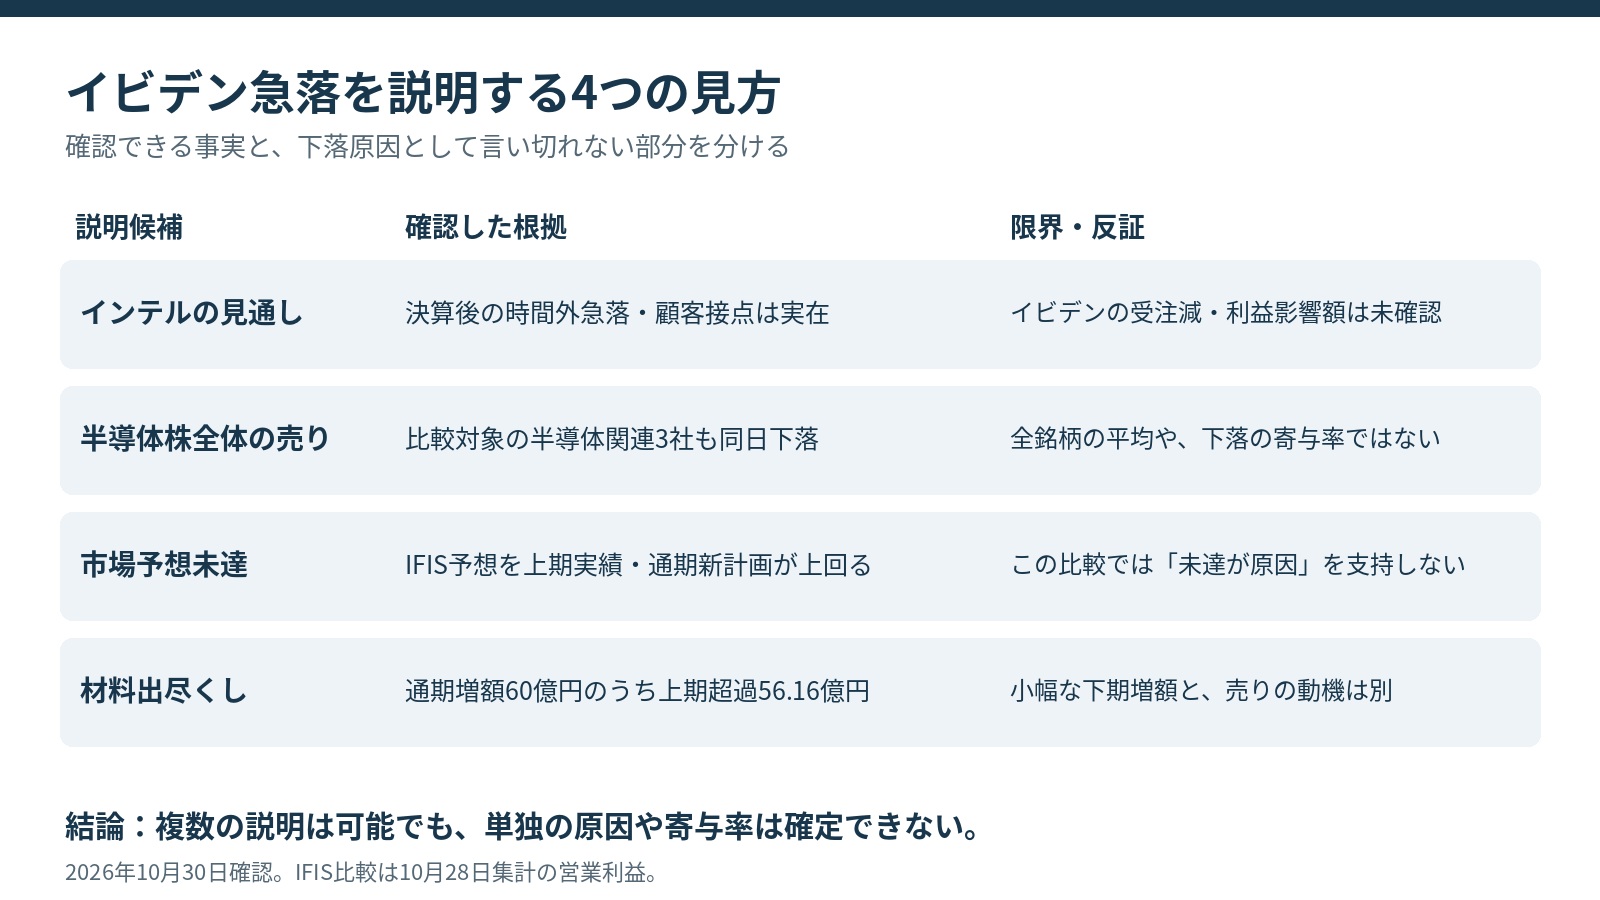
急落の説明には、インテルの見通し、半導体株安、市場予想未達、材料出尽くしの4つがあります。裏付けがある説明と、売買の原因までは確かめられない説明を分ける必要があります。
インテルの見通しと半導体株全体の下落
インテルの10〜12月期見通しは売上高150億〜160億ドル、調整後1株利益0.25ドルです。ロイターがLSEG集計として報じた市場予想の170.7億ドル、0.43ドルを下回りました。顧客側の見通しが市場予想を下回ったのは確認できます。
同日の終値では、検査装置のアドバンテストが5.86%安、製造装置の東京エレクトロンが5.19%安、メモリーのキオクシアが7.14%安でした。幅広い半導体関連株が売られています。ただし事業の違う3社との差を、そのままイビデン固有の悪材料の大きさとはみなせません。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
市場予想未達や材料出尽くしといえるのか
「市場予想に届かなかった」という説明は、IFISが10月28日時点で集計した営業利益予想との比較では支持されません。上期実績は9.71%、新しい通期予想は6.00%上回っています。ただし集計人数は示されておらず、これが投資家全員の期待を表すわけではありません。
材料出尽くしも、株価下落だけからは確定できません。今回の通期増額の大半が上期の上振れ分だったため、下期の追加増益を期待した買い手には物足りなかった可能性はあります。しかし実際の売却理由は未確認です。好決算と、購入時の期待を超える決算は同じ意味ではありません。
[関連]好材料なのに株価が下がるのはなぜ?6つの理由と下落後の見分け方
インテルにどれだけ依存しているのか
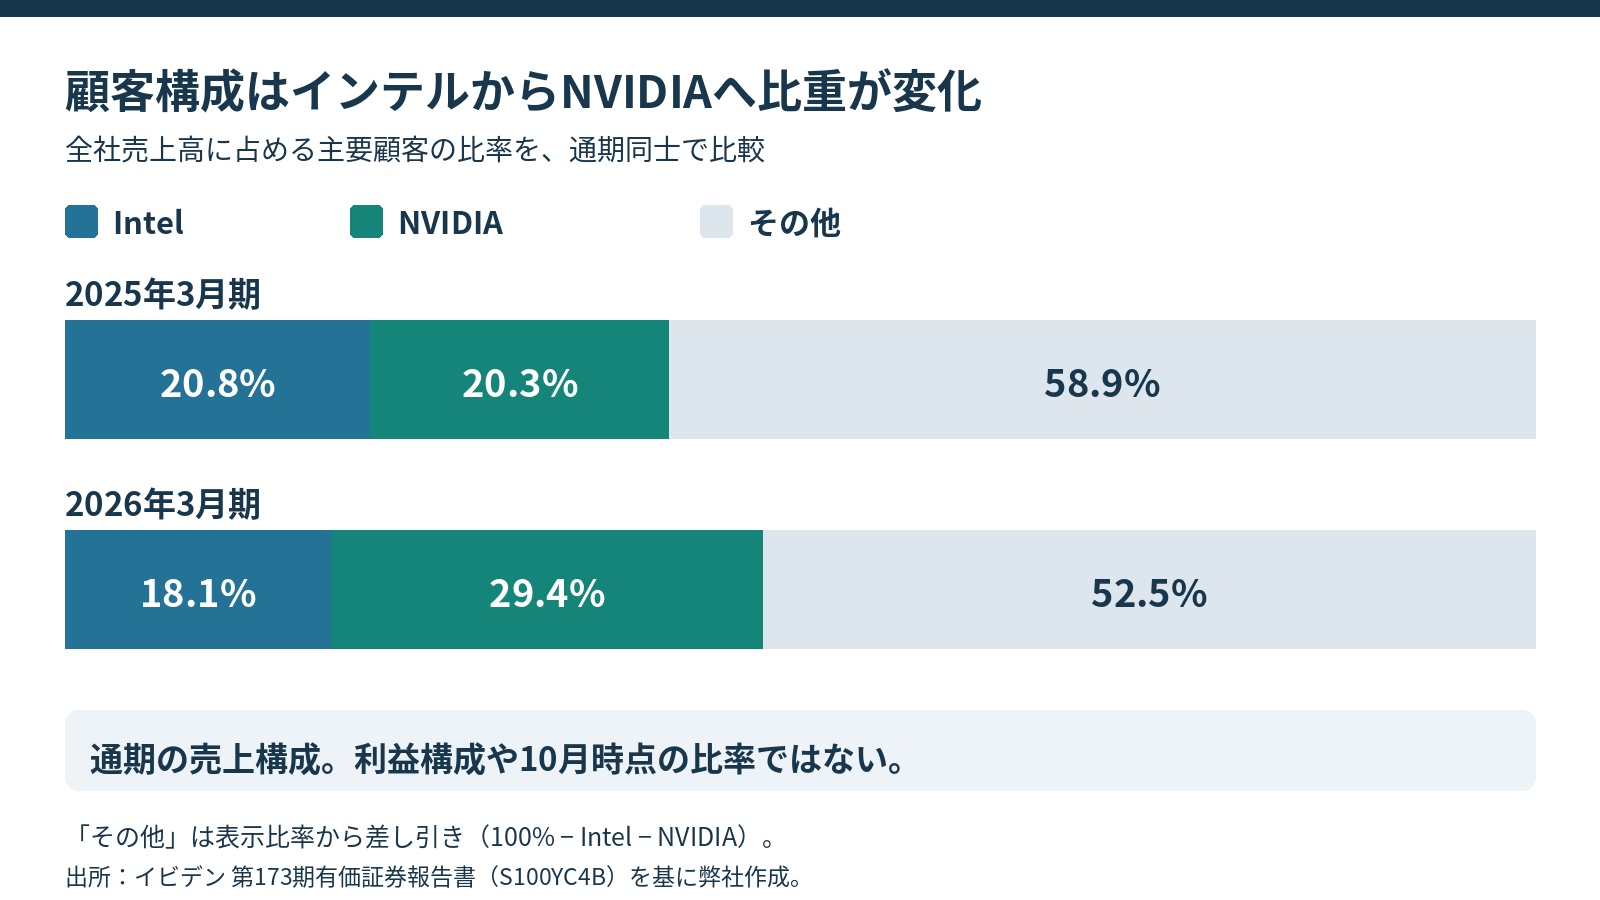
インテルはイビデンの主要顧客ですが、顧客構成は変化しています。インテル比率の低下と、NVIDIAへの販売拡大が同時に進んでいます。ただし有価証券報告書で分かるのは通期の売上構成で、用途別の利益ではありません。
インテル18.1%、NVIDIA29.4%と前年からの変化
26年3月期の有価証券報告書では、インテル向け売上は753.19億円、全社の18.1%でした。前期の767.09億円、20.8%から金額・比率とも低下しています。一方、NVIDIA向けは750.77億円から1,224.70億円へ増え、比率も20.3%から29.4%へ上昇しました。
2社合計の比率は41.1%から47.5%へ上がっています。インテル比率の低下は、顧客集中の解消ではありません。販売拡大の恩恵と、大口顧客の投資計画に左右されるリスクを併せ持ちます。なお、これは通期売上の構成で、10月時点の比率や顧客別利益率ではありません。
PC不振とサーバー需要を一括りにできない理由
インテルのPC向け部門は売上高81億ドルで前年同期比5%減でしたが、データセンター向けは73億ドルで78%増えました。会社はPC減速が少なくとも2027年前半まで続くとする一方、サーバー用CPUのXeon需要は強いと説明しています。顧客の決算を一律の需要減と読むのは不適切です。
ロイターによれば、工場事故も10〜12月期売上見通しを約3億ドル押し下げています。イビデンのインテル向け売上について、PC用とサーバー用の内訳は非開示です。PC需要の弱さがどれだけ基板の発注へ波及するか、今回の資料だけでは金額を計算できません。
好決算の先にある、下期の利益計画を確かめる
上方修正の大きさだけでは、今後の増益余地までは分かりません。上期の上振れを取り込んだ増額と、下期に新たに積み増した利益を分けると、今回の計画変更の中身が見えてきます。設備投資の時期も合わせて確認します。
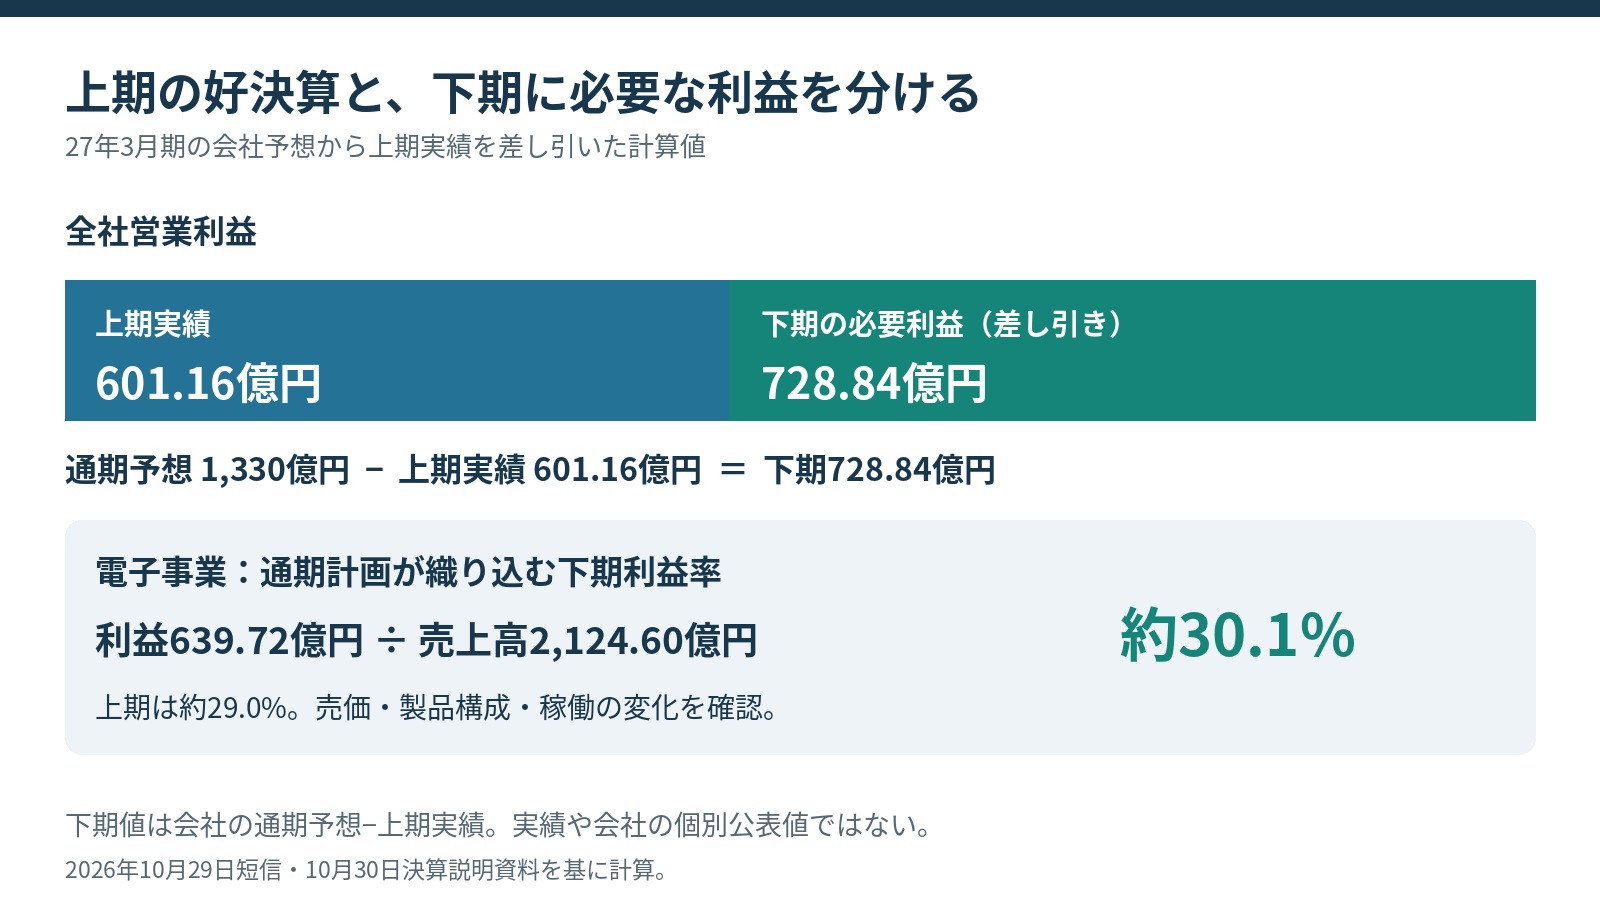
通期1,330億円の達成に必要な下期728.84億円
通期営業利益1,330億円から上期実績601.16億円を引くと、下期に必要な額は728.84億円です。上期より21.24%多い水準ですが、8月計画でも下期は725億円でした。今回の修正による下期の上積みは3.84億円で、増額60億円の残り56.16億円は上期の上振れに相当します。
これは下期の減額ではない一方、増額分すべてが今後の成長を示すわけでもありません。電子事業の下期営業利益は、通期1,140億円から上期500.28億円を引いた639.72億円。上期比27.9%増が必要となり、全社の利益達成を支える計画です。
増産・償却負担はいつの利益に影響するのか
設備投資の額が、その年に丸ごと利益から差し引かれるわけではありません。使用を始めた設備の取得額は、減価償却費として年数を分けて費用化されます。27年3月期の会社計画は投資検収額2,100億円、減価償却費810億円です。検収額は設備を受け入れる規模を表します。
28年3月期はそれぞれ3,500億円、900億円の計画で、償却費は90億円増えます。営業利益ガイダンスは1,650億円のため、償却負担が増えても増益を確保する計画です。ただし実績ではありません。河間の追加設備は2029年度からの稼働予定で、今期の利益と直接結びつけられません。
急落後も予想PER53倍、利益計画と見比べる
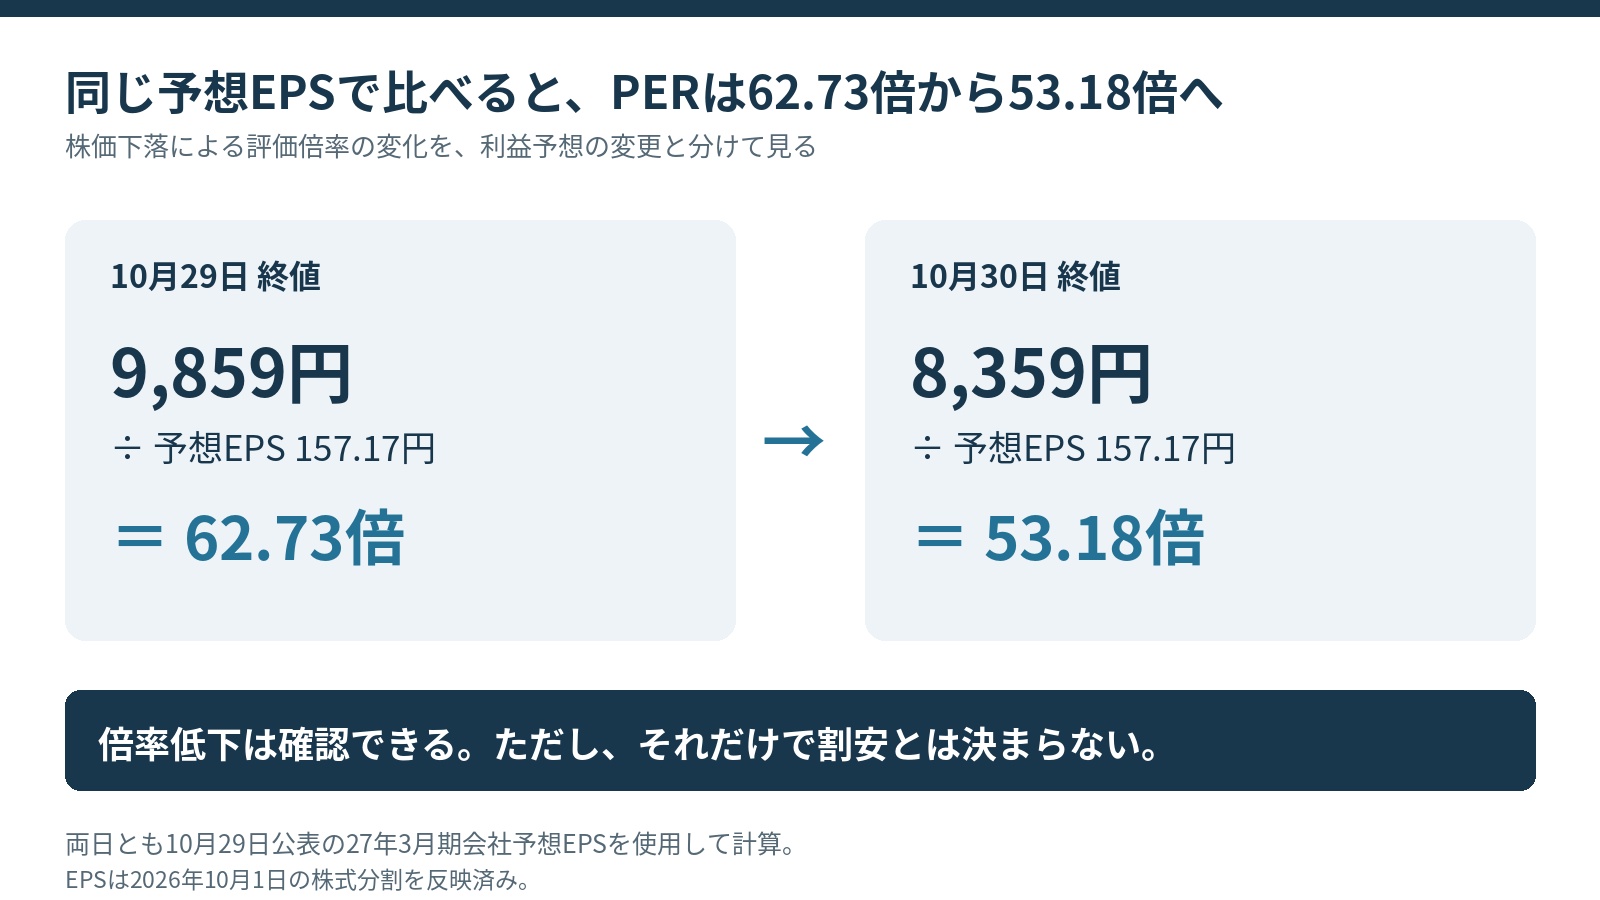
急落前後の評価を比べるには、利益予想の条件をそろえる必要があります。同じ最新予想EPSで計算すると、PERは約63倍から約53倍へ低下しました。株価の下落率と、事業の稼ぐ力に対する価格を分けて考えます。
同じ最新予想EPSで急落前後のPERを比較
比較には10月1日の1対2の株式分割を反映した、最新予想EPS(1株利益)157.17円を共通に使います。株価をEPSで割ると、10月29日終値9,859円は62.73倍、30日終値8,359円は53.18倍です。同じ利益予想に対する倍率は約9.5倍低下しました。
これは本記事の計算であり、両日に証券サイトが表示していたPERを並べたものではありません。古い利益予想を使った倍率と比べると、株価下落だけでなく上方修正の効果も混ざります。同一EPSにそろえると、今回の株価下落による評価倍率の変化だけを取り出せます。
倍率が下がったことと割安になったことの違い
PERが低下しても、それだけで割安とは決まりません。53倍台は純利益890億円を達成する会社予想に基づく数字です。減益リスクや、その後も利益を伸ばせるかを抜きに「15%下がったから買い得」とはいえません。将来利益が減れば、同じ株価でも倍率は上がります。
前期の純利益637.13億円には、政策保有株の売却益が税引後で約345億円含まれています。本業の営業利益と純利益では増減の理由が異なります。上期の営業増益率84.6%を、そのままEPSの成長率として53倍の割安さを説明すると、利益段階も期間も食い違います。
今後は電子事業の利益率と生産計画に注目
次の決算で確かめたいのは、売上の伸びに利益が伴うかどうかです。電子事業は売上計画どおりなら、下期全体で約30.1%の営業利益率が必要です。目先の利益達成と数年先の増産を分ければ、好悪材料の影響する時期もはっきりします。
通期計画が織り込む下期約30.1%の利益率
電子事業の通期売上計画3,850億円から上期実績を引くと、下期は2,124.60億円です。下期営業利益639.72億円を割ると利益率は30.1%となり、上期29.0%を約1ポイント上回ります。30.1%は会社計画からの逆算値で、既に稼いだ利益率ではありません。
8月の会社説明では、売価と製品構成による増益の主因は売価で、材料価格も転嫁しているとしています。販売単価や製品構成が保たれれば利益率の支えになります。逆に採算が低下すれば計画達成は難しくなります。次の四半期だけで合否を決めず、残る期間の売上と利益で補えるかまで確かめます。
追加増産の時期と顧客需要の変化を確かめる
大野Cell8は既発表の2,800億円の投資で、AI用GPU向けとして2027年度から順次稼働する予定です。河間Cell6の追加投資1,500億円は、AI用専用半導体(ASIC)向けで2029年度から順次稼働します。用途も稼働時期も異なる計画で、すべて今期の売上になるわけではありません。
Cell7とCell9は顧客と条件を交渉中で、確定投資ではありません。増産が利益へ結びつくには、顧客の発注と量産立ち上げが予定どおり進む必要があります。契約や稼働の確定は将来利益の見通しを支えますが、延期や需要減があれば回収時期も遅れます。発表額だけで利益増を足すのは危険です。
まとめ|急落の説明と業績への影響を分けて考える
好決算と急落は矛盾ではありません。今回は顧客の見通し悪化が同時期に伝わりましたが、イビデンの業績への影響額はまだ分かりません。
市場予想未達説は確認した集計と合わず、材料出尽くしも確定原因ではありません。売られた理由と、利益が実際に減る根拠を分ける必要があります。
急落率だけを理由に買い向かうより、電子事業の採算と増産の進捗を追うのが基本です。利益達成を支える開示が増えるか、計画を崩す変化が出るかが重要です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。